
Mercado de postes para servicios públicos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de postes de servicios públicos y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (postes de transmisión, postes de distribución); tipo de material (madera, acero, hormigón, compuestos); tamaño del poste (menos de 40 pies, de 40 a 70 pies, más de 70 pies); aplicación (transmisión y distribución de electricidad, telecomunicaciones, alumbrado público, líneas eléctricas pesadas, líneas de subtransmisión, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009083
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
61.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
90.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,46 %
Índice de crecimiento
Mercado potencial
692.03 mil millones de dólares estadounidenses
(2026-2034)
El mercado de postes de servicios públicos alcanzó un valor de 61.430 millones de dólares en 2025 y se prevé que llegue a los 90.990 millones de dólares en 2034, lo que representa una tasa de crecimiento anual compuesta (TCAC) del 4,46 % entre 2026 y 2034. Esta expansión se ve impulsada por la sustitución de infraestructuras aéreas obsoletas, el refuerzo de la red eléctrica, el despliegue de telecomunicaciones y la inversión en redes de transmisión y distribución. La selección de materiales busca cada vez más un equilibrio entre el coste de instalación, la vida útil, la resistencia, los requisitos de mantenimiento y la exposición ambiental.
En toda Norteamérica, el mercado de postes de servicios públicos se ve impulsado por el refuerzo contra tormentas, los ciclos de reemplazo, la electrificación y los programas de inversión de las empresas de servicios públicos. Se estima un crecimiento anual compuesto (CAGR) del 3,8 % al 4,4 % hasta 2034, lo cual resulta razonable, ya que las empresas de servicios públicos refuerzan las redes expuestas, aumentan la capacidad para satisfacer la creciente demanda de electricidad y modernizan los postes que dan servicio a las redes de banda ancha y a los activos de energía distribuida. La madera sigue siendo importante, mientras que las soluciones de materiales compuestos, acero y hormigón ganan terreno en aplicaciones donde se requieren mayor resistencia o capacidad de carga.
Análisis y perspectivas del mercado de postes de servicios públicos
- América del Norte: Se estima que América del Norte representará una participación del 31-35% en 2025 , con un crecimiento anual compuesto del 3,8-4,4% entre 2026 y 2034 , gracias a la sustitución de redes obsoletas, programas de resiliencia ante tormentas, electrificación y expansión de la infraestructura de banda ancha.
- EE. UU.: Se estima que EE. UU. representará entre el 72 % y el 76 % de la cuota de mercado de Norteamérica en 2025 , con un crecimiento anual compuesto del 3,9 % al 4,5 % entre 2026 y 2034, a medida que las empresas de servicios públicos aumenten las inversiones en el fortalecimiento de la red y la capacidad.
- Europa: Se estima que Europa tendrá una participación del 21-25% en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 3,5-4,1% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España se benefician de la modernización de la red eléctrica, la integración de energías renovables y la sustitución de activos de distribución obsoletos.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 34-38% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,9-5,6% entre 2026 y 2034. China, India, Japón, Corea del Sur y Australia se benefician de la urbanización, la electrificación, la expansión de la transmisión y el despliegue de las telecomunicaciones.
- El segmento más grande, la transmisión y distribución de electricidad, se estima que tendrá una cuota de mercado del 45-49% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,7% entre 2026 y 2034 , lo que refleja su amplia base instalada.
- Segmento de alto crecimiento: Se estima que los materiales compuestos representarán una cuota de mercado del 8 al 12 % en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,5 al 9,0 % entre 2026 y 2034 , impulsada por la resiliencia, la facilidad de manipulación y la resistencia a la corrosión.
- Empresas clave analizadas en detalle: Baldwin Pole and Piling Co., Inc.; Bell Lumber and Pole; Bridgewell Resources, LLC; Hill and Smith Holdings PLC; Koppers Inc.; Omega Factory; Pelco Structural; Skipper Limited; Stella-Jones; Valmont Industries, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de postes de servicios públicos ha evolucionado desde una infraestructura predominantemente estandarizada de madera hacia una combinación más específica de madera, acero, hormigón y materiales compuestos. Las empresas de servicios públicos prestan mayor atención a la resistencia de los postes, el patrón de carga, la exposición al fuego, la corrosión, el peso, las necesidades de tratamiento y la vida útil estimada. Por lo tanto, la fabricación se está volviendo más sofisticada mediante tratamientos de postes, galvanizado, creación de materiales compuestos y estructuras.
En cuanto a la demanda futura, se prevé una expansión hacia los sistemas de energía eléctrica emergentes y los mercados de reemplazo ya establecidos. Es posible que aumente la necesidad estructural debido a la producción de energía renovable, la carga de los centros de datos, los vehículos eléctricos, las telecomunicaciones y los estándares de resiliencia, sin necesidad de retirar los postes convencionales. El proceso de adquisición también tendrá en cuenta todo el ciclo de vida del producto, incluyendo la logística, los tratamientos, la durabilidad y la calidad de instalación por parte de las compañías eléctricas.
Alcance del informe de mercado de postes de servicios públicos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 61.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 90.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,46% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de postes de servicios públicos
La distribución de electricidad sigue siendo el principal motor de la demanda, ya que los postes son esenciales para las extensas redes aéreas y los programas de reemplazo periódicos. Las aplicaciones de transmisión requieren mayor capacidad de resistencia, mientras que las de distribución se centran en la facilidad de instalación y el bajo costo. La aplicación de telecomunicaciones añade consideraciones de carga debido al uso de fibra óptica y tecnología inalámbrica en torres ya construidas. Proveedores de madera, acerías, productores de hormigón, empresas de materiales compuestos, conservantes, empresas de tratamiento de postes, empresas de ingeniería, compañías de servicios públicos, empresas de telecomunicaciones y distribuidores especializados conforman el ecosistema.
La cadena de suministro varía considerablemente según el material y la ubicación geográfica. La madera cuenta con instalaciones de tratamiento de postes bien establecidas y especificaciones de servicios públicos consolidadas, mientras que el acero y el hormigón dependen más de la energía, la producción de cemento y la logística. Los materiales compuestos se distinguen por su bajo peso, resistencia a la putrefacción, al fuego y a la corrosión. Las estrategias de adquisición hacen cada vez más hincapié en los inventarios regionales, ya que la restauración de emergencia tras tormentas u otras interrupciones puede generar plazos de entrega ajustados y limitar la capacidad disponible de postes terminados, según el informe del mercado de postes de servicios públicos .
El posicionamiento competitivo se basa en la presencia en la planta de fabricación, la experiencia en el tratamiento de materiales, la ingeniería, la cualificación de clientes, la logística y la capacidad para obtener servicios públicos. Stella-Jones cuenta con una amplia presencia en Norteamérica para sus productos de madera, mientras que Koppers Inc. combina la experiencia en el tratamiento de materiales con la producción de postes para servicios públicos. Por otro lado, Bell Lumber and Pole destaca su experiencia regional en la fabricación de postes de madera, mientras que Valmont Industries Inc. incorpora la ingeniería de estructuras metálicas a sus productos para servicios públicos. Skipper Limited produce postes y estructuras de transmisión, además de contar con experiencia en ingeniería y gestión de proyectos.
Las inversiones se centran cada vez más en el desarrollo de capacidades, la expansión de la presencia y la diversificación de la cartera de productos. Hill and Smith Holdings PLC, Pelco Structural, Bridgewell Resources, Omega Factory y Baldwin Pole and Piling Co., Inc. se dedican a productos estructurales especializados o a cadenas de suministro específicas, mientras que Stella-Jones y Koppers Inc. demuestran el poder de la economía de escala y las redes de tratamiento integradas verticalmente. Por lo tanto, la diferenciación estratégica se basa más en la entrega puntual, el cumplimiento normativo, la resiliencia y la proximidad al cliente que en la mera disponibilidad del producto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
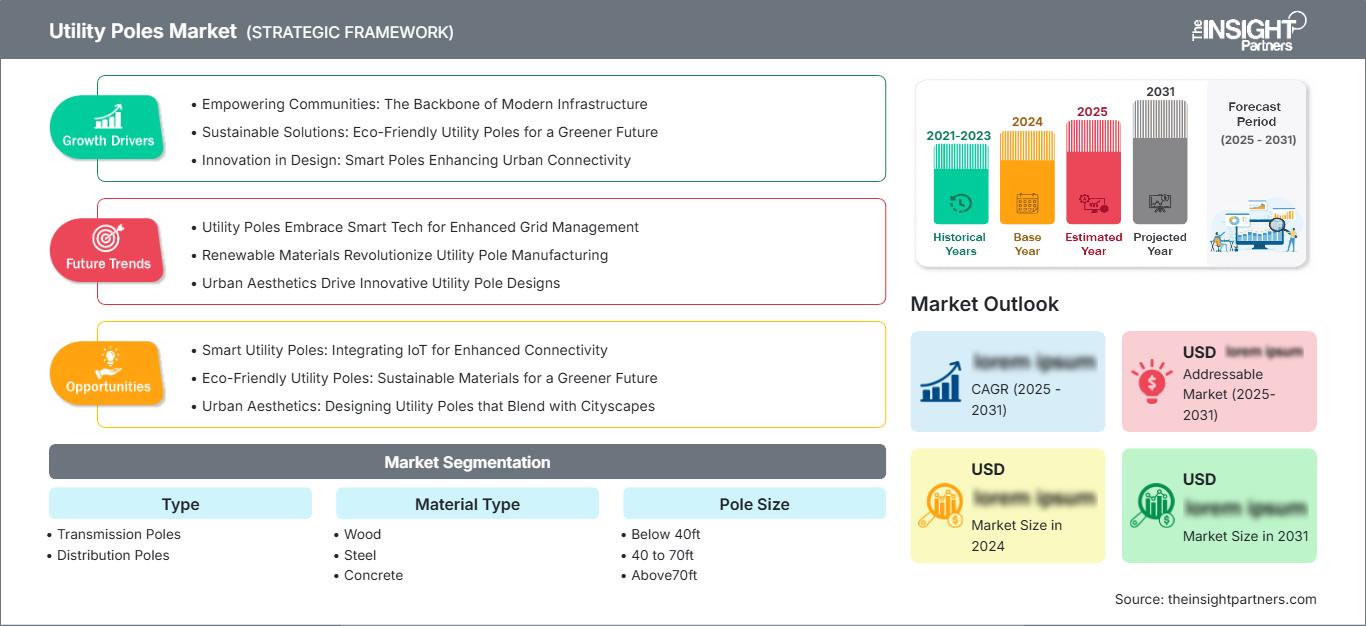
Mercado de postes de servicios públicos: Perspectivas estratégicas
Perspectivas regionales
Mercado de postes de servicios públicos en Norteamérica
Se estima que Norteamérica representará entre el 31 % y el 35 % de los ingresos del mercado de postes de servicios públicos en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % hasta 2034. La región combina una base instalada consolidada con necesidades recurrentes de reemplazo, refuerzo contra tormentas, mitigación de incendios forestales, electrificación e inversión en nuevas líneas de transmisión. Las empresas de servicios públicos han comenzado a considerar la resiliencia junto con el análisis del costo del ciclo de vida, lo que ofrece una oportunidad para el uso de acero, hormigón y materiales compuestos como alternativas a la madera tradicional cuando las condiciones ambientales o las cargas limitan el uso de materiales de madera. La necesidad de postes con múltiples puntos de anclaje también aumenta debido al despliegue de las telecomunicaciones.
América del Norte es un importante centro de demanda regional para el mercado de postes, impulsado por la infraestructura de distribución aérea y la inversión de las empresas de servicios públicos en infraestructura. En Canadá, la renovación de postes antiguos, el desarrollo de la infraestructura eléctrica y las condiciones climáticas adversas contribuyen a la demanda en la región. La disponibilidad de capacidades de fabricación locales es esencial para América del Norte debido a la necesidad de una rápida sustitución tras condiciones climáticas extremas. Por lo tanto, las empresas con capacidad de tratamiento, experiencia en ingeniería, inventario y aprobación de las empresas de servicios públicos pueden conservar a sus clientes independientemente de las fluctuaciones en los precios de los materiales.
Mercado de postes de servicios públicos de EE. UU.
Se estima que Estados Unidos representará entre el 72 % y el 76 % de los ingresos del mercado norteamericano de postes de servicios públicos en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,5 % hasta 2034. La demanda se centra en los sistemas de distribución, las mejoras en la transmisión, las conexiones de telecomunicaciones y la modernización de estructuras obsoletas. Las empresas de servicios públicos están trabajando para reforzar la infraestructura frente a huracanes, incendios forestales, tormentas de hielo y cualquier tipo de fenómeno meteorológico extremo. Algunas de las empresas que operan en las cadenas de suministro para satisfacer estas necesidades son Bell Lumber and Pole, Koppers Inc., Stella-Jones y Valmont Industries, Inc.
Las tendencias en la aplicación de la industria incluyen productos de ingeniería para situaciones donde la carga, el riesgo de incendio, la corrosión o la dificultad de acceso hacen que el uso de productos convencionales sea poco práctico. Además, la madera sigue siendo muy competitiva en aplicaciones de distribución tradicionales debido a la madurez de sus técnicas de procesamiento e instalación. Otros materiales, como el acero y los compuestos, tienen la oportunidad de penetrar en rutas de alto riesgo y proyectos urbanos. La demanda de reemplazo se mantiene estable a pesar de las fluctuaciones en los ciclos de construcción nuevos.
Mercado europeo de postes de servicios públicos
Se estima que Europa representará entre el 21 % y el 25 % de la cuota de mercado de postes de servicios públicos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 % hasta 2034. Alemania es un mercado líder, ya que la integración de energías renovables y el refuerzo de la red eléctrica requieren mejoras sustanciales en la infraestructura. El Reino Unido también es importante, dado que las redes de distribución se están modernizando y los requisitos de resiliencia aumentan, mientras que Francia, Italia y España contribuyen mediante interconexiones de energías renovables, infraestructura urbana y proyectos de sustitución. El acero y el hormigón son especialmente relevantes cuando la durabilidad, la carga y las condiciones ambientales influyen en las especificaciones.
El mercado británico se beneficiará del enfoque constante en la fiabilidad y expansión de la red eléctrica, especialmente en lo que respecta a los nuevos flujos de energía derivados de la generación renovable. En Alemania, la combinación de una alta demanda industrial y una elevada penetración de energías renovables exige sistemas de distribución y transmisión robustos. Francia, Italia y España ofrecen diversas oportunidades relacionadas con la modernización de la red, las telecomunicaciones, el desarrollo urbano y los proyectos de energías renovables. En Europa, las consideraciones medioambientales y de mantenimiento influyen cada vez más en las decisiones de compra. El pronóstico regional es sólido, con Alemania entre los principales mercados nacionales.
Mercado de postes de servicios públicos en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 34 % y el 38 % del mercado de postes de servicios públicos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,6 % hasta 2034, lo que la convierte en una de las regiones de mayor expansión. China es el principal consumidor en la región, seguida de India, Japón, Corea del Sur y Australia. La industrialización, la urbanización, la electrificación rural, las iniciativas de energías renovables y las telecomunicaciones contribuyen a la demanda de postes. Las inversiones gubernamentales en la red eléctrica y los esfuerzos de modernización de la misma seguirán impulsando la compra de postes en mercados importantes.
China se beneficia de las enormes necesidades de infraestructura eléctrica, mientras que India aprovecha el crecimiento de la distribución junto con iniciativas de electrificación rural y urbana. Japón y Corea del Sur se centran en infraestructuras resilientes, mientras que Australia necesita postes que soporten incendios forestales y condiciones climáticas adversas. La capacidad de fabricación y la capacidad de entrega se están convirtiendo en factores diferenciadores clave para los fabricantes regionales.
Mercado de postes de servicios públicos de Oriente Medio y África
Se prevé que el mercado de postes de servicios públicos de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,5 % hasta 2034, impulsado por programas de acceso a la electricidad, expansión urbana, proyectos industriales, despliegue de telecomunicaciones y diversificación de infraestructuras. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda en el Golfo Pérsico gracias al desarrollo a gran escala y la inversión en energía, mientras que Sudáfrica representa un importante mercado subsahariano. El resto de Oriente Medio y África permanece fragmentado, pero ofrece oportunidades donde el acceso a la red eléctrica se está expandiendo.
Arabia Saudita y los Emiratos Árabes Unidos requieren infraestructura confiable para zonas industriales, nuevas comunidades y grandes proyectos de desarrollo. Sudáfrica enfrenta tanto la necesidad de reemplazar materiales como desafíos en cuanto a la confiabilidad de la red, mientras que otros mercados africanos dependen de la electrificación y la expansión de las telecomunicaciones. La selección de materiales varía según el clima, la logística, la disponibilidad y la financiación del proyecto. El hormigón y el acero pueden ser atractivos en entornos exigentes, mientras que la madera tratada sigue siendo relevante donde las cadenas de suministro y las especificaciones establecidas la favorecen.
Análisis de segmentación
Tipo
La selección del tipo de poste está estrechamente relacionada con el voltaje, los requisitos de alcance, la carga y la arquitectura de la red. Las estructuras de transmisión generalmente requieren mayor resistencia y precisión de ingeniería, mientras que los postes de distribución se benefician de prácticas estandarizadas de producción e instalación. Se estima que el segmento de postes de distribución crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,3 % al 4,8 % entre 2026 y 2034, impulsado tanto por la sustitución de postes como por la construcción de nuevas redes, según el pronóstico del mercado de postes de servicios públicos .
- Postes de transmisión: La demanda está vinculada al refuerzo de la red de alta capacidad, la interconexión de energías renovables, los requisitos de grandes tramos y la sustitución de la infraestructura de transmisión obsoleta. Las especificaciones de ingeniería y las cargas estructurales determinan las prioridades de adquisición.
- Postes de distribución: Los postes de distribución representan un mercado de reemplazo recurrente en redes urbanas y rurales. Las empresas de servicios públicos priorizan el costo, la disponibilidad, la calidad del tratamiento, la velocidad de instalación y la compatibilidad con el hardware existente.
Tipo de material
La selección de materiales refleja cada vez más el rendimiento a lo largo de su ciclo de vida, en lugar de basarse únicamente en el coste de adquisición inicial. Se prevé que el segmento de Tipo de Material crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,0 % entre 2026 y 2034, con una demanda consolidada de madera complementada por acero, hormigón y materiales compuestos en entornos exigentes, lo que refleja las principales tendencias del mercado de postes de servicios públicos .
- Madera: La madera sigue siendo importante porque la infraestructura de tratamiento, las especificaciones establecidas, el peso manejable y la rentabilidad competitiva de la instalación favorecen una amplia aceptación por parte de las empresas de servicios públicos en redes consolidadas.
- Acero: Se prefiere el acero cuando la alta resistencia, la geometría uniforme, la exposición al fuego o los requisitos de carga especializados justifican mayores costos de material y fabricación.
- Hormigón: El hormigón es apto para aplicaciones que requieren una durabilidad sustancial y resistencia a la putrefacción, las plagas y determinadas condiciones ambientales, especialmente en mercados con cadenas de suministro de prefabricados ya establecidas.
- Materiales compuestos: Los materiales compuestos están despertando un creciente interés en las especificaciones técnicas debido a que su construcción ligera, su resistencia a la corrosión y su resiliencia pueden reducir las dificultades de manipulación y el mantenimiento durante su ciclo de vida en determinadas aplicaciones.
Tamaño del poste
Las dimensiones de los postes se determinan según el voltaje, la longitud, la disposición de los conductores, la carga de los equipos y los requisitos de espacio libre. Se espera que el segmento de tamaño de postes crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,7 % entre 2026 y 2034, y que las configuraciones de tamaño mediano mantengan una amplia aplicabilidad en las redes de servicios públicos dentro del mercado de postes para servicios públicos .
- Menos de 1,2 metros (4 pies): Esta categoría está destinada a aplicaciones especializadas donde las configuraciones estructurales compactas son adecuadas, y la demanda está determinada por la infraestructura local, el soporte de equipos y las limitaciones de instalación.
- De 4 a 7 pies: Las configuraciones de gama media admiten diversos requisitos de servicios públicos donde la capacidad estructural y las características de instalación manejables deben equilibrarse en las aplicaciones de distribución y relacionadas.
- Por encima de 2,13 m (7 pies): Las configuraciones de mayor tamaño son estratégicamente importantes para aplicaciones que requieren mayor altura libre, mayor capacidad de carga, tramos más largos o infraestructura especializada de transmisión y alta potencia.
Solicitud
La demanda de aplicaciones refleja la expansión y renovación subyacentes de la infraestructura de electricidad y comunicaciones. Se estima que el segmento de aplicaciones crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,9 % entre 2026 y 2034 , siendo la transmisión y distribución de electricidad el principal caso de uso.
- Transmisión y distribución de electricidad: Esta aplicación constituye el mercado principal de la base instalada, respaldado por la expansión de la red, los ciclos de reemplazo, la electrificación, la integración de energías renovables y la inversión en resiliencia.
- Telecomunicaciones: La fibra óptica, los equipos inalámbricos y la densificación de la red generan requisitos estructurales adicionales y alientan a las empresas de servicios públicos y a los operadores de telecomunicaciones a gestionar la capacidad compartida de los postes.
- Alumbrado público: El desarrollo municipal y la modernización del espacio público mantienen la demanda de postes diseñados en función de los equipos de iluminación, la carga eléctrica, la estética y los requisitos de instalación.
- Líneas eléctricas de alta tensión: Las aplicaciones de alta tensión requieren estructuras más robustas y configuraciones de ingeniería capaces de soportar mayores cargas de conductores y equipos.
- Líneas de subtransmisión: Los proyectos de subtransmisión requieren un soporte estructural fiable entre los sistemas de transmisión y distribución, lo que genera una demanda vinculada a la expansión de la red y al refuerzo de la capacidad.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Transmisión y distribución de electricidad |
Alto |
Refuerzo de la rejilla |
Maduro |
|
Telecomunicación |
Medio |
Expansión de fibra |
Escalada |
|
Alumbrado público |
Medio |
Rehabilitación urbana |
Maduro |
|
Líneas eléctricas de alta tensión |
Medio |
Actualizaciones de carga |
Escalada |
|
Líneas de subtransmisión |
Medio |
Refuerzo de red |
Escalada |
Factores que impulsan el crecimiento del mercado de postes de servicios públicos y análisis de su impacto
Refuerzo de la red eléctrica y sustitución de la infraestructura aérea obsoleta.
El envejecimiento de las redes de distribución genera una necesidad constante de reemplazo, ya que los postes deben mantener su integridad estructural al tiempo que soportan conductores, transformadores, equipos de comunicaciones y otros accesorios. Las condiciones climáticas extremas aumentan aún más la importancia de contar con estructuras más robustas y resistentes. Por lo tanto, las empresas de servicios públicos están pasando de un reemplazo reactivo a una gestión planificada de activos, priorizando los corredores según su antigüedad, historial de fallas, exposición ambiental y criticidad. Este enfoque impulsa la demanda de madera tratada, al tiempo que amplía las oportunidades para alternativas de acero, hormigón y materiales compuestos en ubicaciones de mayor riesgo. El impacto va más allá del volumen de unidades, ya que las empresas de servicios públicos pueden especificar diseños mejorados, tratamientos optimizados o clasificaciones estructurales reforzadas durante el reemplazo. Los fabricantes que pueden brindar soporte de ingeniería, certificación consistente, inventario regional y capacidad de respuesta ante emergencias pueden acceder a programas de adquisición de mayor valor y fortalecer las relaciones a largo plazo con las empresas de servicios públicos.
Electrificación y aumento de la carga en la red eléctrica
La electrificación del transporte, los edificios, los procesos industriales y la infraestructura de datos intensivos está aumentando la presión sobre las redes eléctricas. Los centros de generación y carga adicionales requieren refuerzos en los corredores de transmisión, subtransmisión y distribución. Los postes deben adaptarse a las configuraciones de conductores, la incorporación de equipos y el aumento de la carga mecánica, manteniendo al mismo tiempo las distancias de seguridad requeridas. Esta dinámica favorece a los fabricantes capaces de suministrar diferentes materiales y diseños estructurales, en lugar de depender de un único producto estandarizado. El impacto es especialmente relevante en regiones donde la infraestructura aérea sigue siendo la opción más práctica, ya que el soterramiento es técnicamente difícil o económicamente restrictivo. Las empresas de servicios públicos también pueden utilizar proyectos de reemplazo para aumentar la capacidad en lugar de simplemente restaurar las especificaciones existentes. En consecuencia, la electrificación puede elevar tanto los requisitos de calidad de los reemplazos como la demanda de postes nuevos, lo que respalda un suministro constante incluso cuando la actividad de construcción en general es cíclica.
Convergencia de las telecomunicaciones y utilización de infraestructuras compartidas
La expansión de las telecomunicaciones está generando valor adicional en los corredores de servicios públicos existentes al permitir que la fibra óptica, los equipos inalámbricos y la infraestructura de comunicaciones relacionada compartan postes con los activos eléctricos. Esta convergencia aumenta la densidad de conexiones y puede generar requisitos de ingeniería que van más allá de los de la distribución eléctrica convencional. Por consiguiente, los propietarios de postes y las empresas de servicios públicos necesitan una mayor visibilidad de la capacidad estructural, la configuración de las conexiones, el espacio libre y el estado de las inspecciones. El impacto en el mercado es doble: surge una mayor demanda de reemplazo cuando las estructuras existentes no pueden soportar nuevas cargas, mientras que los nuevos postes pueden especificarse con mayor capacidad para acomodar futuras conexiones. Los proveedores con experiencia en ingeniería pueden beneficiarse de esta tendencia, ya que la evaluación estructural y las configuraciones personalizadas adquieren mayor importancia. La oportunidad es más fuerte en las regiones en proceso de urbanización y en los programas de expansión de banda ancha, donde los operadores de red buscan un despliegue rápido sin realizar extensas obras civiles subterráneas.
Tendencias futuras del mercado de postes de servicios públicos
Inspección digitalizada de postes y gestión predictiva de activos
Se prevé que las tecnologías de inspección digital se integren cada vez más en los programas de gestión de postes mediante el reconocimiento de imágenes, bases de datos geoespaciales, drones, plataformas de inspección móviles y análisis predictivos. Estos sistemas pueden ayudar a las empresas de servicios públicos a identificar estructuras inclinadas, deterioro visible, exposición de vegetación y otros indicadores antes de que se produzca una falla. A medida que mejoren los conjuntos de datos, las decisiones de adquisición podrán vincular cada vez más las características individuales de los postes con la prioridad de reemplazo, la vida útil prevista y la criticidad de la red. Los fabricantes podrían responder ofreciendo productos trazables e información digital sobre los activos que simplifique la gestión del ciclo de vida. El efecto a largo plazo será un cambio de la inspección manual periódica a la intervención basada en la condición. Esta tendencia no elimina la demanda física de postes; en cambio, puede hacer que los programas de reemplazo sean más específicos y estén técnicamente justificados, mejorando la visibilidad de los requisitos futuros para las empresas de servicios públicos y los proveedores.
Diversificación de materiales para redes resilientes al clima
Es probable que la diversificación de materiales se acelere a medida que las empresas de servicios públicos comparen su desempeño ante incendios forestales, huracanes, inundaciones, corrosión, insectos y temperaturas extremas. La madera seguirá siendo importante debido a su cadena de suministro consolidada y su precio competitivo, pero las alternativas de ingeniería pueden ganar terreno en lugares donde los riesgos ambientales específicos justifican una mayor inversión inicial. Los postes compuestos son particularmente relevantes donde el bajo peso, la resistencia a la corrosión o el comportamiento ante el fuego pueden mejorar la resiliencia operativa. El acero y el hormigón continuarán utilizándose en aplicaciones donde la capacidad estructural y la durabilidad son requisitos primordiales. Se espera que los equipos de compras evalúen cada vez más el desempeño del ciclo de vida completo en lugar de basarse únicamente en el precio de adquisición. Este cambio debería incentivar a los fabricantes a mejorar las formulaciones de materiales, los tratamientos protectores, la consistencia de la fabricación y los métodos de instalación, al tiempo que amplía el número de aplicaciones en las que los materiales alternativos pueden competir con los diseños convencionales.
Oportunidades de mercado para postes de servicios públicos
Fabricación regional y redes de suministro resilientes
La fabricación regional ofrece una oportunidad concreta, ya que las empresas de servicios públicos valoran cada vez más la fiabilidad en las entregas durante los ciclos de reemplazo habituales y las emergencias de restauración. Los productores pueden fortalecer su posición ubicando las operaciones de tratamiento, fabricación, acabado e inventario más cerca de las principales zonas de servicio. La capacidad local puede reducir la exposición al transporte, acortar los tiempos de reabastecimiento y mejorar la capacidad de respuesta tras tormentas u otras interrupciones de la infraestructura. Las inversiones estratégicas deben priorizar las instalaciones capaces de gestionar múltiples especificaciones en lugar de configuraciones de productos limitadas. Las alianzas con empresas de servicios públicos, contratistas y distribuidores pueden mejorar aún más la visibilidad de la demanda y la planificación del inventario. En mercados maduros, la capacidad regional puede respaldar los programas de reemplazo, mientras que en mercados en desarrollo, puede establecer ecosistemas de fabricación locales en torno a proyectos de electrificación y telecomunicaciones. Las inversiones más rentables combinarán la eficiencia de la producción con la resiliencia logística y la acreditación de las empresas de servicios públicos.
Postes diseñados para aplicaciones de alto riesgo y alta carga.
Los postes de ingeniería especializada ofrecen la oportunidad de abordar aplicaciones donde los productos convencionales presentan limitaciones relacionadas con el fuego, la corrosión, la carga estructural, el terreno difícil o el transporte. Los proveedores pueden centrarse en corredores de alto valor en lugar de competir únicamente en función del precio de los productos básicos. Las soluciones de materiales compuestos, acero y hormigón avanzado pueden diseñarse en función de condiciones de carga específicas, reduciendo el uso innecesario de materiales y mejorando el rendimiento. Los servicios de ingeniería, el modelado estructural y el soporte para la instalación pueden aumentar la diferenciación y crear relaciones más estrechas con las empresas de servicios públicos y los contratistas. Las prioridades de inversión deben incluir diseños estandarizados que puedan adaptarse a las especificaciones regionales, junto con capacidades de ensayo y certificación. A medida que las empresas de servicios públicos buscan mejorar su resiliencia, las adquisiciones pueden favorecer cada vez más las soluciones respaldadas por datos de rendimiento cuantificados y la economía del ciclo de vida. Esto crea una vía para que los fabricantes se expandan más allá de los volúmenes de reemplazo hacia proyectos de infraestructura técnicamente diferenciados.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -