
Marché des poteaux pour réseaux de services publics : taille, part de marché et prévisions 2034
Taille et prévisions du marché des poteaux électriques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (poteaux de transport, poteaux de distribution) ; par matériau (bois, acier, béton, composites) ; par taille (moins de 12 m, de 12 à 21 m, plus de 21 m) ; par application (transport et distribution d’électricité, télécommunications, éclairage public, lignes à haute tension, lignes de sous-transmission, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009083
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
61,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
90,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,46 %
taux de croissance
Marché adressable
692,03 milliards de dollars américains
(2026-2034)
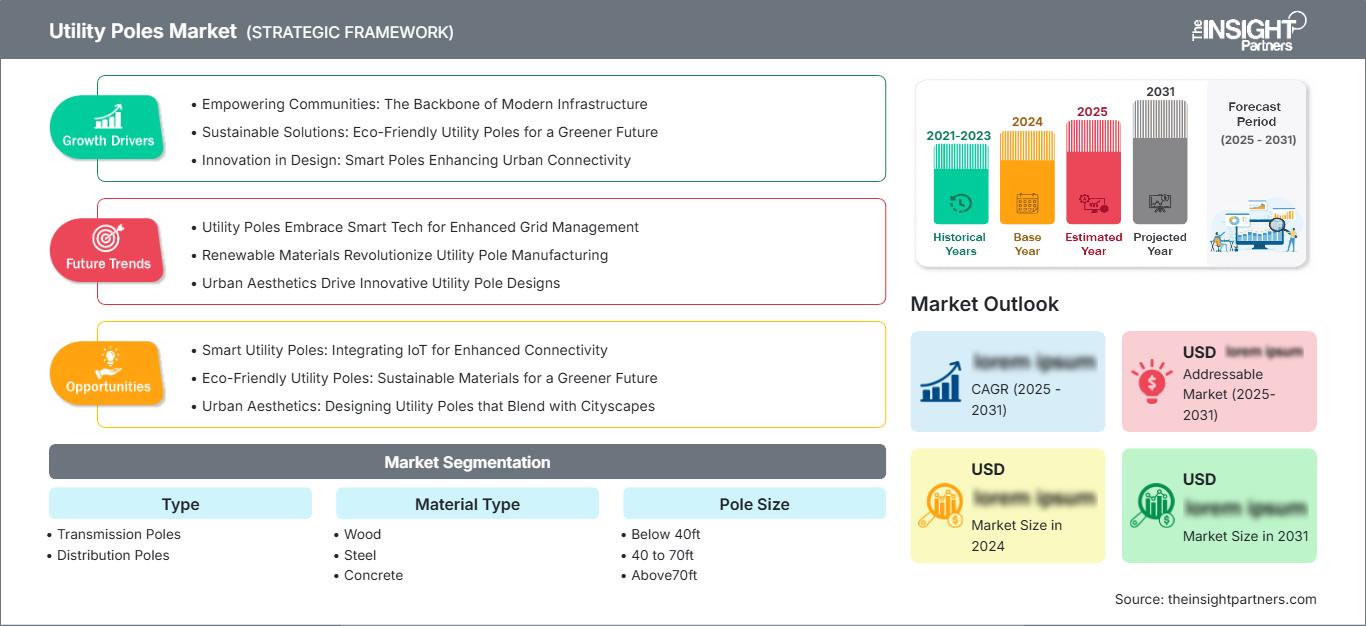
Le marché des poteaux électriques était évalué à 61,43 milliards de dollars américains en 2025 et devrait atteindre 90,99 milliards de dollars américains d'ici 2034, soit un taux de croissance annuel composé (TCAC) de 4,46 % entre 2026 et 2034. Cette expansion est soutenue par le remplacement des infrastructures aériennes vieillissantes, le renforcement du réseau électrique, le déploiement des télécommunications et les investissements dans les réseaux de transport et de distribution. Le choix des matériaux repose de plus en plus sur un équilibre entre le coût d'installation, la durée de vie, la robustesse, les exigences de maintenance et l'impact environnemental.
En Amérique du Nord, la taille du marché des poteaux électriques est soutenue par le renforcement des infrastructures face aux intempéries, les cycles de remplacement, l'électrification et les programmes d'investissement des entreprises de services publics. Un taux de croissance annuel composé (TCAC) estimé entre 3,8 % et 4,4 % jusqu'en 2034 est raisonnable, les entreprises de services publics renforçant leurs réseaux exposés, augmentant leur capacité pour répondre à la demande croissante d'électricité et modernisant les poteaux desservant les infrastructures à large bande et les systèmes d'énergie distribuée. Le bois demeure un matériau important, tandis que les solutions composites, en acier et en béton gagnent du terrain lorsque les exigences en matière de résilience ou de résistance aux charges sont élevées.
Analyse et perspectives du marché des poteaux de service public
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 31 à 35 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 3,8 à 4,4 % entre 2026 et 2034 , grâce au remplacement des réseaux vieillissants, aux programmes de résilience aux tempêtes, à l'électrification et à l'expansion des infrastructures à large bande.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la part nord-américaine en 2025 , progressant à un TCAC de 3,9 à 4,5 % entre 2026 et 2034 à mesure que les services publics augmentent le renforcement du réseau et les investissements en capacité.
- Europe : La part de l'Europe est estimée entre 21 et 25 % en 2025 , avec un TCAC de 3,5 à 4,1 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne bénéficient de la modernisation des réseaux, de l'intégration des énergies renouvelables et du remplacement des infrastructures de distribution vieillissantes.
- Asie-Pacifique : La part de l’Asie-Pacifique devrait se situer entre 34 et 38 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,9 à 5,6 % entre 2026 et 2034. La Chine, l’Inde, le Japon, la Corée du Sud et l’Australie bénéficient de l’urbanisation, de l’électrification, de l’expansion des réseaux de transport et du déploiement des télécommunications.
- Le segment le plus important : le transport et la distribution d'électricité devraient représenter une part de marché de 45 à 49 % en 2025 , avec un TCAC de 4,2 à 4,7 % entre 2026 et 2034 , reflétant ses besoins importants en matière de base installée.
- Segment à forte croissance : Les composites devraient représenter une part de marché de 8 à 12 % en 2025 , avec un TCAC de 7,5 à 9,0 % entre 2026 et 2034 , grâce à leur résilience, leur maniabilité plus légère et leur résistance à la corrosion.
- Principales entreprises analysées en détail : Baldwin Pole and Piling Co., Inc. ; Bell Lumber and Pole ; Bridgewell Resources, LLC ; Hill and Smith Holdings PLC ; Koppers Inc. ; Omega Factory ; Pelco Structural ; Skipper Limited ; Stella-Jones ; Valmont Industries, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des poteaux électriques a évolué, passant d'une infrastructure majoritairement en bois standardisée à une gamme plus diversifiée, adaptée aux besoins spécifiques de chaque application, utilisant un mélange de bois, d'acier, de béton et de matériaux composites. Les entreprises de services publics accordent une attention accrue à la résistance des poteaux, à la répartition des charges, à l'exposition au feu et à la corrosion, au poids, aux traitements nécessaires et à la durée de vie estimée. Par conséquent, la fabrication se perfectionne grâce à des traitements spécifiques, la galvanisation, la création de matériaux composites et des techniques de structuration.
Concernant la demande future, une expansion est à prévoir vers les nouveaux réseaux électriques et les marchés de remplacement établis. La production d'énergie renouvelable, la charge des centres de données, les véhicules électriques, les télécommunications et les normes de résilience, sans pour autant supprimer les poteaux conventionnels, pourraient engendrer une augmentation des besoins en infrastructures. Le processus d'approvisionnement tiendra compte de l'ensemble du cycle de vie du produit, depuis la logistique jusqu'aux traitements, en passant par la durabilité et la qualité de l'installation par les entreprises de services publics.
Portée du rapport sur le marché des poteaux de service public
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 61,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 90,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,46% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des poteaux de service public
La distribution d'électricité demeure le principal moteur de la demande, car les poteaux sont indispensables aux vastes réseaux aériens et aux programmes de remplacement réguliers. Les applications de transport nécessitent une capacité de charge plus élevée, tandis que les applications de distribution privilégient la facilité d'installation et le faible coût. Les télécommunications ajoutent des contraintes de charge dues à l'utilisation de la fibre optique et des technologies sans fil dans les pylônes existants. L'écosystème comprend les fournisseurs de bois, les aciéries, les producteurs de béton, les fabricants de matériaux composites, les entreprises de produits de préservation, les sociétés de traitement des poteaux, les bureaux d'études, les entreprises de services publics, les opérateurs de télécommunications et les distributeurs spécialisés.
La chaîne d'approvisionnement varie considérablement selon les matériaux et les zones géographiques. Le bois bénéficie d'installations de traitement des poteaux bien établies et de spécifications de services publics clairement définies, tandis que l'acier et le béton sont davantage dépendants de l'énergie, de la production de ciment et de la logistique. Les matériaux composites se distinguent par leur légèreté, leur imputrescibilité et leur résistance au feu et à la corrosion. Les stratégies d'approvisionnement privilégient de plus en plus les stocks régionaux, car les interventions d'urgence suite à des tempêtes ou autres perturbations peuvent engendrer des délais de livraison très courts et limiter la capacité de production de poteaux finis, selon le rapport sur le marché des poteaux électriques .
Le positionnement concurrentiel repose sur l'implantation industrielle, l'expertise en traitement du bois, l'ingénierie, la qualification des clients, la logistique et la capacité à obtenir les services publics. Stella-Jones bénéficie d'une large présence en Amérique du Nord pour ses produits en bois, tandis que Koppers Inc. allie expertise en traitement du bois et production de poteaux électriques. Bell Lumber and Pole, quant à elle, met l'accent sur son expertise régionale en fabrication de poteaux en bois, tandis que Valmont Industries Inc. intègre la conception de structures métalliques à ses produits pour les services publics. Skipper Limited produit des poteaux et des structures de transport d'énergie, et offre également une expertise en ingénierie et en gestion de projets.
Les investissements se concentrent de plus en plus sur le renforcement des capacités, l'expansion de la présence et la diversification de la gamme de produits. Hill and Smith Holdings PLC, Pelco Structural, Bridgewell Resources, Omega Factory et Baldwin Pole and Piling Co., Inc. sont toutes spécialisées dans les produits de structure ou les chaînes d'approvisionnement, tandis que Stella-Jones et Koppers Inc. illustrent la puissance des économies d'échelle et des réseaux de traitement verticalement intégrés. La différenciation stratégique repose donc davantage sur la ponctualité des livraisons, la conformité aux normes, la résilience et la proximité client que sur la seule disponibilité des produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des poteaux de service public : Perspectives stratégiques
Perspectives régionales
marché des poteaux électriques en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 31 et 35 % des revenus du marché des poteaux électriques en 2025 et que sa part de marché devrait croître à un TCAC de 3,8 à 4,4 % jusqu'en 2034. La région combine un parc installé important avec des besoins récurrents de remplacement, de renforcement contre les intempéries, de prévention des incendies de forêt, d'électrification et d'investissements dans de nouvelles infrastructures de transport d'électricité. Les entreprises de services publics intègrent désormais la résilience et l'analyse du coût du cycle de vie dans leurs pratiques, ce qui ouvre la voie à l'utilisation de l'acier, du béton et des matériaux composites comme alternatives au bois traditionnel lorsque les conditions environnementales ou les charges limitent l'utilisation de ce dernier. Le déploiement des télécommunications accroît également le besoin de poteaux à fixations multiples.
L'Amérique du Nord représente un important centre de demande pour le marché des poteaux, stimulé par l'infrastructure de distribution aérienne et les investissements des services publics dans cette infrastructure. Au Canada, le remplacement des poteaux vieillissants, le développement de l'infrastructure électrique et les conditions climatiques rigoureuses contribuent à la demande dans la région. La disponibilité de capacités de production locales est essentielle en Amérique du Nord en raison de la nécessité d'un remplacement rapide après des intempéries. Par conséquent, les entreprises possédant des capacités de traitement, une expertise en ingénierie, des stocks et l'agrément des services publics peuvent fidéliser leur clientèle, quelles que soient les fluctuations du prix des matériaux.
Marché américain des poteaux électriques
On estime que les États-Unis représenteront entre 72 et 76 % du chiffre d'affaires du marché nord-américain des poteaux électriques en 2025, avec un taux de croissance annuel composé (TCAC) de 3,9 à 4,5 % jusqu'en 2034. La demande est principalement liée aux réseaux de distribution, à la modernisation des lignes de transport, aux connexions de télécommunications et à la rénovation des infrastructures obsolètes. Les entreprises de services publics s'efforcent de renforcer leurs infrastructures contre les ouragans, les feux de forêt, les tempêtes de verglas et toute autre forme de conditions météorologiques extrêmes. Parmi les entreprises qui interviennent dans les chaînes d'approvisionnement pour répondre à ces besoins, on peut citer Bell Lumber and Pole, Koppers Inc., Stella-Jones et Valmont Industries, Inc.
Les tendances actuelles du secteur incluent le recours à des produits techniques dans des situations où les contraintes de charge, les risques d'incendie, la corrosion ou la difficulté d'accès rendent l'utilisation de produits conventionnels impraticable. Par ailleurs, le bois demeure très compétitif dans les applications de distribution traditionnelles grâce à la maturité de ses techniques de transformation et de pose. D'autres matériaux, comme l'acier et les composites, trouvent leur place sur les axes routiers à haut risque et dans les projets urbains. La demande de remplacement reste stable malgré les fluctuations des cycles de construction neuve.
Marché européen des poteaux électriques
On estime que l'Europe représentera 21 à 25 % du marché des poteaux électriques en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 4,1 % jusqu'en 2034. L'Allemagne est un marché de premier plan car l'intégration des énergies renouvelables et le renforcement du réseau nécessitent d'importantes modernisations. Le Royaume-Uni joue également un rôle important du fait de la modernisation des réseaux de distribution et de l'augmentation des exigences en matière de résilience, tandis que la France, l'Italie et l'Espagne contribuent au marché par le biais des interconnexions pour les énergies renouvelables, des infrastructures urbaines et des projets de remplacement. L'acier et le béton sont particulièrement importants lorsque la durabilité, la charge et les conditions environnementales influencent les spécifications.
Le marché britannique bénéficiera de l'attention soutenue portée à la fiabilité et à l'expansion du réseau électrique, notamment en ce qui concerne les nouveaux flux d'énergie liés à la production d'énergie renouvelable. En Allemagne, la combinaison d'une forte demande industrielle et d'une forte pénétration des énergies renouvelables engendre la nécessité de systèmes de distribution et de transport robustes. La France, l'Italie et l'Espagne offrent diverses opportunités liées à la modernisation des réseaux, aux télécommunications, au développement urbain et aux projets d'énergies renouvelables. En Europe, les considérations environnementales et de maintenance influencent de plus en plus les décisions d'achat. Les prévisions régionales sont solides, l'Allemagne figurant parmi les marchés nationaux les plus performants.
Marché des poteaux électriques de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % du marché des poteaux électriques en 2025 et afficher une croissance annuelle composée (TCAC) de 4,9 à 5,6 % jusqu'en 2034, ce qui en fait l'une des régions à la croissance la plus rapide. La Chine est le principal consommateur de la région, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. L'industrialisation, l'urbanisation, l'électrification rurale, les initiatives en matière d'énergies renouvelables et les télécommunications contribuent à la demande croissante de poteaux. Les investissements publics dans le réseau et les efforts de modernisation de celui-ci continueront de stimuler les achats de poteaux sur les principaux marchés.
La Chine tire profit de ses besoins colossaux en infrastructures énergétiques, tandis que l'Inde mise sur la croissance de son réseau de distribution conjuguée à des initiatives d'électrification rurale et urbaine. Le Japon et la Corée du Sud privilégient les infrastructures résilientes, tandis que l'Australie doit faire face à un besoin croissant de poteaux capables de résister aux feux de brousse et aux aléas climatiques. Les capacités de production et de livraison deviennent des atouts concurrentiels majeurs pour les fabricants régionaux.
Marché des poteaux électriques au Moyen-Orient et en Afrique
Le marché des poteaux électriques au Moyen-Orient et en Afrique devrait croître à un TCAC de 3,8 % à 4,5 % jusqu'en 2034, soutenu par les programmes d'accès à l'électricité, l'expansion urbaine, les projets industriels, le déploiement des télécommunications et la diversification des infrastructures. L'Arabie saoudite et les Émirats arabes unis tirent la demande du Golfe grâce à d'importants développements et investissements énergétiques, tandis que l'Afrique du Sud représente un marché subsaharien majeur. Le reste de la région MENA demeure fragmenté, mais offre des opportunités là où l'accès au réseau électrique se développe.
L’Arabie saoudite et les Émirats arabes unis ont besoin d’infrastructures fiables pour leurs zones industrielles, leurs nouveaux quartiers et leurs grands projets de développement. L’Afrique du Sud doit faire face à des besoins de remplacement et à des défis en matière de fiabilité des réseaux, tandis que d’autres marchés africains dépendent de l’électrification et du développement des télécommunications. Le choix des matériaux varie selon le climat, la logistique, la disponibilité et le financement du projet. Le béton et l’acier peuvent s’avérer intéressants dans des environnements exigeants, tandis que le bois traité reste pertinent là où les chaînes d’approvisionnement et les spécifications établies le permettent.
Analyse de segmentation
Taper
Le choix du type de poteau est étroitement lié à la tension, aux exigences de portée, à la charge et à l'architecture du réseau. Les structures de transport d'énergie nécessitent généralement une plus grande robustesse et une précision d'ingénierie accrue, tandis que les poteaux de distribution bénéficient de pratiques de production et d'installation standardisées. Selon les prévisions du marché des poteaux électriques, le segment des poteaux devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,8 % entre 2026 et 2034, soutenue par le remplacement des poteaux existants et la construction de nouveaux réseaux .
- Pylônes de transport d'électricité : La demande est liée au renforcement des réseaux à haute capacité, à l'interconnexion des énergies renouvelables, aux exigences de grandes portées et au remplacement des infrastructures de transport vieillissantes. Les spécifications techniques et les charges structurelles déterminent les priorités d'approvisionnement.
- Poteaux de distribution : Les poteaux de distribution constituent un marché de remplacement récurrent pour les réseaux urbains et ruraux. Les entreprises de services publics privilégient le coût, la disponibilité, la qualité du traitement, la rapidité d’installation et la compatibilité avec le matériel existant.
Type de matériau
Le choix des matériaux tient de plus en plus compte de la performance sur l'ensemble du cycle de vie plutôt que du seul coût d'acquisition initial. Le segment « Type de matériau » devrait connaître une croissance annuelle composée de 4,5 % à 5,0 % entre 2026 et 2034. La demande établie de bois sera complétée par celle de l'acier, du béton et des composites dans les environnements exigeants, reflétant ainsi les principales tendances du marché des poteaux de service public .
- Bois : Le bois demeure important car l'infrastructure de traitement, les spécifications établies, le poids gérable et les coûts d'installation compétitifs favorisent une large acceptation par les services publics sur les réseaux matures.
- Acier : L’acier est privilégié lorsque sa haute résistance, sa géométrie constante, son exposition au feu ou des exigences de charge spécifiques justifient des coûts de matériau et de fabrication plus élevés.
- Béton : Le béton convient aux applications exigeant une durabilité importante et une résistance à la pourriture, aux parasites et à certaines conditions environnementales, notamment sur les marchés disposant de chaînes d'approvisionnement préfabriquées bien établies.
- Matériaux composites : Les matériaux composites suscitent un intérêt croissant dans les spécifications techniques, car leur construction légère, leur résistance à la corrosion et leur résilience peuvent réduire les difficultés de manutention et la maintenance tout au long du cycle de vie dans certaines applications.
Taille du poteau
Les dimensions des poteaux sont déterminées par la tension, la portée, la disposition des conducteurs, la charge des équipements et les exigences de dégagement. Le segment des poteaux de taille moyenne devrait progresser à un TCAC de 4,2 % à 4,7 % entre 2026 et 2034, les configurations de taille moyenne conservant une large applicabilité sur les réseaux de distribution d'énergie du marché des poteaux électriques .
- Moins de 1,20 m : Cette catégorie s'adresse à des applications spécialisées où des configurations structurelles compactes conviennent, la demande étant dictée par l'infrastructure locale, le support des équipements et les contraintes d'installation.
- 4 à 7 pieds : Les configurations de milieu de gamme répondent à diverses exigences des services publics où la capacité structurelle et les caractéristiques d'installation gérables doivent être équilibrées pour la distribution et les applications connexes.
- Au-dessus de 2,13 m : Les configurations plus grandes sont stratégiquement importantes pour les applications nécessitant un dégagement plus important, une plus grande capacité de charge, des portées plus longues ou des infrastructures de transmission et de production d’énergie lourde spécialisées.
Application
La demande d'applications reflète l'expansion et le renouvellement sous-jacents des infrastructures d'électricité et de communications. Le segment des applications devrait croître à un TCAC de 4,4 % à 4,9 % entre 2026 et 2034 , le transport et la distribution d'électricité demeurant le principal cas d'utilisation.
- Transport et distribution d'électricité : cette application constitue le cœur du marché de la base installée, soutenue par l'expansion du réseau, les cycles de remplacement, l'électrification, l'intégration des énergies renouvelables et les investissements dans la résilience.
- Télécommunications : La fibre optique, les équipements sans fil et la densification du réseau créent des exigences structurelles croissantes et incitent les services publics et les opérateurs de télécommunications à gérer la capacité partagée des poteaux.
- Éclairage public : Le développement municipal et la modernisation des espaces publics alimentent la demande en poteaux conçus en fonction des équipements d’éclairage, de la charge électrique, de l’esthétique et des exigences d’installation.
- Lignes électriques à haute tension : Les applications à haute tension nécessitent des structures plus robustes et des configurations techniques capables de supporter des charges accrues en termes de conducteurs et d’équipements.
- Lignes de sous-transmission : Les projets de sous-transmission nécessitent un support structurel fiable entre les systèmes de transport et de distribution, créant une demande liée à l’expansion du réseau et au renforcement de sa capacité.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Transport et distribution d'électricité |
Haut |
Renforcement de la grille |
Mature |
|
Télécommunication |
Moyen |
Extension de la fibre |
Mise à l'échelle |
|
Éclairage public |
Moyen |
Rénovation urbaine |
Mature |
|
Lignes électriques à haute tension |
Moyen |
Mises à jour de chargement |
Mise à l'échelle |
|
Lignes de sous-transmission |
Moyen |
Renforcement du réseau |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des poteaux de service public
Renforcement du réseau et remplacement des infrastructures aériennes vieillissantes
Le vieillissement des réseaux de distribution engendre un besoin constant de remplacement, car les poteaux doivent conserver leur intégrité structurelle tout en supportant les conducteurs, les transformateurs, les équipements de communication et autres accessoires. Les intempéries accentuent encore la nécessité de structures plus robustes et résilientes. Les entreprises de services publics délaissent donc le remplacement réactif au profit d'une gestion planifiée des actifs, en priorisant les corridors selon leur âge, leurs antécédents de défaillance, leur exposition environnementale et leur criticité. Cette approche soutient la demande en bois traité tout en élargissant les possibilités d'utilisation de l'acier, du béton et des matériaux composites dans les zones à haut risque. L'impact dépasse le simple volume des remplacements, car les entreprises peuvent exiger des conceptions améliorées, un traitement optimisé ou des performances structurelles renforcées. Les fabricants capables d'assurer un soutien technique, une certification uniforme, un stock régional et une capacité d'intervention d'urgence peuvent ainsi accéder à des marchés publics plus importants et consolider leurs relations à long terme avec ces entreprises.
Électrification et augmentation de la charge du réseau électrique
L'électrification des transports, des bâtiments, des procédés industriels et des infrastructures à forte intensité de données accroît la pression sur les réseaux électriques. La multiplication des centrales de production et de consommation exige un renforcement des lignes de transport, de sous-transmission et de distribution. Les poteaux doivent s'adapter aux nouvelles configurations de conducteurs, aux nouveaux équipements et à l'augmentation des charges mécaniques, tout en respectant les distances de sécurité requises. Cette situation favorise les fabricants capables de fournir différents matériaux et conceptions structurelles, plutôt que de s'appuyer sur un produit standardisé. L'impact est particulièrement important dans les régions où les infrastructures aériennes restent la solution privilégiée, l'enfouissement étant techniquement complexe ou économiquement contraignant. Les entreprises de services publics peuvent également recourir à des projets de remplacement pour augmenter la capacité, au lieu de simplement rétablir les spécifications existantes. Par conséquent, l'électrification peut accroître à la fois les exigences de qualité des installations de remplacement et la demande de nouveaux poteaux, assurant ainsi un approvisionnement stable même en période de cyclique pour l'activité de construction en général.
Convergence des télécommunications et utilisation des infrastructures partagées
L'expansion des télécommunications valorise les infrastructures de réseaux existantes en permettant le déploiement de la fibre optique, des équipements sans fil et des infrastructures de communication connexes sur les mêmes poteaux que les réseaux électriques. Cette convergence accroît la densité de raccordement et peut engendrer des exigences d'ingénierie supérieures à celles de la distribution électrique conventionnelle. Les propriétaires de poteaux et les gestionnaires de réseaux ont donc besoin d'une meilleure visibilité sur la capacité structurelle, la configuration des raccordements, les dégagements et l'état d'inspection. L'impact sur le marché est double : une demande de remplacement accrue apparaît lorsque les structures existantes ne peuvent supporter les nouvelles charges, tandis que les nouveaux poteaux peuvent être conçus avec une capacité supérieure pour accueillir les futurs raccordements. Les fournisseurs disposant d'une expertise en ingénierie peuvent tirer profit de cette tendance, car l'évaluation structurelle et les configurations personnalisées prennent une importance accrue. Cette opportunité est particulièrement forte dans les régions en cours d'urbanisation et dans le cadre des programmes d'expansion du haut débit, où les opérateurs de réseau recherchent un déploiement rapide sans entreprendre d'importants travaux de génie civil souterrains.
Tendances futures du marché des poteaux de service public
Inspection numérisée des poteaux et gestion prédictive des actifs
Les technologies d'inspection numérique devraient s'intégrer de plus en plus aux programmes de gestion des poteaux grâce à la reconnaissance d'images, aux bases de données géospatiales, aux drones, aux plateformes d'inspection mobiles et à l'analyse prédictive. Ces systèmes peuvent aider les entreprises de services publics à identifier les structures inclinées, la détérioration visible, l'exposition à la végétation et d'autres indicateurs avant qu'une défaillance ne survienne. À mesure que les ensembles de données s'améliorent, les décisions d'approvisionnement pourront de plus en plus lier les caractéristiques individuelles des poteaux à la priorité de remplacement, à la durée de vie prévue et à la criticité du réseau. Les fabricants pourraient répondre à cette demande en fournissant des produits traçables et des informations numériques sur les actifs, simplifiant ainsi la gestion du cycle de vie. À plus long terme, on observera un passage d'inspections manuelles périodiques à des interventions basées sur l'état des poteaux. Cette tendance ne supprime pas la demande physique de poteaux ; au contraire, elle permet de rendre les programmes de remplacement plus ciblés et techniquement justifiés, améliorant ainsi la visibilité des besoins futurs pour les entreprises de services publics et les fournisseurs.
Diversification des matériaux pour des réseaux résilients au climat
La diversification des matériaux devrait s'accélérer à mesure que les entreprises de services publics comparent leurs performances face aux incendies de forêt, aux ouragans, aux inondations, à la corrosion, aux insectes et aux températures extrêmes. Le bois restera important en raison de sa chaîne d'approvisionnement bien établie et de son coût avantageux, mais les alternatives techniques peuvent gagner des parts de marché dans les zones où des risques environnementaux spécifiques justifient des dépenses initiales plus élevées. Les poteaux composites sont particulièrement pertinents lorsque la légèreté, la résistance à la corrosion ou la résistance au feu peuvent améliorer la résilience opérationnelle. L'acier et le béton continueront d'être utilisés dans les applications où la capacité structurelle et la durabilité sont primordiales. Les équipes d'approvisionnement devraient de plus en plus évaluer la performance globale sur l'ensemble du cycle de vie plutôt que de se fier uniquement au prix d'acquisition. Cette évolution devrait inciter les fabricants à améliorer la formulation des matériaux, les traitements de protection, l'homogénéité de la fabrication et les méthodes d'installation, tout en élargissant le nombre d'applications dans lesquelles les matériaux alternatifs peuvent concurrencer les conceptions conventionnelles.
Opportunités du marché des poteaux de service public
Production régionale et réseaux d'approvisionnement résilients
La production régionale offre une opportunité concrète, car les gestionnaires de réseaux accordent une importance croissante à la fiabilité des approvisionnements lors des cycles de remplacement normaux et des interventions d'urgence. Les producteurs peuvent consolider leur position en implantant leurs opérations de traitement, de fabrication, de finition et de stockage à proximité des principaux réseaux de distribution. Une capacité locale permet de réduire les risques liés au transport, de raccourcir les délais de réapprovisionnement et d'améliorer la réactivité suite à des intempéries ou autres perturbations des infrastructures. Les investissements stratégiques doivent privilégier les installations capables de gérer des spécifications multiples plutôt que des configurations de produits spécifiques. Les partenariats avec les gestionnaires de réseaux, les entreprises de travaux publics et les distributeurs peuvent améliorer la visibilité de la demande et la planification des stocks. Sur les marchés matures, la capacité régionale peut soutenir les programmes de remplacement, tandis que sur les marchés émergents, elle peut créer des écosystèmes de production locaux autour des projets d'électrification et de télécommunications. Les investissements les plus prometteurs associeront efficacité de production, résilience logistique et qualification reconnue par les gestionnaires de réseaux.
Poteaux conçus pour les applications à haut risque et à forte charge
Les poteaux techniques spécialisés offrent la possibilité de répondre aux besoins d'applications où les produits conventionnels présentent des limitations liées au feu, à la corrosion, aux charges structurelles, aux terrains difficiles ou au transport. Les fournisseurs peuvent ainsi cibler les axes stratégiques plutôt que de se livrer à une concurrence uniquement axée sur les prix des produits de base. Les solutions en matériaux composites, en acier et en béton avancé peuvent être conçues en fonction de conditions de charge spécifiques, réduisant ainsi la consommation inutile de matériaux tout en améliorant les performances. Les services d'ingénierie, la modélisation structurelle et l'assistance à l'installation peuvent accroître la différenciation et renforcer les relations avec les entreprises de services publics et les entrepreneurs. Les investissements prioritaires devraient inclure des conceptions standardisées adaptables aux spécifications régionales, ainsi que des capacités d'essais et de certification. Face à la nécessité d'améliorer la résilience des infrastructures, les achats peuvent privilégier de plus en plus les solutions étayées par des données de performance quantifiées et une analyse économique du cycle de vie. Ceci ouvre la voie aux fabricants pour se diversifier au-delà des simples volumes de remplacement et s'orienter vers des projets d'infrastructures techniquement différenciés.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -