
ユーティリティポウル市場:規模・シェア・予測 2034
電柱市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(送電柱、配電柱)、材質別(木材、鋼鉄、コンクリート、複合材)、柱サイズ別(40フィート未満、40~70フィート、70フィート超)、用途別(送配電、通信、街路灯、重電線、送電線、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009083
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
614億3000 万米ドル
基準年値
2034年の予測
909億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.46 %
成長率
対象市場
6,920億3,000 万米ドル
(2026年~2034年)
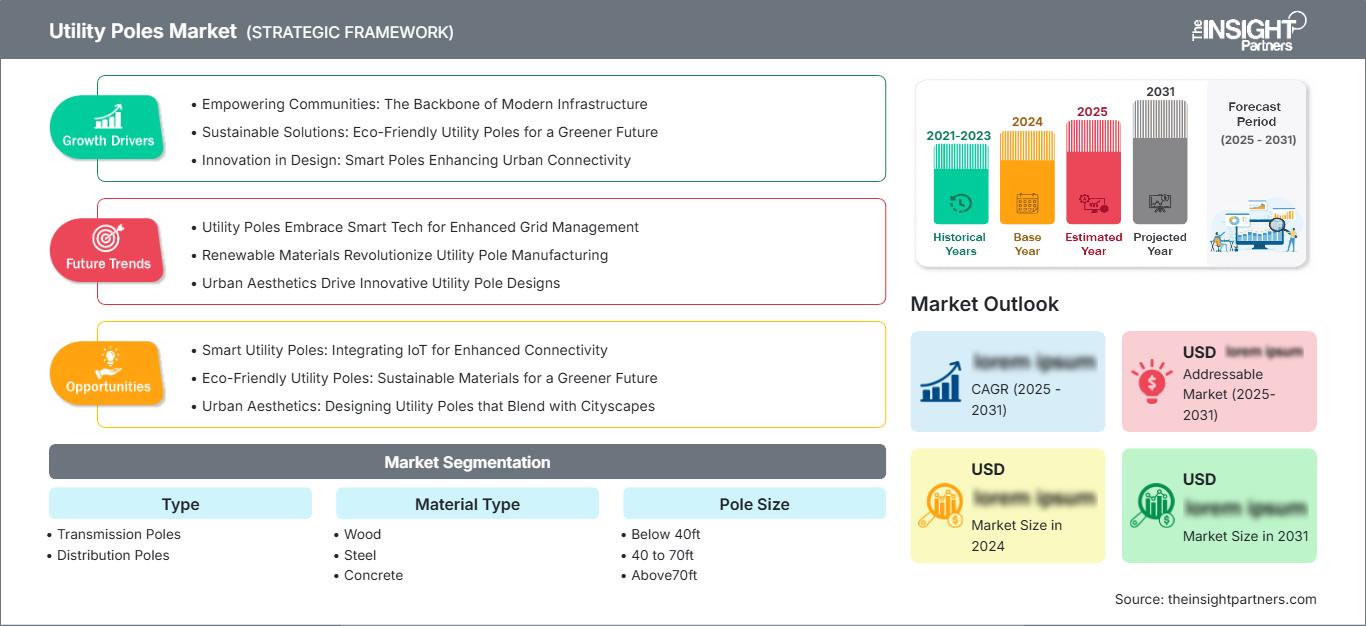
電柱市場は2025年に614億3000万米ドルと評価され、2034年には909億9000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は4.46%となる見込みです。この拡大は、老朽化した架空送電網の交換、送電網の強化、通信網の展開、送配電網への投資によって支えられています。材料選定においては、設置コスト、耐用年数、耐久性、メンテナンス要件、環境負荷のバランスがますます重要視されるようになっています。
北米全域において、電柱市場の規模は、耐嵐性強化、交換サイクル、電化、および電力会社の設備投資プログラムによって支えられています。電力会社が露出したネットワークを強化し、増加する電力負荷に対応するための容量を増強し、ブロードバンドや分散型エネルギー資産を支える電柱をアップグレードするにつれて、2034年までの年平均成長率(CAGR)は3.8~4.4%と予測されており、これは妥当な成長率と言えるでしょう。木材は依然として重要な素材ですが、複合材、鋼鉄、コンクリート製のソリューションは、耐久性や耐荷重要件が高い分野で採用機会が増えています。
電柱市場の評価と洞察
- 北米:北米は、老朽化したネットワークの更新、暴風雨対策プログラム、電化、ブロードバンドインフラの拡張に支えられ、 2025年には31~35%のシェアを占めると推定され、 2026年から2034年にかけて年平均成長率(CAGR)3.8~4.4%で成長すると予測されています。
- 米国:米国は2025年には北米のシェアの72~76%を占めると推定され、電力会社が送電網の強化と設備投資を増やすにつれて、 2026年から2034年にかけて年平均成長率3.9~4.5%で成長すると見込まれています。
- 欧州:欧州のシェアは2025年には21~25%と推定され、2026年から2034年にかけて年平均成長率(CAGR)は3.5~4.1%と見込まれています。ドイツ、英国、フランス、イタリア、スペインは、送電網の近代化、再生可能エネルギーの統合、老朽化した配電設備の更新によって支えられています。
- アジア太平洋地域:アジア太平洋地域は2025年には34~38%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.6%で拡大すると予測されています。中国、インド、日本、韓国、オーストラリアは、都市化、電化、送電網の拡張、通信網の整備といった恩恵を受けています。
- 最大のセグメントである送配電は、 2025年には市場シェアの45~49%を占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)が4.2~4.7%になると予測されており、これはその幅広い設備投資ニーズを反映している。
- 高成長分野:複合材料は、弾力性、取り扱いの容易さ、耐腐食性といった利点により、2025年には市場シェアの8~12%を占め、 2026年から2034年にかけて年平均成長率(CAGR)7.5~9.0%で成長すると予測されています。
- 詳細に分析された主要企業: Baldwin Pole and Piling Co., Inc.、Bell Lumber and Pole、Bridgewell Resources, LLC、Hill and Smith Holdings PLC、Koppers Inc.、Omega Factory、Pelco Structural、Skipper Limited、Stella-Jones、Valmont Industries, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
電柱市場は、主に標準化された木製インフラから、木材、鋼鉄、コンクリート、複合材など、用途に応じた多様な素材の組み合わせへと進化を遂げてきました。電力会社は、電柱の強度、荷重パターン、火災への耐性、腐食、重量、処理の必要性、耐用年数などをより重視するようになっています。そのため、電柱の処理、亜鉛メッキ、複合材料の開発、構造化など、製造工程はより高度化しています。
将来の需要に関しては、新興電力システムや既存の代替市場への拡大が見込まれます。再生可能エネルギー発電、データセンターの負荷、電気自動車、通信、そして従来の電柱を撤去することなく耐障害性基準を満たすための構造的な需要が増加する可能性があります。調達プロセスでは、物流、処理、耐久性、そして電力会社による設置品質など、製品のライフサイクル全体を考慮する必要があります。
電柱市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 614億3000万米ドル |
| 2034年までの市場規模 | 909億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.46% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電柱市場分析
電力配電は、広範囲にわたる架空送電網と定期的な交換プログラムに電柱が不可欠であるため、依然として主要な需要源となっています。送電用途ではより高い強度容量が求められる一方、配電用途では設置の容易さと低コストが重視されます。通信用途では、既に建設済みの鉄塔に光ファイバーや無線技術が使用されるため、負荷に関する考慮事項が加わります。木材供給業者、製鉄所、コンクリート製造業者、複合材料製造業者、防腐剤製造業者、電柱処理業者、エンジニアリング会社、公益事業会社、通信会社、専門販売業者などが、このエコシステムを構成しています。
サプライチェーンは、材料や地域によって大きく異なります。木材は、確立された電柱処理施設と確立された電力仕様を享受していますが、鋼鉄とコンクリートは、エネルギー、セメント生産、物流への依存度が高くなっています。複合材料は、軽量性、非腐食性、耐火性、耐腐食性といった特性によって差別化されています。電力柱市場レポートによると、嵐やその他の混乱後の緊急復旧によりリードタイムが短縮され、完成電柱の供給能力が制限される可能性があるため、調達戦略では地域在庫を重視する傾向が強まっています。
競争における優位性は、製造拠点、処理技術、エンジニアリング、顧客選定、物流、そしてユーティリティ調達能力によって決まります。Stella-Jonesは北米全域に木材製品を展開しており、Koppers Inc.は処理技術と電柱製造を融合させています。一方、Bell Lumber and Poleは地域における木製電柱製造の専門性を強調し、Valmont Industries Inc.はユーティリティ製品にエンジニアリング金属構造の要素を加えています。Skipper Limitedは電柱と送電構造物の製造に加え、エンジニアリングとプロジェクトに関する専門知識も提供しています。
投資は、能力開発、事業規模の拡大、製品ポートフォリオの多様化にますます重点を置くようになっている。ヒル・アンド・スミス・ホールディングス、ペルコ・ストラクチュラル、ブリッジウェル・リソーシズ、オメガ・ファクトリー、ボールドウィン・ポール・アンド・パイリング社はいずれも専門的な構造製品またはサプライチェーンに携わっている一方、ステラ・ジョーンズ・アンド・コッパーズ社は規模の経済と垂直統合された処理ネットワークの力を示している。したがって、戦略的な差別化は、製品の入手可能性だけではなく、タイムリーな納品、コンプライアンス、回復力、顧客との近接性により大きく依存するようになっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電柱市場:戦略的洞察
地域別分析
北米の電柱市場
北米は、2025年には電柱市場の収益の31~35%を占めると推定されており、2034年まで年平均成長率(CAGR)3.8~4.4%で拡大すると予測されています。この地域は、成熟した設置基盤と、定期的な交換ニーズ、暴風雨対策、山火事対策、電化、および新たな送電投資が組み合わさっています。電力会社は現在、ライフサイクルコスト分析とともに耐災害性を検討し始めており、環境条件や荷重によって木材の使用が制限される場合、従来の木材に代わるものとして鋼鉄、コンクリート、複合材を使用する機会が生まれています。また、通信網の展開に伴い、複数の接続部を備えた電柱の必要性も高まっています。
北米は、架空配電インフラと電力会社のインフラ投資によって牽引される、電柱市場における主要な地域需要拠点です。カナダでは、老朽化した設備の交換、電力インフラの整備、そして厳しい気象条件が、この地域の需要を支えています。北米では、悪天候後の迅速な交換が求められるため、現地での製造能力が不可欠です。したがって、処理能力、エンジニアリングの専門知識、在庫、そして電力会社の認可を有する企業は、材料価格の変動に関わらず顧客を維持することができます。
米国電柱市場
米国は、2025年には北米の電柱市場の収益の72~76%を占めると推定されており、2034年までの年平均成長率は3.9~4.5%です。需要は、配電システム、送電網のアップグレード、通信接続、老朽化した構造物の改修に集中しています。電力会社は、ハリケーン、山火事、氷嵐、その他あらゆる異常気象からインフラを強化する取り組みを行っています。こうしたニーズに対応するサプライチェーン内で事業を展開している企業には、Bell Lumber and Pole、Koppers Inc.、Stella-Jones、Valmont Industries, Inc.などがあります。
業界の応用動向としては、荷重、火災の危険性、腐食、またはアクセス困難といった要因により従来製品の使用が困難な状況において、エンジニアリング製品が活用される傾向が見られます。また、木材は加工・設置技術が成熟しているため、従来の流通用途において依然として高い競争力を維持しています。一方、鋼材や複合材などの他の材料は、危険度の高い輸送ルートや都市部のプロジェクトに進出する機会を得ています。新規建設サイクルの変動にもかかわらず、交換需要は安定的に推移しています。
欧州の電柱市場
欧州は2025年には電柱市場の21~25%を占めると推定されており、2034年まで年平均成長率(CAGR)3.5~4.1%で拡大すると予測されている。ドイツは再生可能エネルギーの統合と送電網の強化に伴い大規模なネットワーク改修が必要となるため、主要市場となっている。英国も配電網の近代化とレジリエンス要件の高まりにより重要な市場であり、フランス、イタリア、スペインは再生可能エネルギーの相互接続、都市インフラ、および交換プロジェクトを通じて貢献している。耐久性、荷重、および環境条件が仕様に影響を与える場合、鉄筋コンクリートが特に重要となる。
英国市場は、電力ネットワークの信頼性と拡張、特に再生可能エネルギー発電に伴う新たな電力の流れへの継続的な注力から恩恵を受けるでしょう。ドイツでは、高い産業需要と高い再生可能エネルギー普及率の組み合わせにより、堅牢な配電・送電システムが求められています。フランス、イタリア、スペインは、送電網の近代化、通信、都市開発、再生可能エネルギープロジェクトに関連した多様な機会を提供しています。ヨーロッパでは、環境と保守に関する考慮事項が調達決定においてますます重要になっています。地域予測は堅調で、ドイツは主要市場の一つです。
アジア太平洋地域の電柱市場
アジア太平洋地域は、2025年には電柱市場の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)4.9~5.6%で成長すると予測され、最も急速に拡大する地域の1つとなっています。この地域では中国が最大の消費国であり、次いでインド、日本、韓国、オーストラリアが続きます。工業化、都市化、農村電化、再生可能エネルギーへの取り組み、通信などが電柱需要の増加に貢献しています。政府による送電網への投資や送電網の近代化努力は、主要市場における電柱購入を今後も促進していくでしょう。
中国は巨大な電力インフラ需要から利益を得ており、インドは配電網の拡大と農村部および都市部の電化事業を組み合わせている。日本と韓国は強靭なインフラに重点を置いており、オーストラリアでは山火事や気象条件を考慮した電柱へのニーズが高まっている。製造能力と配送能力は、地域メーカーにとって重要な差別化要因になりつつある。
中東・アフリカの電柱市場
中東・アフリカ地域の電柱市場は、電力アクセスプログラム、都市開発、産業プロジェクト、通信網の整備、インフラの多様化に支えられ、2034年まで年平均成長率(CAGR)3.8~4.5%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、大規模な開発とエネルギー投資を通じて湾岸地域の需要を牽引しており、南アフリカはサハラ以南のアフリカにおける重要な市場となっています。中東・アフリカ地域のその他の地域は依然として細分化されていますが、送電網へのアクセスが拡大している地域ではビジネスチャンスが広がっています。
サウジアラビアとアラブ首長国連邦は、工業地帯、新興コミュニティ、大規模開発プロジェクトのために信頼性の高いインフラを必要としている。南アフリカは、インフラの更新とネットワークの信頼性という両方の課題に直面しており、他のアフリカ諸国は電化と通信網の拡大に依存している。材料の選択は、気候、物流、入手可能性、プロジェクト資金によって異なる。厳しい環境ではコンクリートと鉄鋼が魅力的であり、サプライチェーンや確立された仕様が有利な場合は、防腐処理木材が依然として有効である。
セグメンテーション分析
タイプ
電柱の種類の選定は、電圧、スパン要件、負荷、ネットワークアーキテクチャと密接に関係しています。送電構造物は一般的に高い強度とエンジニアリング精度が求められる一方、配電柱は標準化された製造および設置方法の恩恵を受けます。ユーティリティポール市場予測によると、電柱の種類別セグメントは、交換と新規ネットワーク構築の両方に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.8%で拡大すると予測されています。
- 送電柱:需要は、大容量送電網の強化、再生可能エネルギーの相互接続、長スパン要件、老朽化した送電インフラの更新に関連しています。調達の優先順位は、エンジニアリング仕様と構造荷重によって決定されます。
- 配電柱:配電柱は、都市部と農村部を問わず、繰り返し交換が必要となる市場です。電力会社は、コスト、入手可能性、処理品質、設置速度、既存機器との互換性を重視します。
材質の種類
材料の選択は、初期取得コストだけでなく、ライフサイクル性能をますます反映するようになっています。材料タイプセグメントは、2026年から2034年にかけて年平均成長率4.5~5.0%で成長すると予測されており、確立された木材需要に加え、厳しい環境下では鋼鉄、コンクリート、複合材の需要も増加しており、主要な電柱市場のトレンドを反映しています。
- 木材:木材は、処理インフラ、確立された仕様、扱いやすい重量、競争力のある設置経済性といった点で、成熟したネットワーク全体で幅広い電力会社による採用を支えているため、依然として重要である。
- 鋼材:高強度、均一な形状、耐火性、または特殊な荷重要件など、より高い材料費と製造コストが正当化される場合には、鋼材が好まれる。
- コンクリート:コンクリートは、特にプレキャスト製品のサプライチェーンが確立されている市場において、高い耐久性と腐食、害虫、特定の環境条件に対する耐性が求められる用途を支えています。
- 複合材料:複合材料は、軽量構造、耐腐食性、および弾力性により、特定の用途において取り扱い上の課題やライフサイクルメンテナンスを軽減できるため、仕様上の関心が高まっています。
ポールサイズ
電柱の寸法は、電圧、スパン、導体配置、機器負荷、およびクリアランス要件によって決定されます。電柱サイズセグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%で成長すると予想されており、中型構成は電力ネットワーク全体で電力柱市場において幅広い適用性を維持すると見込まれています。
- 高さ4フィート未満:このカテゴリーは、コンパクトな構造構成が適している特殊な用途向けで、需要は地域のインフラ、機器のサポート、設置上の制約によって形成されます。
- 4~7フィート:中型構成は、配電および関連アプリケーション全体で構造的な耐荷重性と管理しやすい設置特性のバランスを取る必要がある、多様な公益事業の要件をサポートします。
- 7フィート以上:より大きな構成は、より高いクリアランス、より大きな積載能力、より長いスパン、または特殊な送電および重電力インフラを必要とする用途において戦略的に重要です。
応用
アプリケーション需要は、電力および通信インフラの拡張と更新という根本的な要因を反映しています。アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.9%で成長すると予測されており、電力の送配電が引き続き主要な用途となります。
- 電力送配電:この用途は、送電網の拡張、設備更新サイクル、電化、再生可能エネルギーの統合、およびレジリエンス投資によって支えられた、中核となる設備市場を形成します。
- 電気通信:光ファイバー、無線機器、ネットワークの高密度化により、構造上の要件が段階的に増加し、電力会社や通信事業者は共有電柱容量の管理を迫られる。
- 街路照明:都市開発と公共空間の近代化に伴い、照明設備、電気負荷、美観、設置要件などを考慮して設計された街路灯柱への需要が高まっている。
- 大容量送電線:大容量送電用途では、導体や機器の負荷増加に対応できる、より強固な構造と設計が必要となります。
- 送電線路:送電線路プロジェクトでは、送電システムと配電システム間の信頼性の高い構造的サポートが必要となり、ネットワークの拡張と容量強化に関連した需要が生じます。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
電力の送配電 |
高い |
グリッド補強 |
成熟した |
|
電気通信 |
中くらい |
ファイバー拡張 |
スケーリング |
|
街路灯 |
中くらい |
都市再生 |
成熟した |
|
太い送電線 |
中くらい |
アップグレードをロードする |
スケーリング |
|
サブ送電線 |
中くらい |
ネットワーク強化 |
スケーリング |
電柱市場の成長要因と影響分析
送電網の強化と老朽化した架空送電網の交換
老朽化した配電網は、電柱が導体、変圧器、通信機器、その他の付属機器を支えながら構造的完全性を維持する必要があるため、継続的な交換ニーズを生み出します。悪天候は、より強靭で耐候性の高い構造物の価値をさらに高めます。そのため、電力会社は事後的な交換から計画的な資産管理へと移行し、送電線路の老朽度、故障履歴、環境暴露、重要度に応じて優先順位を付けています。このアプローチは、防腐処理木材の需要を支えるとともに、リスクの高い場所では鋼鉄、コンクリート、複合材などの代替品の機会を拡大します。その影響は単価にとどまらず、電力会社は交換時に設計の改良、処理方法の改善、構造定格の強化などを指定する可能性があります。エンジニアリングサポート、一貫した認証、地域在庫、緊急対応能力を提供できるメーカーは、より価値の高い調達プログラムを獲得し、電力会社との長期的な関係を強化することができます。
電化と電力ネットワーク負荷の増加
輸送、建物、産業プロセス、データ集約型インフラの電化は、電力ネットワークへの圧力を高めています。発電設備や負荷センターの増設に伴い、送電、配電、および分岐送電線路全体にわたる補強が必要となります。電柱は、導体構成、機器の追加、および機械的負荷の増加に対応しつつ、必要なクリアランスを維持しなければなりません。このような状況は、単一の標準化された製品に依存するのではなく、多様な材料と構造設計を提供できるメーカーに有利に働きます。この影響は、地中化が技術的に困難または経済的に制約があるため、架空送電線が依然として現実的な選択肢となっている地域で特に顕著です。電力会社は、既存の仕様を単に復元するのではなく、交換プロジェクトを利用して容量を増強することもあります。結果として、電化は交換品質要件と新規電柱需要の両方を高め、建設活動が周期的に変動する場合でも、安定した調達を支える可能性があります。
電気通信の融合と共有インフラの活用
通信網の拡大により、光ファイバー、無線機器、および関連する通信インフラが電力設備と同じ電柱を共有できるようになり、既存の公益事業用回廊から新たな価値が生まれています。この融合により、接続密度が増加し、従来の配電設備を超えるエンジニアリング要件が生じる可能性があります。そのため、電柱所有者と電力会社は、構造耐力、接続構成、クリアランス、および検査状況について、より詳細な情報を把握する必要があります。市場への影響は二重です。既存の構造物が新たな負荷に耐えられない場合、交換需要が増加する一方、将来の接続に対応できるよう、新しい電柱はより大きな耐力を持つように設計される可能性があります。構造評価とカスタマイズされた構成の重要性が高まるため、エンジニアリングの専門知識を持つサプライヤーはこの傾向から恩恵を受けることができます。この機会は、ネットワーク事業者が大規模な地下土木工事を行わずに迅速な展開を求めている都市化地域やブロードバンド拡張プログラムにおいて最も顕著です。
電柱市場の将来動向
デジタル化された電柱点検と予測資産管理
画像認識、地理空間データベース、ドローン、モバイル検査プラットフォーム、予測分析などを通じて、デジタル検査技術は電柱管理プログラムにますます統合されていくと予想されます。これらのシステムは、電力会社が故障が発生する前に、傾いた構造物、目に見える劣化、植生の露出、その他の兆候を特定するのに役立ちます。データセットが改善されるにつれて、調達決定は個々の電柱の特性と交換の優先順位、予想される耐用年数、ネットワークの重要度をより密接に関連付けるようになるでしょう。メーカーは、ライフサイクル管理を簡素化する追跡可能な製品とデジタル資産情報を提供することで対応できます。長期的な影響としては、定期的な手動検査から状態ベースの介入への移行が挙げられます。この傾向は物理的な電柱の需要をなくすものではありませんが、交換プログラムをより的を絞った、技術的に正当化されたものにし、電力会社とサプライヤーの将来の要件の可視性を向上させることができます。
気候変動に強いネットワークのための材料の多様化
電力会社が山火事、ハリケーン、洪水、腐食、害虫、極端な気温といった状況下での性能を比較検討するにつれ、材料の多様化は加速する可能性が高い。木材は確立されたサプライチェーンとコスト面での優位性から引き続き重要となるが、特定の環境リスクによって初期投資額の増加が正当化される地域では、エンジニアリングされた代替材料がシェアを拡大する可能性がある。複合材製の電柱は、軽量性、耐腐食性、耐火性能によって運用上の回復力を向上させることができる場合に特に有効である。鋼鉄とコンクリートは、構造的な耐力と耐久性が最重要要件となる用途で引き続き使用される。調達チームは、取得価格だけに頼るのではなく、ライフサイクル全体の性能を評価するようになることが予想される。この変化は、メーカーが材料配合、保護処理、製造の一貫性、設置方法を改善するとともに、代替材料が従来の設計と競合できる用途を拡大することを促すはずである。
電柱市場の機会
地域的な製造業と強靭なサプライネットワーク
地域生産は、電力会社が通常の交換サイクルや緊急復旧時における信頼性の高い供給をますます重視するようになっているため、実行可能な機会を提供します。生産者は、処理、加工、仕上げ、在庫管理業務を主要な電力会社の管轄区域に近い場所に設置することで、自社の立場を強化できます。地域生産能力は、輸送リスクを軽減し、補充時間を短縮し、嵐やその他のインフラ障害後の対応力を向上させることができます。戦略的な投資においては、狭い製品構成ではなく、複数の仕様に対応できる施設を優先すべきです。電力会社、請負業者、販売業者とのパートナーシップは、需要の可視性と在庫計画をさらに改善します。成熟市場では、地域生産能力は交換プログラムをサポートでき、発展途上市場では、電化および通信プロジェクトを中心とした地域生産エコシステムを構築できます。最も有望な投資案件は、生産効率と物流の回復力、そして確立された電力会社の認定を組み合わせたものになるでしょう。
高リスク・高負荷用途向けに設計された電柱
特殊設計の電柱は、従来製品が火災、腐食、構造荷重、困難な地形、輸送などの制約を受ける用途に対応する機会を提供します。サプライヤーは、商品価格のみで競争するのではなく、高付加価値の回廊をターゲットにすることができます。複合材、鋼材、および先進コンクリート製のソリューションは、特定の荷重条件に合わせて設計できるため、不必要な材料の使用を削減しながら性能を向上させることができます。エンジニアリングサービス、構造モデリング、および設置サポートにより、差別化が図られ、電力会社や請負業者とのより緊密な関係が構築されます。投資の優先事項には、地域の仕様に合わせて調整可能な標準化された設計と、試験および認証機能が含まれるべきです。電力会社が耐障害性の向上に取り組むにつれて、調達では定量化された性能データとライフサイクル経済性によって裏付けられたソリューションがますます重視されるようになります。これにより、メーカーは交換量を超えて、技術的に差別化されたインフラプロジェクトへと事業を拡大する道が開かれます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -