
Mercato del postes per servizi publici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei pali per servizi pubblici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (pali di trasmissione, pali di distribuzione); tipo di materiale (legno, acciaio, cemento, compositi); altezza del palo (inferiore a 40 piedi, da 40 a 70 piedi, superiore a 70 piedi); applicazione (trasmissione e distribuzione di energia elettrica, telecomunicazioni, illuminazione stradale, linee elettriche ad alta tensione, linee di trasmissione secondarie, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009083
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
61,43 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
90,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,46 %
Tasso di crescita
Mercato di riferimento
692,03 miliardi di dollari USA
(2026-2034)
Il mercato dei pali per linee elettriche aveva un valore di 61,43 miliardi di dollari nel 2025 e si prevede che raggiungerà i 90,99 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,46% dal 2026 al 2034. L'espansione è supportata dalla sostituzione delle infrastrutture aeree obsolete, dal potenziamento della rete elettrica, dallo sviluppo delle telecomunicazioni e dagli investimenti nelle reti di trasmissione e distribuzione. La scelta dei materiali tiene sempre più conto del costo di installazione, della durata, della resilienza, dei requisiti di manutenzione e dell'impatto ambientale.
In tutto il Nord America, le dimensioni del mercato dei pali per le linee elettriche sono sostenute da interventi di rafforzamento strutturale, cicli di sostituzione, elettrificazione e programmi di investimento delle aziende di servizi pubblici. Si stima un tasso di crescita annuo composto (CAGR) del 3,8-4,4% fino al 2034, in quanto le aziende di servizi pubblici rafforzano le reti esposte, aumentano la capacità per far fronte ai crescenti carichi elettrici e ammodernano i pali che servono le infrastrutture a banda larga e le fonti di energia distribuita. Il legno rimane un materiale importante, mentre le soluzioni in composito, acciaio e cemento acquisiscono maggiore rilevanza laddove i requisiti di resilienza o di carico sono elevati.
Analisi e approfondimenti sul mercato dei pali per linee elettriche
- Nord America: si stima che il Nord America rappresenterà una quota del 31-35% nel 2025 , con una crescita annua composta (CAGR) del 3,8-4,4% tra il 2026 e il 2034 , grazie alla sostituzione delle reti obsolete, ai programmi di resilienza alle tempeste, all'elettrificazione e all'espansione delle infrastrutture a banda larga.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-76% della quota nordamericana nel 2025 , con una crescita annua composta (CAGR) del 3,9-4,5% tra il 2026 e il 2034 , grazie all'aumento degli investimenti delle aziende di servizi pubblici nel rafforzamento della rete e nella capacità produttiva.
- Europa: si stima che l'Europa raggiungerà una quota del 21-25% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 3,5-4,1% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna beneficeranno della modernizzazione della rete, dell'integrazione delle energie rinnovabili e della sostituzione delle infrastrutture di distribuzione obsolete.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 34-38% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 4,9-5,6% tra il 2026 e il 2034. Cina, India, Giappone, Corea del Sud e Australia trarranno vantaggio dall'urbanizzazione, dall'elettrificazione, dall'espansione delle reti di trasmissione e dallo sviluppo delle telecomunicazioni.
- Il segmento più ampio, quello della trasmissione e distribuzione di energia elettrica, dovrebbe detenere una quota di mercato stimata tra il 45% e il 49% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 4,2-4,7% tra il 2026 e il 2034 , a testimonianza dell'ampia base installata necessaria.
- Segmento ad alta crescita: si stima che i materiali compositi raggiungeranno una quota di mercato dell'8-12% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 7,5-9,0% tra il 2026 e il 2034 , grazie alla resilienza, alla leggerezza e alla resistenza alla corrosione.
- Aziende chiave analizzate nel dettaglio: Baldwin Pole and Piling Co., Inc.; Bell Lumber and Pole; Bridgewell Resources, LLC; Hill and Smith Holdings PLC; Koppers Inc.; Omega Factory; Pelco Structural; Skipper Limited; Stella-Jones; Valmont Industries, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei pali per le linee elettriche si è evoluto da un'infrastruttura prevalentemente standardizzata in legno verso un mix più specifico di legno, acciaio, cemento e materiali compositi, a seconda dell'applicazione. Le aziende di servizi pubblici prestano sempre maggiore attenzione alla resistenza dei pali, al modello di carico, all'esposizione al fuoco, alla corrosione, al peso, alle esigenze di trattamento e alla durata stimata. Di conseguenza, la produzione sta diventando più sofisticata grazie a trattamenti specifici, zincatura, creazione di materiali compositi e strutture particolari.
In termini di domanda futura, si prevede un'espansione nei sistemi di alimentazione elettrica emergenti e nei mercati di sostituzione consolidati. Potrebbe verificarsi un aumento del fabbisogno strutturale dovuto alla produzione di energia rinnovabile, al carico dei data center, ai veicoli elettrici, alle telecomunicazioni e agli standard di resilienza, senza la necessità di rimuovere i pali convenzionali. Il processo di approvvigionamento terrà conto anche dell'intero ciclo di vita del prodotto, considerando logistica, trattamenti, durabilità e qualità di installazione da parte delle aziende di servizi pubblici.
Ambito del rapporto sul mercato dei pali per servizi pubblici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 61,43 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 90,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei pali per linee elettriche
La distribuzione dell'energia elettrica rimane il principale motore della domanda, poiché i pali sono essenziali per le estese reti aeree e i periodici programmi di sostituzione. Le applicazioni di trasmissione richiedono una maggiore capacità di carico, mentre le applicazioni di distribuzione si concentrano sulla facilità di installazione e sui costi contenuti. Il settore delle telecomunicazioni introduce ulteriori considerazioni in termini di carico, dovute all'utilizzo di fibra ottica e tecnologia wireless nelle torri già esistenti. Fornitori di legname, acciaierie, produttori di calcestruzzo, aziende di materiali compositi, aziende di conservanti, aziende di trattamento dei pali, società di ingegneria, aziende di servizi pubblici, società di telecomunicazioni e distributori specializzati costituiscono l'ecosistema.
La catena di approvvigionamento varia notevolmente a seconda dei materiali e dell'area geografica. Il legno beneficia di impianti di trattamento dei pali ben consolidati e di specifiche di servizio ben definite, mentre l'acciaio e il cemento dipendono maggiormente dall'energia, dalla produzione di cemento e dalla logistica. I materiali compositi si distinguono per il peso ridotto, la resistenza alla putrefazione, al fuoco e alla corrosione. Le strategie di approvvigionamento pongono sempre più l'accento sulle scorte regionali, poiché il ripristino d'emergenza a seguito di tempeste o altri eventi imprevisti può comportare tempi di consegna ristretti e limitare la capacità produttiva di pali finiti, secondo il rapporto Utility Poles Market .
Il posizionamento competitivo deriva dalla presenza produttiva, dall'esperienza nel trattamento, dall'ingegneria, dalla qualificazione dei clienti, dalla logistica e dalla capacità di approvvigionamento di servizi di pubblica utilità. Stella-Jones vanta una presenza capillare in Nord America per i suoi prodotti in legno, mentre Koppers Inc. unisce l'esperienza nel trattamento alla produzione di pali per linee elettriche. Bell Lumber and Pole, d'altro canto, si distingue per la sua competenza regionale nella produzione di pali in legno, mentre Valmont Industries Inc. aggiunge un aspetto ingegneristico relativo alle strutture metalliche ai prodotti per le linee elettriche. Skipper Limited produce pali e strutture di trasmissione, offrendo al contempo competenze ingegneristiche e di progettazione.
Gli investimenti si concentrano sempre più sullo sviluppo delle capacità, sull'espansione della presenza sul territorio e sulla diversificazione del portafoglio prodotti. Hill and Smith Holdings PLC, Pelco Structural, Bridgewell Resources, Omega Factory e Baldwin Pole and Piling Co., Inc. sono tutte attive nella produzione di prodotti strutturali specializzati o in catene di fornitura specifiche, mentre Stella-Jones e Koppers Inc. dimostrano la forza delle economie di scala e delle reti di trattamento integrate verticalmente. La differenziazione strategica si basa quindi maggiormente sulla puntualità delle consegne, sulla conformità alle normative, sulla resilienza e sulla vicinanza al cliente, piuttosto che sulla sola disponibilità del prodotto.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei pali per linee elettriche: approfondimenti strategici
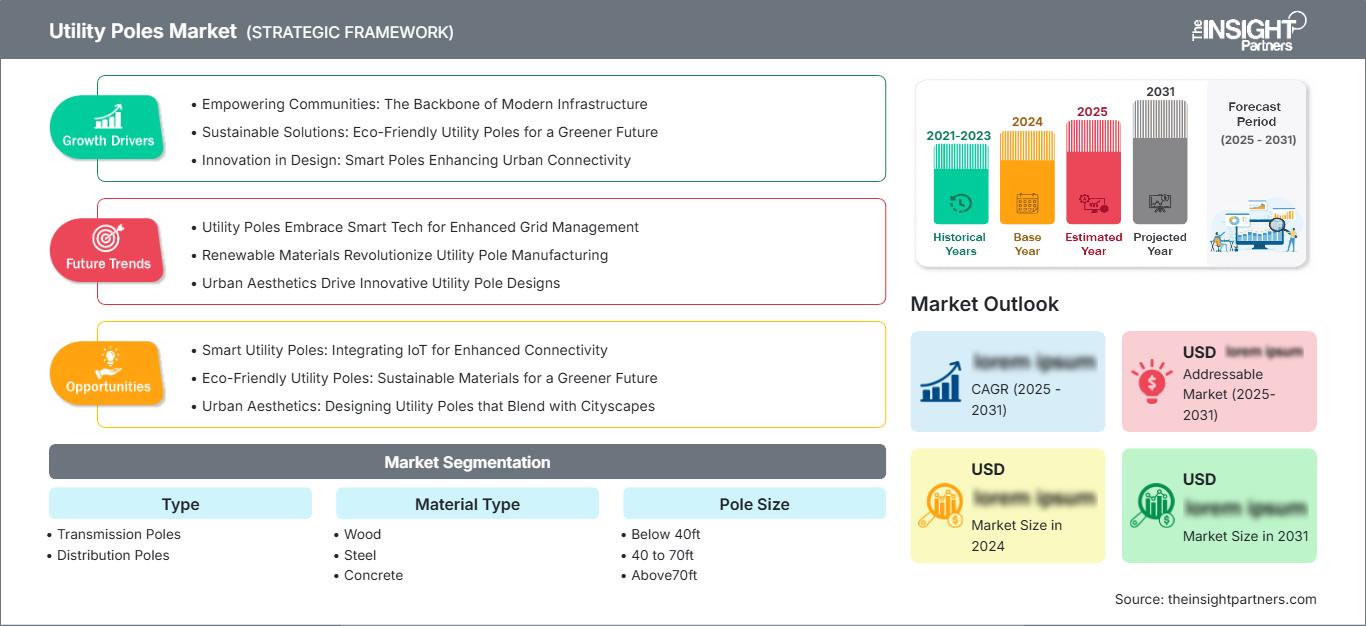
Approfondimenti regionali
mercato dei pali per linee elettriche in Nord America
Si stima che il Nord America deterrà una quota del 31-35% del fatturato del mercato dei pali per linee elettriche nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,4% fino al 2034. La regione combina una base installata consolidata con esigenze ricorrenti di sostituzione, misure di protezione contro le tempeste, prevenzione degli incendi boschivi, elettrificazione e nuovi investimenti nelle reti di trasmissione. Le aziende di servizi pubblici hanno iniziato a considerare la resilienza insieme all'analisi dei costi del ciclo di vita, il che offre l'opportunità di utilizzare acciaio, cemento e materiali compositi come alternative al legno tradizionale laddove le condizioni ambientali o i carichi limitano l'uso di materiali lignei. La necessità di pali con attacchi multipli è inoltre in aumento a causa della diffusione delle telecomunicazioni.
Il Nord America rappresenta un importante centro di domanda regionale per il mercato dei pali, trainato dalle infrastrutture di distribuzione aerea e dagli investimenti delle aziende di servizi pubblici in tali infrastrutture. In Canada, la sostituzione dei pali obsoleti, lo sviluppo delle infrastrutture elettriche e le condizioni meteorologiche avverse contribuiscono alla domanda nella regione. La disponibilità di capacità produttive locali è essenziale per il Nord America, data la necessità di una rapida sostituzione dopo eventi meteorologici estremi. Pertanto, le aziende dotate di capacità di trattamento, competenze ingegneristiche, scorte e approvazione da parte delle aziende di servizi pubblici possono fidelizzare i propri clienti indipendentemente dalle variazioni di prezzo dei materiali.
Pali di servizio pubblico statunitensi Mercato
Si stima che gli Stati Uniti rappresenteranno il 72-76% del fatturato del mercato nordamericano dei pali per linee elettriche nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,9-4,5% fino al 2034. La domanda si concentra sui sistemi di distribuzione, sugli aggiornamenti delle linee di trasmissione, sui collegamenti di telecomunicazione e sull'ammodernamento delle strutture obsolete. Le aziende di servizi pubblici si stanno impegnando per rafforzare le infrastrutture contro uragani, incendi boschivi, tempeste di ghiaccio e qualsiasi altra condizione meteorologica estrema. Tra le aziende che operano all'interno delle catene di fornitura per rispondere a queste esigenze figurano Bell Lumber and Pole, Koppers Inc., Stella-Jones e Valmont Industries, Inc.
Le tendenze applicative del settore includono prodotti ingegnerizzati per situazioni in cui il carico, il rischio di incendio, la corrosione o la difficoltà di accesso rendono impraticabile l'uso di prodotti convenzionali. Inoltre, il legno rimane molto competitivo nelle applicazioni di distribuzione tradizionali grazie alla maturità delle sue tecniche di lavorazione e installazione. Altri materiali, tra cui acciaio e compositi, stanno trovando spazio in percorsi ad alto rischio e progetti urbani. La domanda di sostituzione continua a essere stabile nonostante le fluttuazioni dei nuovi cicli di costruzione.
Mercato europeo dei pali per servizi pubblici
Si stima che l'Europa rappresenterà il 21-25% della quota di mercato dei pali per linee elettriche nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,1% fino al 2034. La Germania è un mercato leader perché l'integrazione delle energie rinnovabili e il potenziamento della rete richiedono sostanziali aggiornamenti della rete. Anche il Regno Unito è significativo, poiché le reti di distribuzione vengono modernizzate e i requisiti di resilienza aumentano, mentre Francia, Italia e Spagna contribuiscono attraverso interconnessioni con fonti rinnovabili, infrastrutture urbane e progetti di sostituzione. Acciaio e cemento sono particolarmente rilevanti laddove durabilità, carico e condizioni ambientali influenzano le specifiche.
Il mercato del Regno Unito beneficerà della costante attenzione all'affidabilità e all'espansione della rete elettrica, soprattutto in relazione ai nuovi flussi di energia derivanti dalle fonti rinnovabili. In Germania, la combinazione di un'elevata domanda industriale e di un'alta penetrazione delle energie rinnovabili rende necessari sistemi di distribuzione e trasmissione robusti. Francia, Italia e Spagna offrono diverse opportunità legate alla modernizzazione della rete, alle telecomunicazioni, allo sviluppo urbano e ai progetti di energia rinnovabile. In Europa, le considerazioni ambientali e di manutenzione assumono un ruolo sempre più importante nelle decisioni di approvvigionamento. Le previsioni regionali sono solide, con la Germania tra i principali mercati nazionali.
Mercato dei pali di servizio pubblico nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota del 34-38% del mercato dei pali per linee elettriche nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,6% fino al 2034, diventando una delle regioni in più rapida espansione. La Cina è il principale consumatore nella regione, seguita da India, Giappone, Corea del Sud e Australia. L'industrializzazione, l'urbanizzazione, l'elettrificazione rurale, le iniziative per le energie rinnovabili e le telecomunicazioni contribuiscono alla domanda di pali. Gli investimenti dei governi nella rete elettrica e gli sforzi di modernizzazione della stessa continueranno a stimolare gli acquisti di pali nei mercati più importanti.
La Cina trae profitto dall'enorme fabbisogno di infrastrutture energetiche, mentre l'India sfrutta la crescita della distribuzione combinata con iniziative di elettrificazione rurale e urbana. Giappone e Corea del Sud si concentrano su infrastrutture resilienti, mentre in Australia cresce la necessità di pali in grado di resistere agli incendi boschivi e alle condizioni meteorologiche avverse. Le capacità produttive e di consegna stanno diventando fattori di differenziazione cruciali per i produttori regionali.
Mercato dei pali di servizio in Medio Oriente e Africa
Si prevede che il mercato dei pali per linee elettriche in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 3,8-4,5% fino al 2034, grazie ai programmi di accesso all'elettricità, all'espansione urbana, ai progetti industriali, allo sviluppo delle telecomunicazioni e alla diversificazione delle infrastrutture. L'Arabia Saudita e gli Emirati Arabi Uniti guidano la domanda nel Golfo grazie a progetti di sviluppo su larga scala e investimenti nel settore energetico, mentre il Sudafrica rappresenta un importante mercato sub-sahariano. Il resto del Medio Oriente e dell'Africa rimane frammentato, ma offre opportunità laddove l'accesso alla rete elettrica è in espansione.
L'Arabia Saudita e gli Emirati Arabi Uniti necessitano di infrastrutture affidabili per le zone industriali, le nuove comunità e i grandi progetti di sviluppo. Il Sudafrica deve affrontare sia la necessità di sostituire le infrastrutture esistenti sia le sfide legate all'affidabilità della rete, mentre altri mercati africani dipendono dall'elettrificazione e dall'espansione delle telecomunicazioni. La scelta dei materiali varia in base al clima, alla logistica, alla disponibilità e al finanziamento del progetto. Il calcestruzzo e l'acciaio possono essere soluzioni interessanti in ambienti difficili, mentre il legno trattato rimane una valida alternativa laddove le catene di approvvigionamento e le specifiche consolidate ne favoriscono l'utilizzo.
Analisi di segmentazione
Tipo
La scelta della tipologia è strettamente legata a tensione, requisiti di campata, carico e architettura di rete. Le strutture di trasmissione richiedono generalmente maggiore resistenza e precisione ingegneristica, mentre i pali di distribuzione beneficiano di pratiche di produzione e installazione standardizzate. Secondo le previsioni del mercato dei pali per le utility , si stima che il segmento delle tipologie crescerà a un tasso annuo composto (CAGR) del 4,3-4,8% dal 2026 al 2034, grazie sia alla sostituzione che alla costruzione di nuove reti.
- Pali di trasmissione: la domanda è legata al potenziamento della rete ad alta capacità, all'interconnessione con le energie rinnovabili, ai requisiti di campata lunga e alla sostituzione delle infrastrutture di trasmissione obsolete. Le specifiche ingegneristiche e i carichi strutturali determinano le priorità di approvvigionamento.
- Pali di distribuzione: i pali di distribuzione rappresentano un mercato di sostituzione ricorrente nelle reti urbane e rurali. Le aziende di servizi pubblici danno priorità a costo, disponibilità, qualità del trattamento, velocità di installazione e compatibilità con le apparecchiature esistenti.
Tipo di materiale
La scelta dei materiali riflette sempre più le prestazioni del ciclo di vita piuttosto che il solo costo di acquisizione iniziale. Si prevede che il segmento dei tipi di materiale crescerà a un CAGR del 4,5-5,0% dal 2026 al 2034, con la consolidata domanda di legno affiancata da acciaio, cemento e materiali compositi in ambienti esigenti, rispecchiando le principali tendenze del mercato dei pali per servizi pubblici .
- Legno: Il legno rimane importante perché le infrastrutture di trattamento, le specifiche consolidate, il peso gestibile e i costi di installazione competitivi favoriscono un'ampia accettazione da parte delle aziende di servizi pubblici nelle reti consolidate.
- Acciaio: L'acciaio è preferito quando l'elevata resistenza, la geometria costante, l'esposizione al fuoco o i requisiti di carico specifici giustificano maggiori costi di materiale e fabbricazione.
- Calcestruzzo: Il calcestruzzo è adatto ad applicazioni che richiedono notevole durabilità e resistenza alla putrefazione, ai parassiti e a determinate condizioni ambientali, in particolare nei mercati con consolidate catene di fornitura di prefabbricati.
- Materiali compositi: I materiali compositi stanno suscitando sempre maggiore interesse nelle specifiche tecniche grazie alla loro leggerezza, alla resistenza alla corrosione e alla resilienza, che possono ridurre le difficoltà di movimentazione e la manutenzione durante l'intero ciclo di vita in determinate applicazioni.
Dimensioni del palo
Le dimensioni dei pali sono determinate da tensione, campata, disposizione dei conduttori, carico delle apparecchiature e requisiti di spazio libero. Si prevede che il segmento delle dimensioni dei pali crescerà a un CAGR del 4,2-4,7% dal 2026 al 2034, con le configurazioni di medie dimensioni che manterranno un'ampia applicabilità nelle reti di servizi pubblici nel mercato dei pali per servizi pubblici .
- Sotto i 120 cm: questa categoria si rivolge ad applicazioni specializzate in cui sono adatte configurazioni strutturali compatte, con una domanda determinata da infrastrutture locali, supporto di apparecchiature e vincoli di installazione.
- Da 4 a 7 piedi: le configurazioni di fascia media supportano diverse esigenze di utilità in cui è necessario bilanciare la capacità strutturale e le caratteristiche di installazione gestibili tra applicazioni di distribuzione e correlate.
- Oltre i 2,13 m: le configurazioni più grandi sono strategicamente importanti per le applicazioni che richiedono maggiore spazio libero, maggiore capacità di carico, campate più lunghe o infrastrutture specializzate per la trasmissione e l'alta potenza.
Applicazione
La domanda di applicazioni riflette l'espansione e il rinnovamento sottostanti delle infrastrutture elettriche e di comunicazione. Si stima che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 4,4-4,9% dal 2026 al 2034 , con la trasmissione e la distribuzione di energia elettrica che rimarranno il principale caso d'uso.
- Trasmissione e distribuzione di energia elettrica: questo settore costituisce il mercato principale delle infrastrutture installate, supportato dall'espansione della rete, dai cicli di sostituzione, dall'elettrificazione, dall'integrazione delle energie rinnovabili e dagli investimenti per la resilienza.
- Telecomunicazioni: la fibra ottica, le apparecchiature wireless e la densificazione della rete creano requisiti strutturali incrementali e incoraggiano le aziende di servizi pubblici e gli operatori di telecomunicazioni a gestire la capacità condivisa dei pali.
- Illuminazione stradale: lo sviluppo urbano e la modernizzazione degli spazi pubblici alimentano la domanda di pali progettati in base alle apparecchiature di illuminazione, al carico elettrico, all'estetica e ai requisiti di installazione.
- Linee elettriche ad alta potenza: le applicazioni ad alta potenza richiedono strutture più robuste e configurazioni ingegneristiche in grado di sopportare carichi maggiori di conduttori e apparecchiature.
- Linee di sottotrasmissione: i progetti di sottotrasmissione richiedono un supporto strutturale affidabile tra i sistemi di trasmissione e distribuzione, creando una domanda legata all'espansione della rete e al potenziamento della capacità.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Trasmissione e distribuzione dell'energia elettrica |
Alto |
Rinforzo della griglia |
Maturo |
|
Telecomunicazione |
Mezzo |
Espansione della fibra |
Scalatura |
|
Illuminazione stradale |
Mezzo |
Riqualificazione urbana |
Maturo |
|
Linee elettriche ad alta tensione |
Mezzo |
Aggiornamenti di carico |
Scalatura |
|
Linee di trasmissione secondarie |
Mezzo |
Rinforzo della rete |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei pali per servizi pubblici.
Rinforzo della rete elettrica e sostituzione delle infrastrutture aeree obsolete.
Le reti di distribuzione obsolete creano una costante esigenza di sostituzione, poiché i pali devono mantenere l'integrità strutturale supportando conduttori, trasformatori, apparecchiature di comunicazione e altri accessori. Le condizioni meteorologiche avverse aumentano ulteriormente il valore di strutture più robuste e resistenti. Le aziende di servizi pubblici si stanno quindi spostando dalla sostituzione reattiva a una gestione pianificata degli asset, dando priorità ai corridoi in base all'età, alla storia dei guasti, all'esposizione ambientale e alla criticità. Questo approccio supporta la domanda di legno trattato, ampliando al contempo le opportunità per alternative in acciaio, cemento e materiali compositi nelle aree a maggior rischio. L'impatto si estende oltre i volumi unitari, poiché le aziende di servizi pubblici possono specificare progetti aggiornati, trattamenti migliorati o valutazioni strutturali più elevate durante la sostituzione. I produttori in grado di fornire supporto ingegneristico, certificazioni uniformi, inventario regionale e capacità di intervento in caso di emergenza possono aggiudicarsi programmi di approvvigionamento di maggior valore e rafforzare le relazioni a lungo termine con le aziende di servizi pubblici.
Elettrificazione e aumento del carico sulla rete elettrica
L'elettrificazione dei trasporti, degli edifici, dei processi industriali e delle infrastrutture ad alta intensità di dati sta aumentando la pressione sulle reti elettriche. L'aggiunta di centri di generazione e di consumo richiede il potenziamento delle linee di trasmissione, sottotrasmissione e distribuzione. I pali devono essere in grado di adattarsi alle diverse configurazioni dei conduttori, all'aggiunta di apparecchiature e all'aumento dei carichi meccanici, mantenendo al contempo le distanze di sicurezza richieste. Questa dinamica favorisce i produttori in grado di fornire materiali e progetti strutturali diversi, piuttosto che affidarsi a un unico prodotto standardizzato. L'impatto è particolarmente rilevante nelle regioni in cui le infrastrutture aeree rimangono la scelta più pratica, poiché l'interramento è tecnicamente difficile o economicamente proibitivo. Le aziende elettriche possono anche utilizzare progetti di sostituzione per aumentare la capacità, anziché limitarsi a ripristinare le specifiche esistenti. Di conseguenza, l'elettrificazione può innalzare sia i requisiti di qualità per le sostituzioni sia la domanda di nuovi pali, garantendo un approvvigionamento costante anche quando l'attività edilizia in generale è ciclica.
Convergenza delle telecomunicazioni e utilizzo di infrastrutture condivise
L'espansione delle telecomunicazioni sta creando valore aggiunto dai corridoi di servizio esistenti, consentendo a fibra ottica, apparecchiature wireless e infrastrutture di comunicazione correlate di condividere i pali con le infrastrutture elettriche. Questa convergenza aumenta la densità di allacciamento e può creare requisiti ingegneristici che vanno oltre quelli della distribuzione elettrica convenzionale. Di conseguenza, i proprietari dei pali e le aziende di servizi necessitano di una maggiore visibilità sulla capacità strutturale, la configurazione degli allacciamenti, gli spazi liberi e lo stato delle ispezioni. L'impatto sul mercato è duplice: emerge una maggiore domanda di sostituzione laddove le strutture esistenti non sono in grado di sopportare nuovi carichi, mentre i nuovi pali possono essere progettati con una maggiore capacità per accogliere futuri allacciamenti. I fornitori con competenze ingegneristiche possono trarre vantaggio da questa tendenza, poiché la valutazione strutturale e le configurazioni personalizzate diventano più importanti. L'opportunità è maggiore nelle regioni in via di urbanizzazione e nei programmi di espansione della banda larga, dove gli operatori di rete cercano una rapida implementazione senza intraprendere estesi lavori civili sotterranei.
Tendenze future del mercato dei pali per servizi pubblici
Ispezione digitalizzata dei pali e gestione predittiva degli asset.
Si prevede che le tecnologie di ispezione digitale saranno sempre più integrate nei programmi di gestione dei pali attraverso il riconoscimento delle immagini, i database geospaziali, i droni, le piattaforme di ispezione mobili e l'analisi predittiva. Questi sistemi possono aiutare le aziende di servizi pubblici a identificare strutture inclinate, deterioramenti visibili, esposizione alla vegetazione e altri indicatori prima che si verifichi un guasto. Con il miglioramento dei set di dati, le decisioni di acquisto potrebbero collegare sempre più le caratteristiche dei singoli pali alla priorità di sostituzione, alla durata di vita prevista e alla criticità della rete. I produttori potrebbero rispondere fornendo prodotti tracciabili e informazioni digitali sugli asset che semplifichino la gestione del ciclo di vita. L'effetto a lungo termine sarà un passaggio dalle ispezioni manuali periodiche a interventi basati sulle condizioni. Questa tendenza non elimina la domanda di pali fisici; al contrario, può rendere i programmi di sostituzione più mirati e tecnicamente giustificati, migliorando la visibilità delle esigenze future per le aziende di servizi pubblici e i fornitori.
Diversificazione dei materiali per reti resilienti ai cambiamenti climatici
La diversificazione dei materiali è destinata ad accelerare, poiché le aziende di servizi pubblici confrontano le prestazioni in caso di incendi, uragani, alluvioni, corrosione, insetti e temperature estreme. Il legno rimarrà importante grazie alla sua consolidata catena di approvvigionamento e al suo costo contenuto, ma le alternative ingegnerizzate potranno guadagnare quote di mercato in luoghi in cui specifici rischi ambientali giustificano una maggiore spesa iniziale. I pali in materiale composito sono particolarmente rilevanti laddove il peso ridotto, la resistenza alla corrosione o le prestazioni antincendio possono migliorare la resilienza operativa. Acciaio e cemento continueranno a essere utilizzati in applicazioni in cui la capacità strutturale e la durabilità sono requisiti primari. Ci si aspetta che i team di approvvigionamento valutino sempre più le prestazioni dell'intero ciclo di vita, anziché basarsi esclusivamente sul prezzo di acquisto. Questo cambiamento dovrebbe incoraggiare i produttori a migliorare le formulazioni dei materiali, i trattamenti protettivi, la coerenza nella fabbricazione e i metodi di installazione, ampliando al contempo il numero di applicazioni in cui i materiali alternativi possono competere con le soluzioni convenzionali.
Opportunità di mercato per i pali di servizio pubblico
Produzione regionale e reti di approvvigionamento resilienti
La produzione regionale offre un'opportunità concreta, poiché gli operatori delle utility attribuiscono sempre maggiore importanza a consegne affidabili durante i normali cicli di sostituzione e in caso di ripristino d'emergenza. I produttori possono rafforzare la propria posizione localizzando le operazioni di trattamento, fabbricazione, finitura e stoccaggio più vicine ai principali territori serviti dalle utility. La capacità produttiva locale può ridurre i rischi legati al trasporto, abbreviare i tempi di rifornimento e migliorare la reattività in seguito a tempeste o altri guasti alle infrastrutture. Gli investimenti strategici dovrebbero privilegiare impianti in grado di gestire diverse specifiche, piuttosto che configurazioni di prodotto limitate. Le partnership con utility, appaltatori e distributori possono ulteriormente migliorare la visibilità della domanda e la pianificazione delle scorte. Nei mercati maturi, la capacità produttiva regionale può supportare i programmi di sostituzione, mentre nei mercati in via di sviluppo può contribuire alla creazione di ecosistemi produttivi locali attorno a progetti di elettrificazione e telecomunicazioni. Gli investimenti più promettenti combineranno l'efficienza produttiva con la resilienza logistica e la comprovata qualificazione da parte delle utility.
Pali progettati per applicazioni ad alto rischio e con carichi elevati.
I pali ingegnerizzati specializzati offrono l'opportunità di affrontare applicazioni in cui i prodotti convenzionali presentano limitazioni legate a incendi, corrosione, carichi strutturali, terreni difficili o trasporto. I fornitori possono puntare a corridoi ad alto valore aggiunto anziché competere esclusivamente sul prezzo delle materie prime. Le soluzioni in composito, acciaio e calcestruzzo avanzato possono essere progettate in base a specifiche condizioni di carico, riducendo l'uso superfluo di materiale e migliorando al contempo le prestazioni. Servizi di ingegneria, modellazione strutturale e supporto all'installazione possono aumentare la differenziazione e creare rapporti più stretti con le aziende di servizi e gli appaltatori. Le priorità di investimento dovrebbero includere progetti standardizzati che possano essere adattati alle specifiche regionali, insieme a capacità di test e certificazione. Man mano che le aziende di servizi perseguono aggiornamenti di resilienza, gli appalti possono privilegiare sempre più soluzioni supportate da dati quantificabili sulle prestazioni e dall'economia del ciclo di vita. Ciò crea un percorso per i produttori per espandersi oltre i volumi di sostituzione e raggiungere progetti infrastrutturali tecnicamente differenziati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -