
Markt für Vakuumkondensatoren: Potenzial-, Größen- und Nachfragebericht
Marktgröße und Prognosen für Vakuumkondensatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Anwendung (Hochfrequenzanwendungen, Leistungselektronik, Telekommunikation, Medizintechnik, Luft- und Raumfahrt), Typ (Glas-Vakuumkondensatoren, Keramik-Vakuumkondensatoren, Metall-Vakuumkondensatoren, Polymer-Vakuumkondensatoren), Nennspannung (Niederspannung, Mittelspannung, Hochspannung, Höchstspannung), Endverbrauchsbranche (Telekommunikation, Luft- und Raumfahrt, Verteidigung, Medizin, Industrie)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039666
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
759,26 Mio. US$
Basisjahrwert
Prognose für 2034
1.089,55 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,09 %
Wachstumsrate
Adressierbarer Markt
8.394,63 Mio. US$
(2026–2034)
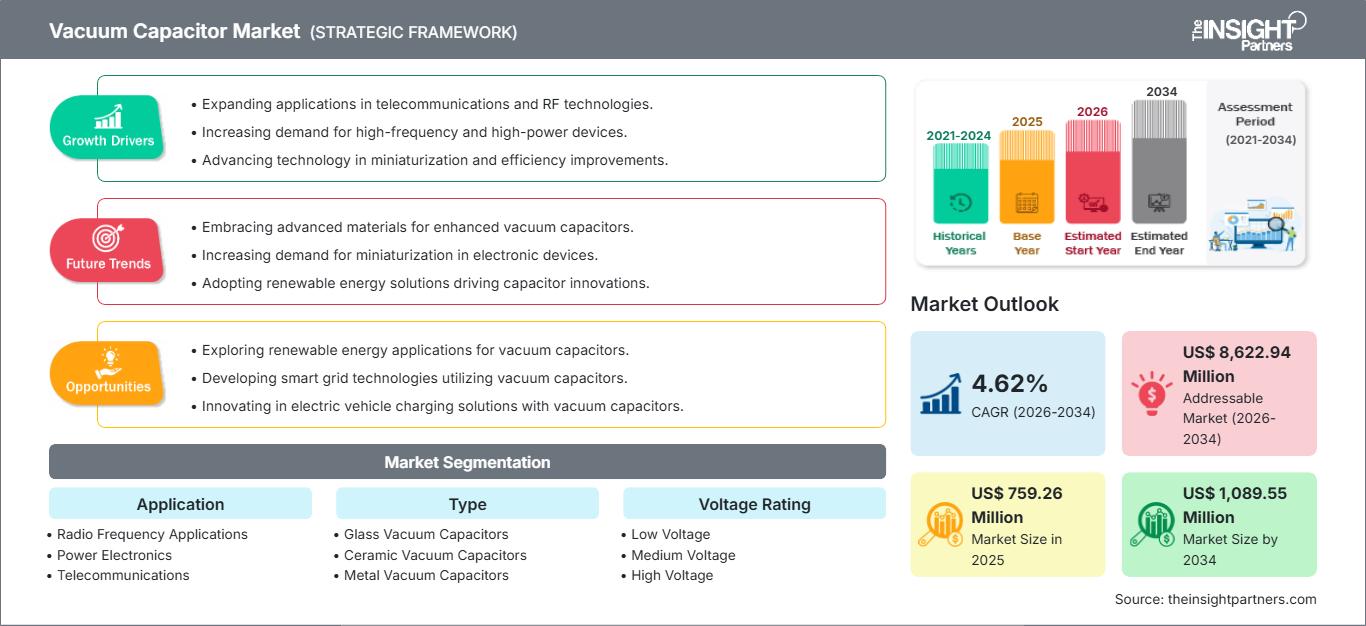
Der Markt für Vakuumkondensatoren wurde im Jahr 2025 auf 759,26 Millionen US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 1089,55 Millionen US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,09 % erwartet.
Marktanalyse und Einblicke für Vakuumkondensatoren
- Nordamerika wird im Jahr 2025 schätzungsweise einen Anteil von 29–33 % ausmachen und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,6 % wachsen, unterstützt durch Investitionen in Halbleiteranlagen, Verteidigungselektronik, HF-Infrastruktur und Medizintechnik.
- Die USA machen im Jahr 2025 etwa 74–78 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen.
- Europa wird im Jahr 2025 schätzungsweise einen Marktanteil von 25–29 % halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien industrielle Anwendungen und die Luft- und Raumfahrt unterstützen.
- Der asiatisch-pazifische Raum repräsentiert im Jahr 2025 etwa 30–34 % der globalen Nachfrage und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,8 % verzeichnen, angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: Es wird geschätzt, dass dieses Segment im Jahr 2025 einen Marktanteil von 34–38 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen wird, was die Bedeutung von HF-Anwendungen widerspiegelt, die Komponenten mit hohem Strombedarf und geringen Verlusten erfordern.
- Segment mit hohem Wachstumspotenzial: Es wird auf einen Marktanteil von 10–14 % im Jahr 2025 geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen, angetrieben durch die Anforderungen der Luft- und Raumfahrtindustrie an kompakte, zuverlässige Hochspannungs-HF-Baugruppen.
- Detaillierte Analyse der wichtigsten Unternehmen: Vishay Intertechnology, Inc.; Rosenberger Hochfrequenztechnik GmbH & Co. KG; Hammond Power Solutions Inc.; Nippon Chemi-Con Corporation; WIMA GmbH & Co. KG; Cornell Dubilier Electronics, Inc.; KYOCERA AVX Components Corporation; TE Connectivity Ltd.; LCR Electronics, Inc.; Maxwell Technologies, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von der traditionellen Anwendung in der Hochspannungsabstimmung und im Rundfunk bis hin zu neueren Einsatzgebieten in der HF-Anpassung, Plasmabehandlung, Halbleiterbauelementen und Leistungselektronik hat sich die Branche weiterentwickelt. Fortschritte bei Keramikisolierung, Elektroden, Faltenbälgen, Wärmeableitung und motorisierten Verstellmechanismen haben zu einer höheren Zuverlässigkeit bei hohen Frequenzen und Strömen geführt. Der Fertigungstrend geht hin zu anwendungsspezifischen Produkten, wobei standardisierte Plattformen gegen kundenspezifische Kapazitäten, Spannungen, Kühlsysteme und Antriebe abgewogen werden.
Im Prognosezeitraum werden Investitionen in kompaktes Design, höhere Strombelastbarkeit, Wärmeableitung und digital gesteuerte variable Kondensatoren getätigt. Neue Halbleiterfertigungszentren in Asien, Projekte im Bereich Verteidigungselektronik und Kommunikationsinfrastrukturen werden den Kundenstamm erweitern. Der regulatorische Fokus auf RoHS-Konformität und Geräteeffizienz wird Hersteller laut dem Bericht zum Markt für Vakuumkondensatoren zusätzlich dazu anregen, Materialien, Produktionsprozesse, Zuverlässigkeit über den gesamten Lebenszyklus und Produktdokumentation zu optimieren .
Berichtsumfang zum Markt für Vakuumkondensatoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 759,26 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.089,55 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,09 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Vakuumkondensatoren
Die Nachfrage entsteht in Bereichen, in denen herkömmliche dielektrische Kondensatoren aufgrund von Problemen wie dielektrischer Erwärmung, Spannungsbelastung und HF-Verlusten an ihre Grenzen stoßen. Impedanzanpassung ist für Halbleiter-Plasmaanlagen erforderlich, während stabile Abstimmung und Kopplung für Rundfunk- und Telekommunikationsanwendungen wichtig sind. Darüber hinaus stellen Elektronikanwendungen in der Luft- und Raumfahrt sowie im Militärbereich zusätzliche Anforderungen, wie beispielsweise Vibrationsfestigkeit, gleichbleibende elektrische Leistung und lange Lebensdauer. Dies führt zur Bildung einer Wertschöpfungskette für Materiallieferanten, Bearbeitungsbetriebe, Spezialisten für Vakuumprozesse, Kondensatorhersteller, Systemintegratoren und Anwender.
Die Angebotsdynamik wird eher durch spezialisiertes Fertigungs-Know-how als durch Massenproduktion bestimmt. Zu den kritischen Kompetenzen zählen Vakuumversiegelung, Elektrodenkonditionierung, Keramikverarbeitung, Balgfertigung, Hochspannungsprüfung und HF-Charakterisierung. Lange Qualifizierungszyklen können Lieferantenwechsel erschweren, nachdem eine Komponente in ein Gerät integriert wurde. Daher bewerten Kunden laut Marktprognose für Vakuumkondensatoren neben dem Kaufpreis häufig auch die Gesamtlebenszyklusleistung, Wartungsfreundlichkeit, Maßkompatibilität und Lieferzuverlässigkeit. Dies schafft Markteintrittsbarrieren für Hersteller ohne etablierte Anwendungsentwicklungskompetenz .
Die Positionierung innerhalb der Branche hängt zunehmend von der Breite des Produktportfolios und der Integration von Kondensatoren in die HF-Leistungsübertragungstechnologie ab. Integrierte Systeme auf Basis des Comet-Designs konkurrieren mit Einzelkomponentenherstellern und bieten eine Kombination aus variablen Kondensatoren, Treibern und Anpassungskomponenten. Im Wettbewerbsumfeld bieten Vishay Intertechnology, Cornell Dubilier Electronics, KYOCERA AVX Components Corporation, WIMA, TE Connectivity und Nippon Chemi-Con umfassendes Know-how im Bereich Hochleistungskondensatoren, ergänzt durch Komponentenlieferanten mit kundenspezifischen Hochspannungslösungen.
Investitionen konzentrieren sich zunehmend auf Automatisierung, Keramik, Kühlung und Anwendungstechnik. Rosenberger Hochfrequenztechnik GmbH & Co. KG bietet Know-how im Bereich HF-Verbindungen, während Hammond Power Solutions Inc. Expertise in der Leistungselektronik bietet. LCR Electronics, Inc. und Maxwell Technologies, Inc. verfügen über zusätzliches Spezialwissen und ein breiteres Produktsortiment jenseits von Vakuumkomponenten. Die Differenzierung basiert somit auf technischer Spezialisierung, Qualifizierungsdienstleistungen, geografischer Abdeckung und Anpassungsmöglichkeiten, ohne die Produktionskonsistenz zu beeinträchtigen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Vakuumkondensatoren: Strategische Einblicke
Regionale Einblicke
Markt für Vakuumkondensatoren in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 29–33 % der weltweiten Nachfrage nach Vakuumkondensatoren ausmachen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,6 % wachsen. Die USA dominieren den regionalen Verbrauch, da Halbleiteranlagen, Verteidigungselektronik, Rundfunksysteme und medizinische Bildgebungsgeräte Komponenten benötigen, die anspruchsvollen HF- und Hochspannungsbedingungen standhalten. Investitionen in die Halbleiterfertigung sind besonders wichtig, da Plasmaätz- und Beschichtungsanlagen präzise Anpassungsnetzwerke verwenden, bei denen die Stabilität der Kondensatoren die Prozesswiederholbarkeit direkt beeinflusst.
Die kanadische Beteiligung umfasst Beiträge in den Bereichen Industrieelektronik, wissenschaftliche Instrumente und Kommunikationseinrichtungen, während die Vereinigten Staaten über Hersteller und Distributoren den Großteil der Ingenieurskapazitäten der Region bereitstellen. Die Modernisierung von Verteidigungsausrüstung treibt weiterhin die Nachfrage nach HF-Geräten, Radar, Ausrüstung für die elektronische Kampfführung und Hochleistungssendern an. Der Ersatzteilmarkt bevorzugt bewährte und qualifizierte Produkte, während bei Neugeräten Wert auf geringe Größe, automatische Abstimmung und thermische Eigenschaften gelegt wird. Dies ermöglicht ein stetiges regionales Wachstum, ohne dass eine signifikante Steigerung der Stückzahlen erforderlich ist.
US-Vakuumkondensatorenmarkt
Die USA repräsentieren im Jahr 2025 etwa 74–78 % der Nachfrage nach Vakuumkondensatoren in Nordamerika und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen. Die Nachfragebasis des Landes umfasst die Halbleiterfertigung, Telekommunikation, Luft- und Raumfahrt, Verteidigung, Medizintechnik und industrielle HF-Systeme.
Zukünftige Anwendungstrends umfassen den Bedarf an höherer Frequenzanpassung, motorisierter Abstimmung, Miniaturisierung und effizienteren Kühlsystemen. Sowohl lokale als auch ausländische Hersteller arbeiten mit Geräteherstellern zusammen, wodurch ihre Qualifikationskriterien Einfluss auf Kaufentscheidungen nehmen können. Verteidigungselektronik benötigt Hochspannungs- und hochzuverlässige Systeme, während Halbleiterfabriken Systeme mit kontrollierter Impedanz benötigen. Medizintechnik stellt geringere, aber technologisch anspruchsvolle Anforderungen. Die Branche ist daher in ihren Anwendungen vielfältig, wobei Austauschzyklen und Geräteprogramme die Nachfrage zusätzlich beeinflussen.
Europäischer Markt für Vakuumkondensatoren
Europa wird Schätzungen zufolge im Jahr 2025 25–29 % der weltweiten Nachfrage nach Vakuumkondensatoren ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen. Deutschland ist mit seinen Branchen Industrieelektronik, Halbleiteranlagen, Automobiltechnik und Fertigung führend. Großbritannien trägt mit seinen Branchen Luft- und Raumfahrt, Verteidigung, Kommunikation und Messtechnik zur Marktentwicklung bei. Frankreich verfügt über starke Luft- und Raumfahrt- sowie Verteidigungssektoren, während Italien und Spanien mit Industrieautomation, Telekommunikation, Energiesystemen und Elektronik ebenfalls einen wichtigen Beitrag leisten. Der Fokus der Beschaffung in Europa liegt heute auf Zuverlässigkeit über den gesamten Produktlebenszyklus hinweg, Konformität, Energieeffizienz und Rückverfolgbarkeit der Lieferanten. Darüber hinaus ist die kundenspezifische Konfiguration in Europa aufgrund der relativ geringen Produktionsmengen und der hohen technischen Anforderungen von großer Bedeutung.
Die deutsche Industrie liefert präzise HF-Systeme, Halbleiteranlagen und Leistungselektronik. Großbritannien profitiert von der Verteidigungs- und Luftfahrtindustrie. Frankreich stützt sich auf seine militärische Elektronik und die Flugzeugproduktion, während Italien und Spanien zusätzliche Nachfrage im Industrie- und Kommunikationssektor generieren, wo die Geräte unter hohen Frequenzen und anspruchsvollen Bedingungen einwandfrei funktionieren müssen.
APAC-Vakuumkondensatorenmarkt
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 30–34 % der weltweiten Nachfrage nach Vakuumkondensatoren ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau der Halbleiterkapazitäten, die Telekommunikationsinfrastruktur, die industrielle Hochfrequenzheizung und die Elektronikfertigung stützen den regionalen Verbrauch.
Die Produktionskapazitäten in China werden die lokale Nachfrage ankurbeln. Japan konzentriert sich auf Präzisions-Halbleiteranlagen, Südkorea profitiert von seinen fortschrittlichen Elektronikfertigungskapazitäten, Indien entwickelt seine Halbleiter- und Kommunikationskapazitäten, und Australien leistet seinen Beitrag im Bereich Verteidigung, Wissenschaft und Industrie.
Markt für Vakuumkondensatoren im Nahen Osten und Afrika
Die Nachfrage nach Vakuumkondensatoren im Nahen Osten und in Afrika ist zwar geringer, aber von strategischer Bedeutung. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum von 3,6–4,2 % erwartet. Saudi-Arabien ist führend bei der Deckung des regionalen Bedarfs durch Kommunikations-, Industriemodernisierungs- und Infrastrukturprogramme, während die VAE Investitionen in die Bereiche Luft- und Raumfahrt, Verteidigung, Telekommunikation und Spitzentechnologie unterstützen.
Südafrikas Beiträge stammen aus den Bereichen Industrieelektronik, Bergbauausrüstung, Kommunikation und wissenschaftliche Systeme. Der übrige MEA-Markt ist fragmentiert und wird von der Nachfrage nach Infrastrukturentwicklung, Rundfunkdiensten, Energiesystemen und militärischer Beschaffung bestimmt. Investitionen in digitale Vernetzung und industrielle Diversifizierung bilden trotz der spezialisierten Fertigung an anderen Standorten eine stabile Grundlage für die Nachfrage nach Hochspannungs- und HF-Komponenten.
Segmentierungsanalyse
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,6–5,2 % prognostiziert. Die Nachfrage konzentriert sich weiterhin auf HF-intensive Geräte, bei denen geringe Verluste und stabile Kapazität unerlässlich sind. Halbleiterfertigung, Telekommunikation, Medizintechnik und Luft- und Raumfahrt erweitern den potenziellen Markt, während spezialisierte Leistungselektronikanwendungen zusätzliche Möglichkeiten für Hochspannungskonfigurationen und kundenspezifische Designs schaffen und damit wichtige Trends im Markt für Vakuumkondensatoren widerspiegeln .
- Hochfrequenzanwendungen: Bleiben von strategischer Bedeutung, da Abstimmung, Impedanzanpassung, Filterung und HF-Leistungsübertragung verlustarme Komponenten erfordern, die in der Lage sind, erhöhte Ströme und frequenzabhängige Belastungen zu bewältigen.
- Leistungselektronik: Der Bedarf ist mit Hochspannungsumwandlung, industrieller Erwärmung und Stromversorgungsarchitekturen verbunden, wobei die Zuverlässigkeit der Komponenten und die thermische Stabilität die Systemleistung beeinflussen.
- Telekommunikation: Die Einführung wird durch HF-Übertragungsgeräte, Rundfunksysteme, Netzwerkinfrastruktur und Modernisierungsprogramme unterstützt, die stabile elektrische Hochfrequenzeigenschaften erfordern.
- Medizinische Geräte: Spezialisierte Bildgebungs- und Therapiesysteme verwenden Hochspannungs- und HF-Komponenten, bei denen Zuverlässigkeit, Wiederholbarkeit und verlustarmer Betrieb wichtig sind.
- Luft- und Raumfahrt: Elektronik für die Luft- und Raumfahrt zeichnet sich durch Kompaktheit, Vibrationstoleranz, Hochspannungstauglichkeit und vorhersehbare Leistung in anspruchsvollen Betriebsumgebungen aus.
Typ
Für den Markt für Vakuumkondensatoren wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,3–5,0 % erwartet. Die Produktauswahl hängt von Spannung, Frequenz, thermischen Bedingungen, mechanischen Anforderungen und der erforderlichen Kapazitätsanpassung ab. Keramikbasierte Konstruktionen gewinnen zunehmend an technischer Bedeutung, da sie kompakte und robuste Strukturen ermöglichen, während Metall- und Polymerlösungen spezielle Designs und Systemarchitekturen im Vakuumkondensatorenmarkt bedienen .
- Glas-Vakuumkondensatoren: Sie eignen sich für Anwendungen, die eine etablierte Hochspannungsisolierung und bewährte Vakuumkonstruktion erfordern, insbesondere in spezialisierten HF- und älteren Geräten.
- Keramische Vakuumkondensatoren: Gewinnen strategische Bedeutung dort, wo kompakte Abmessungen, Wärmebeständigkeit, mechanische Festigkeit und Hochspannungsfestigkeit kombiniert werden müssen.
- Metall-Vakuumkondensatoren: Sie eignen sich für anspruchsvolle HF-Umgebungen, in denen leitfähige Elektrodenstrukturen und mechanische Haltbarkeit für den Langzeitbetrieb entscheidend sind.
- Polymer-Vakuumkondensatoren: Sie dienen der Errichtung von Nischenkonfigurationen, die spezielle Konstruktions-, Isolations- und Gehäuseflexibilität innerhalb ausgewählter Hochleistungssysteme erfordern.
Nennspannung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Spannungsfestigkeit von 4,7–5,3 % prognostiziert. Die Nachfrage verlagert sich hin zu höheren Nennspannungen, da HF-Generatoren, Verteidigungssysteme, Industrieanlagen und spezialisierte medizinische Plattformen höheren elektrischen Belastungen ausgesetzt sind. Hersteller müssen Isolationsfestigkeit, kompakte Abmessungen und thermische Leistung in Einklang bringen, was maßgeblich zum Marktanteil von Vakuumkondensatoren beiträgt .
- Niederspannung: Unterstützt kompakte Elektronik- und HF-Konfigurationen, bei denen eine moderate elektrische Belastung kleinere Bauformen und eine einfachere Systemintegration ermöglicht.
- Mittelspannung: Dient der Industrie und Telekommunikation von Geräten, die eine höhere Spannungstoleranz erfordern, ohne die physikalischen Anforderungen, die mit Hochspannungsanlagen verbunden sind.
- Hochspannung: Bleibt wichtig für HF-Stromversorgungssysteme, industrielle Heizungsanlagen, medizinische Geräte und Verteidigungselektronik, die eine zuverlässige Isolierung und Strombelastbarkeit erfordern.
- Ultrahochspannung: Stellt spezielle Anforderungen im Zusammenhang mit anspruchsvollen HF-, wissenschaftlichen, Luft- und Raumfahrt- sowie Hochenergieanwendungen dar, bei denen die elektrische Zuverlässigkeit Vorrang vor den Bauteilkosten hat.
Endverbrauchsbranche
Die Endverbraucherbranche wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Telekommunikations- und Industrieunternehmen stellen eine breite Nachfrage dar, während die Bereiche Luft- und Raumfahrt, Verteidigung und Medizin technisch anspruchsvolle Anwendungen generieren. Qualifikationsanforderungen, Erwartungen hinsichtlich des Produktlebenszyklus und Anpassungsbedarf beeinflussen die Lieferantenauswahl maßgeblich.
- Telekommunikation: Erfordert stabile HF-Abstimmungs-, Kopplungs- und Übertragungskomponenten, da die Netze modernisiert und die Hochfrequenzinfrastruktur ausgebaut wird.
- Luft- und Raumfahrt: Priorisiert kompakte, leichte und hochzuverlässige Komponenten, die in der Lage sind, die elektrische Leistungsfähigkeit unter Vibrationen und Umweltbelastungen aufrechtzuerhalten.
- Verteidigung: Verwendet spezialisierte Hochspannungs- und HF-Komponenten in Radar-, Kommunikations-, elektronischen Kampfführungs- und anderen missionskritischen Systemen.
- Medizin: Erfordert ein vorhersehbares Hochspannungs- und HF-Verhalten in Bildgebungs-, Behandlungs- und Diagnosegeräten, bei denen ein Komponentenausfall die Systemverfügbarkeit beeinträchtigen kann.
- Industrie: Umfasst Hochfrequenzerwärmung, Halbleiteranlagen, Plasmabearbeitung, Stromversorgungssysteme und andere Fertigungsanwendungen, die robuste elektrische Komponenten erfordern.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Telekommunikation |
Hoch |
HF-Modernisierung |
Reifen |
|
Luft- und Raumfahrt |
Medium |
Avionik HF |
Skalierung |
|
Verteidigung |
Hoch |
Radarsysteme |
Skalierung |
|
Medizinisch |
Medium |
Bildgebende HF |
Reifen |
|
Industrie |
Hoch |
Plasmabehandlung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Vakuumkondensatoren
Erweiterung der Halbleiterfertigungskapazität
Die zunehmende Kapazität der Halbleiterfertigung führt zu einem Ausbau der Anlagen für die HF-Plasmabearbeitung und damit zu einem kontinuierlichen Bedarf an passenden Komponenten, die wiederholten Zyklen standhalten. Ätz-, Abscheidungs- und andere Prozesse sind auf eine geregelte HF-Stromversorgung angewiesen und erfordern daher die Stabilität der Kondensatoren. Da Halbleiterhersteller zunehmend größere Prozessfenster benötigen, sind Anlagenhersteller bestrebt, schnellere Anpassungen, ein besseres Wärmemanagement und eine längere Lebensdauer der Komponenten zu entwickeln. Dies führt zu einer Präferenz für Kondensatoren, die für wiederholtes Abstimmen in Hochstrom- und Hochfrequenzumgebungen ausgelegt sind. Dies betrifft nicht nur die Beschaffung, sondern auch die Wartung, Ersatzteile, Engineering-Dienstleistungen und die Qualifizierung der installierten Systeme. Daraus kann sich eine langfristige Partnerschaft mit Lieferanten entwickeln, deren Produkte sowohl die erforderlichen elektrischen Eigenschaften als auch zuverlässige Logistik- und Engineering-Dienstleistungen bieten.
Wachstum der Hochfrequenz-Kommunikationsinfrastruktur
Moderne Kommunikationsnetze benötigen weiterhin HF-Systeme mit höheren Anforderungen an Bandbreite, Effizienz und Frequenzstabilität. HF-Systeme wie Rundfunksender, Satellitenkommunikation, spezielle drahtlose Kommunikationssysteme und militärische Kommunikationssysteme nutzen Anpassungs- und Abstimmschaltungen, deren Reduzierung die elektrischen Eigenschaften verbessert. Höhere Frequenzen führen jedoch zu einer höheren Empfindlichkeit gegenüber parasitären Induktivitäten, Wärmeentwicklung und mechanischen Toleranzen. Hersteller von Vakuumkondensatoren können diesen Herausforderungen durch optimierte Elektrodenkonfigurationen, kompakte Bauweise, automatische Abstimmung und Kühlung begegnen. Dies ist insbesondere für Gerätehersteller relevant, die die Wartungsintervalle verlängern und die Vorhersagbarkeit der Abstimmung verbessern möchten. Da Kommunikationssysteme in der Regel über lange Zeiträume in Betrieb sind, besteht weiterhin ein erhebliches Austauschpotenzial.
Modernisierung der Elektronik in der Verteidigungs- und Luftfahrtindustrie
Der Bedarf an Bauteilen, die verschiedenen Belastungen standhalten, ergibt sich aus Anwendungen im Militär- und Luftfahrtbereich. Radarsender, Hochleistungskommunikationssysteme, Systeme für die elektronische Kampfführung und spezielle Navigationssysteme verwenden Hochspannungs-HF-Komponenten mit kontrollierten Eigenschaften. Bei der Beschaffung solcher Bauteile haben Qualifizierungshistorie, Verfügbarkeit, Rückverfolgbarkeit und Fehlervermeidung in der Regel Vorrang vor den niedrigsten Anschaffungskosten. Dies bietet etablierten Bauteilherstellern mit bewährten Fertigungskontrollsystemen gute Chancen. Die Miniaturisierung wird durch Anwendungen im Militär- und Luftfahrtbereich weiter vorangetrieben, da die Entwickler von Geräten ständig nach Möglichkeiten zur Gewichts- und Größenreduzierung suchen. Hersteller von Vakuumkondensatoren, die ihre Bauteile hinsichtlich Leistungsdichte, Wärmeabfuhr und mechanischer Festigkeit verbessern, können daher an der Entwicklung hochwertiger Systeme beteiligt werden.
Zukunftstrends auf dem Markt für Vakuumkondensatoren
Digital gesteuerte variable Kondensatorarchitekturen
Der digitale Ansatz dürfte bei variablen Kondensatoren eine größere Rolle spielen, da die Impedanzanpassung eine schnellere und präzisere Leistung erfordert. Mit dem motorisierten Ansatz lässt sich der Impedanzabstimmungsprozess mit der Computersteuerungssoftware des Geräts verknüpfen. Diese Entwicklung ist besonders in der Halbleiterverarbeitung von Bedeutung, wo Prozessreproduzierbarkeit und schnelle Anpassung der Anlagen die Produktivität beeinflussen. Zukünftige Entwicklungen in diesem Bereich umfassen voraussichtlich kleine Antriebe, Positionserfassung, mechanische Genauigkeit und standardisierte Schnittstellenkommunikation. Die digitale Integration trägt in diesem Kontext dazu bei, den Inbetriebnahmeprozess des Systems zu verkürzen und Geräteherstellern eine flexible Architektur für HF-Leistungsversorgungssysteme zu bieten. Unternehmen, die alle Komponenten inklusive Anwendungsentwicklung anbieten können, werden einen Wettbewerbsvorteil haben, da der Entwickler die Komplexität der Schnittstelle reduzieren kann.
Fortschrittliches Wärmemanagement und kompakte Leistungsdichte
Die zukünftige Produktentwicklung wird sich voraussichtlich stark auf das Wärmemanagement konzentrieren, da HF-Geräte mit höheren Leistungsdichten in immer kompakteren Gehäusen arbeiten. Konventionelle Luftkühlung kann durch Hybridverfahren ergänzt oder ersetzt werden, die leitfähige Strukturen, Luftstrom und gegebenenfalls Flüssigkeitskühlung kombinieren. Eine verbesserte Wärmeregulierung kann elektrische Drift reduzieren, die Lebensdauer von Komponenten verlängern und es Geräteentwicklern ermöglichen, bei festen Gehäuseabmessungen eine höhere Leistung zu erzielen. Keramische Werkstoffe mit hoher Wärmebeständigkeit und geringen dielektrischen Verlusten werden voraussichtlich verstärkt in den Fokus der Entwicklung rücken. Hersteller können zudem die Elektrodengeometrie und die interne Induktivität optimieren, um Verluste vor der Wärmeentwicklung zu minimieren. Diese Entwicklungen werden Anbieter begünstigen, die Materialentwicklung, Vakuumverarbeitung, mechanische Konstruktion und HF-Tests integrieren können. Das Ergebnis dürften anwendungsspezifischere Produkte sein, die auf die thermischen Anforderungen der gesamten Geräte zugeschnitten sind.
Marktchancen für Vakuumkondensatoren
Lokalisierte Fertigung für asiatische Halbleiter-Ökosysteme
Der asiatisch-pazifische Raum bietet attraktive Investitionsmöglichkeiten, da die Halbleiterfertigung, die Displayproduktion, die Elektronikmontage und die Entwicklung von HF-Geräten in zahlreichen Ländern expandieren. Lokale Produktion oder regionale Technologiezentren können Lieferzeiten verkürzen, den Anwendungssupport verbessern und den Qualifizierungsaufwand für Gerätehersteller reduzieren. China, Japan, Südkorea und Indien weisen unterschiedliche Nachfrageprofile auf, sodass Anbieter etablierte Halbleiterkunden mit aufstrebenden Fertigungsprogrammen in Einklang bringen können. Investitionsprioritäten sollten Präzisionsvakuumverarbeitung, Keramikfertigung, automatisierte Testverfahren und lokale Engineering-Kompetenzen umfassen. Partnerschaften mit Geräteherstellern können die Qualifizierung weiter beschleunigen, da anwendungsspezifische Anforderungen an Kapazität, Strom, Spannung und Ansteuerung häufig bereits während der Systementwicklung festgelegt werden. Unternehmen, die in die Region eintreten, können sich zudem durch Wartungssupport und Programme für schnellen Austausch differenzieren, die mit wachsendem Anlagenbestand und steigenden Produktionsausfallkosten zunehmend an Bedeutung gewinnen.
Kundenspezifische Hochspannungslösungen für Spezialgeräte
Die kundenspezifische Anpassung bietet besondere Chancen, da Geräte in der Luft- und Raumfahrt, Verteidigung, Medizin, Wissenschaft und Industrie häufig außerhalb standardisierter elektrischer Spezifikationen arbeiten. Käufer benötigen unter Umständen ungewöhnliche Kapazitätsbereiche, Nennspannungen, mechanische Abmessungen, Kühlkonzepte oder Antriebskonfigurationen. Lieferanten, die Systemanforderungen in validierte Kondensatordesigns umsetzen können, stärken ihre Kundenbeziehungen und minimieren das Risiko von Ersatzprodukten. Investitionen in Simulation, Rapid Prototyping, automatisierte Hochspannungstests und modulare Fertigung verkürzen die Entwicklungszyklen bei gleichbleibender Qualität. Diese Chance ist besonders relevant für kleinere Produktionsprogramme, bei denen Standardprodukte aus dem Katalog die Geräteanforderungen möglicherweise nicht erfüllen. Modulare Plattformen ermöglichen es Herstellern langfristig, validierte Baugruppen in verschiedenen Kundenprojekten wiederzuverwenden und so die Wirtschaftlichkeit der Produktion zu verbessern. Dieser Ansatz unterstützt auch die Beschaffung in der Luft- und Raumfahrt sowie der Verteidigung, wo Rückverfolgbarkeit, Konfigurationskontrolle und langfristige Produktverfügbarkeit von entscheidender Bedeutung sind.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -