
Marché des condensateurs à vide – Tendances, demande et croissance jusqu’en 2034
Taille et prévisions du marché des condensateurs sous vide (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par application (applications radiofréquences, électronique de puissance, télécommunications, équipements médicaux, aérospatiale), type (condensateurs sous vide en verre, condensateurs sous vide en céramique, condensateurs sous vide en métal, condensateurs sous vide en polymère), tension nominale (basse tension, moyenne tension, haute tension, très haute tension), secteur d’utilisation finale (télécommunications, aérospatiale, défense, médical, industrie).
- Statut : Données publiées
- Code du rapport : TIPRE00039666
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


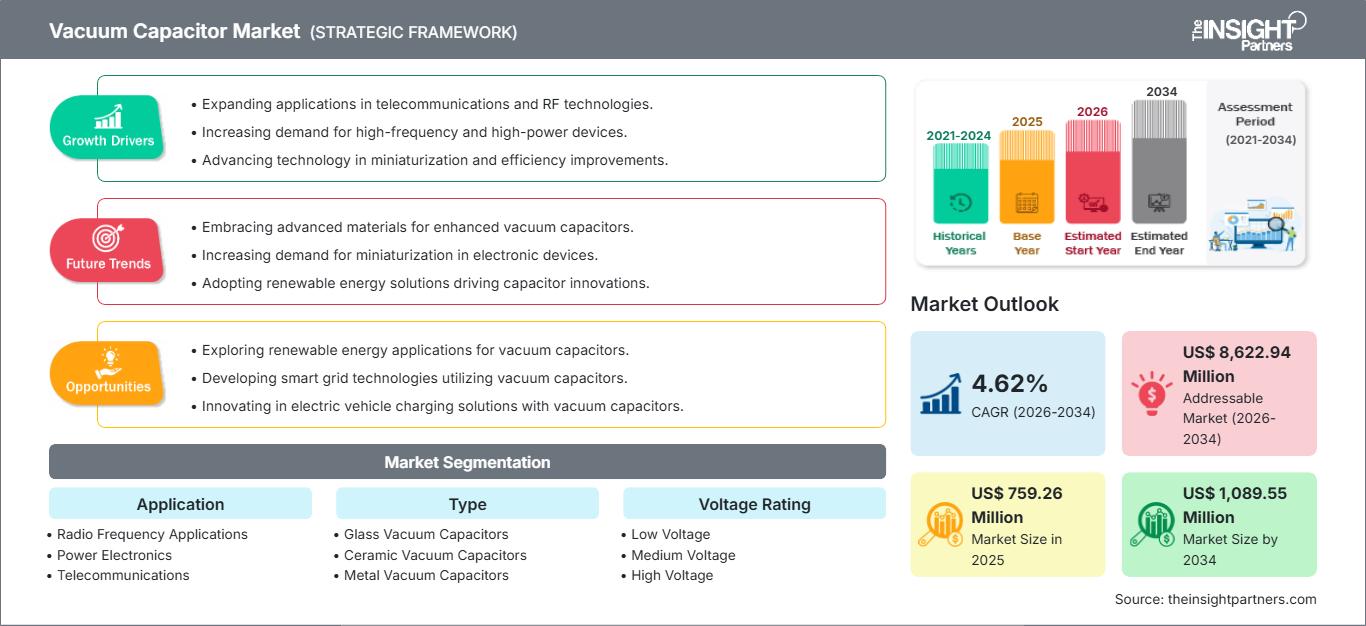
Taille du marché en 2025
759,26 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 089,55 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,09 %
taux de croissance
Marché adressable
8 394,63 millions de dollars US
(2026-2034)
Le marché des condensateurs à vide était évalué à 759,26 millions de dollars américains en 2025 et devrait atteindre 1 089,55 millions de dollars américains d’ici 2034 ; il devrait enregistrer un TCAC de 4,09 % entre 2026 et 2034.
Analyse et perspectives du marché des condensateurs à vide
- L'Amérique du Nord représenterait une part estimée entre 29 et 33 % en 2025 et devrait croître à un TCAC de 4,9 à 5,6 % entre 2026 et 2034, soutenue par les investissements dans les équipements semi-conducteurs, l'électronique de défense, l'infrastructure RF et les technologies médicales.
- Les États-Unis représentent environ 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,5 % entre 2026 et 2034.
- L'Europe détiendra une part estimée entre 25 et 29 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,8 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant les applications industrielles et aérospatiales.
- La région Asie-Pacifique représente environ 30 à 34 % de la demande mondiale en 2025 et devrait enregistrer un TCAC de 5,0 à 5,8 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde.
- Le segment le plus important : devrait détenir une part de marché de 34 à 38 % en 2025 et croître à un TCAC de 4,8 à 5,4 % jusqu'en 2034, reflétant l'importance des applications RF nécessitant des composants à courant élevé et à faibles pertes.
- Segment à forte croissance : sa part de marché est estimée à 10-14 % en 2025 et devrait croître à un TCAC de 6,0-6,8 %, sous l'impulsion des exigences du secteur aérospatial en matière d'assemblages RF compacts, fiables et haute tension.
- Principales entreprises analysées en détail : Vishay Intertechnology, Inc. ; Rosenberger Hochfrequenztechnik GmbH & Co. KG ; Hammond Power Solutions Inc. ; Nippon Chemi-Con Corporation ; WIMA GmbH & Co. KG ; Cornell Dubilier Electronics, Inc. ; KYOCERA AVX Components Corporation ; TE Connectivity Ltd. ; LCR Electronics, Inc. ; Maxwell Technologies, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
De l'utilisation traditionnelle dans le réglage haute tension et la radiodiffusion aux applications plus récentes dans l'adaptation RF, le traitement plasma, les dispositifs semi-conducteurs et l'électronique de puissance, l'industrie a évolué. Les progrès réalisés dans l'isolation céramique, les électrodes, les soufflets, la dissipation thermique et les réglages motorisés ont permis d'améliorer la fiabilité à hautes fréquences et courants. La tendance actuelle en matière de fabrication est au développement de produits adaptés à des applications spécifiques, tout en évaluant les plateformes standardisées par rapport aux solutions personnalisées en termes de capacité, de tension, de système de refroidissement et de variateurs.
Durant la période prévisionnelle, les investissements porteront sur la conception compacte, la capacité de gestion du courant plus élevée, la dissipation thermique et les condensateurs variables à commande numérique. De nouveaux centres de fabrication de semi-conducteurs en Asie, des projets d'électronique de défense et des infrastructures de communication élargiront la clientèle. L'accent mis par la réglementation sur la conformité RoHS et l'efficacité des équipements incitera davantage les fabricants à optimiser les matériaux, les procédés de production, la fiabilité du cycle de vie et la documentation produit, selon le rapport sur le marché des condensateurs sous vide .
Portée du rapport sur le marché des condensateurs à vide
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 759,26 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 089,55 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,09% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des condensateurs à vide
La demande provient de secteurs où les condensateurs diélectriques traditionnels présentent des limitations dues à l'échauffement du diélectrique, aux contraintes de tension et aux pertes RF. L'adaptation d'impédance est indispensable aux outils plasma pour semi-conducteurs, tandis qu'un accord et un couplage stables sont essentiels aux opérations de radiodiffusion et de télécommunications. De plus, l'électronique aérospatiale et militaire est soumise à des contraintes supplémentaires, telles que la résistance aux vibrations, des performances électriques constantes et une longue durée de vie. Il en résulte la formation d'une chaîne de valeur pour les fournisseurs de matériaux, les entreprises d'usinage, les spécialistes des procédés sous vide, les fabricants de condensateurs, les intégrateurs d'équipements et les utilisateurs.
La dynamique de l'offre est davantage déterminée par un savoir-faire de fabrication spécialisé que par une production à grande échelle. Les compétences critiques incluent le scellage sous vide, le conditionnement des électrodes, le traitement de la céramique, la fabrication de soufflets, les tests haute tension et la caractérisation RF. Les longs cycles de qualification peuvent compliquer le changement de fournisseur une fois le composant intégré à l'équipement. Par conséquent, selon les prévisions du marché des condensateurs sous vide , les clients évaluent souvent la performance globale du cycle de vie, la facilité d'entretien, la compatibilité dimensionnelle et la fiabilité de livraison, en plus du prix d'achat, ce qui crée des barrières à l'entrée pour les fabricants ne disposant pas de compétences avérées en ingénierie d'application.
Le positionnement au sein de l'industrie dépend de plus en plus de l'étendue de la gamme de produits et de l'intégration des condensateurs dans les technologies de distribution d'énergie RF. Les systèmes intégrés basés sur l'architecture Comet concurrencent les fabricants de composants individuels, proposant une combinaison de condensateurs variables, de variateurs et d'adaptation d'impédance. Dans ce contexte concurrentiel, Vishay Intertechnology, Cornell Dubilier Electronics, KYOCERA AVX Components Corporation, WIMA, TE Connectivity et Nippon Chemi-Con offrent un savoir-faire en matière de condensateurs haute performance, complété par des fournisseurs de composants proposant des solutions haute tension personnalisées.
Les investissements se concentrent davantage sur l'automatisation, la céramique, le refroidissement et l'ingénierie d'application. Rosenberger Hochfrequenztechnik GmbH & Co. KG propose son expertise en interconnexion RF, tandis que Hammond Power Solutions Inc. offre son savoir-faire en ingénierie électronique de puissance. LCR Electronics, Inc. et Maxwell Technologies, Inc. apportent des compétences spécialisées complémentaires et proposent des gammes de produits plus étendues que les composants sous vide. La différenciation repose ainsi sur la spécialisation technique, les services de qualification, la couverture géographique et les capacités de personnalisation, sans incidence sur la constance de la production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des condensateurs à vide : Perspectives stratégiques
Perspectives régionales
marché des condensateurs sous vide en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 29 et 33 % de la demande mondiale de condensateurs sous vide en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,9 à 5,6 % entre 2026 et 2034. Les États-Unis dominent la consommation régionale car les équipements pour semi-conducteurs, l'électronique de défense, les systèmes de diffusion et l'imagerie médicale nécessitent des composants capables de supporter des conditions exigeantes en matière de radiofréquences et de haute tension. Les investissements dans la fabrication de semi-conducteurs sont particulièrement importants car les équipements de gravure et de dépôt plasma utilisent des réseaux d'adaptation de précision où la stabilité des condensateurs influe directement sur la reproductibilité du processus.
La participation canadienne se traduit par des contributions dans les domaines de l'électronique industrielle, des instruments scientifiques et des infrastructures de communication, tandis que les États-Unis fournissent la majeure partie des capacités d'ingénierie de la région par l'intermédiaire de fabricants et de distributeurs. La modernisation des équipements de défense continue de stimuler la demande en équipements radiofréquences, radars, systèmes de guerre électronique et émetteurs de haute puissance. Le marché du remplacement privilégie les produits éprouvés et qualifiés, tandis que le marché des nouveaux équipements met l'accent sur la compacité, le réglage automatique et la gestion thermique. Cette situation permettra une croissance régionale soutenue sans nécessiter une augmentation significative des volumes de production.
Marché américain des condensateurs sous vide
Les États-Unis représentaient environ 74 à 78 % de la demande du marché nord-américain des condensateurs à vide en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,5 % jusqu'en 2034. La demande du pays repose sur la fabrication de semi-conducteurs, les télécommunications, l'aérospatiale, la défense, les équipements médicaux et les systèmes RF industriels.
Les tendances futures dans ce domaine incluent le besoin d'une meilleure adaptation de fréquence, d'un réglage motorisé, de formats miniaturisés et de systèmes de refroidissement plus efficaces. Les fabricants locaux et étrangers sont liés aux équipementiers, ce qui leur permet d'influencer leurs critères de qualification dans leurs décisions d'achat. L'électronique de défense exige des installations haute tension et haute fiabilité, tandis que les usines de semi-conducteurs nécessitent des installations à impédance contrôlée. Les dispositifs médicaux engendrent des exigences moindres, mais technologiquement complexes. L'industrie est donc diversifiée dans ses applications, les cycles de remplacement et les programmes d'équipement constituant des facteurs supplémentaires de la demande.
Marché européen des condensateurs sous vide
On estime que l'Europe représentera 25 à 29 % de la demande mondiale de condensateurs sous vide en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,8 % jusqu'en 2034. L'Allemagne est en tête grâce à l'électronique industrielle, aux équipements pour semi-conducteurs, à l'ingénierie automobile et à la production manufacturière. Le Royaume-Uni contribue au marché par ses industries aérospatiales, de défense, de communications et d'instrumentation. La France dispose de secteurs aérospatiaux et de défense performants, tandis que l'Italie et l'Espagne y contribuent avec l'automatisation industrielle, les télécommunications, les systèmes énergétiques et l'électronique. En Europe, les priorités en matière d'approvisionnement incluent désormais la fiabilité tout au long du cycle de vie du produit, la conformité, l'efficacité énergétique et la traçabilité des fournisseurs. Par ailleurs, la personnalisation de la configuration est importante en Europe en raison des volumes de production relativement faibles et des exigences techniques élevées.
L'industrie allemande fournit des systèmes RF de précision, des équipements pour semi-conducteurs et de l'électronique de puissance. Le Royaume-Uni bénéficie de la croissance des secteurs de la défense et de l'aérospatiale. La France s'appuie sur son électronique militaire et la construction aéronautique, tandis que l'Italie et l'Espagne génèrent une demande supplémentaire dans les secteurs industriels et des communications, où les équipements doivent fonctionner correctement à hautes fréquences et dans des conditions difficiles.
Marché des condensateurs sous vide de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 30 et 34 % de la demande mondiale de condensateurs sous vide en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,8 % jusqu'en 2034. La Chine est le principal marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion des capacités de production de semi-conducteurs, les infrastructures de télécommunications, le chauffage RF industriel et la fabrication de produits électroniques soutiennent la consommation régionale.
Les capacités de production chinoises contribueront à accroître la demande locale. Le Japon se concentre sur les équipements de précision pour semi-conducteurs, la Corée du Sud tire parti de ses capacités de production électronique de pointe, l'Inde développe ses capacités dans les domaines des semi-conducteurs et des communications, et l'Australie apporte son soutien grâce à ses applications dans les secteurs de la défense, de la recherche et de l'industrie.
Marché des condensateurs sous vide au Moyen-Orient et en Afrique
La demande sur le marché des condensateurs sous vide au Moyen-Orient et en Afrique est plus modeste mais stratégiquement importante, la région devant enregistrer un TCAC de 3,6 à 4,2 % jusqu'en 2034. L'Arabie saoudite est à la pointe des besoins régionaux grâce à ses programmes de communications, de modernisation industrielle et d'infrastructures, tandis que les Émirats arabes unis soutiennent les investissements dans l'aérospatiale, la défense, les télécommunications et les technologies de pointe.
La contribution de l'Afrique du Sud se concentre sur l'électronique industrielle, les équipements miniers, les communications et les systèmes scientifiques. Le reste du marché de l'énergie du Moyen-Orient est fragmenté et dépendant de la demande en matière de développement des infrastructures, de services de radiodiffusion, de systèmes énergétiques et d'acquisitions militaires. Les investissements dans la connectivité numérique et la diversification industrielle assurent une demande stable de composants haute tension et radiofréquences, malgré la délocalisation de la production spécialisée.
Analyse de segmentation
Application
Le marché des condensateurs sous vide devrait croître à un TCAC de 4,6 % à 5,2 % entre 2026 et 2034. La demande reste concentrée dans les équipements à forte intensité RF, où de faibles pertes et une capacité stable sont essentielles. La fabrication de semi-conducteurs, les télécommunications, les systèmes médicaux et les équipements aérospatiaux élargissent le marché potentiel, tandis que les applications spécialisées en électronique de puissance créent de nouvelles opportunités pour les configurations haute tension et les conceptions personnalisées, reflétant les principales tendances du marché .
- Applications radiofréquences : Elles restent stratégiquement importantes car le réglage, l’adaptation d’impédance, le filtrage et la transmission de puissance RF nécessitent des composants à faibles pertes capables de supporter des courants élevés et des contraintes dépendantes de la fréquence.
- Électronique de puissance : La demande est liée à la conversion haute tension, au chauffage industriel et aux architectures de conditionnement de puissance, où la fiabilité des composants et la stabilité thermique influencent les performances du système.
- Télécommunications : L'adoption est soutenue par les équipements de transmission RF, les systèmes de diffusion, l'infrastructure réseau et les programmes de modernisation nécessitant des caractéristiques électriques haute fréquence stables.
- Équipements médicaux : Les systèmes d’imagerie et de thérapie spécialisés utilisent des composants haute tension et RF pour lesquels la fiabilité, la répétabilité et un fonctionnement à faibles pertes sont importants.
- Aérospatiale : L'électronique aérospatiale met l'accent sur la compacité, la tolérance aux vibrations, la capacité haute tension et les performances prévisibles dans des environnements d'exploitation exigeants.
Taper
Le marché des condensateurs sous vide devrait enregistrer un TCAC de 4,3 à 5,0 % entre 2026 et 2034. Le choix du produit dépend de la tension, de la fréquence, des conditions thermiques, des exigences mécaniques et de l'ajustement de capacité requis. La construction à base de céramique gagne en importance technique car elle permet des structures compactes et robustes, tandis que les approches métalliques et polymères répondent aux besoins de conceptions et d'architectures système spécifiques .
- Condensateurs sous vide en verre : Conviennent aux applications nécessitant une isolation haute tension éprouvée et une construction sous vide fiable, notamment dans les équipements RF spécialisés et les équipements anciens.
- Condensateurs à vide en céramique : Ils acquièrent une importance stratégique là où des dimensions compactes, une résistance thermique, une résistance mécanique et des performances haute tension doivent être combinées.
- Condensateurs métalliques sous vide : Conçus pour les environnements RF difficiles où les structures d’électrodes conductrices et la durabilité mécanique sont essentielles à un fonctionnement à long terme.
- Condensateurs à vide polymères : destinés à des configurations de niche nécessitant une construction spécialisée, des caractéristiques d’isolation et une flexibilité d’intégration au sein de systèmes haute performance sélectionnés.
Tension nominale
La tension nominale devrait croître à un TCAC de 4,7 % à 5,3 % entre 2026 et 2034. La demande s'oriente vers des tensions nominales plus élevées, car les générateurs RF, les systèmes de défense, les équipements industriels et les plateformes médicales spécialisées fonctionnent sous des contraintes électriques accrues. Les fabricants doivent trouver un équilibre entre la résistance de l'isolation, la compacité et les performances thermiques, ce qui contribue de manière significative à la part de marché des condensateurs sous vide .
- Basse tension : Prend en charge les configurations électroniques et RF compactes où une contrainte électrique modérée permet des facteurs de forme plus petits et une intégration système plus simple.
- Moyenne tension : Alimente les équipements industriels et de télécommunications nécessitant une tolérance à la tension plus élevée sans les contraintes physiques associées aux ensembles à très haute tension.
- Haute tension : Elle demeure importante pour les systèmes d’alimentation RF, le chauffage industriel, les équipements médicaux et l’électronique de défense qui nécessitent une isolation et une gestion du courant fiables.
- Très haute tension : représente une demande spécialisée associée aux applications RF, scientifiques, aérospatiales et à haute énergie exigeantes où la fiabilité électrique est privilégiée par rapport au coût des composants.
Industrie utilisatrice finale
Le secteur des utilisateurs finaux devrait connaître une croissance annuelle composée de 4,8 % à 5,4 % jusqu'en 2034. Les télécommunications et l'industrie génèrent une forte demande, tandis que l'aérospatiale, la défense et le secteur médical développent des applications techniquement exigeantes. Les critères de qualification, les attentes liées au cycle de vie et les besoins de personnalisation influencent fortement le choix des fournisseurs.
- Télécommunications : Nécessite des composants de réglage, de couplage et de transmission RF stables à mesure que les réseaux se modernisent et que l'infrastructure à haute fréquence se développe.
- Aérospatiale : Privilégie les composants compacts, légers et hautement fiables, capables de maintenir leurs performances électriques malgré les vibrations et les contraintes environnementales.
- Défense : Utilise des composants spécialisés haute tension et radiofréquences dans les radars, les communications, la guerre électronique et d'autres systèmes critiques pour la mission.
- Médical : Nécessite un comportement prévisible en haute tension et en radiofréquence dans les équipements d'imagerie, de traitement et de diagnostic où une défaillance de composant peut interrompre la disponibilité du système.
- Secteur industriel : Couvre le chauffage RF, les équipements semi-conducteurs, le traitement plasma, les systèmes d’alimentation et autres applications de fabrication nécessitant des composants électriques robustes.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Télécommunication |
Haut |
Modernisation RF |
Mature |
|
Aérospatial |
Moyen |
Avionique RF |
Mise à l'échelle |
|
Défense |
Haut |
Systèmes radar |
Mise à l'échelle |
|
Médical |
Moyen |
Imagerie RF |
Mature |
|
Industriel |
Haut |
Traitement du plasma |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des condensateurs à vide
expansion des capacités de fabrication de semi-conducteurs
L'augmentation des capacités de production de semi-conducteurs avancés entraîne une expansion des installations de traitement plasma RF, générant ainsi un besoin constant de composants adaptés capables de supporter des cycles répétés. La gravure, le dépôt et d'autres procédés dépendent d'une alimentation RF régulée et requièrent donc une grande stabilité des condensateurs. Face aux exigences croissantes en matière de plage de fonctionnement des semi-conducteurs, les fabricants d'équipements sont incités à développer des solutions d'adaptation plus rapides, une meilleure gestion thermique et une durée de vie prolongée des composants. Il en résulte une préférence pour les condensateurs conçus pour un réglage répété dans des environnements à courant et fréquence élevés. Ceci a des répercussions non seulement sur l'approvisionnement, mais aussi sur la maintenance, les pièces de rechange, les services d'ingénierie et la qualification des systèmes installés, ce qui peut engendrer des relations à long terme avec des fournisseurs dont les produits offrent à la fois des caractéristiques électriques performantes et des services logistiques et d'ingénierie fiables.
Croissance des infrastructures de communication à haute fréquence
Les réseaux de communication modernes nécessitent toujours des systèmes RF offrant une bande passante, une efficacité et une stabilité de fréquence accrues. Les systèmes RF tels que les émetteurs de radiodiffusion, les communications par satellite, les systèmes de communication sans fil spécialisés et les systèmes de communication militaires intègrent des circuits d'adaptation et d'accord où la réduction des pertes permet d'améliorer les caractéristiques électriques. Une fréquence plus élevée induit une sensibilité accrue à l'inductance parasite, à la dissipation thermique et aux contraintes mécaniques. Les fabricants de condensateurs sous vide peuvent relever ces défis grâce à des configurations d'électrodes optimisées, des conceptions compactes, un accord automatique et un refroidissement. L'avantage commercial sera particulièrement pertinent pour les fabricants d'équipements souhaitant espacer les opérations de maintenance et améliorer la prévisibilité de l'accord. Le remplacement des condensateurs reste possible, car les systèmes de communication fonctionnent généralement pendant de longues périodes.
modernisation de l'électronique de défense et aérospatiale
Le besoin en composants capables de résister à diverses contraintes provient des applications militaires et aérospatiales. Les émetteurs radar, les systèmes de communication haute puissance, les systèmes de guerre électronique et certains systèmes de navigation peuvent utiliser des composants RF haute tension aux propriétés contrôlées. Lors de l'acquisition de tels composants, l'historique de qualification, la disponibilité, la traçabilité et la prévention des défaillances sont généralement privilégiés par rapport au coût d'acquisition le plus bas. Ceci offre de belles opportunités aux fabricants de composants établis, disposant de systèmes de contrôle de production éprouvés. La miniaturisation sera encouragée par les applications militaires et aérospatiales, les concepteurs d'équipements recherchant constamment une réduction du poids et de la taille. Ainsi, les fabricants de condensateurs sous vide qui améliorent leurs composants en termes de densité de puissance, de dissipation thermique et de résistance mécanique peuvent participer à la conception de systèmes à haute valeur ajoutée.
Tendances futures du marché des condensateurs à vide
Architectures de condensateurs variables à commande numérique
L'approche numérique devrait jouer un rôle plus important dans le domaine des condensateurs variables, car l'adaptation d'impédance exige des performances plus rapides et plus précises. Grâce à l'approche motorisée, il est possible d'associer le processus d'ajustement d'impédance au logiciel de commande de l'équipement. Cette évolution est particulièrement significative dans la fabrication de semi-conducteurs, où la reproductibilité des processus et l'adaptation rapide des équipements ont un impact sur la productivité. Les développements futurs dans ce domaine devraient inclure des variateurs de vitesse de petite taille, la détection de position, la précision mécanique et la communication via des interfaces standard. L'intégration numérique, dans ce contexte, contribuera à réduire le temps de mise en service du système et offrira aux fabricants d'équipements une architecture flexible pour les systèmes de distribution d'énergie RF. Les entreprises capables de fournir tous les composants, y compris l'ingénierie d'application, bénéficieront d'un avantage concurrentiel, car le concepteur pourra simplifier l'interface.
Gestion thermique avancée et densité de puissance compacte
Le développement futur des produits devrait se concentrer fortement sur la gestion thermique, les équipements RF fonctionnant à des densités de puissance plus élevées dans des formats toujours plus compacts. Le refroidissement par air conventionnel pourrait être complété, voire remplacé, par des approches hybrides combinant structures conductrices, flux d'air et refroidissement liquide, le cas échéant. Un meilleur contrôle thermique permet de réduire la dérive électrique, d'allonger la durée de vie des composants et d'offrir aux concepteurs d'équipements la possibilité d'obtenir un rendement supérieur dans des dimensions d'enceinte fixes. Les matériaux céramiques à forte résistance thermique et faibles pertes diélectriques devraient faire l'objet d'une attention accrue de la part des ingénieurs. Les fabricants pourraient également optimiser la géométrie des électrodes et l'inductance interne afin de réduire les pertes avant même la génération de chaleur. Ces évolutions favoriseront les fournisseurs capables d'intégrer l'ingénierie des matériaux, le traitement sous vide, la conception mécanique et les tests RF. Il en résultera des produits plus adaptés aux applications, conçus en tenant compte des contraintes thermiques globales des équipements.
Opportunités du marché des condensateurs à vide
Production localisée pour les écosystèmes de semi-conducteurs asiatiques
La région Asie-Pacifique offre des opportunités d'investissement attractives, car la fabrication de semi-conducteurs, la production d'écrans, l'assemblage électronique et le développement d'équipements RF sont en pleine expansion dans de nombreux pays. La mise en place de centres de production locaux ou de centres techniques régionaux permet de réduire les délais de livraison, d'améliorer le support applicatif et de simplifier les procédures de qualification pour les fabricants d'équipements. La Chine, le Japon, la Corée du Sud et l'Inde présentent des profils de demande différents, permettant aux fournisseurs de répondre aux besoins d'une clientèle de semi-conducteurs établie et de programmes de fabrication émergents. Les investissements prioritaires devraient inclure le traitement sous vide de précision, la fabrication de céramique, les tests automatisés et les compétences locales en ingénierie. Les partenariats avec les fabricants d'équipements peuvent accélérer la qualification, car les exigences spécifiques à l'application en matière de capacité, de courant, de tension et de commande sont souvent définies lors du développement du système. Les entreprises qui s'implantent dans la région peuvent également se différencier grâce à un support de maintenance et des programmes de remplacement rapide, qui prennent une importance croissante à mesure que les parcs d'équipements installés augmentent et que les arrêts de production deviennent plus coûteux.
Solutions haute tension sur mesure pour équipements spécialisés
La personnalisation offre une opportunité unique, car les équipements aérospatiaux, de défense, médicaux, scientifiques et industriels fonctionnent souvent en dehors des spécifications électriques standardisées. Les acheteurs peuvent exiger des plages de capacité, des tensions nominales, des dimensions mécaniques, des systèmes de refroidissement ou des configurations d'entraînement inhabituels. Les fournisseurs capables de traduire les exigences système en conceptions de condensateurs validées peuvent consolider leurs relations clients et réduire les risques de substitution. Investir dans la simulation, le prototypage rapide, les tests haute tension automatisés et la fabrication modulaire permet de raccourcir les cycles de développement tout en préservant la qualité. Cette opportunité est particulièrement pertinente pour les programmes de production de petite envergure, où les produits standard du catalogue peuvent ne pas répondre aux contraintes des équipements. À terme, les plateformes modulaires permettent aux fabricants de réutiliser des sous-ensembles validés pour plusieurs programmes clients, améliorant ainsi la rentabilité de la production. Cette approche peut également soutenir les achats dans les secteurs de l'aérospatiale et de la défense, où la traçabilité, le contrôle de la configuration et la disponibilité des produits à long terme sont essentiels.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -