
Descripción general de los ingresos, la demanda y las tendencias del mercado de condensadores de vacío.
Tamaño del mercado de condensadores de vacío y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por aplicación (aplicaciones de radiofrecuencia, electrónica de potencia, telecomunicaciones, equipos médicos, aeroespacial), tipo (condensadores de vacío de vidrio, condensadores de vacío de cerámica, condensadores de vacío de metal, condensadores de vacío de polímero), tensión nominal (baja tensión, media tensión, alta tensión, ultra alta tensión), industria de uso final (telecomunicaciones, aeroespacial, defensa, médica, industrial).
- Estado : Datos publicados
- Código de informe : TIPRE00039666
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
759,26 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.089,55 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,09 %
Índice de crecimiento
Mercado potencial
8.394,63 millones de dólares estadounidenses
(2026-2034)
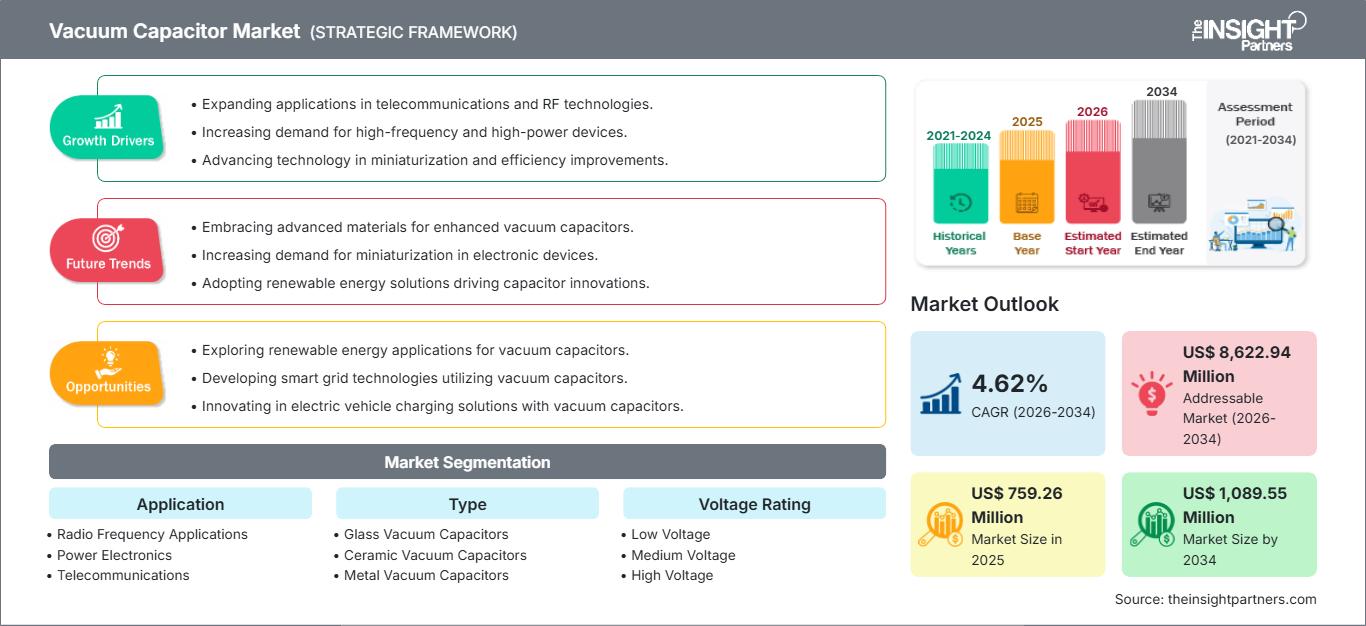
El mercado de condensadores de vacío estaba valorado en 759,26 millones de dólares estadounidenses en 2025 y se espera que alcance los 1089,55 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,09 % durante el período 2026-2034.
Evaluación y perspectivas del mercado de condensadores de vacío
- Se estima que Norteamérica representará entre el 29 % y el 33 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,6 % entre 2026 y 2034, gracias a las inversiones en equipos semiconductores, electrónica de defensa, infraestructura de radiofrecuencia y tecnología médica.
- Estados Unidos representa aproximadamente entre el 74 % y el 78 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % durante el período 2026-2034.
- Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,8% hasta 2034, con Alemania, el Reino Unido, Francia, Italia y España como principales impulsores de las aplicaciones industriales y aeroespaciales.
- La región de Asia-Pacífico representa aproximadamente entre el 30 % y el 34 % de la demanda mundial en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,8 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India.
- Segmento más grande: se estima que tendrá una cuota de mercado del 34-38% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,4% hasta 2034, lo que refleja la importancia de las aplicaciones de RF que requieren componentes de alta corriente y bajas pérdidas.
- Segmento de alto crecimiento: se estima que tendrá una participación del 10-14% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,8%, impulsado por los requisitos aeroespaciales de conjuntos de RF compactos, fiables y de alto voltaje.
- Empresas clave analizadas en detalle: Vishay Intertechnology, Inc.; Rosenberger Hochfrequenztechnik GmbH & Co. KG; Hammond Power Solutions Inc.; Nippon Chemi-Con Corporation; WIMA GmbH & Co. KG; Cornell Dubilier Electronics, Inc.; KYOCERA AVX Components Corporation; TE Connectivity Ltd.; LCR Electronics, Inc.; Maxwell Technologies, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde su uso tradicional en la sintonización y radiodifusión de alto voltaje hasta sus nuevas aplicaciones en adaptación de RF, tratamiento de plasma, dispositivos semiconductores y electrónica de potencia, la industria ha evolucionado. El desarrollo en aislamiento cerámico, electrodos, fuelles, disipación de calor y ajustes motorizados ha dado como resultado una mayor fiabilidad a altas frecuencias y corrientes. La tendencia en la fabricación apunta hacia productos específicos para cada aplicación, sopesando las plataformas estandarizadas frente a la personalización de la capacitancia, los voltajes, los sistemas de refrigeración y los accionamientos.
Durante el período de pronóstico, se invertirá en diseño compacto, mayor capacidad de manejo de corriente, disipación de calor y capacitores variables controlados digitalmente. Los nuevos centros de fabricación de semiconductores en Asia, los proyectos de electrónica de defensa y las infraestructuras de comunicación ampliarán la base de clientes. El énfasis regulatorio en el cumplimiento de RoHS y la eficiencia de los equipos incentivará aún más a los fabricantes a optimizar los materiales, los procesos de producción, la confiabilidad del ciclo de vida y la documentación del producto, según el informe del mercado de capacitores de vacío .
Alcance del informe de mercado de condensadores de vacío
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 759,26 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.089,55 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,09% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de condensadores de vacío
La demanda proviene de sectores donde los condensadores dieléctricos tradicionales presentan limitaciones debido a problemas relacionados con el calentamiento dieléctrico, la tensión y las pérdidas de radiofrecuencia. La adaptación de impedancias es necesaria para las herramientas de plasma de semiconductores, mientras que la sintonización y el acoplamiento estables son importantes para las operaciones de radiodifusión y telecomunicaciones. Además, la electrónica aeroespacial y militar tiene restricciones adicionales, como la resistencia a las vibraciones, un rendimiento eléctrico constante y una larga vida útil. Esto da lugar a la formación de una cadena de valor que involucra a proveedores de materiales, empresas de mecanizado, especialistas en procesos de vacío, fabricantes de condensadores, integradores de equipos y usuarios.
La dinámica de la oferta está determinada por el conocimiento especializado en fabricación, más que por la producción a gran escala. Las capacidades críticas incluyen el sellado al vacío, el acondicionamiento de electrodos, el procesamiento de cerámica, la fabricación de fuelles, las pruebas de alto voltaje y la caracterización de RF. Los largos ciclos de calificación pueden dificultar los cambios de proveedor una vez que un componente se integra en un equipo. En consecuencia, los clientes suelen evaluar el rendimiento total del ciclo de vida, la facilidad de mantenimiento, la compatibilidad dimensional y la fiabilidad de la entrega, además del precio de compra, lo que crea barreras de entrada para los fabricantes sin capacidades de ingeniería de aplicaciones establecidas, según el pronóstico del mercado de condensadores de vacío .
El posicionamiento en la industria depende cada vez más de la amplitud de la línea de productos y la integración de condensadores en la tecnología de suministro de potencia de RF. Los sistemas integrados basados en el diseño Comet compiten con fabricantes de componentes individuales, ofreciendo una combinación de condensadores variables, controladores y adaptación de impedancias. Dentro de la competencia general, Vishay Intertechnology, Cornell Dubilier Electronics, KYOCERA AVX Components Corporation, WIMA, TE Connectivity y Nippon Chemi-Con ofrecen conocimientos técnicos de alto rendimiento en condensadores, complementados por proveedores de componentes que ofrecen soluciones personalizadas de alto voltaje.
Las inversiones se centran cada vez más en la automatización, la cerámica, la refrigeración y la ingeniería de aplicaciones. Rosenberger Hochfrequenztechnik GmbH & Co. KG ofrece conocimientos especializados en interconexión de radiofrecuencia, mientras que Hammond Power Solutions Inc. aporta su experiencia en ingeniería de electrónica de potencia. LCR Electronics, Inc. y Maxwell Technologies, Inc. ofrecen conocimientos especializados adicionales, pero sus líneas de productos son más amplias que los componentes de vacío. De este modo, la diferenciación se basa en la especialización técnica, los servicios de cualificación, la cobertura geográfica y la capacidad de personalización, sin que ello afecte a la consistencia de la producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de condensadores de vacío: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de condensadores de vacío
Se estima que Norteamérica concentrará entre el 29 % y el 33 % de la demanda mundial de condensadores de vacío en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,6 % entre 2026 y 2034. Estados Unidos domina el consumo regional debido a que los equipos semiconductores, la electrónica de defensa, los sistemas de radiodifusión y las imágenes médicas requieren componentes capaces de soportar condiciones exigentes de radiofrecuencia y alto voltaje. Las inversiones en la fabricación de semiconductores son especialmente importantes, ya que los equipos de grabado y deposición por plasma utilizan redes de adaptación de precisión, donde la estabilidad del condensador afecta directamente a la repetibilidad del proceso.
La participación canadiense incluye contribuciones en electrónica industrial, instrumentación científica e instalaciones de comunicaciones, mientras que Estados Unidos aporta la mayor parte de la capacidad de ingeniería de la región a través de fabricantes y distribuidores. La modernización de los equipos de defensa sigue impulsando la demanda de equipos de radiofrecuencia, radares, equipos de guerra electrónica y transmisores de alta potencia. El mercado de reemplazo prefiere productos probados y certificados, mientras que los equipos nuevos priorizan el tamaño compacto, la sintonización automática y las consideraciones térmicas. Esto permitirá un crecimiento regional sostenido sin necesidad de un aumento significativo en la cantidad de unidades producidas.
Mercado estadounidense de condensadores de vacío
En 2025, Estados Unidos representaría aproximadamente entre el 74 % y el 78 % de la demanda del mercado norteamericano de condensadores de vacío, y se prevé que su crecimiento aumente a una tasa compuesta anual del 4,8 % al 5,5 % hasta 2034. La demanda en el país abarca la fabricación de semiconductores, las telecomunicaciones, la industria aeroespacial, la defensa, los equipos médicos y los sistemas de radiofrecuencia industriales.
Las tendencias futuras en la aplicación incluyen la necesidad de una mayor adaptación de frecuencia, sintonización motorizada, formatos miniaturizados y sistemas de refrigeración más eficientes. Tanto los fabricantes locales como los extranjeros están conectados con los fabricantes de equipos, lo que permite que sus criterios de calificación influyan en las decisiones de compra. La electrónica de defensa requiere configuraciones de alto voltaje y alta fiabilidad, mientras que las fábricas de semiconductores requieren configuraciones de impedancia controlada. Los dispositivos médicos generan menores exigencias, pero tecnológicamente más complejas. Por lo tanto, la industria es diversa en sus aplicaciones, y los ciclos de reemplazo y los programas de equipos son factores que impulsan la demanda.
Mercado europeo de condensadores de vacío
Se estima que Europa representará entre el 25 % y el 29 % de la demanda mundial del mercado de condensadores de vacío en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % hasta 2034. Alemania lidera el sector con la electrónica industrial, los equipos semiconductores, la ingeniería automotriz y la fabricación. El Reino Unido aporta su contribución desde las industrias aeroespacial, de defensa, de comunicaciones y de instrumentación. Francia cuenta con sólidos sectores aeroespacial y de defensa, mientras que Italia y España contribuyen con la automatización industrial, las telecomunicaciones, los sistemas energéticos y la electrónica. En Europa, la atención en materia de adquisiciones ahora incluye la fiabilidad a lo largo de todo el ciclo de vida del producto, la conformidad, la eficiencia energética y la trazabilidad del proveedor. Además, la personalización de la configuración es importante en Europa debido a los volúmenes de producción relativamente bajos y las altas exigencias técnicas.
La base industrial alemana proporciona sistemas de radiofrecuencia de precisión, equipos semiconductores y electrónica de potencia. El Reino Unido se beneficia de sus actividades en defensa y aeroespaciales. Francia depende de su electrónica militar y la fabricación de aeronaves, mientras que Italia y España generan una demanda adicional en los sectores industrial y de comunicaciones, donde los equipos deben funcionar correctamente a altas frecuencias y en condiciones extremas.
Mercado de condensadores de vacío en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 30 % y el 34 % de la demanda mundial de condensadores de vacío en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,8 % hasta 2034. China es el mercado líder, seguida de Japón, Corea del Sur, India y Australia. La expansión de la capacidad de producción de semiconductores, la infraestructura de telecomunicaciones, el calentamiento industrial por radiofrecuencia y la fabricación de productos electrónicos impulsan el consumo regional.
La capacidad de fabricación en China contribuirá a aumentar la demanda local. Japón se centra en equipos de semiconductores de precisión, Corea del Sur se beneficia de su avanzada capacidad de fabricación de productos electrónicos, India está desarrollando su capacidad en semiconductores y comunicaciones, y Australia está colaborando en lo que respecta a sus aplicaciones en defensa, ciencia e industria.
Mercado de condensadores de vacío de Oriente Medio y África
La demanda del mercado de condensadores de vacío en Oriente Medio y África es menor, pero estratégicamente relevante, y se prevé que la región registre una tasa de crecimiento anual compuesta (CAGR) del 3,6 % al 4,2 % hasta 2034. Arabia Saudita lidera las necesidades regionales a través de programas de comunicaciones, modernización industrial e infraestructura, mientras que los Emiratos Árabes Unidos apoyan las inversiones en el sector aeroespacial, la defensa, las telecomunicaciones y las tecnologías avanzadas.
Las contribuciones de Sudáfrica provienen de la electrónica industrial, los equipos de minería, las comunicaciones y los sistemas científicos. El resto del Medio Oriente y África está fragmentado y se rige por la demanda de desarrollo de infraestructura, servicios de radiodifusión, sistemas energéticos y adquisiciones militares. Las inversiones en conectividad digital y diversificación industrial constituyen una base de demanda estable para componentes de alta tensión y radiofrecuencia, a pesar de que la fabricación especializada se realiza en otros lugares.
Análisis de segmentación
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,2 % durante el período 2026-2034. La demanda sigue concentrada en equipos de radiofrecuencia intensivos, donde el rendimiento de bajas pérdidas y la capacitancia estable son esenciales. La fabricación de semiconductores, las telecomunicaciones, los sistemas médicos y los equipos aeroespaciales amplían la base de clientes potenciales, mientras que las aplicaciones especializadas de electrónica de potencia crean oportunidades adicionales para configuraciones de alto voltaje y diseños personalizados, lo que refleja las principales tendencias del mercado de condensadores de vacío .
- Aplicaciones de radiofrecuencia: Siguen siendo estratégicamente importantes porque la sintonización, la adaptación de impedancias, el filtrado y la entrega de potencia de RF requieren componentes de baja pérdida capaces de soportar corrientes elevadas y tensiones dependientes de la frecuencia.
- Electrónica de potencia: La demanda está vinculada a la conversión de alto voltaje, la calefacción industrial y las arquitecturas de acondicionamiento de energía, donde la fiabilidad de los componentes y la estabilidad térmica influyen en el rendimiento del sistema.
- Telecomunicaciones: Su adopción se ve favorecida por los equipos de transmisión de radiofrecuencia, los sistemas de radiodifusión, la infraestructura de red y los programas de modernización que requieren características eléctricas estables de alta frecuencia.
- Equipos médicos: Los sistemas especializados de diagnóstico por imagen y terapéuticos utilizan componentes de alta tensión y radiofrecuencia, donde la fiabilidad, la repetibilidad y el funcionamiento con bajas pérdidas son importantes.
- Aeroespacial: La electrónica aeroespacial se caracteriza por su compacidad, tolerancia a las vibraciones, capacidad para trabajar con alto voltaje y un rendimiento predecible en entornos operativos exigentes.
Tipo
Se prevé que este tipo de condensador registre una tasa de crecimiento anual compuesta (CAGR) del 4,3 % al 5,0 % durante el período 2026-2034. La selección del producto depende del voltaje, la frecuencia, las condiciones térmicas, los requisitos mecánicos y el ajuste de capacitancia necesario. La construcción basada en cerámica está adquiriendo importancia técnica debido a que permite estructuras compactas y robustas, mientras que los enfoques basados en metal y polímeros se utilizan en diseños especializados y arquitecturas de sistemas dentro del mercado de condensadores de vacío .
- Condensadores de vacío de vidrio: Compatibles con aplicaciones que requieren un aislamiento de alto voltaje consolidado y una construcción de vacío probada, especialmente en equipos de RF especializados y equipos heredados.
- Condensadores cerámicos de vacío: Adquieren importancia estratégica cuando se requieren dimensiones compactas, resistencia térmica, resistencia mecánica y rendimiento de alto voltaje.
- Condensadores de vacío metálicos: Ideales para entornos de radiofrecuencia exigentes donde la estructura de los electrodos conductores y la durabilidad mecánica son fundamentales para un funcionamiento a largo plazo.
- Condensadores de vacío de polímero: Se adaptan a configuraciones específicas que requieren una construcción especializada, características de aislamiento y flexibilidad de empaquetado dentro de sistemas de alto rendimiento seleccionados.
Tensión nominal
Se prevé que la capacidad de voltaje nominal crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,3 % durante el período 2026-2034. La demanda se está orientando hacia capacidades nominales más altas, ya que los generadores de RF, los sistemas de defensa, los equipos industriales y las plataformas médicas especializadas operan bajo mayores esfuerzos eléctricos. Los fabricantes deben equilibrar la resistencia del aislamiento con las dimensiones compactas y el rendimiento térmico, lo que contribuye significativamente a la cuota de mercado de los condensadores de vacío .
- Bajo voltaje: Admite configuraciones electrónicas y de radiofrecuencia compactas donde una tensión eléctrica moderada permite formatos más pequeños y una integración de sistemas más sencilla.
- Tensión media: Sirve para equipos industriales y de telecomunicaciones que requieren una mayor tolerancia a la tensión sin los requisitos físicos asociados con los conjuntos de tensión extremadamente alta.
- Alta tensión: Sigue siendo importante para sistemas de alimentación de radiofrecuencia, calefacción industrial, equipos médicos y electrónica de defensa que requieren un aislamiento fiable y un manejo seguro de la corriente.
- Voltaje ultra alto: Representa la demanda especializada asociada con aplicaciones exigentes de radiofrecuencia, científicas, aeroespaciales y de alta energía, donde la confiabilidad eléctrica tiene prioridad sobre el costo de los componentes.
Industria de uso final
Se prevé que el sector de uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034. Los usuarios de telecomunicaciones e industriales generan una amplia demanda, mientras que los sectores aeroespacial, de defensa y médico crean aplicaciones técnicamente exigentes. Los requisitos de cualificación, las expectativas del ciclo de vida y las necesidades de personalización influyen notablemente en la selección de proveedores.
- Telecomunicaciones: Requiere componentes estables de sintonización, acoplamiento y transmisión de radiofrecuencia a medida que las redes se modernizan y la infraestructura de alta frecuencia se expande.
- Aeroespacial: Prioriza componentes compactos, ligeros y de alta fiabilidad, capaces de mantener el rendimiento eléctrico bajo vibraciones y estrés ambiental.
- Defensa: Utiliza componentes especializados de alto voltaje y radiofrecuencia en radares, comunicaciones, guerra electrónica y otros sistemas de misión crítica.
- Sector médico: Requiere un comportamiento predecible de alto voltaje y radiofrecuencia en equipos de imagen, tratamiento y diagnóstico, donde la falla de un componente puede interrumpir la disponibilidad del sistema.
- Industrial: Abarca el calentamiento por radiofrecuencia, los equipos de semiconductores, el procesamiento de plasma, los sistemas de alimentación y otras aplicaciones de fabricación que requieren componentes eléctricos robustos.
Resumen de la oportunidad
|
Industria de uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Telecomunicación |
Alto |
Modernización de RF |
Maduro |
|
Aeroespacial |
Medio |
Aviónica RF |
Escalada |
|
Defensa |
Alto |
Sistemas de radar |
Escalada |
|
Médico |
Medio |
Radiofrecuencia de imágenes |
Maduro |
|
Industrial |
Alto |
Procesamiento de plasma |
Escalada |
Factores que impulsan el crecimiento del mercado de condensadores de vacío y análisis de su impacto
Expansión de la capacidad de fabricación de semiconductores
El aumento de la capacidad de fabricación de semiconductores avanzados conlleva una expansión de las instalaciones de equipos de procesamiento de plasma de radiofrecuencia (RF), generando así una necesidad constante de componentes compatibles que soporten ciclos repetidos. Los procesos de grabado, deposición y otros dependen de una fuente de alimentación de RF regulada y, por lo tanto, requieren la estabilidad de los condensadores. Dado que las exigencias sobre la amplitud del rango de tolerancia de los procesos para los fabricantes de semiconductores son cada vez mayores, existe un incentivo para que los fabricantes de equipos desarrollen una adaptación más rápida, una mejor gestión térmica y una mayor vida útil de los componentes, lo que lleva a una preferencia por los condensadores diseñados para ajustes repetidos en entornos de alta corriente y alta frecuencia. Esto afecta no solo a la adquisición, sino también al mantenimiento, las piezas de repuesto, los servicios de ingeniería y la cualificación de los sistemas instalados, lo que puede derivar en una relación a largo plazo con proveedores cuyos productos ofrezcan características eléctricas adecuadas y servicios logísticos y de ingeniería fiables.
Crecimiento de la infraestructura de comunicaciones de alta frecuencia
Las redes de comunicación modernas aún requieren sistemas de radiofrecuencia (RF) que exigen mayor ancho de banda, eficiencia y estabilidad de frecuencia. Los sistemas de RF, como los transmisores de radiodifusión, las comunicaciones por satélite, los sistemas de comunicación inalámbrica especiales y los sistemas de comunicación militar, incluyen circuitos de adaptación y sintonización, donde la reducción de pérdidas mejora las características eléctricas. Una mayor frecuencia conlleva una mayor sensibilidad a la inductancia parásita, la disipación de calor y la tolerancia mecánica. Los fabricantes de condensadores de vacío pueden abordar estos desafíos mediante configuraciones de electrodos optimizadas, diseños compactos, sintonización automática y refrigeración. El beneficio comercial será especialmente aplicable a los fabricantes de equipos que deseen aumentar el intervalo entre el mantenimiento y mejorar la previsibilidad de la sintonización. Todavía existe un amplio margen de mejora, ya que los sistemas de comunicación suelen funcionar durante largos periodos.
Modernización de la electrónica de defensa y aeroespacial
La necesidad de componentes capaces de soportar diversas tensiones proviene de las aplicaciones militares y aeroespaciales. Los transmisores de radar, los sistemas de comunicación de alta potencia, los sistemas de guerra electrónica y los sistemas de navegación específicos pueden utilizar componentes de radiofrecuencia de alto voltaje que requieren propiedades controladas. En la adquisición de estos componentes, se suele priorizar el historial de cualificación, la disponibilidad, la trazabilidad y la prevención de fallos sobre el menor coste de adquisición. Esto ofrece buenas oportunidades para los fabricantes de componentes consolidados con sistemas de control de fabricación probados. Las aplicaciones militares y aeroespaciales fomentan la miniaturización, ya que los diseñadores de equipos buscan constantemente reducir el peso y el tamaño. Por lo tanto, los fabricantes de condensadores de vacío que mejoran sus componentes en cuanto a densidad de potencia, disipación de calor y resistencia mecánica pueden participar en el diseño de sistemas de alto valor.
Tendencias futuras del mercado de condensadores de vacío
Arquitecturas de condensadores variables controlados digitalmente
Se prevé que el enfoque digital desempeñe un papel más importante en los condensadores variables, ya que la adaptación de impedancias requiere un rendimiento más rápido y preciso. Con el enfoque motorizado, es posible asociar el proceso de ajuste de impedancia con el software de control informático del propio equipo. Este avance es especialmente significativo en el procesamiento de semiconductores, donde la reproducibilidad del proceso y la rápida adaptación del equipo impactan en la productividad. Parece que los futuros desarrollos en este campo incluirán accionamientos pequeños, detección de posición, precisión mecánica y comunicación de interfaz estándar. La integración digital en este contexto ayudará a reducir el proceso de puesta en marcha del sistema, además de proporcionar a los fabricantes de equipos una arquitectura flexible de sistemas de suministro de potencia de RF. Las empresas que tengan la capacidad de ofrecer todos los componentes, incluida la ingeniería de aplicaciones, tendrán una ventaja competitiva, ya que el diseñador podrá reducir la complejidad de la interfaz.
Gestión térmica avanzada y densidad de potencia compacta
Se prevé que el desarrollo de productos futuros se centre en la gestión térmica, dado que los equipos de RF operan a mayores densidades de potencia en espacios cada vez más reducidos. La refrigeración por aire convencional puede complementarse o sustituirse por enfoques híbridos que combinen estructuras conductoras, flujo de aire y refrigeración líquida, según convenga. Un mejor control térmico puede reducir la deriva eléctrica, prolongar la vida útil de los componentes y permitir a los diseñadores de equipos lograr un mayor rendimiento dentro de las dimensiones fijas de la carcasa. Es probable que los materiales cerámicos con alta resistencia térmica y baja pérdida dieléctrica reciban mayor atención por parte de los ingenieros. Los fabricantes también podrían optimizar la geometría de los electrodos y la inductancia interna para reducir las pérdidas antes de que se genere calor. Estos cambios favorecerán a los proveedores capaces de integrar la ingeniería de materiales, el procesamiento al vacío, el diseño mecánico y las pruebas de RF. El resultado deberían ser productos más específicos para cada aplicación, diseñados en función de las limitaciones térmicas de todos los equipos.
Oportunidades de mercado de los condensadores de vacío
Fabricación localizada para los ecosistemas de semiconductores asiáticos
La región Asia-Pacífico ofrece una atractiva oportunidad de inversión, ya que la fabricación de semiconductores, la producción de pantallas, el ensamblaje de componentes electrónicos y el desarrollo de equipos de radiofrecuencia se están expandiendo en numerosos países. La producción localizada o los centros técnicos regionales pueden acortar los plazos de entrega, mejorar la asistencia técnica y reducir las dificultades de cualificación para los fabricantes de equipos. China, Japón, Corea del Sur e India presentan perfiles de demanda diferentes, lo que permite a los proveedores equilibrar la demanda de clientes consolidados en el sector de los semiconductores con la de programas de fabricación emergentes. Las prioridades de inversión deben incluir el procesamiento al vacío de precisión, la fabricación de cerámica, las pruebas automatizadas y las capacidades de ingeniería locales. Las alianzas con fabricantes de equipos pueden acelerar aún más la cualificación, ya que los requisitos específicos de capacitancia, corriente, voltaje y accionamiento para cada aplicación suelen establecerse durante el desarrollo del sistema. Las empresas que se incorporan a la región también pueden diferenciarse mediante programas de mantenimiento y sustitución rápida, que adquieren cada vez más valor a medida que crece la base de equipos instalados y el tiempo de inactividad de la producción se vuelve más costoso.
Soluciones de alta tensión personalizadas para equipos especializados
La personalización ofrece una oportunidad única, ya que los equipos aeroespaciales, de defensa, médicos, científicos e industriales suelen operar fuera de las especificaciones eléctricas estandarizadas. Los compradores pueden requerir rangos de capacitancia, tensiones nominales, dimensiones mecánicas, sistemas de refrigeración o configuraciones de accionamiento inusuales. Los proveedores capaces de traducir los requisitos del sistema en diseños de condensadores validados pueden fortalecer las relaciones con los clientes y reducir el riesgo de sustitución. La inversión en simulación, creación rápida de prototipos, pruebas automatizadas de alta tensión y fabricación modular puede acortar los ciclos de desarrollo manteniendo la calidad. Esta oportunidad es especialmente relevante para programas de producción más pequeños, donde los productos estándar del catálogo pueden no satisfacer las limitaciones del equipo. Con el tiempo, las plataformas modulares permiten a los fabricantes reutilizar subconjuntos validados en varios programas de clientes, mejorando la rentabilidad de la producción. Este enfoque también puede respaldar las adquisiciones aeroespaciales y de defensa, donde la trazabilidad, el control de la configuración y la disponibilidad del producto a largo plazo son importantes.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -