
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato dei condensatori a vuoto.
Dimensioni e previsioni del mercato dei condensatori a vuoto (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (applicazioni a radiofrequenza, elettronica di potenza, telecomunicazioni, apparecchiature mediche, aerospaziale), tipo (condensatori a vuoto in vetro, condensatori a vuoto ceramici, condensatori a vuoto metallici, condensatori a vuoto polimerici), tensione nominale (bassa tensione, media tensione, alta tensione, altissima tensione), settore di utilizzo finale (telecomunicazioni, aerospaziale, difesa, medicale, industriale).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039666
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


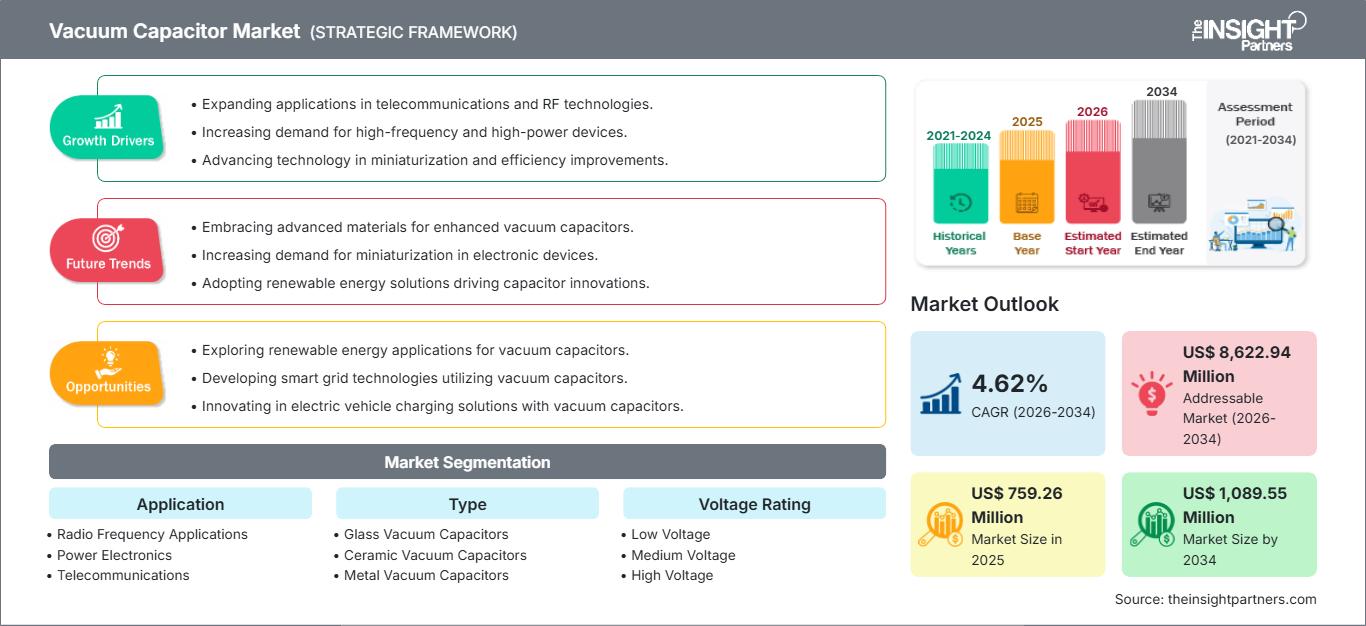
Dimensioni del mercato nel 2025
759,26 milioni di dollari USA
Valore dell'anno base
saltare per il 2034
1.089,55 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,09 %
Tasso di crescita
Mercato di riferimento
8.394,63 milioni di dollari USA
(2026-2034)
Il mercato dei condensatori a vuoto aveva un valore di 759,26 milioni di dollari nel 2025 e si prevede che raggiungerà i 1089,55 milioni di dollari entro il 2034; si stima che registrerà un tasso di crescita annuale composto (CAGR) del 4,09% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei condensatori a vuoto
- Si stima che il Nord America rappresenterà una quota del 29-33% nel 2025 e si prevede che crescerà un tasso annuo composto (CAGR) del 4,9-5,6% tra il 2026 e il 2034, grazie agli investimenti in apparecchiature per semiconduttori, elettronica per la difesa, infrastrutture a radiofrequenza e tecnologie mediche.
- Nel 2025 gli Stati Uniti rappresenteranno circa il 74-78% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,8-5,5% nel periodo 2026-2034.
- Si stima che l'Europa deterrà una quota di mercato compresa tra il 25% e il 29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna a supporto delle applicazioni industriali e aerospaziali.
- La regione Asia-Pacifico rappresenta circa il 30-34% della domanda globale nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,8% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: si stima che deterrà una quota di mercato del 34-38% nel 2025 e che crescerà a un CAGR del 4,8-5,4% fino al 2034, a testimonianza dell'importanza delle applicazioni RF che richiedono componenti ad alta corrente e bassa perdita.
- Segmento ad alta crescita: si stima che raggiungerà una quota del 10-14% nel 2025 e si prevede che si espanderà a un CAGR del 6,0-6,8%, formato dalle esigenze del settore aerospaziale di assemblaggi RF compatti, affidabili e ad alta tensione.
- Aziende chiave analizzate nel dettaglio: Vishay Intertechnology, Inc.; Rosenberger Hochfrequenztechnik GmbH & Co. KG; Hammond Power Solutions Inc.; Nippon Chemi-Con Corporation; WIMA GmbH & Co. KG; Cornell Dubilier Electronics, Inc.; KYOCERA AVX Components Corporation; TE Connectivity Ltd.; LCR Electronics, Inc.; Maxwell Technologies, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dall'utilizzo tradizionale nella sintonizzazione ad alta tensione e nelle trasmissioni radiofoniche ai ruoli più recenti nell'adattamento RF, nel trattamento al plasma, nei dispositivi a semiconduttore e nell'elettronica di potenza, il settore si è evoluto. Lo sviluppo nell'isolamento ceramico, negli elettrodi, nei soffietti, nella dissipazione del calore e nelle regolazioni motorizzate ha portato a una maggiore affidabilità alle alte frequenze e correnti. La tendenza produttiva è verso prodotti specifici per applicazione, valutando piattaforme standardizzate rispetto a capacità, tensioni, sistemi di raffreddamento e azionamenti personalizzati.
Nel periodo di previsione, gli investimenti saranno concentrati su design compatti, maggiore capacità di gestione della corrente, dissipazione del calore e condensatori variabili a controllo digitale. I nuovi centri di produzione di semiconduttori in Asia, i progetti di elettronica per la difesa e le infrastrutture di comunicazione amplieranno la base clienti. L'enfasi normativa sulla conformità RoHS e sull'efficienza delle apparecchiature incoraggerà ulteriormente i produttori a ottimizzare materiali, processi produttivi, affidabilità del ciclo di vita e documentazione del prodotto, secondo il rapporto sul mercato dei condensatori a vuoto .
Ambito del rapporto sul mercato dei condensatori a vuoto
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 759,26 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.089,55 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,09% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei condensatori a vuoto
La domanda proviene da settori in cui i condensatori dielettrici tradizionali presentano limitazioni dovute a problemi associati al riscaldamento del dielettrico, alle sollecitazioni di tensione e alle perdite in radiofrequenza. L'adattamento di impedenza è necessario per gli strumenti al plasma per semiconduttori, mentre la sintonizzazione e l'accoppiamento stabili sono importanti per le operazioni di trasmissione e telecomunicazione. Inoltre, l'elettronica aerospaziale e militare presenta ulteriori limitazioni, come la resistenza alle vibrazioni, le prestazioni elettriche costanti e la lunga durata operativa. Ciò porta alla formazione di una catena del valore che coinvolge fornitori di materiali, aziende di lavorazione, specialisti di processi sottovuoto, produttori di condensatori, integratori di apparecchiature e utenti.
Le dinamiche di fornitura sono plasmate da un know-how produttivo specializzato piuttosto che dalla produzione su larga scala. Le capacità critiche includono la sigillatura sottovuoto, il condizionamento degli elettrodi, la lavorazione della ceramica, la fabbricazione di soffietti, i test ad alta tensione e la caratterizzazione RF. Lunghi cicli di qualificazione possono rendere difficili i cambi di fornitore dopo che un componente è stato integrato in un'apparecchiatura. Di conseguenza, i clienti spesso valutano le prestazioni complessive del ciclo di vita, la manutenibilità, la compatibilità dimensionale e l'affidabilità della consegna, oltre al prezzo di acquisto, creando barriere all'ingresso per i produttori privi di consolidate capacità di ingegneria applicativa, secondo le previsioni del mercato dei condensatori sottovuoto .
Il posizionamento all'interno del settore dipende sempre più dall'ampiezza della gamma di prodotti e dall'integrazione dei condensatori nella tecnologia di erogazione di potenza RF. I sistemi integrati basati sul design Comet competono con i singoli produttori di componenti, offrendo una combinazione di condensatori variabili, azionamenti e adattatori. Nell'ambito della competizione generale, Vishay Intertechnology, Cornell Dubilier Electronics, KYOCERA AVX Components Corporation, WIMA, TE Connectivity e Nippon Chemi-Con offrono un know-how di alto livello sui condensatori, affiancato da fornitori di componenti che offrono soluzioni ad alta tensione personalizzate.
Gli investimenti si concentrano maggiormente su automazione, ceramica, raffreddamento e ingegneria applicativa. Rosenberger Hochfrequenztechnik GmbH & Co. KG offre know-how in materia di interconnessioni RF, mentre Hammond Power Solutions Inc. vanta competenze ingegneristiche nel campo dell'elettronica di potenza. LCR Electronics, Inc. e Maxwell Technologies, Inc. offrono ulteriore know-how specialistico, ma dispongono di linee di prodotti più ampie rispetto ai componenti per il vuoto. Pertanto, la differenziazione si basa su specializzazione tecnica, servizi di qualificazione, copertura geografica e capacità di personalizzazione, senza compromettere la coerenza della produzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei condensatori a vuoto: approfondimenti strategici
Approfondimenti regionali
Mercato dei condensatori a vuoto in Nord America
Si stima che il Nord America deterrà il 29-33% della domanda globale di condensatori a vuoto nel 2025 e si prevede che crescerà a un tasso di crescita annuo composto (CAGR) del 4,9-5,6% nel periodo 2026-2034. Gli Stati Uniti dominano il consumo regionale perché le apparecchiature per semiconduttori, l'elettronica per la difesa, i sistemi di trasmissione e l'imaging medicale richiedono componenti in grado di resistere a condizioni RF e ad alta tensione impegnative. Gli investimenti nella fabbricazione di semiconduttori sono particolarmente importanti perché le apparecchiature per l'incisione e la deposizione al plasma utilizzano reti di adattamento di precisione in cui la stabilità del condensatore influisce direttamente sulla ripetibilità del processo.
La partecipazione canadese comprende contributi nel settore dell'elettronica industriale, degli strumenti scientifici e delle infrastrutture di comunicazione, mentre gli Stati Uniti forniscono la maggior parte delle competenze ingegneristiche della regione tramite produttori e distributori. La modernizzazione delle apparecchiature per la difesa continua a dare impulso alla produzione di apparecchiature a radiofrequenza, radar, apparecchiature per la guerra elettronica e trasmettitori ad alta potenza. Il mercato delle sostituzioni predilige prodotti collaudati e qualificati, mentre le nuove apparecchiature pongono l'accento su dimensioni ridotte, sintonizzazione automatica e considerazioni termiche. Ciò consentirà una crescita regionale costante senza la necessità di un aumento significativo dei quantitativi unitari.
Mercato statunitense dei condensatori a vuoto
Nel 2025, gli Stati Uniti rappresentavano circa il 74-78% della domanda nordamericana di condensatori a vuoto e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,8-5,5% fino al 2034. La domanda nel Paese si basa su diversi settori: produzione di semiconduttori, telecomunicazioni, aerospaziale, difesa, apparecchiature mediche e sistemi RF industriali.
Le tendenze future nel settore includono la necessità di una maggiore corrispondenza di frequenza, sintonizzazione motorizzata, fattori di forma miniaturizzati e sistemi di raffreddamento più efficienti. Sia i produttori locali che quelli esteri sono collegati ai produttori di apparecchiature, consentendo ai loro criteri di qualificazione di influenzare le decisioni di acquisto. L'elettronica per la difesa richiede configurazioni ad alta tensione e alta affidabilità, mentre le fabbriche di semiconduttori richiedono configurazioni a impedenza controllata. I dispositivi medici presentano esigenze minori ma tecnologicamente più complesse. Il settore è quindi diversificato nelle sue applicazioni, con i cicli di sostituzione e i programmi di fornitura di apparecchiature che rappresentano ulteriori fattori trainanti della domanda.
Mercato europeo dei condensatori a vuoto
Si stima che l'Europa rappresenterà il 25-29% della domanda globale di condensatori a vuoto nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% fino al 2034. La Germania è leader nel settore grazie all'elettronica industriale, alle apparecchiature per semiconduttori, all'ingegneria automobilistica e alla produzione manifatturiera. Il Regno Unito contribuisce con i settori aerospaziale, della difesa, delle comunicazioni e della strumentazione. La Francia vanta solidi settori aerospaziale e della difesa, mentre Italia e Spagna si distinguono per l'automazione industriale, le telecomunicazioni, i sistemi energetici e l'elettronica. In Europa, l'attenzione in materia di approvvigionamento si concentra ora sull'affidabilità lungo tutto il ciclo di vita del prodotto, sulla conformità, sull'efficienza energetica e sulla tracciabilità dei fornitori. Inoltre, la personalizzazione della configurazione è importante in Europa a causa dei volumi di produzione relativamente bassi e delle elevate esigenze tecniche.
La base industriale tedesca fornisce sistemi RF di precisione, apparecchiature per semiconduttori ed elettronica di potenza. Il Regno Unito beneficia del settore della difesa e aerospaziale. La Francia si affida all'elettronica militare e alla produzione aeronautica, mentre Italia e Spagna offrono un'ulteriore domanda nei settori industriale e delle telecomunicazioni, dove le apparecchiature devono funzionare correttamente ad alte frequenze e in condizioni difficili.
Mercato dei condensatori a vuoto nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 30-34% della domanda globale di condensatori a vuoto nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% fino al 2034. La Cina è il mercato leader, seguita da Giappone, Corea del Sud, India e Australia. L'espansione della capacità produttiva di semiconduttori, le infrastrutture di telecomunicazione, il riscaldamento industriale a radiofrequenza e la produzione di componenti elettronici supportano i consumi regionali.
La capacità produttiva in Cina contribuirà ad aumentare la domanda interna. Il Giappone si concentra su apparecchiature di precisione per semiconduttori, la Corea del Sud beneficia della sua avanzata capacità di produzione di elettronica, l'India sta sviluppando le sue competenze nel settore dei semiconduttori e delle telecomunicazioni, e l'Australia offre il suo contributo in termini di applicazioni per la difesa, la scienza e l'industria.
Mercato dei condensatori a vuoto in Medio Oriente e Africa
La domanda di condensatori a vuoto nel mercato del Medio Oriente e dell'Africa è inferiore, ma strategicamente rilevante, con una crescita annua composta (CAGR) prevista tra il 3,6% e il 4,2% fino al 2034. L'Arabia Saudita è leader nella regione per quanto riguarda le esigenze del mercato, grazie a programmi di comunicazione, modernizzazione industriale e infrastrutture, mentre gli Emirati Arabi Uniti sostengono gli investimenti nei settori aerospaziale, della difesa, delle telecomunicazioni e delle tecnologie avanzate.
Il contributo del Sudafrica proviene dall'elettronica industriale, dalle attrezzature minerarie, dalle comunicazioni e dai sistemi scientifici. Il resto del Medio Oriente e dell'Africa è frammentato ed è trainato dalla domanda di sviluppo infrastrutturale, servizi di radiodiffusione, sistemi energetici e appalti militari. Gli investimenti nella connettività digitale e nella diversificazione industriale costituiscono una solida base di domanda per componenti ad alta tensione e a radiofrequenza, nonostante la produzione specializzata avvenga altrove.
Analisi di segmentazione
Applicazione
Si prevede che il mercato dei condensatori a vuoto crescerà a un CAGR del 4,6-5,2% nel periodo 2026-2034. La domanda rimane concentrata nelle apparecchiature ad alta intensità di radiofrequenza, dove sono essenziali prestazioni a bassa perdita e capacità stabile. La produzione di semiconduttori, le telecomunicazioni, i sistemi medicali e le apparecchiature aerospaziali ampliano la base di mercato, mentre le applicazioni specializzate di elettronica di potenza creano opportunità aggiuntive per configurazioni ad alta tensione e progetti personalizzati, rispecchiando le principali tendenze del mercato dei condensatori a vuoto .
- Applicazioni a radiofrequenza: rimangono strategicamente importanti perché la sintonizzazione, l'adattamento di impedenza, il filtraggio e l'erogazione di potenza RF richiedono componenti a bassa perdita in grado di gestire correnti elevate e sollecitazioni dipendenti dalla frequenza.
- Elettronica di potenza: la domanda è legata alla conversione ad alta tensione, al riscaldamento industriale e alle architetture di condizionamento dell'energia, dove l'affidabilità dei componenti e la stabilità termica influenzano le prestazioni del sistema.
- Telecomunicazioni: l'adozione è favorita da apparecchiature di trasmissione RF, sistemi di trasmissione, infrastrutture di rete e programmi di modernizzazione che richiedono caratteristiche elettriche stabili ad alta frequenza.
- Apparecchiature mediche: i sistemi di imaging e terapeutici specializzati utilizzano componenti ad alta tensione e a radiofrequenza, dove affidabilità, ripetibilità e funzionamento a basse perdite sono fondamentali.
- Settore aerospaziale: l'elettronica aerospaziale privilegia la compattezza, la tolleranza alle vibrazioni, la capacità di funzionare ad alta tensione e le prestazioni prevedibili in ambienti operativi difficili.
Tipo
Si prevede che questa tipologia di prodotto registrerà un CAGR del 4,3-5,0% nel periodo 2026-2034. La scelta del prodotto dipende da tensione, frequenza, condizioni termiche, requisiti meccanici e regolazione della capacità richiesta. La costruzione a base ceramica sta acquisendo importanza tecnica perché supporta strutture compatte e robuste, mentre gli approcci basati su metallo e polimeri sono adatti a progetti specializzati e architetture di sistema all'interno del mercato dei condensatori a vuoto .
- Condensatori a vuoto in vetro: adatti ad applicazioni che richiedono un isolamento ad alta tensione consolidato e una comprovata costruzione sottovuoto, in particolare in apparecchiature RF specializzate e di vecchia generazione.
- Condensatori ceramici a vuoto: assumono un'importanza strategica laddove è necessario combinare dimensioni compatte, resistenza termica, robustezza meccanica e prestazioni ad alta tensione.
- Condensatori a vuoto metallici: ideali per ambienti RF difficili dove la struttura degli elettrodi conduttivi e la robustezza meccanica sono fondamentali per il funzionamento a lungo termine.
- Condensatori a vuoto polimerici: adatti a configurazioni di nicchia che richiedono una costruzione specializzata, caratteristiche di isolamento specifiche e flessibilità di confezionamento all'interno di sistemi ad alte prestazioni selezionati.
Valore di tensione nominale
Si prevede che la tensione nominale crescerà a un CAGR del 4,7-5,3% nel periodo 2026-2034. La domanda si sta spostando verso valori nominali più elevati, poiché i generatori RF, i sistemi di difesa, le apparecchiature industriali e le piattaforme mediche specializzate operano a maggiori sollecitazioni elettriche. I produttori devono bilanciare la resistenza dell'isolamento con dimensioni compatte e prestazioni termiche, contribuendo in modo significativo alla quota di mercato dei condensatori a vuoto .
- Bassa tensione: supporta configurazioni elettroniche e RF compatte in cui uno stress elettrico moderato consente dimensioni ridotte e una più semplice integrazione del sistema.
- Media tensione: Adatta per apparecchiature industriali e di telecomunicazione che richiedono una maggiore tolleranza alla tensione, senza i requisiti fisici associati agli assemblaggi ad altissima tensione.
- Alta tensione: rimane importante per i sistemi di alimentazione a radiofrequenza, il riscaldamento industriale, le apparecchiature mediche e l'elettronica per la difesa, che richiedono un isolamento affidabile e una gestione efficiente della corrente.
- Tensione ultraelevata: rappresenta una domanda specializzata associata ad applicazioni RF, scientifiche, aerospaziali e ad alta energia, dove l'affidabilità elettrica ha la priorità sul costo dei componenti.
Settore di utilizzo finale
Si prevede che il settore di utilizzo finale crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% fino al 2034. Gli utenti delle telecomunicazioni e dell'industria generano una domanda elevata, mentre i settori aerospaziale, della difesa e medicale creano applicazioni tecnicamente complesse. I requisiti di qualificazione, le aspettative relative al ciclo di vita e le esigenze di personalizzazione influenzano fortemente la scelta del fornitore.
- Telecomunicazioni: richiedono componenti stabili per la sintonizzazione, l'accoppiamento e la trasmissione RF, man mano che le reti si modernizzano e l'infrastruttura ad alta frequenza si espande.
- Settore aerospaziale: privilegia componenti compatti, leggeri e ad alta affidabilità, in grado di mantenere le prestazioni elettriche in presenza di vibrazioni e stress ambientali.
- Difesa: Utilizza componenti specializzati ad alta tensione e a radiofrequenza in radar, comunicazioni, guerra elettronica e altri sistemi di importanza critica.
- Settore medico: richiede un comportamento prevedibile ad alta tensione e a radiofrequenza nelle apparecchiature di imaging, trattamento e diagnostica, dove il guasto di un componente può interrompere la disponibilità del sistema.
- Settore industriale: comprende il riscaldamento a radiofrequenza, le apparecchiature per semiconduttori, la lavorazione al plasma, i sistemi di alimentazione e altre applicazioni manifatturiere che richiedono componenti elettrici robusti.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Telecomunicazione |
Alto |
Modernizzazione RF |
Maturo |
|
Aerospaziale |
Mezzo |
RF avionica |
Scalatura |
|
Difesa |
Alto |
Sistemi radar |
Scalatura |
|
Medico |
Mezzo |
Imaging RF |
Maturo |
|
Industriale |
Alto |
Elaborazione del plasma |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei condensatori a vuoto
Espansione della capacità di fabbricazione dei semiconduttori
L'aumento della capacità produttiva di semiconduttori avanzati comporta un'espansione degli impianti di lavorazione al plasma RF, generando una continua necessità di componenti di adattamento in grado di resistere a cicli ripetuti. I processi di incisione, deposizione e altri dipendono da un'alimentazione RF regolata e richiedono quindi la stabilità dei condensatori. Poiché i produttori di semiconduttori sono sempre più esigenti in termini di ampiezza della finestra di processo, i produttori di apparecchiature sono incentivati a sviluppare soluzioni di adattamento più rapide, una migliore gestione termica e una maggiore durata dei componenti, il che porta a una preferenza per i condensatori progettati per la regolazione ripetuta in ambienti ad alta corrente e alta frequenza. Ciò influisce non solo sull'approvvigionamento, ma anche sulla manutenzione, sui pezzi di ricambio, sui servizi di ingegneria e sulla qualificazione dei sistemi installati, e può tradursi in una relazione a lungo termine con fornitori i cui prodotti offrono sia caratteristiche elettriche che servizi logistici e di ingegneria affidabili.
Crescita delle infrastrutture di comunicazione ad alta frequenza
Le moderne reti di comunicazione necessitano ancora di sistemi RF che richiedono maggiore larghezza di banda, efficienza e stabilità di frequenza. Sistemi RF come trasmettitori broadcast, comunicazioni satellitari, sistemi di comunicazione wireless speciali e sistemi di comunicazione militari implicano circuiti di adattamento e sintonizzazione in cui la riduzione delle perdite porta a un miglioramento delle caratteristiche elettriche. Le frequenze più elevate comportano una maggiore sensibilità all'induttanza parassita, alla dissipazione del calore e alla tolleranza meccanica. I produttori di condensatori a vuoto possono affrontare queste sfide attraverso configurazioni di elettrodi ottimizzate, design compatti, sintonizzazione automatica e raffreddamento. Il vantaggio commerciale sarà particolarmente rilevante per i produttori di apparecchiature che desiderano prolungare l'intervallo di tempo tra la manutenzione e la prevedibilità della sintonizzazione. C'è ancora ampio margine per la sostituzione, poiché i sistemi di comunicazione in genere funzionano per lunghi periodi.
Modernizzazione dell'elettronica per la difesa e l'industria aerospaziale
L'esigenza di componenti in grado di resistere a diverse sollecitazioni deriva dalle applicazioni militari/aerospaziali. Trasmettitori radar militari/aerospaziali, sistemi di comunicazione ad alta potenza, sistemi di guerra elettronica e specifici sistemi di navigazione possono utilizzare componenti RF ad alta tensione che devono possedere proprietà controllate. Nella fornitura di tali componenti, la storia delle qualifiche, la disponibilità, la tracciabilità e la prevenzione dei guasti hanno generalmente la precedenza sul costo di acquisizione più basso. Ciò offre ottime opportunità ai produttori di componenti affermati che dispongono di sistemi di controllo della produzione collaudati. La miniaturizzazione sarà incentivata dalle applicazioni militari/aerospaziali, poiché i progettisti di apparecchiature sono costantemente alla ricerca di una riduzione di peso e dimensioni. Pertanto, i produttori di condensatori a vuoto che migliorano i propri componenti in termini di densità di potenza, dissipazione del calore e resistenza meccanica possono essere coinvolti nella progettazione di sistemi di alto valore.
Tendenze future del mercato dei condensatori a vuoto
Architetture di condensatori variabili a controllo digitale
Si prevede che l'approccio digitale giocherà un ruolo sempre più importante nel campo dei condensatori variabili, poiché l'adattamento di impedenza richiede prestazioni più rapide e precise. Con l'approccio motorizzato, è possibile associare il processo di regolazione dell'impedenza al software di controllo del computer dell'apparecchiatura stessa. Questo sviluppo è particolarmente significativo nella lavorazione dei semiconduttori, dove la riproducibilità del processo e il rapido adattamento delle apparecchiature hanno un impatto sulla produttività. Sembra che i futuri sviluppi in questo campo includeranno azionamenti di piccole dimensioni, rilevamento della posizione, precisione meccanica e comunicazione tramite interfacce standard. L'integrazione digitale in questo contesto contribuirà a ridurre i tempi di messa in servizio del sistema e a fornire ai produttori di apparecchiature un'architettura flessibile per i sistemi di alimentazione RF. Le aziende in grado di offrire tutti i componenti, inclusa l'ingegneria applicativa, avranno un vantaggio competitivo, poiché il progettista potrà ridurre la complessità dell'interfaccia.
Gestione termica avanzata e densità di potenza compatta
Si prevede che lo sviluppo futuro dei prodotti si concentrerà fortemente sulla gestione termica, poiché le apparecchiature RF operano a densità di potenza più elevate all'interno di ingombri sempre più compatti. Il raffreddamento ad aria convenzionale potrebbe essere integrato o sostituito da approcci ibridi che combinano strutture conduttive, flusso d'aria e raffreddamento a liquido, ove opportuno. Un migliore controllo termico può ridurre la deriva elettrica, prolungare la durata dei componenti e consentire ai progettisti di apparecchiature di ottenere una maggiore potenza in uscita entro dimensioni fisse dell'involucro. I materiali ceramici con elevata resistenza termica e basse perdite dielettriche riceveranno probabilmente maggiore attenzione ingegneristica. I produttori potrebbero anche ottimizzare la geometria degli elettrodi e l'induttanza interna per ridurre le perdite prima che venga generato calore. Questi cambiamenti favoriranno i fornitori in grado di integrare ingegneria dei materiali, processi sottovuoto, progettazione meccanica e test RF. Il risultato dovrebbe essere un maggior numero di prodotti specifici per l'applicazione, progettati tenendo conto dei vincoli termici completi delle apparecchiature.
Opportunità di mercato per i condensatori a vuoto
Produzione localizzata per gli ecosistemi asiatici dei semiconduttori.
La regione Asia-Pacifico offre interessanti opportunità di investimento, poiché la produzione di semiconduttori, display, l'assemblaggio di componenti elettronici e lo sviluppo di apparecchiature RF sono in espansione in numerosi paesi. La produzione localizzata o i centri tecnici regionali possono ridurre i tempi di consegna, migliorare il supporto applicativo e semplificare le procedure di qualificazione per i produttori di apparecchiature. Cina, Giappone, Corea del Sud e India presentano profili di domanda differenti, consentendo ai fornitori di bilanciare i clienti del settore semiconduttori con i programmi di produzione emergenti. Le priorità di investimento dovrebbero includere la lavorazione di precisione sottovuoto, la fabbricazione di ceramiche, i test automatizzati e le competenze ingegneristiche locali. Le partnership con i produttori di apparecchiature possono accelerare ulteriormente la qualificazione, poiché i requisiti specifici di capacità, corrente, tensione e azionamento per le applicazioni vengono spesso definiti durante la fase di sviluppo del sistema. Le aziende che entrano nella regione possono inoltre differenziarsi offrendo supporto per la manutenzione e programmi di sostituzione rapida, che diventano sempre più preziosi con la crescita delle installazioni e l'aumento dei costi dei tempi di inattività della produzione.
Soluzioni ad alta tensione personalizzate per apparecchiature specializzate
La personalizzazione offre un'opportunità unica, poiché le apparecchiature aerospaziali, di difesa, mediche, scientifiche e industriali spesso operano al di fuori delle specifiche elettriche standardizzate. Gli acquirenti possono richiedere intervalli di capacità, valori di tensione, dimensioni meccaniche, sistemi di raffreddamento o configurazioni di azionamento insoliti. I fornitori in grado di tradurre i requisiti di sistema in progetti di condensatori validati possono consolidare i rapporti con i clienti e ridurre il rischio di sostituzione. Investire in simulazione, prototipazione rapida, test automatizzati ad alta tensione e produzione modulare può abbreviare i cicli di sviluppo preservando al contempo la qualità. Questa opportunità è particolarmente rilevante per i programmi di produzione di dimensioni ridotte, dove i prodotti standard a catalogo potrebbero non soddisfare i vincoli delle apparecchiature. Nel tempo, le piattaforme modulari possono consentire ai produttori di riutilizzare sottosistemi validati in diversi programmi per i clienti, migliorando l'economia di produzione. Questo approccio può supportare anche gli acquisti nel settore aerospaziale e della difesa, dove la tracciabilità, il controllo della configurazione e la disponibilità a lungo termine del prodotto sono fondamentali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -