
真空コンデンサ市場の収益、予測、規模の概要
真空コンデンサ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:用途別(無線周波数アプリケーション、パワーエレクトロニクス、電気通信、医療機器、航空宇宙)、タイプ別(ガラス真空コンデンサ、セラミック真空コンデンサ、金属真空コンデンサ、ポリマー真空コンデンサ)、定格電圧(低電圧、中電圧、高電圧、超高電圧)、最終用途産業別(電気通信、航空宇宙、防衛、医療、産業)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039666
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


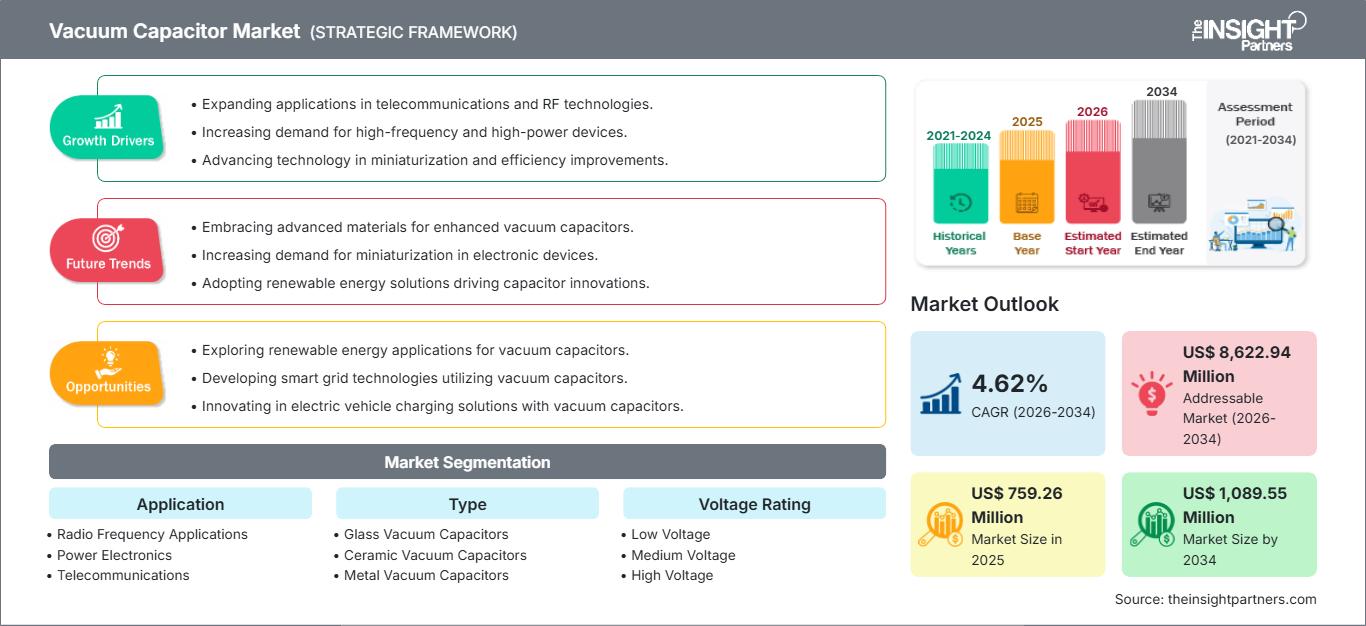
2025年の市場規模
7億5926 万米ドル
基準年値
2034年の予測
10億8955 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.09 %
成長率
対象市場
83億9463 万米ドル
(2026年~2034年)
真空コンデンサ市場は、2025年には7億5926万米ドルと評価され、2034年までに10億8955万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)4.09%を記録すると推定されています。
真空コンデンサ市場の評価と洞察
- 北米は2025年には推定29~33%のシェアを占め、半導体製造装置、防衛電子機器、RFインフラ、医療技術への投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.6%で成長すると予測されている。
- 米国は2025年には北米全体の需要の約74~78%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.5%で成長すると予測されている。
- 欧州は2025年には推定25~29%のシェアを占め、2034年まで年平均成長率(CAGR)4.2~4.8%で拡大すると予測されており、ドイツ、英国、フランス、イタリア、スペインが産業および航空宇宙分野の用途を支えている。
- アジア太平洋地域は2025年には世界の需要の約30~34%を占め、中国、日本、韓国、インドが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.8%を記録すると予測されている。
- 最大セグメント: 2025年には市場シェアの34~38%を占めると推定され、2034年まで年平均成長率(CAGR)4.8~5.4%で拡大すると予測されており、これは高電流・低損失部品を必要とするRFアプリケーションの重要性を反映している。
- 高成長セグメント: 2025年には10~14%のシェアを占めると推定され、小型で信頼性の高い高電圧RFアセンブリに対する航空宇宙分野の要求に牽引され、年平均成長率(CAGR)6.0~6.8%で拡大すると予想されています。
- 詳細に分析された主要企業: Vishay Intertechnology, Inc.、Rosenberger Hochfrequenztechnik GmbH & Co. KG、Hammond Power Solutions Inc.、Nippon Chemi-Con Corporation、WIMA GmbH & Co. KG、Cornell Dubilier Electronics, Inc.、KYOCERA AVX Components Corporation、TE Connectivity Ltd.、LCR Electronics, Inc.、Maxwell Technologies, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
高電圧チューニングや放送といった従来用途から、RFマッチング、プラズマ処理、半導体デバイス、パワーエレクトロニクスといった新たな用途へと、業界は大きく進化を遂げてきました。セラミック絶縁体、電極、ベローズ、放熱、電動調整機構などの技術開発により、高周波・大電流環境下における信頼性が向上しています。製造トレンドは、標準化されたプラットフォームと、カスタマイズされた静電容量、電圧、冷却システム、駆動方式とのバランスを取りながら、用途特化型製品へと向かっています。
予測期間中、小型設計、高電流処理能力、放熱性、デジタル制御可変コンデンサへの投資が行われる。アジアの新たな半導体製造センター、防衛電子機器プロジェクト、通信インフラにより、顧客基盤が拡大する。真空コンデンサ市場レポートによると、RoHS指令への準拠と機器効率に関する規制上の重視により、メーカーは材料、製造プロセス、ライフサイクル信頼性、製品ドキュメントの最適化をさらに推進するだろう。
真空コンデンサ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7億5926万米ドル |
| 2034年までの市場規模 | 10億8955万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.09% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
真空コンデンサ市場分析
需要は、誘電体加熱、電圧ストレス、RF損失といった問題により、従来の誘電体コンデンサでは制約を受ける分野から生じています。半導体プラズマ装置ではインピーダンス整合が必要であり、放送や通信では安定したチューニングと結合が重要です。さらに、航空宇宙および軍事用電子機器では、耐振動性、安定した電気的性能、長寿命といった追加的な制約があります。こうした状況から、材料サプライヤー、加工会社、真空プロセス専門業者、コンデンサメーカー、機器インテグレーター、そしてユーザーからなるバリューチェーンが形成されています。
供給のダイナミクスは、コモディティ規模の生産ではなく、専門的な製造ノウハウによって形成されます。重要な機能には、真空シール、電極調整、セラミック加工、ベローズ製造、高電圧試験、RF特性評価などがあります。長い認定サイクルにより、コンポーネントが機器に組み込まれた後にサプライヤーを変更することが困難になる場合があります。そのため、顧客は購入価格に加えて、ライフサイクル全体の性能、保守性、寸法適合性、納期の信頼性を評価することが多く、確立されたアプリケーションエンジニアリング能力を持たないメーカーにとっては参入障壁となります、と真空コンデンサ市場予測は述べています。
業界内でのポジショニングは、製品ラインの幅広さとRF電力供給技術におけるコンデンサの統合度合いにますます依存するようになっている。コメット設計に基づく統合システムは、可変コンデンサ、駆動装置、マッチング装置を組み合わせた製品を提供することで、個々の部品メーカーと競合している。全体的な競争環境において、Vishay Intertechnology、Cornell Dubilier Electronics、KYOCERA AVX Components Corporation、WIMA、TE Connectivity、およびNippon Chemi-Conは、高性能コンデンサに関するノウハウを提供しており、カスタマイズされた高電圧ソリューションを提供する部品サプライヤーによって補完されている。
投資は、自動化、セラミックス、冷却、およびアプリケーションエンジニアリングに重点を置くようになっている。Rosenberger Hochfrequenztechnik GmbH & Co. KGは相互接続RFのノウハウを提供し、Hammond Power Solutions Inc.はパワーエレクトロニクスエンジニアリングの専門知識を提供している。LCR Electronics, Inc.とMaxwell Technologies, Inc.は、真空部品以外にも幅広い製品ラインを持ち、さらに専門的なノウハウを提供している。このように、生産の一貫性を損なうことなく、技術的な専門性、認証サービス、地理的なカバー範囲、およびカスタマイズ能力に基づいて差別化を図るようになっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
真空コンデンサ市場:戦略的洞察
地域別分析
北米真空コンデンサ市場
北米は2025年には世界の真空コンデンサ市場需要の29~33%を占めると推定されており、2026~2034年には年平均成長率(CAGR)4.9~5.6%で拡大すると予測されている。半導体製造装置、防衛電子機器、放送システム、医療画像処理機器には、厳しいRFおよび高電圧環境に耐えられる部品が必要とされるため、米国が地域消費を牽引している。特に半導体製造への投資は重要であり、プラズマエッチング装置や成膜装置では高精度マッチングネットワークが使用され、コンデンサの安定性がプロセスの再現性に直接影響する。
カナダは産業用電子機器、科学機器、通信設備などの分野で貢献しており、一方、米国は製造業者や販売業者を通じてこの地域のエンジニアリング能力の大部分を担っています。防衛装備の近代化は、RF機器、レーダー、電子戦機器、高出力送信機の需要を引き続き押し上げています。交換市場では実績のある認定製品が好まれる一方、新規機器では小型化、自動チューニング、熱対策が重視されます。これにより、大幅な数量増加を必要とせずに、地域全体の着実な成長が実現します。
米国真空コンデンサ市場
米国は2025年時点で北米の真空コンデンサ市場需要の約74~78%を占め、2034年まで年平均成長率(CAGR)4.8~5.5%で拡大すると予測されている。米国の需要基盤は、半導体製造、通信、航空宇宙、防衛、医療機器、産業用RFシステムなど多岐にわたる。
今後の用途におけるトレンドとしては、より高い周波数マッチング、モーター駆動によるチューニング、小型化、そしてより効率的な冷却システムの必要性が挙げられます。国内外のメーカーは機器メーカーと連携しており、その認定基準が購買決定に影響を与える可能性があります。防衛電子機器には高電圧・高信頼性の設備が求められる一方、半導体工場ではインピーダンス制御設備が求められます。医療機器は要求水準は低いものの、技術的に複雑な要求を伴います。このように、この業界は用途が多様であり、交換サイクルや設備プログラムが需要を促進する要因となっています。
欧州真空コンデンサ市場
欧州は、2025年には世界の真空コンデンサ市場需要の25~29%を占めると推定されており、2034年まで年平均成長率(CAGR)4.2~4.8%で成長すると予測されている。ドイツは産業用電子機器、半導体製造装置、自動車工学、製造業で市場を牽引している。英国は航空宇宙、防衛、通信、計測機器産業で市場を支えている。フランスは航空宇宙・防衛産業が強く、イタリアとスペインは産業オートメーション、通信、エネルギーシステム、電子機器で市場を支えている。欧州における調達の焦点は、製品ライフサイクル全体にわたる信頼性、適合性、エネルギー効率、サプライヤーのトレーサビリティにまで及んでいる。さらに、欧州では生産量が比較的少なく、技術的要求水準が高いため、構成のカスタマイズが重要視されている。
ドイツの産業基盤は、高精度RFシステム、半導体製造装置、パワーエレクトロニクスを提供している。英国は防衛・航空宇宙産業から恩恵を受けている。フランスは軍事用電子機器と航空機製造に依存しており、イタリアとスペインは、高周波や過酷な条件下でも機器が正常に機能する必要がある産業および通信分野で追加的な需要を生み出している。
アジア太平洋地域の真空コンデンサ市場
アジア太平洋地域は、2025年には世界の真空コンデンサ市場需要の30~34%を占めると推定されており、2034年まで年平均成長率(CAGR)5.0~5.8%で成長すると予測されている。中国が最大の市場であり、次いで日本、韓国、インド、オーストラリアが続く。半導体生産能力の拡大、通信インフラ、産業用高周波加熱、電子機器製造などが、この地域の消費を支えている。
中国の製造能力は国内需要の増加に貢献するだろう。日本は精密半導体製造装置に注力し、韓国は高度な電子機器製造能力を強みとし、インドは半導体および通信技術の開発を進めており、オーストラリアは防衛、科学、産業分野における応用で貢献している。
中東・アフリカの真空コンデンサ市場
中東・アフリカ地域の真空コンデンサ市場の需要は規模こそ小さいものの、戦略的に重要な位置を占めており、2034年まで年平均成長率(CAGR)3.6~4.2%で成長すると予測されている。サウジアラビアは通信、産業近代化、インフラ整備プログラムを通じて地域全体の需要を牽引しており、一方、アラブ首長国連邦は航空宇宙、防衛、電気通信、先端技術への投資を支援している。
南アフリカの貢献は、産業用電子機器、鉱山機械、通信機器、科学システムといった分野に及んでいる。残りの中東・アフリカ地域は細分化されており、インフラ開発、放送サービス、エネルギーシステム、軍事調達への需要によって牽引されている。デジタル接続と産業の多様化への投資は、専門的な製造が他地域で行われているにもかかわらず、高電圧およびRF部品に対する安定した需要基盤を形成している。
セグメンテーション分析
応用
用途は2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で拡大すると予測されています。需要は、低損失性能と安定した静電容量が不可欠なRF集約型機器に集中しています。半導体製造、通信、医療システム、航空宇宙機器が対象範囲を広げる一方、特殊なパワーエレクトロニクス用途は、高電圧構成やカスタム設計のための新たな機会を生み出し、真空コンデンサ市場の主要なトレンドを反映しています。
- 無線周波数アプリケーション:チューニング、インピーダンス整合、フィルタリング、およびRF電力供給には、高電流と周波数依存のストレスに対応できる低損失コンポーネントが必要となるため、戦略的に重要な位置を占めています。
- パワーエレクトロニクス:需要は、高電圧変換、産業用加熱、および電力調整アーキテクチャに関連しており、コンポーネントの信頼性と熱安定性がシステム性能に影響を与える。
- 電気通信: RF伝送機器、放送システム、ネットワークインフラ、および安定した高周波電気特性を必要とする近代化プログラムによって、その採用が促進されています。
- 医療機器:特殊な画像診断システムや治療システムでは、信頼性、再現性、低損失動作が重要な高電圧および高周波部品が使用されます。
- 航空宇宙分野:航空宇宙用電子機器は、小型化、耐振動性、高電圧対応、そして過酷な動作環境下における予測可能な性能を重視します。
タイプ
真空コンデンサ市場は、2026年から2034年にかけて年平均成長率(CAGR)4.3~5.0%で成長すると予測されています。製品の選択は、電圧、周波数、熱条件、機械的要件、および必要な静電容量調整に依存します。セラミックベースの構造は、コンパクトで堅牢な構造をサポートできるため、技術的に重要性を増しています。一方、金属およびポリマーのアプローチは、真空コンデンサ市場における特殊な設計およびシステムアーキテクチャに対応しています。
- ガラス真空コンデンサ:確立された高電圧絶縁と実績のある真空構造を必要とする用途、特に特殊なRF機器や旧型機器をサポートします。
- セラミック真空コンデンサ:小型サイズ、耐熱性、機械的強度、高電圧性能を兼ね備える必要がある用途において、戦略的に重要な役割を担います。
- 金属真空コンデンサ:導電性電極構造と機械的耐久性が長期動作に不可欠な、過酷なRF環境に対応します。
- ポリマー真空コンデンサ:特定の高性能システムにおいて、特殊な構造、絶縁特性、およびパッケージの柔軟性を必要とするニッチな構成に対応します。
定格電圧
定格電圧は、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.3%で成長すると予測されています。RF発生器、防衛システム、産業機器、特殊医療プラットフォームなどがより高い電気的ストレス下で動作するため、需要はより高い定格へとシフトしています。メーカーは絶縁強度とコンパクトな寸法、熱性能のバランスを取る必要があり、これが真空コンデンサ市場のシェア拡大に大きく貢献しています。
- 低電圧:適度な電気的ストレスにより、より小型のフォームファクタとよりシンプルなシステム統合が可能な、コンパクトな電子機器およびRF構成をサポートします。
- 中電圧:極めて高い電圧に耐える必要がある産業機器や通信機器向けに設計されており、超高電圧機器に必要な物理的な要件は不要です。
- 高電圧:信頼性の高い絶縁と電流処理能力を必要とするRF電源システム、産業用暖房機器、医療機器、防衛用電子機器にとって依然として重要である。
- 超高電圧: RF、科学、航空宇宙、高エネルギーといった高度な用途に関連する特殊な需要を表し、部品コストよりも電気的信頼性が優先されます。
最終用途産業
最終用途産業は、2034年まで年平均成長率(CAGR)4.8~5.4%で拡大すると予測されています。通信および産業分野のユーザーは幅広い需要を創出し、航空宇宙、防衛、医療分野では高度な技術を要するアプリケーションが生まれています。認証要件、ライフサイクルに関する期待、およびカスタマイズニーズは、サプライヤー選定に大きな影響を与えます。
- 電気通信:ネットワークの近代化と高周波インフラの拡大に伴い、安定したRFチューニング、カップリング、および伝送コンポーネントが求められる。
- 航空宇宙分野:振動や環境ストレス下でも電気的性能を維持できる、小型軽量で高信頼性の部品を優先的に開発する。
- 防衛分野:レーダー、通信、電子戦、その他のミッションクリティカルなシステムにおいて、特殊な高電圧およびRFコンポーネントを使用する。
- 医療分野:画像処理、治療、診断機器において、部品の故障がシステム稼働の中断につながる可能性があるため、予測可能な高電圧および高周波動作が求められる。
- 産業分野: RF加熱、半導体製造装置、プラズマ処理、電力システム、その他堅牢な電気部品を必要とする製造用途を対象としています。
機会の概要
|
最終用途産業 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
電気通信 |
高い |
RFモダナイゼーション |
成熟した |
|
航空宇宙 |
中くらい |
アビオニクスRF |
スケーリング |
|
防衛 |
高い |
レーダーシステム |
スケーリング |
|
医学 |
中くらい |
イメージングRF |
成熟した |
|
工業 |
高い |
プラズマ処理 |
スケーリング |
真空コンデンサ市場の成長要因と影響分析
半導体製造能力の拡張
高度な半導体製造能力の向上に伴い、RFプラズマ処理装置の設置規模が拡大し、繰り返しサイクルに耐えうる整合部品に対する継続的なニーズが生じています。エッチング、成膜、その他のプロセスは、安定化されたRF電源に依存するため、コンデンサの安定性が求められます。半導体メーカーのプロセスウィンドウ幅に対する要求が高まるにつれ、装置メーカーは、より高速な整合、優れた熱管理、および部品寿命の延長を実現するインセンティブを持つようになり、高電流・高周波環境での繰り返し調整に対応したコンデンサが好まれる傾向にあります。これは、調達だけでなく、保守、交換部品、エンジニアリングサービス、設置済みシステムの認定にも影響を及ぼし、電気的特性と信頼性の高い物流・エンジニアリングサービスの両方を提供できるサプライヤーとの長期的な関係構築につながる可能性があります。
高周波通信インフラの成長
現代の通信ネットワークでは、より広い帯域幅、効率、周波数安定性が求められるRFシステムが依然として必要とされています。放送送信機、衛星通信、特殊無線通信システム、軍事通信システムなどのRFシステムには、損失低減によって電気的特性が向上する整合回路と同調回路が含まれています。周波数が高くなると、寄生インダクタンス、放熱、機械的許容誤差に対する感度が高くなります。真空コンデンサメーカーは、最適化された電極構成、コンパクトな設計、自動同調、冷却によってこれらの課題に対応できます。特に、メンテナンス間隔の延長と同調の予測可能性を求める機器メーカーにとって、商業的なメリットは大きいでしょう。通信システムは通常長期間稼働するため、交換の余地は依然として大きいと言えます。
防衛・航空宇宙エレクトロニクスの近代化
軍事・航空宇宙分野では、様々なストレスに耐えうる部品が求められています。軍事・航空宇宙用レーダー送信機、高出力通信機器、電子戦システム、特定の航法システムなどでは、特性が厳密に管理された高電圧RF部品が使用される場合があります。こうした部品の調達においては、通常、最低取得コストよりも、認証履歴、入手可能性、トレーサビリティ、故障防止が優先されます。これは、実績のある製造管理システムを持つ老舗部品メーカーにとって大きなチャンスとなります。軍事・航空宇宙分野では、機器設計者が常に軽量化と小型化を追求しているため、小型化が促進されます。したがって、電力密度、放熱性、機械的強度に関して部品を強化する真空コンデンサメーカーは、高付加価値のシステム設計に携わることができます。
真空コンデンサ市場の将来動向
デジタル制御可変コンデンサアーキテクチャ
可変コンデンサにおいては、インピーダンス整合に高速かつ高精度な性能が求められるため、デジタル方式が今後ますます重要な役割を果たすと予想されます。モーター駆動方式では、インピーダンス調整プロセスを装置のコンピュータ制御ソフトウェアと連携させることができます。この技術開発は、プロセス再現性と装置の迅速な適応性が生産性に影響を与える半導体製造プロセスにおいて特に重要です。この分野における今後の発展としては、小型駆動装置、位置検出、機械的精度、標準インターフェース通信などが挙げられます。このようなデジタル統合は、システムの試運転プロセスを短縮するとともに、装置メーカーにRF電力供給システムの柔軟なアーキテクチャを提供します。アプリケーションエンジニアリングを含むすべてのコンポーネントを提供できる企業は、設計者がインターフェースの複雑さを軽減できるため、競争上の優位性を獲得できるでしょう。
高度な熱管理とコンパクトな電力密度
将来の製品開発は、RF機器がますます小型化される中で、より高い電力密度で動作するようになるにつれて、熱管理に重点を置くことが予想されます。従来の空冷方式は、適切な場合には、導電性構造、気流、および液冷を組み合わせたハイブリッド方式によって補完または置き換えられる可能性があります。熱制御を改善することで、電気的ドリフトを低減し、部品寿命を延ばし、機器設計者は固定された筐体寸法内でより高い出力を実現できるようになります。高い耐熱性と低い誘電損失を持つセラミック材料は、より多くのエンジニアリング上の注目を集めるでしょう。メーカーはまた、発熱前に損失を低減するために、電極形状と内部インダクタンスを最適化する可能性があります。これらの変化は、材料工学、真空処理、機械設計、およびRFテストを統合できるサプライヤーに有利に働くでしょう。その結果、機器全体の熱制約に合わせて設計された、より用途に特化した製品が増えるはずです。
真空コンデンサ市場の機会
アジアの半導体エコシステム向け現地生産
アジア太平洋地域は、半導体製造、ディスプレイ生産、電子機器組立、RF機器開発が複数の国で拡大しているため、魅力的な投資機会を提供しています。現地生産や地域技術センターの設置により、納期短縮、アプリケーションサポートの向上、機器メーカーの認証取得における摩擦の軽減が可能になります。中国、日本、韓国、インドはそれぞれ異なる需要プロファイルを有しており、サプライヤーは成熟した半導体顧客と新興製造プログラムとのバランスを取ることができます。投資の優先事項としては、精密真空プロセス、セラミック製造、自動テスト、現地エンジニアリング能力などが挙げられます。アプリケーション固有の静電容量、電流、電圧、駆動要件はシステム開発中に確立されることが多いため、機器メーカーとのパートナーシップは認証取得をさらに加速させることができます。この地域に進出する企業は、保守サポートや迅速な交換プログラムによって差別化を図ることもできます。これらのサービスは、設置済み機器ベースが拡大し、生産停止によるコストが増加するにつれて、ますます価値が高まります。
特殊機器向けカスタム高電圧ソリューション
カスタマイズは、航空宇宙、防衛、医療、科学、産業機器が標準化された電気仕様の範囲外で動作することが多いため、大きなビジネスチャンスとなります。購入者は、通常とは異なる静電容量範囲、電圧定格、機械的寸法、冷却方式、または駆動構成を要求する場合があります。システム要件を検証済みのコンデンサ設計に変換できるサプライヤーは、顧客との関係を強化し、代替品のリスクを低減できます。シミュレーション、ラピッドプロトタイピング、自動高電圧テスト、モジュール式製造への投資は、品質を維持しながら開発サイクルを短縮できます。この機会は、標準カタログ製品では機器の制約を満たせない小規模生産プログラムにおいて特に重要です。モジュール式プラットフォームにより、メーカーは検証済みのサブアセンブリを複数の顧客プログラムで再利用できるようになり、生産経済性が向上します。このアプローチは、トレーサビリティ、構成管理、長期的な製品供給が重要な航空宇宙および防衛調達にも役立ちます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -