
Markt für Vakuumschalter: Potenzial, Größe und Nachfragebericht
Marktgröße und Prognosen für Vakuumschalter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Nennspannung (0–15 kV, 15–30 kV, über 30 kV); Anwendung (Schütz, Leistungsschalter, Lasttrennschalter, Wiedereinschalter, Stufenschalter, Sonstige); Endnutzer (Öl und Gas, Transportwesen, Bergbau, Energieversorgung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006138
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
2,47 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,6 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,27 %
Wachstumsrate
Adressierbarer Markt
27,56 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Vakuumschalter wurde im Jahr 2025 auf 2,47 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 3,6 Milliarden US-Dollar anwachsen; dies entspricht einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,27 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu Vakuumschaltern
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 24–27 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen wird, unterstützt durch Investitionen in die Automatisierung der Energieversorgung und in die Stärkung der Resilienz.
- USA: Die USA decken im Jahr 2025 78–82 % des nordamerikanischen Strombedarfs ab, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 %, bedingt durch den Austausch der Verteilungsnetze und die Elektrifizierung der Industrie.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 22–25 % geschätzt, mit einem Wachstum von 4,1–4,7 %, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend sind, da die SF6-Reduzierungspolitiken die Beschaffung von Schaltanlagen beeinflussen.
- Asien-Pazifik: Asien-Pazifik wird im Jahr 2025 einen Marktanteil von 33–37 % halten und voraussichtlich um 5,0–5,6 % wachsen, angeführt von China, Indien, Japan und Südkorea.
- Größtes Segment: Anwendungen für Leistungsschalter machen 2025 einen Marktanteil von 38–42 % aus und wachsen um 4,7–5,2 %, da Mittelspannungsanlagen weiterhin der wichtigste Einsatzkanal sind.
- Wachstumsstarkes Segment: Wiedereinschalter werden im Jahr 2025 einen Marktanteil von 9–12 % erreichen und um 5,4–6,0 % wachsen, da die Energieversorger den Schutz von Zuleitungen und die Wiederherstellung nach Stromausfällen automatisieren.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., CG Power and Industrial Solutions Limited, Chengdu Xuguang Electronics Co., Ltd., Eaton Corporation plc, Meidensha Corporation, Mitsubishi Electric Corporation, Shaanxi Baoguang Vacuum Electric Device Co., Ltd., Siemens AG, Toshiba Corporation und Wuhan Feite Electric Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von herkömmlichen mechanischen Schaltern hin zu kompakten, wartungsfreien Vakuumschaltern entwickelt, die eine höhere Abschaltsicherheit und einen geringeren Wartungsaufwand in Mittelspannungsnetzen ermöglichen. Hersteller verbessern Kontaktmaterialien, Polkonstruktionen und Überwachungsfunktionen, um die Wartungsintervalle zu verlängern. Das Wachstum des Marktes für Vakuumschalter ist eng mit der Modernisierung von Schaltanlagen, dem Anschluss dezentraler Energieerzeugungsanlagen und den Anforderungen an sicherere Schaltvorgänge in dicht besiedelten städtischen und industriellen Umgebungen verbunden.
Forward demand is expected to strengthen across emerging power systems where utilities are building new substations, replacing obsolete feeders, and integrating solar and wind capacity. Investments in metro rail, renewable energy evacuation, mining electrification, and data center campuses create recurring demand for compact interrupter-based switching equipment. Regulatory pressure on greenhouse-gas-intensive switchgear also improves the long-term outlook for vacuum-based alternatives.
Vacuum Interrupter Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 2.47 Billion |
| Market Size by 2034 | US$ 3.6 Billion |
| Global CAGR (2026 - 2034) | 4.27% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Vacuum Interrupter Market Analysis
Demand is driven by the need for dependable interruption of medium-voltage electrical faults across utilities, industrial plants, public infrastructure, and transport networks. Vacuum interrupters reduce arcing duration inside sealed chambers, which supports safer equipment operation and longer maintenance intervals. The value chain includes ceramic envelopes, copper-chromium contacts, bellows, embedded poles, actuators, and complete switchgear assemblies supplied to OEMs, panel builders, utilities, and EPC contractors.
Supply dynamics are shaped by specialized manufacturing capabilities, metallurgical know-how, vacuum sealing quality, and qualification under IEC, ANSI, and regional standards. Vacuum interrupter market analysis shows that suppliers with integrated component production and proven type-tested platforms are better positioned to serve utilities that require lifecycle reliability, service support, and compatibility with digital monitoring systems.
The competitive landscape includes diversified electrification groups and specialist component manufacturers. ABB Ltd., Siemens AG, Eaton Corporation plc, Mitsubishi Electric Corporation, Meidensha Corporation, Toshiba Corporation, CG Power and Industrial Solutions Limited, Chengdu Xuguang Electronics Co., Ltd., Shaanxi Baoguang Vacuum Electric Device Co., Ltd., and Wuhan Feite Electric Co., Ltd. compete on voltage range, mechanical endurance, switching duty, cost, and OEM relationships.
Investment trends show manufacturers expanding localized production, digital condition monitoring, and environmentally preferable switching portfolios. As highlighted in the Vacuum Interrupter market report, strategic positioning increasingly depends on supplying both stand-alone vacuum interrupters and embedded pole assemblies that reduce panel size, simplify installation, and improve insulation performance. Utilities and industrial buyers are favoring vendors that can demonstrate field reliability across harsh climates and repetitive switching applications.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
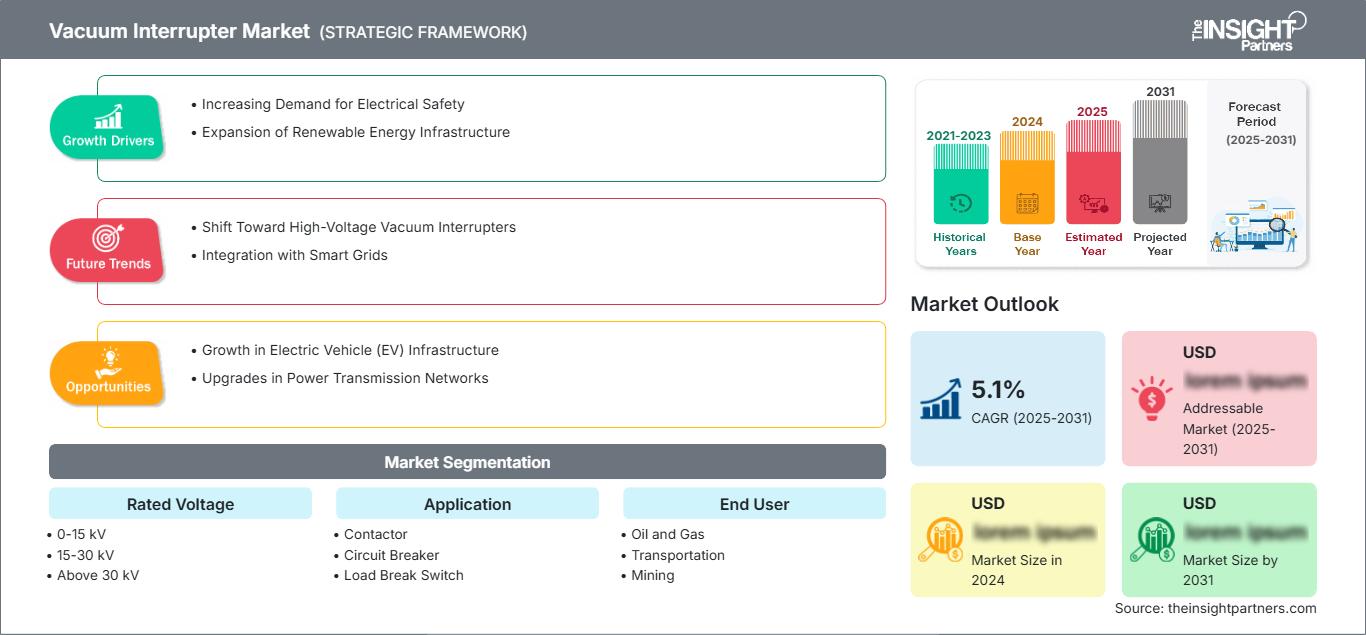
Markt für Vakuumschalter: Strategische Einblicke
Regionale Einblicke
Markt für Vakuumschalter in Nordamerika
Nordamerika wird 2025 voraussichtlich einen Marktanteil von 24–27 % bei Vakuum-Unterbrechern halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen. Der Ausbau der Stromnetze, Maßnahmen zur Waldbrandbekämpfung, automatisierte Zuleitungen und die Expansion von Rechenzentren werden die Nachfrage nach Leistungsschaltern, Wiedereinschaltautomaten und Lasttrennschaltern steigern. Energieversorger bevorzugen Geräte, die eine bessere Trennung von Stromausfällen und einen geringeren Wartungsaufwand für Mittelspannungsverteilungssysteme ermöglichen.
Die USA sind der führende Markt in der Region, und Kanada gewährleistet einen ständigen Austausch in Industrie- und Versorgungsnetzen. Käufer von Schaltanlagen bevorzugen kleinere Abmessungen, Fernüberwachungsmöglichkeiten und sicheren Betrieb. Wachstum wird zudem durch den Anschluss an erneuerbare Energien, die Elektrifizierung von Verkehrskorridoren und den Bedarf von Industrieanlagen an zuverlässigen Schaltlösungen begünstigt.
US-Vakuumschaltermarkt
Die USA repräsentieren 2025 78–82 % der nordamerikanischen Nachfrage nach Vakuum-Leistungsschaltern und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen. Modernisierungen der Stromverteilungsnetze, Investitionen der Hersteller und die Stromversorgungsinfrastruktur von Rechenzentren treiben den Markt für Mittelspannungs-Vakuum-Leistungsschalter und -Wiedereinschalter an. Der Absatz im Inland wird durch das Bestreben der Hersteller nach lokaler Produktion und Initiativen zur Stärkung der Netzstabilität begünstigt.
Zu den Anwendungstrends zählen der verstärkte Einsatz von Leistungsschaltern, Wiedereinschaltautomaten und Lasttrennschaltern zum Schutz von Abzweigleitungen, zur Modernisierung von Umspannwerken und für industrielle Hausanschlussleitungen. Führende Technologieanbieter sind ABB Ltd., Eaton Corporation plc, Siemens AG und Mitsubishi Electric Corporation.
Europäischer Markt für Vakuumschalter
Europa wird 2025 schätzungsweise 22–25 % des Marktes für Vakuumschalter ausmachen und soll Prognosen zufolge im Zeitraum 2026–2034 um 4,1–4,7 % wachsen. Deutschlands führende Position in der Region resultiert aus der Elektrifizierung der Industrie, dem Netzausbau und der hochmodernen Entwicklung von Mittelspannungsschaltanlagen. Großbritannien verstärkt seine Netze im Zusammenhang mit der Offshore-Windenergie, dem Netzausbau und der Elektrifizierung des Verkehrssektors.
Vakuumschaltanlagen werden in Frankreich, Italien und Spanien aufgrund ihrer geringen Umweltbelastung und der hohen Zuverlässigkeit als wichtige Beschaffungskriterien eingesetzt. Die europäischen Richtlinien zu fluorierten Gasen fördern einen breiteren Übergang zu umweltfreundlichen Schaltanlagenlösungen, insbesondere für Mittel- und ausgewählte Hochspannungen.
APAC-Vakuumschaltermarkt
Der Markt für Vakuumschalter im asiatisch-pazifischen Raum (APAC) hält 2025 mit geschätzten 33–37 % den größten Anteil und wird voraussichtlich bis 2034 um 5,0–5,6 % wachsen. China ist aufgrund seines großen Vertriebsnetzes, der heimischen Schaltanlagenfertigung und seiner Kompetenz in der Anbindung erneuerbarer Energien führend. Indien treibt das Wachstum durch Netzausbau, U-Bahn-Projekte, Industriegebiete und Projekte zur Reduzierung von Energieverlusten voran.
Japan und Südkorea konzentrieren sich auf hochzuverlässige Ausrüstung für dicht besiedelte städtische Netze, Produktionsanlagen und Schienennetze. Australien trägt durch die Elektrifizierung von Bergwerken und die Integration erneuerbarer Energien zur Nachfrage in der Region bei. Die Region profitiert von einer ausgeprägten lokalen Fertigung und wettbewerbsfähigen Komponentenpreisen.
Markt für Vakuumschalter im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein Wachstum von 4,3–4,8 % erwartet, bedingt durch den Ausbau der Energieinfrastruktur in den Bereichen Energieversorgung, Öl- und Gasanlagen, Bergbau und Transportwesen. In Saudi-Arabien und den Vereinigten Arabischen Emiraten entsteht die Nachfrage durch den Ausbau der Stromnetze, Industriegebiete und Diversifizierungsinitiativen; in Südafrika hingegen wird sie durch die Erneuerung veralteter Verteilungsnetze generiert.
Bei der Beschaffung von Energieversorgungsanlagen liegt der Fokus auf Geräten, die auch unter hohen Temperaturen und in staubigen Umgebungen zuverlässig funktionieren. Der zunehmende Einsatz von Vakuumschaltern in Leistungsschaltern und Lasttrennschaltern erhöht die Betriebssicherheit. Diese Nachfrage ist zwar noch zyklisch, aber für Lieferanten von Anlagen in anspruchsvollen Umgebungen von strategischer Bedeutung.
Segmentierungsanalyse
Nennspannung
Für das Segment der Nennspannungen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,6–5,1 % erwartet. Der Markt für Vakuumschalter ist im Mittelspannungsverteilungsnetz am stärksten ausgeprägt, da hier Schaltzuverlässigkeit, kompakte Isolationsbauweise und geringer Wartungsaufwand von größter Bedeutung sind. Der Einsatz von Vakuumschaltern bei höheren Spannungen nimmt schrittweise zu, da Reinluft- und Vakuumsysteme zunehmend in breiteren Netzanwendungen eingesetzt werden.
- 0-15 kV: Dieser Bereich eignet sich für kompakte Verteileranlagen, kommerzielle Umspannwerke, industrielle Zuleitungen und Gebäudestromversorgungssysteme, bei denen Platzbedarf, Kosten und zuverlässige Abschaltbarkeit zentrale Kaufkriterien sind.
- 15-30 kV: Dieser Spannungsbereich ist nach wie vor von strategischer Bedeutung für Versorgungsleitungen, Verbindungen für erneuerbare Energien, Bergbausysteme und die Elektrifizierung des Verkehrssektors, da er ein ausgewogenes Verhältnis zwischen Kapazität, Gerätegröße und Schaltleistung bietet.
- Über 30 kV: Die Anwendung höherer Spannungen erfolgt selektiv, nimmt aber im Bereich der Primärverteilung und spezialisierten Infrastruktur zu, wo die Energieversorger langlebige Schaltvorgänge mit geringeren Umweltauswirkungen benötigen.
Anwendung
Für dieses Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,3 % erwartet. Leistungsschalter dominieren aufgrund ihrer zentralen Rolle bei der Fehlerunterbrechung, während Wiedereinschalter aufgrund der Automatisierung von Verteilungsnetzen durch Energieversorger ein schnelleres Wachstum verzeichnen. Schütze, Lasttrennschalter und Stufenschalter unterstützen die industrielle Steuerung, die Leitungssegmentierung und die Transformatorregelung.
- Schütz: Schütze werden in der Motorsteuerung, beim Schalten von Kondensatoren und in industriellen Lasten eingesetzt, wo häufige Schaltvorgänge eine zuverlässige Unterbrechung und einen geringeren Wartungsaufwand erfordern.
- Leistungsschalter: Leistungsschalter bleiben der größte Anwendungsbereich, da jedes Mittelspannungsnetz Fehlerschutz, Trennung und sichere Wiederherstellung nach anormalen elektrischen Zuständen benötigt.
- Lasttrennschalter: Lasttrennschalter unterstützen die Abzweigung von Zuleitungen und Ringleitungseinheiten, wo Energieversorger eine einfache, kompakte und sichere Lastunterbrechung benötigen.
- Wiedereinschalter: Wiedereinschalter gewinnen an Bedeutung, da Energieversorger automatisierte Leitungsschutzsysteme einsetzen, um die Ausfalldauer zu verkürzen und die Versorgungssicherheit zu verbessern.
- Stufenschalter: Stufenschalter nutzen Vakuumschaltung, um die Zuverlässigkeit der Spannungsregelung von Transformatoren zu verbessern und den durch Lichtbögen bedingten Verschleiß in anspruchsvollen Betriebszyklen zu reduzieren.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–5,0 % erwartet. Energieversorger stellen den größten Abnehmer dar, da Vakuumschalter für die Modernisierung von Stromnetzen und die Automatisierung von Zuleitungen geeignet sind. Anwender aus der Öl- und Gasindustrie, dem Transportwesen und dem Bergbau setzen Unterbrecher dort ein, wo Sicherheit, Verfügbarkeit und geringer Wartungsaufwand in anspruchsvollen elektrischen Umgebungen entscheidend sind.
- Öl und Gas: Anlagen der Öl- und Gasindustrie benötigen robuste Schaltanlagen für Upstream-, Midstream- und Verarbeitungsstandorte, bei denen elektrische Zuverlässigkeit und Sicherheit in explosionsgefährdeten Bereichen Priorität haben.
- Transportwesen: Bei Projekten im Bereich Schienenverkehr, U-Bahn, Flughafen und Ladeinfrastruktur wird ein Vakuumschutzsystem eingesetzt, um die Traktionsleistung, Umspannwerke und elektrische Lasten mit hoher Auslastung zu steuern.
- Bergbau: Anwender im Bergbau schätzen kompakte, robuste Schaltanlagen für Untertage- und Übertagebetriebe, bei denen Staub, Vibrationen und die Notwendigkeit der Fernwartung die Geräteauswahl beeinflussen.
- Energieversorger: Energieversorger bleiben der dominierende Endverbraucher, da die Automatisierung der Stromverteilung, die Integration erneuerbarer Energien und Programme zum Austausch von Umspannwerken die Nachfrage nach Vakuumleistungsschaltern und Wiedereinschaltern erhöhen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Schütz |
Medium |
Motorsteuerung |
Reifen |
|
Schutzschalter |
Hoch |
Netzschutz |
Reifen |
|
Lasttrennschalter |
Medium |
Zuführungssegmentierung |
Skalierung |
|
Wiedereinschaltautomat |
Medium |
Zuführungsautomatisierung |
Skalierung |
|
Armaturenwechsler |
Niedrig |
Spannungsregelung |
Aufkommen |
|
Andere |
Niedrig |
Spezielle Schaltung |
Aufkommen |
Markttreiber für Vakuumschalter und Wirkungsanalyse
Netzmodernisierung und Leitungsautomatisierung beschleunigen den Ersatzbedarf
Die Netzbetreiber stellen von alten, öl- oder mechanisch betriebenen Systemen auf Vakuum-Leistungsschalter, Wiedereinschaltautomaten und Lasttrennschalter um, um die Zuverlässigkeit zu erhöhen und Fehler zu isolieren. Die zunehmende Erzeugung erneuerbarer Energien, dezentrale Energieerzeugung und steigende Spitzenlasten erfordern Schalttechnologien, die auch unter hoher Belastung einen sicheren Betrieb gewährleisten. Vakuum-Leistungsschalter ermöglichen dies, da sie Lichtbogenenergie, Wartungsaufwand und die Wiederherstellung nach Stromausfällen reduzieren. Die Auswirkungen werden sich vor allem bei Energieversorgungsunternehmen bemerkbar machen, da diese Schaltanlagen mit Fernüberwachung und standardisierten Schalttafeln bevorzugen.
Umweltdruck unterstützt Alternativen zu gasisolierten Schaltern
Die zunehmende regulatorische Kontrolle von klimaschädlichen elektrischen Geräten beeinflusst die Spezifikation von Schaltanlagen, insbesondere in Europa und im Bereich der fortgeschrittenen Energieversorgungsunternehmen. Der Einsatz von Vakuumtechnologie in Kombination mit Feststoffisolierung oder Reinlufttechnologie bietet eine alternative Möglichkeit zur Mittelspannungstechnik ohne SF6-Unterbrecher. Dies führt dazu, dass sich die Anbieter verstärkt auf eingebettete Pole, geschlossene Kammern und digitale Überwachungsgeräte konzentrieren. Für die Käufer ermöglicht dies eine Reduzierung der Umwelthaftung bei gleichzeitiger Beibehaltung der Schaltleistung.
Die industrielle Elektrifizierung erweitert die Nachfrage über die traditionellen Versorgungsunternehmen hinaus.
Die Elektrifizierung der Industrie führt zu einem erhöhten Bedarf an Mittelspannungsschutz in Branchen wie Bergbau, Öl und Gas, Fertigung, Bahn und Rechenzentren. Diese Branchen benötigen kompakte Geräte mit hoher Betriebssicherheit, die insbesondere bei Störungen, die zu Produktionsausfällen oder Gefahren führen können, von entscheidender Bedeutung sind. Vakuumschalter sind aufgrund ihrer hohen mechanischen Lebensdauer, ihrer hervorragenden Fehlerunterbrechungsfähigkeit und ihres minimalen Wartungsaufwands die ideale Wahl.
Markt für Vakuumschalter: Zukunftstrends
Digitale Zustandsüberwachung wird zum Standard bei Premium-Schaltanlagen.
Die Marktentwicklung bei Vakuumschaltern geht zunehmend in Richtung Standardfunktionen von Premium-Leistungsschalterplattformen, die Sensoren, Analytik und Ferndiagnose umfassen. Die Überwachung von Kontaktverschleiß, Temperatur, Federspannung, Schaltgeschwindigkeit und Unterbrechungshistorie unterstützt Energieversorger bei der vorausschauenden Wartungsplanung. Dieser Trend begünstigt Anbieter, die Schalter mit integrierten Polen, Aktuatoren und softwaregestütztem Anlagenmanagement anbieten. Im Prognosezeitraum dürfte die digitale Kompetenz ein entscheidendes Unterscheidungsmerkmal bei Ausschreibungen von Energieversorgern und in industriellen Anlagen mit hohen Verfügbarkeitsanforderungen werden.
Kombinationen aus Reinluft- und Vakuumsystemen finden Anwendung in Hochspannungsanwendungen.
Die Vakuumschalttechnik dringt in unkonventionelle Bereiche wie höhere Spannungen vor, für die Vakuumschalter bisher ungeeignet waren. Anbieter experimentieren mit kombinierten Luft-/Vakuum-Schaltanlagen. Diese Bemühungen werden durch den Bedarf an reduziertem Einsatz fluorierter Gase zugunsten einer höheren Zuverlässigkeit des Übertragungs- und Umspannwerksnetzes vorangetrieben. Die kommerzielle Einführung wird zwar langsam erfolgen, doch erfolgreiche Pilotprojekte könnten das Vertrauen in Vakuumsysteme stärken.
Marktchancen für Vakuumschalter
Lokale Fertigung für schnell wachsende Investitionsmärkte im Bereich Stromnetze
Prognosen für den Markt für Vakuumschalter deuten darauf hin, dass lokale Produktion und regionale Montage in Indien, Südostasien, dem Nahen Osten und Afrika große Chancen eröffnen. Energieversorger und Infrastrukturentwickler legen zunehmend Wert auf kürzere Lieferzeiten, lokale Zertifizierung und verbesserte Zugänglichkeit. Durch die lokale Integration von Erdungsmasten, Schaltern und Schaltanlagen können Hersteller Kostenrisiken vermeiden und ihre Wettbewerbsfähigkeit steigern. Dieser Vorteil gewinnt insbesondere dann an Bedeutung, wenn die Regierung ihr Verteilungsnetz ausbaut und die lokale Industrie fördert.
Nachrüstlösungen für alternde Mittelspannungsanlagen
Es existiert ein Bestand an veralteten Mittelspannungsschaltanlagen, was Nachrüstungsmöglichkeiten eröffnet. Anbieter können hierfür kompatible Baugruppen aus Vakuumschaltern, Leistungsschaltern und Ersatzmodulen anbieten. Die meisten Energieversorger und Industrieunternehmen bevorzugen eine schrittweise Modernisierung gegenüber dem kompletten Austausch von Umspannwerken, da dies Ausfallzeiten reduziert und die Investitionskosten senkt. Anbieter mit technischer Expertise, bewährten Produkten und Dienstleistungen können von wiederkehrenden Aufträgen profitieren. Der ideale Markt für diese Strategie ist ein etablierter Markt mit alternder Infrastruktur.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -