
Mercado de interruptores de vacío: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de interruptores de vacío y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por voltaje nominal (0-15 kV, 15-30 kV, superior a 30 kV); aplicación (contactador, interruptor automático, interruptor de carga, reconectador, cambiador de tomas, otros); usuario final (petróleo y gas, transporte, minería, servicios públicos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006138
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
2.470 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.600 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,82 %
Índice de crecimiento
Mercado potencial
28.340 millones de dólares estadounidenses
(2026-2034)
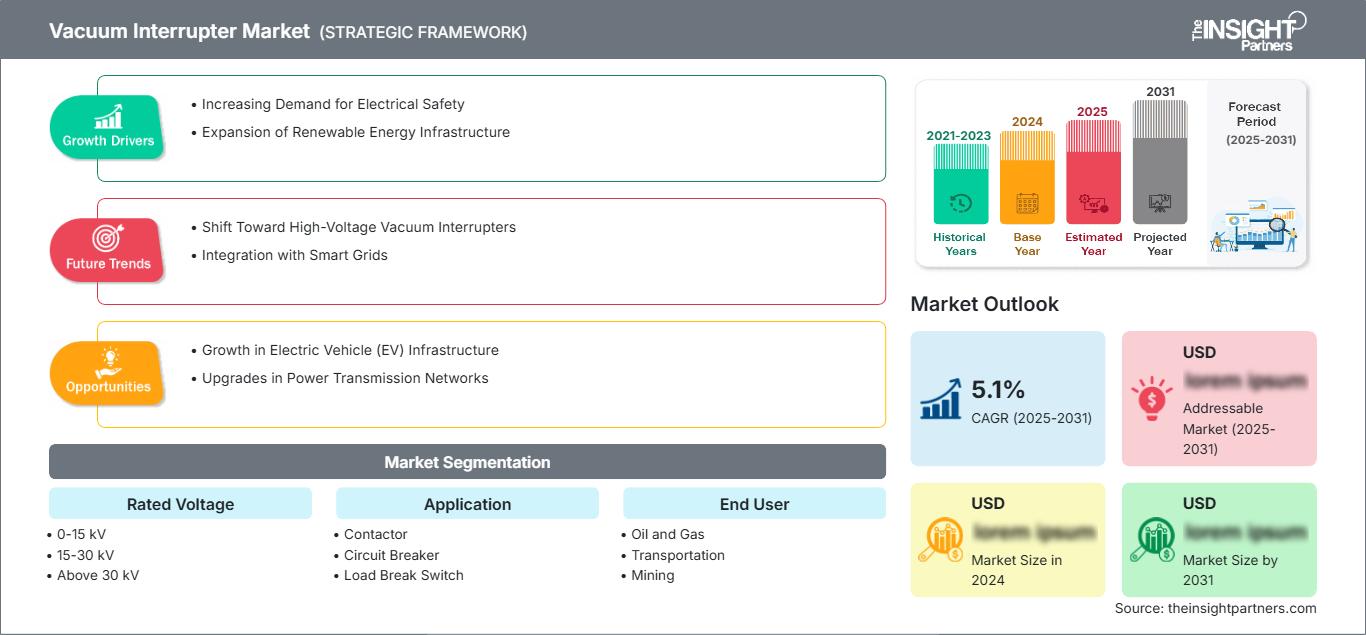
Se prevé que el mercado de interruptores de vacío crezca de 2470 millones de dólares en 2025 a 3600 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,82 % durante el período 2026-2034. La demanda se ve impulsada por las mejoras en las redes de media tensión, los requisitos de interrupción de circuitos más seguros y la sustitución de las tecnologías de conmutación basadas en petróleo y gas en los sistemas de energía de servicios públicos, transporte, minería, petróleo y gas e industria.
América del Norte sigue siendo una base de consumo estratégicamente importante, ya que las empresas de servicios públicos modernizan sus redes de distribución obsoletas, los centros de datos requieren una protección robusta de media tensión y los usuarios industriales priorizan los interruptores que requieren menos mantenimiento. El tamaño del mercado de interruptores de vacío en la región se ve impulsado por el fortalecimiento de la red eléctrica, la integración de energías renovables y los ciclos de reemplazo de interruptores automáticos, reconectadores, contactores e interruptores de carga.
Análisis y perspectivas del mercado de interruptores de vacío
- América del Norte: Se estima que la región tendrá una participación del 24-27% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,4-4,9% durante el período 2026-2034, impulsada por la automatización de los servicios públicos y el gasto en resiliencia.
- EE. UU.: Estados Unidos representa entre el 78 % y el 82 % de la demanda norteamericana en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 4,5 % al 5,0 % debido a la sustitución de la red de distribución y la electrificación industrial.
- Europa: Se estima que Europa representará entre el 22 % y el 25 % de la cuota de mercado en 2025, con un crecimiento del 4,1 % al 4,7 %, liderado por Alemania, el Reino Unido, Francia, Italia y España, a medida que las políticas de reducción del SF6 influyan en la adquisición de equipos de conmutación.
- Asia Pacífico: La región de Asia Pacífico representará entre el 33 % y el 37 % de la cuota de mercado en 2025 y se espera que crezca entre un 5,0 % y un 5,6 %, liderada por China, India, Japón y Corea del Sur.
- Segmento más importante: Las aplicaciones de interruptores automáticos representan entre el 38 % y el 42 % de la cuota de mercado en 2025, con un crecimiento del 4,7 % al 5,2 %, ya que los paneles de media tensión siguen siendo el principal canal de implementación.
- Segmento de alto crecimiento: Los reconectadores representan entre el 9 % y el 12 % de la cuota de mercado en 2025, con un crecimiento del 5,4 % al 6,0 % a medida que las empresas de servicios públicos automatizan la protección de los alimentadores y la restauración de los servicios tras las interrupciones.
- Empresas clave analizadas en detalle: ABB Ltd., CG Power and Industrial Solutions Limited, Chengdu Xuguang Electronics Co., Ltd., Eaton Corporation plc, Meidensha Corporation, Mitsubishi Electric Corporation, Shaanxi Baoguang Vacuum Electric Device Co., Ltd., Siemens AG, Toshiba Corporation y Wuhan Feite Electric Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde la conmutación mecánica convencional hacia dispositivos de vacío compactos y sellados de por vida que ofrecen mayor fiabilidad en la interrupción y menor mantenimiento en redes de media tensión. Los fabricantes están mejorando los materiales de contacto, el diseño de los polos integrados y las capacidades de monitorización para ampliar los intervalos de servicio. El crecimiento del mercado de interruptores de vacío está estrechamente ligado a la modernización de los cuadros eléctricos, las conexiones de generación distribuida y los requisitos de conmutación más seguros en entornos urbanos e industriales de alta densidad.
Se prevé que la demanda futura se fortalezca en los sistemas eléctricos emergentes, donde las empresas de servicios públicos están construyendo nuevas subestaciones, reemplazando alimentadores obsoletos e integrando capacidad solar y eólica. Las inversiones en metro, evacuación de energía renovable, electrificación minera y centros de datos generan una demanda recurrente de equipos de conmutación compactos basados en interruptores. La presión regulatoria sobre los equipos de conmutación que generan altas emisiones de gases de efecto invernadero también mejora las perspectivas a largo plazo para las alternativas basadas en vacío.
Alcance del informe de mercado de interruptores de vacío
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.470 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.600 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,82% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de interruptores de vacío
La demanda surge de la necesidad de una interrupción fiable de las fallas eléctricas de media tensión en servicios públicos, plantas industriales, infraestructura pública y redes de transporte. Los interruptores de vacío reducen la duración del arco eléctrico dentro de cámaras selladas, lo que contribuye a un funcionamiento más seguro de los equipos y a intervalos de mantenimiento más prolongados. La cadena de valor incluye envolventes cerámicas, contactos de cobre-cromo, fuelles, polos integrados, actuadores y conjuntos completos de aparamenta eléctrica, suministrados a fabricantes de equipos originales (OEM), fabricantes de paneles, empresas de servicios públicos y contratistas EPC.
La dinámica de la oferta está determinada por las capacidades de fabricación especializadas, los conocimientos metalúrgicos, la calidad del sellado al vacío y la certificación según las normas IEC, ANSI y regionales. El análisis del mercado de interruptores de vacío muestra que los proveedores con producción integrada de componentes y plataformas probadas y homologadas están mejor posicionados para atender a las empresas de servicios públicos que requieren fiabilidad durante todo el ciclo de vida, soporte técnico y compatibilidad con sistemas de monitorización digital.
El panorama competitivo incluye diversos grupos de electrificación y fabricantes de componentes especializados. ABB Ltd., Siemens AG, Eaton Corporation plc, Mitsubishi Electric Corporation, Meidensha Corporation, Toshiba Corporation, CG Power and Industrial Solutions Limited, Chengdu Xuguang Electronics Co., Ltd., Shaanxi Baoguang Vacuum Electric Device Co., Ltd. y Wuhan Feite Electric Co., Ltd. compiten en función del rango de voltaje, la resistencia mecánica, la capacidad de conmutación, el costo y las relaciones con los fabricantes de equipos originales (OEM).
Las tendencias de inversión muestran que los fabricantes están expandiendo la producción local, el monitoreo digital de condiciones y las carteras de conmutación ambientalmente preferibles. Como se destaca en el informe de mercado de interruptores de vacío , el posicionamiento estratégico depende cada vez más del suministro de interruptores de vacío independientes y conjuntos de postes integrados que reducen el tamaño del panel, simplifican la instalación y mejoran el rendimiento del aislamiento. Los compradores industriales y de servicios públicos prefieren a los proveedores que puedan demostrar confiabilidad en campo en climas adversos y aplicaciones de conmutación repetitivas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de interruptores de vacío: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de interruptores de vacío
Se estima que Norteamérica tendrá una cuota de mercado de interruptores de vacío del 24-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4-4,9% hasta 2034. El fortalecimiento de la red eléctrica, las medidas de mitigación de incendios forestales, los alimentadores automatizados y la expansión de los centros de datos impulsarán la demanda de interruptores automáticos, reconectadores e interruptores de carga. Las empresas de servicios públicos se inclinan por dispositivos que permiten un mejor aislamiento de las interrupciones y un menor mantenimiento de los sistemas de distribución de media tensión.
Estados Unidos es el mercado líder en la región, y Canadá garantiza la renovación constante de las redes industriales y de servicios públicos. Los compradores de dispositivos de conmutación prefieren tamaños más pequeños, capacidad de monitoreo remoto y operación segura. El crecimiento también está asociado con las conexiones de energías renovables, la electrificación de corredores de transporte y los sitios industriales que requieren soluciones de conmutación confiables.
Mercado estadounidense de interruptores de vacío
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda del mercado norteamericano de interruptores de vacío, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,0 % entre 2026 y 2034. Las mejoras en los sistemas de distribución eléctrica, las inversiones de capital de los fabricantes y la infraestructura eléctrica de los centros de datos impulsan el mercado de interruptores y reconectadores de vacío de media tensión. La compra a nivel nacional se ve facilitada por la preocupación de los fabricantes por la producción local y las iniciativas de resiliencia de la red eléctrica.
Las tendencias en su aplicación incluyen el uso intensivo de interruptores automáticos, reconectadores e interruptores de carga, que se emplean para la protección de alimentadores, la modernización de subestaciones y las aplicaciones de entrada de servicio industrial. Los principales proveedores de tecnología son ABB Ltd., Eaton Corporation plc, Siemens AG y Mitsubishi Electric Corporation.
Mercado europeo de interruptores de vacío
Europa representará entre el 22 % y el 25 % del mercado de interruptores de vacío en 2025 y se prevé que crezca entre un 4,1 % y un 4,7 % durante el periodo 2026-2034. El liderazgo alemán en la región se debe a la electrificación industrial, el refuerzo de la red eléctrica y el desarrollo de tecnología de vanguardia en aparamenta de media tensión. El Reino Unido está reforzando sus redes en relación con la generación de energía eólica marina, la expansión de la red eléctrica y la electrificación del transporte.
En Francia, Italia y España, los equipos de conmutación por vacío se están adoptando debido a su bajo impacto ambiental y a la mayor fiabilidad de su rendimiento, criterios clave en la adquisición de equipos. Las directrices políticas europeas sobre gases fluorados fomentan una transición más amplia hacia soluciones de conmutación respetuosas con el medio ambiente, especialmente para tensiones medias y determinadas tensiones altas.
Mercado de interruptores de vacío en la región Asia-Pacífico
El mercado de interruptores de vacío en la región Asia-Pacífico (APAC) ostenta la mayor cuota de mercado, estimada entre el 33 % y el 37 % en 2025, y se prevé que crezca entre un 5,0 % y un 5,6 % hasta 2034. China es el principal actor gracias a su amplia red de distribución, la fabricación nacional de aparamenta eléctrica y su capacidad de integración con energías renovables. India impulsa un alto crecimiento mediante la modernización de la red eléctrica, proyectos de metro, corredores industriales y proyectos de reducción de pérdidas en servicios públicos.
Japón y Corea del Sur se centran en equipos de alta fiabilidad utilizados en densas redes urbanas, plantas de fabricación y redes ferroviarias. Australia incrementa la demanda en la región gracias a la electrificación de las minas y la integración de fuentes de energía renovables. La región se beneficia de una sólida capacidad de fabricación local y componentes a precios competitivos.
Mercado de interruptores de vacío en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan entre un 4,3 % y un 4,8 % durante el periodo 2026-2034, gracias a la expansión de la infraestructura energética en empresas de servicios públicos, instalaciones de petróleo y gas, minas y sistemas de transporte. En Arabia Saudita y los Emiratos Árabes Unidos, la demanda surge del fortalecimiento de la red eléctrica, los parques industriales y las iniciativas de diversificación; sin embargo, en Sudáfrica, la demanda proviene de la renovación de los sistemas de distribución obsoletos.
En la adquisición de equipos para servicios públicos, se prioriza la resistencia a altas temperaturas y entornos polvorientos. La creciente adopción de interruptores de vacío en disyuntores y conmutadores de carga aumenta la seguridad operativa. Si bien esta demanda es cíclica, resulta estratégicamente importante para los proveedores de proyectos en entornos exigentes.
Análisis de segmentación
Tensión nominal
Se prevé que el segmento de tensión nominal crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,1 % durante el período 2026-2034. El mercado de interruptores de vacío presenta su mayor potencial en la distribución de media tensión, donde la fiabilidad de la conmutación, el diseño compacto del aislamiento y la reducción del mantenimiento son factores cruciales. El uso de tensiones más altas se está expandiendo gradualmente a medida que los sistemas de aire limpio y vacío se incorporan a aplicaciones de red más amplias.
- 0-15 kV: Esta gama está destinada a paneles de distribución compactos, subestaciones comerciales, alimentadores industriales y sistemas de alimentación de edificios donde el espacio, el coste y la interrupción fiable son factores clave a la hora de comprar.
- 15-30 kV: Este rango sigue siendo estratégicamente importante para los alimentadores de servicios públicos, las interconexiones de energías renovables, los sistemas mineros y la electrificación del transporte, ya que equilibra la capacidad, el tamaño de los equipos y la capacidad de conmutación.
- Por encima de 30 kV: La adopción de voltajes más altos es selectiva, pero está aumentando en la distribución primaria y la infraestructura especializada, donde las empresas de servicios públicos requieren sistemas de conmutación duraderos con un menor impacto ambiental.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % durante el período 2026-2034. Los interruptores automáticos predominan debido a su papel fundamental en la interrupción de fallas, mientras que los reconectadores crecen más rápidamente a medida que las empresas de servicios públicos automatizan las redes de distribución. Los contactores, los interruptores de carga y los cambiadores de tomas son útiles para el control industrial, la seccionación de alimentadores y la regulación de transformadores.
- Contactor: Los contactores se utilizan en el control de motores, la conmutación de condensadores y cargas industriales donde las operaciones frecuentes requieren una interrupción fiable y un menor mantenimiento.
- Interruptor automático: Los interruptores automáticos siguen siendo la aplicación más importante, ya que toda red de media tensión necesita protección contra fallos, aislamiento y una restauración segura tras condiciones eléctricas anormales.
- Interruptor de desconexión bajo carga: Los interruptores de desconexión bajo carga son compatibles con la seccionación de alimentadores y las unidades de distribución en anillo, donde las empresas de servicios públicos necesitan una interrupción de carga sencilla, compacta y segura.
- Reconectadores: Los reconectadores están adquiriendo cada vez más importancia a medida que las empresas de servicios públicos implementan sistemas automatizados de protección de alimentadores para reducir la duración de las interrupciones y mejorar la confiabilidad del servicio.
- Cambiador de tomas: Los cambiadores de tomas utilizan la conmutación por vacío para mejorar la fiabilidad de la regulación de la tensión del transformador y reducir el desgaste relacionado con el arco eléctrico en ciclos de funcionamiento exigentes.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,0 % durante el período 2026-2034. Las empresas de servicios públicos representan la mayor base de demanda, ya que la conmutación por vacío se adapta a la modernización de la red y la automatización de los alimentadores. Los usuarios de los sectores de petróleo y gas, transporte y minería implementan interruptores en entornos eléctricos adversos donde la seguridad, el tiempo de actividad y el bajo mantenimiento son fundamentales.
- Petróleo y gas: Las instalaciones de petróleo y gas requieren equipos de conmutación robustos para las zonas de exploración y producción, transporte y procesamiento, donde la fiabilidad eléctrica y la seguridad en áreas peligrosas son prioritarias.
- Transporte: Los proyectos de infraestructura ferroviaria, de metro, aeroportuaria y de recarga utilizan sistemas de protección basados en vacío para gestionar la tracción eléctrica, las subestaciones y las cargas eléctricas de alta utilización.
- Minería: Los usuarios del sector minero valoran los equipos de conmutación compactos y robustos para operaciones subterráneas y en superficie, donde el polvo, las vibraciones y las limitaciones de mantenimiento remoto afectan la selección de equipos.
- Empresas de servicios públicos: Las empresas de servicios públicos siguen siendo el principal usuario final, ya que la automatización de la distribución, la integración de energías renovables y los programas de sustitución de subestaciones aumentan la demanda de interruptores automáticos y reconectadores de vacío.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Contactor |
Medio |
Control del motor |
Maduro |
|
Cortacircuitos |
Alto |
Protección de la red |
Maduro |
|
Interruptor de desconexión de carga |
Medio |
Seccionamiento del alimentador |
Escalada |
|
Reconectador |
Medio |
Automatización de alimentadores |
Escalada |
|
Cambiador de grifos |
Bajo |
Regulación de voltaje |
Emergente |
|
Otros |
Bajo |
Conmutación especial |
Emergente |
Factores de crecimiento del mercado de interruptores de vacío y análisis de su impacto
La modernización de la red eléctrica y la automatización de los alimentadores aceleran la demanda de reemplazo.
Los operadores de la red eléctrica están pasando de sistemas antiguos que dependen de aceite o de operaciones mecánicas a interruptores automáticos, reconectadores e interruptores de carga con tecnología de vacío para aumentar la fiabilidad y el aislamiento de fallos. La generación de energía renovable, la generación distribuida y el aumento de la demanda máxima exigen tecnologías de conmutación que ofrezcan un funcionamiento seguro incluso con ciclos de trabajo elevados. Esto es posible gracias a los interruptores de vacío, que reducen la energía del arco eléctrico, el mantenimiento y la restauración tras las interrupciones. Los efectos se notarán especialmente en las compañías eléctricas debido a su preferencia por los interruptores con monitorización remota y paneles estandarizados.
La presión ambiental respalda las alternativas a la conmutación con aislamiento de gas.
El creciente control regulatorio sobre los aparatos eléctricos que generan altas emisiones de gases de efecto invernadero está afectando el proceso de especificación de los interruptores, especialmente en Europa y en el sector de servicios públicos avanzados. El uso de tecnología de vacío, en combinación con aislamiento sólido o tecnología de aire limpio, ofrece una alternativa para la media tensión sin utilizar interruptores de SF6. Este factor impulsa a los proveedores a centrarse en postes empotrados, cámaras cerradas y dispositivos de monitorización digital. Para el comprador, esto permite reducir la responsabilidad ambiental manteniendo las mismas capacidades de conmutación.
La electrificación industrial amplía la demanda más allá de los servicios públicos tradicionales.
La electrificación de la industria está generando una mayor demanda de protección de media tensión en sectores como la minería, el petróleo y el gas, la manufactura, el ferrocarril y los centros de datos. Estos sectores requieren dispositivos compactos con alta fiabilidad operativa, lo cual es fundamental ante perturbaciones que puedan ocasionar pérdidas de producción o riesgos. Los interruptores de vacío son una opción ideal debido a su gran durabilidad mecánica y excelente capacidad de interrupción de fallas, además de requerir un mantenimiento mínimo.
Tendencias futuras del mercado de interruptores de vacío
La monitorización digital del estado se convierte en un estándar en los cuadros eléctricos de alta gama.
Las tendencias del mercado de interruptores de vacío apuntan cada vez más a que los sensores, el análisis de datos y el diagnóstico remoto se conviertan en características estándar en las plataformas de interruptores automáticos de alta gama. El monitoreo del desgaste de los contactos, la temperatura, la carga del resorte, la velocidad de operación y el historial de interrupciones ayuda a las empresas de servicios públicos a planificar el mantenimiento antes de que ocurran fallas. Esta tendencia favorecerá a los proveedores que integren interruptores con polos integrados, actuadores y gestión de activos mediante software. Durante el período de pronóstico, la preparación digital probablemente se convertirá en un factor diferenciador en las licitaciones de las empresas de servicios públicos y en las instalaciones industriales de alta disponibilidad.
Las combinaciones de aire limpio y vacío se están incorporando a aplicaciones de mayor voltaje.
La tecnología de conmutación por vacío se está extendiendo a áreas no tradicionales, como los voltajes más altos, para los que los interruptores de vacío tradicionalmente no eran adecuados, a medida que los proveedores experimentan con interruptores combinados de aire y vacío. Estos esfuerzos están impulsados por la necesidad de reducir el uso de gases fluorados en favor de una mayor fiabilidad de la red de transmisión y subestaciones. Si bien la adopción comercial será un proceso lento, el éxito en los proyectos piloto puede aumentar la confianza en los sistemas de vacío.
Oportunidades de mercado para interruptores de vacío
Fabricación localizada para mercados de inversión en redes eléctricas de rápido crecimiento.
Las previsiones del mercado de interruptores de vacío indican que la producción local y el ensamblaje regional pueden generar importantes oportunidades en India, el sudeste asiático, Oriente Medio y África. Las empresas de servicios públicos y los desarrolladores de infraestructuras muestran un creciente interés en reducir los plazos de entrega, obtener certificaciones locales y mejorar la accesibilidad. Al localizar la integración de postes empotrados, interruptores y aparamenta eléctrica, los fabricantes pueden evitar los riesgos asociados a los altos costes y aumentar su competitividad. Esta ventaja resulta especialmente significativa cuando el gobierno amplía su red de distribución y promueve las industrias locales.
Soluciones de modernización para bases de equipos de media tensión envejecidos
Existe una base instalada de equipos de conmutación de media tensión obsoletos, lo que genera oportunidades de modernización donde un proveedor puede ofrecer conjuntos compatibles de interruptores de vacío, disyuntores y módulos de reemplazo. La mayoría de las empresas de servicios públicos e industrias prefieren una actualización gradual en lugar del reemplazo de subestaciones debido a la reducción del tiempo de inactividad y la baja inversión de capital. Un proveedor que ofrezca experiencia en ingeniería, productos y servicios probados puede beneficiarse de ventas recurrentes en el mercado. El mercado ideal para esta estrategia es uno maduro con infraestructura obsoleta.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -