
Mercato degli interruttori di vuoto: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli interruttori a vuoto (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tensione nominale (0-15 kV, 15-30 kV, oltre 30 kV); applicazione (contattore, interruttore automatico, sezionatore di carico, riconnettore, commutatore di prese, altri); utente finale (petrolio e gas, trasporti, miniere, servizi di pubblica utilità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006138
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
2,47 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,6 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,82 %
Tasso di crescita
Mercato di riferimento
28,34 miliardi di dollari USA
(2026-2034)
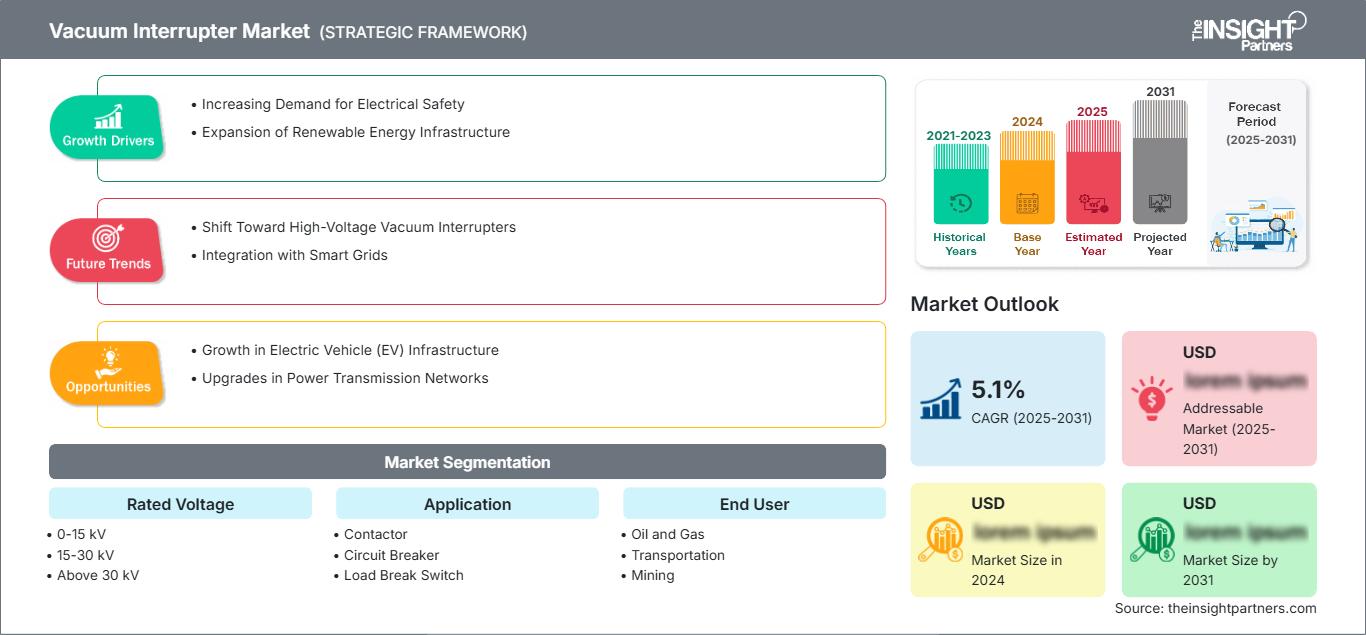
Si prevede che il mercato degli interruttori a vuoto crescerà da 2,47 miliardi di dollari nel 2025 a 3,6 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,82% nel periodo 2026-2034. La domanda è sostenuta dagli aggiornamenti delle reti di media tensione, dai requisiti di maggiore sicurezza per l'interruzione dei circuiti e dalla sostituzione delle tecnologie di commutazione basate su petrolio e gas nei sistemi di alimentazione di servizi pubblici, trasporti, miniere, petrolio e gas e impianti industriali.
Il Nord America rimane una base di consumo strategicamente importante, poiché le aziende di servizi pubblici modernizzano le reti di distribuzione obsolete, i data center richiedono una protezione affidabile per la media tensione e gli utenti industriali danno priorità alle apparecchiature di commutazione a bassa manutenzione. Le dimensioni del mercato degli interruttori a vuoto nella regione sono sostenute dal rafforzamento della rete, dall'integrazione delle energie rinnovabili e dai cicli di sostituzione di interruttori automatici, riconnettori, contattori e sezionatori di carico.
Analisi e approfondimenti sul mercato degli interruttori a vuoto.
- Nord America: si stima che la regione deterrà una quota di mercato del 24-27% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,4-4,9% nel periodo 2026-2034, grazie alla spesa per l'automazione e la resilienza delle utility.
- USA: Nel 2025 gli Stati Uniti rappresenteranno il 78-82% della domanda nordamericana, con un tasso di crescita annuo composto (CAGR) previsto del 4,5-5,0% grazie alla sostituzione delle reti di distribuzione e all'elettrificazione industriale.
- Europa: si stima che l'Europa raggiungerà una quota del 22-25% nel 2025, con una crescita del 4,1-4,7%, trainata da Germania, Regno Unito, Francia, Italia e Spagna, grazie all'influenza delle politiche di riduzione dell'SF6 sugli acquisti di apparecchiature elettriche.
- Asia-Pacifico: la regione Asia-Pacifico detiene una quota di mercato compresa tra il 33% e il 37% nel 2025 e si prevede una crescita del 5,0-5,6%, trainata da Cina, India, Giappone e Corea del Sud.
- Segmento più ampio: le applicazioni degli interruttori automatici rappresentano il 38-42% della quota di mercato nel 2025, con una crescita del 4,7-5,2% poiché i quadri di media tensione rimangono il principale canale di installazione.
- Segmento ad alta crescita: i dispositivi di riconnessione automatica rappresenteranno una quota di mercato del 9-12% nel 2025, con una crescita del 5,4-6,0% dovuta all'automazione da parte delle aziende di servizi pubblici della protezione delle linee di alimentazione e del ripristino delle interruzioni di corrente.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., CG Power and Industrial Solutions Limited, Chengdu Xuguang Electronics Co., Ltd., Eaton Corporation plc, Meidensha Corporation, Mitsubishi Electric Corporation, Shaanxi Baoguang Vacuum Electric Device Co., Ltd., Siemens AG, Toshiba Corporation e Wuhan Feite Electric Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto dai tradizionali interruttori meccanici verso dispositivi a vuoto compatti e sigillati a vita, che garantiscono una maggiore affidabilità di interruzione e una minore manutenzione nelle reti di media tensione. I produttori stanno migliorando i materiali dei contatti, i design dei poli integrati e le capacità di monitoraggio per estendere gli intervalli di manutenzione. La crescita del mercato degli interruttori a vuoto è strettamente legata alla modernizzazione delle apparecchiature di commutazione, alle connessioni di generazione distribuita e ai requisiti di commutazione più sicuri in ambienti urbani e industriali densamente popolati.
Si prevede che la domanda futura si rafforzerà nei sistemi energetici emergenti, dove le aziende di servizi pubblici stanno costruendo nuove sottostazioni, sostituendo le linee di alimentazione obsolete e integrando la capacità solare ed eolica. Gli investimenti in metropolitane, sistemi di evacuazione dell'energia rinnovabile, elettrificazione delle miniere e campus di data center creano una domanda ricorrente di apparecchiature di commutazione compatte basate su interruttori. Anche la pressione normativa sulle apparecchiature di commutazione ad alta emissione di gas serra migliora le prospettive a lungo termine per le alternative basate sul vuoto.
Ambito del rapporto sul mercato degli interruttori a vuoto
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,47 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,6 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,82% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli interruttori a vuoto
La domanda è trainata dalla necessità di un'interruzione affidabile dei guasti elettrici di media tensione in utenze, impianti industriali, infrastrutture pubbliche e reti di trasporto. Gli interruttori a vuoto riducono la durata dell'arco elettrico all'interno di camere sigillate, garantendo un funzionamento più sicuro delle apparecchiature e intervalli di manutenzione più lunghi. La catena del valore comprende involucri ceramici, contatti in rame-cromo, soffietti, poli incorporati, attuatori e gruppi completi di apparecchiature di commutazione forniti a OEM, costruttori di quadri elettrici, aziende di servizi pubblici e appaltatori EPC.
Le dinamiche di fornitura sono influenzate da capacità produttive specializzate, know-how metallurgico, qualità della tenuta sottovuoto e qualificazione secondo gli standard IEC, ANSI e regionali. L'analisi del mercato degli interruttori a vuoto mostra che i fornitori con produzione integrata di componenti e piattaforme collaudate e testate sono in una posizione migliore per servire le aziende di servizi pubblici che richiedono affidabilità per l'intero ciclo di vita, supporto tecnico e compatibilità con i sistemi di monitoraggio digitali.
Il panorama competitivo comprende diversi gruppi di elettrificazione e produttori di componenti specializzati. ABB Ltd., Siemens AG, Eaton Corporation plc, Mitsubishi Electric Corporation, Meidensha Corporation, Toshiba Corporation, CG Power and Industrial Solutions Limited, Chengdu Xuguang Electronics Co., Ltd., Shaanxi Baoguang Vacuum Electric Device Co., Ltd. e Wuhan Feite Electric Co., Ltd. competono su gamma di tensione, resistenza meccanica, capacità di commutazione, costi e rapporti con i produttori di apparecchiature originali (OEM).
Le tendenze degli investimenti mostrano che i produttori stanno espandendo la produzione localizzata, il monitoraggio digitale delle condizioni e i portafogli di interruttori a basso impatto ambientale. Come evidenziato nel rapporto di mercato sugli interruttori a vuoto , il posizionamento strategico dipende sempre più dalla fornitura sia di interruttori a vuoto autonomi che di gruppi di poli integrati che riducono le dimensioni del quadro, semplificano l'installazione e migliorano le prestazioni di isolamento. Le aziende di servizi pubblici e gli acquirenti industriali privilegiano i fornitori in grado di dimostrare l'affidabilità sul campo in climi rigidi e applicazioni di commutazione ripetitive.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli interruttori a vuoto: approfondimenti strategici
Approfondimenti regionali
Mercato degli interruttori a vuoto in Nord America
Nel 2025, il Nord America detiene una quota di mercato stimata tra il 24% e il 27% per gli interruttori a vuoto, con una crescita prevista a un tasso annuo composto (CAGR) del 4,4-4,9% fino al 2034. Il rafforzamento delle reti elettriche, le misure di prevenzione degli incendi boschivi, l'automazione delle linee di alimentazione e l'espansione dei data center aumenteranno la domanda di interruttori automatici, riconnettori e sezionatori di carico. Le aziende di servizi pubblici si stanno orientando verso dispositivi che consentono un migliore isolamento delle interruzioni e una minore manutenzione dei sistemi di distribuzione di media tensione.
Gli Stati Uniti rappresentano il mercato leader nella regione e il Canada garantisce una costante sostituzione nelle reti industriali e di pubblica utilità. Gli acquirenti di apparecchiature di commutazione prediligono dimensioni ridotte, capacità di monitoraggio remoto e funzionamento sicuro. La crescita è inoltre legata alle connessioni con le energie rinnovabili, all'elettrificazione dei corridoi di trasporto e ai siti industriali che necessitano di soluzioni di commutazione affidabili.
Mercato statunitense degli interruttori a vuoto
Nel 2025, gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana di interruttori a vuoto e si prevede una crescita annua composta (CAGR) del 4,5-5,0% nel periodo 2026-2034. L'ammodernamento dei sistemi di distribuzione elettrica, gli investimenti di capitale da parte dei produttori e l'infrastruttura energetica dei data center stanno trainando il mercato degli interruttori e dei riconnettori a vuoto di media tensione. Gli acquisti in patria sono facilitati dall'interesse dei produttori per la produzione locale e dalle iniziative volte a garantire la resilienza della rete elettrica.
Le tendenze applicative includono un elevato utilizzo di interruttori automatici, riconnettori e sezionatori di carico impiegati per la protezione delle linee di alimentazione, l'ammodernamento delle sottostazioni e le applicazioni di allacciamento alla rete elettrica industriale. I principali fornitori di tecnologia sono ABB Ltd., Eaton Corporation plc, Siemens AG e Mitsubishi Electric Corporation.
Mercato europeo degli interruttori a vuoto
Si stima che nel 2025 l'Europa rappresenterà una quota del mercato degli interruttori a vuoto pari al 22-25%, con una crescita prevista del 4,1-4,7% nel periodo 2026-2034. La leadership tedesca nella regione è dovuta all'elettrificazione industriale, al potenziamento della rete e allo sviluppo all'avanguardia della tecnologia degli interruttori di media tensione. Il Regno Unito sta potenziando le proprie reti in relazione alla produzione di energia eolica offshore, all'espansione della rete e all'elettrificazione dei trasporti.
In Francia, Italia e Spagna si sta diffondendo l'utilizzo di apparecchiature di commutazione a vuoto, considerate criteri chiave per gli acquisti, grazie al basso impatto ambientale e all'elevata affidabilità delle prestazioni. Le linee guida europee sui gas fluorurati incoraggiano una transizione più ampia verso soluzioni di commutazione ecocompatibili, soprattutto per le medie e alcune alte tensioni.
Mercato degli interruttori a vuoto APAC
Il mercato degli interruttori a vuoto nella regione Asia-Pacifico detiene la quota maggiore, stimata tra il 33% e il 37% nel 2025, e si prevede che crescerà del 5,0-5,6% fino al 2034. La Cina è il principale attore grazie alla sua ampia rete di distribuzione, alla produzione interna di apparecchiature di commutazione e alla capacità di interfacciarsi con le energie rinnovabili. L'India alimenta una forte crescita attraverso l'ammodernamento della rete, i progetti di metropolitana, i corridoi industriali e i progetti di riduzione delle perdite delle utility.
Giappone e Corea del Sud si concentrano su apparecchiature altamente affidabili utilizzate in reti urbane dense, impianti di produzione e reti ferroviarie. L'Australia contribuisce alla domanda nella regione grazie all'elettrificazione delle miniere e all'integrazione di fonti di energia rinnovabile. La regione gode del vantaggio di una produzione locale consolidata e di componenti a prezzi competitivi.
Mercato degli interruttori a vuoto in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno del 4,3-4,8% tra il 2026 e il 2034, grazie all'espansione delle infrastrutture energetiche che coinvolgono aziende di servizi pubblici, impianti petroliferi e del gas, siti minerari e sistemi di trasporto. In Arabia Saudita e negli Emirati Arabi Uniti, la domanda è trainata dal potenziamento della rete, dalle zone industriali e dalle iniziative di diversificazione; in Sudafrica, invece, la domanda deriva principalmente da progetti di sostituzione delle reti di distribuzione obsolete.
Nel settore degli appalti per le utility, l'attenzione si concentra su apparecchiature in grado di resistere a temperature elevate e ambienti polverosi. Con la crescente adozione di interruttori a vuoto negli interruttori automatici e nei sezionatori di carico, le operazioni risultano più sicure. Questa tipologia di domanda è ancora ciclica, ma strategicamente importante per i fornitori di progetti in ambienti difficili.
Analisi di segmentazione
Tensione nominale
Si prevede che il segmento degli interruttori a tensione nominale crescerà a un tasso annuo composto (CAGR) del 4,6-5,1% nel periodo 2026-2034. Il mercato degli interruttori a vuoto ha il maggiore potenziale nella distribuzione di media tensione, dove l'affidabilità della commutazione, la compattezza dell'isolamento e la riduzione della manutenzione sono fattori di primaria importanza. L'utilizzo ad alta tensione si sta espandendo gradualmente con la diffusione dei sistemi ad aria pulita e a vuoto nelle applicazioni di rete.
- 0-15 kV: Questa gamma è adatta a quadri di distribuzione compatti, sottostazioni commerciali, linee di alimentazione industriali e sistemi di alimentazione degli edifici, dove spazio, costi e affidabilità dell'interruzione sono fattori determinanti nella scelta del fornitore.
- 15-30 kV: Questo intervallo rimane strategicamente importante per le linee di alimentazione delle utenze, le interconnessioni con le energie rinnovabili, i sistemi minerari e l'elettrificazione dei trasporti, poiché bilancia capacità, dimensioni delle apparecchiature e capacità di manovra.
- Oltre i 30 kV: l'adozione di tensioni più elevate è selettiva ma in aumento nella distribuzione primaria e nelle infrastrutture specializzate, dove le aziende elettriche necessitano di sistemi di commutazione durevoli con un minore impatto ambientale.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% nel periodo 2026-2034. Gli interruttori automatici dominano il mercato grazie al loro ruolo centrale nell'interruzione dei guasti, mentre i riconnettori crescono più rapidamente con l'automazione delle reti di distribuzione da parte delle aziende elettriche. Contattori, sezionatori di carico e commutatori di prese supportano il controllo industriale, la sezionatura delle linee di alimentazione e la regolazione dei trasformatori.
- Contattore: I contattori sono utilizzati nel controllo dei motori, nella commutazione dei condensatori e nei carichi industriali dove le operazioni frequenti richiedono un'interruzione affidabile e una manutenzione ridotta.
- Interruttore automatico: Gli interruttori automatici rimangono l'applicazione più diffusa perché ogni rete di media tensione necessita di protezione dai guasti, isolamento e ripristino sicuro dopo condizioni elettriche anomale.
- Interruttore di sezionamento del carico: gli interruttori di sezionamento del carico supportano le unità di sezionamento delle linee di alimentazione e le unità ad anello laddove le aziende di servizi pubblici necessitano di un'interruzione del carico semplice, compatta e sicura.
- Riconnettore automatico: I riconnettori automatici stanno acquisendo sempre maggiore importanza poiché le aziende elettriche implementano sistemi automatizzati di protezione delle linee di alimentazione per ridurre la durata delle interruzioni e migliorare l'affidabilità del servizio.
- Commutatore di prese: i commutatori di prese utilizzano la commutazione a vuoto per migliorare l'affidabilità della regolazione della tensione del trasformatore e ridurre l'usura dovuta agli archi elettrici in cicli operativi gravosi.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 4,5-5,0% nel periodo 2026-2034. Le aziende di servizi pubblici rappresentano la base di domanda più ampia, poiché la commutazione a vuoto si adatta alla modernizzazione della rete e all'automazione delle linee di alimentazione. Gli utenti del settore petrolifero e del gas, dei trasporti e minerario utilizzano interruttori laddove sicurezza, tempi di attività e bassa manutenzione sono fondamentali in ambienti elettrici difficili.
- Settore petrolifero e del gas: gli impianti petroliferi e del gas richiedono apparecchiature di commutazione robuste per i siti di estrazione, trasporto e lavorazione, dove l'affidabilità elettrica e la sicurezza nelle aree a rischio di esplosione sono prioritarie.
- Trasporti: i progetti di infrastrutture ferroviarie, metropolitane, aeroportuali e di ricarica utilizzano sistemi di protezione basati sul vuoto per gestire la potenza di trazione, le sottostazioni e i carichi elettrici ad alto utilizzo.
- Settore minerario: gli operatori del settore minerario apprezzano quadri elettrici compatti e robusti per le operazioni sotterranee e di superficie, dove polvere, vibrazioni e vincoli di manutenzione remota influenzano la scelta delle apparecchiature.
- Aziende di servizi pubblici: Le aziende di servizi pubblici rimangono gli utenti finali dominanti, poiché l'automazione della distribuzione, l'integrazione delle energie rinnovabili e i programmi di sostituzione delle sottostazioni aumentano la domanda di interruttori e riconnettori a vuoto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Contattore |
Mezzo |
Controllo motore |
Maturo |
|
Interruttore automatico |
Alto |
Protezione della griglia |
Maturo |
|
Interruttore di interruzione del carico |
Mezzo |
Sezionamento dell'alimentatore |
Scalatura |
|
Richiudibile |
Mezzo |
Automazione dell'alimentatore |
Scalatura |
|
Cambia rubinetto |
Basso |
Regolazione della tensione |
Emergenti |
|
Altri |
Basso |
Commutazione speciale |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato degli interruttori a vuoto
La modernizzazione della rete e l'automazione delle linee di alimentazione accelerano la domanda di sostituzione.
I gestori delle reti elettriche stanno passando da vecchi sistemi basati su olio o meccanismi a interruttori, riconnettori e sezionatori a vuoto, per una maggiore affidabilità e isolamento dei guasti. La produzione di energia da fonti rinnovabili, la generazione distribuita e l'aumento dei picchi di domanda rendono necessarie tecnologie di commutazione che offrano un funzionamento sicuro anche in presenza di cicli di lavoro elevati. Ciò è reso possibile dagli interruttori a vuoto, che riducono l'energia dell'arco elettrico, la manutenzione e i tempi di ripristino in caso di interruzione. Gli effetti di questa transizione si faranno sentire maggiormente nelle aziende di servizi pubblici, data la preferenza per apparecchiature di commutazione con monitoraggio remoto e pannelli standardizzati.
Le pressioni ambientali favoriscono alternative agli interruttori isolati in gas.
Il crescente controllo normativo sugli apparecchi elettrici ad alta emissione di gas serra sta influenzando il processo di specifica dei quadri elettrici, soprattutto in Europa e nel settore del mercato delle utility avanzate. L'utilizzo della tecnologia del vuoto in combinazione con l'isolamento solido o la tecnologia ad aria pulita offre un'alternativa per la media tensione senza l'impiego di interruttori a SF6. Questo fattore spinge i fornitori a concentrarsi su poli incassati, camere chiuse e dispositivi di monitoraggio digitali. Dal punto di vista dell'acquirente, ciò consente di evitare responsabilità ambientali pur mantenendo le stesse capacità di commutazione.
L'elettrificazione industriale espande la domanda oltre i servizi di pubblica utilità tradizionali
L'elettrificazione dell'industria sta generando crescenti esigenze di protezione in media tensione in settori quali l'industria mineraria, petrolifera e del gas, manifatturiera, ferroviaria e dei data center. Tali settori richiedono dispositivi di piccole dimensioni con elevata affidabilità operativa, particolarmente importanti in caso di guasti che causino perdite di produzione o pericoli. Gli interruttori a vuoto rappresentano la scelta ideale grazie alla loro elevata durata meccanica e all'eccellente capacità di interruzione dei guasti, oltre a richiedere una manutenzione minima.
Tendenze future del mercato degli interruttori a vuoto
Il monitoraggio digitale delle condizioni operative diventa standard negli interruttori di alta gamma.
Le tendenze del mercato degli interruttori a vuoto indicano sempre più che sensori, analisi e diagnostica remota diventeranno caratteristiche standard nelle piattaforme di interruttori di alta gamma. Il monitoraggio dell'usura dei contatti, della temperatura, della carica della molla, della velocità di funzionamento e della cronologia delle interruzioni aiuta le aziende di servizi a pianificare la manutenzione prima che si verifichino guasti. Questa tendenza favorirà i fornitori che integrano gli interruttori con poli incorporati, attuatori e gestione degli asset tramite software. Nel periodo di previsione, la predisposizione alla digitalizzazione diventerà probabilmente un fattore di differenziazione nelle gare d'appalto per le aziende di servizi e negli impianti industriali ad alta disponibilità.
Le combinazioni di aria pulita e vuoto si estendono ad applicazioni ad alta tensione.
La tecnologia di commutazione a vuoto si sta estendendo ad ambiti non tradizionali, come le alte tensioni per le quali gli interruttori a vuoto non erano tradizionalmente adatti, grazie alla sperimentazione da parte dei fornitori di apparecchiature di commutazione combinate aria/vuoto. Tali sforzi sono motivati dalla necessità di ridurre l'uso di gas fluorurati a favore di una maggiore affidabilità della rete di trasmissione e delle sottostazioni. Sebbene l'adozione commerciale sarà un processo lento, il successo dei progetti pilota potrebbe accrescere la fiducia nei sistemi a vuoto.
Opportunità di mercato per gli interruttori a vuoto
Produzione localizzata per i mercati in rapida crescita degli investimenti nelle reti elettriche.
Le previsioni del mercato degli interruttori a vuoto indicano che la produzione locale e l'assemblaggio regionale possono creare forti opportunità in India, nel Sud-est asiatico, in Medio Oriente e in Africa. Le aziende di servizi pubblici e gli sviluppatori di infrastrutture sono sempre più interessati a ridurre i tempi di consegna, ottenere certificazioni locali e migliorare l'accessibilità. Localizzando la produzione di pali, interruttori e l'integrazione di quadri elettrici, i produttori possono evitare i rischi associati a costi più elevati e aumentare la propria competitività. Tale vantaggio diventa particolarmente significativo quando il governo espande la propria rete di distribuzione e promuove le industrie locali.
Soluzioni di ammodernamento per basamenti di apparecchiature di media tensione obsoleti
Esiste una base installata di apparecchiature di commutazione di media tensione obsolete, il che crea opportunità di ammodernamento in cui un fornitore può offrire gruppi compatibili di interruttori a vuoto, sezionatori e moduli di ricambio. La maggior parte delle aziende di servizi pubblici e delle industrie preferirebbe un ammodernamento graduale alla sostituzione delle sottostazioni, grazie alla riduzione dei tempi di inattività e ai bassi costi di investimento. Un fornitore che offre competenze ingegneristiche, prodotti e servizi collaudati può beneficiare di vendite ricorrenti da questo mercato. Il mercato ideale per questa strategia è un mercato maturo con infrastrutture obsolete.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -