
Marché des interrupteurs sous vide : taille, part de marché et prévisions 2034
Taille et prévisions du marché des interrupteurs à vide (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par tension nominale (0-15 kV, 15-30 kV, > 30 kV) ; Application (contacteur, disjoncteur, sectionneur, réenclencheur, changeur de prises, autres) ; Utilisateur final (pétrole et gaz, transports, mines, services publics, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00006138
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
2,47 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,6 milliards de dollars américains
Prévisions pour 2034
Moyenne générale 2026-2034
4,82 %
taux de croissance
Marché adressable
28,34 milliards de dollars américains
(2026-2034)
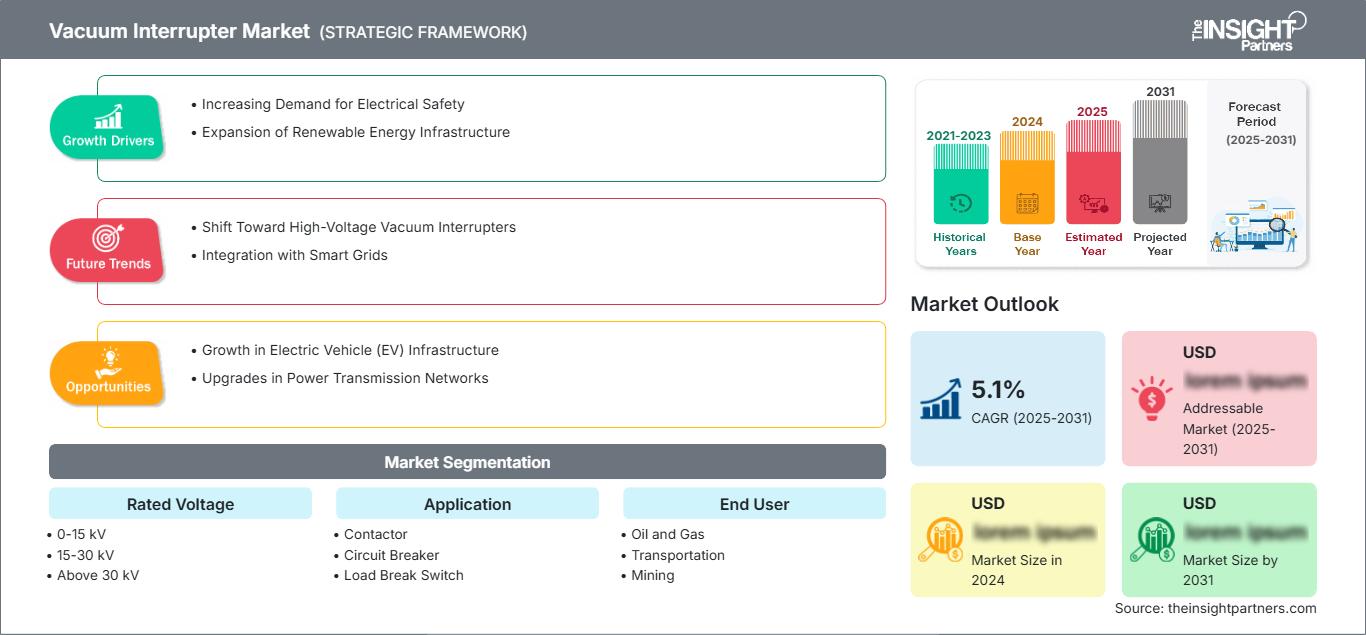
Le marché des interrupteurs à vide devrait passer de 2,47 milliards de dollars US en 2025 à 3,6 milliards de dollars US d'ici 2034, enregistrant un TCAC de 4,82 % entre 2026 et 2034. La demande est soutenue par la modernisation des réseaux moyenne tension, les exigences accrues en matière de sécurité d'interruption des circuits et le remplacement des technologies de commutation à base de pétrole et de gaz dans les services publics, les transports, les mines, les systèmes pétroliers et gaziers et les systèmes d'alimentation industriels.
L'Amérique du Nord demeure un marché de consommation stratégique, car les entreprises de services publics modernisent leurs réseaux de distribution vieillissants, les centres de données exigent une protection moyenne tension robuste et les industriels privilégient les appareillages de commutation nécessitant peu d'entretien. La taille du marché des interrupteurs à vide dans la région est soutenue par le renforcement du réseau, l'intégration des énergies renouvelables et les cycles de remplacement des disjoncteurs, des réenclencheurs, des contacteurs et des sectionneurs de charge.
Analyse et perspectives du marché des interrupteurs à vide
- Amérique du Nord : La région devrait détenir une part de marché de 24 à 27 % en 2025 et connaître une croissance annuelle composée de 4,4 à 4,9 % entre 2026 et 2034, grâce à l'automatisation des services publics et aux dépenses en matière de résilience.
- États-Unis : Les États-Unis représentent 78 à 82 % de la demande nord-américaine en 2025, avec un TCAC projeté de 4,5 à 5,0 % en raison du remplacement du réseau de distribution et de l'électrification industrielle.
- Europe : La part de l'Europe est estimée à 22-25 % en 2025, avec une croissance de 4,1-4,7 %, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, les politiques de réduction du SF6 influençant l'approvisionnement en appareillages de commutation.
- Asie-Pacifique : La région Asie-Pacifique détenait une part de marché de 33 à 37 % en 2025 et devrait croître de 5,0 à 5,6 %, sous l'impulsion de la Chine, de l'Inde, du Japon et de la Corée du Sud.
- Segment le plus important : Les applications de disjoncteurs représentent 38 à 42 % de parts de marché en 2025, avec une croissance de 4,7 à 5,2 %, les panneaux moyenne tension restant le principal canal de déploiement.
- Segment à forte croissance : Les réenclencheurs représentent 9 à 12 % de parts de marché en 2025, avec une croissance de 5,4 à 6 % à mesure que les services publics automatisent la protection des lignes d'alimentation et le rétablissement des pannes.
- Principales entreprises analysées en détail : ABB Ltd., CG Power and Industrial Solutions Limited, Chengdu Xuguang Electronics Co., Ltd., Eaton Corporation plc, Meidensha Corporation, Mitsubishi Electric Corporation, Shaanxi Baoguang Vacuum Electric Device Co., Ltd., Siemens AG, Toshiba Corporation et Wuhan Feite Electric Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant de la commutation mécanique conventionnelle à des dispositifs à vide compacts et étanches à vie, qui garantissent une fiabilité de coupure accrue et une maintenance réduite dans les réseaux moyenne tension. Les fabricants améliorent les matériaux de contact, la conception des pôles intégrés et les capacités de surveillance afin d'allonger les intervalles d'entretien. La croissance du marché des interrupteurs à vide est étroitement liée à la modernisation des appareillages de commutation, aux raccordements de la production décentralisée et aux exigences de sécurité renforcées en matière de commutation dans les environnements urbains et industriels denses.
La demande devrait se renforcer dans les nouveaux réseaux électriques où les entreprises de services publics construisent de nouveaux postes de transformation, remplacent les lignes d'alimentation obsolètes et intègrent des capacités solaires et éoliennes. Les investissements dans les métros, l'évacuation de l'énergie renouvelable, l'électrification des mines et les centres de données génèrent une demande récurrente d'équipements de commutation compacts à interrupteurs. La pression réglementaire sur les appareillages de commutation à forte intensité de gaz à effet de serre améliore également les perspectives à long terme des alternatives sous vide.
Portée du rapport sur le marché des interrupteurs à vide
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,47 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,6 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,82% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des interrupteurs à vide
La demande est motivée par le besoin d'une coupure fiable des défauts électriques moyenne tension dans les réseaux de distribution, les installations industrielles, les infrastructures publiques et les réseaux de transport. Les interrupteurs à vide réduisent la durée d'arc électrique à l'intérieur des chambres étanches, ce qui contribue à un fonctionnement plus sûr des équipements et à des intervalles de maintenance plus longs. La chaîne de valeur comprend les enveloppes en céramique, les contacts en cuivre-chrome, les soufflets, les pôles intégrés, les actionneurs et les ensembles de commutation complets fournis aux équipementiers, aux tableautiers, aux distributeurs d'électricité et aux entreprises d'ingénierie, d'approvisionnement et de construction (EPC).
La dynamique de l'offre est déterminée par des capacités de production spécialisées, un savoir-faire métallurgique, la qualité de l'étanchéité sous vide et la qualification selon les normes CEI, ANSI et les normes régionales. L'analyse du marché des interrupteurs à vide montre que les fournisseurs disposant d'une production intégrée de composants et de plateformes éprouvées et testées sont mieux placés pour répondre aux besoins des entreprises de services publics qui exigent une fiabilité à long terme, un support technique et une compatibilité avec les systèmes de surveillance numérique.
Le paysage concurrentiel comprend des groupes d'électrification diversifiés et des fabricants de composants spécialisés. ABB Ltd., Siemens AG, Eaton Corporation plc, Mitsubishi Electric Corporation, Meidensha Corporation, Toshiba Corporation, CG Power and Industrial Solutions Limited, Chengdu Xuguang Electronics Co., Ltd., Shaanxi Baoguang Vacuum Electric Device Co., Ltd. et Wuhan Feite Electric Co., Ltd. se font concurrence sur la plage de tension, l'endurance mécanique, la capacité de commutation, le coût et les relations avec les équipementiers.
Les tendances d'investissement montrent que les fabricants développent la production locale, la surveillance numérique de l'état des équipements et des gammes de solutions de commutation plus respectueuses de l'environnement. Comme le souligne le rapport sur le marché des interrupteurs à vide , le positionnement stratégique repose de plus en plus sur la fourniture d'interrupteurs à vide autonomes et d'ensembles de pôles intégrés qui réduisent la taille des panneaux, simplifient l'installation et améliorent les performances d'isolation. Les entreprises de services publics et les acheteurs industriels privilégient les fournisseurs capables de démontrer une fiabilité sur le terrain dans des conditions climatiques difficiles et pour des applications de commutation répétitives.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des interrupteurs à vide : Perspectives stratégiques
Perspectives régionales
marché des interrupteurs à vide en Amérique du Nord
L'Amérique du Nord détiendra une part de marché estimée entre 24 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 4,4 à 4,9 % jusqu'en 2034. Le renforcement des réseaux électriques, les mesures de prévention des incendies de forêt, l'automatisation des départs et l'expansion des centres de données stimuleront la demande en disjoncteurs, réenclencheurs et sectionneurs. Les entreprises de services publics privilégient les dispositifs permettant une meilleure isolation en cas de panne et une maintenance réduite des réseaux de distribution moyenne tension.
Les États-Unis dominent le marché régional, tandis que le Canada assure un renouvellement constant des réseaux industriels et de distribution d'énergie. Les acheteurs d'appareillages de commutation privilégient les formats compacts, la télésurveillance et la sécurité d'utilisation. La croissance est également liée au développement des énergies renouvelables, à l'électrification des axes de transport et aux besoins des sites industriels en solutions de commutation fiables.
Marché américain des interrupteurs à vide
Les États-Unis représentaient 78 à 82 % de la demande du marché nord-américain des interrupteurs à vide en 2025 et devraient connaître une croissance annuelle composée de 4,5 à 5 % entre 2026 et 2034. La modernisation des réseaux de distribution électrique, les investissements des fabricants et l'infrastructure électrique des centres de données stimulent le marché des disjoncteurs et réenclencheurs à vide moyenne tension. L'achat local est favorisé par la volonté des fabricants de privilégier la production locale et les initiatives visant à renforcer la résilience du réseau.
Les tendances actuelles en matière d'applications incluent une utilisation accrue des disjoncteurs, des réenclencheurs et des sectionneurs de charge, déployés pour la protection des départs, la modernisation des sous-stations et les points d'entrée de service industriels. Les principaux fournisseurs de technologies sont ABB Ltd., Eaton Corporation plc, Siemens AG et Mitsubishi Electric Corporation.
Marché européen des interrupteurs à vide
L'Europe devrait représenter entre 22 et 25 % du marché des interrupteurs à vide en 2025 et sa part devrait croître de 4,1 à 4,7 % entre 2026 et 2034. Le leadership allemand dans la région s'explique par l'électrification industrielle, le renforcement du réseau électrique et le développement de pointe des appareillages moyenne tension. Le Royaume-Uni renforce ses réseaux dans le cadre du développement de l'éolien offshore, de l'extension du réseau et de l'électrification des transports.
En France, en Italie et en Espagne, les appareils de commutation sous vide sont adoptés en raison de leur faible impact environnemental et de leur fiabilité accrue, critères essentiels lors des achats. Les orientations politiques européennes relatives aux gaz fluorés encouragent une transition plus large vers des solutions d'appareillage de commutation respectueuses de l'environnement, notamment pour la moyenne et certaines hautes tensions.
Marché des interrupteurs à vide de la région Asie-Pacifique
Le marché des interrupteurs à vide en Asie-Pacifique détiendra la plus grande part de marché estimée entre 33 et 37 % en 2025 et devrait croître de 5,0 à 5,6 % jusqu'en 2034. La Chine est le principal acteur grâce à son vaste réseau de distribution, sa production nationale d'appareillages de commutation et sa capacité d'intégration aux énergies renouvelables. L'Inde contribue fortement à cette croissance grâce à la modernisation de son réseau électrique, ses projets de métro, ses corridors industriels et ses initiatives de réduction des pertes des services publics.
Le Japon et la Corée du Sud privilégient les équipements à haute fiabilité destinés aux réseaux urbains denses, aux sites de production et aux réseaux ferroviaires. L'Australie contribue également à la demande dans la région grâce à l'électrification de ses mines et au développement des énergies renouvelables. La région bénéficie d'une production locale importante et de composants à prix compétitifs.
Marché des interrupteurs à vide au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance de 4,3 % à 4,8 % entre 2026 et 2034, portée par le développement des infrastructures énergétiques dans les secteurs des services publics, des installations pétrolières et gazières, des sites miniers et des transports. En Arabie saoudite et aux Émirats arabes unis, la demande est alimentée par le renforcement des réseaux, le développement des zones industrielles et les initiatives de diversification. En Afrique du Sud, en revanche, elle résulte du remplacement des infrastructures de distribution vétustes.
Dans le secteur des services publics, l'accent est mis sur les équipements capables de résister aux hautes températures et aux environnements poussiéreux. L'adoption croissante des interrupteurs à vide dans les disjoncteurs et les sectionneurs de charge contribue à améliorer la sécurité des opérations. Bien que cette demande demeure cyclique, elle revêt une importance stratégique pour les fournisseurs intervenant sur des projets en environnements difficiles.
Analyse de segmentation
Tension nominale
Le segment des tensions nominales devrait connaître une croissance annuelle composée de 4,6 % à 5,1 % entre 2026 et 2034. Le marché des interrupteurs à vide est particulièrement porteur dans la distribution moyenne tension, où la fiabilité de commutation, la compacité de l'isolation et la réduction des coûts de maintenance sont des facteurs essentiels. L'utilisation des hautes tensions se développe progressivement à mesure que les systèmes à air pur et à vide s'intègrent davantage aux réseaux électriques.
- 0-15 kV : Cette gamme est destinée aux tableaux de distribution compacts, aux sous-stations commerciales, aux lignes d'alimentation industrielles et aux systèmes d'alimentation des bâtiments où l'espace, le coût et la fiabilité de l'interruption sont des facteurs d'achat essentiels.
- 15-30 kV : Cette plage reste stratégiquement importante pour les lignes d'alimentation des services publics, les interconnexions d'énergies renouvelables, les systèmes miniers et l'électrification des transports, car elle équilibre la capacité, la taille des équipements et la capacité de commutation.
- Au-delà de 30 kV : l’adoption de tensions plus élevées est sélective mais en hausse dans la distribution primaire et les infrastructures spécialisées, où les services publics exigent une commutation durable avec un impact environnemental moindre.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 4,8 % à 5,3 % entre 2026 et 2034. Les disjoncteurs dominent le marché en raison de leur rôle central dans la coupure des défauts, tandis que les réenclencheurs connaissent une croissance plus rapide à mesure que les entreprises de distribution automatisent leurs réseaux. Les contacteurs, les interrupteurs de sectionnement en charge et les changeurs de prises permettent la commande industrielle, le sectionnement des départs et la régulation des transformateurs.
- Contacteur : Les contacteurs sont utilisés dans la commande de moteurs, la commutation de condensateurs et les charges industrielles où les opérations fréquentes nécessitent une interruption fiable et une maintenance réduite.
- Disjoncteur : Les disjoncteurs restent l’application la plus importante car chaque réseau moyenne tension a besoin d’une protection contre les défauts, d’une isolation et d’une remise en service sûre après des conditions électriques anormales.
- Interrupteur de coupure de charge : Les interrupteurs de coupure de charge prennent en charge la sectionnalisation des départs et les unités de réseau en boucle lorsque les services publics ont besoin d’une interruption de charge simple, compacte et sûre.
- Réenclencheur : Les réenclencheurs prennent de l'importance à mesure que les entreprises de services publics déploient une protection automatisée des lignes d'alimentation afin de réduire la durée des pannes et d'améliorer la fiabilité du service.
- Changeur de prises : Les changeurs de prises utilisent la commutation sous vide pour améliorer la fiabilité de la régulation de tension du transformateur et réduire l'usure liée aux arcs électriques lors de cycles de fonctionnement exigeants.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 4,5 % à 5,0 % entre 2026 et 2034. Les services publics représentent la plus grande part de la demande, car la commutation sous vide s'intègre parfaitement à la modernisation des réseaux et à l'automatisation des départs. Les entreprises pétrolières et gazières, les transporteurs et les sociétés minières utilisent des interrupteurs dans des environnements électriques difficiles où la sécurité, la disponibilité et la réduction des coûts de maintenance sont essentielles.
- Pétrole et gaz : Les installations pétrolières et gazières nécessitent des équipements de commutation robustes pour les sites en amont, intermédiaires et de traitement où la fiabilité électrique et la sécurité des zones dangereuses sont prioritaires.
- Transports : Les projets d’infrastructure ferroviaire, de métro, aéroportuaire et de recharge utilisent une protection à base de vide pour gérer l’alimentation de traction, les sous-stations et les charges électriques à forte utilisation.
- Exploitation minière : Les utilisateurs du secteur minier apprécient les appareillages de commutation compacts et robustes pour les opérations souterraines et de surface où la poussière, les vibrations et les contraintes liées à la maintenance à distance influencent le choix des équipements.
- Services publics : Les services publics restent le principal utilisateur final, car l’automatisation de la distribution, l’intégration des énergies renouvelables et les programmes de remplacement des sous-stations augmentent la demande de disjoncteurs et de réenclencheurs à vide.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Entrepreneur |
Moyen |
Commande de moteur |
Mature |
|
Disjoncteur |
Haut |
Protection du réseau |
Mature |
|
Interrupteur de sectionnement en charge |
Moyen |
Sectionnement de l'alimentation |
Mise à l'échelle |
|
Réenclencheur |
Moyen |
Automatisation des alimentateurs |
Mise à l'échelle |
|
Changeur de robinet |
Faible |
Régulation de tension |
Émergent |
|
Autres |
Faible |
Commutation spéciale |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des interrupteurs à vide
La modernisation du réseau et l'automatisation des lignes de distribution accélèrent la demande de remplacement
Les gestionnaires de réseau abandonnent les anciens systèmes à commande mécanique ou hydraulique au profit de disjoncteurs, de réenclencheurs et d'interrupteurs de charge à vide pour une fiabilité accrue et une meilleure isolation des défauts. La production d'énergie renouvelable et décentralisée, ainsi que l'augmentation des pics de consommation, imposent des technologies de commutation sûres, même en cas de forte sollicitation. Les interrupteurs à vide répondent à ce besoin en réduisant l'énergie d'arc électrique, la maintenance et le temps de rétablissement du service. Les effets de cette transition seront particulièrement marqués chez les entreprises de distribution d'électricité, qui privilégient les appareillages de commutation à surveillance à distance et les panneaux standardisés.
La pression environnementale favorise les alternatives à la commutation à isolation gazeuse
Le renforcement du contrôle réglementaire des appareils électriques à forte intensité de gaz à effet de serre influence le processus de spécification des appareillages de commutation, notamment en Europe et dans le secteur des services publics de pointe. L'utilisation de la technologie du vide, combinée à une isolation solide ou à une technologie à air pur, offre une alternative pour la moyenne tension sans recourir aux interrupteurs SF6. Ce facteur incite les fournisseurs à privilégier les pôles encastrés, les chambres fermées et les dispositifs de surveillance numérique. Pour l'acheteur, cela permet de réduire son impact environnemental tout en conservant les mêmes performances de commutation.
L'électrification industrielle accroît la demande au-delà des services publics traditionnels
L'électrification industrielle engendre des exigences accrues en matière de protection moyenne tension dans des secteurs tels que les mines, le pétrole et le gaz, la production manufacturière, le ferroviaire et les centres de données. Ces secteurs requièrent des dispositifs compacts à haute fiabilité, particulièrement critiques en cas de perturbations susceptibles d'entraîner des pertes de production ou des incidents. Les interrupteurs à vide constituent une solution idéale grâce à leur grande longévité mécanique, leur excellente capacité de coupure des défauts et leurs besoins de maintenance minimes.
Tendances futures du marché des interrupteurs à vide
La surveillance numérique de l'état des appareils devient la norme dans les appareillages de commutation haut de gamme.
Les tendances du marché des interrupteurs à vide indiquent une intégration croissante des capteurs, des outils d'analyse et du diagnostic à distance dans les plateformes de disjoncteurs haut de gamme. Le suivi de l'usure des contacts, de la température, de la charge des ressorts, de la vitesse de fonctionnement et de l'historique des coupures permet aux entreprises de services publics d'anticiper les pannes et de planifier la maintenance. Cette tendance favorisera les fournisseurs proposant des interrupteurs intégrant des pôles, des actionneurs et une gestion des actifs par logiciel. Au cours de la période prévisionnelle, la maîtrise des technologies numériques devrait devenir un facteur de différenciation clé dans les appels d'offres des entreprises de services publics et les installations industrielles à haute disponibilité.
Les combinaisons d'air pur et de vide s'étendent aux applications à plus haute tension.
La technologie de commutation sous vide s'étend à des domaines non traditionnels, comme les hautes tensions, pour lesquels elle n'était pas adaptée jusqu'alors, les fournisseurs expérimentant des appareillages combinant air et vide. Ces efforts sont motivés par la nécessité de réduire l'utilisation de gaz fluorés afin d'améliorer la fiabilité des réseaux de transport et de sous-stations. Si l'adoption commerciale sera progressive, le succès des projets pilotes pourrait renforcer la confiance dans les systèmes sous vide.
Opportunités du marché des interrupteurs à vide
Production localisée pour les marchés d'investissement dans les réseaux électriques en forte croissance
Les prévisions du marché des interrupteurs à vide indiquent que la production locale et l'assemblage régional peuvent créer d'importantes opportunités en Inde, en Asie du Sud-Est, au Moyen-Orient et en Afrique. Les entreprises de services publics et les développeurs d'infrastructures s'intéressent de plus en plus à la réduction des délais de livraison, à la certification locale et à l'accessibilité. En localisant la production des poteaux encastrés, des interrupteurs et l'intégration des appareillages de commutation, les fabricants peuvent éviter les risques liés à des coûts plus élevés et accroître leur compétitivité. Cet avantage prend toute son importance lorsque les pouvoirs publics développent leur réseau de distribution et soutiennent les industries locales.
Solutions de modernisation pour les socles d'équipements moyenne tension vieillissants
Il existe un parc installé d'appareillages de commutation moyenne tension vieillissants, offrant ainsi des opportunités de modernisation. Un fournisseur pourrait proposer des ensembles compatibles d'interrupteurs à vide, de disjoncteurs et de modules de remplacement. La plupart des entreprises de services publics et des industries privilégieraient une mise à niveau progressive plutôt que le remplacement des sous-stations, en raison de la réduction des temps d'arrêt et des faibles coûts d'investissement. Un fournisseur possédant une expertise en ingénierie, des produits éprouvés et des services associés pourrait bénéficier de ventes régulières sur ce marché. Le marché le plus adapté à cette stratégie est un marché mature dont les infrastructures sont vieillissantes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -