
真空遮断器市場の収益、予測、規模の概要
真空遮断器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:定格電圧(0~15kV、15~30kV、30kV以上)、用途(コンタクタ、回路遮断器、負荷開閉器、再閉路器、タップチェンジャー、その他)、エンドユーザー(石油・ガス、輸送、鉱業、公益事業、その他)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006138
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
24億7000 万米ドル
基準年値
2034年の予測
36 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.27 %
成長率
対象市場
275億6000 万米ドル
(2026年~2034年)
世界の真空遮断器市場は、2025年には24億7000万米ドルと評価され、2034年までに36億米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)4.27%を記録すると推定されています。
真空遮断器市場の評価と洞察
- 北米:同地域は、公益事業の自動化とレジリエンスへの投資に支えられ、2025年には24~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.4~4.9%で成長すると予測されている。
- 米国:配電網の更新と産業用電化により、2025年には北米の電力需要の78~82%を米国が占め、年平均成長率(CAGR)は4.5~5.0%と予測されている。
- 欧州:SF6削減政策が開閉装置の調達に影響を与えることから、欧州は2025年には22~25%のシェアを占め、4.1~4.7%の成長が見込まれ、ドイツ、英国、フランス、イタリア、スペインが成長を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年に33~37%のシェアを占め、中国、インド、日本、韓国が牽引役となり、5.0~5.6%の成長が見込まれる。
- 最大のセグメント:回路遮断器の用途は、2025年には市場シェアの38~42%を占め、中電圧パネルが主要な導入チャネルであり続けるため、4.7~5.2%の成長が見込まれる。
- 高成長分野:電力会社がフィーダー保護と停電復旧を自動化するにつれて、リクローザーは2025年に市場シェアの9~12%を占め、5.4~6.0%の成長率で拡大する。
- 詳細に分析された主要企業:ABB Ltd.、CG Power and Industrial Solutions Limited、Chengdu Xuguang Electronics Co., Ltd.、Eaton Corporation plc、Meidensha Corporation、Mitsubishi Electric Corporation、Shaanxi Baoguang Vacuum Electric Device Co., Ltd.、Siemens AG、Toshiba Corporation、およびWuhan Feite Electric Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、従来の機械式開閉装置から、中電圧ネットワークにおける高い遮断信頼性と低メンテナンス性を実現する、コンパクトで密閉型の真空式開閉装置へと進化を遂げています。メーカー各社は、サービス間隔を延長するために、接点材料、埋め込み型ポール設計、監視機能の改良に取り組んでいます。真空式開閉装置市場の成長は、開閉装置の近代化、分散型電源の接続、そして都市部や工業地帯におけるより安全な開閉操作への要求と密接に関連しています。
電力会社が新たな変電所を建設し、老朽化した送電線を交換し、太陽光発電や風力発電設備を統合するなど、新興電力システム全体で今後の需要が拡大すると予想されます。地下鉄、再生可能エネルギーの送電、鉱山の電化、データセンターキャンパスへの投資は、コンパクトな遮断器式開閉装置に対する継続的な需要を生み出します。温室効果ガス排出量の多い開閉装置に対する規制強化も、真空式開閉装置の長期的な見通しを改善します。
真空遮断器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 24億7000万米ドル |
| 2034年までの市場規模 | 36億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.27% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
真空遮断器市場分析
需要は、電力会社、工場、公共インフラ、輸送ネットワークなど、あらゆる分野における中電圧電気障害の確実な遮断ニーズによって牽引されています。真空遮断器は、密閉チャンバー内のアーク放電時間を短縮することで、機器の安全な運用とメンテナンス間隔の延長を実現します。バリューチェーンには、セラミック製エンベロープ、銅クロム接点、ベローズ、埋め込みポール、アクチュエータ、および完全な開閉装置アセンブリが含まれ、OEM、パネルメーカー、電力会社、EPC請負業者に供給されています。
供給動向は、専門的な製造能力、冶金に関するノウハウ、真空シール品質、およびIEC、ANSI、地域規格に基づく認証によって形成されます。真空遮断器市場の分析によると、部品生産を統合し、型式試験済みの実績あるプラットフォームを持つサプライヤーは、ライフサイクル全体の信頼性、サービスサポート、およびデジタル監視システムとの互換性を必要とする電力会社へのサービス提供において、より有利な立場にあります。
競争環境には、多様な電化グループと専門部品メーカーが含まれます。ABB Ltd.、シーメンスAG、イートンコーポレーションplc、三菱電機株式会社、明電社、東芝株式会社、CGパワー・アンド・インダストリアル・ソリューションズ・リミテッド、成都旭光電子有限公司、陝西宝光真空電気機器有限公司、武漢飛特電気有限公司は、電圧範囲、機械的耐久性、開閉デューティ、コスト、およびOEM関係で競争しています。
投資動向を見ると、メーカー各社は現地生産、デジタル状態監視、環境に配慮したスイッチング製品群の拡充を進めていることがわかります。真空遮断器市場レポートで強調されているように、戦略的なポジショニングは、パネルサイズの縮小、設置の簡素化、絶縁性能の向上を実現するスタンドアロン型真空遮断器と埋め込み型ポールアセンブリの両方を供給することにますます依存するようになっています。電力会社や産業界の顧客は、過酷な気候条件や繰り返しスイッチングを行う用途において、現場での信頼性を実証できるベンダーを好んでいます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
真空遮断器市場:戦略的洞察
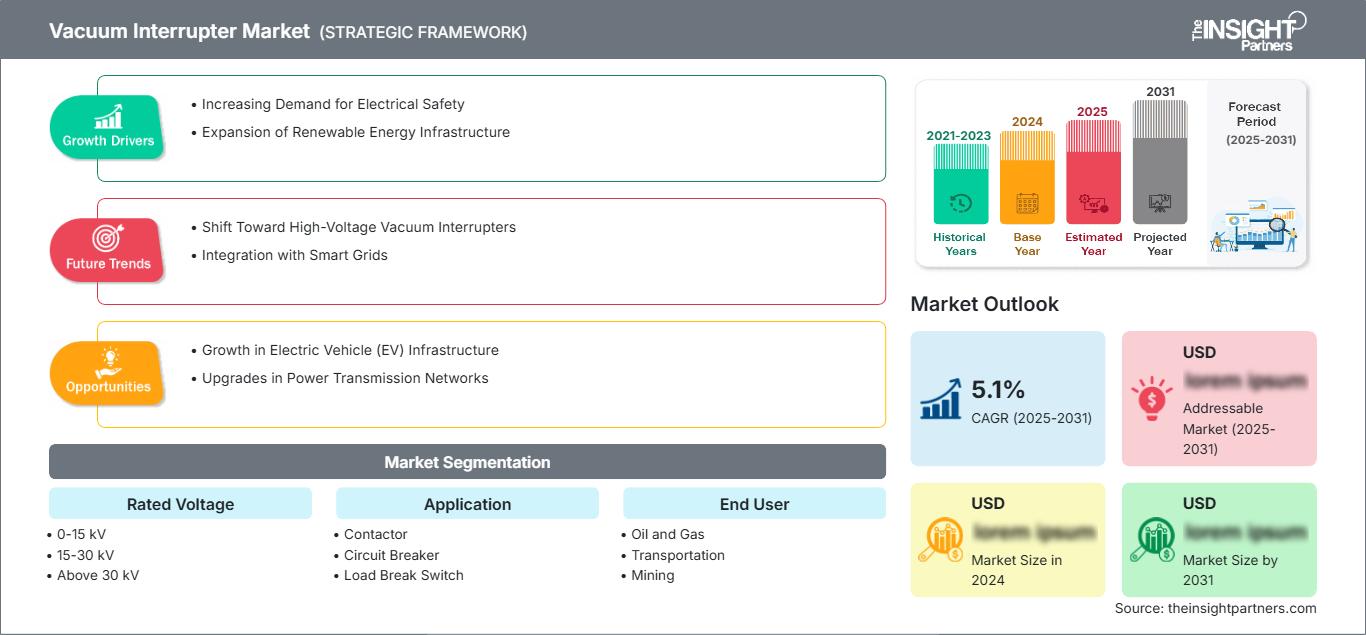
地域別分析
北米真空遮断器市場
北米は2025年時点で真空遮断器市場の24~27%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)4.4~4.9%で成長すると予測されています。送電網の強化、山火事対策、自動給電装置、データセンターの拡張などが、遮断器、再閉路器、負荷開閉器の需要を押し上げるでしょう。電力会社は、中電圧配電システムの停電時の隔離性能を高め、メンテナンスの手間を軽減できる機器の導入を進めています。
米国はこの地域における主要市場であり、カナダは産業および公益事業ネットワークにおける継続的な機器交換を支えています。開閉装置の購入者は、小型化、遠隔監視機能、および安全な操作性を重視しています。また、再生可能エネルギーの接続、輸送回廊の電化、信頼性の高い開閉ソリューションを必要とする産業施設の増加も、成長を後押ししています。
米国真空遮断器市場
2025年には、北米の真空遮断器市場需要の78~82%を米国が占め、2026~2034年には年平均成長率(CAGR)4.5~5.0%で成長すると予測されています。電力配電システムのアップグレード、メーカーによる設備投資、データセンターの電力インフラなどが、中電圧真空遮断器および再閉路器市場を牽引しています。国内での購入は、メーカーが地域生産と電力網のレジリエンス強化策に注力していることによって促進されています。
用途別のトレンドとしては、フィーダー保護、変電所のアップグレード、産業用サービス入口などの用途で、遮断器、再閉路器、負荷開閉器が広く利用されていることが挙げられます。主要な技術プロバイダーとしては、ABB Ltd.、Eaton Corporation plc、Siemens AG、および三菱電機株式会社が挙げられます。
欧州真空遮断器市場
真空遮断器市場において、欧州は2025年時点で推定22~25%のシェアを占め、2026~2034年には4.1~4.7%の成長が見込まれています。ドイツが同地域で主導的な地位を占めているのは、産業の電化、送電網の強化、そして中電圧開閉装置技術の最先端開発によるものです。英国は、洋上風力発電、送電網の拡張、輸送の電化に関連して、送電網の強化を進めています。
真空開閉装置は、環境負荷の低さと性能信頼性の向上を主要な調達基準として、フランス、イタリア、スペインで採用が進んでいます。フッ素系ガスに関する欧州の政策指針は、特に中電圧および一部の高電圧において、環境に優しい開閉装置ソリューションへの移行を促進しています。
アジア太平洋地域の真空遮断器市場
アジア太平洋地域の真空遮断器市場は、2025年には推定33~37%と最大の市場シェアを占め、2034年まで5.0~5.6%の成長が見込まれています。中国は、大規模な配電網、国内での開閉装置製造、再生可能エネルギーとの連携能力を背景に、この市場を牽引しています。インドは、送電網の近代化、地下鉄プロジェクト、産業回廊、電力損失削減プロジェクトなどを通じて、高い成長率を牽引しています。
日本と韓国は、都市部の高密度ネットワーク、製造施設、鉄道網で使用される高信頼性機器に重点を置いている。オーストラリアは、鉱山の電化と再生可能エネルギー源の導入により、この地域の需要をさらに高めている。この地域は、高度な現地製造能力と競争力のある価格の部品という利点を享受している。
中東・アフリカの真空遮断器市場
中東・アフリカ地域では、電力インフラが電力会社、石油・ガス施設、鉱山、輸送システムなど広範囲に拡大するにつれ、2026年から2034年にかけて4.3~4.8%の成長が見込まれています。サウジアラビアとアラブ首長国連邦では、送電網の強化、工業団地の建設、多様化への取り組みによって需要が高まっていますが、南アフリカでは、老朽化した配電システムの更新によって需要が高まっています。
公益事業における調達においては、高温や粉塵の多い環境下でも耐久性のある機器が重視される。遮断器や負荷開閉器に真空遮断器がますます採用されるようになるにつれ、運用上の安全性が向上している。こうした需要は依然として周期的な変動はあるものの、過酷な環境下でのプロジェクトを手掛けるサプライヤーにとっては戦略的に重要な位置を占めている。
セグメンテーション分析
定格電圧
定格電圧セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で成長すると予測されています。真空遮断器市場は、スイッチングの信頼性、コンパクトな絶縁設計、およびメンテナンスの削減が最も重要となる中電圧配電分野で最も有望です。クリーンエアシステムと真空システムがより広範な電力網用途に導入されるにつれて、高電圧での使用も徐々に拡大しています。
- 0~15kV:この範囲は、スペース、コスト、および信頼性の高い停電が主要な購入要因となる、小型配電盤、商業用変電所、産業用フィーダー、および建物の電力システムに対応します。
- 15~30kV:この電圧範囲は、容量、機器のサイズ、開閉負荷のバランスが取れているため、電力会社の送電線、再生可能エネルギーの相互接続、鉱山システム、輸送の電化にとって戦略的に重要なままです。
- 30kV以上:高電圧の採用は選択的ではあるものの、一次配電や特殊インフラにおいては増加傾向にある。これらの分野では、電力会社は環境負荷の低い耐久性のある開閉装置を必要としている。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.3%で成長すると予測されています。回路遮断器は故障遮断において中心的な役割を担うため市場を席巻していますが、電力会社が配電網の自動化を進めるにつれて、再閉路器の成長も加速しています。接触器、負荷開閉器、タップ切換器は、産業制御、フィーダー区分、変圧器制御などをサポートします。
- コンタクタ:コンタクタは、モーター制御、コンデンサのスイッチング、および頻繁な動作で信頼性の高い遮断とメンテナンスの低減が求められる産業用負荷で使用されます。
- 遮断器:中電圧ネットワークでは、異常な電気的状態の後、故障保護、隔離、および安全な復旧が必要となるため、遮断器は依然として最大の用途となっています。
- 負荷遮断スイッチ:負荷遮断スイッチは、電力会社がシンプルでコンパクトかつ安全な負荷遮断を必要とする場合に、フィーダーの区分化や環状幹線ユニットをサポートします。
- リクローザー:電力会社が停電時間の短縮とサービス信頼性の向上を目的として自動フィーダー保護システムを導入するにつれ、リクローザーの重要性が高まっている。
- タップチェンジャー:タップチェンジャーは真空スイッチングを利用して、変圧器の電圧調整の信頼性を向上させ、過酷な運転サイクルにおけるアーク放電による摩耗を低減します。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.0%で成長すると予測されています。電力会社は、真空スイッチングが送電網の近代化とフィーダーの自動化に適しているため、最大の需要基盤となっています。石油・ガス、運輸、鉱業などのユーザーは、過酷な電気環境において安全性、稼働時間、低メンテナンスが重要な用途で遮断器を導入しています。
- 石油・ガス:石油・ガス施設では、上流、中流、処理現場において、電気の信頼性と危険区域の安全性が最優先事項となるため、堅牢なスイッチング機器が必要となる。
- 輸送:鉄道、地下鉄、空港、充電インフラプロジェクトでは、牽引電力、変電所、高負荷電力を管理するために真空ベースの保護システムが使用されています。
- 鉱業:鉱業のユーザーは、粉塵、振動、遠隔メンテナンスの制約が機器選定に影響を与える地下および地上作業において、コンパクトで堅牢な開閉装置を重視します。
- 公益事業:配電の自動化、再生可能エネルギーの統合、変電所の交換プログラムにより真空遮断器および再閉路器の需要が増加しているため、公益事業は依然として主要なエンドユーザーです。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
接触器 |
中くらい |
モーター制御 |
成熟した |
|
回路遮断器 |
高い |
グリッド保護 |
成熟した |
|
負荷開閉器 |
中くらい |
フィーダーの分割 |
スケーリング |
|
リクローザー |
中くらい |
フィーダー自動化 |
スケーリング |
|
タップチェンジャー |
低い |
電圧調整 |
新興 |
|
その他 |
低い |
特殊スイッチング |
新興 |
真空遮断器市場の成長要因と影響分析
送電網の近代化とフィーダーの自動化により、交換需要が加速する。
電力系統運用者は、信頼性と故障隔離性を向上させるため、油や機械式操作に依存する旧式のシステムから、真空技術を用いた遮断器、再閉路器、負荷開閉器へと切り替えを進めている。再生可能エネルギー発電、分散型発電、そしてピーク需要の増加に伴い、高負荷時でも安全な運転を可能にする開閉技術が求められている。真空遮断器はアークエネルギー、メンテナンス、停電復旧作業を軽減するため、こうしたニーズに応えることができる。特に電力会社は、遠隔監視機能と標準化されたパネルを備えた開閉装置を好む傾向にあるため、この変化の影響を最も強く受けるだろう。
環境圧力により、ガス絶縁スイッチングの代替手段が支持されている
温室効果ガス排出量の多い電気機器に対する規制強化は、特にヨーロッパや先進的な電力市場において、開閉装置の仕様策定プロセスに影響を与えている。真空技術と固体絶縁またはクリーンエア技術を組み合わせることで、SF6ガス遮断器を使用せずに中電圧を実現する新たな方法が提供される。このため、サプライヤーは埋め込み式ポール、密閉型チャンバー、デジタル監視装置に注力するようになっている。購入者側にとっては、これにより環境責任から解放されつつ、同等の開閉能力を維持できるというメリットがある。
産業用電化は、従来の電力会社以外の需要を拡大する。
産業の電化に伴い、鉱業、石油・ガス、製造業、鉄道、データセンターなどの分野で中電圧保護に対する要求が高まっています。これらの分野では、生産損失や危険につながる障害が発生した場合に特に重要となる、高い動作信頼性を備えた小型デバイスが求められています。真空遮断器は、高い機械的耐久性と優れた遮断能力に加え、メンテナンスの手間が最小限で済むため、理想的な選択肢と言えます。
真空遮断器市場の将来動向
高級開閉装置ではデジタル状態監視が標準となる
真空遮断器市場の動向は、センサー、分析機能、遠隔診断機能が、高性能遮断器プラットフォームの標準機能となる傾向を強めています。接点の摩耗、温度、スプリングの充電状態、動作速度、遮断履歴などを監視することで、電力会社は故障が発生する前にメンテナンス計画を立てることができます。この傾向は、遮断器に埋め込み型ポール、アクチュエータ、ソフトウェアによる資産管理機能を統合するサプライヤーにとって有利に働くでしょう。予測期間中、デジタル対応能力は、電力会社の入札や高稼働率が求められる産業設備において、差別化要因となる可能性が高いと考えられます。
クリーンエアと真空の組み合わせは、より高電圧の用途へと広がっている。
真空開閉技術は、従来真空スイッチには適していなかった高電圧などの非伝統的な分野にも拡大しつつあり、サプライヤー各社は空気/真空複合開閉装置の開発に取り組んでいる。こうした取り組みは、送電網および変電所ネットワークの信頼性向上を優先し、フッ素系ガスの使用量を削減する必要性から推進されている。商業的な普及には時間がかかるだろうが、パイロットプロジェクトでの成功は真空システムへの信頼を高める可能性がある。
真空遮断器の市場機会
急成長する送電網投資市場向けの地域密着型製造
真空遮断器市場の予測によると、インド、東南アジア、中東、アフリカでは、現地生産と地域組立が大きなビジネスチャンスを生み出す可能性がある。電力会社やインフラ開発企業は、リードタイムの短縮、現地認証、アクセシビリティの向上にますます関心を寄せている。埋設ポール、遮断器、開閉装置の統合を現地化することで、メーカーは高コストに伴うリスクを回避し、競争力を高めることができる。このようなメリットは、政府が配電網を拡大し、地域産業を振興する場合に特に重要となる。
老朽化した中電圧機器設備の改修ソリューション
老朽化した中電圧開閉装置が既に設置されているため、ベンダーが真空遮断器、ブレーカー、交換モジュールなどの互換性のあるアセンブリを提供できる改修の機会が生まれています。ほとんどの電力会社や産業界は、ダウンタイムの削減と設備投資の削減のため、変電所の交換よりも段階的なアップグレードを好みます。エンジニアリングの専門知識、実績のある製品やサービスを提供するベンダーは、市場からの継続的な販売から恩恵を受ける可能性があります。この戦略に最適な市場は、老朽化したインフラを持つ成熟市場です。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -