
Markt für Wafer Fabrication: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Waferfertigung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Oxidationssysteme, Diffusionssysteme, Fotolithografieanlagen, Sonstige); Größe (50 mm–100 mm, 101 mm–200 mm, über 200 mm); Anwendung (Telekommunikation, Medizinprodukte, Unterhaltungselektronik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014716
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 23, 2026


Marktgröße 2025
76,63 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
123,17 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,41 %
Wachstumsrate
Adressierbarer Markt
905,86 Mrd. US-Dollar
(2026–2034)
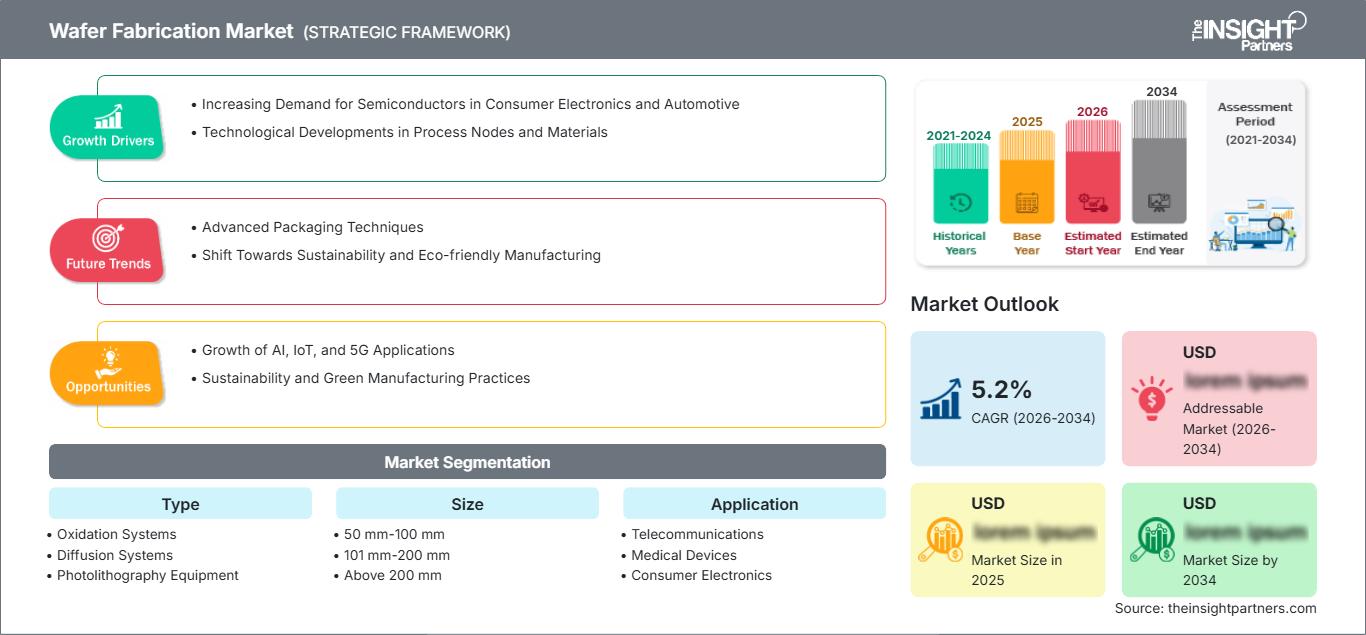
Der Markt für Waferfertigung wird im Jahr 2025 auf 76,63 Milliarden US-Dollar geschätzt und soll bis 2034 auf 123,17 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,41 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Anlagen und Systeme, die in kritischen Phasen der Waferverarbeitung eingesetzt werden, darunter Oxidation, Diffusion und Fotolithografie, und die Halbleiterproduktion für Telekommunikation, Medizintechnik und Unterhaltungselektronik unterstützen.
Für Nordamerika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,0–6,0 % erwartet. Unterstützt wird dieses Wachstum durch den Ausbau der heimischen Halbleiterkapazitäten, staatliche Förderprogramme und die Nachfrage nach fortschrittlichen Logik- und Speicherbausteinen. Steigende Investitionen in die Fertigungsinfrastruktur, lokale Lieferketten und die Halbleiterforschung tragen ebenfalls zum Wachstum des Waferfertigungsmarktes in der Region bei.
Marktanalyse und Einblicke zur Waferfertigung
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 22–26 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % wachsen wird, unterstützt durch die Lokalisierung der Fertigung, die KI-Infrastruktur und Investitionen in fortschrittliche Knotenpunkte.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 76–81 % der nordamerikanischen Nachfrage ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,2 % wachsen werden, da die inländischen Fabriken expandieren.
- Europa: Der Anteil Europas wird für 2025 auf 13–17 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,5 % zwischen 2026 und 2034. Führend sind Deutschland, Frankreich, Italien und die Niederlande durch Programme im Bereich der Automobil- und Industriehalbleiter.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 48–54 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,7 % zwischen 2026 und 2034. Führend ist Taiwan, China, Japan, Südkorea und Indien durch konzentrierte Produktionsökosysteme.
- Größtes Segment: Es wird geschätzt, dass Fotolithografieanlagen im Jahr 2025 einen Marktanteil von 38–43 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,8 % wachsen werden, was ihre entscheidende Rolle bei der Musterbildung widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Für Wafer mit einem Durchmesser von über 200 mm wird ein Marktanteil von 58–63 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–7,0 % im Zeitraum 2026–2034 erwartet, unterstützt durch die Fertigung in fortschrittlichen Fertigungstechnologien.
- Detaillierte Analyse der wichtigsten Unternehmen: Applied Materials, Inc.; Electronics Industry Public Company Limited; Hitachi High-Tech Corporation; Lam Research Corporation; Intel Corporation; SCREEN Semiconductor Solutions Co., Ltd.; Nikon Corporation; Soitec; Taiwan Semiconductor Manufacturing Company Limited; Tokyo Electron Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Waferfertigung hat sich von Anlagen, die primär für planare Transistorstrukturen optimiert waren, hin zu hochintegrierten Prozessplattformen entwickelt, die fortschrittliche Technologieknoten, heterogene Integration und zunehmend komplexe Waferarchitekturen unterstützen. Größere Wafer ermöglichen einen höheren Durchsatz, während kleinere Prozessfenster strengere Anforderungen an Lithografiegenauigkeit, thermische Stabilität, Kontaminationskontrolle und Prozessgleichmäßigkeit stellen.
Im Prognosezeitraum werden sich die Investitionen über die traditionellen asiatischen Produktionszentren hinaus auf die USA, Europa und bestimmte aufstrebende Produktionsstätten ausweiten. Industriepolitische Maßnahmen im Halbleiterbereich, Ziele zur Stärkung der Lieferketten und die steigende Nachfrage aus den Bereichen Künstliche Intelligenz, Hochleistungsrechnen, Automobilelektronik und Konnektivitätsanwendungen dürften den Anlageneinsatz aufrechterhalten und gleichzeitig eine geografisch verteilte Produktion fördern, was zum Gesamtanteil am Waferfertigungsmarkt beitragen wird .
Berichtsumfang zum Markt für Waferherstellung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 76,63 Milliarden US-Dollar |
| Marktgröße bis 2034 | 123,17 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für die Waferfertigung
Die Nachfrage wird zunehmend von der Komplexität der Halbleiter und weniger von den Stückzahlen allein bestimmt. KI-Beschleuniger, Speicher mit hoher Bandbreite, fortschrittliche Prozessoren, Verbindungschips und Halbleiter für die Automobilindustrie erfordern eine präzisere Prozesskontrolle und eine höhere Anlagenintensität. SEMI prognostiziert für 2025 einen weltweiten Umsatz von 115,7 Milliarden US-Dollar mit Anlagen zur Waferfertigung, was einem Wachstum von 11,0 % entspricht. Die Nachfrage nach Foundry- und Logikanlagen bleibt dabei besonders hoch.
Das Wachstum des Waferfertigungsmarktes wird durch ein vernetztes Ökosystem gestützt, das Anlagenhersteller, Waferlieferanten, Foundries, integrierte Gerätehersteller, Chemikalienlieferanten, Maskenanbieter und Spezialisten für Prozesssteuerung umfasst. Die Angebotsdynamik konzentriert sich weiterhin auf technologisch fortschrittliche Anlagenkategorien, was für Halbleiterunternehmen, die zuverlässige Ausbeuten erzielen wollen, zu langwierigen Qualifizierungsprozessen und hohen Wechselkosten führt.
Der Wettbewerb unter den Halbleiteranlagenherstellern ist hoch, insbesondere bei Unternehmen mit differenzierten Prozesstechnologien, großen installierten Anlagen und gemeinsamen Entwicklungskapazitäten. Zu diesen Anbietern zählen Applied Materials, Inc., Lam Research Corporation und Tokyo Electron Limited, während Nikon Corporation und SCREEN Semiconductor Solutions Co., Ltd. spezialisierte Lithografie- und Reinigungsdienstleistungen anbieten. Hitachi High-Tech Corporation ergänzt das Angebot laut dem Bericht zum Wafer-Fertigungsmarkt um Prozesskontroll- und Inspektionskapazitäten .
Es gibt neue Investitionspläne, die Kapazitätserweiterung, Lokalisierung und Technologiepartnerschaften beinhalten. Dies zeigt sich beispielsweise an den Expansionsplänen der Taiwan Semiconductor Manufacturing Company Limited (TSMCL), die Kapazitäten in Taiwan, Amerika, Japan und Europa ausbauen will. Auch die Intel Corporation treibt die Entwicklung der lokalen Fertigung kontinuierlich voran. Darüber hinaus liefert Soitec Wafermaterialien, und die Electronics Industry Public Company Limited (EIPCL) unterhält eine Technologiepartnerschaft in der Region.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Waferfertigungsmarkt: Strategische Einblicke
Regionale Einblicke
nordamerikanischer Markt für Waferfertigung
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 22–26 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % wachsen. Die Vereinigten Staaten sind der wichtigste regionale Abnehmer von Halbleitern, was auf den Ausbau der Produktionskapazitäten für fortschrittliche Logik-, Speicher- und Spezialchips im Land zurückzuführen ist. Die Regierung ergreift Initiativen, um die Abhängigkeit von ausländischen Produktionskapazitäten zugunsten lokaler Kapazitäten zu verringern, was die Nachfrage nach Front-End-Ausrüstung und Fertigungsanlagen erhöht.
Die Region profitiert von der starken Präsenz von Ausrüstungslieferanten, Halbleiterdesignern, Forschungseinrichtungen und Technologieunternehmen. Arizona und Texas haben sich zu Produktionsstandorten entwickelt, während Kalifornien weiterhin die Hochburg der Ausrüstungsinnovation und Halbleiterforschung ist. Künstliche Intelligenz treibt die Nachfrage nach hochleistungsfähigen Anlagen aufgrund modernster Fertigungstechnologien und Hochleistungsrechnern an.
US-Markt für Waferfertigung
Schätzungen zufolge werden die USA im Jahr 2025 76–81 % der Nachfrage nach Waferfertigung in Nordamerika ausmachen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,2 % im Zeitraum 2026–2034. Der Bedarf an Ausrüstung wird zusätzlich durch den Bau neuer Fertigungsanlagen, Investitionen in fortschrittliche Gehäusetechnologien und Initiativen zum Aufbau robuster Lieferketten für Halbleiter angetrieben. Führende Anbieter verfügen über eine große operative und serviceorientierte Präsenz in ihren lokalen Produktionsstätten.
Die Anwendungsbereiche reichen von KI-Beschleunigern über Telekommunikationsprozessoren und Medizinelektronik bis hin zu Halbleitern für die Automobilindustrie und Konsumgütern. Die Taiwan Semiconductor Manufacturing Company Limited (TSMC) gab an, im Rahmen ihrer Erweiterung in Arizona mehrere Halbleiterfabriken und Anlagen für fortschrittliche Gehäuse zu betreiben, während Tokyo Electron Limited (TEML) 19 Standorte und rund 3.400 Mitarbeiter in den USA unterhält.
Europäischer Markt für Waferfertigung
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 13–17 % im Bereich der Waferfertigung halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,5 % wachsen. Deutschland ist aufgrund der Nachfrage nach Halbleitern für die Automobilindustrie und neuer Foundries das führende regionale Produktionszentrum. Großbritannien ist in Forschung und Entwicklung aktiv, während Frankreich, Italien und Spanien neben Halbleitern für Leistungselektronik und Industrie auch zu den Märkten für Spezial- und Automobilhalbleiter beitragen. Deutschland wird aufgrund seiner Fertigungskompetenz und seiner Ausrichtung auf die Automobilindustrie weiterhin führend sein.
Deutschland verzeichnet Investitionen in fortschrittliche Fertigungstechnologien für die Automobil- und Industriebranche, beispielsweise in das neue Werk von Taiwan Semiconductor Manufacturing Company Limited in Dresden. Großbritannien konzentriert sich auf Halbleiterforschung, Verbundwerkstoffe und -technologien. Frankreich ist weiterhin stark im Bereich der Automobil- und Industrieelektronik, während Italien die Leistungshalbleiter- und Automobilproduktion unterstützt. Spanien baut seine eigenen Halbleiterfertigungskapazitäten durch Technologieinvestitionen und -entwicklung aus.
APAC-Waferfertigungsmarkt
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 48–54 % am Waferfertigungsmarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,7 % wachsen wird. Taiwan ist weiterhin das führende Produktionsland, gefolgt von China, Japan, Südkorea, Indien und Australien. APAC verfügt über ein gut ausgebautes Halbleiter-Ökosystem mit etablierten Zulieferern, großen Auftragsfertigern und Elektronikherstellern.
Taiwan und Südkorea bleiben Schlüsselakteure in der Herstellung fortschrittlicher Logik- und Speichertechnologien, während Japan sich durch seine herausragenden Leistungen in den Bereichen Ausrüstung, Materialien und Spezialfertigung auszeichnet. China baut kontinuierlich seine heimischen Halbleiterkapazitäten aus, Indien erweitert seine Fertigungsinfrastruktur und fördert die Lokalisierung der Elektronikproduktion, und Australien ist zwar noch klein, leistet aber einen wichtigen Beitrag zur Forschung und spezialisierten Halbleiterproduktion. Die regionalen Strategien und der Bedarf an KI-Kapazitäten im asiatisch-pazifischen Raum werden dessen Führungsrolle sichern.
Waferfertigungsmarkt im Nahen Osten und Afrika
Der Markt für Waferfertigung im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,8 % wachsen. Treiber dieses Wachstums sind die Lokalisierung von Technologien, die Nachfrage nach Elektronik und die Modernisierung der Infrastruktur. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) entwickeln sich zu Zentren für Investitionen und technologische Entwicklung, während Südafrika mit seiner bestehenden Industrie- und Forschungsbasis weiterhin einen wichtigen Beitrag leistet. Die VAE werden voraussichtlich eine führende Rolle bei Investitionsinitiativen im Halbleiterbereich in der Region einnehmen.
Saudi-Arabien arbeitet an seinen fortschrittlichen Technologien und der Diversifizierung seiner Industrie, während die VAE ihr Investitionsökosystem für digitale Technologien und Hochtechnologie ausbauen. Südafrika bleibt aufgrund seiner Elektronik, Forschung und industriellen Anwendungen weiterhin von Bedeutung. Die Nachfrage in der Region RoMEA ist relativ fragmentiert; es könnten sich jedoch neue Chancen im Bereich Energie, Telekommunikationsinfrastruktur und Smart-City-Entwicklungen ergeben, die Halbleiter erfordern.
Segmentierungsanalyse
Typ
Die Produktkategorien sind Oxidationssysteme, Diffusionssysteme und Fotolithografieanlagen. Für Fotolithografieanlagen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,8 % erwartet. Sie stellen die größte Produktkategorie dar, da die Musterdefinition weiterhin grundlegend für die Skalierung von Halbleitern ist. Oxidations- und Diffusionssysteme sind nach wie vor unerlässlich für kontrollierte thermische Prozesse und dotierstoffbezogene Fertigungsschritte, wie in der Marktprognose für Waferfertigung hervorgehoben wird .
- Oxidationssysteme: Diese Systeme ermöglichen eine kontrollierte Oxidbildung und sind weiterhin von strategischer Bedeutung für die Geräteisolation, dielektrische Strukturen und die Herstellung spezieller Halbleiter. Die Nachfrage hängt von der Prozessarchitektur, der thermischen Homogenität und den Anforderungen an die Massenproduktion ab.
- Diffusionssysteme: Diffusionssysteme sind nach wie vor relevant für die Dotierstoffeinbringung und Wärmebehandlung in etablierten und speziellen Fertigungstechnologien. Ihr Wert wird durch zuverlässige Chargenverarbeitung, Reproduzierbarkeit und Kompatibilität mit etablierten Fertigungsabläufen unterstrichen.
- Photolithographieanlagen: Photolithographieanlagen nehmen die strategisch wichtigste Position ein, da die Übertragung von Schaltungsmustern die Strukturauflösung, die Überlagerungsgenauigkeit und die Skalierbarkeit des Prozesses über immer komplexere Halbleitergenerationen hinweg bestimmt.
Größe
Die Größe umfasst 50–100 mm, 101–200 mm und über 200 mm. Für Wafer über 200 mm wird ein jährliches Wachstum von 6,0–7,0 % im Zeitraum 2026–2034 erwartet. Sie bleiben die größte Kategorie, da die Produktion von 300-mm-Wafern erhebliche Vorteile hinsichtlich Durchsatz und Produktivität für die Halbleiterfertigung in großen Stückzahlen bietet und damit wichtige Trends im Markt für Waferherstellung widerspiegelt .
- 50–100 mm: Kleinere Wafer bleiben relevant für Forschung, Spezialbauelemente, Sensoren und ausgewählte Anwendungen in der Verbindungshalbleitertechnik. Ihre strategische Bedeutung liegt in der Kleinserienfertigung und in Prozessen, die größere Waferplattformen nicht rechtfertigen.
- 101 mm–200 mm: Mittelgroße Wafer werden weiterhin in der Halbleiterfertigung für etablierte Fertigungstechnologien, analoge Halbleiter, Leistungshalbleiter und Spezialhalbleiter eingesetzt. Die Nachfrage wird weiterhin von etablierten Halbleiterwerken gedeckt, in denen die Langlebigkeit der Anlagen und die Prozessstabilität wichtiger sind als der maximale Waferdurchsatz.
- Über 200 mm: Große Wafer dominieren die fortschrittliche und volumenstarke Fertigung, da sie die Chipausbeute pro Prozesszyklus erhöhen. Ihr Einsatz steigert die Anforderungen an die Anlagenauslastung und verstärkt die Investitionen in Fertigungsplattformen mit hohem Durchsatz.
Anwendung
Anwendungsbereiche sind Telekommunikation, Medizintechnik und Unterhaltungselektronik . Die Nachfrage wird durch den steigenden Halbleiteranteil, die Anforderungen an die Konnektivität, die Miniaturisierung von Geräten und die Erwartungen an die Zuverlässigkeit getrieben. Die Telekommunikation generiert einen kontinuierlichen Bedarf an Netzwerkinfrastruktur, Medizintechnik erfordert hochpräzise kontrollierte Halbleiterleistung, und die Unterhaltungselektronik trägt mit Prozessoren, Sensoren, Displays und Verbindungskomponenten maßgeblich zum Absatzvolumen bei.
- Telekommunikation: Die Nachfrage nach Halbleitern ist mit der Netzwerkinfrastruktur, drahtlosen Verbindungen, optischer Kommunikation und dem Ausbau von Rechenzentren verknüpft. Steigende Bandbreitenanforderungen fördern Investitionen in leistungsfähigere Komponenten und fortschrittliche Fertigungsprozesse.
- Medizinprodukte: Medizinische Anwendungen erfordern Zuverlässigkeit, geringen Stromverbrauch, hohe Messgenauigkeit und lange Produktlebenszyklen. Die Anforderungen an Halbleiter erstrecken sich auf Bildgebung, Überwachung, Diagnostik, tragbare Geräte sowie implantierbare oder tragbare Systeme.
- Unterhaltungselektronik: Die Unterhaltungselektronikbranche bleibt ein Massenmarkt, der von Smartphones, PCs, Wearables, vernetzten Haushaltsgeräten und Unterhaltungselektronik getragen wird. Produktaktualisierungszyklen erzeugen eine stetige Nachfrage nach immer leistungsfähigeren Halbleiterkomponenten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Telekommunikation |
Hoch |
Netzwerk-Upgrades |
Reifen |
|
Medizinprodukte |
Medium |
Digitale Diagnostik |
Skalierung |
|
Unterhaltungselektronik |
Hoch |
KI-Geräte |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Wafer-Fertigungsmarktes
KI-Computing erhöht die Prozessintensität in der Halbleiterindustrie
Der Bedarf an fortschrittlicher Ausrüstung für KI-Beschleuniger und Supercomputer umfasst fortschrittliche Prozessoren, Speicher, Netzwerktechnologien und modernere Gehäusearchitekturen. Die Anlagenintensität steigt, da komplexere Geometrien mehr Arbeitsschritte erfordern, wie z. B. Abscheidung, Ätzen, Reinigen, Lithografie und Prozesskontrolle. Laut SEMI-Prognosen für 2025 werden die Umsätze mit Wafer-Fertigungsanlagen 115,7 Milliarden US-Dollar erreichen, wobei Investitionen in Spitzentechnologie-Logik und Speicher mit hoher Bandbreite für KI ein wesentlicher Treiber sind. Die Auswirkungen beschränken sich nicht auf hochmoderne Fabriken, da KI-Server auch Energiemanagement, Konnektivität, Speicher und andere Halbleiterkomponenten benötigen. Anbieter von Anlagen, die ein breites Spektrum an Prozessen abdecken, können diese Nachfrage in verschiedenen Produktionsprozessen nutzen.
Staatliche Anreize verändern die geografische Verteilung der Halbleiterfertigung
Die strategischen Richtlinien der Halbleiterindustrie drängen die Hersteller dazu, ihre Produktionsaktivitäten in Nordamerika, Europa und Asien zu diversifizieren, anstatt ihre Kapazitäten ausschließlich an bestehenden Standorten zu konzentrieren. Diese Richtlinien senken die Kosten und den Kapitalbedarf für den Bau neuer Fabriken und erhöhen gleichzeitig die strategische Flexibilität des Landes und der Hersteller. Das taiwanesische Unternehmen Taiwan Semiconductor Manufacturing Company Limited (TSMCL) verdeutlicht diesen Trend in der Halbleiterindustrie durch seine Pläne für neue Fabriken und Verpackungsanlagen sowie die Einrichtung eines Forschungszentrums in den USA. Die Diversifizierung der Geschäftstätigkeiten der Zulieferer verschafft ihnen mehr Flexibilität hinsichtlich der Abhängigkeit von einzelnen Kunden oder Produktionsstätten.
Fortschrittliche Prozessknoten erhöhen die Anforderungen an Präzisionsgeräte
Die reduzierte Strukturgröße macht das System anfälliger für Verunreinigungen, Überlagerungen, Temperaturschwankungen, Dickenabweichungen und Prozessschwankungen. Um den Übergang zu fortschrittlichen Logiktechnologien zu vollziehen, wird von den Anlagen eine höhere Präzision bei gleichzeitiger Aufrechterhaltung der Wirtschaftlichkeit erwartet. TSMC gab an, dass 2025 74 % des Waferumsatzes mit fortschrittlichen Technologien (7 nm und darunter) generiert wurden, gegenüber 69 % im Jahr 2024. Dies erfordert komplexere Technologien in den Bereichen Strukturierung, Abscheidung, Ätzen, Reinigung, Inspektion und Messtechnik. Anlagenhersteller, die Prozessfensterstabilität und schnelles Lernen hinsichtlich der Ausbeute nachweisen können, haben beim Anlauf von Fabriken einen Vorteil. Die Anforderungen führen zu erhöhten Qualifizierungsherausforderungen, was die Wettbewerbsfähigkeit etablierter Unternehmen mit einer guten Kunden- und Anlagenbasis weiter stärkt.
Zukunftstrends im Markt für Waferfertigung
Die Anlagenintelligenz wird sich in Richtung geschlossener Prozessoptimierung entwickeln.
Moderne Halbleiterfertigungsanlagen werden voraussichtlich über mehr Automatisierung, Sensoren, prädiktive Analysen und softwaregesteuerte Prozessoptimierung verfügen. Neben der eigenständigen Anlagenüberwachung werden sie die Prozessüberwachung direkt mit dem Manufacturing Execution System (MES) und dem Yield Management System (YMS) verknüpfen. Dies kann zu weniger ungeplanten Ausfallzeiten, der frühzeitigen Erkennung von Abweichungen und einer höheren Konsistenz zwischen verschiedenen Prozessanlagen und/oder Produktionslinien führen. Digitale Zwillinge und Modelle des maschinellen Lernens können zur Rezepturoptimierung vor der Implementierung in der realen Prozessumgebung eingesetzt werden. Der wirtschaftliche Nutzen hängt nicht von der Funktionalität der Software ab, sondern von ihren Auswirkungen auf die Waferausbeute, die Anlagenverfügbarkeit und den Energieverbrauch. Anbieter, die ihre Hardware-Expertise und Prozessanalysen kombinieren, können im Markt für moderne Halbleiterfertigungsanlagen profitieren.
Regionale Fabriknetzwerke werden stärker vernetzt sein
Die Halbleiterindustrie steht offenbar vor einer zunehmenden geografischen Diversifizierung in Verbindung mit technologischer Interdependenz. Die großen Unternehmen werden ihre Kernkapazitäten an fortschrittlichen Fertigungstechnologien in bestehenden Zentren beibehalten und gleichzeitig regionale Produktionsstätten für spezielle Kunden, Automobilanwendungen, etablierte Halbleitertechnologien und zur Redundanzsicherung errichten. TSMC betreibt Produktionsstätten in Taiwan, China, Japan und den USA und baut derzeit eine weitere in Deutschland auf. Eine solche Struktur erfordert die Standardisierung von Fertigungsprozessen, Anlagenservice, Ersatzteilen und technischer Unterstützung über alle Kontinente hinweg. Anlagenhersteller werden daher verstärkt auf lokales technisches Personal und eine ausfallsichere Logistik angewiesen sein, parallel zur Entwicklung komplexer Produkte.
Marktchancen für die Waferfertigung
Lokaler Geräteservice und Prozessunterstützung
Die zunehmende Präsenz von Halbleiterwerken außerhalb traditioneller Produktionszentren ermöglicht es Anlagenanbietern, regionale Support-Infrastrukturen für neue Werke aufzubauen. Die Verfügbarkeit der Anlagen während der Anlaufphase ist entscheidend, da Ausfallzeiten zu Verzögerungen im Qualifizierungsprozess und somit zu Lieferverzögerungen führen können. Lokaler technischer Support, Ersatzteilzentren, Ferndiagnose, Schulungen und Anwendungslabore können die Problemlösungszeit verkürzen und eine solide, langfristige Geschäftsbeziehung schaffen. Dies erscheint besonders relevant für die USA und Europa, wo neue Werke parallel zur bestehenden asiatischen Halbleiterfertigung entstehen. Eine weitere Möglichkeit besteht darin, regionale Technologiezentren zu nutzen, um die Anlagen an lokale Prozesse anzupassen. Die größten Chancen für Anlagenanbieter ergeben sich dort, wo sowohl Service als auch Anwendungstechnik von den Anlagenherstellern angeboten werden.
Fortschrittliche Waferplattformen für spezialisierte Halbleiteranwendungen
Die Herstellung von Spezialhalbleitern bietet neben modernsten Logikknoten einen zusätzlichen Wachstumsmarkt. Leistungshalbleiter, Sensoren, Medizingeräte, Telekommunikations-ICs, Automobilelektronik und Verbindungshalbleiter benötigen Anlagen, die speziell für unterschiedliche Materialien, Wafer und Prozesse entwickelt wurden. Anlagenanbieter können diese Branchen mit modularen Systemen bedienen, die vielfältige Prozessrezepte und Kammerdesigns ermöglichen und eine wirtschaftliche Fertigung in unterschiedlichen Stückzahlen gewährleisten. Die Diversifizierung der Nachfrage trägt dazu bei, die Abhängigkeit von den zyklischen Ausgaben einiger weniger fortschrittlicher Foundry-Unternehmen zu verringern. Neuartige Materialsysteme eröffnen zudem Chancen für Anlagen, die mit neuen Materialsystemen und thermischen Bedingungen umgehen können. Anbieter, die frühzeitig Partnerschaften mit Herstellern von Spezialbauteilen eingehen, haben die Möglichkeit, sich bereits vor Produktionsbeginn in Qualifizierungsprozesse einzubringen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -