
Marché de la fabrication de wafers : taille, part de marché et prévisions 2034
Taille et prévisions du marché de la fabrication de plaquettes (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type (systèmes d’oxydation, systèmes de diffusion, équipements de photolithographie, autres) ; Taille (50 mm-100 mm, 101 mm-200 mm, plus de 200 mm) ; Application (télécommunications, dispositifs médicaux, électronique grand public, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00014716
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 23, 2026


Taille du marché en 2025
76,63 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
123,17 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,41 %
taux de croissance
Marché adressable
905,86 milliards de dollars américains
(2026-2034)
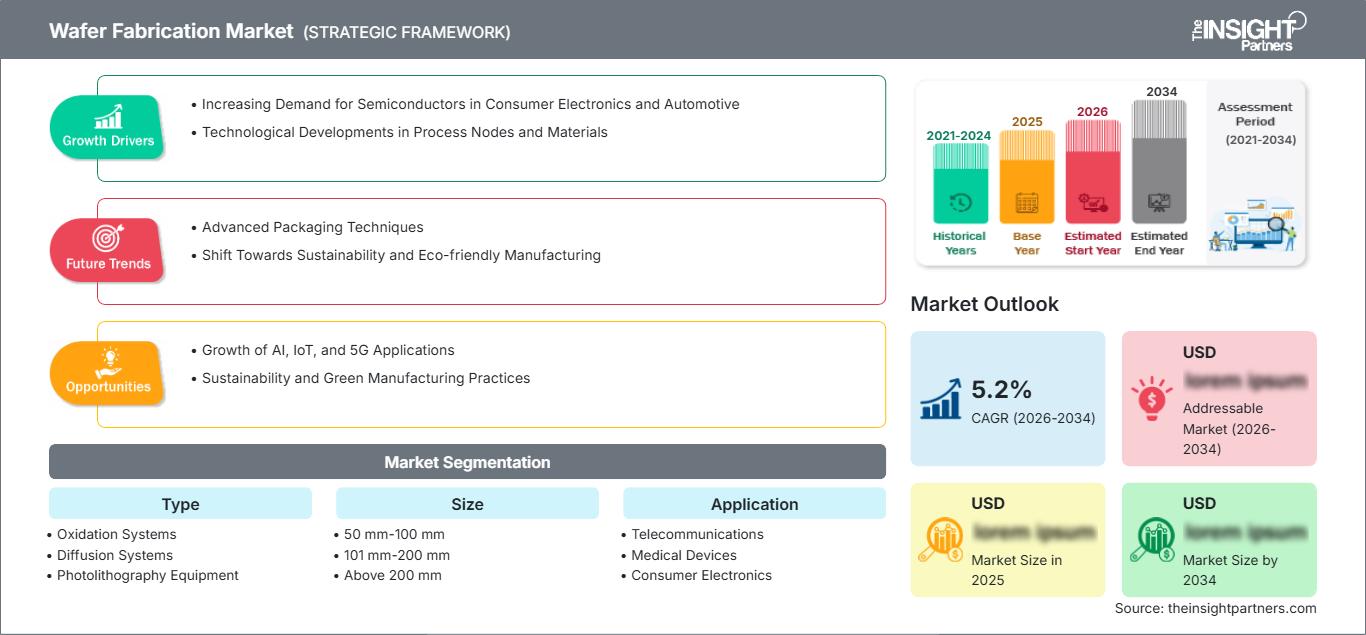
Le marché de la fabrication de plaquettes est évalué à 76,63 milliards de dollars américains en 2025 et devrait atteindre 123,17 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,41 % entre 2026 et 2034. Ce marché englobe les équipements et les systèmes utilisés aux différentes étapes critiques du traitement des plaquettes, notamment l'oxydation, la diffusion et la photolithographie, et soutient la production de semi-conducteurs pour les télécommunications, les dispositifs médicaux et l'électronique grand public.
L'Amérique du Nord devrait enregistrer un taux de croissance annuel composé (TCAC) estimé entre 5,0 et 6,0 % entre 2026 et 2034, grâce à l'expansion des capacités de production de semi-conducteurs nationales, aux incitations gouvernementales et à la demande croissante de dispositifs logiques et de mémoire avancés. L'augmentation des investissements dans les infrastructures de fabrication, les chaînes d'approvisionnement locales et la recherche sur les semi-conducteurs contribue également à la croissance du marché de la fabrication de plaquettes dans toute la région.
Analyse et perspectives du marché de la fabrication de plaquettes
- Amérique du Nord : La région devrait représenter une part de marché de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 5,0 à 6,0 % entre 2026 et 2034, grâce à la localisation de la production, à l'infrastructure d'IA et aux investissements dans les nœuds de pointe.
- États-Unis : On estime que les États-Unis représenteront 76 à 81 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 5,2 à 6,2 % entre 2026 et 2034 à mesure que les usines nationales se développeront.
- Europe : La part de l'Europe est estimée entre 13 et 17 % en 2025 et son TCAC entre 2026 et 2034 devrait atteindre 4,5 à 5,5 %, grâce notamment à l'Allemagne, la France, l'Italie et les Pays-Bas et leurs programmes dans les secteurs automobile et des semi-conducteurs industriels.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché estimée entre 48 et 54 % en 2025 et un TCAC de 5,7 à 6,7 % entre 2026 et 2034, sous l'impulsion de Taïwan, de la Chine, du Japon, de la Corée du Sud et de l'Inde, grâce à des écosystèmes de fabrication concentrés.
- Segment le plus important : Les équipements de photolithographie devraient détenir une part de marché de 38 à 43 % en 2025 et connaître une croissance annuelle composée de 5,8 à 6,8 % entre 2026 et 2034, reflétant leur rôle essentiel dans la structuration.
- Segment à forte croissance : Les plaquettes de plus de 200 mm devraient représenter une part de marché de 58 à 63 % en 2025 et un TCAC de 6,0 à 7,0 % entre 2026 et 2034, grâce à la fabrication de nœuds avancés.
- Principales entreprises analysées en détail : Applied Materials, Inc. ; Electronics Industry Public Company Limited ; Hitachi High-Tech Corporation ; Lam Research Corporation ; Intel Corporation ; SCREEN Semiconductor Solutions Co., Ltd. ; Nikon Corporation ; Soitec ; Taiwan Semiconductor Manufacturing Company Limited ; Tokyo Electron Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de la fabrication de plaquettes a évolué, passant d'équipements optimisés principalement pour les structures de transistors planaires à des plateformes de procédés hautement intégrées prenant en charge les nœuds technologiques avancés, l'intégration hétérogène et des architectures de plaquettes de plus en plus complexes. Des plaquettes plus grandes offrent un meilleur débit, tandis que des fenêtres de procédé plus étroites imposent des exigences plus strictes en matière de précision lithographique, de stabilité thermique, de contrôle de la contamination et d'uniformité du procédé.
Au cours de la période prévisionnelle, les investissements s'étendront au-delà des pôles de production asiatiques traditionnels vers les États-Unis, l'Europe et certains sites de production émergents. Les politiques industrielles du secteur des semi-conducteurs, les objectifs de résilience de la chaîne d'approvisionnement et la demande croissante liée à l'intelligence artificielle, au calcul haute performance, à l'électronique automobile et aux applications de connectivité devraient soutenir le déploiement des équipements tout en encourageant une production géographiquement distribuée, contribuant ainsi à la part de marché globale de la fabrication de plaquettes .
Portée du rapport sur le marché de la fabrication de plaquettes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 76,63 milliards de dollars américains |
| Taille du marché d'ici 2034 | 123,17 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la fabrication de plaquettes
La demande est de plus en plus influencée par la complexité des semi-conducteurs plutôt que par les seuls volumes de production. Les accélérateurs d'IA, les mémoires à large bande passante, les processeurs avancés, les puces de connectivité et les semi-conducteurs automobiles exigent un contrôle des processus plus rigoureux et une utilisation accrue des équipements. SEMI prévoit un chiffre d'affaires mondial de 115,7 milliards de dollars US pour les équipements de fabrication de plaquettes en 2025, soit une croissance de 11 %, tandis que la demande en équipements de fonderie et de logique demeure particulièrement forte.
La croissance du marché de la fabrication de plaquettes est soutenue par un écosystème interconnecté regroupant fabricants d'équipements, fournisseurs de plaquettes, fonderies, fabricants de dispositifs intégrés, fournisseurs de produits chimiques, fournisseurs de masques et spécialistes du contrôle des procédés. L'offre reste axée sur des équipements de pointe, ce qui engendre des procédures de qualification longues et des coûts de changement élevés pour les entreprises de semi-conducteurs souhaitant garantir des rendements fiables.
La concurrence est forte entre les fournisseurs d'équipements pour semi-conducteurs qui proposent des technologies de pointe, une large base installée et des capacités de co-développement. Parmi ces acteurs figurent Applied Materials, Inc., Lam Research Corporation et Tokyo Electron Limited, tandis que Nikon Corporation et SCREEN Semiconductor Solutions Co., Ltd. offrent des services spécialisés de lithographie et de nettoyage. Hitachi High-Tech Corporation apporte quant à elle des capacités de contrôle et d'inspection des procédés, selon le rapport sur le marché de la fabrication de plaquettes .
Des plans d'investissement émergents, axés sur l'expansion des capacités de production, la localisation de la production et les partenariats technologiques. On peut citer, par exemple, le projet de Taiwan Semiconductor Manufacturing Company Limited (TSMC) de développer ses capacités de production à Taïwan, aux États-Unis, au Japon et en Europe. De plus, Intel Corporation poursuit le développement de sa production locale. Enfin, Soitec fournit des matériaux pour plaquettes de silicium, et Electronics Industry Public Company Limited a noué un partenariat technologique dans la région.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la fabrication de plaquettes : Perspectives stratégiques
Perspectives régionales
marché de la fabrication de plaquettes en Amérique du Nord
L'Amérique du Nord devrait représenter entre 22 et 26 % du marché en 2025 et connaître une croissance annuelle composée de 5,0 à 6,0 % entre 2026 et 2034. Les États-Unis sont le principal moteur de la demande régionale de semi-conducteurs, grâce à l'expansion de leurs capacités de production de puces logiques avancées, de mémoire et de puces spécialisées. Le gouvernement américain met en œuvre des initiatives visant à réduire la dépendance aux capacités étrangères au profit des capacités locales, ce qui stimule la demande en équipements et en services de fabrication.
La région bénéficie de la présence d'acteurs majeurs dans les domaines des fournisseurs d'équipements, de la conception de semi-conducteurs, de la recherche et des entreprises technologiques. L'Arizona et le Texas se sont imposés comme des pôles de production, tandis que la Californie demeure le bastion de l'innovation en matière d'équipements et de la recherche sur les semi-conducteurs. L'intelligence artificielle stimule la demande en équipements de pointe grâce aux technologies de calcul haute performance.
Marché américain de la fabrication de plaquettes
On estime que les États-Unis représenteront entre 76 et 81 % de la demande du marché nord-américain de la fabrication de plaquettes en 2025, avec un taux de croissance annuel composé (TCAC) de 5,2 à 6,2 % entre 2026 et 2034. La construction de nouvelles usines de fabrication, les investissements dans les technologies d'encapsulation avancées et les initiatives visant à créer des chaînes d'approvisionnement robustes pour les semi-conducteurs stimulent encore davantage les besoins en équipements. Les principaux fournisseurs disposent d'une importante présence opérationnelle et de services pour leurs usines locales.
Les applications vont des accélérateurs d'IA aux processeurs de télécommunications, en passant par l'électronique médicale, les semi-conducteurs automobiles et les produits de consommation. La Taiwan Semiconductor Manufacturing Company Limited a déclaré posséder plusieurs usines de fabrication et d'encapsulation avancée dans son complexe d'expansion en Arizona, tandis que Tokyo Electron Limited compte 19 sites et environ 3 400 employés aux États-Unis.
Marché européen de la fabrication de plaquettes
On estime que l'Europe détiendra entre 13 et 17 % du marché de la fabrication de semi-conducteurs en 2025 et connaîtra une croissance annuelle composée de 4,5 à 5,5 % jusqu'en 2034. L'Allemagne est le principal pôle de production régional, grâce à la demande de semi-conducteurs pour l'industrie automobile et les nouvelles fonderies. Le Royaume-Uni participe à la recherche et au développement, tandis que la France, l'Italie et l'Espagne contribuent aux marchés des semi-conducteurs spécialisés et automobiles, ainsi qu'à ceux des semi-conducteurs de puissance et industriels. L'Allemagne restera le pays leader grâce à son important savoir-faire industriel et à son orientation vers le secteur automobile.
L'Allemagne bénéficie d'investissements dans la fabrication de pointe pour les secteurs automobile et industriel, à l'instar de la nouvelle usine de Dresde de Taiwan Semiconductor Manufacturing Company Limited. Le Royaume-Uni se concentre sur la recherche en semi-conducteurs, les matériaux composites et les technologies associées. La France demeure un acteur majeur de l'électronique automobile et industrielle, tandis que l'Italie soutient la production de semi-conducteurs de puissance et le secteur automobile. L'Espagne développe ses propres capacités de production de semi-conducteurs grâce à des investissements et au développement technologiques.
Marché de la fabrication de plaquettes de silicium en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 48 et 54 % du marché de la fabrication de plaquettes en 2025 et connaître une croissance annuelle composée de 5,7 à 6,7 % jusqu'en 2034. Taïwan demeure le premier pays producteur, suivi de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'Asie-Pacifique bénéficie d'un écosystème riche en semi-conducteurs, de fournisseurs reconnus, de fonderies de grande envergure et d'une importante capacité de production électronique.
Taïwan et la Corée du Sud demeurent des acteurs clés dans la fabrication de circuits logiques et de mémoires avancés, tandis que le Japon se distingue par son excellence en matière d'équipements, de matériaux et de fabrication spécialisée. La Chine renforce continuellement ses capacités de production de semi-conducteurs, l'Inde développe son infrastructure de fabrication et favorise la localisation de sa production électronique, et l'Australie, malgré sa taille modeste, se concentre sur la recherche et la production spécialisée de semi-conducteurs. Les politiques régionales et la demande croissante en capacités d'IA de la région Asie-Pacifique devraient lui permettre de maintenir son leadership.
Marché de la fabrication de plaquettes au Moyen-Orient et en Afrique
Le marché de la fabrication de plaquettes de semi-conducteurs au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 3,8 % à 4,8 % jusqu'en 2034, grâce à la localisation des technologies, à la demande en électronique et à la modernisation des infrastructures. L'Arabie saoudite et les Émirats arabes unis s'imposent comme des pôles d'investissement et de développement technologique, tandis que l'Afrique du Sud continue d'y contribuer grâce à son tissu industriel et de recherche. Les Émirats arabes unis devraient jouer un rôle de premier plan dans les initiatives d'investissement liées aux semi-conducteurs dans la région.
L’Arabie saoudite poursuit ses efforts de diversification industrielle et le développement de ses technologies de pointe, tandis que les Émirats arabes unis mettent en place un écosystème d’investissement numérique et de haute technologie. L’Afrique du Sud demeure un acteur majeur grâce à ses secteurs de l’électronique, de la recherche et des applications industrielles. La demande dans le reste du Moyen-Orient et l’Afrique est relativement fragmentée ; toutefois, de nouvelles opportunités pourraient émerger dans les domaines de l’énergie, des infrastructures de télécommunications et du développement des villes intelligentes, qui nécessiteraient des semi-conducteurs.
Analyse de segmentation
Taper
Le marché est segmenté en trois catégories : systèmes d’oxydation, systèmes de diffusion et équipements de photolithographie. Ces derniers devraient connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,8 % entre 2026 et 2034 et représentent la catégorie la plus importante, la définition des motifs restant fondamentale pour la miniaturisation des semi-conducteurs. Les systèmes d’oxydation et de diffusion demeurent essentiels pour le traitement thermique contrôlé et les étapes de fabrication liées au dopage, comme le soulignent les prévisions du marché de la fabrication de plaquettes .
- Systèmes d'oxydation : Ces systèmes permettent une formation contrôlée d'oxyde et demeurent essentiels pour l'isolation des dispositifs, les structures diélectriques et la fabrication de semi-conducteurs spéciaux. La demande dépend de l'architecture du procédé, de l'uniformité thermique et des exigences de production en grande série.
- Systèmes de diffusion : Les systèmes de diffusion restent pertinents pour l’introduction de dopants et le traitement thermique, aussi bien pour les technologies matures que pour les technologies spéciales. Leur intérêt repose sur la fiabilité du traitement par lots, la reproductibilité et la compatibilité avec les processus de fabrication établis.
- Équipements de photolithographie : Les équipements de photolithographie occupent une place stratégique primordiale, car le transfert des motifs de circuits détermine la résolution des caractéristiques, la précision de la superposition et l’évolutivité du processus à travers des générations de semi-conducteurs de plus en plus sophistiquées.
Taille
Les dimensions comprennent 50 à 100 mm, 101 à 200 mm et plus de 200 mm. On estime que les plaquettes de plus de 200 mm connaîtront une croissance annuelle composée de 6,0 à 7,0 % entre 2026 et 2034 et resteront la catégorie la plus importante, car la production de plaquettes de 300 mm offre des avantages considérables en termes de débit et de productivité pour la fabrication de semi-conducteurs à grand volume, reflétant les principales tendances du marché de la fabrication de plaquettes .
- 50 à 100 mm : Les plaquettes de plus petite taille restent pertinentes pour la recherche, les dispositifs spécialisés, les capteurs et certaines applications de semi-conducteurs composés. Leur rôle stratégique est lié à la production en faible volume et aux procédés qui ne justifient pas l’utilisation de plaquettes de plus grande taille.
- 101 mm à 200 mm : Les plaquettes de taille moyenne continuent d’alimenter les industries de fabrication de semi-conducteurs analogiques, de puissance et spécialisés, utilisant des technologies matures. La demande reste soutenue par les usines établies où la longévité des équipements et la stabilité des procédés priment sur le débit maximal de plaquettes.
- Au-delà de 200 mm : les grandes plaquettes dominent la production avancée et à grand volume car elles améliorent le rendement des puces par cycle de fabrication. Leur adoption accroît les exigences en matière d’utilisation des équipements et renforce l’investissement dans les plateformes de fabrication à haut débit.
Application
Ce secteur d'application englobe les télécommunications, les dispositifs médicaux et l'électronique grand public . La demande est soutenue par la part croissante de semi-conducteurs, les exigences de connectivité, la miniaturisation des appareils et les attentes en matière de fiabilité. Les télécommunications génèrent une demande constante en infrastructures réseau, les dispositifs médicaux requièrent des performances de semi-conducteurs extrêmement précises et l'électronique grand public représente un volume important de processeurs, de capteurs, d'écrans et de composants de connectivité.
- Télécommunications : La demande en semi-conducteurs est liée aux infrastructures réseau, à la connectivité sans fil, aux communications optiques et à l’expansion des centres de données. L’augmentation des besoins en bande passante encourage les investissements dans des composants plus performants et des procédés de fabrication avancés.
- Dispositifs médicaux : Les applications médicales privilégient la fiabilité, la faible consommation d’énergie, la précision des capteurs et la longue durée de vie des produits. Les exigences en matière de semi-conducteurs couvrent l’imagerie, la surveillance, le diagnostic, les dispositifs portables et les équipements implantables ou portables.
- Électronique grand public : L’électronique grand public demeure un secteur à fort volume de ventes, notamment grâce aux smartphones, aux ordinateurs personnels, aux objets connectés, aux appareils électroménagers et aux dispositifs de divertissement. Le renouvellement constant des produits engendre une demande permanente de composants semi-conducteurs toujours plus performants.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Télécommunications |
Haut |
Mises à niveau du réseau |
Mature |
|
Dispositifs médicaux |
Moyen |
Diagnostic numérique |
Mise à l'échelle |
|
Électronique grand public |
Haut |
Dispositifs d'IA |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la fabrication de plaquettes
L'informatique basée sur l'IA accroît l'intensité des processus de fabrication des semi-conducteurs.
Les besoins en équipements de pointe pour les accélérateurs d'IA et les supercalculateurs incluent des puces de traitement avancées, de la mémoire, des réseaux et des architectures de conditionnement plus sophistiquées. L'intensité des équipements s'en trouve affectée, car une géométrie plus complexe requiert davantage d'étapes, telles que le dépôt, la gravure, le nettoyage, la lithographie et le contrôle des procédés. Selon les prévisions de SEMI pour 2025, les ventes d'équipements pour la fabrication de semi-conducteurs devraient atteindre 115,7 milliards de dollars américains, les dépenses consacrées à la logique de pointe et à la mémoire à large bande passante associées à l'IA étant un facteur déterminant. Les effets ne se limitent pas aux usines de pointe, car les serveurs d'IA ont besoin de solutions de gestion de l'énergie, de connectivité, de stockage et d'autres composants semi-conducteurs. Les fournisseurs d'équipements proposant une large gamme de procédés peuvent tirer parti de cette demande tout au long des différents processus de production.
Les incitations gouvernementales redessinent la géographie de la fabrication des semi-conducteurs
Les politiques stratégiques de l'industrie des semi-conducteurs incitent les entreprises manufacturières à diversifier leurs activités de production en Amérique du Nord, en Europe et en Asie, au lieu de concentrer toutes leurs capacités sur leurs sites existants. Ces politiques permettront de réduire les coûts et les investissements nécessaires à la construction de nouvelles usines, tout en offrant une plus grande flexibilité stratégique au pays et aux fabricants. L'entreprise taïwanaise Taiwan Semiconductor Manufacturing Company Limited illustre parfaitement cette tendance dans l'industrie des semi-conducteurs avec son projet de nouvelles usines et unités d'encapsulation, ainsi que la création d'un centre de recherche aux États-Unis. La diversification des activités des fournisseurs leur offre une plus grande flexibilité quant à leur dépendance à l'égard de clients ou de centres de production spécifiques.
Les nœuds de processus avancés augmentent les exigences en matière d'équipements de précision.
La réduction de la taille des composants rend le système plus sensible aux contaminants, aux superpositions, aux variations de température et d'épaisseur, ainsi qu'aux variations de procédé. Dans le cadre de la transition vers des technologies logiques avancées, les équipements doivent offrir une précision accrue tout en préservant leur viabilité commerciale. TSMC a indiqué que 74 % de son chiffre d'affaires lié aux plaquettes en 2025 pour les technologies avancées (7 nm et moins) provenait de cette technologie, contre 69 % en 2024. Ceci implique des technologies plus complexes pour la structuration, le dépôt, la gravure, le nettoyage, l'inspection et la métrologie. Les fabricants d'équipements capables de démontrer la stabilité de leurs procédés et une optimisation rapide du rendement bénéficient d'un avantage concurrentiel lors du démarrage des usines. Ces exigences engendrent des difficultés de qualification accrues, renforçant ainsi la compétitivité des acteurs établis disposant d'une clientèle et d'un parc d'équipements importants.
Tendances futures du marché de la fabrication de plaquettes
L'intelligence des équipements évoluera vers une optimisation des processus en boucle fermée.
Les usines de fabrication de semi-conducteurs de pointe devraient intégrer davantage d'automatisation, de capteurs, d'analyses prédictives et de réglages de processus pilotés par logiciel. Outre leur fonction de surveillance autonome des équipements, ces usines relieront directement la surveillance des processus au système d'exécution de la production (MES) et au système de gestion du rendement (RMS). Ceci permettra de réduire les temps d'arrêt non planifiés, de détecter rapidement les dérives et d'améliorer la cohérence entre les différents outils de processus et/ou lignes de production. Des jumeaux numériques et des modèles d'apprentissage automatique pourront être utilisés pour optimiser les recettes avant leur mise en œuvre dans l'environnement de production réel. La rentabilité ne dépendra pas des fonctionnalités du logiciel, mais de son impact sur le rendement des plaquettes, la disponibilité des équipements et la consommation d'énergie. Les fournisseurs qui combinent leur expertise matérielle et leur maîtrise de l'analyse des processus pourraient tirer profit du marché des usines de fabrication de semi-conducteurs de pointe.
Les réseaux régionaux de fabrication de produits deviendront plus interconnectés.
Il semble que l'industrie de la fabrication de semi-conducteurs soit appelée à connaître une diversification géographique associée à une interdépendance technologique. Les grandes entreprises maintiendront leurs capacités clés sur les nœuds technologiques avancés dans leurs centres existants, tout en établissant des sites régionaux pour des clients spécifiques, les applications automobiles, les semi-conducteurs à nœuds matures et la redondance. TSMC exploite des sites de production à Taïwan, en Chine, au Japon et aux États-Unis, et travaille à en construire un en Allemagne. Une telle organisation nécessite une standardisation des processus de fabrication, des services d'entretien des équipements, des pièces détachées et du support technique à l'échelle mondiale. Les fabricants d'équipements auront davantage besoin de personnel technique local et d'une logistique performante, parallèlement au développement de produits sophistiqués.
Opportunités du marché de la fabrication de plaquettes
Assistance technique et de processus localisée
La présence accrue d'usines de semi-conducteurs situées en dehors des centres traditionnels permet aux fournisseurs d'équipements de développer des infrastructures de support régionales pour ces nouvelles usines. La disponibilité des équipements pendant la phase de montée en puissance est cruciale, car les temps d'arrêt peuvent entraîner des retards dans le calendrier de qualification et les livraisons aux clients. Un support technique local, des centres de pièces détachées, des services de diagnostic à distance, des formations et des laboratoires d'application peuvent réduire le temps nécessaire à la résolution des problèmes et instaurer une relation commerciale solide et durable. Cette situation semble particulièrement pertinente aux États-Unis et en Europe, où de nouvelles usines se développent en parallèle avec la base de production de semi-conducteurs asiatique existante. Une autre possibilité consiste à utiliser des centres technologiques régionaux pour adapter les équipements aux processus locaux. Les meilleures opportunités pour les fournisseurs d'équipements semblent se présenter lorsque ces derniers proposent à la fois des services d'ingénierie et d'application.
Plateformes de plaquettes avancées pour applications semi-conductrices spécialisées
La fabrication de semi-conducteurs spéciaux offre une alternative aux nœuds logiques les plus avancés. Les dispositifs de puissance, les capteurs, les dispositifs médicaux, les circuits intégrés de télécommunications, l'électronique automobile et les semi-conducteurs composés nécessitent des équipements conçus spécifiquement pour différents matériaux, plaquettes et procédés. Les fournisseurs d'équipements peuvent répondre aux besoins de ces secteurs grâce à des systèmes modulaires permettant diverses configurations de procédés et de chambres, ainsi qu'une production économique en différents volumes. La diversification de la demande contribuera à réduire la dépendance aux fluctuations cycliques des dépenses de quelques fonderies de pointe. Les nouveaux matériaux offriront également des opportunités pour les équipements capables de gérer ces nouveaux matériaux et conditions thermiques. Les fournisseurs qui nouent des partenariats précoces avec les fabricants de dispositifs spéciaux auront la possibilité de participer aux processus de qualification avant même le lancement de la production à grande échelle.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -