
ウェハ製造市場:動向・予測 2034
ウェハ製造市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(酸化システム、拡散システム、フォトリソグラフィ装置、その他)、サイズ別(50mm~100mm、101mm~200mm、200mm以上)、用途別(電気通信、医療機器、家電製品、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014716
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 23, 2026


2025年の市場規模
766億3000 万米ドル
基準年値
2034年の予測
1,231億7,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.41 %
成長率
対象市場
9058億6000 万米ドル
(2026年~2034年)
ウェハー製造市場は、2025年には766億3000万米ドルと評価され、2034年には1231億7000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.41%で拡大する見込みです。この市場には、酸化、拡散、フォトリソグラフィーなど、ウェハー処理の重要な段階で使用される装置やシステムが含まれており、通信機器、医療機器、家電製品向けの半導体製造を支えています。
北米市場は、国内半導体生産能力の拡大、政府の優遇措置、高度なロジックデバイスおよびメモリデバイスへの需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.0~6.0%を記録すると予測されている。製造インフラ、地域密着型のサプライチェーン、半導体研究への投資増加も、同地域におけるウェハー製造市場規模の拡大に貢献している。
ウェハー製造市場の評価と洞察
- 北米:この地域は、2025年には22~26%のシェアを占めると推定され、製造拠点の現地化、AIインフラ、先端ノードへの投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.0~6.0%で成長すると予測されている。
- 米国:米国は2025年には北米の需要の76~81%を占めると推定され、国内の半導体工場の規模拡大に伴い、2026年から2034年にかけて年平均成長率(CAGR)5.2~6.2%で拡大すると予測されている。
- 欧州:欧州は2025年には13~17%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)4.5~5.5%で成長すると見込まれている。ドイツ、フランス、イタリア、オランダが自動車および産業用半導体プログラムを通じて市場を牽引する。
- アジア太平洋地域:アジア太平洋地域は、2025年には48~54%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)5.7~6.7%で成長すると予測されており、台湾、中国、日本、韓国、インドが集中した製造エコシステムを通じて成長を牽引する。
- 最大のセグメント:フォトリソグラフィ装置は、2025年には38~43%の市場シェアを占め、2026~2034年には5.8~6.8%のCAGRで拡大すると予測されており、これはその重要なパターニングの役割を反映している。
- 高成長セグメント: 200mmを超えるウェハーは、先進ノード製造技術に支えられ、2025年には市場シェアの58~63%、2026~2034年には年平均成長率(CAGR)6.0~7.0%に達すると予測されている。
- 詳細に分析された主要企業:アプライドマテリアルズ、電子工業株式会社、日立ハイテク株式会社、ラムリサーチ株式会社、インテル株式会社、スクリーンセミコンダクターソリューションズ株式会社、ニコン株式会社、ソイテック、台湾積体電路製造株式会社、東京エレクトロン株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ウェハ製造市場は、主に平面トランジスタ構造に最適化された装置から、先端ノード、ヘテロジニアス集積、そしてますます複雑化するウェハ構造をサポートする高度集積プロセスプラットフォームへと進化を遂げてきた。ウェハサイズが大きくなればスループットは向上する一方、プロセスウィンドウが小さくなると、リソグラフィ精度、熱安定性、汚染制御、プロセス均一性に対する要求がより厳しくなる。
予測期間中、投資は従来のアジアの生産拠点にとどまらず、米国、欧州、そして一部の新興生産拠点へと拡大していくでしょう。半導体産業政策、サプライチェーンの強靭性目標、そして人工知能、高性能コンピューティング、車載エレクトロニクス、コネクティビティアプリケーションからの需要の高まりは、設備導入を支えつつ、地理的に分散した生産を促進し、ウェハー製造市場全体のシェア拡大に貢献すると考えられます。
ウェハ製造市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 766億3000万米ドル |
| 2034年までの市場規模 | 1231億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.41% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ウェハー製造市場分析
需要は、単なる生産量だけでなく、半導体の複雑さによってますます左右されるようになっている。AIアクセラレータ、高帯域幅メモリ、高度なプロセッサ、コネクティビティチップ、車載用半導体などは、より厳密なプロセス制御と高度な装置構成を必要とする。SEMIは、2025年の世界のウェハ製造装置の売上高を1157億米ドル(前年比11.0%増)と予測しており、ファウンドリおよびロジック装置の需要は特に堅調に推移している。
ウェハー製造市場の成長は、装置メーカー、ウェハーサプライヤー、ファウンドリ、集積回路メーカー、化学薬品サプライヤー、マスクサプライヤー、プロセス制御スペシャリストなど、相互に連携したエコシステムによって支えられています。供給動向は引き続き技術的に高度な装置カテゴリーを中心に展開しており、安定した歩留まりを目指す半導体企業にとって、長期間にわたる認証プロセスと高い切り替えコストにつながっています。
半導体製造装置サプライヤー間の競争は、差別化されたプロセス技術、大規模な設置基盤、および共同開発能力を持つ企業の間で激しい。これらの企業には、Applied Materials, Inc.、Lam Research Corporation、および東京エレクトロン株式会社が含まれる。一方、ニコン株式会社とSCREEN Semiconductor Solutions Co., Ltd.は、特殊なリソグラフィおよび洗浄サービスを提供している。日立ハイテク株式会社は、プロセス制御および検査機能を追加している、とウェハ製造市場レポートは述べている。
生産能力の拡大、現地化、技術提携などを含む新たな投資計画が次々と打ち出されている。例えば、台湾積体電路製造(TSMC)は、台湾、アメリカ、日本、ヨーロッパにおける生産能力増強を通じて事業拡大を図っている。また、インテル社は現地生産の継続的な発展を進めている。さらに、ソイテック社によるウェハー材料の供給や、電子工業株式会社(EIPL)による地域における技術提携も行われている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ウェハー製造市場:戦略的洞察
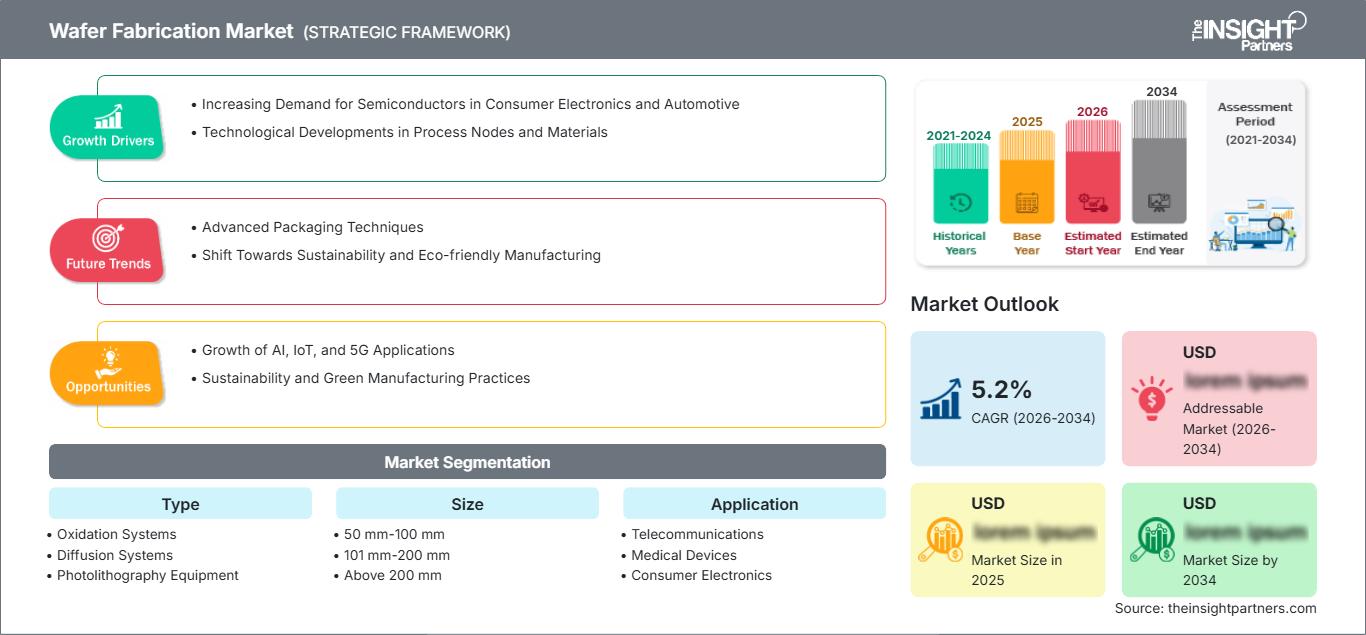
地域別分析
北米のウェハー製造市場
北米は2025年には22~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.0~6.0%で拡大すると予測されている。米国は半導体の地域需要の主要供給源であり、国内では高度なロジック、メモリ、特殊チップの生産能力が拡大している。政府は海外生産能力への依存度を減らし、国内生産能力を強化する取り組みを進めており、これがフロントエンド機器や製造設備の需要増加につながっている。
この地域は、機器サプライヤー、半導体設計、研究機関、テクノロジー企業といった分野で強力なプレーヤーを擁しているという利点がある。アリゾナ州とテキサス州は製造業の中心地として台頭しており、カリフォルニア州は機器革新と半導体研究の拠点であり続けている。AIコンピューティングは、最先端のノードと高性能コンピューティングによって、高負荷な機器への需要を牽引している。
米国ウェハー製造市場
米国は2025年には北米のウェハー製造市場需要の76~81%を占めると推定されており、2026~2034年の年平均成長率は5.2~6.2%と見込まれています。新たな製造工場の建設、先進的なパッケージングへの投資、そして強固な半導体サプライチェーン構築に向けた取り組みによって、装置需要はさらに高まっています。主要ベンダーは、それぞれの地域工場向けに大規模な事業運営とサービス体制を整えています。
用途は、AIアクセラレータから通信プロセッサ、医療用電子機器、車載用半導体、民生品まで多岐にわたる。台湾積体電路製造(TSMC)は、アリゾナ州への拡張に伴い、複数の製造工場と先進的なパッケージング工場を保有していると発表している。一方、東京エレクトロンは米国に19の拠点を持ち、約3,400人の従業員を擁している。
欧州ウェハー製造市場
欧州は2025年にはウェハー製造市場の13~17%のシェアを占め、2034年まで年平均成長率(CAGR)4.5~5.5%で成長すると予測されている。自動車産業向け半導体の需要と新規ファウンドリの設立により、ドイツは地域別製造拠点としてトップの地位を占めている。英国は研究開発に携わり、フランス、イタリア、スペインは特殊半導体市場、自動車用半導体市場、パワー半導体、産業用半導体市場に貢献している。ドイツは製造業の深層力と自動車産業への注力により、今後も主導的な地位を維持するだろう。
ドイツでは、台湾積体電路製造(TSMC)のドレスデン新工場のように、自動車や産業用途に関連する高度な製造技術への投資が進んでいる。英国は半導体研究、化合物材料、技術開発に注力している。フランスは自動車および産業用エレクトロニクス分野で依然として強い存在感を示しており、イタリアはパワー半導体と自動車生産を支援している。スペインは技術投資と開発を通じて、独自の半導体製造能力を構築している。
アジア太平洋地域のウェハー製造市場
アジア太平洋地域は、2025年にはウェハー製造市場の48~54%のシェアを占め、2034年まで年平均成長率(CAGR)5.7~6.7%で拡大すると予測されている。台湾は依然として最大の生産国であり、次いで中国、日本、韓国、インド、オーストラリアが続く。アジア太平洋地域は、半導体エコシステム、実績のあるサプライヤー、大規模ファウンドリ、電子機器製造施設が充実している。
台湾と韓国は、高度なロジックおよびメモリ製造において依然として重要な役割を担っており、日本は装置、材料、特殊製造において卓越した能力を発揮している。中国は国内半導体生産能力を継続的に強化しており、インドは製造インフラを拡大し、電子機器の国産化を推進している。オーストラリアは規模は小さいものの、研究開発と特殊半導体生産を提供している。アジア太平洋地域の政策とAI能力に対する需要は、同地域のリーダーシップを維持するだろう。
中東・アフリカのウェハー製造市場
中東・アフリカ地域のウェハー製造市場は、技術の現地化、電子機器需要、インフラの近代化に支えられ、2034年まで年平均成長率(CAGR)3.8~4.8%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦(UAE)は投資と技術開発の中心地となりつつあり、南アフリカは既存の産業基盤と研究基盤で引き続き貢献していく。UAEは、この地域における半導体関連の投資イニシアチブの最前線に立つと予測されている。
サウジアラビアは先端技術と産業の多角化に取り組んでおり、アラブ首長国連邦はデジタルおよびハイテク投資のエコシステムを構築している。南アフリカはエレクトロニクス、研究、産業応用分野において引き続き重要な位置を占めている。中東・アフリカ・地域(RoMEA)の需要は比較的細分化されているが、エネルギー、通信インフラ、スマートシティ開発など、半導体を必要とする新たな機会が生まれる可能性がある。
セグメンテーション分析
タイプ
タイプは、酸化システム、拡散システム、およびフォトリソグラフィ装置に分類されます。フォトリソグラフィ装置は、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.8%で拡大すると予測されており、半導体スケーリングにおいてパターン定義が依然として不可欠であるため、最大のタイプカテゴリとなっています。酸化システムと拡散システムは、ウェハ製造市場予測で強調されているように、制御された熱処理とドーパント関連の製造工程に不可欠です。
- 酸化システム:これらのシステムは、制御された酸化膜形成を可能にし、デバイスの分離、誘電体構造、特殊半導体製造において戦略的に重要な役割を担っています。需要は、プロセスアーキテクチャ、熱均一性、および大量生産要件によって異なります。
- 拡散システム:拡散システムは、成熟したプロセスノードから特殊なプロセスノードまで、ドーパント導入と熱処理において依然として重要な役割を果たしています。その価値は、信頼性の高いバッチ処理、再現性、そして既存の製造ワークフローとの互換性によってさらに高められています。
- フォトリソグラフィ装置:フォトリソグラフィ装置は、回路パターンの転写が、ますます高度化する半導体世代における特徴解像度、重ね合わせ精度、およびプロセスのスケーラビリティを決定するため、戦略的に最も重要な位置を占めています。
サイズ
サイズは、50 mm~100 mm、101 mm~200 mm、および200 mm以上で構成されています。200 mm以上のウェーハは、2026年から2034年の間に6.0~7.0%のCAGRで成長すると予測されており、300 mm生産が大量半導体製造において大幅なスループットと生産性のメリットをもたらすため、ウェーハ製造市場の主要なトレンドを反映して、最大のカテゴリーであり続けると予測されています。
- 50mm~100mm:より小型のウェハーは、研究、特殊デバイス、センサー、および一部の化合物半導体用途において依然として重要な役割を果たしています。その戦略的な役割は、少量生産や、より大型のウェハープラットフォームを採用する必要がないプロセスに関連しています。
- 101mm~200mm:中型ウェハは、成熟ノード、アナログ、パワー、および特殊半導体製造において引き続き利用されています。需要は、ウェハの最大スループットよりも装置の長寿命化とプロセスの安定性を重視する既存のファブによって支えられています。
- 200mm以上:大型ウェハは、プロセスサイクルあたりのダイ生産量を向上させるため、先進的な大量生産において主流となっています。大型ウェハの採用は、設備稼働率の要件を高め、高スループット製造プラットフォームへの投資を強化します。
応用
用途分野は、通信機器、医療機器、家電製品など多岐にわたります。半導体搭載量の増加、接続要件の強化、デバイスの小型化、信頼性への期待の高まりなどが、用途需要を支えています。通信機器はネットワークインフラからの継続的な需要を生み出し、医療機器は高度に制御された半導体性能を必要とし、家電製品はプロセッサ、センサー、ディスプレイ、接続部品などにおいて大きな需要を生み出しています。
- 通信分野:半導体需要は、ネットワークインフラ、無線接続、光通信、データセンターの拡張と密接に関連しています。帯域幅要件の増加に伴い、高性能部品や高度な製造プロセスへの投資が促進されています。
- 医療機器:医療用途では、信頼性、低消費電力、センシング精度、および長い製品ライフサイクルが最優先事項となります。半導体の要件は、画像処理、モニタリング、診断、ウェアラブルデバイス、埋め込み型または携帯型機器など多岐にわたります。
- 家電製品:スマートフォン、パソコン、ウェアラブル端末、コネクテッド家電、エンターテイメント機器などによって支えられている家電製品は、依然として大量生産される分野です。製品の刷新サイクルにより、高性能な半導体部品に対する需要が継続的に発生しています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
電気通信 |
高い |
ネットワークのアップグレード |
成熟した |
|
医療機器 |
中くらい |
デジタル診断 |
スケーリング |
|
家電 |
高い |
AIデバイス |
成熟した |
ウェハー製造市場の成長要因と影響分析
AIコンピューティングは半導体プロセスの強度を高めている
AIアクセラレータやスーパーコンピュータに必要な高度な機器には、高度な処理チップ、メモリ、ネットワーク、そしてより高度なパッケージングアーキテクチャが含まれます。より複雑な形状では、成膜、エッチング、洗浄、リソグラフィ、プロセス制御などの工程が増えるため、機器の集約度も影響を受けます。SEMIの2025年の予測によると、ウェハ製造装置の売上高は1,157億米ドルに達し、AIに関連する最先端ロジックと高帯域幅メモリへの支出が主要な推進力となります。AIサーバーのニーズには、電力管理、接続性、ストレージ、その他の半導体コンポーネントが含まれるため、その影響は最先端の製造工場にとどまりません。幅広いプロセスを提供する機器サプライヤーは、さまざまな製造プロセス全体でこの需要を活用できます。
政府の奨励策が半導体製造の地理的分布を変えつつある
半導体業界の戦略政策は、製造企業に対し、既存の拠点にすべての生産能力を集中させるのではなく、北米、ヨーロッパ、アジアに生産拠点を分散させるよう促している。こうした政策は、新たな製造工場の建設コストと資本要件を削減すると同時に、国と製造企業に戦略的な柔軟性をもたらす。台湾の積極電機(TSMC)は、米国に新たな製造工場とパッケージング施設を建設し、研究センターを設立する計画を通じて、半導体業界におけるこうした傾向の規模を具体的に示している。サプライヤーによる事業の分散化は、個々の顧客や製造拠点への依存度を軽減し、より大きな柔軟性をもたらす。
先進的なプロセスノードは、精密機器に対する要求を高めている。
フィーチャサイズが小さくなると、システムは汚染物質、オーバーレイ、温度変化、厚さのばらつき、およびプロセス変動の影響を受けやすくなります。高度なロジック技術への移行を目指す中で、装置は商業的な実現可能性を維持しながら、より高い精度を持つことが期待されています。TSMCは、7nm以下を含む先進技術のウェハ売上高が2025年には74%に達し、2024年の69%から増加したと述べています。これは、パターニング、成膜、エッチング、洗浄、検査、計測において、より複雑な技術を必要とします。プロセスウィンドウの安定性と歩留まりの迅速な学習を証明できる装置会社は、ファブの立ち上げ時に優位に立つことができます。これらの要件により、認定の課題が増加し、優れた顧客基盤と装置基盤を持つ既存企業の競争力がさらに高まります。
ウェハー製造市場の将来動向
機器のインテリジェンスは、クローズドループプロセス最適化へと移行するだろう。
先進的なファブ施設では、自動化、センサー、予測分析、ソフトウェア制御によるプロセス調整機能がさらに強化されることが期待されています。先進的なファブでは、装置の独立した監視機能に加えて、プロセス監視を製造実行システム(MES)および歩留まり管理システム(YMS)に直接連携させます。これにより、計画外のダウンタイムの削減、ドリフトの早期検出、異なるプロセスツールや生産ライン間の一貫性の向上などが期待できます。デジタルツインや機械学習モデルは、実際のプロセス環境に導入する前にレシピ最適化を行うために活用できます。ビジネスケースは、ソフトウェアの機能そのものよりも、ウェーハ歩留まり、装置の稼働時間、エネルギー消費量への影響に依存します。ハードウェアの経験とプロセス分析を組み合わせたサプライヤーは、先進的なファブ市場で優位に立つことができるでしょう。
地域ごとのファブネットワークは、より相互接続されるようになるだろう。
半導体製造業界は、地理的な多様化と技術的な相互依存が進むと見込まれます。大手企業は、既存の拠点で先端ノードにおける主要な生産能力を維持しつつ、特殊顧客向け、自動車用途向け、成熟ノード半導体向け、および冗長性確保のために地域拠点を設立していくでしょう。TSMCは台湾、中国、日本、米国に生産拠点を持ち、ドイツにも建設を進めています。このような体制を構築するには、製造プロセス、設備サービス、スペアパーツ、エンジニアリングサポートを大陸横断的に標準化する必要があります。高度な製品開発に加え、設備メーカーには、現地に拠点を置く技術スタッフと強固な物流体制がますます求められるようになるでしょう。
ウェハー製造市場の機会
地域密着型の機器サービスおよびプロセスサポート
従来の半導体製造拠点以外で稼働するファブ施設の増加により、装置プロバイダーは新しいファブ向けの地域サポートインフラを構築することが可能になっています。立ち上げ段階での装置の可用性は非常に重要です。ダウンタイムが発生すると、認定スケジュールが遅延し、顧客への納品が遅れる可能性があるためです。現地のエンジニアリングサポート、スペアパーツセンター、リモート診断、トレーニング、アプリケーションラボなどを活用することで、問題解決に必要な時間を短縮し、強固な長期的なビジネス関係を構築できます。このような状況は、既存のアジアの半導体製造拠点と並行して新しいファブが開発されている米国とヨーロッパで最も顕著に見られます。また、地域テクノロジーセンターを活用して、現地のプロセスに合わせて装置をカスタマイズすることも可能です。装置プロバイダーにとって最大のビジネスチャンスは、サービスとアプリケーションエンジニアリングの両方を装置ベンダーが提供する場合に存在すると考えられます。
特殊半導体アプリケーション向け先進ウェハプラットフォーム
特殊半導体の製造は、最先端のロジックノード以外にも新たな可能性を秘めています。パワーデバイス、センサー、医療機器、通信IC、車載エレクトロニクス、化合物半導体など、様々な材料、ウェハ、プロセスに対応した専用装置を必要とする分野が存在します。装置メーカーは、多様なプロセスレシピやチャンバー設計に対応し、様々な生産量で経済的な製造が可能なモジュール式システムを用いて、これらの分野に貢献できます。需要の多様化は、少数の先進的なファウンドリの周期的な支出パターンへの依存度を低減するのに役立ちます。また、新しい材料システムや熱条件に対応できる装置の開発機会も生まれます。特殊デバイスメーカーと早期にパートナーシップを構築したメーカーは、本格的な生産開始前から認証プロセスに関与できる機会を得られます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -