
Mercado de fabricación de obleas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de fabricación de obleas y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (sistemas de oxidación, sistemas de difusión, equipos de fotolitografía, otros); tamaño (50 mm-100 mm, 101 mm-200 mm, más de 200 mm); aplicación (telecomunicaciones, dispositivos médicos, electrónica de consumo, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014716
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 23, 2026


Tamaño del mercado en 2025
76.630 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
123.170 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,41 %
Índice de crecimiento
Mercado potencial
905.860 millones de dólares estadounidenses
(2026-2034)
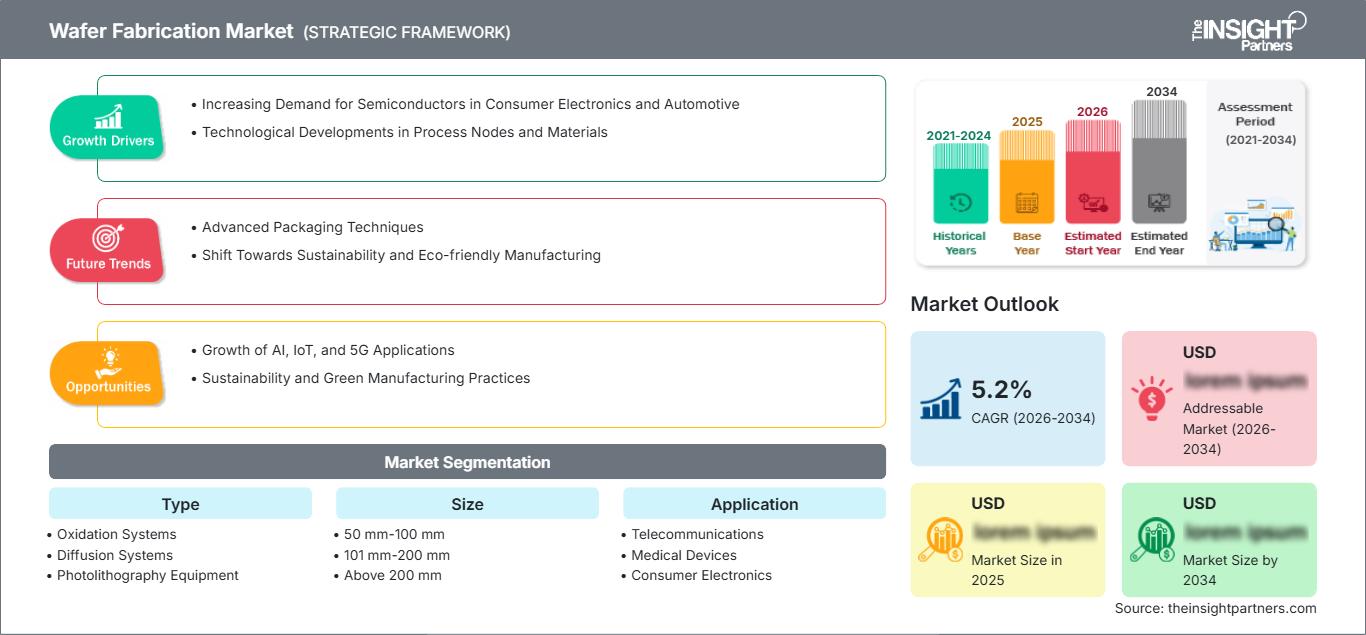
El mercado de fabricación de obleas está valorado en 76.630 millones de dólares estadounidenses en 2025 y se prevé que alcance los 123.170 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,41 % durante el período 2026-2034. Este mercado abarca equipos y sistemas utilizados en las etapas críticas del procesamiento de obleas, como la oxidación, la difusión y la fotolitografía, y da soporte a la producción de semiconductores para telecomunicaciones, dispositivos médicos y electrónica de consumo.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) estimada del 5,0 % al 6,0 % durante el periodo 2026-2034, impulsada por la expansión de la capacidad de producción nacional de semiconductores, los incentivos gubernamentales y la demanda de dispositivos lógicos y de memoria avanzados. El aumento de la inversión en infraestructura de fabricación, cadenas de suministro locales e investigación en semiconductores también está fortaleciendo el mercado de fabricación de obleas en toda la región.
Evaluación y perspectivas del mercado de fabricación de obleas
- América del Norte: Se estima que la región representará entre el 22 % y el 26 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 6,0 % entre 2026 y 2034, gracias a la localización de la fabricación, la infraestructura de IA y las inversiones en nodos avanzados.
- EE. UU.: Se estima que Estados Unidos representará entre el 76 % y el 81 % de la demanda norteamericana en 2025 y que experimentará un crecimiento anual compuesto del 5,2 % al 6,2 % entre 2026 y 2034 a medida que aumente la capacidad de las fábricas nacionales.
- Europa: Se estima que Europa tendrá una cuota de mercado del 13-17% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,5% entre 2026 y 2034, liderada por Alemania, Francia, Italia y los Países Bajos a través de programas de semiconductores para la industria automotriz e industrial.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 48-54% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,7-6,7% entre 2026 y 2034, liderada por Taiwán, China, Japón, Corea del Sur e India a través de ecosistemas de fabricación concentrados.
- Segmento más importante: Se estima que los equipos de fotolitografía tendrán una cuota de mercado del 38-43% en 2025 y crecerán a una tasa compuesta anual del 5,8-6,8% durante el período 2026-2034, lo que refleja su papel fundamental en la creación de patrones.
- Segmento de alto crecimiento: Se estima que las obleas de más de 200 mm alcanzarán una cuota de mercado del 58-63% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 6,0-7,0% durante el período 2026-2034, gracias a la fabricación con nodos avanzados.
- Empresas clave analizadas en detalle: Applied Materials, Inc.; Electronics Industry Public Company Limited; Hitachi High-Tech Corporation; Lam Research Corporation; Intel Corporation; SCREEN Semiconductor Solutions Co., Ltd.; Nikon Corporation; Soitec; Taiwan Semiconductor Manufacturing Company Limited; Tokyo Electron Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de fabricación de obleas ha evolucionado desde equipos optimizados principalmente para estructuras de transistores planares hacia plataformas de procesamiento altamente integradas que admiten nodos avanzados, integración heterogénea y arquitecturas de obleas cada vez más complejas. Las obleas de mayor tamaño ofrecen un mejor rendimiento, mientras que las ventanas de procesamiento más pequeñas implican exigencias más estrictas en cuanto a precisión de litografía, estabilidad térmica, control de la contaminación y uniformidad del proceso.
Durante el período de pronóstico, las inversiones se extenderán más allá de los centros de producción tradicionales de Asia hacia Estados Unidos, Europa y ciertas instalaciones de producción emergentes. Las políticas de la industria de semiconductores, los objetivos de resiliencia de la cadena de suministro y la creciente demanda de inteligencia artificial, computación de alto rendimiento, electrónica automotriz y aplicaciones de conectividad deberían mantener el despliegue de equipos, al tiempo que fomentan la producción distribuida geográficamente, contribuyendo así a la cuota de mercado general de la fabricación de obleas .
Alcance del informe de mercado sobre la fabricación de obleas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 76.630 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 123.170 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,41% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fabricación de obleas
La demanda está cada vez más condicionada por la complejidad de los semiconductores, más que por el volumen de unidades. Los aceleradores de IA, la memoria de alto ancho de banda, los procesadores avanzados, los chips de conectividad y los semiconductores para automoción requieren un control de procesos más estricto y una mayor intensidad de equipos. SEMI proyectó unas ventas mundiales de equipos para la fabricación de obleas de 115.700 millones de dólares en 2025, con un crecimiento del 11,0 %, mientras que la demanda de equipos de fundición y lógica se mantuvo especialmente sólida.
El crecimiento del mercado de fabricación de obleas se sustenta en un ecosistema interconectado que incluye fabricantes de equipos, proveedores de obleas, fundiciones, fabricantes de dispositivos integrados, proveedores de productos químicos, proveedores de máscaras y especialistas en control de procesos. La dinámica de la oferta sigue girando en torno a categorías de equipos tecnológicamente avanzados, lo que se traduce en largos procesos de cualificación y elevados costes de cambio para las empresas de semiconductores que buscan obtener rendimientos fiables.
La rivalidad entre los proveedores de equipos para semiconductores es alta entre aquellos que cuentan con tecnologías de proceso diferenciadas, amplias bases instaladas y capacidades de codesarrollo. Entre estos actores se encuentran Applied Materials, Inc., Lam Research Corporation y Tokyo Electron Limited, mientras que Nikon Corporation y SCREEN Semiconductor Solutions Co., Ltd. ofrecen servicios especializados de litografía y limpieza. Hitachi High-Tech Corporation añade capacidades de control de procesos e inspección, según el informe del mercado de fabricación de obleas .
Han surgido planes de inversión que incluyen la expansión de la capacidad productiva, la localización de la producción y las alianzas tecnológicas. Esto se observa en los planes de Taiwan Semiconductor Manufacturing Company Limited para expandirse mediante el desarrollo de capacidades en Taiwán, Estados Unidos, Japón y Europa. Asimismo, Intel Corporation continúa impulsando la fabricación local. Además, Soitec proporciona materiales para obleas y Electronics Industry Public Company Limited mantiene una alianza tecnológica en la región.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fabricación de obleas: Perspectivas estratégicas
Perspectivas regionales
Mercado de fabricación de obleas en Norteamérica
Se estima que Norteamérica representará entre el 22 % y el 26 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5 % al 6 % entre 2026 y 2034. Estados Unidos es la principal fuente de demanda regional de semiconductores, gracias a la expansión de la capacidad de producción en el país para chips de lógica avanzada, memoria y chips especializados. El gobierno está implementando iniciativas para reducir la dependencia de la capacidad extranjera en favor de la capacidad local, lo que incrementa la demanda de equipos de procesamiento y fabricación.
La región cuenta con la ventaja de tener actores importantes en cuanto a proveedores de equipos, diseño de semiconductores, organizaciones de investigación y empresas tecnológicas. Arizona y Texas se han consolidado como regiones manufactureras, mientras que California sigue siendo el bastión de la innovación en equipos y la investigación en semiconductores. La computación con IA impulsa la demanda de equipos de alta intensidad gracias a los nodos de vanguardia y la computación de alto rendimiento.
Mercado estadounidense de fabricación de obleas
Se estima que Estados Unidos representará entre el 76 % y el 81 % de la demanda del mercado norteamericano de fabricación de obleas en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 6,2 % durante el período 2026-2034. La necesidad de equipos se ve impulsada, además, por la construcción de nuevas plantas de fabricación, las inversiones en empaquetado avanzado y las iniciativas para crear cadenas de suministro de semiconductores sólidas. Los principales proveedores cuentan con una amplia infraestructura operativa y de servicios para sus fábricas locales.
Las aplicaciones abarcan desde aceleradores de IA hasta procesadores de telecomunicaciones, electrónica médica, semiconductores para automóviles y productos de consumo. Taiwan Semiconductor Manufacturing Company Limited declaró que cuenta con varias fábricas y plantas de empaquetado avanzado dentro de la expansión en Arizona, mientras que Tokyo Electron Limited tiene 19 instalaciones y alrededor de 3400 empleados en Estados Unidos.
Mercado europeo de fabricación de obleas
Se estima que Europa tendrá una cuota de mercado del 13-17% en la fabricación de obleas en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,5-5,5% hasta 2034. Alemania es el principal centro de fabricación regional debido a la demanda de semiconductores por parte de la industria automotriz y las nuevas fundiciones. El Reino Unido participa en la investigación y el diseño, mientras que Francia, Italia y España contribuyen a los mercados de semiconductores especializados y para el sector automotriz, además de los semiconductores de potencia e industriales. Alemania seguirá siendo el país líder gracias a su sólida capacidad de fabricación y su enfoque en el sector automotriz.
Alemania está recibiendo inversiones en fabricación avanzada para usos automotrices e industriales, como la nueva planta de Taiwan Semiconductor Manufacturing Company Limited en Dresde. El Reino Unido se centra en la investigación de semiconductores, materiales compuestos y tecnología. Francia mantiene una posición destacada en electrónica automotriz e industrial, mientras que Italia ofrece apoyo para semiconductores de potencia y producción automotriz. España está desarrollando sus propias capacidades de fabricación de semiconductores mediante inversión y desarrollo tecnológico.
Mercado de fabricación de obleas en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) controlará entre el 48 % y el 54 % del mercado de fabricación de obleas en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,7 % hasta 2034. Taiwán sigue siendo el principal país productor, seguido de China, Japón, Corea del Sur, India y Australia. APAC cuenta con un sólido ecosistema de semiconductores, proveedores consolidados, fundiciones a gran escala y una importante industria de fabricación de productos electrónicos.
Taiwán y Corea del Sur siguen siendo actores clave en la fabricación de lógica y memoria avanzadas, y Japón destaca por su excelencia en equipos, materiales y fabricación especializada. China continúa desarrollando su capacidad de producción nacional de semiconductores, India está expandiendo su infraestructura de fabricación y promoviendo la localización de la electrónica, y Australia, aunque pequeña, aporta investigación y producción especializada de semiconductores. Las políticas regionales de la región Asia-Pacífico y la demanda de capacidades de IA preservarán su liderazgo.
Mercado de fabricación de obleas en Oriente Medio y África
Se prevé que el mercado de fabricación de obleas en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,8 % hasta 2034, impulsado por la localización tecnológica, la demanda de productos electrónicos y la modernización de la infraestructura. Arabia Saudita y los Emiratos Árabes Unidos se están consolidando como centros de inversión y desarrollo tecnológico, mientras que Sudáfrica continúa aportando con su sólida base industrial y de investigación. Se proyecta que los Emiratos Árabes Unidos lideren las iniciativas de inversión en la región relacionadas con los semiconductores.
Arabia Saudita está trabajando en sus tecnologías avanzadas y en sus esfuerzos de diversificación industrial, mientras que los Emiratos Árabes Unidos están desarrollando su ecosistema de inversión en tecnología digital. Sudáfrica sigue siendo importante por sus aplicaciones en electrónica, investigación e industria. La demanda en el resto de Oriente Medio y África está relativamente fragmentada; sin embargo, podrían surgir nuevas oportunidades relacionadas con la energía, la infraestructura de telecomunicaciones y el desarrollo de ciudades inteligentes que requieran semiconductores.
Análisis de segmentación
Tipo
El mercado se segmenta en sistemas de oxidación, sistemas de difusión y equipos de fotolitografía. Se estima que los equipos de fotolitografía crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,8 % durante el período 2026-2034, lo que representa la categoría más grande, ya que la definición de patrones sigue siendo fundamental para la miniaturización de semiconductores. Los sistemas de oxidación y difusión siguen siendo esenciales para el procesamiento térmico controlado y los pasos de fabricación relacionados con dopantes, como se destaca en el pronóstico del mercado de fabricación de obleas .
- Sistemas de oxidación: Estos sistemas permiten la formación controlada de óxidos y siguen siendo de importancia estratégica para el aislamiento de dispositivos, las estructuras dieléctricas y la fabricación de semiconductores especializados. La demanda depende de la arquitectura del proceso, la uniformidad térmica y los requisitos de producción a gran volumen.
- Sistemas de difusión: Los sistemas de difusión siguen siendo relevantes para la introducción de dopantes y el tratamiento térmico en nodos maduros y especializados. Su valor se ve reforzado por un procesamiento por lotes fiable, repetibilidad y compatibilidad con los flujos de trabajo de fabricación establecidos.
- Equipos de fotolitografía: Los equipos de fotolitografía ocupan la posición estratégica más importante, ya que la transferencia de patrones de circuitos determina la resolución de las características, la precisión de la superposición y la escalabilidad del proceso en generaciones de semiconductores cada vez más sofisticadas.
Tamaño
El tamaño comprende de 50 mm a 100 mm, de 101 mm a 200 mm y superior a 200 mm. Se estima que las obleas de más de 200 mm crecerán a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 7,0 % durante el período 2026-2034 y seguirán siendo la categoría más grande, ya que la producción de 300 mm proporciona ventajas sustanciales en cuanto a rendimiento y productividad para la fabricación de semiconductores de alto volumen, lo que refleja las principales tendencias del mercado de fabricación de obleas .
- 50 mm-100 mm: Las obleas más pequeñas siguen siendo relevantes para la investigación, los dispositivos especializados, los sensores y ciertas aplicaciones de semiconductores compuestos. Su papel estratégico está vinculado a la producción en bajo volumen y a procesos que no justifican el uso de plataformas de obleas de mayor tamaño.
- De 101 mm a 200 mm: Las obleas de tamaño medio siguen siendo esenciales para la fabricación de semiconductores de nodo maduro, analógicos, de potencia y especializados. La demanda se mantiene gracias a las fábricas ya establecidas, donde la durabilidad de los equipos y la estabilidad del proceso son más importantes que el rendimiento máximo de obleas.
- Más de 200 mm: Las obleas de gran tamaño predominan en la producción avanzada y de alto volumen, ya que mejoran la producción de chips por ciclo de proceso. Su adopción aumenta los requisitos de utilización de los equipos y refuerza la inversión en plataformas de fabricación de alto rendimiento.
Solicitud
Las aplicaciones abarcan las telecomunicaciones, los dispositivos médicos y la electrónica de consumo . La demanda se ve impulsada por el creciente contenido de semiconductores, los requisitos de conectividad, la miniaturización de los dispositivos y las expectativas de fiabilidad. Las telecomunicaciones generan una demanda recurrente de infraestructura de red, los dispositivos médicos requieren un rendimiento de semiconductores altamente controlado y la electrónica de consumo contribuye con un volumen significativo en procesadores, sensores, pantallas y componentes de conectividad.
- Telecomunicaciones: La demanda de semiconductores está vinculada a la infraestructura de red, la conectividad inalámbrica, las comunicaciones ópticas y la expansión de los centros de datos. El aumento de los requisitos de ancho de banda impulsa la inversión en componentes de mayor rendimiento y procesos de fabricación avanzados.
- Dispositivos médicos: Las aplicaciones médicas priorizan la fiabilidad, el bajo consumo de energía, la precisión de detección y los ciclos de vida prolongados. Los requisitos de los semiconductores abarcan la obtención de imágenes, la monitorización, el diagnóstico, los dispositivos portátiles y los equipos implantables o portátiles.
- Electrónica de consumo: La electrónica de consumo sigue siendo un sector de gran volumen, respaldado por teléfonos inteligentes, ordenadores personales, dispositivos portátiles, electrodomésticos conectados y dispositivos de entretenimiento. Los ciclos de renovación de productos generan una demanda recurrente de componentes semiconductores cada vez más avanzados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Telecomunicaciones |
Alto |
Actualizaciones de red |
Maduro |
|
Dispositivos médicos |
Medio |
Diagnóstico digital |
Escalada |
|
Electrónica de consumo |
Alto |
Dispositivos de IA |
Maduro |
Factores de crecimiento y análisis de impacto del mercado de fabricación de obleas
La computación basada en IA está aumentando la intensidad de los procesos de fabricación de semiconductores.
Las necesidades de equipos avanzados para aceleradores de IA y supercomputadoras incluyen chips de procesamiento avanzados, memoria, redes y arquitecturas de empaquetado más sofisticadas. La intensidad de los equipos se ve afectada, ya que una geometría más compleja requiere más pasos, como deposición, grabado, limpieza, litografía y control de procesos. Según las previsiones de SEMI para 2025, las ventas de equipos para la fabricación de obleas alcanzarían los 115.700 millones de dólares, siendo el gasto en lógica de vanguardia y memoria de alto ancho de banda asociada a la IA un factor clave. Los efectos no se limitan a las fábricas de vanguardia, dado que las necesidades de los servidores de IA incluyen gestión de energía, conectividad, almacenamiento y otros componentes semiconductores. Los proveedores de equipos que ofrecen una amplia gama de procesos pueden aprovechar esta demanda en diversos procesos de producción.
Los incentivos gubernamentales están transformando la geografía de la fabricación de semiconductores.
Las políticas estratégicas de la industria de semiconductores impulsan a las empresas manufactureras a diversificar sus operaciones de producción en Norteamérica, Europa y Asia, en lugar de concentrar toda su capacidad en las instalaciones existentes. Estas políticas reducirán los costos y los requisitos de capital para la construcción de nuevas fábricas, a la vez que aportarán flexibilidad estratégica al país y a los fabricantes. La empresa taiwanesa Taiwan Semiconductor Manufacturing Company Limited ejemplifica esta tendencia en la industria de semiconductores con su plan para construir nuevas fábricas e instalaciones de empaquetado, además de establecer un centro de investigación en Estados Unidos. La diversificación de las operaciones por parte de los proveedores les brinda mayor flexibilidad en cuanto a la dependencia de clientes o centros de fabricación específicos.
Los nodos de proceso avanzados están elevando los requisitos para los equipos de precisión.
La reducción del tamaño de las características hace que el sistema sea más susceptible a contaminantes, superposiciones, cambios de temperatura, variaciones de espesor y variaciones de proceso. En un intento por migrar hacia tecnologías lógicas avanzadas, se espera que el equipo tenga mayor precisión sin perder viabilidad comercial. TSMC declaró que el 74 % de sus ingresos por obleas en 2025 para tecnología avanzada, que incluye 7 nm y menores, se generó a partir del 69 % que obtuvo en 2024. Esto exige tecnologías más complejas en modelado, deposición, grabado, limpieza, inspección y metrología. Las empresas de equipos que pueden demostrar la estabilidad de la ventana de proceso y un rápido aprendizaje del rendimiento disfrutan de una ventaja durante la puesta en marcha de las fábricas. Los requisitos conllevan mayores desafíos de calificación, lo que aumenta aún más la ventaja competitiva de las empresas establecidas con una buena base de clientes y equipos.
Tendencias futuras del mercado de fabricación de obleas
La inteligencia de los equipos avanzará hacia la optimización de procesos en bucle cerrado.
Se espera que las instalaciones de fabricación avanzadas incorporen mayor automatización, sensores, análisis predictivo y optimización de procesos mediante software. Además de ofrecer una función de monitorización independiente para los equipos, estas instalaciones conectarán directamente la monitorización de procesos con el sistema de ejecución de fabricación y el sistema de gestión del rendimiento. Esto puede reducir el tiempo de inactividad no planificado, permitir la detección temprana de desviaciones y mejorar la coherencia entre las distintas herramientas de proceso y/o líneas de producción. Se podrían utilizar modelos de gemelos digitales y aprendizaje automático para optimizar las recetas antes de su implementación en el entorno de proceso real. El éxito comercial no depende de la funcionalidad del software, sino de su impacto en el rendimiento de las obleas, el tiempo de actividad de los equipos y el consumo energético. Los proveedores que combinen su experiencia en hardware y análisis de procesos podrían beneficiarse en el mercado de las instalaciones de fabricación avanzadas.
Las redes regionales de fabricación de fábricas estarán más interconectadas.
Parece que la industria de fabricación de semiconductores experimentará una diversificación geográfica junto con una interdependencia tecnológica. Las principales empresas mantendrán su capacidad clave en nodos avanzados en sus centros existentes, al tiempo que establecerán instalaciones regionales para clientes especiales, aplicaciones automotrices, semiconductores de nodos maduros y para fines de redundancia. TSMC opera sus plantas de producción en Taiwán, China, Japón y Estados Unidos, y está trabajando en la construcción de nuevas instalaciones en Alemania. Esta configuración requiere la estandarización de los procesos de fabricación, los servicios de equipos, las piezas de repuesto y el soporte de ingeniería en todos los continentes. Habrá una mayor necesidad de que los fabricantes de equipos cuenten con personal técnico local y una logística resiliente, además del desarrollo de productos sofisticados.
Oportunidades de mercado en la fabricación de obleas
Servicio de equipos y soporte de procesos a nivel local
La creciente presencia de fábricas de semiconductores fuera de los centros tradicionales permite a los proveedores de equipos desarrollar infraestructuras de soporte regional para las nuevas fábricas. La disponibilidad de equipos durante la fase de puesta en marcha es crucial, ya que el tiempo de inactividad puede ocasionar retrasos en el cronograma de cualificación y en la entrega a los clientes. El soporte técnico local, los centros de repuestos, el diagnóstico remoto, la formación y los laboratorios de aplicaciones pueden reducir el tiempo necesario para resolver problemas y crear una sólida relación comercial a largo plazo. Esta situación parece ser especialmente relevante en EE. UU. y Europa, donde se están desarrollando nuevas fábricas junto con la base de fabricación de semiconductores asiática ya existente. Otra posibilidad es utilizar centros tecnológicos regionales para adaptar los equipos a los procesos locales. Las mayores oportunidades para los proveedores de equipos parecen encontrarse donde tanto el servicio técnico como la ingeniería de aplicaciones son proporcionados por los propios fabricantes.
Plataformas avanzadas de obleas para aplicaciones especializadas de semiconductores
La fabricación de semiconductores especializados ofrece una vía adicional más allá de los nodos lógicos más avanzados. Existen dispositivos de potencia, sensores, dispositivos médicos, circuitos integrados de telecomunicaciones, electrónica automotriz y semiconductores compuestos que requieren equipos diseñados específicamente para diferentes materiales, obleas y procesos. Los proveedores de equipos pueden atender a estos sectores mediante sistemas modulares con capacidad para diversas recetas de proceso y diseños de cámara, así como para una fabricación económica en diferentes volúmenes. La diversificación de la demanda ayudará a reducir la dependencia de los patrones de gasto cíclicos de unas pocas fundiciones avanzadas. Los nuevos sistemas de materiales también brindarán oportunidades para equipos que puedan manejar nuevos sistemas de materiales y condiciones térmicas. Los proveedores que establezcan alianzas tempranas con fabricantes de dispositivos especializados tendrán la oportunidad de participar en los procesos de calificación incluso antes de que comience la producción a gran escala.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -