
Mercato della produzione di wafer: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della fabbricazione di wafer (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (sistemi di ossidazione, sistemi di diffusione, apparecchiature di fotolitografia, altri); dimensioni (50 mm-100 mm, 101 mm-200 mm, oltre 200 mm); applicazione (telecomunicazioni, dispositivi medici, elettronica di consumo, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014716
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 23, 2026


Dimensioni del mercato nel 2025
76,63 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
123,17 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,41 %
Tasso di crescita
Mercato di riferimento
905,86 miliardi di dollari USA
(2026-2034)
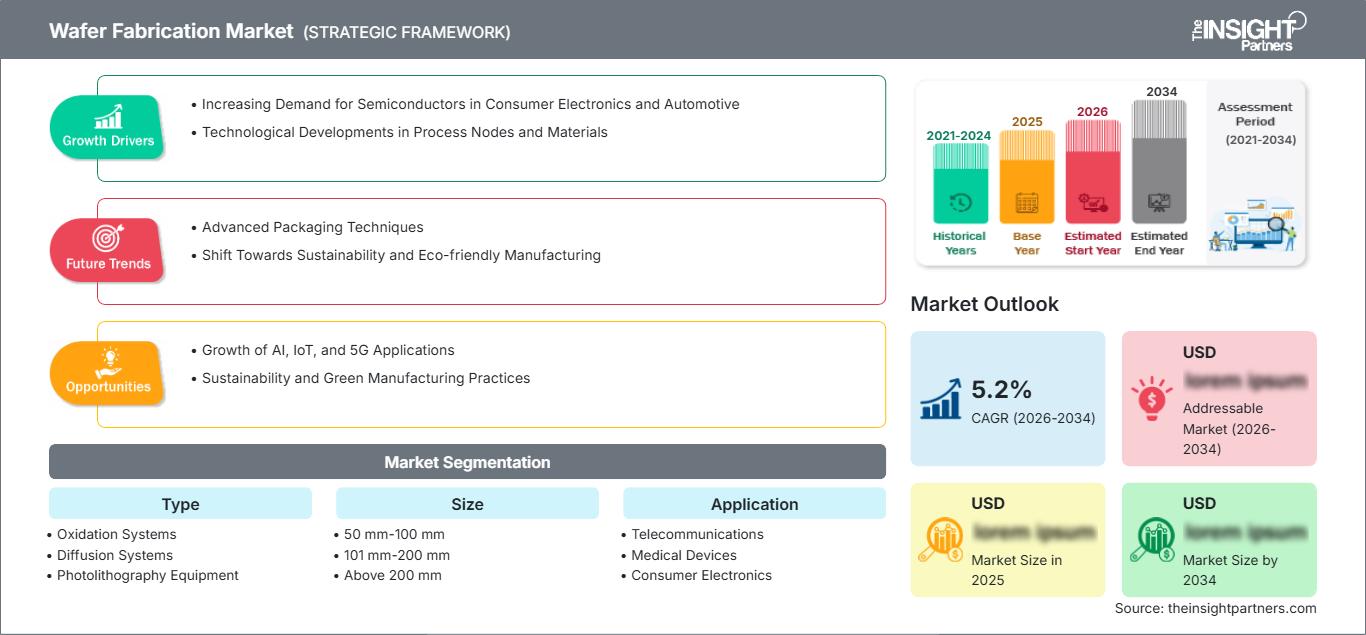
Il mercato della fabbricazione di wafer ha un valore di 76,63 miliardi di dollari nel 2025 e si prevede che raggiungerà i 123,17 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,41% nel periodo 2026-2034. Il mercato comprende apparecchiature e sistemi utilizzati nelle fasi critiche di lavorazione dei wafer, tra cui ossidazione, diffusione e fotolitografia, a supporto della produzione di semiconduttori per telecomunicazioni, dispositivi medici ed elettronica di consumo.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 5,0% e il 6,0% nel periodo 2026-2034, grazie all'espansione della capacità produttiva nazionale di semiconduttori, agli incentivi governativi e alla domanda di dispositivi logici e di memoria avanzati. Anche i crescenti investimenti in infrastrutture di produzione, catene di approvvigionamento localizzate e ricerca sui semiconduttori stanno rafforzando le dimensioni del mercato della fabbricazione di wafer in tutta la regione.
Analisi e approfondimenti sul mercato della fabbricazione di wafer
- Nord America: si stima che la regione rappresenterà una quota del 22-26% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 5,0-6,0% tra il 2026 e il 2034, grazie alla localizzazione della produzione, alle infrastrutture per l'intelligenza artificiale e agli investimenti in nodi tecnologici avanzati.
- USA: Si stima che gli Stati Uniti rappresenteranno il 76-81% della domanda nordamericana nel 2025 e che cresceranno a un tasso di crescita annuo composto (CAGR) del 5,2-6,2% tra il 2026 e il 2034, grazie all'espansione degli impianti di produzione nazionali.
- Europa: si stima che l'Europa deterrà una quota di mercato del 13-17% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,5-5,5% tra il 2026 e il 2034, trainata da Germania, Francia, Italia e Paesi Bassi grazie ai programmi per i semiconduttori automobilistici e industriali.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 48-54% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,7-6,7% tra il 2026 e il 2034, trainata da Taiwan, Cina, Giappone, Corea del Sud e India grazie alla concentrazione dei loro ecosistemi di produzione.
- Segmento più ampio: si stima che le apparecchiature per fotolitografia deterranno una quota di mercato del 38-43% nel 2025 e cresceranno a un CAGR del 5,8-6,8% nel periodo 2026-2034, a testimonianza del loro ruolo cruciale nella modellazione.
- Segmento ad alta crescita: si stima che i wafer di dimensioni superiori a 200 mm raggiungeranno una quota di mercato del 58-63% nel 2025 e un CAGR del 6,0-7,0% nel periodo 2026-2034, grazie alla produzione con nodi tecnologici avanzati.
- Aziende chiave analizzate nel dettaglio: Applied Materials, Inc.; Electronics Industry Public Company Limited; Hitachi High-Tech Corporation; Lam Research Corporation; Intel Corporation; SCREEN Semiconductor Solutions Co., Ltd.; Nikon Corporation; Soitec; Taiwan Semiconductor Manufacturing Company Limited; Tokyo Electron Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato della fabbricazione di wafer si è evoluto da apparecchiature ottimizzate principalmente per strutture di transistor planari a piattaforme di processo altamente integrate che supportano nodi avanzati, integrazione eterogenea e architetture di wafer sempre più complesse. Wafer più grandi offrono una maggiore produttività, mentre finestre di processo più piccole comportano requisiti più stringenti in termini di accuratezza litografica, stabilità termica, controllo della contaminazione e uniformità del processo.
Nel corso del periodo di previsione, gli investimenti si estenderanno dai tradizionali centri di produzione asiatici agli Stati Uniti, all'Europa e ad alcuni impianti di produzione emergenti. Le politiche industriali nel settore dei semiconduttori, gli obiettivi di resilienza della catena di approvvigionamento e la crescente domanda proveniente da applicazioni di intelligenza artificiale, calcolo ad alte prestazioni, elettronica automobilistica e connettività dovrebbero sostenere l'installazione di apparecchiature, incoraggiando al contempo una produzione geograficamente distribuita e contribuendo alla quota di mercato complessiva della fabbricazione di wafer .
Ambito del rapporto sul mercato della fabbricazione di wafer
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 76,63 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 123,17 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della fabbricazione di wafer
La domanda è sempre più influenzata dalla complessità dei semiconduttori piuttosto che dai soli volumi di produzione. Acceleratori di intelligenza artificiale, memorie ad alta larghezza di banda, processori avanzati, chip di connettività e semiconduttori per il settore automobilistico richiedono un controllo di processo più rigoroso e una maggiore intensità di utilizzo delle apparecchiature. SEMI ha previsto un fatturato globale di 115,7 miliardi di dollari per le apparecchiature di fabbricazione di wafer nel 2025, con una crescita dell'11,0%, mentre la domanda di apparecchiature per fonderie e circuiti logici è rimasta particolarmente elevata.
La crescita del mercato della fabbricazione di wafer è supportata da un ecosistema interconnesso che coinvolge produttori di apparecchiature, fornitori di wafer, fonderie, produttori di dispositivi integrati, fornitori di prodotti chimici, fornitori di maschere e specialisti del controllo di processo. Le dinamiche dell'offerta continuano a ruotare attorno a categorie di apparecchiature tecnologicamente avanzate, con conseguenti lunghi processi di qualificazione ed elevati costi di transizione per le aziende di semiconduttori che cercano di ottenere rese affidabili.
Il livello di rivalità tra i fornitori di apparecchiature per semiconduttori è elevato tra coloro che vantano tecnologie di processo differenziate, ampie basi installate e capacità di sviluppo congiunto. Tra questi figurano Applied Materials, Inc., Lam Research Corporation e Tokyo Electron Limited, mentre Nikon Corporation e SCREEN Semiconductor Solutions Co., Ltd. offrono servizi specializzati di litografia e pulizia. Hitachi High-Tech Corporation aggiunge capacità di controllo di processo e ispezione, secondo il rapporto sul mercato della fabbricazione di wafer .
Sono emersi piani di investimento che prevedono l'espansione della capacità produttiva, la localizzazione e partnership tecnologiche. Ne sono un esempio i piani di Taiwan Semiconductor Manufacturing Company Limited di espandersi attraverso lo sviluppo della capacità produttiva a Taiwan, negli Stati Uniti, in Giappone e in Europa. Anche Intel Corporation continua a sviluppare la produzione locale. Inoltre, Soitec fornisce materiali per wafer e Electronics Industry Public Company Limited ha stretto una partnership tecnologica nella regione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della fabbricazione di wafer: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della fabbricazione di wafer
Si stima che il Nord America rappresenterà una quota del 22-26% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,0-6,0% nel periodo 2026-2034. Gli Stati Uniti sono la principale fonte di domanda regionale di semiconduttori, grazie all'espansione della capacità produttiva nazionale per chip logici avanzati, memorie e chip speciali. Il governo sta intraprendendo iniziative per ridurre la dipendenza dalla capacità produttiva estera a favore di quella locale, il che aumenta la domanda di apparecchiature e processi di fabbricazione front-end.
La regione ha il vantaggio di poter contare su attori di spicco in termini di fornitori di apparecchiature, progettazione di semiconduttori, organizzazioni di ricerca e aziende tecnologiche. Arizona e Texas si sono affermati come regioni manifatturiere, mentre la California rimane la roccaforte dell'innovazione nel settore delle apparecchiature e della ricerca sui semiconduttori. Il calcolo basato sull'intelligenza artificiale sta guidando la domanda di apparecchiature ad alta intensità grazie a nodi tecnologici all'avanguardia e al calcolo ad alte prestazioni.
Mercato statunitense della fabbricazione di wafer
Si stima che gli Stati Uniti rappresenteranno il 76-81% della domanda del mercato nordamericano per la fabbricazione di wafer nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,2-6,2% nel periodo 2026-2034. La necessità di apparecchiature è ulteriormente alimentata dalla costruzione di nuovi impianti di fabbricazione, dagli investimenti in packaging avanzato e dalle iniziative volte a creare solide catene di fornitura di semiconduttori. I principali fornitori vantano una presenza operativa e di assistenza capillare presso i loro stabilimenti di produzione locali.
Le applicazioni spaziano dagli acceleratori di intelligenza artificiale ai processori per le telecomunicazioni, all'elettronica medicale, ai semiconduttori per il settore automobilistico e ai prodotti di consumo. La Taiwan Semiconductor Manufacturing Company Limited ha dichiarato di possedere diversi stabilimenti di produzione e impianti di packaging avanzato nell'ambito dell'espansione in Arizona, mentre Tokyo Electron Limited ha 19 siti e circa 3.400 dipendenti negli Stati Uniti.
Mercato europeo della fabbricazione di wafer
Si stima che l'Europa deterrà una quota di mercato del 13-17% nel settore della fabbricazione di wafer nel 2025, con una crescita annua composta (CAGR) del 4,5-5,5% fino al 2034. La Germania è il principale polo produttivo regionale grazie alla domanda di semiconduttori da parte dell'industria automobilistica e alla presenza di nuove fonderie. Il Regno Unito partecipa alla ricerca e allo sviluppo, mentre Francia, Italia e Spagna contribuiscono ai mercati dei semiconduttori specializzati e per il settore automobilistico, nonché a quelli per l'energia e l'industria. La Germania continuerà a essere il paese leader grazie alla sua solida capacità produttiva e alla sua specializzazione nel settore automobilistico.
La Germania sta investendo nella fabbricazione avanzata di semiconduttori per applicazioni automobilistiche e industriali, come ad esempio nel nuovo stabilimento di Dresda della Taiwan Semiconductor Manufacturing Company Limited. Il Regno Unito si concentra sulla ricerca sui semiconduttori, sui materiali compositi e sulla tecnologia. La Francia rimane forte nel settore dell'elettronica automobilistica e industriale, mentre l'Italia offre supporto per i semiconduttori di potenza e la produzione automobilistica. La Spagna sta sviluppando le proprie capacità di produzione di semiconduttori attraverso investimenti e sviluppo tecnologico.
Mercato della fabbricazione di wafer nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 48-54% nel settore della fabbricazione di wafer entro il 2025, con una crescita annua composta (CAGR) del 5,7-6,7% fino al 2034. Taiwan rimane il principale paese produttore, seguito da Cina, Giappone, Corea del Sud, India e Australia. L'APAC vanta un ricco ecosistema di semiconduttori, fornitori affidabili, fonderie su larga scala e un'intensa attività di produzione elettronica.
Taiwan e Corea del Sud rimangono attori chiave nella produzione di logica e memorie avanzate, mentre il Giappone si distingue per l'eccellenza in apparecchiature, materiali e produzione specializzata. La Cina continua a sviluppare le proprie capacità interne di produzione di semiconduttori, l'India sta ampliando le proprie infrastrutture di produzione e promuovendo la localizzazione dell'elettronica, e l'Australia, pur rimanendo un mercato di dimensioni ridotte, offre ricerca e produzione specializzata di semiconduttori. Le politiche regionali e la domanda di capacità nel campo dell'intelligenza artificiale nella regione Asia-Pacifico ne preserveranno la leadership.
Mercato della fabbricazione di wafer in Medio Oriente e Africa
Si prevede che il mercato della fabbricazione di wafer in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 3,8-4,8% fino al 2034, grazie alla localizzazione tecnologica, alla domanda di elettronica e alla modernizzazione delle infrastrutture. L'Arabia Saudita e gli Emirati Arabi Uniti stanno diventando centri di investimenti e sviluppo tecnologico, mentre il Sudafrica continua a contribuire con la sua consolidata base industriale e di ricerca. Si prevede che gli Emirati Arabi Uniti saranno all'avanguardia nelle iniziative di investimento nella regione relative ai semiconduttori.
L'Arabia Saudita sta lavorando sulle tecnologie avanzate e sulla diversificazione industriale, mentre gli Emirati Arabi Uniti stanno costruendo il proprio ecosistema di investimenti nel settore digitale e dell'alta tecnologia. Il Sudafrica continua a rivestire un ruolo importante grazie all'elettronica, alla ricerca e alle applicazioni industriali. La domanda nella regione ReMEA è relativamente frammentata; tuttavia, potrebbero emergere nuove opportunità legate all'energia, alle infrastrutture di telecomunicazione e allo sviluppo delle smart city, che richiederebbero semiconduttori.
Analisi di segmentazione
Tipo
Il segmento di mercato è suddiviso in sistemi di ossidazione, sistemi di diffusione e apparecchiature per fotolitografia. Si stima che le apparecchiature per fotolitografia cresceranno a un tasso annuo composto (CAGR) del 5,8-6,8% nel periodo 2026-2034 e rappresentano la categoria più ampia, poiché la definizione dei pattern rimane fondamentale per la miniaturizzazione dei semiconduttori. I sistemi di ossidazione e diffusione restano essenziali per i processi termici controllati e le fasi di produzione relative ai droganti, come evidenziato nelle previsioni di mercato sulla fabbricazione di wafer .
- Sistemi di ossidazione: questi sistemi supportano la formazione controllata di ossidi e rimangono strategicamente importanti per l'isolamento dei dispositivi, le strutture dielettriche e la produzione di semiconduttori speciali. La domanda dipende dall'architettura del processo, dall'uniformità termica e dai requisiti di produzione ad alto volume.
- Sistemi di diffusione: I sistemi di diffusione rimangono rilevanti per l'introduzione di droganti e il trattamento termico su nodi tecnologici maturi e specializzati. Il loro valore è rafforzato dall'affidabilità dell'elaborazione in batch, dalla ripetibilità e dalla compatibilità con i flussi di lavoro di fabbricazione consolidati.
- Apparecchiature per fotolitografia: Le apparecchiature per fotolitografia occupano una posizione strategicamente fondamentale, poiché il trasferimento dei pattern dei circuiti determina la risoluzione delle caratteristiche, la precisione dell'allineamento e la scalabilità del processo attraverso generazioni di semiconduttori sempre più sofisticate.
Misurare
Le dimensioni comprendono le categorie da 50 mm a 100 mm, da 101 mm a 200 mm e superiori a 200 mm. Si stima che i wafer di dimensioni superiori a 200 mm cresceranno a un CAGR del 6,0-7,0% nel periodo 2026-2034 e rimarranno la categoria più ampia, poiché la produzione di wafer da 300 mm offre notevoli vantaggi in termini di throughput e produttività per la produzione di semiconduttori ad alto volume, rispecchiando le principali tendenze del mercato della fabbricazione di wafer .
- 50 mm-100 mm: i wafer di dimensioni ridotte rimangono rilevanti per la ricerca, i dispositivi speciali, i sensori e alcune applicazioni di semiconduttori composti. Il loro ruolo strategico è legato alla produzione di piccoli volumi e ai processi che non giustificano piattaforme di wafer di dimensioni maggiori.
- 101 mm-200 mm: i wafer di medie dimensioni continuano a essere utilizzati nella produzione di semiconduttori analogici, di potenza e speciali a nodo tecnologico maturo. La domanda rimane sostenuta dagli stabilimenti di produzione consolidati, dove la longevità delle apparecchiature e la stabilità del processo sono più importanti della massima produttività dei wafer.
- Oltre i 200 mm: i wafer di grandi dimensioni dominano la produzione avanzata e ad alto volume perché migliorano la resa dei chip per ciclo di processo. La loro adozione aumenta i requisiti di utilizzo delle apparecchiature e rafforza gli investimenti in piattaforme di fabbricazione ad alta produttività.
Applicazione
Le applicazioni includono telecomunicazioni, dispositivi medici ed elettronica di consumo . La domanda è supportata dal crescente contenuto di semiconduttori, dai requisiti di connettività, dalla miniaturizzazione dei dispositivi e dalle aspettative di affidabilità. Le telecomunicazioni generano una domanda ricorrente di infrastrutture di rete, i dispositivi medici richiedono prestazioni dei semiconduttori altamente controllate e l'elettronica di consumo contribuisce in modo significativo al volume di processori, sensori, display e componenti di connettività.
- Telecomunicazioni: la domanda di semiconduttori è legata alle infrastrutture di rete, alla connettività wireless, alle comunicazioni ottiche e all'espansione dei data center. Le crescenti esigenze di larghezza di banda incentivano gli investimenti in componenti ad alte prestazioni e processi di fabbricazione avanzati.
- Dispositivi medici: le applicazioni mediche privilegiano l'affidabilità, il basso consumo energetico, la precisione dei sensori e la lunga durata del prodotto. I requisiti dei semiconduttori spaziano dall'imaging al monitoraggio, dalla diagnostica ai dispositivi indossabili e alle apparecchiature impiantabili o portatili.
- Elettronica di consumo: l'elettronica di consumo rimane un settore ad alto volume di produzione, supportato da smartphone, personal computer, dispositivi indossabili, elettrodomestici connessi e dispositivi di intrattenimento. I cicli di aggiornamento dei prodotti creano una domanda ricorrente di componenti a semiconduttore sempre più performanti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Telecomunicazioni |
Alto |
Aggiornamenti di rete |
Maturo |
|
Dispositivi medici |
Mezzo |
Diagnostica digitale |
Scalatura |
|
Elettronica di consumo |
Alto |
Dispositivi di intelligenza artificiale |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato della fabbricazione di wafer
Il calcolo basato sull'intelligenza artificiale sta aumentando l'intensità dei processi di produzione dei semiconduttori.
Le esigenze di apparecchiature avanzate per acceleratori e supercomputer per l'IA includono chip di elaborazione avanzati, memoria, reti e architetture di packaging più sofisticate. L'intensità delle apparecchiature è influenzata dal fatto che una geometria più complessa richiederà un maggior numero di fasi, come deposizione, incisione, pulizia, litografia e controllo di processo. Secondo le previsioni di SEMI per il 2025, le vendite di apparecchiature per la fabbricazione di wafer ammonterebbero a 115,7 miliardi di dollari, con la spesa per la logica all'avanguardia e la memoria ad alta larghezza di banda associata all'IA come fattore chiave. Gli effetti non si limitano alle fabbriche di wafer all'avanguardia, dato che le esigenze dei server per l'IA includono gestione dell'alimentazione, connettività, archiviazione e altri componenti a semiconduttore. I fornitori di apparecchiature che offrono un'ampia gamma di processi possono sfruttare questa domanda in diversi processi produttivi.
Gli incentivi governativi stanno rimodellando la geografia della produzione di semiconduttori
Le politiche strategiche dell'industria dei semiconduttori stanno spingendo le aziende produttrici a diversificare le proprie attività produttive in Nord America, Europa e Asia, anziché concentrare tutte le capacità nei siti esistenti. Tali politiche ridurranno i costi e i requisiti di capitale per la costruzione di nuovi stabilimenti, offrendo al contempo maggiore flessibilità strategica sia al Paese che ai produttori. L'azienda taiwanese Taiwan Semiconductor Manufacturing Company Limited esemplifica la portata di questa tendenza nel settore dei semiconduttori con il suo piano di realizzare nuovi stabilimenti di produzione e di confezionamento, insieme alla creazione di un centro di ricerca negli Stati Uniti. La diversificazione delle attività da parte dei fornitori offre loro maggiore flessibilità in termini di dipendenza da singoli clienti o centri di produzione.
I nodi di processo avanzati stanno innalzando i requisiti per le apparecchiature di precisione
La riduzione delle dimensioni delle caratteristiche rende il sistema più suscettibile a contaminanti, sovrapposizioni, variazioni di temperatura, variazioni di spessore e variazioni di processo. Nel tentativo di migrare verso tecnologie logiche avanzate, ci si aspetta che le apparecchiature abbiano una maggiore precisione pur mantenendo la redditività commerciale. TSMC ha dichiarato che il 74% del suo fatturato derivante dai wafer nel 2025 per le tecnologie avanzate, che includono 7 nm e inferiori, è stato generato dal 69% registrato nel 2024. Ciò richiede tecnologie più complesse in termini di patterning, deposizione, incisione, pulizia, ispezione e metrologia. Le aziende produttrici di apparecchiature in grado di dimostrare la stabilità della finestra di processo e un rapido apprendimento della resa godono di un vantaggio durante l'avvio degli impianti. I requisiti comportano maggiori sfide di qualificazione, che a loro volta aumentano la forza competitiva delle aziende consolidate con una solida base di clienti e apparecchiature.
Tendenze future del mercato della fabbricazione di wafer
L'intelligenza delle apparecchiature si evolverà verso l'ottimizzazione dei processi a ciclo chiuso.
Si prevede che gli impianti di produzione di semiconduttori avanzati saranno caratterizzati da maggiore automazione, sensori, analisi predittiva e ottimizzazione dei processi controllata da software. Oltre a fungere da funzione di monitoraggio autonoma per le apparecchiature, gli impianti avanzati collegheranno il monitoraggio dei processi direttamente al sistema di gestione della produzione (MES) e al sistema di gestione della resa. Ciò può portare a una riduzione dei tempi di inattività non programmati, all'individuazione precoce delle anomalie e a una maggiore uniformità tra i diversi strumenti di processo e/o linee di produzione. I gemelli digitali e i modelli di apprendimento automatico potrebbero essere utilizzati per ottimizzare le ricette prima dell'implementazione nell'ambiente di processo reale. La validità del business case non dipende dalla funzionalità del software, ma dal suo impatto sulla resa dei wafer, sui tempi di attività delle apparecchiature e sul consumo energetico. I fornitori che combinano la loro esperienza hardware con l'analisi dei processi potrebbero trarre vantaggio dal mercato degli impianti di produzione di semiconduttori avanzati.
Le reti regionali di produzione diventeranno più interconnesse
Sembra che l'industria manifatturiera dei semiconduttori sia destinata a una diversificazione geografica accompagnata da un'interdipendenza tecnologica. Le principali aziende manterranno la loro capacità produttiva chiave nei nodi tecnologici più avanzati, all'interno dei centri esistenti, creando al contempo stabilimenti regionali per clienti speciali, applicazioni automotive, semiconduttori a nodi maturi e per esigenze di ridondanza. TSMC gestisce impianti di produzione a Taiwan, in Cina, in Giappone e negli Stati Uniti, e sta lavorando alla costruzione di nuovi stabilimenti in Germania. Una simile configurazione richiede la standardizzazione dei processi produttivi, dei servizi di assistenza, dei pezzi di ricambio e del supporto ingegneristico a livello intercontinentale. Per i produttori di apparecchiature, aumenterà la necessità di disporre di personale tecnico locale e di una logistica resiliente, oltre allo sviluppo di prodotti sempre più sofisticati.
Opportunità di mercato nella fabbricazione di wafer
Assistenza localizzata per le apparecchiature e supporto ai processi
La crescente presenza di stabilimenti di produzione al di fuori dei tradizionali centri di semiconduttori consente ai fornitori di apparecchiature di sviluppare infrastrutture di supporto regionali per i nuovi impianti. La disponibilità delle apparecchiature durante la fase di avvio della produzione è fondamentale, poiché i tempi di inattività possono comportare ritardi nella fase di qualificazione e nelle consegne ai clienti. Il supporto tecnico locale, i centri ricambi, la diagnostica remota, la formazione e i laboratori applicativi possono ridurre i tempi di risoluzione dei problemi e creare una solida relazione commerciale a lungo termine. Tale situazione sembra essere particolarmente rilevante per gli Stati Uniti e l'Europa, dove i nuovi impianti vengono sviluppati in parallelo con la già esistente base produttiva asiatica di semiconduttori. Un'altra possibilità è quella di utilizzare centri tecnologici regionali per adattare le apparecchiature ai processi locali. Le maggiori opportunità per i fornitori di apparecchiature sembrano risiedere laddove sia l'assistenza tecnica che l'ingegneria applicativa sono fornite dagli stessi produttori.
Piattaforme di wafer avanzate per applicazioni specializzate nel settore dei semiconduttori.
La produzione di semiconduttori speciali offre un'ulteriore opportunità, oltre ai nodi logici più all'avanguardia. Dispositivi di potenza, sensori, dispositivi medicali, circuiti integrati per telecomunicazioni, elettronica automobilistica e semiconduttori composti richiedono apparecchiature progettate specificamente per materiali, wafer e processi diversi. I fornitori di apparecchiature possono servire questi settori utilizzando sistemi modulari in grado di gestire diverse ricette di processo e configurazioni di camere, nonché una produzione economicamente vantaggiosa per diversi volumi. La diversificazione della domanda contribuirà a ridurre la dipendenza dai modelli di spesa ciclici di poche fonderie avanzate. I nuovi sistemi di materiali offriranno inoltre opportunità per apparecchiature in grado di gestire nuovi sistemi di materiali e condizioni termiche. I fornitori che instaurano partnership precoci con i produttori di dispositivi speciali avranno la possibilità di essere coinvolti nei processi di qualificazione ancor prima dell'avvio della produzione su vasta scala.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -