
Markt für Wafer Foundry: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wafer-Foundries (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (LiTaO3, Quarz, LiNbO3, Bonded); Endnutzer (Unterhaltungselektronik, Automobilindustrie, Kommunikation, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007135
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
154,92 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
443,68 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,40 %
Wachstumsrate
Adressierbarer Markt
2.616,86 Mrd. US-Dollar
(2026–2034)
Der Markt für Wafer-Foundries wird im Jahr 2025 auf 154,92 Milliarden US-Dollar geschätzt und soll bis 2034 auf 443,68 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,40 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den steigenden Halbleiteranteil, die KI-Infrastruktur, die Automobilelektronik, den Ausbau der Konnektivität und die fortgesetzte Auslagerung der Waferfertigung an spezialisierte Fertigungspartner mit skalierbaren Prozesstechnologien geprägt.
Für Nordamerika wird bis 2034 ein durchschnittliches jährliches Wachstum von ca. 10–13 % erwartet. Unterstützt wird dies durch die Rückverlagerung der Halbleiterproduktion, staatliche Förderprogramme, Investitionen in Hochleistungsrechner und den Ausbau der heimischen Fertigungskapazitäten. Die Marktgröße für Wafer-Foundries in der Region wird zudem durch die Lokalisierung der Halbleiterfertigung für die Automobilindustrie, Cloud-Infrastruktur, Elektronik für die Luft- und Raumfahrt sowie die strategische Diversifizierung der Lieferkette durch führende Foundries und integrierte Technologieunternehmen beeinflusst.
Marktanalyse und Einblicke für Wafer-Foundries
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 8–10 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–13 % wachsen wird, unterstützt durch Reshoring-Programme, KI-Infrastruktur, Automobilelektronik und neue inländische Fertigungskapazitäten.
- USA: Die USA repräsentieren etwa 70–78 % der nordamerikanischen Nachfrage im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10–13 % wachsen, angeführt von fortschrittlichem Computing und der Lokalisierung der Lieferkette.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 8–10 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–11 % wachsen. Deutschland, Frankreich, Italien, Spanien und Großbritannien stützen die Nachfrage in den Bereichen Automobil, Industrie, Kommunikation und Leistungshalbleiter.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei etwa 74–78 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 13–16 % wachsen, angeführt von Taiwan, China, Südkorea, Japan und Indien.
- Größtes Segment: Die Unterhaltungselektronik hält im Jahr 2025 einen Marktanteil von ca. 48–54 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12–14 % wachsen, was die hohe Halbleiterintensität in vernetzten Geräten widerspiegelt.
- Wachstumsstarkes Segment: Der Automobilsektor wird im Jahr 2025 auf einen Marktanteil von 14–18 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–18 % wachsen. Treiber dieser Entwicklung sind die Elektrifizierung, Fahrerassistenzsysteme (ADAS) und softwaredefinierte Fahrzeuge.
- Detaillierte Analyse der wichtigsten Unternehmen: DB HiTek Co., Ltd.; GLOBALFOUNDRIES Inc.; Hua Hong Semiconductor Limited; Powerchip Semiconductor Manufacturing Corporation; Samsung Electronics Co., Ltd.; Semiconductor Manufacturing International Corporation; Taiwan Semiconductor Manufacturing Company Limited; Tower Semiconductor Ltd.; United Microelectronics Corporation; Vanguard International Semiconductor Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wafer-Foundries hat sich von einem vorwiegend kostenorientierten Outsourcing hin zu differenzierten Fertigungsökosystemen entwickelt, die Prozessspezialisierung, fortschrittliche Gehäusetechnologien, Kapazitätssicherung und geografische Diversifizierung kombinieren. Foundries gleichen zunehmend die Nutzung etablierter Fertigungstechnologien mit Investitionen in fortschrittliche Technologien aus, während Kunden einen stabilen Zugang zu Waferkapazitäten für KI-Beschleuniger, Fahrzeugsteuerungen, Konnektivitätsgeräte, Sensoren und Energiemanagementkomponenten suchen. Diese Entwicklung stärkt die strategische Rolle spezialisierter Fertigungspartner.
Der Bericht zum Wafer-Foundry-Markt prognostiziert, dass die Branche von Kapazitätserweiterungen außerhalb traditioneller Fertigungszentren profitieren wird, insbesondere in den USA, Europa, Indien, Singapur und anderen asiatischen Standorten. Staatliche Förderprogramme, Maßnahmen zur Stärkung der Lieferketten und die durch KI-Infrastruktur ermöglichte Nachfrageprognose unterstützen langfristige Investitionszusagen. Der regulatorische Fokus auf heimische Halbleiterkapazitäten ermutigt Kunden zudem, mehrere Fertigungsstandorte zu qualifizieren und die Abhängigkeit von Produktionsnetzwerken in einzelnen Regionen zu reduzieren.
Berichtsumfang zum Markt für Wafer-Foundations
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 154,92 Milliarden US-Dollar |
| Marktgröße bis 2034 | 443,68 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,40 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wafer-Foundries
Das Wachstum des Wafer-Foundry-Marktes ist eng mit dem Outsourcing der Halbleiterfertigung, dem steigenden Chipanteil in elektronischen Systemen und der zunehmenden Fertigungskomplexität verknüpft. Das Ökosystem umfasst IP-Anbieter, EDA-Unternehmen, Wafer-Lieferanten, Anlagenhersteller, Foundries, Outsourcing-Anbieter für Montage und Test sowie Originalgerätehersteller. Die größte Nachfrage wird von Anwendungen getrieben, bei denen Leistung, Zuverlässigkeit, Energieeffizienz und die Fähigkeit zur kontinuierlichen Produktion von Halbleiterbauelementen die Wirtschaftlichkeit des Endprodukts beeinflussen.
Auf der Angebotsseite rückt die Region stärker in den Fokus. Modernste Produktionskapazitäten befinden sich zwar weiterhin hauptsächlich in Ostasien, doch werden diese in Nordamerika und Europa ausgebaut, um die Versorgungssicherheit zu erhöhen. Ausgereifte und spezialisierte Prozesse sind aufgrund ihrer Bedeutung für Anwendungen in der Automobil-, Industrie-, Kommunikations-, Energiemanagement- und Konsumgüterbranche mit langen Lebenszyklen und zuverlässigen Fertigungsplattformen von strategischer Relevanz.
Die Analyse des Wafer-Foundry-Marktes verdeutlicht zudem eine zunehmend segmentierte Wettbewerbslandschaft. Taiwan Semiconductor Manufacturing Company Limited (TSMC) hält weiterhin eine dominante technologische und skalentechnische Position, während Samsung Electronics Co., Ltd. durch die Integration fortschrittlicher Fertigungstechnologien und Speichertechnologien konkurriert. GLOBALFOUNDRIES Inc., United Microelectronics Corporation (UMC), Semiconductor Manufacturing International Corporation (SMIC), Tower Semiconductor Ltd. und Vanguard International Semiconductor Corporation (VISC) bieten ihrerseits spezialisierte und ausgereifte Fertigungstechnologien an.
Die Marktprognose für Wafer-Foundries zeigt, dass strategische Investitionen zunehmend an Kundenverpflichtungen und weniger an Kapazitätserweiterungen gekoppelt sind. Das US-amerikanische Unternehmen GLOBALFOUNDRIES Inc. baut seine Fertigungs- und Verpackungsanlagen in den USA aus, während United Microelectronics Corporation seine Aktivitäten in Singapur verstärkt. Samsung Electronics Co., Ltd. treibt die Entwicklung seiner 2-nm-Technologie voran, und Semiconductor Manufacturing International Corporation erhöht seine Produktionskapazitäten im Inland. DB HiTek Co., Ltd., Hua Hong Semiconductor Limited, Powerchip Semiconductor Manufacturing Corporation und weitere Unternehmen spielen weiterhin in bestimmten Situationen eine entscheidende Rolle.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
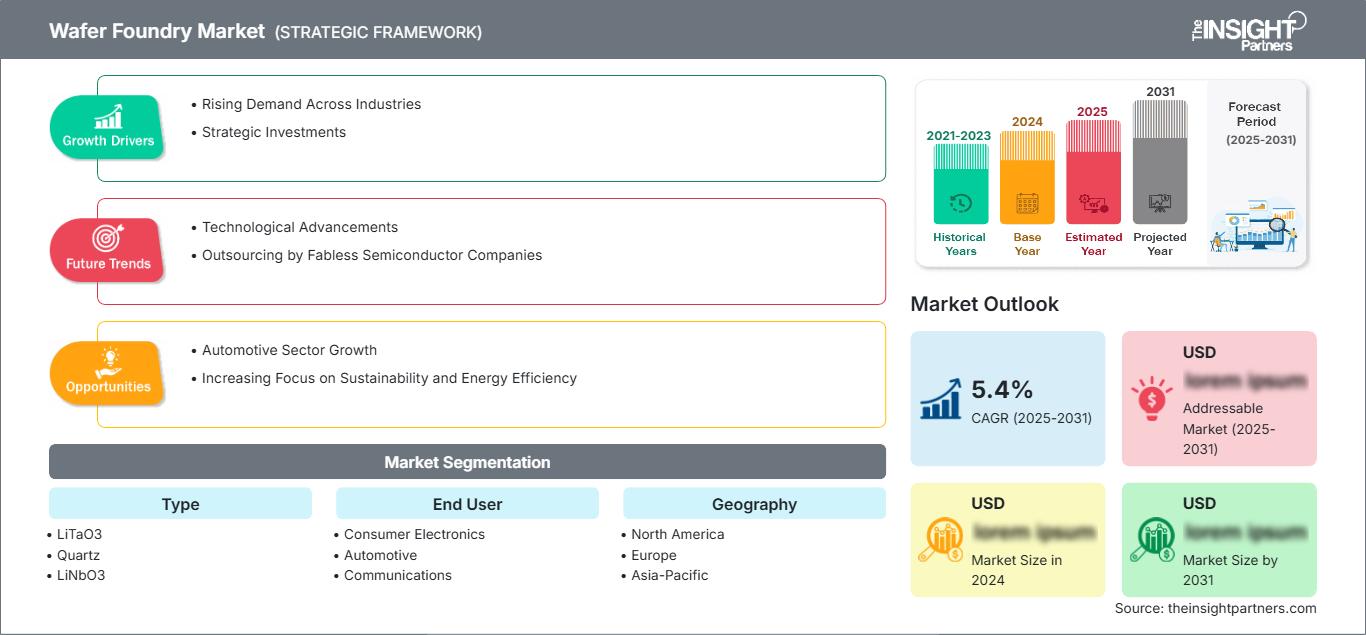
Wafer-Foundry-Markt: Strategische Einblicke
Regionale Einblicke
Markt für Wafer-Foundries in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 8–10 % im Bereich der Wafer-Foundries halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–13 % wachsen. Die USA sind aufgrund der hohen Nachfrage nach Halbleiterfertigung als wichtiger Branchenstrategie führend in der Region. Künstliche Intelligenz in Rechenzentren, Automobile, Luft- und Raumfahrtausrüstung, Kommunikationsgeräte und industrielle Automatisierung sind einige der Anwendungsbereiche, die die kontinuierliche Nachfrage nach fortschrittlichen und spezialisierten Fertigungskapazitäten antreiben.
Darüber hinaus diversifiziert sich die Lieferkette der Region geografisch. GLOBALFOUNDRIES Inc. baut die Fertigung und das Advanced Packaging in den USA aus, während die Taiwan Semiconductor Manufacturing Company Limited ihre Kapazitäten in Arizona weiter erweitert. Zusagen von Technologie-, Automobil- und Kommunikationsunternehmen verbessern die Prognose der zukünftigen Nachfrage. Kanada und Mexiko sind durch ihre Elektronikfertigungs-Ökosysteme und die Vernetzung ihrer Lieferketten in der Region vertreten. Ihre Präsenz in der Waferfertigung ist jedoch deutlich geringer als die der USA.
US-Wafer-Foundry-Markt
Die USA halten im Jahr 2025 einen Marktanteil von etwa 70–78 % am nordamerikanischen Wafer-Foundry-Markt und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–13 % wachsen. Inländische Investitionen werden durch Anreize für die Halbleiterindustrie, KI-Infrastruktur, Lokalisierung der Automobilindustrie, Verteidigungsanforderungen und die Nachfrage nach sicheren Lieferketten unterstützt.
Größere Unternehmen weiten ihre Anwendungsbereiche auf Branchen wie Automobil, Kommunikation, Cloud Computing, Luft- und Raumfahrt sowie Industrieelektronik aus. GLOBALFOUNDRIES Inc. konzentriert sich auf energieeffiziente Anwendungen und Konnektivität, während die Taiwan Semiconductor Manufacturing Company Limited ihre Produktionskapazitäten ausbaut. Auch Samsung Electronics Co., Ltd. unterhält einen wichtigen Produktionsstandort in den USA. Die steigende Nachfrage nach inländisch qualifizierten Wafern und Gehäusen hat Kunden dazu veranlasst, regionalisierte Beschaffungsstrategien zu verfolgen.
Europäischer Markt für Wafer-Foundries
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 8–10 % am Wafer-Foundry-Markt ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8–11 % wachsen. Deutschland behauptet seine Position als dominierendes regionales Produktionszentrum, gestützt durch Cluster in den Bereichen Automobilelektronik, Industrieautomation, Leistungshalbleiter und Halbleiterfertigung. Großbritannien trägt durch Kompetenzen in den Bereichen Verbindungshalbleiter, Design, Photonik und Forschung zur Wertschöpfung bei, während die europäische Politik auf Resilienz und strategische Fertigung abzielt.
Deutschlands Rolle wird durch den Fertigungsstandort Dresden und die expandierenden Produktionsstätten von GLOBALFOUNDRIES Inc. weiter gestärkt. Frankreich verfügt über Halbleiterfertigungs- und Forschungszentren rund um Grenoble, und Italien profitiert von der Nachfrage aus der Automobil- und Leistungselektronikbranche. Spanien investiert in die Halbleiterfertigung und baut die entsprechende Infrastruktur aus. In Europa sorgen die Elektrifizierung des Automobilsektors, die industrielle Digitalisierung, Anlagen für erneuerbare Energien und die Kommunikationsinfrastruktur für eine stabile Nachfrage nach spezialisierten und ausgereiften Fertigungsprozesstechnologien sowie ausgewählten fortschrittlichen Knotentechnologien.
APAC-Wafer-Foundry-Markt
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 74–78 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–16 % wachsen. Taiwan ist weiterhin führend in der Halbleiterfertigung, gefolgt von China, Südkorea, Japan, Indien und Australien. Die Halbleiterindustrie verfügt nach wie vor über starke Ökosysteme, Lieferketten und Entwicklungsressourcen und genießt die Unterstützung ihrer Regierungen.
Die heimische Fertigungskapazität in China wächst, Südkorea entwickelt sich rasant in fortschrittlichen Fertigungstechnologien, Japan baut seine Halbleiter-Resilienz aus und in Indien entsteht ein erweitertes Fertigungsökosystem. Singapur expandiert strategisch durch neue Kapazitätserweiterungen. Automobilelektronik, Smartphones, KI-Computing, Konnektivität, industrielle Systeme und IoT-Anwendungen treiben die regionale Nachfrage an, ebenso wie die jeweilige Halbleiterpolitik der einzelnen Länder.
Wafer-Foundry-Markt im Nahen Osten und Afrika
Der Markt für Wafer-Foundries im Nahen Osten und in Afrika stellt zwar einen vergleichsweise kleinen Teil der globalen Nachfrage dar, es wird jedoch erwartet, dass er bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von etwa 7–10 % wachsen wird. In Saudi-Arabien und den Vereinigten Arabischen Emiraten werden Investitionen in den Aufbau einer starken technologischen Infrastruktur getätigt, und Südafrika ist bekannt für seine starke Basis in der Elektronik- und Industriebranche.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Rechenzentren, Telekommunikationsinfrastruktur und intelligente Infrastruktur, während Südafrika den Bedarf an Industrieelektronik und Kommunikation deckt. Die Entwicklung im Rest der Region wird Zeit in Anspruch nehmen, da der Ausbau der Energieinfrastruktur, der Cloud-Infrastruktur, des Transportwesens und der digitalen Vernetzung noch nicht abgeschlossen ist.
Segmentierungsanalyse
Typ
Die Markttrends im Bereich Wafer-Foundry deuten darauf hin, dass das Segment „Typ“ zwischen 2026 und 2034 voraussichtlich um 10–14 % jährlich wachsen wird. Die Nachfrage variiert je nach Substratleistung, Frequenzanforderungen, thermischen Eigenschaften und anwendungsspezifischen Fertigungsspezifikationen. LiTaO₃ und LiNbO₃ sind besonders relevant für Hochfrequenz- und Kommunikationsanwendungen, während Quarz- und Bondstrukturen spezielle Leistungsanforderungen erfüllen.
- LiTaO3: LiTaO3 eignet sich für Hochfrequenzanwendungen, die eine stabile elektromechanische Leistung erfordern. Seine Bedeutung wird durch drahtlose Kommunikation, akustische Komponenten und spezialisierte HF-Systeme unterstrichen, bei denen Temperaturstabilität und Materialeigenschaften die Leistungsfähigkeit der Bauelemente beeinflussen.
- Quarz: Quarz ist nach wie vor wichtig für Frequenzsteuerungs- und Zeitmessanwendungen. Die Nachfrage besteht im Zusammenhang mit Kommunikationsgeräten, Unterhaltungselektronik, industriellen Steuerungen und Automobilelektronik, die eine stabile Schwingung und präzise Zeitsteuerung unter verschiedenen Betriebsbedingungen erfordern.
- LiNbO3: Aufgrund seiner ausgeprägten elektrooptischen und piezoelektrischen Eigenschaften ist LiNbO3 für optische, Hochfrequenz- und akustische Anwendungen von strategischer Bedeutung. Seine Verwendung profitiert von der Kommunikationsinfrastruktur und den steigenden Anforderungen an die Hochgeschwindigkeitssignalverarbeitung.
- Verbundene Waferstrukturen ermöglichen die Kombination von Materialien oder Bauelementschichten, um anwendungsspezifische Eigenschaften zu erzielen. Ihre strategische Bedeutung steigt dort, wo heterogene Integration, Wärmemanagement und spezielle Bauelementarchitekturen kundenspezifische Substratkonfigurationen erfordern.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12–15 % prognostiziert. Der steigende Halbleiteranteil in vernetzten Produkten, Fahrzeugen und der Kommunikationsinfrastruktur stützt die Nachfrage in der Fertigung. Unterhaltungselektronik bleibt der größte Nachfragesektor, während der Automobilsektor aufgrund zunehmend komplexerer Elektronikarchitekturen voraussichtlich das schnellste Wachstum verzeichnen wird.
- Unterhaltungselektronik: Die Unterhaltungselektronik generiert eine erhebliche, wiederkehrende Nachfrage, da Smartphones, Wearables, Computer, Displays und vernetzte Produkte zunehmend leistungsfähigere Halbleiter benötigen. Kürzere Produktzyklen unterstützen zudem die kontinuierliche Waferfertigung.
- Automobilindustrie: Die Nachfrage im Automobilsektor steigt, da Elektrofahrzeuge, Fahrerassistenzsysteme (ADAS), Infotainment, Konnektivität und Fahrzeugsteuergeräte den Bedarf an Halbleitern erhöhen. Lange Qualifizierungszyklen machen zuverlässige Partnerschaften mit Auftragsfertigern für Automobilhersteller und Tier-1-Zulieferer strategisch wichtig.
- Kommunikation: Kommunikationsanwendungen benötigen Hochleistungskomponenten für drahtlose Infrastruktur, optische Netzwerke, HF-Systeme und Verbindungstechnik. Der Übergang zu höheren Datenraten und erweiterter Netzwerkkapazität erfordert weiterhin spezialisierte Wafer.
- Sonstige: Zu den weiteren Endnutzern zählen Anwendungen aus den Bereichen Industrie, Gesundheitswesen, Luft- und Raumfahrt, Verteidigung und Energie, bei denen Zuverlässigkeits- und Lebenszyklusanforderungen die Nachfrage nach qualifizierten Fertigungsprozessen und spezialisierten Halbleiterarchitekturen begründen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Verbundene Geräte |
Reifen |
|
Automobil |
Hoch |
Fahrzeugelektrifizierung |
Skalierung |
|
Kommunikation |
Medium |
5G-Infrastruktur |
Skalierung |
|
Andere |
Medium |
Industrielle Digitalisierung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Wafer-Foundry-Marktes
KI-Computing und Halbleiterintensität in Rechenzentren
KI-Computing treibt den Einsatz von Halbleitern in Beschleunigern, Netzwerkprozessoren, Speicherschnittstellen, Energiemanagementsystemen und Hochgeschwindigkeits-Verbindungsgeräten voran. Dies erfordert eine höhere Rechenleistung und veranlasst Halbleiterhersteller, in ihre fortschrittlichen Prozesstechnologien zu investieren und die Nutzung ausgereifter Technologien in der unterstützenden Infrastruktur zu intensivieren. Die KI-Rechenlast verbessert zudem die Planung der Waferkapazität, da Anbieter von Hyperscale-Infrastruktur und Siliziumhersteller oft viel Zeit und Geld investieren, bevor die Produktion beginnt. Dadurch gewinnen Prozessqualifizierung, Ertragsmanagement, die Bereitschaft für fortschrittliche Verpackungen und eine zuverlässige Waferkapazität strategisch an Bedeutung für Halbleiterhersteller. Halbleiterhersteller, die Prozesstechnologie, Verpackung und ein entsprechendes Ökosystem optimal nutzen, können einen größeren Anteil an den Projekten ihrer Kunden gewinnen.
Automobilelektrifizierung und zunehmender Elektronikanteil
Die Elektrifizierung von Fahrzeugen wird zu einer größeren Anzahl und Vielfalt an Halbleiterbauelementen in jedem Auto führen. Dazu gehören Chipsätze für Energiespeicherung, Leistungsaufbereitung, Motorantrieb, Ladeinfrastruktur, Temperaturregelung, Sensorik und Kommunikation sowie Verarbeitungseinheiten und Sensorschnittstellen für ADAS-Technologien. Kunden der Automobilindustrie benötigen Produkte mit langen Produktlebenszyklen, umfassender Qualifizierung, Zuverlässigkeit und Prozessstabilität. Dies begünstigt Foundry-Unternehmen, die eine ausgereifte Fertigung über einen längeren Zeitraum aufrechterhalten und gleichzeitig die Prozesse kontinuierlich weiterentwickeln können. Dies ist insbesondere bei Spezialwafer-Technologien und Fertigungsplattformen für analoge, Mixed-Signal-, HF-, Leistungs- und Sensortechnologien von Vorteil. Mit der Entwicklung softwaredefinierter Architekturen in Fahrzeugen wird die Abhängigkeit der Halbleiternachfrage von Autoteilen sinken.
Lokalisierung der Lieferkette und staatliche Anreize für die Halbleiterindustrie
Weltweit fördern Regierungen die heimische Halbleiterfertigung, um geopolitische Risiken, Transportverzögerungen und die Konzentration von Fertigungskapazitäten zu minimieren. Durch Anreize werden die Investitionskosten für große Halbleiterfabriken gesenkt, und Regierungen ermutigen Unternehmen, regionale Produktionsstandorte aufzubauen. Dieser Investitionszyklus führt zu einem veränderten Beschaffungsverhalten: Chipdesigner achten neben Ausbeute, Prozessfähigkeit, Kosten und Verfügbarkeit auch auf die geografische Zuverlässigkeit. Nordamerika und Europa sind daher wichtige Regionen für das zukünftige Wachstum von Halbleiterfabriken, während die APAC-Region aufgrund ihres Fertigungsökosystems weiterhin erhebliche Investitionen anzieht. Die Lokalisierung stärkt auch das Ökosystem anderer Branchen wie Halbleiteranlagen, Chemikalien, Materialien, Verpackung, Testverfahren, Logistik und Ingenieurdienstleistungen.
Zukunftstrends im Wafer-Foundry-Markt
Verteilte, regionsübergreifende Fertigungsnetzwerke
Zukünftige Strategien für Foundries zielen auf verteilte Fertigungsnetzwerke ab, anstatt sich auf einen einzigen geografischen Standort zu konzentrieren. Kunden werden tendenziell mehrere Produktionsstätten für kritische Produkte qualifizieren, insbesondere in Anwendungsbereichen wie Automobil, Kommunikation, Luft- und Raumfahrt, Verteidigung und Infrastruktur, wo eine kontinuierliche Verfügbarkeit von Komponenten erforderlich ist. Dies hat dazu geführt, dass Foundries sich mit gemeinsamen Prozessplattformen an verschiedenen Standorten, technischer Unterstützung für Kunden und der Fähigkeit zur Waferproduktion in Verbindung mit Packaging und Testing vor Ort rüsten. Die Diversifizierung der Kapazitäten kann kapitalintensiv sein; daher ist eine effiziente Kapazitätsauslastung entscheidend. Die erfolgreichsten Fertigungsnetzwerke werden diejenigen sein, die standardisierte Prozessplattformen und Regionalisierung kombinieren, anstatt zu versuchen, alle Technologien in allen Werken zu replizieren.
Heterogene Integration und prozessspezialisierte Fertigung
Die heterogene Integration wird voraussichtlich die Strategien von Halbleiterherstellern beeinflussen, da Systementwickler verschiedene Technologien wie Chiplets, Sensoren, Speicher, Leistungshalbleiter und spezielle Beschleuniger in hochkomplexe Gehäuse integrieren. Diese Entwicklung schränkt die Verwendung derselben Prozesstechnologie für alle Systemkomponenten ein und ermöglicht es Kunden, für jeden Funktionsblock die kostengünstigste oder technologisch ausgereifteste Technologie auszuwählen. Der Übergang zu einer solchen Strategie eröffnet Chancen für Halbleiterhersteller mit eigenen Spezialprozesstechnologien, fortschrittlichen Packaging-Kooperationen, Wafer-Bonding und Design-Unterstützung. Er schafft auch Raum für kleinere Fertigungsspezialisten, da hochwertige Segmente neben kleinsten Geometrien möglicherweise auch Spezialtechnologien erfordern. Daher dürfte die Prozessdiversifizierung trotz der hohen Investitionen in Spitzentechnologie im Prognosezeitraum wirtschaftlich relevant bleiben.
Marktchancen für Wafer-Foundries
Regionale Spezialfertigungsplattformen
In regionalen Spezialfertigungsplattformen mit Fokus auf Anwendungen in den Bereichen Automobil, Hochfrequenztechnik, Energietechnik, Industrie, Sensorik und Kommunikation eröffnen sich zunehmend Chancen. Diese Werke können strategische Lücken schließen, ohne die extrem hohen Investitionskosten für modernste Logikknotenprozesse aufbringen zu müssen. Wirtschaftlichkeitssteigerungen lassen sich durch die Gewinnung von Ankerkunden, die Anpassung der Kapazitäten an die qualifizierte Nachfrage und die Integration der Waferfertigung mit Packaging oder Testverfahren erzielen. Europa und Nordamerika sind aufgrund der politischen Unterstützung und der lokalen Kundenziele besonders relevant für solche Projekte und fördern so die Investitionsentscheidungen. Auch im asiatisch-pazifischen Raum bestehen solche Chancen, da das Wachstum der heimischen Elektronik-Ökosysteme einen höheren Bedarf an spezialisierten Kapazitäten mit sich bringt.
Foundry-Partnerschaften für die Automobil- und Kommunikationsbranche
Strategische Partnerschaften mit Kunden aus der Automobil- und Kommunikationsbranche eröffnen ein weiteres Geschäftsfeld, da beide Sektoren konsistente Fertigungsprozesse und zunehmend komplexe Architekturen für Halbleiter benötigen. Foundries können basierend auf den Anforderungen großer Kunden eine einzigartige Prozessplattform, ein Qualifizierungsprogramm, Anwendungsingenieure und Kapazitätsreservierungen aufbauen. Dieser Ansatz verspricht eine höhere Transparenz der Nachfrage im Vergleich zur punktuellen Kapazitätsverfügbarkeit und bietet Kunden gleichzeitig Produktionsausfallsicherheit. Strategische Partnerschaften im Automobilbereich sind vorteilhaft für Anwendungen in den Bereichen Energie, Sensorik, Konnektivität und Steuerung, während strategische Partnerschaften im Kommunikationsbereich für HF-, optische, Timing- und Hochgeschwindigkeitsschnittstellentechnologien nützlich sind. Unternehmen, die solche strategischen Partnerschaften eingehen, müssen sich auf Prozessstabilität, Lebenszyklusmanagement, Rückverfolgbarkeit, Cybersicherheit und geografische Redundanz konzentrieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -