
ウェハファウンドリ市場:規模・成長・予測 2034
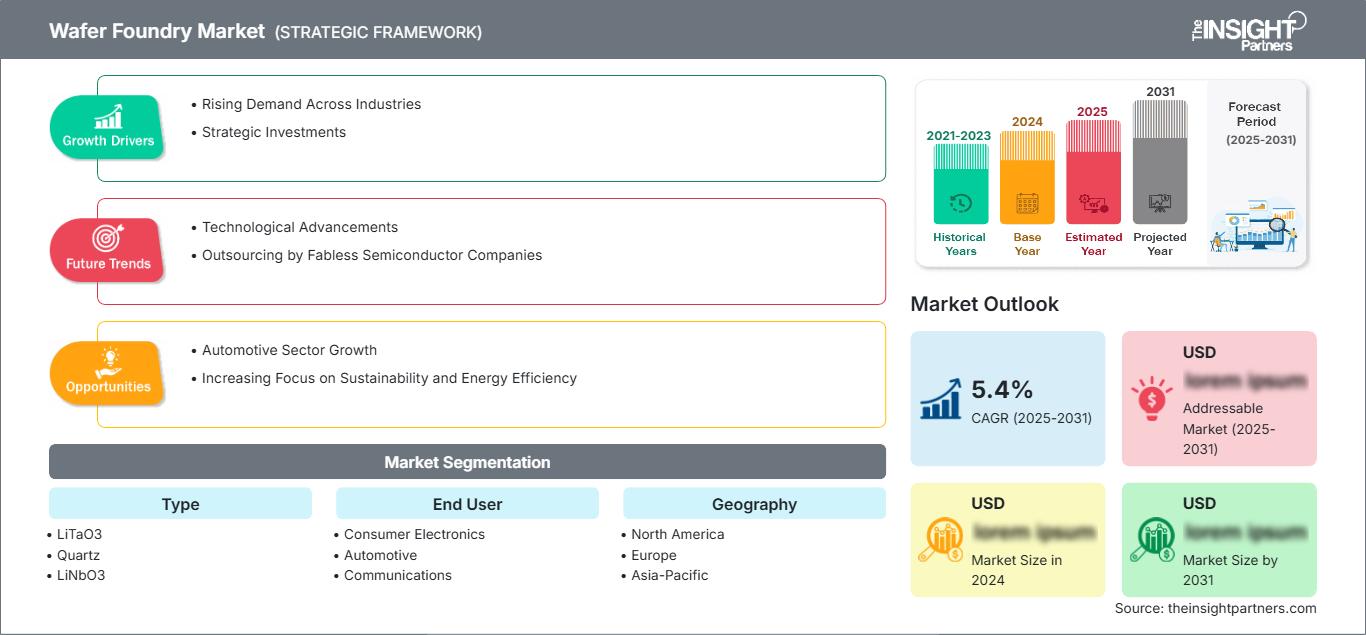
ウェハファウンドリ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(LiTaO3、石英、LiNbO3、ボンデッド)、エンドユーザー別(家電、自動車、通信、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007135
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
1,549億2,000 万米ドル
基準年値
2034年の予測
4436 億8000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.40 %
成長率
対象市場
2兆6168億6000 万米ドル
(2026年~2034年)
ウェハーファウンドリ市場は、2025年には1,549億2,000万米ドルと評価され、2034年には4,436億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)12.40%を記録する見込みです。この拡大は、半導体含有量の増加、AIインフラ、車載エレクトロニクス、接続性の向上、そして拡張性の高いプロセス技術を持つ専門製造パートナーへのウェハー製造の継続的なアウトソーシングによって促進されています。
北米地域は、半導体産業の国内回帰、連邦政府の優遇措置、先端コンピューティングへの投資、国内製造能力の拡大などを背景に、2034年まで年平均成長率(CAGR)約10~13%を記録すると予測されている。また、同地域のウェハーファウンドリ市場規模は、自動車用半導体の国内生産化、クラウドインフラ、航空宇宙エレクトロニクス、そして大手ファウンドリや統合テクノロジー企業による戦略的なサプライチェーンの多様化によっても影響を受けている。
ウェハファウンドリ市場の評価と洞察
- 北米:この地域は、2025年には8~10%のシェアを占めると推定され、リショアリングプログラム、AIインフラ、自動車エレクトロニクス、および新たな国内製造能力に支えられ、2026年から2034年にかけて年平均成長率(CAGR)10~13%で成長すると予測されている。
- 米国:米国は2025年の北米の需要の約70~78%を占め、高度なコンピューティングとサプライチェーンの現地化に牽引され、2026年から2034年にかけて年平均成長率(CAGR)10~13%で拡大すると予測されている。
- 欧州:欧州は2025年には8~10%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)8~11%で成長すると予想されている。ドイツ、フランス、イタリア、スペイン、英国が自動車、産業、通信、電力半導体の需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には市場シェアの約74~78%を占め、2026年から2034年にかけて年平均成長率(CAGR)13~16%で拡大すると予測されており、台湾、中国、韓国、日本、インドがその成長を牽引する。
- 最大のセグメントである家電製品は、2025年には市場シェアの約48~54%を占め、2026年から2034年にかけて年平均成長率(CAGR)12~14%で拡大すると予測されており、これはコネクテッドデバイスにおける半導体利用率の高さを反映している。
- 高成長分野:自動車分野は、2025年には市場シェアの14~18%を占めると推定されており、電動化、先進運転支援システム(ADAS)、ソフトウェア定義車両に牽引され、2026年から2034年にかけて年平均成長率(CAGR)15~18%で成長すると予測されている。
- 詳細に分析された主要企業:DB HiTek Co., Ltd.、GLOBALFOUNDRIES Inc.、Hua Hong Semiconductor Limited、Powerchip Semiconductor Manufacturing Corporation、Samsung Electronics Co., Ltd.、Semiconductor Manufacturing International Corporation、Taiwan Semiconductor Manufacturing Company Limited、Tower Semiconductor Ltd.、United Microelectronics Corporation、Vanguard International Semiconductor Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ウェハファウンドリ市場は、コスト重視のアウトソーシング中心の形態から、プロセス特化、高度なパッケージング、生産能力の確保、地理的分散を組み合わせた差別化された製造エコシステムへと進化を遂げています。ファウンドリは、成熟ノードの利用と先端ノードへの投資のバランスをますます重視するようになり、顧客はAIアクセラレータ、車載コントローラ、コネクティビティデバイス、センサー、電源管理コンポーネント向けのウェハ生産能力の安定的な確保を求めています。こうした変化は、専門の製造パートナーの戦略的役割を強化しています。
今後の見通しとして、ウェハーファウンドリ市場レポートは、業界が従来の製造拠点以外、特に米国、欧州、インド、シンガポール、その他のアジア地域における生産能力拡大から恩恵を受けると予測しています。政府のインセンティブ、サプライチェーンのレジリエンス強化プログラム、AIインフラによる需要予測などが、長期的な設備投資を後押ししています。また、国内半導体製造能力に対する規制上の重視も、顧客が複数の製造拠点を確保し、単一地域への生産ネットワーク依存度を低減するよう促しています。
ウェハファウンドリ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1549億2000万米ドル |
| 2034年までの市場規模 | 4436億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.40% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ウェハファウンドリ市場分析
ウェハファウンドリ市場の成長は、半導体アウトソーシング、電子システムあたりのチップ搭載量の増加、および製造工程の複雑化と密接に関連しています。このエコシステムは、IPベンダー、EDA企業、ウェハサプライヤー、製造装置ベンダー、ファウンドリ、アウトソーシング組立・テストプロバイダー、およびOEM(相手先ブランドによる製品製造)で構成されています。最も高い需要は、半導体デバイスの性能、信頼性、エネルギー効率、および連続生産能力が最終製品の経済性に影響を与えるアプリケーションによって牽引されるでしょう。
供給面では、より地域的な視点が強まっている。最先端の生産能力は依然として東アジアに集中しているが、供給の安定性を高めるため、北米とヨーロッパでも生産能力の拡大が進んでいる。成熟した特殊プロセスは、自動車、産業機器、通信機器、電力管理機器、および消費者向けアプリケーションなど、ライフサイクルが長く、信頼性の高い製造プラットフォームを必要とする分野において重要であるため、戦略的に重要な位置を占めている。
ウェハーファウンドリ市場の分析では、競争環境がますます細分化されていることも明らかになった。台湾積体電路製造(TSMC)は依然として技術力と規模の両面で優位な地位を維持している一方、サムスン電子は先進的なノードとメモリ技術の統合によって競争力を高めている。また、GLOBALFOUNDRIES、United Microelectronics Corporation、Semiconductor Manufacturing International Corporation、Tower Semiconductor Ltd.、Vanguard International Semiconductor Corporationは、専門性と成熟したノードを強みとしている。
ウェハーファウンドリ市場の予測によると、戦略的投資は、単なる生産能力の拡大ではなく、顧客との契約履行にますます密接に結びついている。米国に拠点を置くGLOBALFOUNDRIES Inc.は米国での製造・パッケージング施設の開発を進めており、United Microelectronics Corporationはシンガポールでの事業展開を進めている。Samsung Electronics Co., Ltd.は2nm技術の開発を進めており、Semiconductor Manufacturing International Corporationは国内生産能力を増強している。DB HiTek Co., Ltd.、Hua Hong Semiconductor Limited、Powerchip Semiconductor Manufacturing Corporationなどは、特定の状況下で引き続き重要な役割を果たしている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ウェハファウンドリ市場:戦略的洞察
地域別分析
北米のウェハーファウンドリ市場
北米は2025年にはウェハーファウンドリ市場の8~10%のシェアを占め、2034年まで年平均成長率(CAGR)10~13%で拡大すると予測されている。半導体の現地生産化が重要な産業戦略となっているため、需要面では米国が地域をリードしている。人工知能データセンター、自動車、航空宇宙機器、通信機器、産業オートメーションなどは、高度で特殊な製造能力に対する継続的な需要を牽引する用途の一部である。
さらに、この地域のサプライチェーンは地理的に多様化している。GLOBALFOUNDRIES Inc.は米国での製造と高度なパッケージングを拡大しており、台湾積体電路製造(TSMC)はアリゾナ州での生産能力を継続的に拡大している。テクノロジー、自動車、通信企業によるコミットメントにより、将来の需要予測が容易になっている。カナダとメキシコは、電子機器製造のエコシステムとサプライチェーンの連携を通じてこの地域に貢献している。しかし、両国のウェハー製造における存在感は米国に比べて著しく低い。
米国ウェハーファウンドリ市場
米国は2025年時点で北米のウェハーファウンドリ市場の約70~78%を占め、2034年まで年平均成長率(CAGR)10~13%で成長すると予測されている。国内投資は、半導体関連の優遇措置、AIインフラ、自動車の国産化、防衛関連のニーズ、そして安全なサプライチェーンへの需要によって支えられている。
大手企業は、自動車、通信、クラウドコンピューティング、航空宇宙、産業用電子機器といった分野に事業領域を拡大している。GLOBALFOUNDRIES Inc.はエネルギー効率と接続性を重視したアプリケーションに対応しており、一方、台湾積体電路製造(TSMC)は製造能力を増強している。さらに、サムスン電子も米国に重要な製造拠点を維持している。国内で認証されたウェハーとパッケージの増加により、顧客は地域ごとの調達戦略を選択するようになっている。
欧州ウェハーファウンドリ市場
欧州は2025年にはウェハーファウンドリ市場の8~10%を占めると推定され、2034年まで年平均成長率(CAGR)8~11%で拡大すると予測されている。ドイツは、自動車エレクトロニクス、産業オートメーション、パワー半導体、半導体製造クラスターに支えられ、地域における主要な製造拠点としての地位を維持する。英国は化合物半導体、設計、フォトニクス、研究能力を通じて付加価値を高めている一方、欧州の政策はレジリエンスと戦略的な製造に重点を置いている。
ドイツの役割は、ドレスデンの製造業コミュニティ、特にグローバルファウンドリーズ社の製造施設の拡張によってさらに強化されている。フランスはグルノーブル周辺に半導体製造および研究コミュニティを有し、イタリアは自動車およびパワーエレクトロニクス分野の需要を活用している。スペインは半導体製造への投資とインフラ整備を進めている。ヨーロッパでは、自動車の電動化、産業のデジタル化、再生可能エネルギー機器、通信インフラが、特殊かつ成熟した製造プロセス技術、そして厳選された先端ノード技術に対する安定した需要を形成している。
アジア太平洋地域のウェハーファウンドリ市場
アジア太平洋地域は2025年時点で約74~78%のシェアを占め、2034年まで年平均成長率(CAGR)13~16%で成長すると予測されている。製造能力では台湾が引き続き首位を維持し、中国、韓国、日本、インド、オーストラリアがそれに続く。半導体業界は、政府の支援に加え、強力なエコシステム、サプライチェーン、エンジニアリング資源を擁している。
中国では国内製造能力が拡大しており、韓国は先端ノードで先行し、日本では半導体のレジリエンスが強化され、インドでは製造エコシステムが拡大している。シンガポールは新たな生産能力の増強により戦略的に成長している。自動車エレクトロニクス、スマートフォン、人工知能コンピューティング、コネクティビティ、産業システム、IoTアプリケーションなどが地域需要を牽引しており、各国の半導体政策もそれに大きく影響している。
中東・アフリカのウェハーファウンドリ市場
中東・アフリカのウェハーファウンドリ市場は、世界の需要のごく一部を占めるに過ぎませんが、2034年まで年平均成長率(CAGR)約7~10%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦では、強固な技術インフラ構築に向けた投資が行われており、南アフリカはエレクトロニクスおよび産業分野において強固な基盤を有していることで知られています。
サウジアラビアとアラブ首長国連邦はデータセンター、通信インフラ、スマートインフラへの投資を進めており、南アフリカは産業用電子機器と通信ニーズへの対応を支援している。その他の地域は、エネルギーインフラ、クラウドインフラ、輸送、デジタル接続の整備が進むにつれて発展していくため、時間がかかるだろう。
セグメンテーション分析
タイプ
ウェハファウンドリ市場の動向を見ると、タイプ別セグメントは2026年から2034年にかけて年平均成長率(CAGR)10~14%で拡大すると予測されています。需要は、基板性能、周波数要件、熱特性、および用途に応じた製造仕様によって異なります。LiTaO3とLiNbO3は高周波および通信用途に特に適しており、一方、石英と接合構造は特殊な性能要件に対応します。
- LiTaO3:LiTaO3は、安定した電気機械的性能が求められる高周波アプリケーションに対応します。温度安定性と材料特性がデバイス性能に影響を与える無線通信、音響波コンポーネント、および特殊なRFシステムにおいて、その重要性はさらに高まります。
- 水晶発振器:水晶発振器は、周波数制御およびタイミング制御用途において依然として重要な役割を果たしています。通信機器、民生用電子機器、産業用制御機器、車載用電子機器など、様々な動作環境において安定した発振と高精度なタイミングが求められる分野で需要が高まっています。
- LiNbO3:LiNbO3は、その優れた電気光学特性と圧電特性により、光、RF、音響用途において戦略的に重要な材料です。通信インフラの整備と高速信号処理に対する要求の高まりにより、その採用は促進されています。
- 接合構造:接合されたウェーハ構造は、材料やデバイス層を組み合わせることで、用途に応じた性能を実現します。異種統合、熱管理、特殊なデバイスアーキテクチャにおいて、カスタマイズされた基板構成が必要とされる場合、その戦略的重要性は高まります。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)12~15%で成長すると予測されています。コネクテッド製品、自動車、通信インフラにおける半導体搭載量の増加が、製造需要を支えています。家電製品は依然として最大の需要分野であり、電子アーキテクチャの複雑化に伴い、自動車分野が最も急速な成長を遂げると予想されています。
- 家電製品:スマートフォン、ウェアラブル端末、コンピューティングデバイス、ディスプレイ、コネクテッド製品など、家電製品はますます高度な半導体部品を必要とするため、継続的に大きな需要を生み出しています。製品ライフサイクルの短縮も、ウェハーの継続的な製造ニーズを支えています。
- 自動車分野:電気自動車、先進運転支援システム(ADAS)、インフォテインメント、コネクティビティ、車両制御システムなどの半導体需要の高まりに伴い、自動車業界の需要は拡大しています。認証サイクルが長いため、自動車メーカーやティア1サプライヤーにとって、信頼できるファウンドリとの関係構築は戦略的に非常に重要です。
- 通信:通信アプリケーションには、無線インフラ、光ネットワーク、RFシステム、接続機器向けの高性能コンポーネントが不可欠です。データレートの向上とネットワーク容量の拡大に伴い、特殊なウェハーに対する需要が継続的に高まっています。
- その他:その他のエンドユーザーには、産業、医療、航空宇宙、防衛、エネルギー分野が含まれ、信頼性とライフサイクル要件により、認定された製造プロセスと特殊な半導体アーキテクチャに対する需要が支えられています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
家電 |
高い |
接続されたデバイス |
成熟した |
|
自動車 |
高い |
車両の電動化 |
スケーリング |
|
コミュニケーション |
中くらい |
5Gインフラ |
スケーリング |
|
その他 |
中くらい |
産業のデジタル化 |
スケーリング |
ウェハファウンドリ市場の成長要因と影響分析
AIコンピューティングとデータセンター半導体の強度
AIコンピューティングの普及に伴い、アクセラレータ、ネットワークプロセッサ、メモリインターフェース、電源管理、高帯域幅接続デバイスなどにおいて半導体の利用が拡大しています。これにより、より高い演算密度が求められるようになり、ファウンドリは高度なプロセス技術への投資に加え、それを支えるインフラストラクチャで使用されている成熟技術の活用も拡大しています。また、ハイパースケールインフラストラクチャのサプライヤーやシリコンベンダーは、生産開始前に多大な時間と資金を投資することが多いため、AIコンピューティング負荷の増加は、ウェハ容量計画の可視性を高めます。そのため、プロセス認定、歩留まり管理、高度なパッケージングへの対応、そして信頼性の高いウェハ容量は、ファウンドリにとって戦略的にますます重要になっています。プロセス技術、パッケージング、そしてエコシステムへの対応力を活用できるファウンドリは、顧客のプログラムにおいてより大きなシェアを獲得できるでしょう。
自動車の電動化と電子部品の搭載量の増加
車両の電動化に伴い、各車両に搭載される半導体デバイスの数と種類が増加します。これには、エネルギー貯蔵、電力調整、モータ駆動、エネルギー充電、熱制御、センシング、通信用のチップセットに加え、ADAS技術用の処理ユニットやセンサーインターフェースも含まれます。自動車業界の顧客は、製品ライフサイクルの長期化、広範な認証、信頼性、およびプロセスの安定性を備えた製品を求めています。こうしたニーズは、成熟したノードの生産を長期間維持しつつ、プロセスを継続的に開発できるファウンドリにとって有利に働きます。これは特に、アナログ、ミックスドシグナル、RF、パワー、センサー技術向けに設計された特殊ウェハ技術や製造プラットフォームにおいて重要です。車両におけるソフトウェア定義アーキテクチャの開発に伴い、半導体需要の自動車部品への依存度は低下するでしょう。
サプライチェーンの現地化と政府による半導体産業への優遇措置
世界各国政府は、地政学的リスク、輸送遅延、製造能力の集中を最小限に抑えるため、国内での半導体製造を推進しています。インセンティブを活用することで、大規模な製造工場への投資コストが削減され、政府は企業が地域に製造拠点を構築することを奨励しています。このような投資サイクルは調達行動に変化をもたらしており、チップ設計者は歩留まり、プロセス能力、コスト、入手可能性に加えて、地理的な信頼性も考慮に入れるようになっています。そのため、北米とヨーロッパは将来のファウンドリ成長にとって重要な地域となりつつあり、一方、アジア太平洋地域は製造エコシステムのおかげで引き続き多額の投資を受けています。ローカリゼーションは、半導体製造装置、化学薬品、材料、パッケージング、テスト、物流、エンジニアリングサービスといった他の産業のエコシステムにも貢献しています。
ウェハーファウンドリ市場の将来動向
分散型マルチリージョン製造ネットワーク
ファウンドリの将来戦略は、単一の地理的クラスターに依存するのではなく、分散型製造ネットワークの構築を目指すものとなるでしょう。顧客は、特に自動車、通信、航空宇宙、防衛、インフラなどの分野で継続的な供給が求められる用途において、重要な製品のために複数の生産施設を認定する傾向があります。このため、ファウンドリは、異なる地理的拠点間で共通のプロセスプラットフォームを整備し、顧客へのエンジニアリングサポートを提供し、その地域でパッケージングやテストと連携してウェハー製造を行える体制を整えるようになりました。生産能力の多様化は資本集約型となるため、設備稼働率が重要になります。最も成功する製造ネットワークは、すべての施設ですべての技術を複製しようとするのではなく、標準化されたプロセスプラットフォームと地域化を組み合わせたものとなるでしょう。
異種統合とプロセス特化型製造
異種統合は、システム設計者がチップレット、センサー、メモリ、パワーデバイス、特定のアクセラレータなど、さまざまな技術を非常に複雑なパッケージに統合するにつれて、ファウンドリの戦略に影響を与えることが予想されます。このような開発により、システムのすべてのコンポーネントに同じプロセス技術を使用する慣行が制限され、顧客は各機能ブロックに対して最もコスト効率が高く、技術的に適切な技術を選択できるようになります。このような戦略への移行は、独自の特殊プロセス技術、高度なパッケージング協力、ウェーハ接合、設計支援を有するファウンドリにとって新たな機会をもたらします。また、高付加価値セグメントでは、最小ジオメトリに加えて特殊な技術が必要になる可能性があるため、小規模な製造専門業者にも活躍の場が生まれます。したがって、最先端ロジックへの多額の投資にもかかわらず、プロセスの多様化は予測期間中、商業的に重要な意味を持ち続けると考えられます。
ウェハーファウンドリ市場の機会
地域特化型ファブプラットフォーム
自動車、RF、電力、産業機器、センサー、通信分野におけるアプリケーションに重点を置いた地域特化型ファブプラットフォームにおいて、新たな機会が具体化し始めています。こうした工場は、最先端のロジックノードプロセスに必要な莫大な設備投資を必要とせずに、戦略的なギャップを埋めることができます。経済性を向上させる機会は、主要顧客の確保、需要に応じた生産能力のマッチング、ウェーハ製造とパッケージングまたはテストの統合によって見出すことができます。欧州と北米は、政治的な支援と現地の顧客ターゲットが投資案件を後押しするため、こうした機会が特に重要な地域です。アジア太平洋地域も、国内エレクトロニクスエコシステムの成長に伴い、より専門的な生産能力が求められるため、こうした機会が存在する地域です。
自動車および通信分野におけるファウンドリパートナーシップ
自動車および通信分野の顧客との戦略的パートナーシップは、両分野とも半導体の製造プロセスが一貫しており、アーキテクチャがますます複雑化していることから、新たなビジネスチャンスとなります。ファウンドリは、大手顧客の需要に基づいて、独自のプロセスプラットフォーム、認定プログラム、アプリケーションエンジニア、および生産能力の確保体制を構築することが可能です。このようなアプローチは、スポット的な生産能力の確保と比較して需要の可視性を高め、顧客に製造の安定性を提供することが期待されます。自動車分野における戦略的パートナーシップは、電力、センシング、接続性、および制御アプリケーションにおいて有益であり、通信分野における戦略的パートナーシップは、RF、光、タイミング、および高速インターフェース技術において有用です。このような戦略的パートナーシップに取り組む企業は、プロセスの安定性、ライフサイクル管理、トレーサビリティ、サイバーセキュリティ、および地理的な冗長性に重点を置く必要があります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -