
Marché des fonderies de wafers : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des fonderies de plaquettes : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (LiTaO3, quartz, LiNbO3, plaquettes liées) ; utilisateur final (électronique grand public, automobile, communications, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007135
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
154,92 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
443,68 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,40 %
taux de croissance
Marché adressable
2 616,86 milliards de dollars américains
(2026-2034)
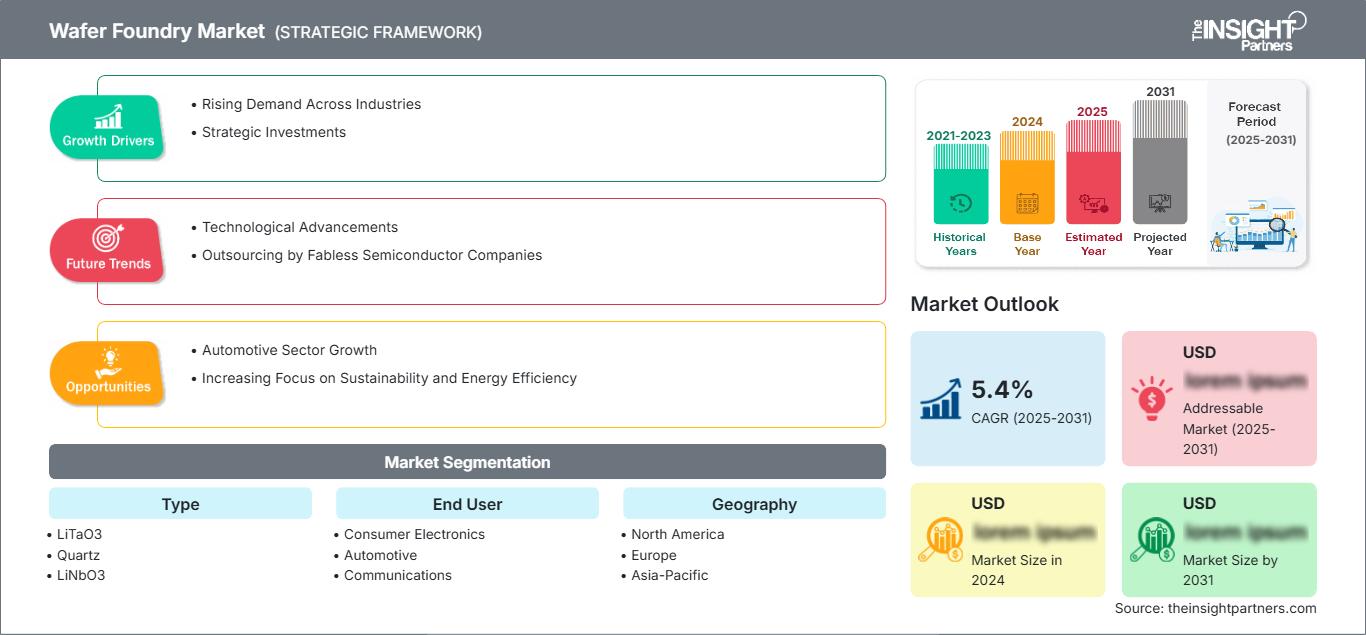
Le marché des fonderies de plaquettes est évalué à 154,92 milliards de dollars américains en 2025 et devrait atteindre 443,68 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 12,40 % entre 2026 et 2034. Cette expansion est alimentée par la hausse de la part des semi-conducteurs dans les composants, l'infrastructure d'IA, l'électronique automobile, les améliorations de la connectivité et l'externalisation continue de la fabrication des plaquettes vers des partenaires de fabrication spécialisés disposant de technologies de processus évolutives.
L'Amérique du Nord devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 10 à 13 % jusqu'en 2034, grâce à la relocalisation de la production de semi-conducteurs, aux incitations fédérales, aux investissements dans l'informatique de pointe et à l'expansion des capacités de fabrication nationales. La taille du marché des fonderies de plaquettes dans la région est également influencée par la localisation de la production de semi-conducteurs pour l'automobile, l'infrastructure cloud, l'électronique aérospatiale et la diversification stratégique des chaînes d'approvisionnement impliquant les principales fonderies et les entreprises de technologies intégrées.
Analyse et perspectives du marché des fonderies de plaquettes
- Amérique du Nord : La région devrait représenter une part de marché de 8 à 10 % en 2025 et connaître une croissance annuelle composée de 10 à 13 % entre 2026 et 2034, grâce aux programmes de relocalisation, à l'infrastructure d'IA, à l'électronique automobile et aux nouvelles capacités de fabrication nationales.
- États-Unis : Les États-Unis représentent environ 70 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 10 à 13 % entre 2026 et 2034, grâce notamment à l'informatique de pointe et à la localisation de la chaîne d'approvisionnement.
- Europe : La part de l'Europe est estimée à 8-10 % en 2025 et devrait croître à un TCAC de 8-11 % entre 2026 et 2034, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutenant la demande dans les secteurs de l'automobile, de l'industrie, des communications et des semi-conducteurs de puissance.
- Asie-Pacifique : L'Asie-Pacifique représente environ 74 à 78 % du marché en 2025 et devrait connaître une croissance annuelle composée de 13 à 16 % entre 2026 et 2034, sous l'impulsion de Taïwan, de la Chine, de la Corée du Sud, du Japon et de l'Inde.
- Segment le plus important : L’électronique grand public détenait environ 48 à 54 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 12 à 14 % entre 2026 et 2034, reflétant une forte utilisation des semi-conducteurs dans les appareils connectés.
- Segment à forte croissance : Le secteur automobile devrait représenter une part de marché de 14 à 18 % en 2025 et devrait connaître une croissance annuelle composée de 15 à 18 % entre 2026 et 2034, portée par l'électrification, les systèmes ADAS et les véhicules à commande logicielle.
- Principales entreprises analysées en détail : DB HiTek Co., Ltd. ; GLOBALFOUNDRIES Inc. ; Hua Hong Semiconductor Limited ; Powerchip Semiconductor Manufacturing Corporation ; Samsung Electronics Co., Ltd. ; Semiconductor Manufacturing International Corporation ; Taiwan Semiconductor Manufacturing Company Limited ; Tower Semiconductor Ltd. ; United Microelectronics Corporation ; Vanguard International Semiconductor Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des fonderies de semi-conducteurs a évolué, passant d'une externalisation axée principalement sur la réduction des coûts à des écosystèmes de fabrication différenciés combinant spécialisation des procédés, packaging avancé, garantie de capacité et diversification géographique. Les fonderies équilibrent de plus en plus l'utilisation des technologies matures avec les investissements dans les technologies avancées, tandis que les clients recherchent un accès stable à la capacité de production de semi-conducteurs pour les accélérateurs d'IA, les contrôleurs automobiles, les dispositifs de connectivité, les capteurs et les composants de gestion de l'énergie. Cette évolution renforce le rôle stratégique des partenaires de fabrication spécialisés.
Selon le rapport sur le marché des fonderies de semi-conducteurs , le secteur devrait bénéficier d'une expansion de ses capacités en dehors des pôles de production traditionnels, notamment aux États-Unis, en Europe, en Inde, à Singapour et dans d'autres pays d'Asie. Les incitations gouvernementales, les programmes de renforcement de la chaîne d'approvisionnement et la visibilité de la demande grâce aux infrastructures d'IA favorisent les investissements à long terme. L'accent mis par la réglementation sur les capacités nationales de production de semi-conducteurs encourage également les clients à qualifier plusieurs sites de production et à réduire leur dépendance aux réseaux de production monorégionaux.
Portée du rapport sur le marché des fonderies de plaquettes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 154,92 milliards de dollars américains |
| Taille du marché d'ici 2034 | 443,68 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,40% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des fonderies de plaquettes
La croissance du marché des fonderies de semi-conducteurs est étroitement liée à l'externalisation de la production de semi-conducteurs, à l'augmentation du nombre de puces par système électronique et à la complexité croissante de la fabrication. Cet écosystème comprend des fournisseurs de propriété intellectuelle, des sociétés d'outils de conception électronique (EDA), des fournisseurs de semi-conducteurs, des fournisseurs d'équipements de fabrication, des fonderies, des prestataires de services d'assemblage et de test externalisés, ainsi que des fabricants d'équipements d'origine (OEM). La demande la plus forte sera tirée par les applications où les performances, la fiabilité, l'efficacité énergétique et la capacité de production en continu du dispositif semi-conducteur influent sur la rentabilité du produit final.
Du côté de l'offre, une approche plus régionale se dessine. Si les capacités de pointe restent principalement concentrées en Asie de l'Est, des expansions sont en cours en Amérique du Nord et en Europe afin de renforcer la sécurité d'approvisionnement. Les procédés matures et spécialisés revêtent une importance stratégique majeure en raison de leur rôle crucial dans les applications automobiles, industrielles, de communication, de gestion de l'énergie et grand public, caractérisées par de longs cycles de vie et des plateformes de production fiables.
L'analyse du marché des fonderies de semi-conducteurs met également en évidence un paysage concurrentiel de plus en plus segmenté. Taiwan Semiconductor Manufacturing Company Limited conserve une position dominante en termes de technologie et de taille, tandis que Samsung Electronics Co., Ltd. mise sur l'intégration des technologies de pointe et de mémoire pour se démarquer. De leur côté, GLOBALFOUNDRIES Inc., United Microelectronics Corporation, Semiconductor Manufacturing International Corporation, Tower Semiconductor Ltd. et Vanguard International Semiconductor Corporation proposent une offre spécialisée et basée sur des technologies matures.
Les prévisions du marché des fonderies de semi-conducteurs indiquent que les investissements stratégiques sont de plus en plus liés aux engagements clients plutôt qu'à la seule expansion des capacités. La société américaine GLOBALFOUNDRIES Inc. développe des installations de fabrication et d'encapsulation aux États-Unis, tandis que United Microelectronics Corporation développe ses activités à Singapour. Samsung Electronics Co., Ltd. progresse dans le développement de sa technologie 2 nm et Semiconductor Manufacturing International Corporation augmente ses capacités de production nationales. DB HiTek Co., Ltd., Hua Hong Semiconductor Limited, Powerchip Semiconductor Manufacturing Corporation, entre autres, continuent de jouer un rôle essentiel dans certains contextes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des fonderies de plaquettes : Perspectives stratégiques
Perspectives régionales
marché des fonderies de plaquettes en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 8 et 10 % des parts de marché des fonderies de semi-conducteurs en 2025 et connaîtra une croissance annuelle composée de 10 à 13 % jusqu'en 2034. Les États-Unis dominent la région en termes de demande, la localisation de la production de semi-conducteurs étant une stratégie industrielle majeure. Les centres de données dédiés à l'intelligence artificielle, l'automobile, l'aérospatiale, les dispositifs de communication et l'automatisation industrielle figurent parmi les applications qui alimentent une demande constante de capacités de fabrication avancées et spécialisées.
Par ailleurs, la chaîne d'approvisionnement régionale se diversifie géographiquement. GLOBALFOUNDRIES Inc. accroît sa production et ses capacités d'encapsulation avancées aux États-Unis, tandis que Taiwan Semiconductor Manufacturing Company Limited poursuit l'augmentation de ses capacités en Arizona. Les engagements des entreprises technologiques, automobiles et de communication facilitent la prévision de la demande future. Le Canada et le Mexique participent à la région grâce à leurs écosystèmes de fabrication électronique et à la connectivité de leurs chaînes d'approvisionnement. Cependant, leur présence dans la fabrication de plaquettes est nettement inférieure à celle des États-Unis.
Marché américain des fonderies de plaquettes
Les États-Unis représentaient environ 70 à 78 % du marché nord-américain des fonderies de plaquettes en 2025 et devraient connaître une croissance annuelle composée de 10 à 13 % jusqu'en 2034. Les investissements nationaux sont soutenus par des incitations dans le secteur des semi-conducteurs, l'infrastructure d'IA, la localisation de la production automobile, les exigences de la défense et la demande de chaînes d'approvisionnement sécurisées.
Les grandes entreprises étendent leur champ d'application à des secteurs tels que l'automobile, les communications, le cloud computing, l'aérospatiale et l'électronique industrielle. GLOBALFOUNDRIES Inc. se spécialise dans les applications d'efficacité énergétique et de connectivité, tandis que Taiwan Semiconductor Manufacturing Company Limited accroît ses capacités de production. Par ailleurs, Samsung Electronics Co., Ltd. a également conservé une importante base de production aux États-Unis. L'augmentation de la production locale de plaquettes et de boîtiers qualifiés a incité les clients à privilégier des stratégies d'approvisionnement régionalisées.
Marché européen des fonderies de plaquettes
On estime que l'Europe représentera 8 à 10 % du marché de la fonderie de semi-conducteurs en 2025 et devrait connaître une croissance annuelle composée de 8 à 11 % jusqu'en 2034. L'Allemagne conserve sa position de principal centre de production régional, grâce à ses pôles d'excellence en électronique automobile, automatisation industrielle, semi-conducteurs de puissance et fabrication de semi-conducteurs. Le Royaume-Uni apporte une valeur ajoutée grâce à ses compétences dans les semi-conducteurs composés, la conception, la photonique et la recherche, tandis que les politiques européennes privilégient la résilience et une production stratégique.
Le rôle de l'Allemagne est renforcé par le tissu industriel de Dresde, notamment par l'expansion des installations de production de GLOBALFOUNDRIES Inc. La France dispose de pôles de recherche et de production de semi-conducteurs autour de Grenoble, tandis que l'Italie mise sur la demande dans les secteurs de l'automobile et de l'électronique de puissance. L'Espagne investit massivement dans la fabrication de semi-conducteurs et développe ses infrastructures. En Europe, l'électrification automobile, la numérisation industrielle, les équipements pour énergies renouvelables et les infrastructures de communication génèrent une demande stable pour les technologies de procédés de fabrication spécialisés et éprouvés, ainsi que pour certaines technologies de pointe.
Marché des fonderies de plaquettes de silicium en Asie-Pacifique
La région Asie-Pacifique représenterait environ 74 à 78 % du marché en 2025 et devrait connaître une croissance annuelle composée de 13 à 16 % jusqu'en 2034. Taïwan demeure le leader en termes de capacité de production, suivi par la Chine, la Corée du Sud, le Japon, l'Inde et l'Australie. Le secteur des semi-conducteurs bénéficie toujours d'écosystèmes, de chaînes d'approvisionnement et de ressources d'ingénierie solides, ainsi que du soutien de ses gouvernements.
La capacité de production nationale augmente en Chine, la Corée du Sud progresse dans le domaine des technologies de pointe, la résilience des semi-conducteurs se développe au Japon et un écosystème de fabrication étendu se met en place en Inde. Singapour poursuit sa croissance stratégique avec l'ajout de nouvelles capacités. L'électronique automobile, les smartphones, l'intelligence artificielle, la connectivité, les systèmes industriels et les applications IoT stimulent la demande régionale, tout comme les politiques en matière de semi-conducteurs mises en œuvre par chaque pays.
Marché des fonderies de plaquettes au Moyen-Orient et en Afrique
Le marché des fonderies de plaquettes au Moyen-Orient et en Afrique représente une part relativement faible de la demande mondiale, mais devrait connaître une croissance annuelle composée d'environ 7 à 10 % jusqu'en 2034. En Arabie saoudite et aux Émirats arabes unis, des investissements sont réalisés pour construire une infrastructure technologique solide, et l'Afrique du Sud est reconnue pour son solide secteur de l'électronique et de l'industrie.
L'Arabie saoudite et les Émirats arabes unis investissent dans les centres de données, les infrastructures de télécommunications et les infrastructures intelligentes, tandis que l'Afrique du Sud contribue à répondre aux besoins en électronique industrielle et en communications. Le développement du reste de la région prendra du temps, au fur et à mesure que ses infrastructures énergétiques, cloud, de transport et de connectivité numérique se mettront en place.
Analyse de segmentation
Taper
Les tendances du marché des fonderies de semi-conducteurs indiquent que le segment des types de substrats devrait connaître une croissance annuelle composée de 10 à 14 % entre 2026 et 2034. La demande varie en fonction des performances du substrat, des exigences de fréquence, des caractéristiques thermiques et des spécifications de fabrication propres à chaque application. Les substrats LiTaO₃ et LiNbO₃ sont particulièrement adaptés aux applications haute fréquence et de communication, tandis que les substrats en quartz et les structures collées répondent à des exigences de performances spécifiques.
- LiTaO3 : Le LiTaO3 est adapté aux applications haute fréquence exigeant des performances électromécaniques stables. Son importance est renforcée par les communications sans fil, les composants à ondes acoustiques et les systèmes RF spécialisés où la stabilité thermique et les propriétés du matériau influent sur les performances des dispositifs.
- Quartz : Le quartz demeure essentiel pour les applications de contrôle de fréquence et de synchronisation. La demande est liée aux équipements de communication, à l’électronique grand public, aux commandes industrielles et à l’électronique automobile, qui nécessitent une oscillation stable et une synchronisation précise dans divers environnements d’exploitation.
- LiNbO3 : Grâce à ses excellentes propriétés électro-optiques et piézoélectriques, le LiNbO3 présente un intérêt stratégique pour les applications optiques, radiofréquences et acoustiques. Son utilisation est favorisée par le développement des infrastructures de communication et la demande croissante en traitement du signal à haute vitesse.
- Les structures de plaquettes collées permettent de combiner des matériaux ou des couches de dispositifs pour obtenir des performances adaptées à des applications spécifiques. Leur importance stratégique s'accroît lorsque l'intégration hétérogène, la gestion thermique et les architectures de dispositifs spécialisées requièrent des configurations de substrat personnalisées.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 12 à 15 % entre 2026 et 2034. L'intégration croissante de semi-conducteurs dans les produits connectés, les véhicules et les infrastructures de communication soutient la demande de production. L'électronique grand public demeure le principal moteur de cette demande, tandis que le secteur automobile devrait enregistrer la croissance la plus rapide, du fait de la complexification croissante des architectures électroniques.
- Électronique grand public : L’électronique grand public génère une demande récurrente importante car les smartphones, les objets connectés, les appareils informatiques, les écrans et les produits connectés nécessitent des semi-conducteurs de plus en plus sophistiqués. Des cycles de vie des produits plus courts permettent également de répondre aux exigences de fabrication continue de plaquettes de silicium.
- Automobile : La demande automobile se renforce, portée par l’essor des véhicules électriques, des systèmes avancés d’aide à la conduite (ADAS), des systèmes d’infodivertissement, de la connectivité et des contrôleurs embarqués, qui accroissent l’utilisation des semi-conducteurs. Les longs cycles de qualification rendent les relations avec les fonderies fiables d’un point de vue stratégique pour les constructeurs automobiles et les équipementiers de premier rang.
- Communications : Les applications de communication nécessitent des composants hautes performances pour l’infrastructure sans fil, les réseaux optiques, les systèmes RF et les équipements de connectivité. La transition vers des débits de données plus élevés et une capacité réseau accrue engendre des besoins constants en plaquettes spécialisées.
- Autres : Les autres utilisateurs finaux comprennent les applications industrielles, médicales, aérospatiales, de défense et énergétiques où les exigences en matière de fiabilité et de cycle de vie justifient la demande de processus de fabrication qualifiés et d'architectures de semi-conducteurs spécialisées.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Électronique grand public |
Haut |
Appareils connectés |
Mature |
|
Automobile |
Haut |
Électrification des véhicules |
Mise à l'échelle |
|
Communications |
Moyen |
Infrastructure 5G |
Mise à l'échelle |
|
Autres |
Moyen |
Numérisation industrielle |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des fonderies de plaquettes
Intelligence artificielle et intensité des semi-conducteurs dans les centres de données
L'informatique basée sur l'IA accroît l'utilisation des semi-conducteurs dans les accélérateurs, les processeurs réseau, les interfaces mémoire, la gestion de l'énergie et les dispositifs de connectivité à haut débit. Cette évolution engendre un besoin accru de densité de calcul, incitant les fonderies à investir dans leurs technologies de pointe et à renforcer l'utilisation des technologies éprouvées au sein de l'infrastructure sous-jacente. Les charges de calcul liées à l'IA améliorent également la visibilité sur la planification de la capacité de production des plaquettes, car les fournisseurs d'infrastructures hyperscale et les fabricants de semi-conducteurs investissent souvent des sommes considérables en temps et en argent avant le lancement de la production. La qualification des procédés, la gestion du rendement, la préparation au packaging avancé et la fiabilité de la capacité de production des plaquettes deviennent ainsi des enjeux stratégiques majeurs pour les fonderies. Celles qui maîtrisent les technologies de pointe, le packaging et l'écosystème peuvent prétendre à une part plus importante des programmes de leurs clients.
Électrification automobile et contenu électronique croissant
L'électrification des véhicules entraînera une augmentation du nombre et de la variété des semi-conducteurs intégrés à chaque voiture. Il s'agit notamment des puces pour le stockage d'énergie, le conditionnement de puissance, la commande des moteurs, la recharge, la régulation thermique, la détection et la communication, ainsi que des unités de traitement et des interfaces de capteurs pour les systèmes avancés d'aide à la conduite (ADAS). Les clients de l'industrie automobile exigent des produits à cycle de vie prolongé, bénéficiant d'une qualification poussée, d'une grande fiabilité et d'une stabilité de processus optimale. Ces exigences favoriseront les fonderies capables de maintenir une production à partir de nœuds technologiques matures pendant une période significative, tout en développant constamment leurs procédés. Ceci est particulièrement important pour les technologies de plaquettes spéciales et les plateformes de fabrication conçues pour les technologies analogiques, mixtes, RF, de puissance et de capteurs. Avec le développement d'architectures logicielles embarquées, la dépendance de la demande en semi-conducteurs vis-à-vis des composants automobiles diminuera.
Localisation de la chaîne d'approvisionnement et incitations gouvernementales dans le secteur des semi-conducteurs
À l'échelle mondiale, les gouvernements encouragent la production nationale de semi-conducteurs afin de minimiser les risques géopolitiques, les retards de transport et la concentration des capacités de fabrication. Grâce à des incitations, le coût des investissements dans les grandes usines de fabrication diminue et les gouvernements incitent les entreprises à développer une présence industrielle régionale. Ce cycle d'investissement modifie les pratiques d'approvisionnement : les concepteurs de puces prennent désormais en compte la fiabilité géographique, au même titre que le rendement, la capacité de production, le coût et la disponibilité. Ainsi, l'Amérique du Nord et l'Europe sont devenues des régions clés pour la croissance future des fonderies, tandis que la région Asie-Pacifique continue d'attirer d'importants investissements grâce à son écosystème industriel. La localisation favorise également le développement d'autres secteurs tels que les équipements pour semi-conducteurs, la chimie, les matériaux, le conditionnement, les tests, la logistique et les services d'ingénierie.
Tendances futures du marché des fonderies de plaquettes
Réseaux de fabrication multirégionaux distribués
Les stratégies futures des fonderies s'orienteront vers des réseaux de production distribués plutôt que vers une dépendance à un seul pôle géographique. Les clients auront tendance à qualifier plusieurs sites de production pour les produits critiques, notamment pour des applications dans des secteurs tels que l'automobile, les communications, l'aérospatiale, la défense et les infrastructures, où la disponibilité continue des approvisionnements est essentielle. De ce fait, les fonderies se dotent de plateformes de processus communes réparties sur différents sites géographiques, d'un support technique pour leurs clients et de la capacité de réaliser la production de plaquettes, leur conditionnement et leurs tests dans la région concernée. La diversification des capacités peut engendrer des investissements importants ; l'optimisation de leur utilisation devient donc cruciale. Les réseaux de production les plus performants seront ceux qui combinent plateformes de processus standardisées et régionalisation, plutôt que ceux qui tentent de reproduire toutes les technologies dans tous leurs sites.
Intégration hétérogène et fabrication spécialisée par processus
L'intégration hétérogène devrait impacter les stratégies des fonderies, les concepteurs de systèmes intégrant diverses technologies, telles que des puces, des capteurs, de la mémoire, des dispositifs de puissance et des accélérateurs spécifiques, dans des boîtiers très complexes. Cette évolution limite l'utilisation d'une même technologie de fabrication pour tous les composants du système, permettant ainsi aux clients de choisir la technologie la plus rentable ou la plus performante pour chaque bloc fonctionnel. Cette transition stratégique offre des opportunités aux fonderies, qui disposent de leurs propres technologies de fabrication spécialisées, de collaborations avancées en matière de boîtiers, de collage de plaquettes et d'assistance à la conception. Elle favorise également le développement des petites entreprises spécialisées dans la fabrication, car les segments à forte valeur ajoutée peuvent nécessiter des technologies spécifiques, en plus d'une géométrie minimale. Par conséquent, la diversification des procédés devrait rester commercialement pertinente au cours de la période de prévision, malgré les investissements importants dans les technologies logiques de pointe.
Opportunités du marché des fonderies de plaquettes
Plateformes régionales de fabrication spécialisées
Des opportunités commencent à se concrétiser sur le marché des plateformes régionales de fabrication de semi-conducteurs spécialisés, axées sur les applications dans les secteurs de l'automobile, des radiofréquences, de l'énergie, de l'industrie, des capteurs et des communications. Ces usines pourront combler des lacunes stratégiques sans nécessiter les investissements colossaux requis pour les procédés de gravure les plus avancés. L'amélioration de la rentabilité passe par la fidélisation de clients clés, l'adéquation des capacités de production à la demande qualifiée et l'intégration de la fabrication de plaquettes avec le conditionnement ou les tests. L'Europe et l'Amérique du Nord sont des régions où ces opportunités sont particulièrement pertinentes, car le soutien politique et les objectifs clients locaux y sont favorables. La région Asie-Pacifique offre également des opportunités, la croissance des écosystèmes électroniques nationaux nécessitant des capacités plus spécialisées.
Partenariats de fonderie pour l'automobile et les communications
Les partenariats stratégiques avec les clients des secteurs automobile et des communications représentent une autre voie commerciale, car ces deux secteurs exigent des processus de fabrication constants et des architectures de semi-conducteurs de plus en plus complexes. Les fonderies peuvent ainsi créer une plateforme de processus unique, un programme de qualification, des ingénieurs d'application et réserver des capacités en fonction des besoins des grands clients. Cette approche devrait permettre une meilleure visibilité de la demande par rapport à la disponibilité ponctuelle des capacités, tout en assurant la résilience de la production. Les partenariats stratégiques dans le secteur automobile seraient avantageux pour les applications de puissance, de détection, de connectivité et de contrôle, tandis que ceux dans le secteur des communications seraient utiles pour les technologies RF, optiques, de synchronisation et d'interfaces haut débit. Les entreprises qui s'engagent dans de tels partenariats stratégiques doivent privilégier la stabilité des processus, la gestion du cycle de vie, la traçabilité, la cybersécurité et la redondance géographique.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -