
Mercato delle fundizioni di wafer: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle fonderie di wafer (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (LiTaO3, quarzo, LiNbO3, incollati); utente finale (elettronica di consumo, settore automobilistico, comunicazioni, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007135
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
154,92 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
443,68 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,40 %
Tasso di crescita
Mercato di riferimento
2.616,86 miliardi di dollari USA
(2026-2034)
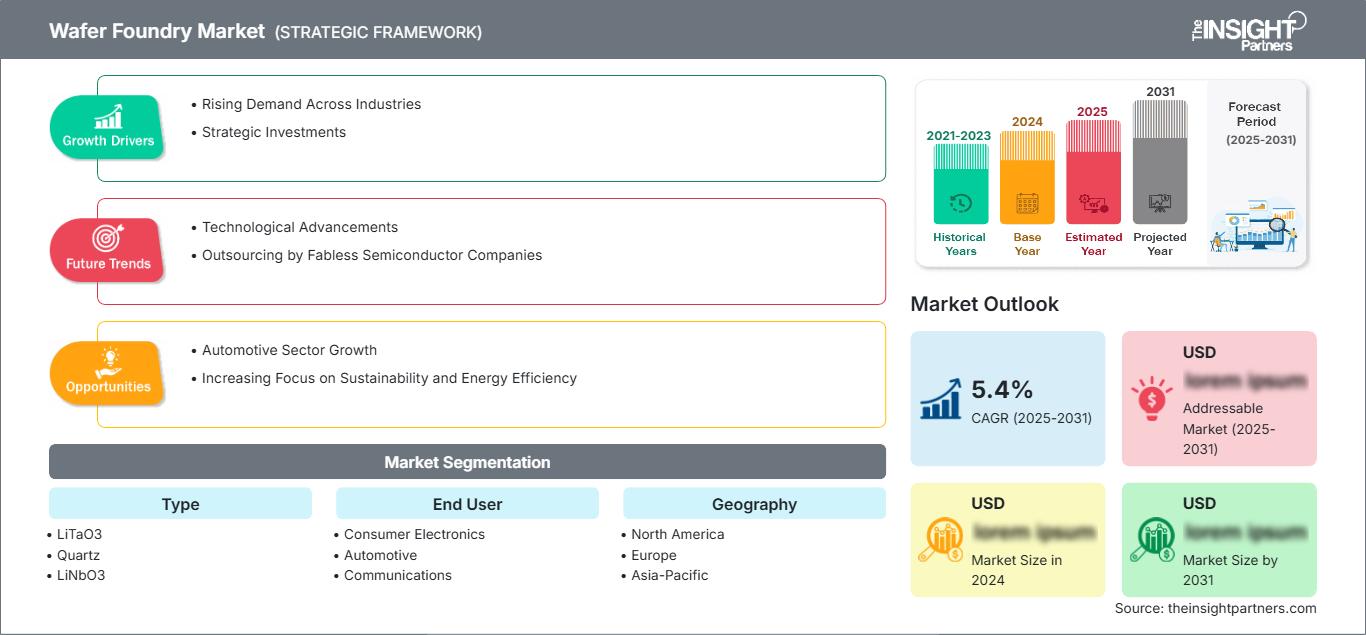
Il mercato delle fonderie di wafer ha un valore di 154,92 miliardi di dollari nel 2025 e si prevede che raggiungerà i 443,68 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 12,40% nel periodo 2026-2034. L'espansione è trainata dalla crescente presenza di semiconduttori, dalle infrastrutture per l'intelligenza artificiale, dall'elettronica automobilistica, dagli aggiornamenti di connettività e dal continuo esternalizzazione della produzione di wafer a partner specializzati con tecnologie di processo scalabili.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) di circa il 10-13% fino al 2034, sostenuto dal rientro in patria della produzione di semiconduttori, dagli incentivi federali, dagli investimenti nel calcolo avanzato e dall'espansione della capacità produttiva nazionale. Le dimensioni del mercato delle fonderie di wafer nella regione sono inoltre influenzate dalla localizzazione della produzione di semiconduttori per il settore automobilistico, dalle infrastrutture cloud, dall'elettronica aerospaziale e dalla diversificazione strategica della catena di fornitura che coinvolge fonderie leader e aziende tecnologiche integrate.
Analisi e approfondimenti sul mercato delle fonderie di wafer
- Nord America: si stima che la regione rappresenterà una quota dell'8-10% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 10-13% tra il 2026 e il 2034, grazie ai programmi di rilocalizzazione della produzione, alle infrastrutture per l'intelligenza artificiale, all'elettronica automobilistica e alla nuova capacità produttiva nazionale.
- USA: Gli Stati Uniti rappresentano circa il 70-78% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10-13% tra il 2026 e il 2034, trainati dall'informatica avanzata e dalla localizzazione della catena di approvvigionamento.
- Europa: si stima che l'Europa deterrà una quota di mercato compresa tra l'8% e il 10% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8-11% tra il 2026 e il 2034, con Germania, Francia, Italia, Spagna e Regno Unito a sostenere la domanda di semiconduttori nei settori automobilistico, industriale, delle comunicazioni e dell'energia.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta circa il 74-78% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13-16% tra il 2026 e il 2034, trainata da Taiwan, Cina, Corea del Sud, Giappone e India.
- Il segmento più ampio, quello dell'elettronica di consumo, detiene una quota di mercato pari a circa il 48-54% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12-14% tra il 2026 e il 2034, a testimonianza dell'elevata intensità di semiconduttori nei dispositivi connessi.
- Segmento ad alta crescita: si stima che il settore automobilistico detenga una quota di mercato del 14-18% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15-18% tra il 2026 e il 2034, trainato dall'elettrificazione, dai sistemi avanzati di assistenza alla guida (ADAS) e dai veicoli a guida autonoma.
- Aziende chiave analizzate nel dettaglio: DB HiTek Co., Ltd.; GLOBALFOUNDRIES Inc.; Hua Hong Semiconductor Limited; Powerchip Semiconductor Manufacturing Corporation; Samsung Electronics Co., Ltd.; Semiconductor Manufacturing International Corporation; Taiwan Semiconductor Manufacturing Company Limited; Tower Semiconductor Ltd.; United Microelectronics Corporation; Vanguard International Semiconductor Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle fonderie di wafer si è evoluto da un outsourcing prevalentemente incentrato sui costi verso ecosistemi produttivi differenziati che combinano specializzazione di processo, packaging avanzato, garanzia di capacità e diversificazione geografica. Le fonderie cercano sempre più di bilanciare l'utilizzo di nodi tecnologici maturi con investimenti in nodi avanzati, mentre i clienti ricercano un accesso stabile alla capacità di produzione di wafer per acceleratori di intelligenza artificiale, controller per il settore automobilistico, dispositivi di connettività, sensori e componenti per la gestione dell'energia. Questo cambiamento sta rafforzando il ruolo strategico dei partner produttivi dedicati.
Guardando al futuro, il rapporto sul mercato delle fonderie di wafer indica che il settore dovrebbe beneficiare dell'espansione della capacità produttiva al di fuori dei tradizionali cluster manifatturieri, in particolare negli Stati Uniti, in Europa, in India, a Singapore e in altre località asiatiche. Gli incentivi governativi, i programmi di resilienza della catena di approvvigionamento e la visibilità della domanda grazie alle infrastrutture di intelligenza artificiale stanno supportando gli investimenti a lungo termine. L'enfasi normativa sulle capacità nazionali di produzione di semiconduttori sta inoltre incoraggiando i clienti a qualificare più siti produttivi e a ridurre la dipendenza da reti di produzione monoregionali.
Ambito del rapporto sul mercato delle fonderie di wafer
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 154,92 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 443,68 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,40% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle fonderie di wafer
La crescita del mercato delle fonderie di wafer è strettamente legata all'outsourcing della produzione di semiconduttori, all'aumento del numero di chip per sistema elettronico e alla crescente complessità dei processi di fabbricazione. L'ecosistema comprende fornitori di IP, aziende EDA, fornitori di wafer, fornitori di apparecchiature di fabbricazione, fonderie, fornitori di servizi di assemblaggio e collaudo in outsourcing e produttori di apparecchiature originali (OEM). La domanda più elevata sarà trainata dalle applicazioni in cui le prestazioni, l'affidabilità, l'efficienza energetica e la capacità di produzione continua del dispositivo a semiconduttore incidono sulla redditività del prodotto finale.
Sul fronte dell'offerta sta emergendo una maggiore attenzione a livello regionale. Le capacità produttive all'avanguardia sono ancora principalmente concentrate nell'Asia orientale, ma si sta assistendo a un'espansione della capacità produttiva in Nord America e in Europa per aumentare la sicurezza dell'approvvigionamento. I processi maturi e specializzati rivestono un'importanza strategica per la loro rilevanza nei settori automobilistico, industriale, delle comunicazioni, della gestione energetica e dei beni di consumo, che presentano cicli di vita lunghi e piattaforme produttive affidabili.
L'analisi del mercato delle fonderie di wafer evidenzia anche un panorama competitivo sempre più segmentato. Taiwan Semiconductor Manufacturing Company Limited detiene ancora una posizione dominante in termini di tecnologia e dimensioni, mentre Samsung Electronics Co., Ltd. compete grazie all'integrazione in nodi avanzati e tecnologie di memoria. Dal canto loro, GLOBALFOUNDRIES Inc., United Microelectronics Corporation, Semiconductor Manufacturing International Corporation, Tower Semiconductor Ltd. e Vanguard International Semiconductor Corporation offrono una proposta specializzata e basata su nodi tecnologici maturi.
Le previsioni di mercato per le fonderie di wafer indicano che gli investimenti strategici sono sempre più legati agli impegni con i clienti piuttosto che alla sola espansione della capacità produttiva. La statunitense GLOBALFOUNDRIES Inc. sta sviluppando impianti di fabbricazione e confezionamento negli Stati Uniti, mentre la United Microelectronics Corporation sta espandendo le sue attività a Singapore. Samsung Electronics Co., Ltd. sta portando avanti lo sviluppo della sua tecnologia a 2 nm e la Semiconductor Manufacturing International Corporation sta aumentando la capacità produttiva nazionale. DB HiTek Co., Ltd., Hua Hong Semiconductor Limited, Powerchip Semiconductor Manufacturing Corporation, insieme ad altre aziende, continuano a svolgere un ruolo essenziale in determinate circostanze.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle fonderie di wafer: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano delle fonderie di wafer
Si stima che il Nord America deterrà una quota di mercato delle fonderie di wafer compresa tra l'8% e il 10% nel 2025, con una crescita annua composta (CAGR) del 10-13% fino al 2034. Gli Stati Uniti sono leader nella regione in termini di domanda, grazie alla localizzazione della produzione di semiconduttori, una strategia industriale fondamentale. I data center per l'intelligenza artificiale, le automobili, le apparecchiature aerospaziali, i dispositivi di comunicazione e l'automazione industriale sono solo alcune delle applicazioni che alimentano la domanda continua di capacità produttive avanzate e specializzate.
Inoltre, la catena di approvvigionamento della regione si sta diversificando geograficamente. GLOBALFOUNDRIES Inc. sta ampliando la produzione e il packaging avanzato negli Stati Uniti, mentre Taiwan Semiconductor Manufacturing Company Limited continua ad aumentare la capacità produttiva in Arizona. Gli impegni assunti da aziende del settore tecnologico, automobilistico e delle telecomunicazioni rendono più facile prevedere la domanda futura. Canada e Messico partecipano alla regione attraverso i loro ecosistemi di produzione elettronica e la connettività della catena di approvvigionamento. Tuttavia, la loro presenza nella produzione di wafer è significativamente inferiore a quella degli Stati Uniti.
Mercato statunitense delle fonderie di wafer
Nel 2025, gli Stati Uniti rappresentavano circa il 70-78% della quota di mercato nordamericana delle fonderie di wafer e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10-13% fino al 2034. Gli investimenti interni sono sostenuti da incentivi per i semiconduttori, infrastrutture per l'intelligenza artificiale, localizzazione nel settore automobilistico, requisiti per la difesa e domanda di catene di approvvigionamento sicure.
Le aziende più grandi stanno ampliando il loro raggio d'azione applicativo in settori come l'automotive, le comunicazioni, il cloud computing, l'aerospaziale e l'elettronica industriale. GLOBALFOUNDRIES Inc. si rivolge ad applicazioni di connettività e ad alta efficienza energetica, mentre Taiwan Semiconductor Manufacturing Company Limited sta incrementando la propria capacità produttiva. Inoltre, Samsung Electronics Co., Ltd. ha mantenuto un'importante base produttiva anche negli Stati Uniti. L'aumento della disponibilità di wafer e package di qualità nazionale ha spinto i clienti ad adottare strategie di approvvigionamento regionalizzate.
Mercato europeo delle fonderie di wafer
Si stima che l'Europa rappresenterà una quota dell'8-10% del mercato delle fonderie di wafer nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8-11% fino al 2034. La Germania mantiene il suo status di centro manifatturiero regionale dominante, grazie ai settori dell'elettronica automobilistica, dell'automazione industriale, dei semiconduttori di potenza e dei cluster di produzione di semiconduttori. Il Regno Unito apporta valore aggiunto attraverso le competenze nei semiconduttori composti, nella progettazione, nella fotonica e nella ricerca, mentre le politiche europee puntano alla resilienza e alla produzione strategica.
Il ruolo della Germania è ulteriormente rafforzato dal polo manifatturiero di Dresda, con gli impianti di produzione in espansione di GLOBALFOUNDRIES Inc. La Francia vanta comunità di produzione e ricerca nel settore dei semiconduttori intorno a Grenoble, mentre l'Italia sta sfruttando la domanda del settore automobilistico e dell'elettronica di potenza. La Spagna sta investendo in infrastrutture e infrastrutture per la produzione di semiconduttori. In Europa, l'elettrificazione del settore automobilistico, la digitalizzazione industriale, le apparecchiature per le energie rinnovabili e le infrastrutture di comunicazione generano una domanda stabile di tecnologie di processo produttivo specializzate e mature, unitamente a tecnologie avanzate selezionate.
Mercato delle fonderie di wafer nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 74-78% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 13-16% fino al 2034. Taiwan continua a essere leader in termini di capacità produttiva, seguita da Cina, Corea del Sud, Giappone, India e Australia. Il settore dei semiconduttori continua a beneficiare di solidi ecosistemi, catene di approvvigionamento e risorse ingegneristiche, oltre al supporto dei rispettivi governi.
La capacità produttiva interna è in crescita in Cina, la Corea del Sud sta progredendo nello sviluppo di nodi tecnologici avanzati, il Giappone sta sviluppando soluzioni per la resilienza dei semiconduttori e in India si sta costruendo un ecosistema di produzione più ampio. Singapore sta crescendo strategicamente con l'aggiunta di nuove capacità produttive. L'elettronica automobilistica, gli smartphone, l'intelligenza artificiale, la connettività, i sistemi industriali e le applicazioni IoT trainano la domanda regionale, così come le politiche sui semiconduttori di ciascun paese.
Mercato delle fonderie di wafer in Medio Oriente e Africa
Il mercato delle fonderie di wafer in Medio Oriente e Africa rappresenta una quota relativamente piccola della domanda globale, ma si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 7-10% fino al 2034. In Arabia Saudita e negli Emirati Arabi Uniti si stanno effettuando investimenti per la costruzione di una solida infrastruttura tecnologica, mentre il Sudafrica è noto per la sua forte presenza nei settori dell'elettronica e dell'industria.
Arabia Saudita ed Emirati Arabi Uniti stanno investendo in data center, infrastrutture di telecomunicazione e infrastrutture intelligenti, mentre il Sudafrica contribuisce fornendo componenti elettronici industriali e apparecchiature per le comunicazioni. Il resto della regione impiegherà più tempo a svilupparsi, in quanto sarà necessario consolidare le infrastrutture energetiche, cloud, i trasporti e la connettività digitale.
Analisi di segmentazione
Tipo
Le tendenze del mercato delle fonderie di wafer indicano che il segmento "Type" dovrebbe espandersi a un CAGR del 10-14% tra il 2026 e il 2034. La domanda varia in base alle prestazioni del substrato, ai requisiti di frequenza, alle caratteristiche termiche e alle specifiche di produzione specifiche per l'applicazione. LiTaO3 e LiNbO3 sono particolarmente rilevanti per le applicazioni ad alta frequenza e orientate alle comunicazioni, mentre il quarzo e le strutture incollate soddisfano requisiti prestazionali specifici.
- LiTaO3: Il LiTaO3 è adatto ad applicazioni ad alta frequenza che richiedono prestazioni elettromeccaniche stabili. La sua importanza è rafforzata dalle comunicazioni wireless, dai componenti ad onde acustiche e dai sistemi RF specializzati, dove la stabilità termica e le proprietà del materiale influenzano le prestazioni del dispositivo.
- Quarzo: Il quarzo rimane un elemento importante per le applicazioni di controllo della frequenza e di temporizzazione. La domanda è legata ad apparecchiature di comunicazione, elettronica di consumo, controlli industriali ed elettronica automobilistica, che richiedono oscillazioni stabili e temporizzazione precisa in diversi ambienti operativi.
- Niotriolo (LiNbO3): Il niobato di litio (LiNbO3) riveste un'importanza strategica per le applicazioni ottiche, a radiofrequenza e acustiche grazie alle sue spiccate caratteristiche elettro-ottiche e piezoelettriche. La sua adozione è favorita dalle infrastrutture di comunicazione e dalle crescenti esigenze di elaborazione del segnale ad alta velocità.
- Struttura a wafer incollati: le strutture a wafer incollati consentono di combinare materiali o strati di dispositivi per ottenere prestazioni specifiche per l'applicazione. La loro importanza strategica aumenta laddove l'integrazione eterogenea, la gestione termica e le architetture di dispositivi specializzati richiedono configurazioni di substrato personalizzate.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 12-15% nel periodo 2026-2034. La crescente presenza di semiconduttori in prodotti connessi, veicoli e infrastrutture di comunicazione sta sostenendo la domanda del settore manifatturiero. L'elettronica di consumo rimane il principale bacino di domanda, mentre si prevede che il settore automobilistico registrerà l'espansione più rapida, man mano che le architetture elettroniche diventano più complesse.
- Elettronica di consumo: l'elettronica di consumo genera una domanda ricorrente considerevole poiché smartphone, dispositivi indossabili, dispositivi informatici, display e prodotti connessi richiedono contenuti a semiconduttore sempre più sofisticati. Cicli di prodotto più brevi supportano inoltre le esigenze di produzione continua di wafer.
- Settore automobilistico: la domanda nel settore automobilistico è in aumento, poiché veicoli elettrici, sistemi ADAS, infotainment, connettività e controller di bordo aumentano l'intensità di semiconduttori. I lunghi cicli di qualificazione rendono i rapporti affidabili con le fonderie strategicamente importanti per le case automobilistiche e i fornitori di primo livello.
- Comunicazioni: Le applicazioni di comunicazione richiedono componenti ad alte prestazioni per infrastrutture wireless, reti ottiche, sistemi RF e apparecchiature di connettività. La transizione verso velocità di trasmissione dati più elevate e una maggiore capacità di rete supporta la costante richiesta di wafer specializzati.
- Altri: Tra gli altri utenti finali si annoverano applicazioni industriali, sanitarie, aerospaziali, di difesa ed energetiche, dove i requisiti di affidabilità e di ciclo di vita supportano la domanda di processi produttivi qualificati e architetture di semiconduttori specializzate.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica di consumo |
Alto |
Dispositivi connessi |
Maturo |
|
Automobilistico |
Alto |
Elettrificazione dei veicoli |
Scalatura |
|
Comunicazioni |
Mezzo |
Infrastruttura 5G |
Scalatura |
|
Altri |
Mezzo |
Digitalizzazione industriale |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle fonderie di wafer
Calcolo dell'intelligenza artificiale e intensità dei semiconduttori nei data center
L'intelligenza artificiale applicata al calcolo sta incrementando l'utilizzo dei semiconduttori in acceleratori, processori di rete, interfacce di memoria, sistemi di gestione dell'alimentazione e dispositivi di connettività ad alta larghezza di banda. Ciò crea la necessità di una maggiore densità computazionale, spingendo le fonderie a investire nelle proprie capacità tecnologiche di processo avanzate e ad aumentare l'utilizzo di tecnologie mature impiegate nell'infrastruttura di supporto. I carichi di calcolo per l'IA offrono inoltre una maggiore visibilità sulla pianificazione della capacità produttiva dei wafer, poiché i fornitori di infrastrutture hyperscale e i produttori di silicio investono spesso ingenti risorse in termini di tempo e denaro prima di avviare la produzione. Questo rende la qualificazione dei processi, la gestione della resa, la predisposizione al packaging avanzato e l'affidabilità della capacità produttiva dei wafer più strategiche e preziose per le fonderie. Le fonderie in grado di sfruttare la tecnologia di processo, il packaging e la predisposizione all'ecosistema possono conquistare una quota maggiore dei programmi dei propri clienti.
Elettrificazione del settore automobilistico e crescente contenuto elettronico
L'elettrificazione dei veicoli comporterà un aumento del numero e della varietà di dispositivi a semiconduttore presenti in ogni auto. Ciò include chipset per l'accumulo di energia, il condizionamento di potenza, l'azionamento del motore, la ricarica, la regolazione termica, il rilevamento e la comunicazione, nonché unità di elaborazione e interfacce per sensori per la tecnologia ADAS. I clienti del settore automobilistico richiedono prodotti con cicli di vita prolungati, un'ampia qualificazione, affidabilità e stabilità di processo. Tutto ciò favorirà le fonderie in grado di mantenere la produzione di nodi maturi per un periodo di tempo significativo, sviluppando costantemente i processi. Questo è particolarmente importante nel caso di tecnologie wafer specializzate e piattaforme di produzione progettate per tecnologie analogiche, a segnale misto, RF, di potenza e di sensori. Con lo sviluppo di architetture definite dal software nei veicoli, la dipendenza della domanda di semiconduttori dai componenti automobilistici diminuirà.
Localizzazione della catena di approvvigionamento e incentivi governativi per i semiconduttori
A livello globale, i governi stanno promuovendo la produzione nazionale di semiconduttori al fine di minimizzare i rischi geopolitici, i ritardi nei trasporti e la concentrazione delle capacità produttive. Grazie agli incentivi, il costo degli investimenti per l'acquisto di grandi impianti di produzione si sta riducendo e i governi stanno incoraggiando le aziende a creare una presenza produttiva regionale. Questo ciclo di investimenti sta determinando un cambiamento nelle modalità di approvvigionamento, in cui i progettisti di chip valutano l'affidabilità geografica oltre alla resa, alla capacità di processo, ai costi e alla disponibilità. Pertanto, il Nord America e l'Europa sono diventate regioni importanti per la crescita futura delle fonderie, mentre la regione Asia-Pacifico continua a ricevere investimenti significativi grazie al suo ecosistema produttivo. La localizzazione favorisce anche l'ecosistema di altri settori, come quello delle apparecchiature per semiconduttori, dei prodotti chimici, dei materiali, del packaging, dei test, della logistica e dei servizi di ingegneria.
Tendenze future del mercato delle fonderie di wafer
Reti di produzione distribuite multiregionali
Le strategie future per le fonderie saranno orientate verso reti di produzione distribuite, piuttosto che verso la dipendenza da un singolo cluster geografico. I clienti tenderanno a qualificare diversi impianti di produzione per i prodotti critici, soprattutto in settori come quello automobilistico, delle telecomunicazioni, aerospaziale, della difesa e delle infrastrutture, dove è richiesta una disponibilità continua di forniture. Ciò ha spinto le fonderie ad adottare piattaforme di processo comuni in diverse aree geografiche, a fornire supporto ingegneristico ai clienti e ad avere la capacità di produrre wafer, confezionarli e testarli in loco. La diversificazione della capacità produttiva può comportare elevati investimenti di capitale; pertanto, l'utilizzo efficiente della capacità diventa fondamentale. Le reti di produzione di maggior successo saranno quelle che combineranno piattaforme di processo standardizzate e regionalizzazione, piuttosto che tentare di replicare tutte le tecnologie in tutti gli impianti.
Integrazione eterogenea e produzione specializzata per processo
Si prevede che l'integrazione eterogenea avrà un impatto sulle strategie delle fonderie, poiché i progettisti di sistemi integreranno diverse tecnologie, tra cui chiplet, sensori, memorie, dispositivi di potenza e acceleratori specifici, in packaging altamente complessi. Tale sviluppo limita la pratica di utilizzare la stessa tecnologia di processo per tutti i componenti del sistema, consentendo ai clienti di scegliere la tecnologia più conveniente o tecnologicamente valida per ciascun blocco funzionale. La transizione verso una strategia di questo tipo apre opportunità per le fonderie, che dispongono di proprie tecnologie di processo specializzate, collaborazioni avanzate nel packaging, incollaggio di wafer e supporto alla progettazione. Inoltre, crea spazio per i piccoli specialisti della fabbricazione, poiché i segmenti ad alto valore aggiunto potrebbero richiedere tecnologie speciali oltre alla geometria più piccola. Pertanto, la diversificazione dei processi è destinata a rimanere commercialmente rilevante durante il periodo di previsione, nonostante i forti investimenti nella logica all'avanguardia.
Opportunità di mercato per le fonderie di wafer
Piattaforme regionali specializzate per la fabbricazione
Si stanno delineando opportunità nelle piattaforme regionali specializzate nella fabbricazione di semiconduttori, con particolare attenzione alle applicazioni nei settori automobilistico, RF, energetico, industriale, dei sensori e delle comunicazioni. Tali impianti saranno in grado di colmare lacune strategiche senza la necessità degli elevatissimi investimenti di capitale richiesti per i processi di nodi logici più avanzati. Le opportunità per migliorare la redditività possono derivare dall'acquisizione di clienti chiave, dall'adeguamento della capacità produttiva alla domanda qualificata e dall'integrazione della fabbricazione di wafer con il packaging o il collaudo. L'Europa e il Nord America sono aree in cui tali opportunità sono particolarmente rilevanti, poiché il supporto politico e gli obiettivi di clientela locale aumenteranno le probabilità di investimento. Anche la regione Asia-Pacifico presenta opportunità simili, dato che la crescita degli ecosistemi elettronici nazionali richiede una maggiore capacità specializzata.
Partnership di fonderia per i settori automobilistico e delle telecomunicazioni
La partnership strategica con clienti del settore automobilistico e delle telecomunicazioni rappresenta un'ulteriore opportunità di business, poiché entrambi i settori richiedono processi produttivi coerenti e architetture sempre più complesse per i semiconduttori. Le fonderie possono creare una piattaforma di processo, un programma di qualificazione, ingegneri applicativi e riserve di capacità unici, basati sulle esigenze dei grandi clienti. Si prevede che un tale approccio offra una maggiore visibilità sulla domanda rispetto alla disponibilità di capacità spot, garantendo al contempo ai clienti una maggiore resilienza produttiva. Le partnership strategiche nel settore automobilistico sarebbero vantaggiose per le applicazioni di potenza, rilevamento, connettività e controllo, mentre le partnership strategiche nel settore delle telecomunicazioni saranno utili per le tecnologie RF, ottiche, di temporizzazione e di interfaccia ad alta velocità. Le aziende che intraprendono tali partnership strategiche devono concentrarsi sulla stabilità dei processi, sulla gestione del ciclo di vita, sulla tracciabilità, sulla sicurezza informatica e sulla ridondanza geografica.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -