
Mercado de fundiciones de obleas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de fundición de obleas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (LiTaO3, cuarzo, LiNbO3, aglomerado); usuario final (electrónica de consumo, automoción, comunicaciones, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007135
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
154.920 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
443.680 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,40 %
Índice de crecimiento
Mercado potencial
2.616,86 mil millones de dólares estadounidenses
(2026-2034)
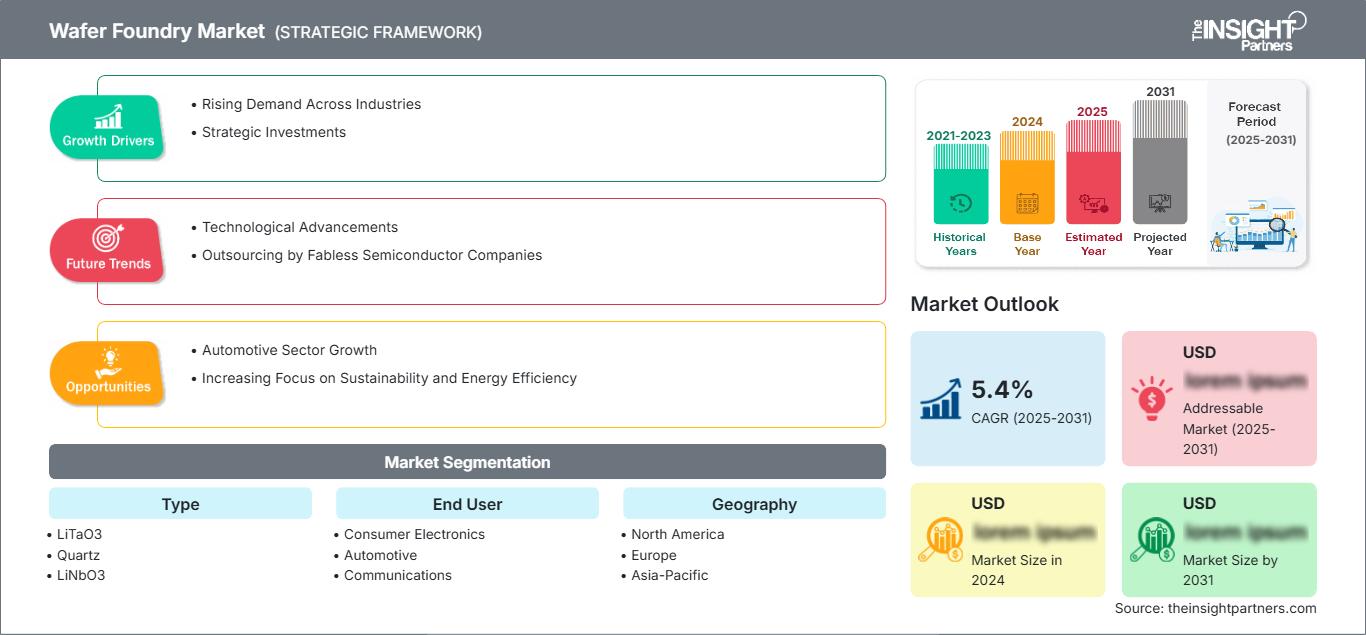
El mercado de fabricación de obleas está valorado en 154.920 millones de dólares estadounidenses en 2025 y se prevé que alcance los 443.680 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 12,40 % durante el período 2026-2034. Esta expansión está impulsada por el creciente contenido de semiconductores, la infraestructura de IA, la electrónica automotriz, las mejoras en la conectividad y la continua subcontratación de la fabricación de obleas a socios de fabricación especializados con tecnologías de proceso escalables.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) de entre el 10 % y el 13 % hasta 2034, impulsada por la relocalización de la producción de semiconductores, los incentivos federales, la inversión en computación avanzada y la expansión de la capacidad de fabricación nacional. El tamaño del mercado de fundición de obleas en la región también se ve influenciado por la localización de semiconductores para el sector automotriz, la infraestructura en la nube, la electrónica aeroespacial y la diversificación estratégica de la cadena de suministro, que involucra a las principales fundiciones y empresas de tecnología integrada.
Análisis y perspectivas del mercado de fundición de obleas
- América del Norte: Se estima que la región representará entre el 8 % y el 10 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10 % al 13 % entre 2026 y 2034, gracias a los programas de relocalización de la producción, la infraestructura de IA, la electrónica automotriz y la nueva capacidad de fabricación nacional.
- EE. UU.: Estados Unidos representa aproximadamente entre el 70 % y el 78 % de la demanda de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10 % al 13 % entre 2026 y 2034, impulsada por la informática avanzada y la localización de la cadena de suministro.
- Europa: Se estima que Europa representará entre el 8 % y el 10 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8 % al 11 % entre 2026 y 2034, con Alemania, Francia, Italia, España y el Reino Unido impulsando la demanda de semiconductores para los sectores automotriz, industrial, de comunicaciones y de energía.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 74 % y el 78 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13 % al 16 % entre 2026 y 2034, liderada por Taiwán, China, Corea del Sur, Japón e India.
- Segmento más grande: La electrónica de consumo representa aproximadamente entre el 48 % y el 54 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 12 % al 14 % entre 2026 y 2034, lo que refleja la alta concentración de semiconductores en los dispositivos conectados.
- Segmento de alto crecimiento: Se estima que el sector automotriz tendrá una cuota de mercado del 14-18% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 15-18% entre 2026 y 2034, impulsado por la electrificación, los sistemas avanzados de asistencia al conductor (ADAS) y los vehículos definidos por software.
- Empresas clave analizadas en detalle: DB HiTek Co., Ltd.; GLOBALFOUNDRIES Inc.; Hua Hong Semiconductor Limited; Powerchip Semiconductor Manufacturing Corporation; Samsung Electronics Co., Ltd.; Semiconductor Manufacturing International Corporation; Taiwan Semiconductor Manufacturing Company Limited; Tower Semiconductor Ltd.; United Microelectronics Corporation; Vanguard International Semiconductor Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la fabricación de obleas ha evolucionado desde la subcontratación centrada principalmente en la reducción de costes hacia ecosistemas de fabricación diferenciados que combinan la especialización de procesos, el empaquetado avanzado, la garantía de capacidad y la diversificación geográfica. Las fundiciones buscan cada vez más un equilibrio entre la utilización de nodos maduros y las inversiones en nodos avanzados, mientras que los clientes buscan un acceso estable a la capacidad de fabricación de obleas para aceleradores de IA, controladores para automoción, dispositivos de conectividad, sensores y componentes de gestión de energía. Este cambio está reforzando el papel estratégico de los socios de fabricación especializados.
De cara al futuro, el informe del mercado de fundición de obleas indica que se espera que la industria se beneficie de la expansión de la capacidad fuera de los clústeres de fabricación tradicionales, particularmente en EE. UU., Europa, India, Singapur y otras regiones de Asia. Los incentivos gubernamentales, los programas de resiliencia de la cadena de suministro y la visibilidad de la demanda gracias a la infraestructura de IA están impulsando las inversiones de capital a largo plazo. El énfasis regulatorio en la capacidad nacional de semiconductores también está incentivando a los clientes a certificar múltiples ubicaciones de fabricación y reducir la dependencia de redes de producción de una sola región.
Alcance del informe de mercado de la fundición de obleas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 154.920 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 443.680 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,40% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fundición de obleas
El crecimiento del mercado de fabricación de obleas está estrechamente ligado a la subcontratación de semiconductores, el aumento del contenido de chips por sistema electrónico y la creciente complejidad de la fabricación. El ecosistema está compuesto por proveedores de propiedad intelectual, empresas de automatización del diseño electrónico (EDA), proveedores de obleas, proveedores de equipos de fabricación, fundiciones, proveedores de ensamblaje y pruebas subcontratados y fabricantes de equipos originales. La mayor demanda provendrá de aplicaciones en las que el rendimiento, la fiabilidad, la eficiencia energética y la capacidad de producción continua del dispositivo semiconductor influyen en la rentabilidad del producto final.
En el lado de la oferta, está surgiendo un enfoque más regional. Si bien la capacidad de vanguardia aún se concentra principalmente en Asia Oriental, se está expandiendo la capacidad en Norteamérica y Europa para aumentar la seguridad del suministro. Los procesos maduros y especializados son estratégicamente relevantes debido a su importancia en aplicaciones automotrices, industriales, de comunicaciones, de gestión de energía y de consumo, que cuentan con ciclos de vida prolongados y plataformas de fabricación confiables.
El análisis del mercado de fabricación de obleas también pone de manifiesto un panorama competitivo cada vez más segmentado. Taiwan Semiconductor Manufacturing Company Limited mantiene una posición dominante en tecnología y escala, mientras que Samsung Electronics Co., Ltd. compite mediante la integración de tecnologías avanzadas de nodos y memoria. Por su parte, GLOBALFOUNDRIES Inc., United Microelectronics Corporation, Semiconductor Manufacturing International Corporation, Tower Semiconductor Ltd. y Vanguard International Semiconductor Corporation ofrecen una especialización y una propuesta basada en nodos maduros.
Las previsiones del mercado de fabricación de obleas indican que la inversión estratégica está cada vez más ligada a los compromisos con los clientes que a la mera expansión de la capacidad. GLOBALFOUNDRIES Inc., con sede en EE. UU., está desarrollando instalaciones de fabricación y empaquetado en Estados Unidos, mientras que United Microelectronics Corporation está expandiendo sus operaciones en Singapur. Samsung Electronics Co., Ltd. avanza en el desarrollo de su tecnología de 2 nm, y Semiconductor Manufacturing International Corporation está aumentando su capacidad de producción nacional. DB HiTek Co., Ltd., Hua Hong Semiconductor Limited y Powerchip Semiconductor Manufacturing Corporation, entre otras, siguen desempeñando un papel fundamental en determinadas circunstancias.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fundición de obleas: Perspectivas estratégicas
Perspectivas regionales
Mercado de fundición de obleas de Norteamérica
Se estima que Norteamérica representará entre el 8 % y el 10 % de la cuota de mercado de la fabricación de obleas en 2025 y experimentará un crecimiento anual compuesto del 10 % al 13 % hasta 2034. Estados Unidos lidera la región en términos de demanda debido a que la localización de semiconductores constituye una importante estrategia industrial. Los centros de datos de inteligencia artificial, la industria automotriz, los equipos aeroespaciales, los dispositivos de comunicación y la automatización industrial son algunas de las aplicaciones que impulsan la demanda continua de capacidades de fabricación avanzadas y especializadas.
Además, la cadena de suministro de la región se está diversificando geográficamente. GLOBALFOUNDRIES Inc. está ampliando su producción y empaquetado avanzado en EE. UU., mientras que Taiwan Semiconductor Manufacturing Company Limited continúa aumentando su capacidad en Arizona. Los compromisos de las empresas de tecnología, automoción y comunicaciones facilitan la visibilidad de la demanda en el futuro. Canadá y México participan en la región a través de sus ecosistemas de fabricación de productos electrónicos y la conectividad de sus cadenas de suministro. Sin embargo, su presencia en la fabricación de obleas es significativamente menor que la de EE. UU.
Mercado de fundición de obleas de EE. UU.
En 2025, Estados Unidos representaría aproximadamente entre el 70 % y el 78 % de la cuota de mercado de la industria de fabricación de obleas en Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10 % al 13 % hasta 2034. La inversión nacional se ve impulsada por incentivos para el sector de los semiconductores, infraestructura de IA, localización de la industria automotriz, requisitos de defensa y la demanda de cadenas de suministro seguras.
Las grandes empresas están ampliando su ámbito de aplicación a sectores como la automoción, las comunicaciones, la computación en la nube, la industria aeroespacial y la electrónica industrial. GLOBALFOUNDRIES Inc. se especializa en aplicaciones de eficiencia energética y conectividad, mientras que Taiwan Semiconductor Manufacturing Company Limited está aumentando su capacidad de fabricación. Además, Samsung Electronics Co., Ltd. mantiene una importante base de fabricación en Estados Unidos. El aumento de la oferta de obleas y encapsulados de calidad nacional ha llevado a los clientes a optar por estrategias de abastecimiento regionalizadas.
Mercado europeo de fundición de obleas
Se estima que Europa representará entre el 8 % y el 10 % del mercado de fabricación de obleas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8 % al 11 % hasta 2034. Alemania mantiene su posición como principal centro de fabricación regional, gracias a sus clústeres de electrónica automotriz, automatización industrial, semiconductores de potencia y fabricación de semiconductores. El Reino Unido aporta valor añadido mediante sus competencias en semiconductores compuestos, diseño, fotónica e investigación, mientras que las políticas europeas se centran en la resiliencia y la fabricación estratégica.
El papel de Alemania se ve reforzado por la comunidad manufacturera de Dresde, con las instalaciones de fabricación en expansión de GLOBALFOUNDRIES Inc. Francia cuenta con comunidades de investigación y fabricación de semiconductores en los alrededores de Grenoble, e Italia está aprovechando la demanda de los sectores automotriz y de electrónica de potencia. España está desarrollando inversiones e infraestructura para la fabricación de semiconductores. En Europa, la electrificación del sector automotriz, la digitalización industrial, los equipos de energías renovables y la infraestructura de comunicaciones generan una demanda estable de tecnologías de procesos de fabricación especializadas y consolidadas, junto con tecnologías de nodos avanzados seleccionadas.
Mercado de fundición de obleas en la región Asia-Pacífico
La región Asia-Pacífico representará aproximadamente entre el 74 % y el 78 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13 % al 16 % hasta 2034. Taiwán continúa liderando en capacidad de fabricación, seguido de China, Corea del Sur, Japón, India y Australia. El sector de los semiconductores sigue contando con sólidos ecosistemas, cadenas de suministro y recursos de ingeniería, además del respaldo de sus gobiernos.
La capacidad de fabricación nacional está creciendo en China, Corea del Sur avanza en nodos avanzados, se está desarrollando la resiliencia de los semiconductores en Japón y se está construyendo un ecosistema de fabricación ampliado en India. Singapur está creciendo estratégicamente con nuevas incorporaciones de capacidad. La demanda regional se impulsa por la electrónica automotriz, los teléfonos inteligentes, la computación de inteligencia artificial, la conectividad, los sistemas industriales y las aplicaciones de IoT, al igual que las políticas de semiconductores de cada país.
Mercado de fundición de obleas de Oriente Medio y África
El mercado de fabricación de obleas en Oriente Medio y África representa una porción relativamente pequeña de la demanda mundial, pero se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7-10% hasta 2034. En Arabia Saudita y los Emiratos Árabes Unidos se están realizando inversiones para construir una sólida infraestructura tecnológica, y Sudáfrica es conocida por tener una sólida base en electrónica e industria.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en centros de datos, infraestructura de telecomunicaciones e infraestructura inteligente, mientras que Sudáfrica contribuye cubriendo las necesidades de electrónica industrial y comunicaciones. El resto de la región tardará más en desarrollarse, ya que su infraestructura energética, la infraestructura en la nube, el transporte y la conectividad digital se irán perfeccionando.
Análisis de segmentación
Tipo
Las tendencias del mercado de fabricación de obleas indican que se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (CAGR) del 10-14% entre 2026 y 2034. La demanda varía según el rendimiento del sustrato, los requisitos de frecuencia, las características térmicas y las especificaciones de fabricación específicas de cada aplicación. El LiTaO3 y el LiNbO3 son especialmente relevantes para aplicaciones de alta frecuencia y orientadas a las comunicaciones, mientras que el cuarzo y las estructuras aglomeradas satisfacen requisitos de rendimiento especializados.
- LiTaO3: El LiTaO3 es compatible con aplicaciones de alta frecuencia que requieren un rendimiento electromecánico estable. Su relevancia se ve reforzada por las comunicaciones inalámbricas, los componentes de ondas acústicas y los sistemas de radiofrecuencia especializados, donde la estabilidad térmica y las propiedades del material influyen en el rendimiento del dispositivo.
- Cuarzo: El cuarzo sigue siendo importante para aplicaciones de control de frecuencia y sincronización. Su demanda está relacionada con equipos de comunicaciones, electrónica de consumo, controles industriales y electrónica automotriz que requieren oscilación estable y sincronización precisa en diversos entornos operativos.
- LiNbO3: El LiNbO3 es estratégicamente relevante para aplicaciones ópticas, de radiofrecuencia y acústicas debido a sus sólidas características electroópticas y piezoeléctricas. Su adopción se beneficia de la infraestructura de comunicaciones y de la creciente demanda de procesamiento de señales de alta velocidad.
- Estructuras de obleas unidas: Las estructuras de obleas unidas permiten combinar materiales o capas de dispositivos para lograr un rendimiento específico para cada aplicación. Su importancia estratégica aumenta cuando la integración heterogénea, la gestión térmica y las arquitecturas de dispositivos especializadas requieren configuraciones de sustrato personalizadas.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 12-15% durante el periodo 2026-2034. El aumento del contenido de semiconductores en productos conectados, vehículos e infraestructura de comunicaciones está impulsando la demanda de fabricación. La electrónica de consumo sigue siendo el principal mercado, mientras que se espera que el sector automotriz registre la expansión más rápida a medida que las arquitecturas electrónicas se vuelven más complejas.
- Electrónica de consumo: La electrónica de consumo genera una demanda recurrente considerable, ya que los teléfonos inteligentes, los dispositivos portátiles, los ordenadores, las pantallas y los productos conectados requieren semiconductores cada vez más sofisticados. Los ciclos de vida más cortos de los productos también facilitan la fabricación continua de obleas.
- Automoción: La demanda en el sector automotriz se está fortaleciendo a medida que los vehículos eléctricos, los sistemas avanzados de asistencia al conductor (ADAS), los sistemas de infoentretenimiento, la conectividad y los controladores de dominio vehicular aumentan la dependencia de los semiconductores. Los largos ciclos de cualificación hacen que las relaciones con las fundiciones sean estratégicamente importantes para los fabricantes de automóviles y los proveedores de primer nivel.
- Comunicaciones: Las aplicaciones de comunicaciones requieren componentes de alto rendimiento para infraestructura inalámbrica, redes ópticas, sistemas de radiofrecuencia y equipos de conectividad. La transición hacia velocidades de datos más altas y una mayor capacidad de red respalda la necesidad constante de obleas especializadas.
- Otros: Otros usuarios finales abarcan aplicaciones industriales, sanitarias, aeroespaciales, de defensa y energéticas, donde los requisitos de fiabilidad y ciclo de vida justifican la demanda de procesos de fabricación cualificados y arquitecturas de semiconductores especializadas.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Dispositivos conectados |
Maduro |
|
Automotor |
Alto |
Electrificación de vehículos |
Escalada |
|
Comunicaciones |
Medio |
Infraestructura 5G |
Escalada |
|
Otros |
Medio |
Digitalización industrial |
Escalada |
Factores de crecimiento del mercado de fundición de obleas y análisis de su impacto
Computación de IA e intensidad de semiconductores en centros de datos
La computación de IA está impulsando el uso de semiconductores en aceleradores, procesadores de red, interfaces de memoria, gestión de energía y dispositivos de conectividad de alto ancho de banda. Esto genera la necesidad de una mayor densidad computacional, lo que lleva a las fundiciones a invertir en sus capacidades de tecnología de procesos avanzados y a incrementar el uso de tecnologías maduras empleadas en la infraestructura de soporte. Las cargas de computación de IA también aportan mayor visibilidad a la planificación de la capacidad de las obleas, dado que los proveedores de infraestructura a hiperescala y los fabricantes de silicio suelen invertir una cantidad considerable de tiempo y dinero antes de iniciar la producción. Esto hace que la cualificación de procesos, la gestión del rendimiento, la preparación para el empaquetado avanzado y la capacidad de obleas fiable sean más valiosas estratégicamente para las fundiciones. Las fundiciones que pueden aprovechar la tecnología de procesos, el empaquetado y la preparación del ecosistema pueden obtener una mayor cuota de los programas de sus clientes.
Electrificación del automóvil y aumento del contenido electrónico
La electrificación de los vehículos conllevará un aumento en la cantidad y variedad de dispositivos semiconductores integrados en cada automóvil. Esto incluye conjuntos de chips para almacenamiento de energía, acondicionamiento de potencia, control de motores, carga, regulación térmica, detección y comunicación, así como unidades de procesamiento e interfaces de sensores para la tecnología ADAS. Los clientes de la industria automotriz requieren productos con ciclos de vida prolongados, una cualificación exhaustiva, fiabilidad y estabilidad de proceso. Todo esto favorecerá a las fundiciones que puedan mantener la producción de nodos maduros durante un tiempo considerable, a la vez que desarrollan constantemente sus procesos. Esto resulta especialmente valioso en el caso de tecnologías de obleas especializadas y plataformas de fabricación diseñadas para tecnologías analógicas, de señal mixta, de radiofrecuencia, de potencia y de sensores. Con el desarrollo de arquitecturas definidas por software en los vehículos, la dependencia de la demanda de semiconductores respecto a las piezas de automóviles disminuirá.
Localización de la cadena de suministro e incentivos gubernamentales para la industria de semiconductores
A nivel mundial, los gobiernos están promoviendo la fabricación nacional de semiconductores para minimizar los riesgos geopolíticos, los retrasos en el transporte y la concentración de la capacidad de fabricación. Mediante incentivos, se está reduciendo el coste de inversión para la adquisición de grandes fábricas, y el gobierno está alentando a las empresas a establecer una presencia manufacturera regional. Este ciclo de inversión está generando un cambio en los hábitos de compra, donde los diseñadores de chips consideran la fiabilidad geográfica junto con el rendimiento, la capacidad de procesamiento, el coste y la disponibilidad. Por lo tanto, Norteamérica y Europa se han convertido en regiones clave para el futuro crecimiento de las fundiciones, mientras que la región de Asia-Pacífico sigue recibiendo una inversión significativa debido a su ecosistema manufacturero. La localización también beneficia al ecosistema de otras industrias, como la de equipos para semiconductores, productos químicos, materiales, embalaje, pruebas, logística y servicios de ingeniería.
Tendencias futuras del mercado de fundición de obleas
Redes de fabricación distribuidas en múltiples regiones
Las estrategias futuras para las fundiciones se orientarán hacia redes de fabricación distribuidas en lugar de depender de un único clúster geográfico. Los clientes tenderán a calificar varias instalaciones de producción para productos críticos, especialmente cuando existan aplicaciones en áreas como la automoción, las comunicaciones, la industria aeroespacial, la defensa y la infraestructura, donde se requiere disponibilidad continua de suministros. Esto ha llevado a las fundiciones a prepararse con plataformas de procesos comunes en diferentes ubicaciones geográficas, soporte de ingeniería para los clientes y la capacidad de fabricar obleas junto con el empaquetado y las pruebas en esa región. La diversificación de la capacidad puede hacer que la empresa requiera una gran inversión de capital; por lo tanto, la utilización de la capacidad se vuelve crucial. Las redes de fabricación más exitosas serán aquellas que combinen plataformas de procesos estandarizadas y regionalización, en lugar de intentar replicar todas las tecnologías en todas las instalaciones.
Integración heterogénea y fabricación especializada por procesos
Se prevé que la integración heterogénea impacte las estrategias de las fundiciones, ya que los diseñadores de sistemas integran diversas tecnologías, como chiplets, sensores, memoria, dispositivos de potencia y aceleradores específicos, en encapsulados de alta complejidad. Este desarrollo limita la práctica de utilizar la misma tecnología de proceso para todos los componentes del sistema, lo que permite a los clientes elegir la tecnología más rentable o tecnológicamente avanzada para cada bloque funcional. La transición a esta estrategia abre oportunidades para las fundiciones, que cuentan con sus propias tecnologías de proceso especializadas, colaboraciones avanzadas en encapsulado, unión de obleas y habilitación de diseño. También crea espacio para especialistas en fabricación más pequeños, dado que los segmentos de alto valor podrían requerir tecnologías especiales además de la geometría más pequeña. Por lo tanto, es probable que la diversificación de procesos siga siendo comercialmente relevante durante el período de pronóstico, a pesar de las fuertes inversiones en lógica de vanguardia.
Oportunidades de mercado en la industria de fundición de obleas
Plataformas regionales de fabricación especializada
Están surgiendo oportunidades en plataformas regionales de fabricación especializada, centradas en aplicaciones para los sectores automotriz, de radiofrecuencia, energético, industrial, de sensores y de comunicaciones. Estas plantas podrán cubrir necesidades estratégicas sin la necesidad de las elevadas inversiones de capital que requieren los procesos de nodos lógicos más avanzados. Se pueden encontrar oportunidades para mejorar la rentabilidad mediante la captación de clientes clave, la adaptación de la capacidad a la demanda cualificada y la integración de la fabricación de obleas con el empaquetado o las pruebas. Europa y Norteamérica son regiones donde estas oportunidades son especialmente relevantes, dado que el apoyo político y la presencia de clientes locales favorecen la inversión. Asia-Pacífico también ofrece estas oportunidades, puesto que el crecimiento de los ecosistemas electrónicos nacionales requiere una mayor capacidad especializada.
Alianzas estratégicas para la industria automotriz y de comunicaciones
La colaboración estratégica con clientes de los sectores automotriz y de comunicaciones representa una nueva vía de negocio, dado que ambos sectores exigen procesos de fabricación consistentes y arquitecturas cada vez más complejas para los semiconductores. Las fundiciones pueden crear una plataforma de procesos, un programa de cualificación, ingenieros de aplicaciones y reservas de capacidad únicos, en función de las necesidades de los grandes clientes. Se espera que este enfoque ofrezca una mayor visibilidad de la demanda en comparación con la disponibilidad de capacidad puntual, a la vez que proporciona a los clientes resiliencia en la fabricación. Las alianzas estratégicas con el sector automotriz serían beneficiosas en aplicaciones de potencia, detección, conectividad y control, mientras que las alianzas estratégicas con el sector de comunicaciones serían útiles en tecnologías de RF, óptica, sincronización e interfaces de alta velocidad. Las empresas que participen en este tipo de alianzas estratégicas deben centrarse en la estabilidad del proceso, la gestión del ciclo de vida, la trazabilidad, la ciberseguridad y la redundancia geográfica.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -