
Markt für Drahtlos Infrastruktur: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für drahtlose Infrastruktur (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Netzwerk (2G/3G, 4G, 5G); Komponente (Makrozellen-Funkzugangsnetze (RAN), Small Cells, Remote Radio Heads (RRH), verteilte Antennensysteme (DAS), Cloud-RAN, Carrier-Wi-Fi, Mobilfunkkern, Backhaul) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007635
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
276,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
640,97 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,81 %
Wachstumsrate
Adressierbarer Markt
4.085,52 Mrd. US-Dollar
(2026–2034)
Der Markt für drahtlose Infrastruktur wird im Jahr 2025 auf 276,18 Milliarden US-Dollar geschätzt und soll bis 2034 auf 640,97 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,81 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Funkzugangs-, Kernnetz-, Transport- und drahtlose Zugangstechnologien, die mobile Konnektivität in den Bereichen Konsumgüter, Unternehmen, Industrie und öffentlicher Sektor ermöglichen. Investitionen verlagern sich zunehmend in Richtung 5G-Kapazität, Netzwerkmodernisierung, Cloud-native Architekturen und intelligente Automatisierung, da sich die Betreiber auf ein anhaltendes Datenwachstum vorbereiten.
Nordamerika ist dank des Ausbaus von 5G-Advanced, der Vernetzung von Unternehmen, der Spektrumnutzung und der Netzwerkmodernisierung für ein stetiges Wachstum gerüstet. Der Markt für drahtlose Infrastruktur in der Region wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,0 % wachsen. Investitionen der Betreiber in KI-gestütztes Netzwerkmanagement, private drahtlose Netze, Edge Computing und leistungsfähigere Funksysteme beschleunigen den Infrastrukturaustausch in den USA und Kanada.
Marktanalyse und Einblicke zur drahtlosen Infrastruktur
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von etwa 27–31 % am globalen Marktwert ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,0 % wachsen wird, unterstützt durch 5G-Advanced, drahtlose Unternehmenskommunikation und die Modernisierung des Frequenzspektrums.
- USA: Die USA repräsentieren im Jahr 2025 etwa 23–27 % des globalen Wertes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,4–9,8 % wachsen, angetrieben durch den landesweiten Ausbau der 5G-Kapazitäten und die zunehmende Nutzung privater drahtloser Netze.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von 20–24 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–9,2 % wachsen wird. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Einsatzmärkte, wobei bei der Modernisierung zunehmend die Energieeffizienz und Cloud-native RAN im Vordergrund stehen.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil Asien-Pazifiks im Jahr 2025 bei 34–39 % liegen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,5–12,5 % wachsen wird. China, Japan, Südkorea und Indien treiben die regionale Entwicklung durch dichte 5G-Netzausbauten, industrielle Digitalisierung und unterstützende Konnektivitätspolitiken voran.
- Größtes Segment: Es wird geschätzt, dass das 5G-Netzwerksegment im Jahr 2025 einen Anteil von 52–57 % ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 11,0–13,0 % wachsen wird, da die Betreiber Kapazität, Abdeckung und fortschrittliche Unternehmensdienste priorisieren.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Cloud RAN im Jahr 2025 einen Marktanteil von 7–11 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 15,0–18,0 % wachsen wird, da Virtualisierung, Automatisierung und flexible Infrastruktur immer wichtiger werden.
- Detaillierte Analyse der wichtigsten Unternehmen: ADTRAN, Inc.; Cisco Systems, Inc.; Telefonaktiebolaget LM Ericsson; Huawei Technologies Co., Ltd.; Motorola Solutions, Inc.; NEC Corporation; Nokia Corporation; Qualcomm Technologies, Inc.; Samsung Electronics Co., Ltd.; ZTE Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für drahtlose Infrastruktur hat sich von hardwarezentrierten Mobilfunklösungen hin zu softwaredefinierten, mehrschichtigen Netzwerkumgebungen entwickelt. 4G bleibt wichtig für die Netzabdeckung und ältere Dienste, während 5G Massive MIMO, Virtualisierung, Network Slicing, Edge-Integration und eine höhere Spektrumeffizienz einführt. Die Produktionsdynamik begünstigt zunehmend modulare Funkgeräte, softwareaktualisierbare Plattformen, energieeffiziente Halbleiter und Cloud-native Netzwerkfunktionen. ITU-Daten zeigen, dass 2025 55,1 % der Weltbevölkerung mindestens mit 5G und 96,3 % mindestens mit 3G versorgt sein werden. Dies verdeutlicht den gleichzeitigen Betrieb etablierter und neuer Netzwerkgenerationen.
Zukünftig wird der Markt zunehmend von Investitionen in KI-gestütztes RAN, Open-RAN-Interoperabilität, private Netze und 5G-Advanced-Funktionen geprägt sein. Der Bericht zum Markt für drahtlose Infrastruktur hebt hervor, dass regulatorische Maßnahmen in Bezug auf Spektrumverfügbarkeit, Infrastrukturteilung, Energieverbrauch und die nationale Digitalisierung die Wirtschaftlichkeit des Ausbaus beeinflussen werden. Schwellenländer werden voraussichtlich eine breite 4G-Abdeckung mit gezielten 5G-Investitionen kombinieren, während etablierte Märkte ihre Ausgaben zunehmend auf Kapazitätserweiterungen, Automatisierung, Indoor-Abdeckung und Dienste für Unternehmen anstatt auf einen einheitlichen landesweiten Ausbau konzentrieren.
Berichtsumfang zum Markt für drahtlose Infrastruktur
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 276,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 640,97 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,81 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für drahtlose Infrastruktur
Die Nachfrage wird durch steigenden mobilen Datenverbrauch, die Digitalisierung von Unternehmen, vernetzte Geräte und die Umstellung industrieller Prozesse auf drahtlose Verbindungen verstärkt. Das Wachstum des Marktes für drahtlose Infrastruktur ist insbesondere mit dem Bedarf an höherem Datendurchsatz und geringerer Latenz in Fabriken, Logistikzentren, Versorgungsunternehmen, Gesundheitseinrichtungen und Transportsystemen verbunden. Schätzungen der ITU gehen von 99 aktiven Mobilfunk-Breitbandanschlüssen pro 100 Einwohner weltweit im Jahr 2025 aus. Dies verdeutlicht die ausgereifte installierte Basis, die Betreiber kontinuierlich modernisieren müssen.
Das Ökosystem umfasst Spektruminhaber, Mobilfunknetzbetreiber, Infrastrukturanbieter, Halbleiterhersteller, Softwareanbieter, Turmgesellschaften, Systemintegratoren und Unternehmenskunden. Die Angebotsdynamik wird daher von der Verfügbarkeit von Funkkomponenten, der Halbleitereffizienz, der Glasfaseranbindung, der Cloud-Computing-Kapazität und der Wirtschaftlichkeit der Installation beeinflusst. Betreiber bewerten zunehmend die Gesamtbetriebskosten anstelle des reinen Gerätepreises und legen dabei größeren Wert auf Stromverbrauch, Automatisierung, Lebenszyklusunterstützung, Softwarekompatibilität und Upgradefähigkeit.
Die Marktanalyse für drahtlose Infrastruktur zeigt ein wettbewerbsintensives Umfeld, in dem Größe, Funkleistung, Softwarefunktionen, geistiges Eigentum und langfristige Betreiberbeziehungen die Positionierung bestimmen. Ericsson, Nokia, Huawei Technologies Co., Ltd., Samsung Electronics Co., Ltd. und ZTE Corporation konkurrieren stark im Bereich RAN und Netzwerkmodernisierung, während Cisco Systems, Inc., NEC Corporation, Qualcomm Technologies, Inc. und ADTRAN, Inc. in komplementären Netzwerk-, Unternehmens-, Zugangs- und Open-RAN-Ökosystemen aktiv sind.
Die Investitionsprioritäten verlagern sich hin zu softwaredefiniertem RAN, Cloud-RAN, KI-gestützter Optimierung und energieeffizienter Funktechnik. Nokias Vereinbarung mit Virgin Media O2 für Großbritannien bis 2026 belegt die anhaltenden Investitionen in Massive MIMO, Basisbandmodernisierung, Automatisierung und die Vorbereitung auf 5G Advanced. Qualcomm Technologies, Inc. hob zudem die kommerzielle Dynamik für Open RAN im Jahr 2025 durch Implementierungen mit Viettel und NTT DOCOMO hervor. Laut Prognose zum Markt für drahtlose Infrastruktur verdeutlichen diese Entwicklungen die zunehmende Diversifizierung von Infrastrukturarchitekturen bei gleichzeitig anhaltender Nachfrage nach etablierten RAN-Plattformen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
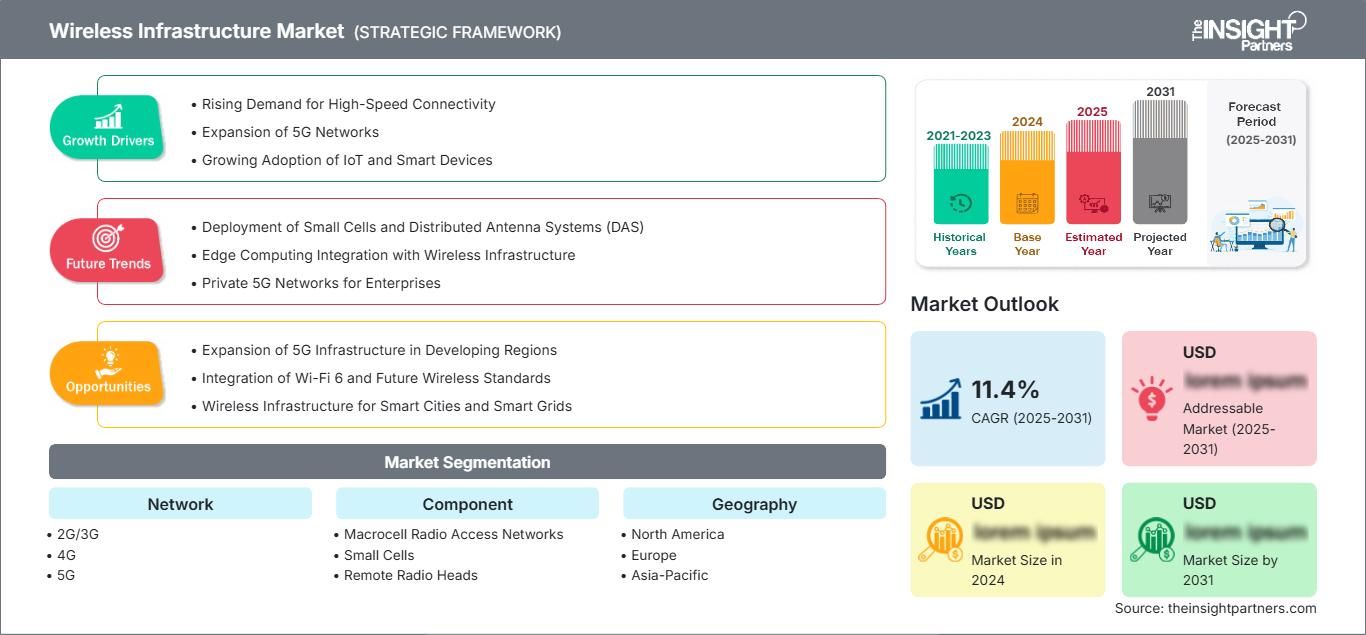
Markt für drahtlose Infrastruktur: Strategische Einblicke
Regionale Einblicke
Markt für drahtlose Infrastruktur in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 27–31 % am globalen Markt für drahtlose Infrastruktur halten , mit einem durchschnittlichen jährlichen Wachstum von 8,5–10,0 % im Zeitraum 2026–2034. Zu den Faktoren, die zu diesem Wachstum beitragen, zählen die fortschrittliche 5G-Abdeckung in der Region, die zunehmende Verbreitung von Unternehmenstechnologien und weitere Investitionen in die Spektrumeffizienz. Laut GSMA lag der Anteil der 5G-Anschlüsse in der regionalen Analyse von 2025 sowohl in den USA als auch in Kanada bei 60 %, während die Netzbetreiber an der Bereitstellung von 5G-Advanced-Diensten arbeiteten. Diese Faktoren ermöglichen regelmäßige Funknetzmodernisierungen und Kapazitätserweiterungen.
Die Investitionen in dieser Region verlagern sich hin zu hoher urbaner Kapazität, privaten drahtlosen Netzen, Edge Computing und Netzwerkautomatisierung. Cloud-native Netzwerkinfrastruktur und KI-gestützter Netzwerkbetrieb gewinnen angesichts des Kosteneinsparungsstrebens der Netzbetreiber zunehmend an Bedeutung. Die Kombination aus einem etablierten Kundenstamm und hohem Datenverbrauch macht die Region eher zu einem Ersatz für bestehende Netze als zu einem Projekt für erstmalige Vernetzung. Kanada leistet seinen Beitrag durch den nationalen 5G-Ausbau, während die USA aufgrund ihrer Größe und fortschrittlichen Spektrumnutzung weiterhin der führende Investitionsstandort in der Region sind.
US-Markt für drahtlose Infrastruktur
Die USA werden Schätzungen zufolge im Jahr 2025 23–27 % des globalen Marktvolumens für drahtlose Infrastruktur und etwa 78–87 % des nordamerikanischen Marktvolumens ausmachen, mit einem durchschnittlichen jährlichen Wachstum von 8,4–9,8 % bis 2034. In den USA ist der 5G-Ausbau weit fortgeschritten, gleichzeitig besteht weiterhin Bedarf an verbesserter Kapazität sowie an drahtlosen Lösungen für ländliche Gebiete, Unternehmen und Privatkunden. Die führenden Serviceprovider modernisieren weiterhin ihre Funkinfrastruktur und verbessern gleichzeitig ihre Spektrummanagement-Kapazitäten und die Standortdichte.
Zu den auf dem Markt aktiven Anbietern zählen unter anderem Ericsson, Nokia Corporation, Samsung Electronics Co., Ltd., Cisco Systems, Inc. und Qualcomm Technologies, Inc. Anwendungsbereiche, die in letzter Zeit an Bedeutung gewonnen haben, sind Industrieautomation, Logistik, öffentliche Sicherheit, vernetzter Transport und drahtloser Festnetzzugang. Private 5G-Lösungen werden von einigen Unternehmen im Hinblick auf garantierte Leistung und Kontrolle getestet. Dies bedeutet, dass der Bedarf an Infrastrukturinvestitionen nun über den Bereich der mobilen Endkundendienste hinausgeht.
Europäischer Markt für drahtlose Infrastruktur
Europa wird Schätzungen zufolge im Jahr 2025 20–24 % des globalen Marktvolumens für drahtlose Infrastruktur ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–9,2 % wachsen. In Großbritannien ist eine gute Pipeline an Modernisierungsprojekten zu beobachten, wobei sich die Betreiber auf Spektrumeffizienz, eigenständiges 5G und eine erweiterte geografische Abdeckung konzentrieren. Deutschland ist ein wichtiger Markt für industrielle Vernetzung, wo die Automobilindustrie, die Fertigungsindustrie, die Logistikbranche und Energieversorgungsunternehmen den privaten und öffentlichen 5G-Ausbau unterstützen. Frankreich konzentriert sich auf die Vernetzung von Unternehmen und die Modernisierung der Netze, während Italien und Spanien die 5G-Abdeckung, glasfaserbasierte Transportnetze und die digitale Infrastruktur ausbauen. Der deutsche Markt dürfte aufgrund seiner Industrie- und Unternehmensnachfrage anderen europäischen Märkten weiterhin voraus sein.
Energieeffizienz und Netzwerkautomatisierung gewinnen in Europa zunehmend an Bedeutung als Kaufkriterien. Die Zusammenarbeit zwischen Nokia und Telefónica Deutschland sowie die Vereinbarung zwischen Nokia und Telecom Italia belegen kontinuierliche Investitionen in KI-fähiges RAN, Massive MIMO, Remote Radio Heads und eine nachhaltige Netzwerkmodernisierung. Darüber hinaus spielen digitale Souveränität, Infrastrukturteilung, Spektrum- und Cybersicherheitsrichtlinien bei der Auswahl von Anbietern eine Rolle und machen Unternehmen wie Nokia attraktiver.
Markt für drahtlose Infrastruktur im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 34–39 % am Markt für drahtlose Infrastruktur ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,5 % wachsen wird. Damit ist er der führende regionale Wachstumsmotor. China, Japan, Südkorea, Indien und Australien verbinden ihre signifikanten Investitionen in 5G mit der Digitalisierung ihrer Industrien. Laut GSMA existierten im Juni 2025 in neun Ländern der Region 39 kommerzielle 5G-Netze, darunter 17 eigenständige Netze.
China bleibt zwar der größte Markt in der Region, doch Indien ist ein wichtiger Expansionspunkt. Laut ITU wird Indien bis 2024 eine 5G-Netzabdeckung von mindestens 82,2 % seiner Bevölkerung erreichen. Programme zur Digitalisierung der Regierung, Investitionen in die Fertigungsindustrie, die Entwicklung intelligenter Städte und die Vernetzung von Unternehmen werden die notwendige Infrastruktur sicherstellen.
Markt für drahtlose Infrastruktur im Nahen Osten und Afrika
Der Markt für drahtlose Infrastruktur im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–11,0 % wachsen, wobei Saudi-Arabien die regionale Marktführerschaft übernimmt. In den Vereinigten Arabischen Emiraten schreitet die Entwicklung von 5G-Advanced und Unternehmensvernetzung weiter voran. In Südafrika bleibt der Infrastrukturausbau von großer Bedeutung. Das Infrastrukturwachstum wird durch Smart-City-Initiativen, Cloud Computing, Digitalisierung und nationale Vernetzungsstrategien ermöglicht.
In der Region besteht eine hohe Korrelation zwischen der Entwicklung der Energie- und Telekommunikationsinfrastruktur. Dies liegt am Bedarf an Betreibern mit Funknetzen, erhöhter Backhaul-Kapazität und ausreichender Abdeckung für geografisch weit verstreute Nutzer. Der Ericsson-Vertrag mit e&UAE aus dem Jahr 2025 beinhaltet die Erweiterung des 5G-RAN sowie der 5G-Advanced- und RedCap-Funktionen und deutet damit auf eine fortschrittliche Netzwerkarchitektur hin.
Segmentierungsanalyse
Netzwerk
Für das Netzwerksegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10,0–12,0 % erwartet. Die Nachfrage verlagert sich von der Wartung bestehender Netze hin zu 5G-Kapazität, eigenständigen Architekturen und 5G-Advanced. Netzbetreiber streben weiterhin ein Gleichgewicht zwischen flächendeckender 4G-Abdeckung und selektiver 5G-Netzverdichtung an. Dadurch entsteht ein Mehrgenerationenumfeld, in dem die Modernisierung die Servicekontinuität gewährleisten und die Spektrumeffizienz maximieren muss. Aktuelle Trends im Markt für drahtlose Infrastruktur deuten auf steigende Investitionen in Netzwerkvirtualisierung, Open-RAN-Implementierungen, Spektrumoptimierung und KI-gestütztes Netzwerkmanagement hin, um Kapazität, Effizienz und Servicequalität in den sich entwickelnden drahtlosen Ökosystemen zu verbessern.
- 2G/3G: Die 2G/3G-Infrastruktur ist weiterhin strategisch relevant für ältere Sprachdienste, die Kommunikation zwischen Maschinen und die Netzabdeckung in ausgewählten Märkten. Ihre Rolle verringert sich jedoch schrittweise, da die Betreiber Frequenzspektrum auf effizientere Technologien umstellen und gleichzeitig die grundlegenden Dienste während der Übergangsphasen aufrechterhalten.
- 4G: 4G bleibt eine unverzichtbare Kapazitäts- und Abdeckungsschicht in Entwicklungs- und etablierten Märkten. Die Nachfrage wird durch erschwingliche Smartphones, eine umfassende geografische Abdeckung und Anwendungen aufrechterhalten, bei denen die LTE-Leistung für die Anforderungen von Verbrauchern und Unternehmen weiterhin ausreicht.
- 5G: Aufgrund höherer Kapazität, geringerer Latenz, umfassender Geräteunterstützung und vielfältiger Anwendungsfälle in Unternehmen zieht 5G steigende Investitionen an. Standalone-Bereitstellungen, 5G-Advanced, fester drahtloser Zugang und industrielle Vernetzung gewinnen zunehmend an strategischer Bedeutung.
Komponente
Das Segment der Komponenten wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–11,0 % wachsen. Die Investitionen verlagern sich hin zu einer integrierten, softwaregesteuerten Infrastruktur, die mehrere Funkgenerationen und Einsatzumgebungen unterstützt. Betreiber bewerten Komponenten zunehmend anhand von Kriterien wie Energieeffizienz, Skalierbarkeit, Interoperabilität, Automatisierungsfähigkeit und Wirtschaftlichkeit über den gesamten Lebenszyklus anstatt anhand der reinen Hardwareleistung.
- Makrozellen-Funkzugangsnetze: Makrozellen-Funkzugangsnetze sind weiterhin von zentraler Bedeutung für die flächendeckende Versorgung und Kapazität. Investitionen konzentrieren sich auf höhere Spektraleffizienz, Massive MIMO, Energieoptimierung und Software-Upgrades, die die Nutzungsdauer der Geräte über nachfolgende Netzwerkgenerationen hinweg verlängern.
- Small Cells: Small Cells unterstützen die Kapazitätsverdichtung in städtischen Gebieten, Unternehmen, im öffentlichen Nahverkehr und in Innenräumen. Ihre strategische Bedeutung nimmt dort zu, wo Makrostandorte an Abdeckungsgrenzen stoßen, insbesondere an stark frequentierten Orten und in Gebäuden, die eine lokale Konnektivität erfordern.
- Remote Radio Heads: Remote Radio Heads ermöglichen einen flexiblen Funknetzausbau und eine verbesserte Standortarchitektur. Die Nachfrage ergibt sich aus dem Trend zu Mehrbandnetzen, verteilten Architekturen und Modernisierungsprogrammen, die eine größere Reichweite bei gleichzeitiger Reduzierung der Installationskomplexität und des Energieverbrauchs anstreben.
- Verteilte Antennensysteme: Verteilte Antennensysteme sind weiterhin wichtig für die Abdeckung von Innenräumen und Veranstaltungsorten. Flughäfen, Krankenhäuser, Universitätsgelände, Stadien und Geschäftsgebäude nutzen verteilte Architekturen, bei denen eine gleichmäßige Signalqualität und die Unterstützung durch mehrere Betreiber betriebliche Prioritäten darstellen.
- Cloud RAN: Cloud RAN gewinnt durch Virtualisierung, zentrale Verarbeitung, Automatisierung und flexible Ressourcenzuweisung zunehmend an strategischer Bedeutung. Die Akzeptanz ist am größten bei Betreibern, die softwaredefinierte Architekturen evaluieren und eine höhere operative Agilität in verteilten Netzwerkumgebungen anstreben.
- Carrier-WLAN: Carrier-WLAN erweitert die drahtlose Kapazität durch eine verwaltete WLAN-Infrastruktur, die in die Dienste des Netzbetreibers integriert ist. Es ist weiterhin strategisch nützlich zur Entlastung des Datenverkehrs, für die Konnektivität in Gebäuden, für Unternehmensdienste und für ergänzenden Zugang an Standorten mit hoher Nutzerdichte.
- Mobilfunkkernnetz: Die Modernisierung des Mobilfunkkernnetzes unterstützt Network Slicing, eigenständiges 5G, Automatisierung, Richtliniensteuerung und Cloud-native Dienste. Netzbetreiber benötigen zunehmend flexible Kernnetze, die differenzierte Dienste für Privatkunden, Unternehmen und die Industrie unterstützen können.
- Backhaul: Backhaul bildet die Transportgrundlage, die Funkstandorte mit der Kerninfrastruktur verbindet. Glasfaserausbau, Modernisierung der Mikrowellentechnik, Synchronisierung und Transport mit höherer Kapazität bleiben wichtig, da 5G das Datenaufkommen und die Leistungsanforderungen erhöht.
Momentaufnahme der Chancen
|
Netzwerk |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
2G/3G |
Niedrig |
Legacy Sunset |
Reifen |
|
4G |
Hoch |
LTE-Kapazität |
Reifen |
|
5G |
Hoch |
5G Advanced |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für drahtlose Infrastruktur
Die Anforderungen an die Kapazität von 5G Advanced führen zu höheren Infrastrukturinvestitionen.
Die Einführung verbesserter 5G-Dienste führt über die reine Netzausbauphase hinaus zu einem erhöhten Infrastrukturbedarf. Um dem gestiegenen Datenverkehr und der höheren Auslastung durch Unternehmen gerecht zu werden, müssen Netzbetreiber in zusätzliche Kapazitäten investieren, beispielsweise in Funktechnik, effizientere Spektrumnutzung, verbesserte Basisbandtechnologie und eine höhere Standortdichte. Dies betrifft Gerätehersteller, Turmbetreiber, Halbleiterhersteller und Softwareanbieter. Darüber hinaus treibt 5G Advanced Investitionen in Technologien wie RedCap, Positionierung, Netzwerkautomatisierung und optimiertes QoS-Management voran. Mit dem Wachstum der 5G-Netze können sich Netzbetreiber auf den Ausbau der Kapazitäten an ausgewählten Standorten konzentrieren, anstatt landesweite Bauphasen durchzuführen. Dies führt zu einem selektiven, aber kontinuierlichen Investitionsumfeld, in dem die Investitionen auf Bereiche mit hoher Netzperformance ausgerichtet sind.
Die Digitalisierung von Unternehmen erweitert die drahtlose Infrastruktur über die mobile Endgerätenutzung hinaus.
Die Vernetzung von Unternehmen schafft einen größeren adressierbaren Markt, indem drahtlose Netzwerke in Fabriken, Lagerhallen, Häfen, Bergwerken, Versorgungsunternehmen, Krankenhäusern und Infrastrukturen Einzug halten. Private drahtlose Netzwerke ermöglichen es Organisationen, Mobilität, deterministische Konnektivität, Gerätemanagement und Sicherheit in Bezug auf OT-Systeme zu nutzen. Die daraus resultierende Nachfrage unterscheidet sich von traditionellen, verbraucherorientierten Netzwerken, da Verbraucher Zuverlässigkeit, Flexibilität, Anwendungsmöglichkeiten und Lebenszyklusfähigkeit als Kriterien heranziehen. Dieses Szenario veranlasst Infrastrukturanbieter zur Entwicklung modularer Plattformen, die Funkmodule, Kernfunktionen, Edge Computing, Orchestrierung und Sicherheit integrieren. Die Auswirkungen sind insbesondere im industriellen Umfeld spürbar, wo kabelgebundene Erweiterungen teuer oder störend sein können. Bei der Digitalisierung industrieller Anlagen und Prozesse fungiert die drahtlose Konnektivität als Betriebsschicht und nicht mehr als Zugriffsschicht.
Energieeffizienz und Automatisierung verändern die Netzbeschaffung
Der Stromverbrauch von Netzwerken entwickelt sich zunehmend zu einem entscheidenden Kostenfaktor für Betreiber. Höheres Datenaufkommen und eine dichtere Funknetzausbauung erfordern einen höheren Stromverbrauch, sofern nicht eine höhere Effizienz bei Geräten, Software und Betriebsabläufen erreicht wird. Daher konkurrieren Anbieter mit Energiesparfunktionen, energiebewusster Zeitplanung, effizienten Halbleitertechnologien und automatisierten Netzwerken. Die Automatisierung reduziert zudem den Personalbedarf für Optimierung, Fehlermanagement, Konfiguration und Leistungsmanagement der immer komplexer werdenden Netzwerke, die Technologien verschiedener Hersteller nutzen. Die wirtschaftlichen Auswirkungen dieser Entwicklung liegen in der Verschiebung der Kaufkriterien hin zu einer ganzheitlichen Betrachtung des gesamten Lebenszyklus. Eine Modernisierung ist dann sinnvoll, wenn neue Infrastruktur sowohl die Kapazität erweitert als auch Energie- oder Wartungskosten senkt. In einer solchen Situation werden Anbieter bevorzugt, die ihre Effizienzgewinne nachweisen können und gleichzeitig in etablierten Märkten die gleiche Abdeckung und Leistung bieten.
Zukunftstrends im Markt für drahtlose Infrastruktur
KI-natives RAN wird zu einer Priorität der Kernnetzwerkarchitektur werden
KI-native RAN-Architekturen werden sich voraussichtlich von experimentellen Ansätzen hin zu einem breiteren kommerziellen Einsatz entwickeln, da Netzbetreiber nach autonomer Optimierung und neuen Umsatzmodellen streben. Künstliche Intelligenz kann Verkehrsbedingungen, Spektrumnutzung, Energieverbrauch, Störungen und Anwendungsanforderungen nahezu in Echtzeit analysieren. Die Trends im Markt für drahtlose Infrastruktur werden zunehmend die Konvergenz von Netzwerk-Computing und KI-Workloads widerspiegeln, wodurch die Infrastruktur Konnektivität und verteilte Intelligenz unterstützen kann. Zukünftige Architekturen könnten Rechenressourcen dynamisch zwischen Funkverarbeitung und KI-Anwendungen entsprechend Verkehrs- und Serviceprioritäten verteilen. Dies könnte die Auslastung verbessern und gleichzeitig Netzbetreibern ermöglichen, KI-Dienste für Unternehmen am Netzwerkrand anzubieten. Anbieter mit starken Orchestrierungs-, Beschleuniger- und Softwarekompetenzen sind gut positioniert, um davon zu profitieren, da Netzwerkintelligenz in RAN, Kernnetz, Transportnetz und Betriebssysteme integriert wird, anstatt als isolierte Managementschicht eingesetzt zu werden.
Offene und Cloud-native Architekturen werden die Interoperabilität der Infrastruktur erhöhen.
Offene Schnittstellen und Cloud-native Lösungen werden voraussichtlich zunehmend an Bedeutung gewinnen, da Netzbetreiber ihre Flexibilität bei der Auswahl von Hardware, Software und Anbietern erhöhen möchten. Open-RAN-Lösungen können dazu beitragen, die Abhängigkeit von hochintegrierten Hardware-Stacks zu minimieren, sobald die Kompatibilitätsanforderungen auf kommerzieller Ebene erfüllt sind. Cloud-native Core- und virtualisierte RAN-Lösungen ermöglichen zudem mehr Flexibilität bei der Ressourcenplanung und -verwaltung. Dieser Wandel wird jedoch maßgeschneiderte Lösungen nicht überflüssig machen, da Leistung, Energieeffizienz und Wirtschaftlichkeit in der Branche entscheidende Faktoren sind. Es erscheint logisch, dass Netzbetreiber Hybridlösungen einsetzen werden, die sowohl traditionelles RAN als auch virtualisierte Lösungen umfassen. Letztendlich werden verbesserte Testframeworks, Schnittstellenstandards und ausgereifte Partnerschaften im Ökosystem die Interoperabilität weiter verbessern und neue Möglichkeiten für Nischenanbieter und Systemintegratoren schaffen.
Marktchancen für drahtlose Infrastruktur
Private drahtlose Netzwerke für industrielle und kritische Infrastrukturen
Private Drahtlosnetzwerke bieten die Möglichkeit, die Konnektivität auf Betriebsumgebungen auszuweiten, in denen herkömmliche öffentliche Netze möglicherweise nicht die erforderliche Kontrolle und Netzwerkfunktionen bieten. Sie ermöglichen es Herstellern, Energieversorgern, Häfen, Bergwerken, Flughäfen und Logistikunternehmen, Maschinen, Sensoren, Personal, autonome Fahrzeuge und Steuerungssysteme zu vernetzen. Der Nutzen privater Drahtlosnetzwerke geht über die reine Gerätebeschaffung hinaus, da Kunden Planung, Frequenzmanagement, Integration, Cybersicherheit, Gerätemanagement und Optimierung benötigen. Unternehmen können individuelle Lösungen entwickeln, indem sie RAN, Mobilfunkkernnetz, Edge Computing und Managed Services entsprechend ihren spezifischen Produktionsprozessen bündeln. Die Zusammenarbeit mit Anbietern von Automatisierungslösungen und Systemintegratoren kann die Akzeptanz dieser Lösung fördern und die Implementierung vereinfachen.
Netzwerkautomatisierungs- und Energieoptimierungsdienste
Netzbetreiber sehen sich mit zunehmender Komplexität konfrontiert, da verschiedene Generationen, Frequenzbänder, Anbieter und Bereitstellungsmodelle parallel existieren. Dies eröffnet Chancen für Software und Services, die Konfiguration, Optimierung, Fehlermanagement, Energiekontrolle und vorausschauende Wartung automatisieren. KI-basierte Orchestrierung kann Betreibern helfen, ungenutzte Ressourcen zu identifizieren und das Netzwerkverhalten dynamisch an die Verkehrslage anzupassen. Anbieter können diese Funktionen durch wiederkehrende Software-Abonnements, Managed Services und leistungsbasierte Verträge monetarisieren, anstatt sich ausschließlich auf Hardwarezyklen zu verlassen. Energieoptimierung ist besonders attraktiv, da die Reduzierung des Stromverbrauchs messbare finanzielle Vorteile bietet und gleichzeitig Nachhaltigkeitsziele unterstützt. Die Chancen erstrecken sich auch auf Umgebungen mit mehreren Anbietern, in denen Betreiber eine zentrale Übersicht über RAN-, Kern- und Transportnetze benötigen. Mit zunehmend verteilten Netzwerkarchitekturen kann Automatisierung zu einer grundlegenden Betriebsanforderung und nicht nur zu einer optionalen Erweiterung werden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -