
Mercado de infraestructura inalámbrica: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de infraestructura inalámbrica y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por red (2G/3G, 4G, 5G); componente (redes de acceso de radio macrocelda (RAN), celdas pequeñas, unidades de radio remotas (RRH), sistemas de antenas distribuidas (DAS), RAN en la nube, Wi-Fi de operador, núcleo móvil, backhaul) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007635
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
276.180 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
640.97 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,81 %
Índice de crecimiento
Mercado potencial
4.085,52 mil millones de dólares estadounidenses
(2026-2034)
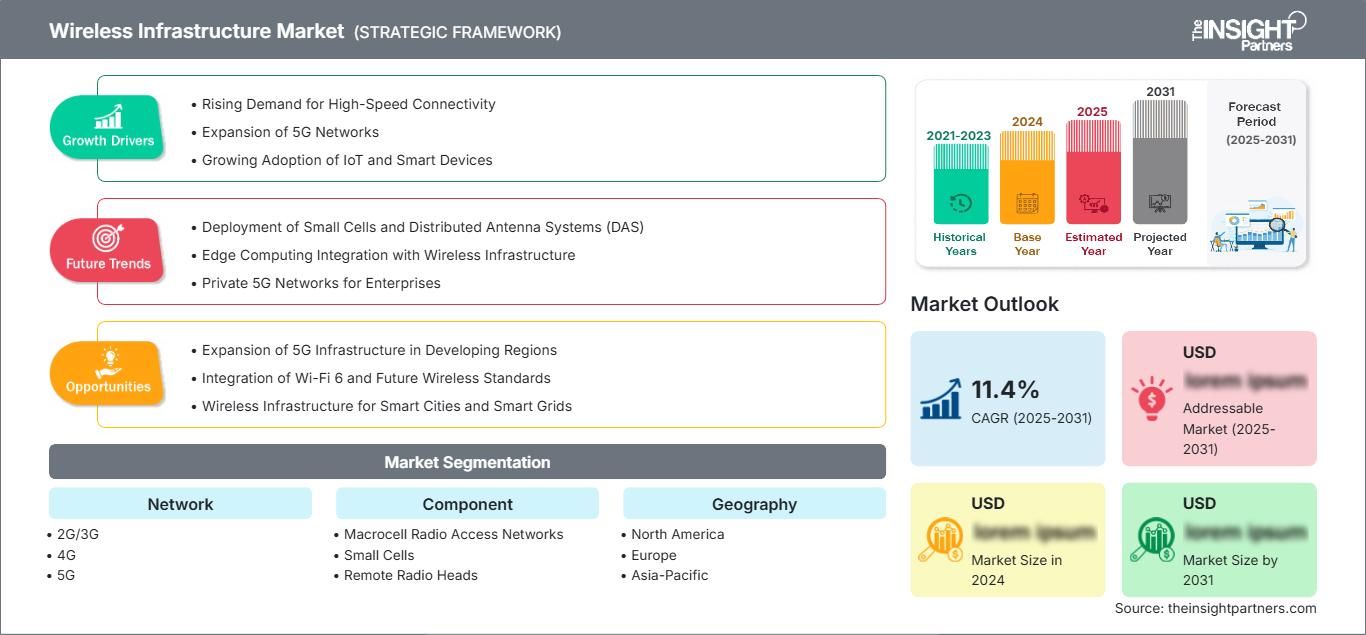
El mercado de infraestructura inalámbrica alcanzó un valor de 276.180 millones de dólares en 2025 y se prevé que llegue a los 640.970 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 9,81% entre 2026 y 2034. Este mercado abarca tecnologías de acceso radioeléctrico, núcleo, transporte y acceso inalámbrico que dan soporte a la conectividad móvil en entornos de consumo, empresariales, industriales y del sector público. La inversión se está orientando cada vez más hacia la capacidad 5G, la modernización de la red, las arquitecturas nativas de la nube y la automatización inteligente, a medida que los operadores se preparan para un crecimiento sostenido de los datos.
América del Norte está preparada para una expansión constante, impulsada por el despliegue de 5G-Advanced, la conectividad empresarial, la utilización del espectro y la modernización de las redes. Se prevé que el mercado de infraestructura inalámbrica en la región crezca a una tasa de crecimiento anual compuesta (CAGR) estimada entre el 8,5 % y el 10,0 % hasta 2034. Las inversiones de los operadores en gestión de redes con inteligencia artificial, redes inalámbricas privadas, computación perimetral y sistemas de radio de mayor capacidad están fortaleciendo el ciclo de renovación de la infraestructura en Estados Unidos y Canadá.
Evaluación y perspectivas del mercado de infraestructura inalámbrica
- América del Norte: Se prevé que América del Norte represente aproximadamente entre el 27 % y el 31 % del valor del mercado mundial en 2025 y que experimente un crecimiento anual compuesto del 8,5 % al 10,0 % entre 2026 y 2034, impulsado por la tecnología 5G-Advanced, las comunicaciones inalámbricas empresariales y la modernización del espectro radioeléctrico.
- EE. UU.: Estados Unidos representa aproximadamente entre el 23 % y el 27 % del valor global en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,8 % hasta 2034, impulsado por la expansión de la capacidad 5G a nivel nacional y la adopción de redes inalámbricas privadas.
- Europa: Se estima que Europa tendrá una cuota de mercado del 20-24% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,8-9,2% durante el período 2026-2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes para el despliegue, y la modernización hace cada vez más hincapié en la eficiencia energética y la RAN nativa de la nube.
- Asia Pacífico: Se estima que Asia Pacífico representará entre el 34 % y el 39 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 12,5 % hasta 2034. China, Japón, Corea del Sur e India lideran el impulso del despliegue regional mediante el despliegue intensivo de redes 5G, la digitalización industrial y políticas de conectividad favorables.
- Segmento más grande: Se estima que el segmento de redes 5G representará entre el 52 % y el 57 % de la cuota de mercado en 2025, con una expansión a una tasa compuesta anual del 11,0 % al 13,0 % hasta 2034, a medida que los operadores prioricen la capacidad, la cobertura y los servicios empresariales avanzados.
- Segmento de alto crecimiento: Se estima que Cloud RAN representará entre el 7 % y el 11 % de la cuota de mercado en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 15,0 % al 18,0 % a medida que la virtualización, la automatización y la infraestructura flexible adquieran mayor importancia.
- Empresas clave analizadas en detalle: ADTRAN, Inc.; Cisco Systems, Inc.; Telefonaktiebolaget LM Ericsson; Huawei Technologies Co., Ltd.; Motorola Solutions, Inc.; NEC Corporation; Nokia Corporation; Qualcomm Technologies, Inc.; Samsung Electronics Co., Ltd.; ZTE Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de infraestructura inalámbrica ha evolucionado desde el despliegue celular centrado en hardware hacia entornos de red multicapa definidos por software. La tecnología 4G sigue siendo importante para la cobertura y los servicios tradicionales, mientras que la 5G introduce MIMO masivo, virtualización, segmentación de red, integración en el borde y mayor eficiencia espectral. La dinámica de producción favorece cada vez más las radios modulares, las plataformas actualizables por software, los semiconductores de bajo consumo energético y las funciones de red nativas de la nube. Los datos de la UIT indican que el 55,1 % de la población mundial contaba con cobertura 5G en 2025, mientras que el 96,3 % tenía cobertura 3G, lo que ilustra la operación simultánea de generaciones de redes maduras y emergentes.
De cara al futuro, el mercado estará cada vez más condicionado por la inversión en RAN nativa de IA, la interoperabilidad de Open RAN, las redes privadas y las capacidades avanzadas de 5G. El informe sobre el mercado de infraestructura inalámbrica destaca que las medidas regulatorias en torno a la disponibilidad del espectro, el uso compartido de la infraestructura, el consumo de energía y la digitalización nacional influirán en la economía del despliegue. Se prevé que las economías emergentes combinen una amplia cobertura 4G con inversiones específicas en 5G, mientras que los mercados maduros concentrarán cada vez más el gasto en mejoras de capacidad, automatización, cobertura en interiores y servicios empresariales, en lugar de una expansión uniforme a nivel nacional.
Alcance del informe de mercado de infraestructura inalámbrica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 276.180 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 640.970 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,81% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de infraestructura inalámbrica
La demanda se ve impulsada por el creciente consumo de datos móviles, la digitalización empresarial, los dispositivos conectados y la migración de procesos industriales hacia la conectividad inalámbrica. El crecimiento del mercado de infraestructura inalámbrica está particularmente vinculado a la necesidad de mayor rendimiento y menor latencia en fábricas, centros logísticos, empresas de servicios públicos, centros sanitarios y sistemas de transporte. Las estimaciones de la UIT muestran 99 suscripciones activas de banda ancha móvil por cada 100 habitantes a nivel mundial en 2025, lo que demuestra la madurez de la base instalada que los operadores deben actualizar continuamente.
El ecosistema incluye titulares de espectro radioeléctrico, operadores de redes móviles, proveedores de infraestructura, proveedores de semiconductores, proveedores de software, empresas de torres de telecomunicaciones, integradores de sistemas y clientes empresariales. Por lo tanto, la dinámica de la oferta se ve influenciada por la disponibilidad de componentes de radio, la eficiencia de los semiconductores, la infraestructura de fibra óptica, la capacidad de computación en la nube y la rentabilidad de la instalación. Los operadores evalúan cada vez más el costo total de propiedad en lugar del precio del equipo, haciendo mayor hincapié en el consumo de energía, la automatización, el soporte durante todo el ciclo de vida, la compatibilidad del software y la capacidad de actualización.
El análisis del mercado de infraestructura inalámbrica indica un entorno competitivo donde la escala, el rendimiento de radio, la capacidad de software, la propiedad intelectual y las relaciones a largo plazo con los operadores determinan el posicionamiento. Ericsson, Nokia, Huawei Technologies Co., Ltd., Samsung Electronics Co., Ltd. y ZTE Corporation compiten fuertemente en RAN y modernización de redes, mientras que Cisco Systems, Inc., NEC Corporation, Qualcomm Technologies, Inc. y ADTRAN, Inc. participan en ecosistemas complementarios de redes, empresariales, de acceso y Open RAN.
Las prioridades de inversión se están desplazando hacia la RAN definida por software, la RAN en la nube, la optimización asistida por IA y los equipos de radio de bajo consumo energético. El acuerdo de Nokia con Virgin Media O2 en el Reino Unido para 2026 demuestra la continua inversión en Massive MIMO, la modernización de la banda base, la automatización y la preparación para 5G-Advanced. Qualcomm Technologies, Inc. también destacó el impulso comercial de Open RAN en 2025 mediante implementaciones que involucran a Viettel y NTT DOCOMO. Según el pronóstico del mercado de infraestructura inalámbrica , estos avances ilustran una creciente diversificación de las arquitecturas de infraestructura junto con la demanda continua de plataformas RAN establecidas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de infraestructura inalámbrica: Perspectivas estratégicas
Perspectivas regionales
Mercado de infraestructura inalámbrica de Norteamérica
Se estima que Norteamérica representará entre el 27 % y el 31 % del valor del mercado global de infraestructura inalámbrica en 2025, con un crecimiento anual compuesto del 8,5 % al 10,0 % entre 2026 y 2034. Esto se debe, entre otros factores, a la avanzada cobertura 5G de la región, la adopción de tecnología empresarial y la mayor inversión en eficiencia del espectro. Según la GSMA, en la evaluación regional de 2025, el porcentaje de conexiones 5G alcanzó el 60 % tanto en Estados Unidos como en Canadá, mientras que los operadores trabajaban para ofrecer servicios 5G avanzados. Estos factores posibilitan las actualizaciones de radio recurrentes y la expansión de la capacidad.
Las inversiones en esta región se están centrando en la alta densidad de capacidad urbana, las redes inalámbricas privadas, la computación perimetral y la automatización de redes. La infraestructura de red nativa de la nube y la operación de red basada en IA han cobrado mayor relevancia a medida que los operadores buscan reducir costos. La combinación de una base de clientes consolidada y un alto consumo de datos la convierte en una oportunidad de reemplazo, no de conectividad por primera vez. Canadá contribuye mediante una actualización nacional a 5G, mientras que Estados Unidos continúa siendo el principal centro de inversión en la región debido a su tamaño y al uso avanzado del espectro radioeléctrico.
Mercado de infraestructura inalámbrica de EE. UU.
Se estima que Estados Unidos representará entre el 23 % y el 27 % del valor del mercado global de infraestructura inalámbrica en 2025 y aproximadamente entre el 78 % y el 87 % del valor en Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,8 % hasta 2034. Este país cuenta con un alto nivel de despliegue de 5G, además de una necesidad constante de mayor capacidad y soluciones inalámbricas para zonas rurales, empresas y particulares. Los principales proveedores de servicios siguen actualizando su infraestructura de radio, al tiempo que mejoran sus capacidades de gestión del espectro y la densidad de emplazamientos.
Entre los proveedores activos en el mercado se encuentran Ericsson, Nokia Corporation, Samsung Electronics Co., Ltd., Cisco Systems, Inc. y Qualcomm Technologies, Inc., entre otros. Las áreas de aplicación que han cobrado mayor relevancia últimamente incluyen la automatización industrial, la logística, la seguridad pública, el transporte conectado y el acceso inalámbrico fijo. Algunas empresas también están probando soluciones 5G privadas para garantizar su rendimiento y control. Esto implica que ahora se requiere una inversión en infraestructura que trascienda el sector de los servicios móviles para consumidores.
Mercado europeo de infraestructura inalámbrica
Se estima que Europa representará entre el 20 % y el 24 % del valor del mercado global de infraestructura inalámbrica en 2025 y crecerá a una tasa compuesta anual del 7,8 % al 9,2 % hasta 2034. En el Reino Unido se observa una buena cartera de proyectos de modernización, donde los operadores se centran en la eficiencia del espectro, el 5G independiente y la cobertura geográfica ampliada. Alemania es un mercado importante para la conectividad industrial, donde el sector automotriz, la manufactura, la logística y las empresas de servicios públicos respaldan los despliegues de 5G tanto privados como públicos. Francia se centra en la conectividad empresarial y la modernización de la red, mientras que Italia y España están desarrollando la cobertura 5G, las redes de transporte conectadas por fibra óptica y la infraestructura digital. Es probable que el mercado alemán se mantenga a la vanguardia de otros mercados europeos debido a las demandas de su industria y las empresas.
La eficiencia energética y la automatización de redes se están convirtiendo en criterios de compra cada vez más relevantes en Europa. La colaboración entre Nokia y Telefónica Alemania, así como el acuerdo entre Nokia y Telecom Italia, demuestran la continua inversión en RAN preparada para IA, Massive MIMO, unidades de radio remotas y modernización sostenible de la red. Además, la soberanía digital, el uso compartido de infraestructuras, el espectro radioeléctrico y las políticas de ciberseguridad influyen en la elección de proveedores, lo que hace que empresas como Nokia resulten más atractivas.
Mercado de infraestructura inalámbrica de APAC
Se estima que la región de Asia-Pacífico (APAC) representará entre el 34 % y el 39 % de la cuota de mercado de infraestructura inalámbrica en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 12,5 % hasta 2034, lo que la convierte en el principal motor de crecimiento regional. China, Japón, Corea del Sur, India y Australia están combinando sus importantes inversiones en 5G con la digitalización de las industrias. Según la GSMA, en junio de 2025 existían 39 redes comerciales 5G en nueve países de la región, de las cuales 17 eran redes independientes.
Si bien China sigue siendo el mercado más grande de la región, India representa un punto clave para la expansión. La UIT afirma que India alcanzó una tasa de cobertura del 82,2 % con tecnología 5G como mínimo entre su población en 2024. Los programas de digitalización gubernamental, las inversiones en manufactura, el desarrollo de ciudades inteligentes y la conectividad empresarial serán fundamentales para satisfacer las necesidades de infraestructura.
Mercado de infraestructura inalámbrica de Oriente Medio y África
Se prevé que el mercado de infraestructura inalámbrica de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 11,0 % hasta 2034, con Arabia Saudita a la cabeza de las oportunidades regionales. En los Emiratos Árabes Unidos, el desarrollo de la conectividad 5G avanzada y empresarial continúa en marcha. En Sudáfrica, la importancia del desarrollo de infraestructuras persiste. El crecimiento de las infraestructuras es posible gracias a las iniciativas de ciudades inteligentes, la computación en la nube, la digitalización y las estrategias nacionales de conectividad.
Existe una alta correlación entre el desarrollo de la infraestructura energética y la de telecomunicaciones en la región. Esto se debe a la necesidad de operadores con radios, mayor capacidad de backhaul y cobertura adecuada para usuarios geográficamente dispersos. El acuerdo de Ericsson de 2025 con e& UAE implicó la mejora de la RAN 5G, así como de las capacidades 5G-Advanced y RedCap, lo que indica un avance hacia una arquitectura de red avanzada.
Análisis de segmentación
Red
Se prevé que el segmento de redes crezca a una tasa compuesta anual del 10,0 % al 12,0 % durante el período 2026-2034. La demanda está pasando del mantenimiento de redes heredadas a la capacidad 5G, las arquitecturas autónomas y la tecnología 5G avanzada. Los operadores siguen equilibrando la amplia cobertura 4G con la densificación selectiva de 5G, creando un entorno multigeneracional donde la modernización debe preservar la continuidad del servicio y maximizar la eficiencia del espectro. Las tendencias actuales del mercado de infraestructura inalámbrica indican una creciente inversión en virtualización de redes, despliegues de Open RAN, optimización del espectro y gestión de redes basada en IA para mejorar la capacidad, la eficiencia y la calidad del servicio en ecosistemas inalámbricos en constante evolución.
- 2G/3G: La infraestructura 2G/3G sigue siendo estratégicamente relevante para la voz tradicional, la conectividad máquina a máquina y la cobertura en mercados seleccionados. Su papel se está reduciendo gradualmente a medida que los operadores reasignan el espectro hacia tecnologías más eficientes, manteniendo al mismo tiempo los servicios esenciales durante los períodos de transición.
- 4G: La tecnología 4G sigue siendo una capa esencial de capacidad y cobertura tanto en mercados emergentes como maduros. La demanda se mantiene gracias a los teléfonos inteligentes asequibles, la amplia cobertura geográfica y las aplicaciones donde el rendimiento LTE sigue siendo suficiente para las necesidades de los consumidores y las empresas.
- 5G: La tecnología 5G exige una inversión cada vez mayor debido a su mayor capacidad, menor latencia, compatibilidad con una amplia gama de dispositivos y casos de uso empresarial. El despliegue independiente, 5G-Advanced, el acceso inalámbrico fijo y la conectividad industrial están adquiriendo una importancia estratégica cada vez mayor.
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 11,0 % hasta 2034. El gasto se orienta hacia una infraestructura integrada y gestionable por software, capaz de soportar múltiples generaciones de radio y entornos de implementación. Los operadores evalúan cada vez más los componentes en función de la eficiencia energética, la escalabilidad, la interoperabilidad, la capacidad de automatización y la rentabilidad del ciclo de vida, en lugar del rendimiento del hardware de forma individual.
- Redes de acceso radioeléctrico macrocelda: Las redes de acceso radioeléctrico macrocelda siguen siendo fundamentales para la cobertura y la capacidad de área amplia. La inversión se centra en una mayor eficiencia espectral, MIMO masivo, optimización energética y actualizaciones de software que extienden la vida útil de los equipos a través de sucesivas generaciones de redes.
- Celdas pequeñas: Las celdas pequeñas permiten densificar la capacidad en entornos urbanos, empresariales, de transporte e interiores. Su importancia estratégica es cada vez mayor allí donde las macroceldas se enfrentan a limitaciones de cobertura, especialmente en lugares y edificios con mucho tránsito que requieren conectividad localizada.
- Unidades de radio remotas: Las unidades de radio remotas permiten una implementación de radio flexible y una arquitectura de sitio mejorada. La demanda está ligada a redes multibanda, arquitecturas distribuidas y programas de modernización que buscan una mayor cobertura, al tiempo que gestionan la complejidad de la instalación y el consumo de energía.
- Sistemas de antenas distribuidas: Los sistemas de antenas distribuidas siguen siendo importantes para la cobertura en interiores y recintos. Aeropuertos, hospitales, campus universitarios, estadios y edificios comerciales utilizan arquitecturas distribuidas donde la calidad uniforme de la señal y la compatibilidad con múltiples operadores son prioridades operativas.
- RAN en la nube: La RAN en la nube está ganando atención estratégica gracias a la virtualización, el procesamiento centralizado, la automatización y la asignación flexible de recursos. Su adopción es más fuerte entre los operadores que evalúan arquitecturas definidas por software y buscan una mayor agilidad operativa en entornos de red distribuidos.
- Wi-Fi de operador: El Wi-Fi de operador amplía la capacidad inalámbrica mediante una infraestructura Wi-Fi gestionada e integrada con los servicios del operador. Sigue siendo estratégicamente útil para la descarga de tráfico, la conectividad en interiores, los servicios empresariales y el acceso complementario en lugares de alta densidad.
- Núcleo móvil: La modernización del núcleo móvil admite la segmentación de red, 5G independiente, automatización, control de políticas y prestación de servicios nativos de la nube. Los operadores requieren cada vez más núcleos flexibles capaces de soportar servicios diferenciados para consumidores, empresas e industria.
- Backhaul: El backhaul proporciona la infraestructura de transporte que conecta las estaciones base de radio con la infraestructura central. La expansión de la fibra óptica, la modernización de las microondas, la sincronización y el transporte de mayor capacidad siguen siendo importantes a medida que la tecnología 5G aumenta el volumen de tráfico y los requisitos de rendimiento.
Resumen de la oportunidad
|
Red |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
2G/3G |
Bajo |
Atardecer del legado |
Maduro |
|
4G |
Alto |
Capacidad LTE |
Maduro |
|
5G |
Alto |
5G Avanzado |
Escalada |
Factores de crecimiento del mercado de infraestructura inalámbrica y análisis de su impacto
Los requisitos de capacidad avanzada de 5G están ampliando la inversión en infraestructura.
El despliegue de servicios 5G mejorados está impulsando una mayor demanda de infraestructura más allá de la fase de construcción de la red. En el escenario actual, los operadores deben invertir en mayor capacidad en términos de radios, eficiencia en el uso del espectro, mejoras en la tecnología de banda base y emplazamientos más densos para atender el aumento del tráfico y las cargas empresariales. Esto afecta a los proveedores de equipos, operadores de torres, fabricantes de semiconductores y proveedores de software de red. Además, 5G avanzado impulsa inversiones incrementales en tecnologías como RedCap, posicionamiento, automatización de la red y mejoras en la gestión de la calidad del servicio. Con el crecimiento de las redes 5G, los operadores pueden centrarse en añadir capacidad en ubicaciones específicas en lugar de emprender fases de construcción a nivel nacional. Esto da como resultado un entorno de inversión de capital (CAPEX) altamente selectivo pero continuo, donde el CAPEX se centra en áreas que ofrecen un buen rendimiento operativo de las redes.
La digitalización empresarial está expandiendo la infraestructura inalámbrica más allá de la movilidad del consumidor.
La conectividad empresarial está creando un mercado potencial más amplio al integrar redes inalámbricas en fábricas, almacenes, puertos, minas, servicios públicos, hospitales e infraestructuras. Las redes inalámbricas privadas permiten a las organizaciones aprovechar la movilidad, la conectividad determinista, la gestión de dispositivos y la seguridad en relación con los sistemas OT. La demanda resultante difiere de las redes tradicionales orientadas al consumidor, ya que los consumidores valoran la fiabilidad, la flexibilidad, la capacidad de las aplicaciones y la vida útil del producto. Este escenario impulsa a los proveedores de infraestructura a crear plataformas modulares que incorporan radios, capacidades centrales, computación perimetral, orquestación y seguridad. El efecto es especialmente notable en el entorno industrial, donde la extensión por cable puede resultar costosa o problemática. En la digitalización de equipos y procesos industriales, la conectividad inalámbrica se presenta como una capa operativa en lugar de una capa de acceso.
La eficiencia energética y la automatización están transformando la adquisición de equipos para redes.
El consumo de energía de la red se está convirtiendo gradualmente en un factor esencial en los costos operativos de los operadores. Un mayor volumen de tráfico y una mayor densidad de despliegue de radio requerirán un mayor consumo de energía, a menos que se logre una mayor eficiencia en términos de equipos, software y operaciones. Por lo tanto, los proveedores compiten entre sí en funciones de ahorro de energía, programación con conciencia energética, tecnologías de semiconductores eficientes y redes automatizadas. La automatización también reduce la cantidad de personal necesario para la optimización, la gestión de fallas, la configuración y la gestión del rendimiento de redes cada vez más complejas que utilizan tecnologías de múltiples proveedores. Las implicaciones comerciales de esta situación radican en el cambio de los criterios de compra hacia una economía de ciclo completo. La modernización se vuelve viable cuando la nueva infraestructura amplía las capacidades y ahorra en gastos de energía o mantenimiento. Esta situación favorecerá a los proveedores que puedan demostrar sus ganancias de eficiencia al tiempo que brindan el mismo nivel de cobertura y rendimiento en mercados maduros.
Tendencias futuras del mercado de infraestructura inalámbrica
La RAN nativa de IA se convertirá en una prioridad fundamental de la arquitectura de red.
Es probable que la RAN nativa de IA pase de una arquitectura experimental a una implementación comercial más amplia, a medida que los operadores busquen la optimización autónoma y nuevos modelos de ingresos. La inteligencia artificial puede analizar las condiciones del tráfico, la utilización del espectro, el consumo de energía, las fallas y los requisitos de las aplicaciones prácticamente en tiempo real. Las tendencias del mercado de infraestructura inalámbrica reflejarán cada vez más la convergencia entre la computación de red y las cargas de trabajo de IA, lo que permitirá que la infraestructura admita la conectividad junto con la inteligencia distribuida. Las arquitecturas futuras podrían asignar dinámicamente los recursos de computación entre el procesamiento de radio y las aplicaciones de IA según las prioridades de tráfico y servicio. Esto podría mejorar la utilización y permitir a los operadores ofrecer servicios de IA empresariales en los extremos de la red. Los proveedores con sólidas capacidades de orquestación, aceleración y software están en una posición ventajosa a medida que la inteligencia de red se integre en la RAN, el núcleo, el transporte y los sistemas operativos, en lugar de implementarse como una capa de gestión aislada.
Las arquitecturas abiertas y nativas de la nube aumentarán la interoperabilidad de la infraestructura.
Se prevé que las interfaces abiertas y las soluciones nativas de la nube adquieran cada vez mayor importancia a medida que los operadores busquen aumentar su flexibilidad en la selección de hardware, software y proveedores. Las soluciones Open RAN podrían ayudar a minimizar la dependencia de pilas de hardware altamente integradas una vez que se cumpla el requisito de compatibilidad a nivel comercial. Las soluciones de núcleo nativo de la nube y las soluciones RAN virtualizadas también permitirán una mayor flexibilidad en la planificación y gestión de recursos. Sin embargo, este cambio no hará que las soluciones diseñadas para fines específicos queden obsoletas, ya que el rendimiento, la eficiencia energética y la rentabilidad son factores esenciales en el sector. Parece lógico que los operadores adopten soluciones híbridas que incluyan tanto soluciones RAN tradicionales como virtualizadas. Con el tiempo, mejores marcos de prueba, estándares para interfaces y alianzas consolidadas en el ecosistema mejorarán el nivel de interoperabilidad y crearán nuevas oportunidades para proveedores especializados e integradores de sistemas.
Oportunidades de mercado para infraestructura inalámbrica
Redes inalámbricas privadas para infraestructuras industriales y críticas
Las redes inalámbricas privadas ofrecen la posibilidad de ampliar la conectividad a entornos operativos donde las redes públicas convencionales podrían no proporcionar el nivel de control y las características de red necesarias. Estas redes permitirán a fabricantes, empresas de servicios públicos, puertos, minas, aeropuertos y empresas de logística conectar maquinaria, sensores, personal, vehículos autónomos y sistemas de control. El modelo de negocio para las redes inalámbricas privadas va más allá de la adquisición de equipos, ya que los clientes deben contar con servicios de planificación, gestión del espectro, integración, ciberseguridad, gestión de dispositivos y optimización. Las empresas pueden desarrollar soluciones personalizadas combinando RAN, núcleo móvil, computación perimetral y servicios gestionados según sus procesos de producción específicos. La colaboración con proveedores de soluciones de automatización e integradores de sistemas puede impulsar la adopción de esta solución y reducir la complejidad de su implementación.
Servicios de automatización de redes y optimización energética
Los operadores de red se enfrentan a una complejidad creciente debido a la coexistencia de múltiples generaciones, bandas de espectro, proveedores y modelos de despliegue. Esto crea una oportunidad para el software y los servicios que automatizan la configuración, la optimización, la gestión de fallos, el control energético y el mantenimiento predictivo. La orquestación basada en IA puede ayudar a los operadores a identificar recursos infrautilizados y ajustar dinámicamente el comportamiento de la red según las condiciones del tráfico. Los proveedores pueden monetizar estas capacidades mediante suscripciones de software recurrentes, servicios gestionados y contratos basados en el rendimiento, en lugar de depender únicamente de los ciclos de hardware. La optimización energética resulta especialmente atractiva, ya que la reducción del consumo eléctrico puede proporcionar beneficios financieros cuantificables, al tiempo que contribuye a los objetivos de sostenibilidad. Esta oportunidad también se extiende a entornos con múltiples proveedores, donde los operadores necesitan una visibilidad centralizada de los activos de RAN, núcleo y transporte. A medida que las arquitecturas de red se vuelven más distribuidas, la automatización puede convertirse en un requisito operativo fundamental, en lugar de una mejora opcional.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -