
Mercato dell’infrastruttura senza fili: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle infrastrutture wireless (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per rete (2G/3G, 4G, 5G); componente (reti di accesso radio macrocellulari (RAN), small cell, unità radio remote (RRH), sistemi di antenne distribuite (DAS), cloud RAN, Wi-Fi per operatori, core di rete mobile, backhaul) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007635
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
276,18 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
640,97 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,81 %
Tasso di crescita
Mercato di riferimento
4.085,52 miliardi di dollari USA
(2026-2034)
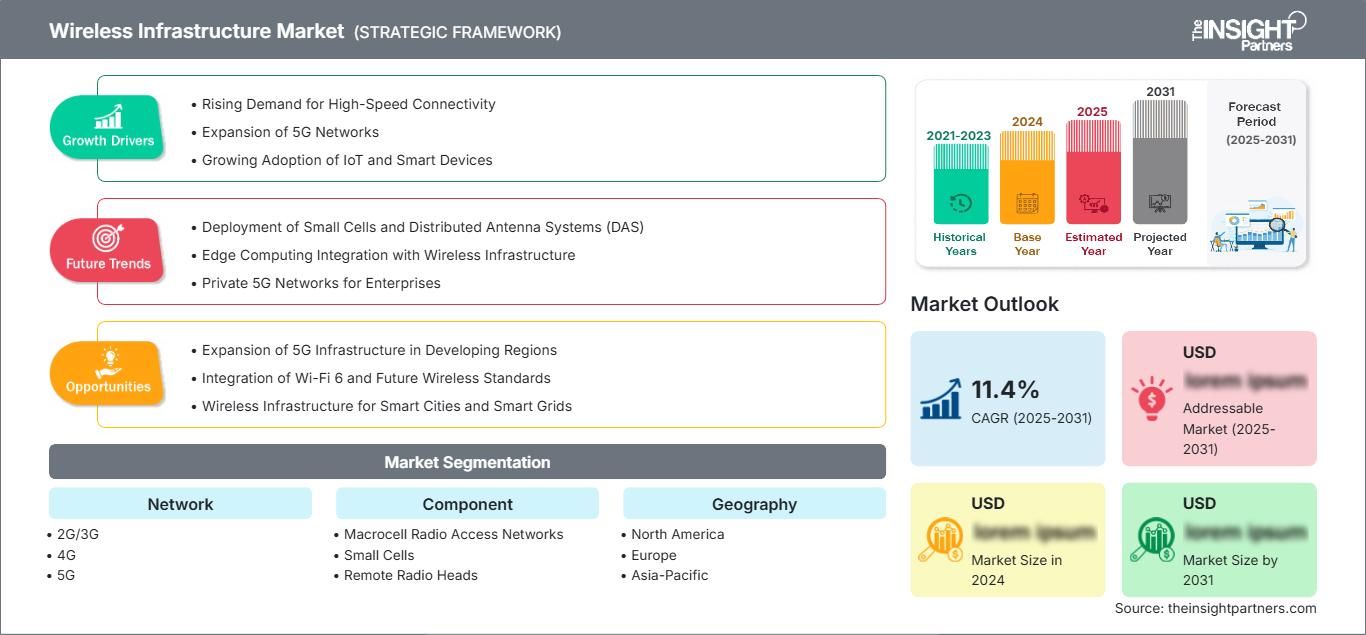
Il mercato delle infrastrutture wireless ha un valore di 276,18 miliardi di dollari nel 2025 e si prevede che raggiungerà i 640,97 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,81% nel periodo 2026-2034. Il mercato comprende tecnologie di accesso radio, core, trasporto e accesso wireless a supporto della connettività mobile in ambienti consumer, aziendali, industriali e del settore pubblico. Gli investimenti si stanno spostando sempre più verso la capacità 5G, la modernizzazione della rete, le architetture cloud-native e l'automazione intelligente, in quanto gli operatori si preparano a una crescita sostenuta dei dati.
Il Nord America è pronto per una crescita costante, supportata dall'implementazione del 5G-Advanced, dalla connettività aziendale, dall'utilizzo dello spettro e dalla modernizzazione delle reti. Si prevede che il mercato delle infrastrutture wireless nella regione crescerà a un tasso annuo composto (CAGR) stimato tra l'8,5% e il 10% fino al 2034. Gli investimenti degli operatori nella gestione di rete basata sull'intelligenza artificiale, nelle reti wireless private, nell'edge computing e nei sistemi radio ad alta capacità stanno rafforzando il ciclo di sostituzione delle infrastrutture negli Stati Uniti e in Canada.
Analisi e approfondimenti sul mercato delle infrastrutture wireless
- Nord America: Si prevede che il Nord America rappresenterà circa il 27-31% del valore di mercato globale nel 2025 e che crescerà a un tasso annuo composto (CAGR) dell'8,5-10,0% tra il 2026 e il 2034, grazie al supporto del 5G-Advanced, delle reti wireless aziendali e della modernizzazione dello spettro.
- USA: Gli Stati Uniti rappresentano circa il 23-27% del valore globale nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,4-9,8% fino al 2034, trainati dall'espansione della capacità 5G a livello nazionale e dall'adozione delle reti wireless private.
- Europa: si stima che l'Europa deterrà una quota di mercato del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,8-9,2% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti mercati di implementazione, con la modernizzazione che pone sempre più l'accento sull'efficienza energetica e sulla RAN cloud-native.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 34-39% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,5-12,5% fino al 2034. Cina, Giappone, Corea del Sud e India guidano la diffusione regionale del 5G grazie a implementazioni capillari, alla digitalizzazione industriale e a politiche di connettività favorevoli.
- Segmento più ampio: si stima che il segmento delle reti 5G rappresenterà una quota del 52-57% nel 2025, espandendosi a un tasso di crescita annuo composto (CAGR) dell'11,0-13,0% fino al 2034, poiché gli operatori danno priorità a capacità, copertura e servizi aziendali avanzati.
- Segmento ad alta crescita: si stima che Cloud RAN deterrà una quota di mercato del 7-11% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 15-18%, grazie alla crescente importanza della virtualizzazione, dell'automazione e delle infrastrutture flessibili.
- Aziende chiave analizzate nel dettaglio: ADTRAN, Inc.; Cisco Systems, Inc.; Telefonaktiebolaget LM Ericsson; Huawei Technologies Co., Ltd.; Motorola Solutions, Inc.; NEC Corporation; Nokia Corporation; Qualcomm Technologies, Inc.; Samsung Electronics Co., Ltd.; ZTE Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle infrastrutture wireless si è evoluto da implementazioni cellulari incentrate sull'hardware verso ambienti di rete multistrato definiti dal software. Il 4G rimane importante per la copertura e i servizi legacy, mentre il 5G introduce Massive MIMO, virtualizzazione, network slicing, integrazione edge e maggiore efficienza spettrale. Le dinamiche di produzione favoriscono sempre più radio modulari, piattaforme aggiornabili via software, semiconduttori a basso consumo energetico e funzioni di rete native del cloud. I dati dell'ITU indicano che il 55,1% della popolazione mondiale era coperta da almeno il 5G nel 2025, mentre il 96,3% aveva almeno la copertura 3G, a dimostrazione del funzionamento simultaneo di generazioni di rete mature ed emergenti.
Guardando al futuro, il mercato sarà sempre più plasmato dagli investimenti in RAN nativo per l'IA, interoperabilità Open RAN, reti private e funzionalità 5G-Advanced. Il rapporto sul mercato delle infrastrutture wireless evidenzia che gli sforzi normativi in materia di disponibilità dello spettro, condivisione delle infrastrutture, consumo energetico e digitalizzazione nazionale influenzeranno l'economia dell'implementazione. Si prevede che le economie emergenti combineranno un'ampia copertura 4G con investimenti mirati nel 5G, mentre i mercati maturi concentreranno sempre più la spesa su aggiornamenti di capacità, automazione, copertura indoor e servizi di livello enterprise, piuttosto che su un'espansione uniforme a livello nazionale.
Ambito del rapporto sul mercato delle infrastrutture wireless
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 276,18 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 640,97 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,81% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle infrastrutture wireless
La domanda è rafforzata dall'aumento del consumo di dati mobili, dalla digitalizzazione delle imprese, dai dispositivi connessi e dalla migrazione dei processi industriali verso la connettività wireless. La crescita del mercato delle infrastrutture wireless è particolarmente legata alla necessità di una maggiore velocità di trasmissione e di una minore latenza in fabbriche, centri logistici, aziende di servizi pubblici, strutture sanitarie e sistemi di trasporto. Le stime dell'ITU indicano 99 abbonamenti attivi a banda larga mobile ogni 100 abitanti a livello globale nel 2025, a dimostrazione della maturità della base installata che gli operatori devono continuamente aggiornare.
L'ecosistema comprende detentori di spettro, operatori di rete mobile, fornitori di infrastrutture, fornitori di semiconduttori, fornitori di software, società di gestione delle torri, integratori di sistemi e clienti aziendali. Le dinamiche di fornitura sono quindi influenzate dalla disponibilità di componenti radio, dall'efficienza dei semiconduttori, dalla rete di backhaul in fibra ottica, dalla capacità di cloud computing e dai costi di installazione. Gli operatori valutano sempre più il costo totale di proprietà anziché il solo prezzo delle apparecchiature, ponendo maggiore enfasi sul consumo energetico, sull'automazione, sul supporto del ciclo di vita, sulla compatibilità del software e sulla possibilità di aggiornamento.
L'analisi del mercato delle infrastrutture wireless indica un ambiente competitivo in cui dimensioni, prestazioni radio, capacità software, proprietà intellettuale e relazioni a lungo termine con gli operatori determinano il posizionamento. Ericsson, Nokia, Huawei Technologies Co., Ltd., Samsung Electronics Co., Ltd. e ZTE Corporation competono fortemente nei settori RAN e modernizzazione delle reti, mentre Cisco Systems, Inc., NEC Corporation, Qualcomm Technologies, Inc. e ADTRAN, Inc. operano in ecosistemi complementari di networking, enterprise, accesso e Open RAN.
Le priorità di investimento si stanno spostando verso RAN definite via software, Cloud RAN, ottimizzazione assistita dall'IA e apparecchiature radio a basso consumo energetico. L'accordo siglato da Nokia nel Regno Unito con Virgin Media O2 nel 2026 dimostra la continua spesa per Massive MIMO, modernizzazione della banda base, automazione e preparazione al 5G-Advanced. Anche Qualcomm Technologies, Inc. ha evidenziato la crescita commerciale di Open RAN nel 2025 attraverso implementazioni che coinvolgono Viettel e NTT DOCOMO. Secondo le previsioni del mercato delle infrastrutture wireless , questi sviluppi illustrano la crescente diversificazione delle architetture infrastrutturali, unitamente alla continua domanda di piattaforme RAN consolidate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle infrastrutture wireless: approfondimenti strategici
Approfondimenti regionali
Mercato delle infrastrutture wireless in Nord America
Si stima che nel 2025 il Nord America deterrà il 27-31% del valore globale del mercato delle infrastrutture wireless , con una crescita annua composta (CAGR) dell'8,5-10% nel periodo 2026-2034. Questi fattori includono l'avanzata copertura 5G della regione, l'adozione di tecnologie aziendali e ulteriori investimenti nell'efficienza dello spettro. Secondo la GSMA, nella valutazione regionale del 2025, la percentuale di connessioni 5G era del 60% sia negli Stati Uniti che in Canada, mentre gli operatori stavano lavorando per l'erogazione di servizi 5G-Advanced. Questi elementi rendono possibili aggiornamenti radio ricorrenti ed espansioni di capacità.
Gli investimenti in questa regione si stanno concentrando su infrastrutture urbane ad alta densità, reti wireless private, edge computing e automazione di rete. Le infrastrutture di rete cloud-native e le operazioni di rete basate sull'intelligenza artificiale sono diventate più rilevanti, poiché gli operatori cercano di ridurre i costi. La combinazione di una base clienti consolidata e di un elevato consumo di dati rende questa un'opportunità di sostituzione piuttosto che di nuova connettività. Il Canada contribuisce con un aggiornamento nazionale al 5G, mentre gli Stati Uniti continuano a essere il principale polo di investimento nella regione grazie alle loro dimensioni e all'utilizzo avanzato dello spettro.
Mercato statunitense delle infrastrutture wireless
Si stima che gli Stati Uniti rappresenteranno il 23-27% del valore globale del mercato delle infrastrutture wireless nel 2025 e circa il 78-87% del valore nordamericano, con una crescita annua composta (CAGR) dell'8,4-9,8% fino al 2034. Questo Paese presenta elevati livelli di implementazione del 5G, unitamente alla continua necessità di potenziare la capacità e di sviluppare soluzioni wireless per aree rurali, aziende e privati. I principali fornitori di servizi continuano ad aggiornare le proprie infrastrutture radio, migliorando al contempo le capacità di gestione dello spettro e la densità dei siti.
Tra i fornitori attivi sul mercato figurano Ericsson, Nokia Corporation, Samsung Electronics Co., Ltd., Cisco Systems, Inc., Qualcomm Technologies, Inc. e altri. I settori applicativi che hanno registrato una forte crescita di recente includono l'automazione industriale, la logistica, la sicurezza pubblica, i trasporti connessi e l'accesso wireless fisso. Alcune aziende stanno inoltre testando soluzioni 5G private per garantirne prestazioni e controllo. Ciò significa che ora è necessario investire in infrastrutture che vadano oltre il settore dei servizi mobili per i consumatori.
Mercato europeo delle infrastrutture wireless
Si stima che l'Europa rappresenterà il 20-24% del valore del mercato globale delle infrastrutture wireless nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,8-9,2% fino al 2034. Nel Regno Unito si osserva un buon numero di progetti di modernizzazione, con gli operatori che si concentrano sull'efficienza dello spettro, sul 5G standalone e sull'estensione della copertura geografica. La Germania è un mercato importante per la connettività industriale, dove il settore automobilistico, manifatturiero, logistico e delle utility supportano le implementazioni 5G private e pubbliche. La Francia si concentra sulla connettività aziendale e sulla modernizzazione della rete, mentre Italia e Spagna stanno sviluppando la copertura 5G, le reti di trasporto in fibra ottica e le infrastrutture digitali. Il mercato tedesco probabilmente manterrà la sua posizione di leadership rispetto agli altri mercati europei grazie alle esigenze del settore industriale e delle imprese.
In Europa, l'efficienza energetica e l'automazione di rete stanno diventando criteri di acquisto sempre più rilevanti. La collaborazione tra Nokia e Telefónica Germania, così come l'accordo tra Nokia e Telecom Italia, testimoniano i continui investimenti in RAN predisposte per l'intelligenza artificiale, Massive MIMO, unità radio remote e modernizzazione sostenibile della rete. Inoltre, la sovranità digitale, la condivisione delle infrastrutture, le politiche relative allo spettro e alla sicurezza informatica giocano un ruolo importante nella scelta dei fornitori, rendendo aziende come Nokia ancora più attraenti.
Mercato delle infrastrutture wireless nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 34-39% della quota di mercato delle infrastrutture wireless nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,5-12,5% fino al 2034, diventando il principale motore di crescita regionale. Cina, Giappone, Corea del Sud, India e Australia stanno combinando i loro ingenti investimenti nel 5G con la digitalizzazione dei settori industriali. Secondo la GSMA, a giugno 2025 erano presenti 39 reti 5G commerciali in nove paesi della regione, di cui 17 reti autonome.
Sebbene la Cina continui a essere il mercato più grande della regione, l'India rappresenta un punto chiave per l'espansione. L'ITU afferma che nel 2024 l'India ha raggiunto un tasso di copertura dell'82,2% della popolazione con almeno la tecnologia 5G. I programmi di digitalizzazione governativa, gli investimenti nel settore manifatturiero, lo sviluppo delle città intelligenti e la connettività aziendale saranno fondamentali per soddisfare le esigenze infrastrutturali.
Mercato delle infrastrutture wireless in Medio Oriente e Africa
Si prevede che il mercato delle infrastrutture wireless in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 9,0-11,0% fino al 2034, con l'Arabia Saudita a guidare le opportunità regionali. Negli Emirati Arabi Uniti, lo sviluppo del 5G-Advanced e della connettività aziendale continua a progredire. In Sudafrica, l'importanza dello sviluppo infrastrutturale rimane invariata. La crescita delle infrastrutture è resa possibile da iniziative per le smart city, il cloud computing, la digitalizzazione e le strategie nazionali di connettività.
Nella regione esiste un'elevata correlazione tra lo sviluppo delle infrastrutture energetiche e quello delle infrastrutture di telecomunicazione. Ciò è dovuto alla necessità di operatori dotati di apparecchiature radio, capacità di backhaul potenziata e copertura adeguata per utenti geograficamente dispersi. L'accordo siglato da Ericsson nel 2025 con e& UAE prevedeva il potenziamento della RAN 5G, nonché delle funzionalità 5G-Advanced e RedCap, indicando un'evoluzione verso un'architettura di rete avanzata.
Analisi di segmentazione
Rete
Si prevede che il segmento Reti crescerà a un tasso annuo composto (CAGR) del 10,0-12,0% nel periodo 2026-2034. La domanda si sta spostando dalla manutenzione delle reti legacy verso la capacità 5G, le architetture standalone e il 5G-Advanced. Gli operatori continuano a bilanciare un'ampia copertura 4G con una densificazione selettiva del 5G, creando un ambiente multigenerazionale in cui la modernizzazione deve preservare la continuità del servizio e massimizzare l'efficienza dello spettro. Le attuali tendenze del mercato delle infrastrutture wireless indicano un crescente investimento nella virtualizzazione di rete, nelle implementazioni Open RAN, nell'ottimizzazione dello spettro e nella gestione di rete basata sull'intelligenza artificiale per migliorare la capacità, l'efficienza e la qualità del servizio negli ecosistemi wireless in continua evoluzione.
- 2G/3G: L'infrastruttura 2G/3G rimane strategicamente rilevante per i servizi voce tradizionali, la connettività machine-to-machine e la copertura in mercati selezionati. Il suo ruolo si sta gradualmente riducendo man mano che gli operatori riallocano lo spettro verso tecnologie più efficienti, pur mantenendo i servizi essenziali durante i periodi di transizione.
- 4G: Il 4G rimane uno strato di capacità e copertura essenziale sia nei mercati in via di sviluppo che in quelli maturi. La domanda è sostenuta da smartphone a prezzi accessibili, un'ampia copertura geografica e applicazioni in cui le prestazioni LTE sono ancora sufficienti per le esigenze di consumatori e aziende.
- 5G: Il 5G sta attirando investimenti crescenti grazie alla maggiore capacità, alla minore latenza, al supporto di un numero elevato di dispositivi e ai casi d'uso aziendali. Le implementazioni standalone, il 5G-Advanced, l'accesso wireless fisso e la connettività industriale stanno acquisendo sempre maggiore importanza strategica.
Componente
Si prevede che il segmento dei componenti crescerà a un tasso annuo composto (CAGR) del 9,0-11,0% fino al 2034. La spesa si sta orientando verso un'infrastruttura integrata e gestibile via software, in grado di supportare diverse generazioni di radio e ambienti di implementazione. Gli operatori valutano sempre più i componenti in base all'efficienza energetica, alla scalabilità, all'interoperabilità, alla capacità di automazione e all'economia del ciclo di vita, piuttosto che in base alle prestazioni hardware in sé.
- Reti di accesso radio macrocellulari: Le reti di accesso radio macrocellulari rimangono fondamentali per la copertura e la capacità su vasta area. Gli investimenti si concentrano su una maggiore efficienza spettrale, sul Massive MIMO, sull'ottimizzazione energetica e sugli aggiornamenti software che estendono l'utilità delle apparecchiature attraverso le successive generazioni di rete.
- Small Cell: Le small cell supportano la densificazione della capacità in ambienti urbani, aziendali, di trasporto e interni. La loro importanza strategica è in aumento laddove le macrocelle incontrano limitazioni di copertura, soprattutto in luoghi e edifici ad alto traffico che richiedono connettività localizzata.
- Unità radio remote: le unità radio remote consentono un'implementazione radio flessibile e un'architettura del sito migliorata. La domanda è legata a reti multibanda, architetture distribuite e programmi di modernizzazione che mirano a una maggiore copertura, gestendo al contempo la complessità dell'installazione e il consumo energetico.
- Sistemi di antenne distribuite: I sistemi di antenne distribuite rimangono importanti per la copertura in ambienti interni e in luoghi pubblici. Aeroporti, ospedali, campus universitari, stadi ed edifici commerciali utilizzano architetture distribuite dove la qualità uniforme del segnale e il supporto multi-operatore sono priorità operative.
- Cloud RAN: Il Cloud RAN sta acquisendo sempre maggiore importanza strategica grazie alla virtualizzazione, all'elaborazione centralizzata, all'automazione e all'allocazione flessibile delle risorse. L'adozione è più diffusa tra gli operatori che valutano architetture software-defined e che ricercano una maggiore agilità operativa in ambienti di rete distribuiti.
- Wi-Fi dell'operatore: il Wi-Fi dell'operatore estende la capacità wireless utilizzando un'infrastruttura Wi-Fi gestita e integrata con i servizi dell'operatore. Rimane strategicamente utile per alleggerire il traffico, la connettività indoor, i servizi aziendali e l'accesso complementare in aree ad alta densità.
- Rete centrale mobile: la modernizzazione della rete centrale mobile supporta il network slicing, il 5G standalone, l'automazione, il controllo delle policy e l'erogazione di servizi cloud-native. Gli operatori richiedono sempre più reti centrali flessibili in grado di supportare servizi differenziati per consumatori, imprese e industria.
- Backhaul: Il backhaul fornisce la base di trasporto che collega le stazioni radio all'infrastruttura centrale. L'espansione della fibra, la modernizzazione delle microonde, la sincronizzazione e il trasporto a maggiore capacità rimangono importanti man mano che il 5G aumenta i volumi di traffico e i requisiti di prestazioni.
Panoramica dell'opportunità
|
Rete |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
2G/3G |
Basso |
Tramonto Legacy |
Maturo |
|
4G |
Alto |
Capacità LTE |
Maturo |
|
5G |
Alto |
5G Avanzato |
Scalatura |
Fattori di crescita del mercato delle infrastrutture wireless e analisi del loro impatto
I requisiti di capacità del 5G-Advanced stanno ampliando gli investimenti infrastrutturali
L'implementazione di servizi 5G avanzati sta generando ulteriori esigenze infrastrutturali che vanno oltre la fase di costruzione della rete. Nello scenario attuale, gli operatori devono investire in maggiori capacità in termini di radio, efficienza nell'utilizzo dello spettro, miglioramenti nella tecnologia di banda base e maggiore densità di siti per far fronte all'aumento del traffico e dei carichi aziendali. Ciò ha un impatto sui fornitori di apparecchiature, sugli operatori di torri, sui produttori di semiconduttori e sui fornitori di software di rete. Inoltre, il 5G avanzato stimola investimenti incrementali in tecnologie come RedCap, posizionamento, automazione della rete e miglioramenti nella gestione della qualità del servizio. Con la crescita delle reti 5G, gli operatori possono concentrarsi sull'aggiunta di capacità in aree selezionate piuttosto che intraprendere fasi di costruzione a livello nazionale. Ciò si traduce in un ambiente CAPEX altamente selettivo ma continuo, in cui il CAPEX è focalizzato sulle aree che offrono buone prestazioni operative dalle reti.
La digitalizzazione aziendale sta espandendo l'infrastruttura wireless oltre la mobilità dei consumatori.
La connettività aziendale sta creando un mercato potenziale più ampio, portando le reti wireless in fabbriche, magazzini, porti, siti minerari, aziende di servizi pubblici, ospedali e contesti infrastrutturali. Le reti wireless private consentono alle organizzazioni di sfruttare la mobilità, la connettività deterministica, la gestione dei dispositivi e la sicurezza in relazione ai sistemi OT. La domanda che ne deriva è diversa da quella delle reti tradizionali orientate al consumatore, in quanto i consumatori valutano le soluzioni in base ad affidabilità, flessibilità, capacità applicative e ciclo di vita. Questo scenario sta spingendo i fornitori di infrastrutture a creare piattaforme modulari che integrano radio, funzionalità di base, edge computing, orchestrazione e sicurezza. L'effetto è particolarmente evidente in ambito industriale, dove l'estensione cablata potrebbe risultare costosa o invasiva. Nella digitalizzazione di apparecchiature e processi industriali, la connettività wireless assume la forma di un livello operativo piuttosto che di un livello di accesso.
Efficienza energetica e automazione stanno rimodellando gli appalti di rete.
Il consumo energetico della rete sta emergendo gradualmente come un fattore essenziale nei costi operativi degli operatori. Un volume di traffico più elevato e una maggiore densità di reti radio richiederanno un aumento del consumo energetico, a meno che non si ottenga una maggiore efficienza in termini di apparecchiature, software e operazioni. Pertanto, i fornitori competono tra loro offrendo funzionalità di risparmio energetico, pianificazione a basso consumo, tecnologie a semiconduttore efficienti e reti automatizzate. L'automazione riduce anche il numero di persone necessarie per l'ottimizzazione, la gestione dei guasti, la configurazione e la gestione delle prestazioni di reti che diventano sempre più complesse e utilizzano tecnologie di diversi fornitori. Le implicazioni commerciali di questa situazione risiedono nel cambiamento dei criteri di acquisto, orientati verso un'economia a ciclo completo. La modernizzazione diventa fattibile quando la nuova infrastruttura non solo amplia le capacità, ma consente anche di risparmiare sui costi energetici o di manutenzione. In tale contesto, saranno favoriti i fornitori in grado di dimostrare i propri vantaggi in termini di efficienza, garantendo al contempo lo stesso livello di copertura e prestazioni nei mercati maturi.
Tendenze future del mercato delle infrastrutture wireless
Le RAN native per l'IA diventeranno una priorità nell'architettura di rete
È probabile che le RAN native per l'IA passino da architetture sperimentali a implementazioni commerciali più ampie, man mano che gli operatori cercano ottimizzazione autonoma e nuovi modelli di ricavo. L'intelligenza artificiale può analizzare le condizioni del traffico, l'utilizzo dello spettro, il consumo energetico, i guasti e i requisiti delle applicazioni in tempo quasi reale. Le tendenze del mercato delle infrastrutture wireless rifletteranno sempre più la convergenza tra l'elaborazione di rete e i carichi di lavoro di IA, consentendo all'infrastruttura di supportare la connettività insieme all'intelligenza distribuita. Le architetture future potrebbero allocare dinamicamente le risorse di calcolo tra l'elaborazione radio e le applicazioni di IA in base al traffico e alle priorità di servizio. Ciò potrebbe migliorare l'utilizzo, consentendo al contempo agli operatori di offrire servizi di IA aziendali ai margini della rete. I fornitori con solide capacità di orchestrazione, accelerazione e software sono ben posizionati per trarre vantaggio dal fatto che l'intelligenza di rete verrà integrata nelle RAN, nel core, nel trasporto e nei sistemi operativi, anziché essere implementata come un livello di gestione isolato.
Le architetture aperte e cloud-native aumenteranno l'interoperabilità delle infrastrutture.
Si prevede che le interfacce aperte e le soluzioni cloud-native acquisiranno sempre maggiore importanza, in quanto gli operatori cercheranno di aumentare la flessibilità nella scelta di hardware, software e fornitori. Le soluzioni Open RAN potrebbero contribuire a ridurre la dipendenza da stack hardware altamente integrati, una volta che il requisito di compatibilità sarà soddisfatto a livello commerciale. Le soluzioni cloud-native core e RAN virtualizzate consentiranno inoltre una maggiore flessibilità nella pianificazione e gestione delle risorse. Tuttavia, questa transizione non renderà obsolete le soluzioni progettate specificamente per determinate applicazioni, poiché prestazioni, efficienza energetica e rapporto costi-benefici sono fattori essenziali nel settore. Sembra logico che gli operatori adotteranno soluzioni ibride che includano sia RAN tradizionali che soluzioni virtualizzate. In definitiva, framework di test migliori, standard per le interfacce e partnership consolidate nell'ecosistema miglioreranno il livello di interoperabilità e creeranno nuove opportunità per fornitori di nicchia e integratori di sistemi.
Opportunità di mercato per le infrastrutture wireless
Reti wireless private per infrastrutture industriali e critiche
Le reti wireless private rappresentano una tecnologia che offre la possibilità di estendere la connettività agli ambienti operativi in cui le normali reti pubbliche potrebbero non garantire il livello di controllo e le caratteristiche di rete necessari. Le reti wireless private consentiranno a produttori, aziende di servizi pubblici, porti, miniere, aeroporti e società di logistica di connettere macchinari, sensori, personale, veicoli autonomi e sistemi di controllo. Il business case per le reti wireless private va oltre il semplice acquisto di apparecchiature, poiché ai clienti devono essere offerti servizi di pianificazione, gestione dello spettro, integrazione, sicurezza informatica, gestione dei dispositivi e ottimizzazione. Le aziende possono sviluppare soluzioni personalizzate combinando RAN, core di rete mobile, edge computing e servizi gestiti in base ai processi produttivi specifici. La collaborazione con fornitori di soluzioni di automazione e integratori di sistemi può favorire l'adozione di questa soluzione e ridurre la complessità dell'implementazione.
Servizi di automazione di rete e ottimizzazione energetica
Gli operatori di rete si trovano ad affrontare una crescente complessità dovuta alla coesistenza di diverse generazioni, bande di frequenza, fornitori e modelli di implementazione. Ciò crea un'opportunità per software e servizi in grado di automatizzare la configurazione, l'ottimizzazione, la gestione dei guasti, il controllo energetico e la manutenzione predittiva. L'orchestrazione basata sull'intelligenza artificiale può aiutare gli operatori a identificare le risorse sottoutilizzate e ad adattare dinamicamente il comportamento della rete in base alle condizioni di traffico. I fornitori possono monetizzare queste funzionalità attraverso abbonamenti software ricorrenti, servizi gestiti e contratti basati sulle prestazioni, anziché affidarsi esclusivamente ai cicli di vita dell'hardware. L'ottimizzazione energetica è particolarmente interessante perché la riduzione del consumo di elettricità può fornire vantaggi finanziari misurabili, supportando al contempo gli obiettivi di sostenibilità. L'opportunità si estende anche agli ambienti multi-vendor, dove gli operatori necessitano di una visibilità centralizzata su RAN, core e risorse di trasporto. Con la crescente distribuzione delle architetture di rete, l'automazione può diventare un requisito operativo fondamentale, anziché un'opzione aggiuntiva.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -