
ワイヤレスインフラ市場:動向・予測 2034
無線インフラ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:ネットワーク別(2G/3G、4G、5G)、コンポーネント別(マクロセル無線アクセスネットワーク(RAN)、スモールセル、リモート無線ヘッド(RRH)、分散アンテナシステム(DAS)、クラウドRAN、キャリアWi-Fi、モバイルコア、バックホール)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007635
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
2,761億8,000 万米ドル
基準年値
2034年の予測
6409億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.81 %
成長率
対象市場
4兆855億2000万 米ドル
(2026年~2034年)
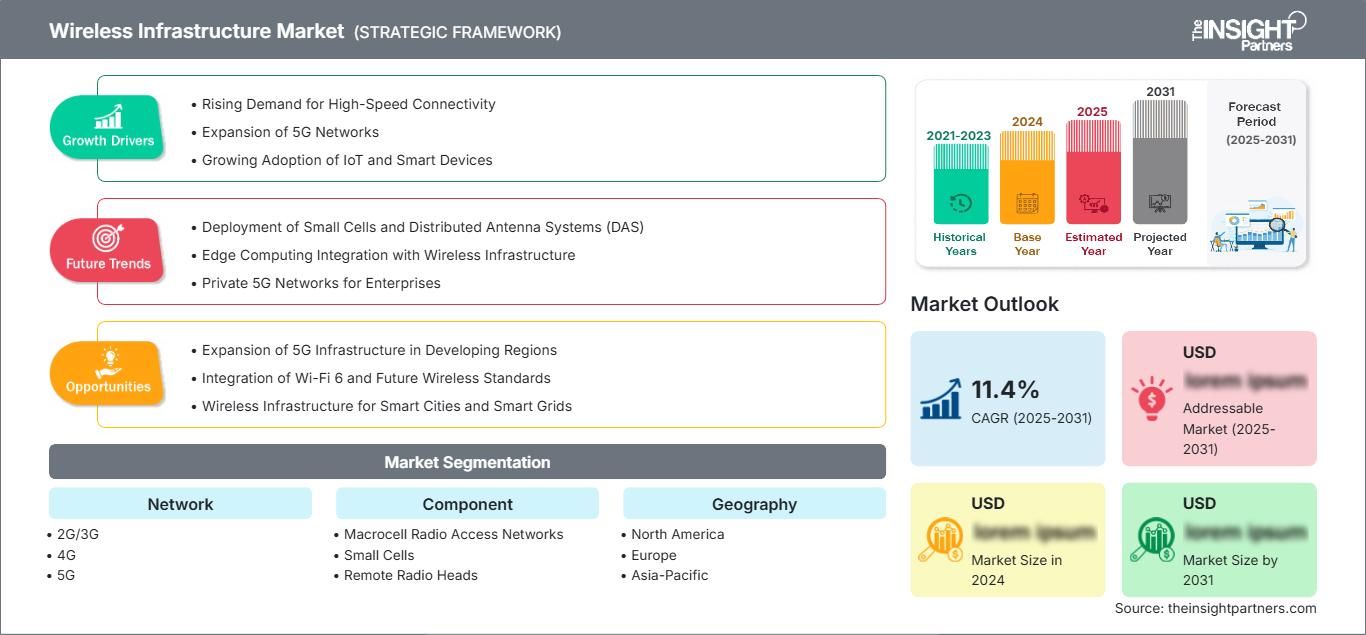
無線インフラ市場は、2025年には2,761億8,000万米ドルと評価され、2034年には6,409億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.81%で拡大する見込みです。この市場は、消費者、企業、産業、公共部門など、あらゆる環境におけるモバイル接続を支える無線アクセス、コア、トランスポート、無線アクセス技術を網羅しています。通信事業者は、持続的なデータ増加に備えるため、投資を5G容量、ネットワークの近代化、クラウドネイティブアーキテクチャ、インテリジェントオートメーションへとますますシフトさせています。
北米は、5G-Advancedの展開、企業向け接続性の向上、周波数帯域の活用、ネットワークの近代化に支えられ、着実な拡大が見込まれています。同地域の無線インフラ市場規模は、2034年まで年平均成長率(CAGR)8.5~10.0%で成長すると予測されています。通信事業者によるAIを活用したネットワーク管理、プライベート無線、エッジコンピューティング、高容量無線システムへの投資は、米国とカナダ全土におけるインフラ更新サイクルを加速させています。
無線インフラ市場の評価と洞察
- 北米:北米は、5G-Advanced、企業向けワイヤレス、および周波数帯の近代化に支えられ、2025年には世界市場価値の約27~31%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.5~10.0%で拡大すると予測されています。
- 米国:米国は2025年には世界の市場価値の約23~27%を占め、全国的な5G容量の拡大と民間無線通信の普及に牽引され、2034年まで年平均成長率8.4~9.8%で成長すると予測されている。
- 欧州:欧州は2025年には20~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.8~9.2%で成長すると予測されています。ドイツ、英国、フランス、イタリア、スペインは引き続き重要な導入市場であり、近代化においてはエネルギー効率とクラウドネイティブRANがますます重視されるようになっています。
- アジア太平洋地域:アジア太平洋地域は2025年には34~39%のシェアを占め、2034年まで年平均成長率(CAGR)10.5~12.5%で成長すると予測されています。中国、日本、韓国、インドは、高密度な5G展開、産業のデジタル化、そして接続性に関する支援政策を通じて、地域における5G導入の勢いを牽引しています。
- 最大のセグメント:5Gネットワークセグメントは、2025年には52~57%のシェアを占めると推定され、通信事業者が容量、カバレッジ、高度なエンタープライズサービスを優先するにつれて、2034年まで年平均成長率(CAGR)11.0~13.0%で拡大すると予測されています。
- 高成長分野:クラウドRANは、仮想化、自動化、柔軟なインフラストラクチャの重要性が高まるにつれて、2025年には7~11%のシェアを占め、年平均成長率(CAGR)15.0~18.0%で拡大すると予測されています。
- 詳細に分析された主要企業:ADTRAN, Inc.、Cisco Systems, Inc.、Telefonaktiebolaget LM Ericsson、Huawei Technologies Co., Ltd.、Motorola Solutions, Inc.、NEC Corporation、Nokia Corporation、Qualcomm Technologies, Inc.、Samsung Electronics Co., Ltd.、ZTE Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
無線インフラ市場は、ハードウェア中心のセルラー展開から、ソフトウェア定義型のマルチレイヤーネットワーク環境へと進化を遂げています。4Gはカバレッジと既存サービスにおいて依然として重要ですが、5GはMassive MIMO、仮想化、ネットワークスライシング、エッジ統合、そして高いスペクトル効率を実現します。生産動向は、モジュール型無線機、ソフトウェアアップグレード可能なプラットフォーム、エネルギー効率の高い半導体、そしてクラウドネイティブなネットワーク機能をますます重視する傾向にあります。ITUのデータによると、2025年には世界人口の55.1%が少なくとも5Gのカバレッジを受け、96.3%が少なくとも3Gのカバレッジを受けており、成熟したネットワーク世代と新興のネットワーク世代が同時に運用されていることを示しています。
今後、市場はAIネイティブRAN、オープンRAN相互運用性、プライベートネットワーク、および5Gアドバンスト機能への投資によってますます形成されるでしょう。ワイヤレスインフラストラクチャ市場レポートでは、周波数帯域の利用可能性、インフラストラクチャの共有、エネルギー消費、および国家のデジタル化に関する規制の取り組みが、展開の経済性に影響を与えることが強調されています。新興国は、広範な4Gカバレッジと的を絞った5G投資を組み合わせることが予想される一方、成熟市場は、全国的な均一な拡大ではなく、容量のアップグレード、自動化、屋内カバレッジ、およびエンタープライズグレードのサービスへの支出をますます集中させています。
ワイヤレスインフラストラクチャ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2,761億8,000万米ドル |
| 2034年までの市場規模 | 6409億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.81% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
無線インフラ市場分析
モバイルデータ消費量の増加、企業のデジタル化、コネクテッドデバイス、そして産業プロセスの無線接続への移行により、需要はさらに高まっています。無線インフラ市場の成長は、工場、物流施設、公益事業、医療施設、輸送システムにおける高スループットと低遅延へのニーズと特に密接に関連しています。ITUの推計によると、2025年には世界全体で人口100人あたり99件のモバイルブロードバンド契約が成立すると予測されており、通信事業者が継続的にアップグレードする必要のある成熟した既存基盤の存在を示しています。
このエコシステムには、周波数保有者、モバイルネットワーク事業者、インフラベンダー、半導体サプライヤー、ソフトウェアプロバイダー、タワー会社、システムインテグレーター、および企業顧客が含まれます。そのため、供給動向は、無線部品の入手可能性、半導体効率、光ファイバーバックホール、クラウドコンピューティング容量、および設置コストによって左右されます。事業者は、機器価格だけでなく総所有コストを評価する傾向が強まっており、消費電力、自動化、ライフサイクルサポート、ソフトウェア互換性、およびアップグレード可能性をより重視するようになっています。
無線インフラ市場の分析によると、規模、無線性能、ソフトウェア機能、知的財産、および長期的な通信事業者との関係がポジショニングを決定づける競争環境が示されています。エリクソン、ノキア、ファーウェイ、サムスン電子、ZTEはRANおよびネットワーク近代化の分野で激しい競争を繰り広げる一方、シスコシステムズ、NEC、クアルコム、ADTRANは、補完的なネットワーク、エンタープライズ、アクセス、およびオープンRANのエコシステムで事業を展開しています。
投資の優先順位は、ソフトウェア定義RAN、クラウドRAN、AI支援最適化、およびエネルギー効率の高い無線機器へとシフトしています。ノキアがVirgin Media O2と締結した2026年の英国での契約は、Massive MIMO、ベースバンドの近代化、自動化、および5G-Advancedへの対応への継続的な投資を示しています。クアルコム・テクノロジーズ社も、ViettelとNTTドコモとの展開を通じて、2025年のオープンRANの商業的な勢いを強調しました。ワイヤレスインフラストラクチャ市場予測によると、これらの動向は、インフラストラクチャアーキテクチャの多様化の進展と、確立されたRANプラットフォームへの継続的な需要を示しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
無線インフラ市場:戦略的洞察
地域別分析
北米ワイヤレスインフラ市場
北米は、2025年には世界の無線インフラ市場価値の27~31%を占めると推定されており、2026~2034年には年平均成長率(CAGR)8.5~10.0%で成長すると見込まれています。これには、同地域の高度な5Gカバレッジ、エンタープライズ技術の採用、およびスペクトル効率へのさらなる投資が含まれます。GSMAによると、2025年の地域評価では、米国とカナダの両方で5G接続の割合が60%に達しており、通信事業者は5G-Advancedサービスの提供に向けて取り組んでいます。これらの要因により、無線アップグレードと容量拡張が継続的に可能になります。
この地域への投資は、高密度都市型ネットワーク容量、プライベート無線、エッジコンピューティング、ネットワーク自動化に重点を置く方向にシフトしています。通信事業者がコスト削減を模索する中で、クラウドネイティブなネットワークインフラとAIを活用したネットワーク運用がますます重要になっています。確立された顧客基盤と大量のデータ消費という組み合わせは、新規接続の機会ではなく、既存回線の置き換えに基づく機会となっています。カナダは全国的な5Gアップグレードを通じて貢献しており、米国はその規模と高度な周波数利用により、引き続きこの地域における主要な投資拠点となっています。
米国ワイヤレスインフラ市場
米国は、2025年には世界の無線インフラ市場価値の23~27%、北米市場価値の約78~87%を占めると推定されており、2034年まで年平均成長率(CAGR)8.4~9.8%で拡大すると見込まれています。米国では5Gの展開が急速に進む一方で、容量増強、農村部、企業、および個人向け無線ソリューションに対するニーズも継続的に高まっています。主要なサービスプロバイダーは、周波数管理機能とサイト密度の向上を図りながら、無線インフラのアップグレードを継続的に進めています。
市場で活躍するベンダーには、エリクソン、ノキア、サムスン電子、シスコシステムズ、クアルコムなどが挙げられます。近年注目されているアプリケーション分野としては、産業オートメーション、物流、公共安全、コネクテッドトランスポート、固定無線アクセスなどがあります。また、一部の企業は、性能と制御を保証するために、プライベート5Gソリューションのテストも行っています。これは、コンシューマー向けモバイルサービス分野にとどまらず、インフラ投資の必要性が高まっていることを意味します。
欧州無線インフラ市場
欧州は、2025年には世界の無線インフラ市場価値の20~24%を占め、2034年まで年平均成長率(CAGR)7.8~9.2%で拡大すると予測されています。英国では、通信事業者がスペクトル効率、スタンドアロン5G、地理的範囲の拡大に注力しており、近代化プロジェクトのパイプラインが充実しています。ドイツは産業接続にとって重要な市場であり、自動車、製造、物流、公益事業会社が民間および公共の5G展開を支援しています。フランスは企業接続とネットワークの近代化に注力している一方、イタリアとスペインは5Gカバレッジ、光ファイバー接続された輸送ネットワーク、デジタルインフラの開発を進めています。ドイツ市場は、産業および企業のニーズにより、他の欧州市場をリードし続ける可能性が高いです。
エネルギー効率とネットワーク自動化は、ヨーロッパにおける購買基準においてますます重要な位置を占めるようになっている。ノキアとテレフォニカ・ドイツの提携、そしてノキアとテレコム・イタリアの合意は、AI対応RAN、Massive MIMO、リモート無線ヘッド、そして持続可能なネットワーク近代化への継続的な投資を証明している。さらに、デジタル主権、インフラ共有、周波数帯域、サイバーセキュリティ政策もサプライヤー選定において重要な役割を果たしており、ノキアのような企業をより魅力的な存在にしている。
アジア太平洋地域のワイヤレスインフラストラクチャ市場
アジア太平洋地域は、2025年には無線インフラ市場の34~39%を占め、2034年まで年平均成長率(CAGR)10.5~12.5%で成長し、地域成長の牽引役になると予測されています。中国、日本、韓国、インド、オーストラリアは、5Gへの多額の投資と産業のデジタル化を組み合わせようとしています。GSMAによると、2025年6月時点で、同地域内の9か国に39の商用5Gネットワークが存在し、そのうち17はスタンドアロンネットワークでした。
中国は引き続き地域最大の市場として君臨する一方、インドは重要な拡大拠点となっている。ITUによると、インドは2024年までに人口の82.2%が少なくとも5G技術による通信網を利用できる見込みだ。政府のデジタル化、製造業への投資、スマートシティ開発、企業間接続などのプログラムが、インフラ整備のニーズを満たす上で重要な役割を果たすことになる。
中東・アフリカの無線インフラ市場
中東・アフリカの無線インフラ市場は、2034年まで年平均成長率(CAGR)9.0~11.0%で成長すると予測されており、サウジアラビアが地域市場を牽引する見込みです。アラブ首長国連邦(UAE)では、5G-Advancedと企業向け接続性の開発が引き続き進められています。南アフリカでは、インフラ開発の重要性が依然として高く、スマートシティ構想、クラウドコンピューティング、デジタル化、国家接続戦略などを通じてインフラの成長が促進されています。
この地域では、エネルギーインフラと通信インフラの開発には高い相関関係があります。これは、無線機器、強化されたバックホール容量、そして地理的に分散したユーザーへの十分なカバレッジを備えた通信事業者が必要とされているためです。エリクソンがe&UAEと締結した2025年の契約には、5G RAN、5G-Advanced、およびRedCap機能の強化が含まれており、高度なネットワークアーキテクチャへの移行を示しています。
セグメンテーション分析
ネットワーク
ネットワークセグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.0~12.0%で拡大すると予想されています。需要は、従来のネットワーク保守から5G容量、スタンドアロンアーキテクチャ、および5Gアドバンストへと移行しています。通信事業者は、広範な4Gカバレッジと選択的な5G高密度化のバランスを取り続け、サービスの継続性を維持し、スペクトル効率を最大化する必要のあるマルチジェネレーション環境を構築しています。現在のワイヤレスインフラストラクチャ市場のトレンドは、進化するワイヤレスエコシステム全体で容量、効率、およびサービス品質を向上させるために、ネットワーク仮想化、オープンRAN展開、スペクトル最適化、およびAI駆動型ネットワーク管理への投資が増加していることを示しています。
- 2G/3G:2G/3Gインフラは、従来の音声通信、M2M(マシンツーマシン)接続、および一部の市場におけるカバレッジにおいて、依然として戦略的に重要な役割を果たしています。しかし、通信事業者がより効率的な技術に向けて周波数帯域を再配分するにつれ、その役割は徐々に縮小しつつあり、移行期間中も必要不可欠なサービスは維持されています。
- 4G:4Gは、発展途上国市場と成熟市場の両方において、依然として不可欠な容量とカバレッジを提供するレイヤーです。手頃な価格のスマートフォン、広範な地理的カバレッジ、そしてLTEの性能が消費者および企業のニーズを満たすのに十分なアプリケーションによって、需要は維持されています。
- 5G:5Gは、大容量、低遅延、多数のデバイス対応、企業向けユースケースといった特長から、投資が増加しています。スタンドアロン展開、5G-Advanced、固定無線アクセス、産業用接続といった分野は、戦略的重要性を増しています。
成分
コンポーネント分野は、2034年まで年平均成長率(CAGR)9.0~11.0%で成長すると予測されています。支出は、複数の無線世代と展開環境をサポートできる、統合されたソフトウェア管理可能なインフラストラクチャへと移行しています。通信事業者は、単体ハードウェアの性能ではなく、電力効率、拡張性、相互運用性、自動化機能、ライフサイクル経済性に基づいてコンポーネントを評価する傾向が強まっています。
- マクロセル無線アクセスネットワーク:マクロセル無線アクセスネットワークは、広域カバレッジと容量において依然として中心的な役割を担っています。投資は、スペクトル効率の向上、Massive MIMO、エネルギー最適化、および機器の有用性を次世代ネットワークにわたって拡張するソフトウェアアップグレードに重点を置いています。
- スモールセル:スモールセルは、都市部、企業、交通機関、屋内環境における通信容量の高密度化をサポートします。特に、マクロセルのカバレッジに限界がある場所、中でも交通量の多い場所や局所的な接続性を必要とする建物において、スモールセルの戦略的重要性は高まっています。
- リモート無線ヘッド:リモート無線ヘッドは、柔軟な無線機器の展開とサイトアーキテクチャの改善を可能にします。需要は、マルチバンドネットワーク、分散型アーキテクチャ、および設置の複雑さとエネルギー消費を管理しながらカバレッジの拡大を目指す近代化プログラムに関連しています。
- 分散アンテナシステム:分散アンテナシステムは、屋内および会場の通信エリアにおいて依然として重要な役割を果たしています。空港、病院、キャンパス、スタジアム、商業ビルなどでは、均一な信号品質と複数事業者への対応が運用上の優先事項となるため、分散型アーキテクチャが採用されています。
- クラウドRAN:クラウドRANは、仮想化、集中処理、自動化、柔軟なリソース割り当てといった技術革新を通じて、戦略的な注目を集めています。特に、ソフトウェア定義アーキテクチャを評価し、分散ネットワーク環境全体でより高い運用上の俊敏性を求める通信事業者の間で、クラウドRANの導入が急速に進んでいます。
- キャリアWi-Fi:キャリアWi-Fiは、事業者サービスと統合された管理型Wi-Fiインフラストラクチャを使用して無線容量を拡張します。トラフィックのオフロード、屋内接続、企業向けサービス、高密度エリアにおける補完的なアクセスなどにおいて、戦略的に依然として有用です。
- モバイルコア:モバイルコアの近代化は、ネットワークスライシング、スタンドアロン5G、自動化、ポリシー制御、クラウドネイティブなサービス提供をサポートします。通信事業者は、消費者向け、企業向け、産業向けなど、多様なサービスに対応できる柔軟なコアをますます必要としています。
- バックホール:バックホールは、無線基地局とコアインフラストラクチャを接続する伝送基盤を提供します。5Gの普及に伴いトラフィック量と性能要件が増加するため、光ファイバーの拡張、マイクロ波の近代化、同期化、および高容量伝送は引き続き重要です。
機会の概要
|
ネットワーク |
収益貢献 |
トレンドタグ |
導入段階 |
|
2G/3G |
低い |
レガシーサンセット |
成熟した |
|
4G |
高い |
LTE容量 |
成熟した |
|
5G |
高い |
5Gアドバンスト |
スケーリング |
無線インフラ市場の成長要因と影響分析
5G-Advancedの容量要件により、インフラ投資が拡大している。
5Gサービスの強化は、ネットワーク構築段階を超えて、さらなるインフラ需要を生み出しています。現状では、通信事業者は、増加するトラフィック量と企業負荷に対応するため、無線機器の容量増強、スペクトル利用効率の向上、ベースバンド技術の強化、高密度サイトの構築などに投資する必要があります。これは、機器ベンダー、タワー事業者、半導体メーカー、ネットワークソフトウェアプロバイダーに影響を与えます。さらに、5G-Advancedは、RedCap、測位、ネットワークの自動化、サービス品質管理の強化といった技術への投資を促進します。5Gネットワークの成長に伴い、通信事業者は全国規模の構築段階ではなく、特定の場所で容量を増強することに注力できます。その結果、CAPEXはネットワークから良好な運用パフォーマンスが得られる分野に集中する、非常に選択的かつ継続的なCAPEX環境が実現します。
企業のデジタル化は、消費者向けモバイルの枠を超えてワイヤレスインフラを拡大している。
企業の接続性の向上により、工場、倉庫、港湾、鉱山、公益事業、病院、インフラストラクチャといった環境に無線ネットワークが導入され、より大きな市場が生まれています。プライベート無線ネットワークにより、組織はOTシステムに関連して、モビリティ、決定論的接続性、デバイス管理、セキュリティを活用できます。その結果生じる需要は、消費者が信頼性、柔軟性、アプリケーション機能、ライフサイクル機能に基づいて判断するという点で、従来の消費者向けネットワークとは異なります。この状況を受けて、インフラストラクチャベンダーは、無線、コア機能、エッジコンピューティング、オーケストレーション、セキュリティを統合したモジュール型プラットフォームを開発しています。この効果は、有線拡張が高価であったり、混乱を招く可能性がある産業環境において特に顕著です。産業機器やプロセスのデジタル化において、無線接続はアクセス層ではなく、運用層の形態をとります。
エネルギー効率と自動化がネットワーク調達のあり方を変革している
ネットワークの消費電力は、通信事業者の運用コストにおいて重要な要素として徐々に浮上してきています。トラフィック量の増加と無線ネットワークの高密度化に伴い、機器、ソフトウェア、運用面での効率化が図られない限り、消費電力は増加せざるを得ません。そのため、ベンダー各社は、省電力機能、エネルギー効率の高いスケジューリング、高効率半導体技術、自動化ネットワークといった分野でしのぎを削っています。自動化によって、ますます複雑化し、複数のベンダーの技術が使用されるネットワークの最適化、障害管理、構成、パフォーマンス管理に必要な人員も削減されます。こうした状況がもたらす商業的な影響は、購入基準をライフサイクル全体にわたる経済性へと変化させることにあります。新しいインフラストラクチャが容量を拡大し、かつ電力やメンテナンス費用を削減できる場合に、近代化は実現可能となります。このような状況下では、成熟市場で同等のカバレッジとパフォーマンスを提供しながら、効率性の向上を証明できるベンダーが有利となるでしょう。
無線インフラ市場の将来動向
AIネイティブRANはコアネットワークアーキテクチャの優先事項となる
AIネイティブRANは、通信事業者が自律的な最適化と新たな収益モデルを模索するにつれ、実験的なアーキテクチャからより広範な商用展開へと移行していく可能性が高い。人工知能は、トラフィック状況、スペクトル利用率、エネルギー消費量、障害、およびアプリケーション要件をほぼリアルタイムで分析できる。無線インフラ市場の動向は、ネットワークコンピューティングとAIワークロードの融合をますます反映し、インフラストラクチャが分散インテリジェンスと並行して接続性をサポートできるようになる。将来のアーキテクチャでは、トラフィックとサービスの優先順位に応じて、無線処理とAIアプリケーション間でコンピューティングリソースを動的に割り当てる可能性がある。これにより、利用率が向上すると同時に、通信事業者はネットワークエッジでエンタープライズAIサービスを提供できるようになる。強力なオーケストレーション、アクセラレータ、およびソフトウェア機能を備えたベンダーは、ネットワークインテリジェンスが独立した管理レイヤーとして展開されるのではなく、RAN、コア、トランスポート、および運用システム全体に組み込まれるにつれて、恩恵を受ける立場にある。
オープンでクラウドネイティブなアーキテクチャは、インフラストラクチャの相互運用性を向上させる。
通信事業者がハードウェア、ソフトウェア、プロバイダーの選択における柔軟性を高めようとする中で、オープンインターフェースとクラウドネイティブソリューションの重要性はますます高まると予測されています。オープンRANソリューションは、商用レベルでの互換性要件が満たされれば、高度に統合されたハードウェアスタックへの依存を最小限に抑えるのに役立つ可能性があります。クラウドネイティブコアと仮想化RANソリューションは、リソース計画と管理に関してより大きな柔軟性も提供します。しかし、この変化によって専用設計ソリューションが時代遅れになることはありません。なぜなら、パフォーマンス、電力効率、コスト効率は業界にとって不可欠な要素だからです。通信事業者が従来のRANと仮想化ソリューションの両方を含むハイブリッドソリューションを採用するのは当然のことと言えるでしょう。最終的には、より優れたテストフレームワーク、インターフェースの標準規格、エコシステムにおける成熟したパートナーシップによって相互運用性が向上し、ニッチベンダーやシステムインテグレーターに新たな機会が生まれるでしょう。
無線インフラ市場の機会
産業および重要インフラ向けのプライベート無線ネットワーク
プライベート無線は、通常の公共ネットワークでは必要なレベルの制御やネットワーク特性を提供できない運用環境への接続性を拡張できる技術です。プライベート無線ネットワークにより、製造業、公益事業、港湾、鉱山、空港、物流企業は、機械、センサー、人員、自律走行車、制御システムを接続できるようになります。プライベート無線のビジネスケースは、機器の調達にとどまらず、顧客には計画、スペクトル管理、統合、サイバーセキュリティ、デバイス管理、最適化などのサービスを提供する必要があるため、より広範なものとなります。企業は、特定の生産プロセスに合わせてRAN、モバイルコア、エッジコンピューティング、マネージドサービスを組み合わせることで、独自のソリューションを開発できます。自動化ソリューションプロバイダーやシステムインテグレーターとの連携は、このソリューションの導入を促進し、導入の複雑さを軽減するのに役立ちます。
ネットワーク自動化およびエネルギー最適化サービス
ネットワーク事業者は、複数の世代、周波数帯域、ベンダー、展開モデルが共存する中で、ますます複雑化する課題に直面しています。これは、構成、最適化、障害管理、エネルギー制御、および予知保全を自動化するソフトウェアとサービスにとって好機となります。AIベースのオーケストレーションは、事業者が利用率の低いリソースを特定し、トラフィック状況に応じてネットワーク動作を動的に調整するのに役立ちます。ベンダーは、ハードウェアサイクルだけに頼るのではなく、ソフトウェアの定期購読、マネージドサービス、およびパフォーマンスベースの契約を通じて、これらの機能を収益化できます。エネルギー最適化は、電力消費量の削減が測定可能な財務上のメリットをもたらし、持続可能性目標をサポートするため、特に魅力的です。この機会は、事業者がRAN、コア、およびトランスポート資産全体にわたる一元的な可視性を必要とするマルチベンダー環境にも及びます。ネットワークアーキテクチャがより分散化するにつれて、自動化はオプションの機能強化ではなく、基本的な運用要件となる可能性があります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -