
Marché des infrastructures sans fil : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des infrastructures sans fil : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par réseau (2G/3G, 4G, 5G) ; composant (réseaux d'accès radio macrocellulaires (RAN), petites cellules, têtes radio distantes (RRH), systèmes d'antennes distribuées (DAS), RAN cloud, Wi-Fi opérateur, cœur de réseau mobile, liaison de collecte) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007635
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
276,18 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
640,97 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,81 %
taux de croissance
Marché adressable
4 085,52 milliards de dollars américains
(2026-2034)
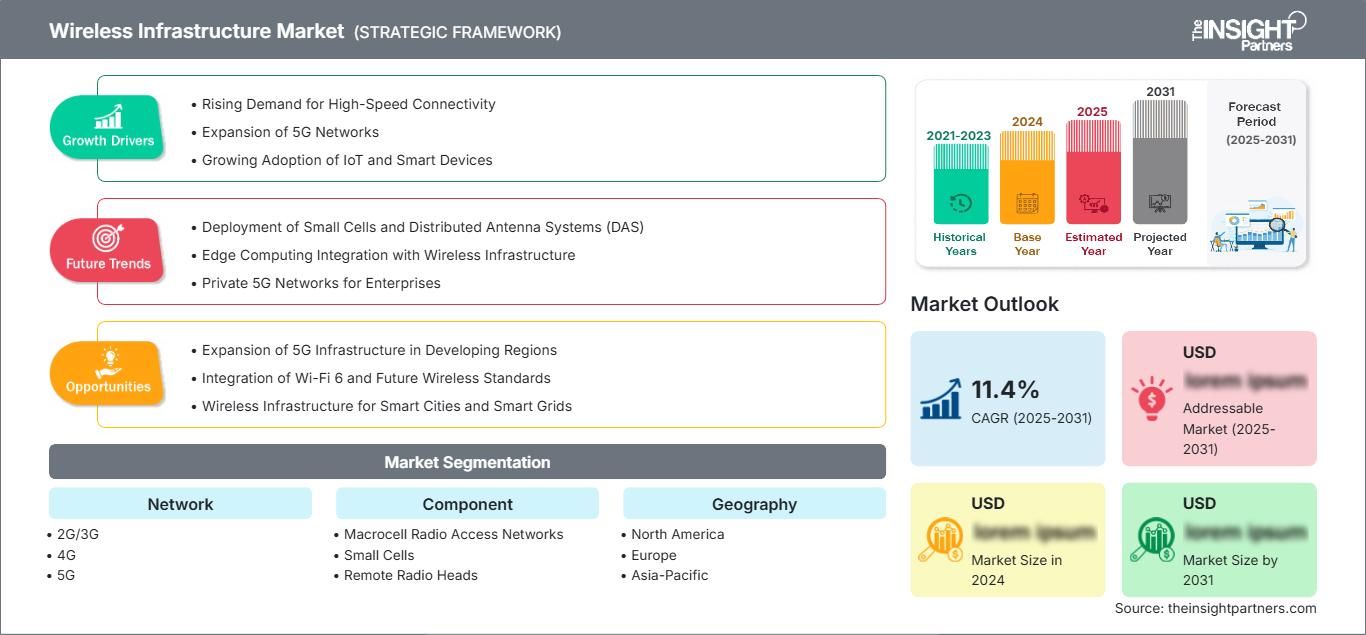
Le marché des infrastructures sans fil était évalué à 276,18 milliards de dollars américains en 2025 et devrait atteindre 640,97 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 9,81 % sur la période 2026-2034. Ce marché englobe les technologies d'accès radio, de cœur de réseau, de transport et d'accès sans fil qui prennent en charge la connectivité mobile dans les environnements grand public, d'entreprise, industriels et publics. Les investissements se tournent de plus en plus vers la capacité 5G, la modernisation des réseaux, les architectures natives du cloud et l'automatisation intelligente, les opérateurs se préparant à une croissance soutenue du volume de données.
L'Amérique du Nord est bien positionnée pour une expansion soutenue, grâce au déploiement de la 5G Advanced, à la connectivité des entreprises, à l'utilisation du spectre et à la modernisation des réseaux. Le marché des infrastructures sans fil dans la région devrait croître à un TCAC estimé entre 8,5 % et 10 % jusqu'en 2034. Les investissements des opérateurs dans la gestion de réseau basée sur l'IA, les réseaux sans fil privés, l'informatique de périphérie et les systèmes radio à plus haute capacité accélèrent le renouvellement des infrastructures aux États-Unis et au Canada.
Évaluation et perspectives du marché des infrastructures sans fil
- Amérique du Nord : L'Amérique du Nord devrait représenter environ 27 à 31 % de la valeur du marché mondial en 2025 et connaître une croissance annuelle composée de 8,5 à 10 % entre 2026 et 2034, grâce à la 5G avancée, aux solutions sans fil pour entreprises et à la modernisation du spectre.
- États-Unis : Les États-Unis représentent environ 23 à 27 % de la valeur mondiale en 2025 et devraient connaître une croissance annuelle composée de 8,4 à 9,8 % jusqu’en 2034, grâce à l’expansion de la capacité 5G à l’échelle nationale et à l’adoption des réseaux sans fil privés.
- Europe : L'Europe devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 7,8 à 9,2 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés de déploiement importants, la modernisation mettant de plus en plus l'accent sur l'efficacité énergétique et le RAN natif du cloud.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 34 à 39 % en 2025 et connaître une croissance annuelle composée de 10,5 à 12,5 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud et l'Inde sont les moteurs du déploiement régional grâce à des déploiements denses de la 5G, à la numérisation industrielle et à des politiques de connectivité favorables.
- Segment le plus important : Le segment des réseaux 5G devrait représenter une part de marché de 52 à 57 % en 2025, avec une croissance annuelle composée de 11,0 à 13,0 % jusqu’en 2034, les opérateurs privilégiant la capacité, la couverture et les services d’entreprise avancés.
- Segment à forte croissance : le Cloud RAN devrait détenir une part de marché de 7 à 11 % en 2025 et connaître une croissance annuelle composée de 15,0 à 18,0 % à mesure que la virtualisation, l’automatisation et les infrastructures flexibles prennent de l’importance.
- Principales entreprises analysées en détail : ADTRAN, Inc. ; Cisco Systems, Inc. ; Telefonaktiebolaget LM Ericsson ; Huawei Technologies Co., Ltd. ; Motorola Solutions, Inc. ; NEC Corporation ; Nokia Corporation ; Qualcomm Technologies, Inc. ; Samsung Electronics Co., Ltd. ; ZTE Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des infrastructures sans fil a évolué, passant d'un déploiement cellulaire centré sur le matériel à des environnements réseau multicouches définis par logiciel. La 4G demeure essentielle pour la couverture et les services existants, tandis que la 5G introduit le MIMO massif, la virtualisation, le découpage du réseau, l'intégration en périphérie et une meilleure efficacité spectrale. La dynamique de production favorise de plus en plus les radios modulaires, les plateformes évolutives par logiciel, les semi-conducteurs à faible consommation d'énergie et les fonctions réseau natives du cloud. Selon les données de l'UIT, 55,1 % de la population mondiale était couverte au moins par la 5G en 2025, tandis que 96,3 % bénéficiaient d'une couverture au moins équivalente à la 3G, illustrant ainsi le fonctionnement simultané des générations de réseaux matures et émergentes.
À l'avenir, le marché sera de plus en plus façonné par les investissements dans les réseaux d'accès radio (RAN) natifs de l'IA, l'interopérabilité des RAN ouverts, les réseaux privés et les capacités de la 5G avancée. Le rapport sur le marché des infrastructures sans fil souligne que les efforts réglementaires concernant la disponibilité du spectre, le partage des infrastructures, la consommation d'énergie et la numérisation nationale influenceront les coûts de déploiement. Les économies émergentes devraient combiner une large couverture 4G avec des investissements ciblés dans la 5G, tandis que les marchés matures concentreront de plus en plus leurs dépenses sur les mises à niveau de capacité, l'automatisation, la couverture intérieure et les services destinés aux entreprises plutôt que sur une expansion uniforme à l'échelle nationale.
Rapport sur le marché des infrastructures sans fil : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 276,18 milliards de dollars américains |
| Taille du marché d'ici 2034 | 640,97 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,81% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des infrastructures sans fil
La demande est soutenue par la consommation croissante de données mobiles, la numérisation des entreprises, les objets connectés et la migration des processus industriels vers la connectivité sans fil. La croissance du marché des infrastructures sans fil est particulièrement liée au besoin d'un débit plus élevé et d'une latence plus faible dans les usines, les plateformes logistiques, les services publics, les établissements de santé et les systèmes de transport. Selon les estimations de l'UIT, on comptera 99 abonnements actifs au haut débit mobile pour 100 habitants dans le monde en 2025, ce qui témoigne de la maturité du parc installé que les opérateurs doivent constamment moderniser.
L'écosystème comprend les détenteurs de spectre, les opérateurs de réseaux mobiles, les fournisseurs d'infrastructures, les fournisseurs de semi-conducteurs, les éditeurs de logiciels, les sociétés de gestion de tours de télécommunications, les intégrateurs de systèmes et les entreprises clientes. La dynamique de l'offre est donc influencée par la disponibilité des composants radio, le rendement des semi-conducteurs, le réseau de liaison fibre optique, la capacité de calcul en nuage et le coût d'installation. Les opérateurs évaluent de plus en plus le coût total de possession plutôt que le seul prix des équipements, en accordant une importance accrue à la consommation d'énergie, à l'automatisation, au support tout au long du cycle de vie, à la compatibilité logicielle et à la possibilité de mise à niveau.
L'analyse du marché des infrastructures sans fil révèle un environnement concurrentiel où la taille, les performances radio, les capacités logicielles, la propriété intellectuelle et les relations à long terme avec les opérateurs sont déterminantes pour le positionnement. Ericsson, Nokia, Huawei Technologies Co., Ltd., Samsung Electronics Co., Ltd. et ZTE Corporation se livrent une concurrence féroce sur le marché du RAN et de la modernisation des réseaux, tandis que Cisco Systems, Inc., NEC Corporation, Qualcomm Technologies, Inc. et ADTRAN, Inc. interviennent dans des écosystèmes complémentaires de réseaux, d'entreprise, d'accès et d'Open RAN.
Les priorités d'investissement évoluent vers les réseaux d'accès radio définis par logiciel (SDA), les réseaux d'accès radio cloud (Cloud RAN), l'optimisation assistée par l'IA et les équipements radio à faible consommation énergétique. L'accord conclu entre Nokia et Virgin Media O2 au Royaume-Uni en 2026 témoigne de la poursuite des investissements dans le MIMO massif, la modernisation de la bande de base, l'automatisation et la préparation à la 5G Advanced. Qualcomm Technologies, Inc. a également souligné la dynamique commerciale des réseaux d'accès radio ouverts (Open RAN) en 2025, à travers des déploiements impliquant Viettel et NTT DOCOMO. Selon les prévisions du marché des infrastructures sans fil , ces évolutions illustrent la diversification croissante des architectures d'infrastructure, parallèlement à une demande soutenue pour les plateformes RAN établies.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des infrastructures sans fil : Perspectives stratégiques
Perspectives régionales
Marché des infrastructures sans fil en Amérique du Nord
L'Amérique du Nord devrait représenter entre 27 et 31 % de la valeur du marché mondial des infrastructures sans fil en 2025, avec une croissance annuelle composée (TCAC) de 8,5 à 10 % entre 2026 et 2034. Cette croissance s'explique notamment par la couverture 5G avancée de la région, l'adoption de technologies pour les entreprises et des investissements accrus dans l'efficacité du spectre. Selon la GSMA, dans son évaluation régionale de 2025, le taux de connexions 5G atteignait 60 % aux États-Unis et au Canada, tandis que les opérateurs travaillaient au déploiement de la 5G avancée. Ces facteurs rendent possibles des mises à niveau régulières des réseaux radio et l'extension des capacités.
Les investissements dans cette région se concentrent désormais sur la capacité des réseaux urbains denses, les réseaux sans fil privés, l'informatique de périphérie et l'automatisation des réseaux. L'infrastructure réseau native du cloud et l'exploitation des réseaux pilotée par l'IA prennent une importance croissante, les opérateurs cherchant à réduire leurs coûts. La combinaison d'une clientèle bien établie et d'une forte consommation de données en fait une opportunité de remplacement plutôt qu'une opportunité de première connexion. Le Canada contribue par le biais d'un déploiement national de la 5G, tandis que les États-Unis demeurent le principal pôle d'investissement de la région grâce à leur taille et à leur utilisation avancée du spectre.
Marché américain des infrastructures sans fil
On estime que les États-Unis représenteront entre 23 et 27 % de la valeur du marché mondial des infrastructures sans fil en 2025 et environ 78 à 87 % de la valeur nord-américaine, avec un taux de croissance annuel composé (TCAC) de 8,4 à 9,8 % jusqu'en 2034. Ce pays connaît un déploiement important de la 5G et un besoin constant de solutions sans fil à capacité accrue, notamment pour les zones rurales, les entreprises et les particuliers. Les principaux fournisseurs de services continuent de moderniser leur infrastructure radio tout en améliorant leurs capacités de gestion du spectre et la densité de leurs sites.
Parmi les fournisseurs actifs sur le marché figurent Ericsson, Nokia Corporation, Samsung Electronics Co., Ltd., Cisco Systems, Inc. et Qualcomm Technologies, Inc. Les domaines d'application en plein essor ces derniers temps incluent l'automatisation industrielle, la logistique, la sécurité publique, les transports connectés et l'accès sans fil fixe. Certaines entreprises testent également des solutions 5G privées afin de garantir performance et contrôle. De ce fait, les investissements dans les infrastructures doivent désormais s'étendre au-delà du secteur des services mobiles grand public.
Marché européen des infrastructures sans fil
On estime que l'Europe représentera 20 à 24 % de la valeur du marché mondial des infrastructures sans fil en 2025 et connaîtra une croissance annuelle composée de 7,8 à 9,2 % jusqu'en 2034. Au Royaume-Uni, un important portefeuille de projets de modernisation est en cours, les opérateurs privilégiant l'efficacité spectrale, la 5G autonome et l'extension de la couverture géographique. L'Allemagne constitue un marché clé pour la connectivité industrielle, les secteurs de l'automobile, de la production, de la logistique et des services publics soutenant le déploiement de la 5G, tant public que privé. La France se concentre sur la connectivité des entreprises et la modernisation des réseaux, tandis que l'Italie et l'Espagne développent la couverture 5G, les réseaux de transport en fibre optique et les infrastructures numériques. Le marché allemand devrait conserver son avance sur les autres marchés européens grâce à la demande soutenue de son industrie et de ses entreprises.
L'efficacité énergétique et l'automatisation des réseaux deviennent des critères d'achat de plus en plus importants en Europe. La collaboration entre Nokia et Telefónica Allemagne, ainsi que l'accord entre Nokia et Telecom Italia, témoignent d'investissements continus dans les réseaux d'accès radio compatibles avec l'IA, le MIMO massif, les têtes radio distantes et la modernisation durable des réseaux. Par ailleurs, la souveraineté numérique, le partage des infrastructures, le spectre et les politiques de cybersécurité jouent un rôle déterminant dans le choix des fournisseurs, rendant des entreprises comme Nokia plus attractives.
Marché des infrastructures sans fil de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 39 % du marché des infrastructures sans fil en 2025 et connaître une croissance annuelle composée de 10,5 à 12,5 % jusqu'en 2034, ce qui en fait le principal moteur de croissance régional. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie conjuguent leurs investissements massifs dans la 5G à la numérisation de leurs industries. Selon la GSMA, 39 réseaux 5G commerciaux étaient déployés dans neuf pays de la région en juin 2025, dont 17 réseaux autonomes.
Si la Chine demeure le premier marché de la région, l'Inde représente un axe de développement majeur. L'UIT indique qu'en 2024, l'Inde atteignait un taux de couverture de 82,2 % de sa population grâce à la technologie 5G. Les programmes de numérisation des services publics, les investissements dans le secteur manufacturier, le développement des villes intelligentes et la connectivité des entreprises permettront de répondre aux besoins en infrastructures.
Marché des infrastructures sans fil au Moyen-Orient et en Afrique
Le marché des infrastructures sans fil au Moyen-Orient et en Afrique devrait croître à un TCAC de 9,0 à 11,0 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de croissance régional. Aux Émirats arabes unis, le déploiement de la 5G Advanced et la connectivité d'entreprise se poursuivent. En Afrique du Sud, le développement des infrastructures demeure une priorité. Cette croissance est favorisée par les initiatives de villes intelligentes, le cloud computing, la numérisation et les stratégies nationales de connectivité.
Il existe une forte corrélation entre le développement des infrastructures énergétiques et celui des infrastructures de télécommunications dans la région. En effet, les opérateurs ont besoin d'équipements radio, d'une capacité de liaison terrestre accrue et d'une couverture adéquate pour les utilisateurs géographiquement dispersés. L'accord conclu en 2025 entre Ericsson et e&UAE prévoyait l'amélioration du réseau d'accès radio 5G (RAN), ainsi que des capacités 5G Advanced et RedCap, témoignant d'une évolution vers une architecture réseau avancée.
Analyse de segmentation
Réseau
Le segment Réseau devrait connaître une croissance annuelle composée de 10,0 à 12,0 % entre 2026 et 2034. La demande évolue, passant de la maintenance des réseaux existants à la capacité 5G, aux architectures autonomes et à la 5G Advanced. Les opérateurs continuent de trouver un équilibre entre une large couverture 4G et une densification sélective de la 5G, créant ainsi un environnement multigénérationnel où la modernisation doit garantir la continuité de service et optimiser l'utilisation du spectre. Les tendances actuelles du marché des infrastructures sans fil indiquent un investissement croissant dans la virtualisation des réseaux, les déploiements Open RAN, l'optimisation du spectre et la gestion de réseau pilotée par l'IA afin d'améliorer la capacité, l'efficacité et la qualité de service au sein d'écosystèmes sans fil en constante évolution.
- 2G/3G : L’infrastructure 2G/3G demeure stratégiquement importante pour les services vocaux traditionnels, la connectivité machine-à-machine et la couverture sur certains marchés. Son rôle se réduit progressivement à mesure que les opérateurs réaffectent le spectre vers des technologies plus efficaces, tout en maintenant les services essentiels pendant les périodes de transition.
- 4G : La 4G demeure une couche essentielle de capacité et de couverture sur les marchés émergents et matures. La demande est soutenue par des smartphones abordables, une couverture géographique étendue et des applications pour lesquelles les performances LTE restent suffisantes aux besoins des consommateurs et des entreprises.
- La 5G bénéficie d'investissements croissants grâce à sa capacité accrue, sa latence réduite, sa compatibilité avec un grand nombre d'appareils et ses applications en entreprise. Le déploiement autonome, la 5G-Advanced, l'accès sans fil fixe et la connectivité industrielle gagnent en importance stratégique.
Composant
Le segment des composants devrait connaître une croissance annuelle composée de 9,0 à 11,0 % jusqu'en 2034. Les dépenses s'orientent vers une infrastructure intégrée et gérable par logiciel, capable de prendre en charge plusieurs générations de radios et environnements de déploiement. Les opérateurs évaluent de plus en plus les composants en fonction de leur efficacité énergétique, de leur évolutivité, de leur interopérabilité, de leurs capacités d'automatisation et de leur rentabilité sur l'ensemble de leur cycle de vie, plutôt que de leurs performances matérielles individuelles.
- Réseaux d'accès radio macrocellulaires : Ces réseaux demeurent essentiels à la couverture et à la capacité des réseaux étendus. Les investissements se concentrent sur une efficacité spectrale accrue, le MIMO massif, l'optimisation énergétique et les mises à jour logicielles qui prolongent la durée de vie des équipements pour les générations successives de réseaux.
- Les petites cellules permettent d'accroître la densification du réseau dans les environnements urbains, d'entreprise, de transport et intérieurs. Leur importance stratégique s'accroît là où les macro-sites rencontrent des limitations de couverture, notamment dans les lieux à fort trafic et les bâtiments nécessitant une connectivité localisée.
- Têtes radio distantes : Les têtes radio distantes permettent un déploiement radio flexible et une architecture de site améliorée. La demande est liée aux réseaux multibandes, aux architectures distribuées et aux programmes de modernisation visant une couverture plus étendue tout en maîtrisant la complexité de l’installation et la consommation d’énergie.
- Systèmes d'antennes distribuées : Les systèmes d'antennes distribuées demeurent essentiels pour la couverture intérieure et extérieure des sites. Aéroports, hôpitaux, campus, stades et bâtiments commerciaux utilisent des architectures distribuées où une qualité de signal uniforme et la prise en charge de plusieurs opérateurs sont des priorités opérationnelles.
- Cloud RAN : Le Cloud RAN bénéficie d’une attention stratégique croissante grâce à la virtualisation, au traitement centralisé, à l’automatisation et à l’allocation flexible des ressources. Son adoption est particulièrement forte chez les opérateurs qui évaluent les architectures logicielles et recherchent une plus grande agilité opérationnelle dans les environnements réseau distribués.
- Wi-Fi opérateur : Le Wi-Fi opérateur étend la capacité sans fil grâce à une infrastructure Wi-Fi gérée et intégrée aux services de l’opérateur. Il demeure stratégiquement utile pour le délestage du trafic, la connectivité intérieure, les services aux entreprises et l’accès complémentaire dans les zones à forte densité.
- Cœur de réseau mobile : La modernisation du cœur de réseau mobile prend en charge le découpage du réseau, la 5G autonome, l’automatisation, le contrôle des politiques et la fourniture de services natifs du cloud. Les opérateurs ont de plus en plus besoin de cœurs de réseau flexibles capables de prendre en charge des services différenciés destinés aux consommateurs, aux entreprises et à l’industrie.
- Liaison de collecte : La liaison de collecte assure le transport des sites radio vers l’infrastructure centrale. Le déploiement de la fibre optique, la modernisation des liaisons micro-ondes, la synchronisation et l’augmentation de la capacité de transport restent essentiels face à l’accroissement du trafic et des exigences de performance liés à la 5G.
Aperçu des opportunités
|
Réseau |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
2G/3G |
Faible |
Coucher de soleil sur l'héritage |
Mature |
|
4G |
Haut |
Capacité LTE |
Mature |
|
5G |
Haut |
5G avancée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des infrastructures sans fil
Les besoins en capacité de la 5G avancée augmentent les investissements dans les infrastructures
Le déploiement des services 5G améliorés engendre des besoins infrastructurels accrus, au-delà de la simple construction du réseau. Dans le contexte actuel, les opérateurs doivent investir dans des capacités supplémentaires (radios, utilisation du spectre, technologies de bande de base et densification du réseau) afin de répondre à l'augmentation du trafic et des charges des entreprises. Ceci impacte les fournisseurs d'équipements, les gestionnaires de tours de télécommunications, les fabricants de semi-conducteurs et les éditeurs de logiciels réseau. Par ailleurs, la 5G avancée stimule les investissements dans des technologies telles que RedCap, le positionnement, l'automatisation du réseau et l'amélioration de la gestion de la qualité de service. Grâce à la croissance des réseaux 5G, les opérateurs peuvent se concentrer sur l'ajout de capacités dans des zones ciblées plutôt que d'entreprendre des déploiements à l'échelle nationale. Il en résulte un environnement d'investissements ciblés mais continus, où les dépenses sont concentrées sur les zones offrant de bonnes performances opérationnelles.
La numérisation des entreprises étend l'infrastructure sans fil au-delà de la mobilité des consommateurs
La connectivité des entreprises élargit considérablement le marché potentiel en déployant les réseaux sans fil dans les usines, les entrepôts, les ports, les sites miniers, les services publics, les hôpitaux et les infrastructures. Les réseaux sans fil privés permettent aux organisations de tirer parti de la mobilité, d'une connectivité déterministe, de la gestion des appareils et de la sécurité des systèmes OT. La demande qui en résulte diffère de celle des réseaux grand public traditionnels : les consommateurs privilégient la fiabilité, la flexibilité, les capacités applicatives et la durabilité. Ce contexte incite les fournisseurs d'infrastructures à créer des plateformes modulaires intégrant radios, fonctionnalités essentielles, informatique de périphérie, orchestration et sécurité. Cet impact est particulièrement notable dans le secteur industriel, où l'extension filaire peut s'avérer coûteuse ou perturbatrice. Dans le cadre de la numérisation des équipements et des processus industriels, la connectivité sans fil constitue une couche opérationnelle plutôt qu'une couche d'accès.
L’efficacité énergétique et l’automatisation redessinent le paysage de l’approvisionnement en réseaux.
La consommation énergétique des réseaux s'impose progressivement comme un facteur essentiel des coûts d'exploitation des opérateurs. L'augmentation du trafic et la densification du déploiement radio nécessitent une consommation énergétique accrue, à moins d'une amélioration significative de l'efficacité des équipements, des logiciels et des opérations. De ce fait, les fournisseurs rivalisent sur les fonctionnalités d'économie d'énergie, la planification écoénergétique, les technologies de semi-conducteurs performantes et les réseaux automatisés. L'automatisation permet également de réduire les effectifs nécessaires à l'optimisation, la gestion des pannes, la configuration et la gestion des performances de réseaux de plus en plus complexes, intégrant des technologies de différents fournisseurs. Sur le plan commercial, cette situation induit une évolution des critères d'achat vers une approche globale du cycle de vie. La modernisation devient viable lorsque la nouvelle infrastructure permet à la fois d'accroître les capacités et de réaliser des économies sur les coûts énergétiques et de maintenance. Dans ce contexte, les fournisseurs capables de démontrer leurs gains d'efficacité tout en maintenant un niveau de couverture et de performance équivalent sur les marchés matures seront avantagés.
Tendances futures du marché des infrastructures sans fil
L'architecture RAN native de l'IA deviendra une priorité pour l'architecture des réseaux centraux.
L'architecture RAN native de l'IA devrait passer d'une architecture expérimentale à un déploiement commercial plus large, les opérateurs recherchant une optimisation autonome et de nouveaux modèles de revenus. L'intelligence artificielle peut analyser les conditions de trafic, l'utilisation du spectre, la consommation d'énergie, les pannes et les exigences des applications en temps quasi réel. Les tendances du marché des infrastructures sans fil refléteront de plus en plus la convergence entre le calcul réseau et les charges de travail d'IA, permettant à l'infrastructure de prendre en charge la connectivité et l'intelligence distribuée. Les architectures futures pourraient allouer dynamiquement les ressources de calcul entre le traitement radio et les applications d'IA en fonction du trafic et des priorités de service. Cela pourrait améliorer l'utilisation tout en permettant aux opérateurs d'offrir des services d'IA d'entreprise en périphérie de réseau. Les fournisseurs disposant de solides capacités d'orchestration, d'accélération et de développement logiciel sont bien placés pour tirer profit de l'intégration de l'intelligence réseau dans les systèmes RAN, cœur de réseau, transport et opérationnels, au lieu de son déploiement en tant que couche de gestion isolée.
Les architectures ouvertes et natives du cloud amélioreront l'interopérabilité des infrastructures.
Les interfaces ouvertes et les solutions cloud-native devraient prendre une importance croissante, les opérateurs cherchant à accroître leur flexibilité dans le choix du matériel, des logiciels et des fournisseurs. Les solutions Open RAN pourraient contribuer à réduire la dépendance aux infrastructures matérielles hautement intégrées, une fois les exigences de compatibilité commercialement satisfaites. Les solutions cloud-native pour le cœur de réseau et les solutions RAN virtualisées offriront également une plus grande flexibilité en matière de planification et de gestion des ressources. Toutefois, cette évolution ne rendra pas obsolètes les solutions dédiées, car la performance, l'efficacité énergétique et la rentabilité demeurent des facteurs essentiels dans le secteur. Il semble logique que les opérateurs adoptent des solutions hybrides combinant RAN traditionnel et solutions virtualisées. À terme, des cadres de test plus performants, des normes pour les interfaces et des partenariats plus solides au sein de l'écosystème renforceront l'interopérabilité et créeront de nouvelles opportunités pour les fournisseurs spécialisés et les intégrateurs de systèmes.
Opportunités du marché des infrastructures sans fil
Réseaux sans fil privés pour les infrastructures industrielles et critiques
Les réseaux sans fil privés offrent la possibilité d'étendre la connectivité aux environnements opérationnels où les réseaux publics classiques ne fournissent pas le niveau de contrôle et les fonctionnalités nécessaires. Ils permettront aux fabricants, aux entreprises de services publics, aux ports, aux mines, aux aéroports et aux sociétés de logistique de connecter machines, capteurs, personnel, véhicules autonomes et systèmes de contrôle. L'intérêt commercial des réseaux sans fil privés va au-delà de l'acquisition d'équipements : les clients doivent bénéficier de services de planification, de gestion du spectre, d'intégration, de cybersécurité, de gestion des appareils et d'optimisation. Les entreprises peuvent développer des solutions sur mesure en combinant RAN, cœur de réseau mobile, informatique de périphérie et services gérés, en fonction de leurs processus de production spécifiques. La collaboration avec les fournisseurs de solutions d'automatisation et les intégrateurs de systèmes peut favoriser l'adoption de cette solution et simplifier son déploiement.
Services d'automatisation de réseau et d'optimisation énergétique
Les opérateurs de réseau sont confrontés à une complexité croissante due à la coexistence de multiples générations, bandes de fréquences, fournisseurs et modèles de déploiement. Cette situation crée une opportunité pour les logiciels et services qui automatisent la configuration, l'optimisation, la gestion des pannes, le contrôle de l'énergie et la maintenance prédictive. L'orchestration basée sur l'IA peut aider les opérateurs à identifier les ressources sous-utilisées et à adapter dynamiquement le comportement du réseau en fonction du trafic. Les fournisseurs peuvent monétiser ces capacités grâce à des abonnements logiciels récurrents, des services gérés et des contrats de performance, plutôt que de dépendre uniquement des cycles de maintenance du matériel. L'optimisation énergétique est particulièrement intéressante car la réduction de la consommation d'électricité peut générer des avantages financiers mesurables tout en contribuant aux objectifs de développement durable. Cette opportunité s'étend également aux environnements multi-fournisseurs où les opérateurs ont besoin d'une visibilité centralisée sur les infrastructures RAN, cœur de réseau et transport. À mesure que les architectures réseau deviennent plus distribuées, l'automatisation peut devenir une exigence opérationnelle fondamentale plutôt qu'une simple option.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -