
Markt für Yaw System: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Giersteuerungssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (aktive Giersteuerungssysteme, passive Giersteuerungssysteme); Anwendung (Windenergie, Getriebemotoren, Wasserbauprojekte, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021471
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
1,37 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,55 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,20 %
Wachstumsrate
Adressierbarer Markt
21,76 Mrd. US-Dollar
(2026–2034)
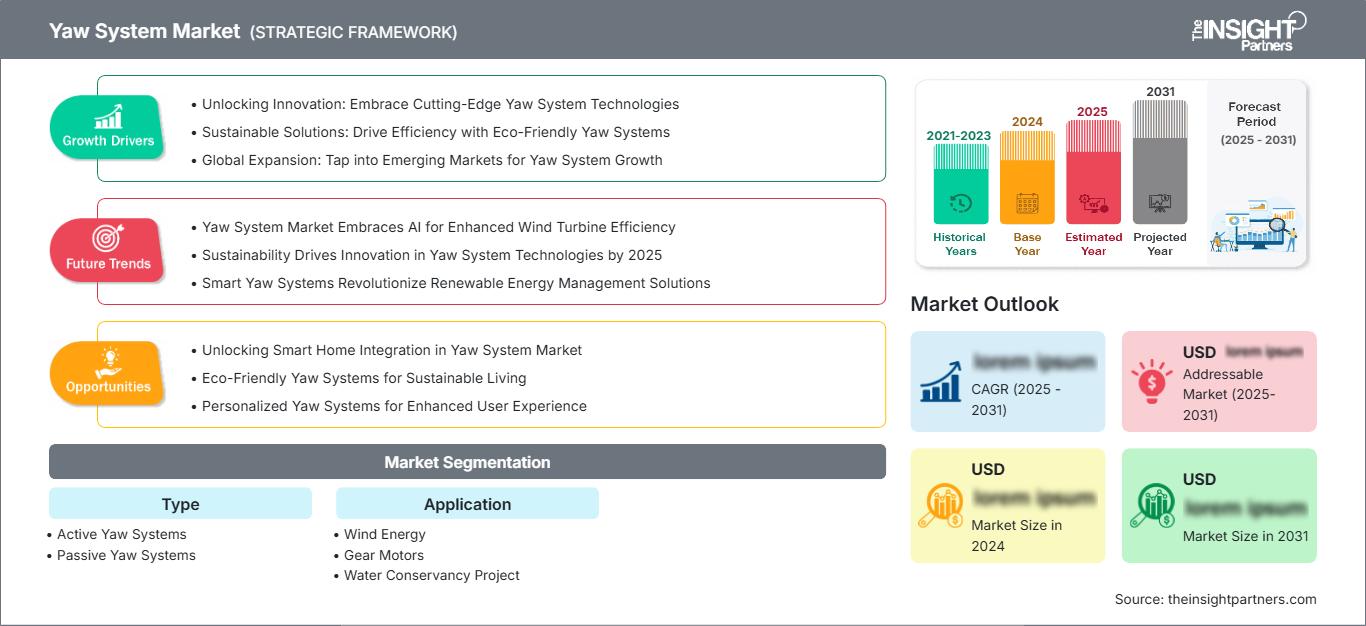
Der Markt für Gierregelungssysteme wächst, da Windkraftanlagenentwickler der präzisen Gondelausrichtung, dem Schutz des Antriebsstrangs und einer höheren Betriebsverfügbarkeit sowohl an Land als auch auf See höchste Priorität einräumen. Der Markt wird 2025 auf 1,37 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,55 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,20 % von 2026 bis 2034 entspricht . Steigende Turbinenleistungen, der verstärkte Einsatz in Gebieten mit variablen Windverhältnissen und der stärkere Fokus auf Lebenszykluseffizienz stützen die Nachfrage nach integrierten Gierregelungstechnologien.
Nordamerika dürfte mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % im Zeitraum 2026–2034 ein strategisch wichtiger Markt bleiben. Unterstützt wird dieses Wachstum durch Modernisierungsprogramme, den Ausbau von Windkraftanlagen im Versorgungsmaßstab und die Nachfrage nach zuverlässigen Turbinensteuerungskomponenten. Der regionale Markt für Gierregelungssysteme profitiert zudem von der Lokalisierung der heimischen Lieferkette, der Nachfrage nach Ersatzteilen und der Modernisierung älterer Windkraftanlagen.
Marktanalyse und Einblicke für Gierregelungssysteme
- Nordamerika: Es wird prognostiziert, dass die Region im Jahr 2025 einen Marktanteil von 24–28 % am Gierregelungssystem ausmachen wird . Zwischen 2026 und 2034 wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % gerechnet, da Investitionen in die Modernisierung von Kraftwerken, die Netzmodernisierung und die Zuverlässigkeit von Turbinen die Nachfrage nach Komponenten verstärken.
- USA: Es wird geschätzt, dass die USA 68–72 % des nordamerikanischen Energiebedarfs im Jahr 2025 ausmachen werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % zwischen 2026 und 2034 , unterstützt durch die Modernisierung von Windkraftanlagen im Versorgungsmaßstab und den Aufbau neuer Kapazitäten.
- Europa: Für Europa wird im Jahr 2025 ein Anteil von 29–33 % prognostiziert , mit einem jährlichen Wachstum von 10–12 % zwischen 2026 und 2034. Deutschland, Großbritannien, Spanien, Frankreich und Italien bleiben aufgrund des Offshore-Einsatzes, der Modernisierung von Kraftwerken und etablierter Ökosysteme für die Turbinenherstellung wichtige Akteure.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 34–38 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–14 % zwischen 2026 und 2034. China, Indien, Japan und Südkorea bieten die stärkste strukturelle Nachfrage durch Produktionskapazitäten und Investitionen in erneuerbare Energien.
- Größtes Segment: Windenergie wird als größte Anwendung modelliert, mit einem Marktanteil von 78–82 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % von 2026–2034 , was die direkte Verbindung zu Turbineninstallationen widerspiegelt.
- Wachstumsstarkes Segment: Aktive Giersysteme werden im Jahr 2025 voraussichtlich einen Marktanteil von 62–66 % erreichen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12–14 % wachsen, da die automatisierte Ausrichtung für größere Turbinen immer wichtiger wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Bonfiglioli SPA, Eaton Corporation plc, Hydratech Industries Wind Power, Kor-Pak Corporation, NGC Gears, Seaglet Co., Ltd., Siemens AG, Svendborg Brakes ApS, SIBRE Siegerland Bremsen GmbH, ZOLLERN GmbH & Co. KG, Grede Holdings LLC und Altra Industrial Motion Corp.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Wachstum des Marktes für Gierregelungssysteme wird im technischen Bereich durch größere Rotordurchmesser, höhere Gondelbelastungen und veränderte Turbinenbetriebseigenschaften getrieben. Mechanische Getriebe, Motoren, Bremsen, Steuerungen, Sensoren und die zugehörige Software werden zunehmend gemeinsam statt separat entwickelt und gefertigt. Dies erfordert eine höhere Drehmomentdichte, einen höheren thermischen Wirkungsgrad, eine präzisere Positionierung, eine optimale Abdichtung und eine umfassendere Zustandsüberwachung. Dieser Trend verschafft Anbietern mit integrierter Entwicklungskompetenz einen Wettbewerbsvorteil hinsichtlich kundenspezifischer Turbinenlösungen und deren Lebenszyklusanforderungen.
Im Prognosezeitraum wird sich die Finanzierung des Marktes für Giersteuerungssysteme hin zu stärker auf Offshore-Anwendungen ausgerichteten Produktlinien, Überwachungslösungen, modularen Austauschsystemen und einer engeren Verlagerung der Fertigungskapazitäten in die Nähe neuer Windprojekte verlagern. Staatliche Förderungen der erneuerbaren Energien, die Lokalisierung von Beschaffungsprozessen und der Bedarf an klimaneutralen Stromnetzen können die potenzielle Installationsbasis vergrößern. Darüber hinaus dürfte die Auswahl von Giersteuerungssystemen künftig eher auf den Lebenszykluskosten als auf den Anschaffungskosten basieren.
Umfang des Marktberichts zu Giersystemen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,37 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,55 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,20 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Giersysteme
Die Nachfrage ist stark an die Installation von Windkraftanlagen gekoppelt, da jede herkömmliche Horizontalachsenturbine eine präzise Ausrichtung ihrer Gondel benötigt, um sich aerodynamisch an die wechselnde Windrichtung anzupassen. Das bedeutet, dass die Marktentwicklung der Branche für Gierregelungssysteme von der Anzahl der Neuinstallationen, Austauschzyklen und Modernisierungen bestehender Systeme abhängt. Zu den Wertschöpfungsketten in der Gierregelungssystembranche gehören Motoren, Getriebe, Bremsen, Lager, Steuerungen, Sensoren, Leistungselektronik, Systemintegratoren, Turbinenhersteller und Serviceunternehmen.
Die Lieferketten werden durch die Verfügbarkeit von Stahl, Bearbeitungsmaschinen, Lagern, elektrischen Bauteilen und Antriebstechnik beeinflusst. Zulieferer setzen zunehmend auf modulare Getriebekonstruktionen und standardisierte Schnittstellen, um Entwicklungszeit zu sparen, ohne die Anpassbarkeit des Drehmoments einzuschränken. Mit zunehmender Größe von Offshore-Turbinen steigen die Anforderungen an Korrosionsbeständigkeit, Belastbarkeit und Wartungsfreundlichkeit. Diese Faktoren führen zu einem Umfeld, das Anbieter mit integrierten mechanischen Getrieben, elektrischen Betätigungssystemen, Brems- und Überwachungsfunktionen ohne OEM-Beschränkungen begünstigt.
Ingenieurkompetenz, kundenspezifische Anpassung, installierte Basis und Service gewinnen im Markt für Gierregelungssysteme zunehmend an Bedeutung. Bonfiglioli SPA bietet Getriebe für den Einsatz mit Motoren und Wechselrichtern an, während Siemens AG im Bereich Windkraftanlagen und Turbinensteuerungen tätig ist. Svendborg Brakes ApS, SIBRE Siegerland Bremsen GmbH, Hydratech Industries Wind Power und Eaton Corporation plc verstärken den Wettbewerb durch ihre Kompetenzen in den Bereichen Bremsen, Hydraulik, Elektrotechnik und Steuerungstechnik.
Die Investitionsstrategie wird zunehmend anwendungsorientierter. ZOLLERN GmbH & Co. KG und NGC Gears konzentrieren sich auf Präzisionsgetriebe, während Kor-Pak Corporation, Grede Holdings LLC und Altra Industrial Motion Corp. dies mit Kompetenzen in den Bereichen Mechanik und Bremsen ergänzen. Seaglet Co., Ltd. verschärft den Wettbewerb durch seine Spezialkompetenzen, während Svendborg Brakes ApS und SIBRE Siegerland Bremsen GmbH von ihrer Erfahrung mit Bremssystemen für hohe Belastungen profitieren. Der Marktbericht für Gierachsensysteme analysiert daher den Wettbewerb anhand der Produktpalette, der Integrationsfähigkeit, der geografischen Ausrichtung und der Anwendbarkeit.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Gierregelungssysteme: Strategische Einblicke
Regionale Einblicke
Markt für Giersteuerungssysteme in Nordamerika
Nordamerika wird laut Prognosen im Jahr 2025 einen Marktanteil von 24–28 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % bis 2034. Die USA repräsentieren den größten Teil der regionalen Nachfrage, während Kanada durch den weiteren Ausbau der Windenergie und die Erneuerung der Anlagen seinen Beitrag leistet. Die Modernisierung (Repowering) ist besonders wichtig, da ältere Turbinen Upgrades für Antriebsstrang, Bremsen, Steuerungssystem und Ausrichtungssystem benötigen. Projektentwickler legen zunehmend Wert auf die Minimierung von Ausfallzeiten, da diese die Wirtschaftlichkeit von Projekten erheblich beeinflussen können. Inländische Produktionsprogramme und die Nachfrage nach lokalen Lieferanten könnten diese dazu veranlassen, ihre Lagerbestände und technischen Supportleistungen in der Nähe von Windparks zu organisieren. Der Markt umfasst somit sowohl die Nachfrage nach Erstausrüstung als auch wachsende Aftermarket-Möglichkeiten in etablierten Projekten.
Die zunehmende Bedeutung der Projektwirtschaftlichkeit, die Anlagen begünstigt, die den Auswirkungen wechselnder Wetterbedingungen und häufiger Anpassungen sowie langen Betriebszeiten standhalten, eröffnet Komponentenherstellern ein weiteres Geschäftsfeld. Offshore-Projekte bringen eine zusätzliche Dimension mit sich, da die Meeresumgebung noch bessere Korrosionsschutzmaßnahmen und eine höhere Zuverlässigkeit der Komponenten erfordert. Lieferanten mit etablierten Geschäftsbeziehungen zu Turbinenherstellern, Ingenieurbüros und unabhängigen Serviceunternehmen können Ersatzteile zusammen mit neuen Anlagen liefern. Kanada wird in diesem Markt ein kleinerer, aber dennoch wichtiger Akteur bleiben.
US-Markt für Giersteuerungssysteme
Die USA decken 2025 etwa 68–72 % des nordamerikanischen Energiebedarfs ab, mit einem prognostizierten durchschnittlichen jährlichen Wachstum von 9–11 % bis 2034. Installierte Kapazitäten, Modernisierung bestehender Anlagen und der Austausch von Komponenten sichern die anhaltende Nachfrage. Anwendungen legen zunehmend Wert auf Wartungsfreundlichkeit, Integration der Steuerungstechnik und Zuverlässigkeit unter wechselnden Betriebsbedingungen.
Zu den inländischen Zulieferern zählen globale Industrieunternehmen und Komponentenhersteller. Turbinenbetreiber betrachten ihre Bremssysteme, Antriebe und Positionierungskomponenten zunehmend als Gesamtsystem, da die Kompatibilität der Komponenten ein wichtiger Aspekt für die Wartungsplanung ist. Neuinstallationen spielen weiterhin eine bedeutende Rolle; Nachrüstungen könnten jedoch einen nachhaltigen Beschaffungszyklus darstellen, wenn Turbinen die Mitte ihrer Lebensdauer erreichen. Offshore-Anlagen könnten ein Nischensegment schaffen, in dem die Anforderungen an die Ausrüstung besonders hoch sind.
Markt für Giersteuerungssysteme in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 29–33 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % wachsen, wobei Deutschland als führender Markt positioniert ist. Windenergie, Offshore-Entwicklung, Expertise im Turbinenbau, Repowering und die Präsenz von Komponentenlieferanten zählen zu den Stärken der Region. Deutschland und Großbritannien verfügen über ein hohes Maß an Ingenieurskompetenz, während Spanien, Frankreich, Italien und andere Länder den Bedarf an Onshore-Ersatzanlagen decken. In Europa werden beim Kauf zunehmend Aspekte wie Langlebigkeit, Energieeffizienz, Wartungsintervalle und Turbinenspezifikationen berücksichtigt. All dies trägt dazu bei, qualitativ hochwertigere Systeme zu schaffen und nicht nur einen Wettbewerb über die Menge zu prognostizieren.
Für Deutschland ist dies nach wie vor von großer Bedeutung, da es über eine hervorragende Ausstattung für die Fertigung von Getrieben, Bremsen, Motoren und Industriekomponenten verfügt. Großbritannien bietet gute Chancen im Offshore-Bereich, wo Korrosionsschutz und Fernwartung wichtige Kaufkriterien darstellen. Spanien und Frankreich bieten eine etablierte Windinfrastruktur in Verbindung mit Investitionen in erneuerbare Energien, während Italien über spezifische Fertigungskompetenzen in der Industrie verfügt. Erwähnenswert ist auch, dass Italien und Spanien Chancen für Komponentenlieferanten bieten, die regionale Turbinen- und Antriebsstrang-Ökosysteme bedienen können.
Markt für Giersteuerungssysteme im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2025 ein Marktanteil von 34–38 % und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12–14 % prognostiziert, angeführt von China. China verfügt über Produktionskapazitäten in großem Umfang, während Japan und Südkorea über fortschrittliche Ingenieurkompetenzen verfügen. Indien generiert eine wachsende Nachfrage im Inland, während Australien seine Nachfrage durch Großprojekte im Bereich erneuerbarer Energien steigert.
Die Nachfrage in der Region resultiert aus der heimischen Produktion, dem Kauf erneuerbarer Energien und der Modernisierung des bestehenden Anlagenportfolios. China ist nach wie vor der wichtigste Absatzmarkt, während Indien für die Produktion und Wartung von Anlagen im Inland zunehmend an Bedeutung gewinnt. Japan und Südkorea generieren technologieorientierte Nachfrage, insbesondere dort, wo Zuverlässigkeit und Kompaktheit der Anlagen entscheidend sind.
Markt für Giersteuerungssysteme im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika soll laut Prognosen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % steigen, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die führenden Akteure im Bereich der aufstrebenden Beschaffungsaktivitäten sind. Südafrika verfügt über eine nachweisliche Erfolgsbilanz im Bereich Windenergie in der Region, während andere Länder auf Projekte angewiesen sind. Energiediversifizierung und Investitionen in die Infrastruktur eröffnen weitere Chancen.
Saudi-Arabien und die Vereinigten Arabischen Emirate haben Infrastrukturprojekte für erneuerbare Energien aufgebaut, die eine Nachfrage nach zuverlässigen Turbinenteilen und -dienstleistungen generieren könnten. Südafrika ist die regionale Plattform, die im Rahmen der bestehenden Windkraftinfrastruktur Möglichkeiten für Austausch und Wartung bietet. Andere Projekte in der Region werden stärker von Finanzierung, Netzanschlussfähigkeit, lokalen Anforderungen und Logistik beeinflusst. Unternehmen, die zuverlässige Ausrüstung, Dienstleistungen und Ersatzteile anbieten können, werden davon profitieren.
Segmentierungsanalyse
Typ
Die Typsegmentierung unterscheidet aktive und passive Gierregelungssysteme je nach Art der Turbinenausrichtungssteuerung. Aktive Architekturen werden voraussichtlich ihre technologische Führungsrolle behalten, da größere Turbinen eine koordinierte elektromechanische Steuerung, präzise Positionierung und automatisierte Reaktion erfordern. Der Markt für Gierregelungssysteme bleibt daher eng mit der Einführung aktiver Steuerungssysteme verknüpft.
- Aktive Gierregelungssysteme: Diese Systeme nutzen motorische Aktuatoren, Steuerungslogik und Bremsen, um die Gondelausrichtung anzupassen. Ihre Integration mit Sensoren und digitaler Steuerung macht sie strategisch wichtig für größere Turbinen, die eine präzise Windnachführung und ein automatisiertes Betriebsmanagement erfordern.
- Passive Gierregelungssysteme: Passive Architekturen basieren stärker auf aerodynamischen oder mechanischen Reaktionsmechanismen. Sie bleiben relevant, wenn Einfachheit, geringere Systemkomplexität und anwendungsspezifische Betriebsanforderungen die Vorteile einer aufwendigen aktiven Steuerung überwiegen.
Das Hauptsegment „ Aktive Gierregelungssysteme “ soll laut Prognosen von 2026 bis 2034 ein jährliches Wachstum von 12–14 % verzeichnen . Dies wird durch die zunehmende Größe der Turbinen, den Automatisierungsgrad und die Anforderungen an eine präzise Gondelpositionierung begünstigt. Die Integration digitaler Steuerungen und Zustandsüberwachungsfunktionen kann die Wartungsplanung weiter optimieren.
Anwendung
Die Anwendungssegmentierung umfasst Windenergie , Getriebemotoren und Wasserbauprojekte . Windenergie bleibt der dominierende Anwendungsfall, da die Gierregelung für die Ausrichtung der Turbinengondel unerlässlich ist. Getriebemotoren bieten ein breiteres industrielles Anwendungsfeld, während Wasserbauprojekte einen speziellen Bedarf an kontrollierten mechanischen Bewegungen schaffen.
- Windenergie: Diese Anwendung stellt den Hauptbedarf dar und wird durch Neuinstallationen, Repowering, Offshore-Projekte und Ersatzbedarf an Windkraftanlagen gedeckt. Lieferanten legen Wert auf hohes Drehmoment, Zuverlässigkeit, Korrosionsbeständigkeit und Kompatibilität mit Turbinensteuerungsarchitekturen.
- Getriebemotoren: Anwendungen mit Getriebemotoren eröffnen Möglichkeiten überall dort, wo kontrollierte Drehbewegungen, Lastaufnahme und kompakte Getriebeeinheiten erforderlich sind. Ihre strategische Relevanz erweitert den potenziellen Kundenstamm über reine Turbinenprojekte hinaus.
- Wasserbauprojekt: Diese Anlagen erfordern eine robuste mechanische Betätigung unter anspruchsvollen Umgebungsbedingungen. Bei der Beschaffung wird typischerweise Wert auf lange Lebensdauer, Tragfähigkeit, Wartungszugänglichkeit und zuverlässige Bewegungssteuerung gelegt.
Für das Hauptanwendungssegment Windenergie wird ein jährliches Wachstum von 10–12 % im Zeitraum 2026–2034 prognostiziert , was die enge Verbindung zum weltweiten Ausbau der Windenergie und dem Austauschzyklus der installierten Turbinen widerspiegelt.
Momentaufnahme der Chancen
Marktchancen im Überblick
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Windenergie |
Hoch |
Offshore-Windkraft |
Skalierung |
|
Getriebemotoren |
Medium |
Präzisionsantriebe |
Skalierung |
|
Wasserschutzprojekt |
Niedrig |
Hydraulische Steuerung |
Aufkommen |
Markttreiber für Gierregelungssysteme und Wirkungsanalyse
Mit zunehmender Turbinengröße steigen die Anforderungen an Drehmoment und Zuverlässigkeit.
Größere Turbinenrotoren erhöhen die über den Gondelausrichtungsmechanismus übertragenen mechanischen Lasten, wodurch Drehmomentkapazität, Lagerleistung, Bremspräzision und strukturelle Steifigkeit an Bedeutung gewinnen. Da Turbinenentwickler höhere Leistungen einzelner Maschinen anstreben, müssen Zulieferer Komponenten entwickeln, die höhere Lasten ohne unverhältnismäßige Gewichtszunahme oder komplexere Wartung bewältigen können. Dieser Trend begünstigt Planetengetriebe mit hohem Drehmoment, verbesserte Dichtungen, robustere Werkstoffe und ein optimiertes Wärmemanagement. Er fördert zudem die gemeinsame Entwicklung von Turbinenherstellern und Komponentenherstellern bereits in einem frühen Stadium des Konstruktionsprozesses. Für Zulieferer gehen die wirtschaftlichen Auswirkungen über den Erstverkauf der Anlagen hinaus, da höherwertige Komponenten zusätzliche Service-, Überholungs- und Austauschmöglichkeiten eröffnen. Dieser Effekt ist besonders ausgeprägt bei Offshore-Anlagen, wo der Zugang zu den Komponenten kostspielig ist und die Zuverlässigkeit der Anlagen die Wirtschaftlichkeit der Wartung direkt beeinflusst.
Die Modernisierung der Stromversorgung führt zu einem wiederkehrenden Bedarf an verbesserter Orientierungsausrüstung.
Die Modernisierung von Windparks eröffnet einen wichtigen Weg zum Austausch von Anlagen, da viele Windparks Turbinen mit älterer Steuerungs-, Brems- und Antriebstechnik nutzen. Anstatt ganze Windparks sofort zu ersetzen, können Betreiber einzelne Komponenten gezielt modernisieren, um die Nutzungsdauer zu verlängern und die Verfügbarkeit zu verbessern. Giersteuerungssysteme eignen sich hierfür besonders gut, da Antriebe, Bremsen, Motoren, Sensoren und Steuerungen oft an bestehende Turbinenschnittstellen angepasst werden können. Der wirtschaftliche Vorteil liegt in einem breiteren Aftermarket-Potenzial, das weniger von jährlichen Neubauprojekten abhängig ist. Anbieter, die Dokumentationen, Daten zur Maßkompatibilität, Nachrüstsätze und Außendienstleistungen bereitstellen, können den technischen Aufwand für Betreiber reduzieren. Die Modernisierung fördert zudem die Nachfrage nach digital vernetzten Komponenten, die Betriebszustandsinformationen liefern und Wartungsteams helfen, Verschleiß zu erkennen und einzugreifen, bevor mechanische Schäden zu längeren Ausfallzeiten der Turbinen führen.
Digitale Überwachung verbessert das Lebenszyklusmanagement
Die Zustandsüberwachung wird zunehmend in industrielle Antriebs- und Turbinensteuerungsarchitekturen integriert und verändert die Art und Weise, wie Betreiber Gierregelungssysteme bewerten. Sensoren ermöglichen die Messung von Drehmoment, Vibrationen, Temperatur, Bremsverhalten und mechanischem Zustand und liefern so Daten für eine effizientere Inspektionsplanung. Der Nutzen besteht nicht nur in einer verbesserten Überwachung, sondern auch in einer besseren Koordination von Wartungsressourcen, Ersatzteilbeständen und der Verfügbarkeit von Turbinen. Anbieter, die mechanische Ausrüstung mit Sensor- und Steuerungsfunktionen kombinieren, können sich von herkömmlichen Einzelantrieben abheben. Die digitale Integration eröffnet zudem Möglichkeiten für vorausschauende Wartung, Ferndiagnose und Leistungsvergleiche über Turbinenflotten hinweg. Da Windparks geografisch immer weiter verteilt sind und der Zugang zu Offshore-Anlagen immer teurer wird, steigt der wirtschaftliche Wert der frühzeitigen Erkennung von Anomalien und fördert so die breitere Anwendung vernetzter Gierregelungssysteme.
Markt für Giersteuerungssysteme – Zukunftstrends
Sensorreiche Giersteuerungsarchitekturen werden standardisierter werden
Die Marktentwicklung von Gierregelungssystemen dürfte sich hin zu sensorgestützten Architekturen bewegen, in denen mechanische Komponenten, Antriebe, Bremsen und Steuerungen kontinuierlich Betriebsdaten austauschen. Anstatt die Überwachung als optionale Serviceebene zu behandeln, werden Hersteller voraussichtlich Sensorfunktionen in Standardproduktkonfigurationen integrieren. Informationen zu Drehmoment, Vibration, Temperatur, Position und Bremszustand ermöglichen automatisierte Diagnosen und eine präzisere Wartungsplanung. Standardisierte Kommunikationsschnittstellen erleichtern die Integration über verschiedene Turbinenplattformen hinweg und reduzieren den Entwicklungsaufwand für die flottenweite Überwachung. Daten von mehreren Turbinen können zudem die Komponentenauswahl und Wartungsintervalle verbessern, indem sie wiederkehrende Ausfallmuster aufdecken. Dieser Trend kommt insbesondere Offshore-Betreibern zugute, da Fernzugriff und Schiffslogistik präventive Eingriffe wirtschaftlich attraktiv machen. Anbieter mit interoperablen Hardware- und Softwarearchitekturen dürften daher an strategischer Bedeutung gewinnen.
Modulare Plattformen werden Produktfamilien mit mehreren Turbinen unterstützen.
Die zukünftige Produktentwicklung wird voraussichtlich modulare Gierplattformen in den Vordergrund stellen, die sich an verschiedene Turbinenleistungen anpassen lassen, ohne dass völlig neue mechanische Architekturen erforderlich sind. Modulare Getriebestufen, Motorschnittstellen, Bremsanlagen und elektronische Steuerungen können die Entwicklungszyklen verkürzen und es Herstellern ermöglichen, Produkte für unterschiedliche Drehmoment- und Umgebungsanforderungen zu konfigurieren. Dieser Ansatz kann die Fertigungseffizienz steigern und die Ersatzteilverwaltung für Betreiber mit gemischten Turbinenflotten vereinfachen. Offshore-Anlagen werden möglicherweise zunehmend modulare Korrosionsschutz- und Dichtungssysteme nutzen, während Onshore-Systeme Kompaktheit und einfache Austauschbarkeit priorisieren können. Standardisierte Schnittstellen könnten auch Nachrüstungsprojekte vereinfachen, da der Bedarf an umfangreichen Gondelmodifikationen reduziert wird. Da Turbinenhersteller kürzere Entwicklungszeiten anstreben und Zulieferer unter Druck stehen, die Komplexität ihrer Lagerbestände zu reduzieren, dürften konfigurierbare Plattformen zu einem wichtigen Wettbewerbsvorteil auf den globalen Märkten werden.
Marktchancen für Giersteuerungssysteme
Lokalisierte Servicenetzwerke können den Aftermarket-Wert erfassen
Ein bedeutendes Potenzial besteht im Aufbau lokaler Servicenetze rund um etablierte Windkraftanlagen, insbesondere in Märkten mit großen installierten Anlagenbeständen und zunehmender Repowering-Aktivität. Anbieter können regionale Lagerbestände mit Inspektions-, Überholungs-, Inbetriebnahme- und Notfallaustauschdiensten kombinieren, um Turbinenstillstandszeiten zu reduzieren. Dieses Modell ist besonders wertvoll für Betreiber, die keine umfangreichen Lagerbestände für jede Komponente rechtfertigen können. Lokale Technikerteams können zudem Daten zur Feldleistung erfassen, die zukünftige Produktverbesserungen unterstützen und die Kundenbeziehungen stärken. In aufstrebenden Windmärkten kann der frühzeitige Aufbau von Servicekapazitäten langfristige Vorteile schaffen, wenn Projekte von der Garantiezeit in unabhängige Wartungsverträge übergehen. Unternehmen mit flexiblen Engineering-Kompetenzen können Austauschpakete zudem an verschiedene Turbinenplattformen anpassen. Das Potenzial geht daher über den Komponentenverkauf hinaus und umfasst wiederkehrende Aftermarket-Einnahmen, technischen Support, Überholung und Lebenszyklusoptimierung.
Integrierte Antriebs- und Bremsenpakete können die Beschaffung vereinfachen
Eine weitere Chance bieten integrierte Anlagenpakete, die Antriebe, Motoren, Bremsen, Sensoren und Steuerungen unter koordinierter technischer Verantwortung vereinen. Turbinenhersteller und -betreiber profitieren von weniger Schnittstellen, klarerer Verantwortlichkeit und potenziell kürzeren Inbetriebnahmezyklen. Anbieter können sich durch anwendungsspezifische Pakete differenzieren, die auf Turbinendrehmoment, Umwelteinflüsse, Betriebszyklen und Serviceanforderungen zugeschnitten sind. Die Integration kann auch die Systemdiagnose verbessern, da Komponentendaten über eine gemeinsame Steuerungsarchitektur interpretiert werden können. Bei Offshore-Projekten kann die konsolidierte Beschaffung die Installationskomplexität reduzieren und die Ersatzteilplanung vereinfachen. Bei der Modernisierung von Onshore-Anlagen können modulare, integrierte Pakete den Austausch beschleunigen, indem sie den Anpassungsaufwand an bestehenden Schnittstellen verringern. Anbieter, die Maschinenbau mit elektrischer Steuerung und Serviceunterstützung kombinieren können, sichern sich daher lukrativere Aufträge und stärken ihre Position auf technisch anspruchsvollen Turbinenplattformen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -