
Mercato dei sistemi di guinada: dimensioni, quota e previsioni 2034
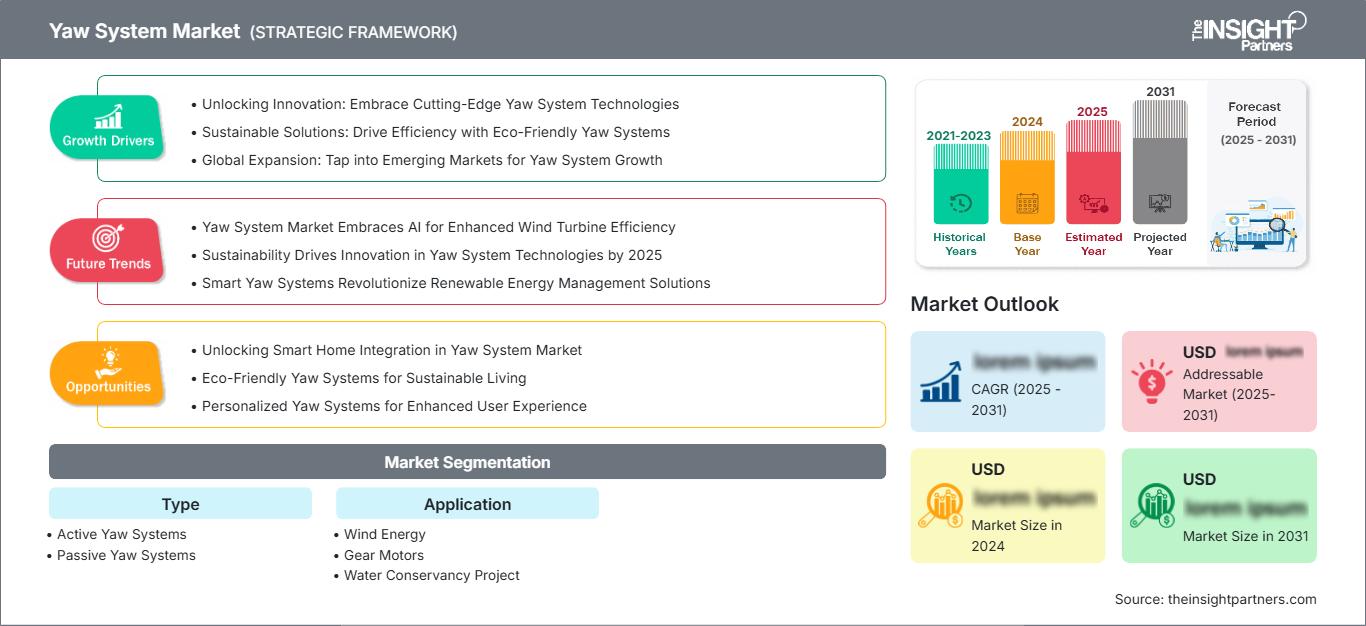
Dimensioni e previsioni del mercato dei sistemi di imbardata (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (sistemi di imbardata attivi, sistemi di imbardata passivi); per applicazione (energia eolica, motoriduttori, progetti di conservazione idrica, altro) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021471
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
1,37 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,55 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,20 %
Tasso di crescita
Mercato di riferimento
21,76 miliardi di dollari USA
(2026-2034)
Il mercato dei sistemi di controllo dell'imbardata è in espansione, poiché gli sviluppatori di turbine eoliche danno priorità all'orientamento preciso della navicella, alla protezione della trasmissione e a una maggiore disponibilità operativa negli impianti onshore e offshore. Il mercato, valutato a 1,37 miliardi di dollari nel 2025 , dovrebbe raggiungere i 3,55 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) dell'11,20% dal 2026 al 2034. L'aumento della potenza nominale delle turbine, la maggiore diffusione in regimi di vento variabili e la maggiore attenzione all'efficienza del ciclo di vita stanno sostenendo la domanda di tecnologie integrate per il controllo dell'imbardata.
Si prevede che il Nord America rimarrà un mercato strategicamente importante, con un tasso di crescita annuo composto (CAGR) stimato tra il 9% e l'11% nel periodo 2026-2034 , sostenuto da programmi di repowering, dall'aggiunta di impianti eolici su larga scala e dalla domanda di componenti affidabili per il controllo delle turbine. Le dimensioni del mercato regionale dei sistemi di orientamento delle turbine beneficiano anche della localizzazione della catena di fornitura nazionale, della domanda di sostituzione e degli aggiornamenti ingegneristici per gli impianti eolici più datati.
Analisi e approfondimenti sul mercato dei sistemi di imbardata
- Nord America: Si prevede che la regione rappresenterà una quota di mercato del 24-28% per i sistemi di imbardata nel 2025 , con una crescita del mercato a un CAGR del 9-11% tra il 2026 e il 2034 , grazie agli investimenti in repowering, modernizzazione della rete e affidabilità delle turbine, che rafforzeranno la domanda di componenti.
- USA: Si stima che gli Stati Uniti rappresenteranno il 68-72% della domanda nordamericana nel 2025 , con un'espansione a un tasso annuo composto (CAGR) del 9-11% tra il 2026 e il 2034 , grazie al rinnovamento degli impianti eolici su larga scala e alla creazione di nuova capacità.
- Europa: Si prevede che l'Europa deterrà una quota di mercato compresa tra il 29% e il 33% nel 2025 , con una crescita annua composta (CAGR) del 10-12% tra il 2026 e il 2034. Germania, Regno Unito, Spagna, Francia e Italia rimangono importanti grazie alla diffusione del settore offshore, al repowering e alla presenza di consolidati ecosistemi di produzione di turbine.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà il 34-38% del mercato nel 2025 , con un tasso di crescita annuo composto (CAGR) del 12-14% tra il 2026 e il 2034. Cina, India, Giappone e Corea del Sud sono i principali motori della domanda strutturale, grazie alla capacità produttiva su larga scala e agli investimenti nelle energie rinnovabili.
- Segmento più ampio: l'energia eolica è stimata come l'applicazione principale, con una quota di mercato del 78-82% nel 2025 e un CAGR del 10-12% dal 2026 al 2034 , a testimonianza del suo legame diretto con gli impianti di turbine.
- Segmento ad alta crescita: si stima che i sistemi di imbardata attiva detengano una quota di mercato del 62-66% nel 2025 , con una crescita annua composta (CAGR) del 12-14% dal 2026 al 2034 , man mano che l'orientamento automatizzato diventa più importante per le turbine di maggiori dimensioni.
- Aziende chiave analizzate nel dettaglio: Bonfiglioli SPA, Eaton Corporation plc, Hydratech Industries Wind Power, Kor-Pak Corporation, NGC Gears, Seaglet Co., Ltd., Siemens AG, Svendborg Brakes ApS, SIBRE Siegerland Bremsen GmbH, ZOLLERN GmbH & Co. KG, Grede Holdings LLC e Altra Industrial Motion Corp.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La crescita del mercato dei sistemi di imbardata, in termini di ingegneria, sarà trainata da diametri del rotore maggiori, carichi più elevati sulla navicella e caratteristiche operative della turbina. Ingranaggi meccanici, motori, freni, controllori, sensori e il software che controlla tutti questi elementi vengono progettati e prodotti insieme anziché separatamente. Tutto ciò implica la necessità di una maggiore densità di coppia, una maggiore efficienza termica, un posizionamento più preciso, una tenuta adeguata e un monitoraggio più accurato delle condizioni. Questa tendenza crea un vantaggio per i fornitori che dispongono di capacità ingegneristiche integrate per quanto riguarda le esigenze personalizzate delle turbine e del loro ciclo di vita.
Nel periodo di previsione, i finanziamenti per il mercato dei sistemi di imbardata si orienteranno verso linee di prodotti più focalizzate sull'offshore, soluzioni di monitoraggio, sistemi di sostituzione modulari e capacità produttive più vicine ai nuovi progetti eolici. Il sostegno governativo alla produzione di energia elettrica da fonti rinnovabili, la localizzazione dei processi di approvvigionamento e la necessità di reti a impatto zero in termini di emissioni di carbonio possono ampliare la base di installazione potenziale. Inoltre, la scelta del sistema di imbardata si baserà probabilmente sui costi del ciclo di vita piuttosto che sui costi di acquisizione iniziali.
Ambito del rapporto di mercato sui sistemi di imbardata
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,37 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,55 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,20% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del sistema di imbardata
La domanda è strettamente legata all'installazione di turbine, poiché ogni turbina ad asse orizzontale tradizionale necessita di un orientamento regolato della sua navicella per allinearsi aerodinamicamente alla direzione variabile del vento. Ciò significa che l'espansione del mercato dei sistemi di imbardata dipenderà dal numero di nuove installazioni, cicli di sostituzione e aggiornamenti dei sistemi esistenti. Le catene del valore nel settore dei sistemi di imbardata includono motori, riduttori, freni, cuscinetti, controllori, sensori, elettronica di potenza, integratori di ingegneria, produttori di turbine e aziende di assistenza.
Le catene di approvvigionamento sono influenzate dalla disponibilità di acciaio, lavorazioni meccaniche, cuscinetti, componenti elettrici e azionamenti. I fornitori stanno adottando sempre più spesso design di ingranaggi modulari e interfacce standard per risparmiare tempo di progettazione senza sacrificare la personalizzazione della coppia. Le dimensioni crescenti delle turbine offshore aumentano la necessità di resistenza alla corrosione, capacità di carico e facilità di manutenzione. Questi fattori portano a un ecosistema che favorisce i fornitori con capacità integrate di trasmissione meccanica, attuazione elettrica, frenatura e monitoraggio, senza limitazioni da parte degli OEM.
Competenza ingegneristica, personalizzazione, base installata e assistenza sono diventati fattori sempre più importanti per competere nel mercato dei sistemi di imbardata. Bonfiglioli SPA offre riduttori utilizzati in combinazione con motori e inverter, mentre Siemens AG è attiva nel settore delle apparecchiature eoliche e dei sistemi di controllo per turbine. Svendborg Brakes ApS, SIBRE Siegerland Bremsen GmbH, Hydratech Industries Wind Power ed Eaton Corporation plc contribuiscono alla concorrenza sul mercato grazie alle loro competenze in materia di frenatura, idraulica, elettricità e sistemi di controllo.
Anche la strategia in termini di investimenti si sta orientando verso le applicazioni. ZOLLERN GmbH & Co. KG e NGC Gears si concentrano sulle trasmissioni di precisione, mentre Kor-Pak Corporation, Grede Holdings LLC e Altra Industrial Motion Corp. integrano questa offerta con competenze meccaniche e di frenatura. Seaglet Co., Ltd. aumenta la competitività grazie alle sue capacità specifiche, mentre Svendborg Brakes ApS e SIBRE Siegerland Bremsen GmbH beneficiano dell'esperienza nei sistemi frenanti in grado di gestire carichi elevati. Il rapporto sul mercato dei sistemi di imbardata analizza quindi la concorrenza in base all'ampiezza dei prodotti offerti, alla capacità di integrazione, alla distribuzione geografica e all'applicabilità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di imbardata: approfondimenti strategici
Approfondimenti regionali
Mercato dei sistemi di imbardata in Nord America
Si prevede che il Nord America deterrà una quota di mercato compresa tra il 24% e il 28% nel 2025, con un tasso di crescita annuo composto (CAGR) del 9-11% fino al 2034. Gli Stati Uniti rappresentano la maggior parte della domanda regionale, mentre il Canada contribuisce attraverso un'ulteriore espansione dell'eolico e il rinnovo delle apparecchiature. Il repowering è particolarmente importante perché le turbine più vecchie necessitano di aggiornamenti al sistema di trasmissione, ai freni, al sistema di controllo e al sistema di orientamento. Gli sviluppatori di progetti prestano sempre maggiore attenzione alla minimizzazione dei tempi di inattività, poiché ciò può influenzare significativamente la redditività del progetto. I programmi di produzione nazionale e la richiesta di approvvigionamento locale potrebbero spingere i fornitori a organizzare le proprie scorte e i servizi di supporto tecnico in prossimità degli impianti eolici. Pertanto, il mercato comprende sia la domanda di apparecchiature originali sia le crescenti opportunità di post-vendita nei progetti maturi.
La crescente importanza degli aspetti economici dei progetti, che privilegiano apparecchiature in grado di resistere alle variazioni delle condizioni meteorologiche e alle frequenti regolazioni, nonché ai lunghi periodi di funzionamento, apre nuove opportunità commerciali per i produttori di componenti. I progetti offshore aggiungono un'ulteriore dimensione, poiché l'ambiente marino impone l'implementazione di misure ancora più efficaci di protezione dalla corrosione e di miglioramento dell'affidabilità dei componenti. I fornitori che hanno instaurato solide relazioni con i produttori di turbine, le società di ingegneria e le società di assistenza indipendenti possono fornire pezzi di ricambio insieme alle nuove apparecchiature. Il Canada rimarrà un attore di dimensioni più ridotte, ma comunque importante, in questo mercato.
Mercato dei sistemi di imbardata statunitensi
Gli Stati Uniti rappresentano circa il 68-72% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) stimato tra il 9% e l'11% fino al 2034. La capacità installata, il repowering e la sostituzione dei componenti contribuiscono a sostenere la domanda. Le esigenze applicative sono sempre più orientate verso la facilità di manutenzione, l'integrazione dei sistemi di controllo e l'affidabilità in diverse condizioni operative.
Tra i fornitori nazionali figurano aziende industriali globali e produttori di componenti. Gli operatori di turbine hanno iniziato a considerare congiuntamente i propri sistemi frenanti, azionamenti e componenti di posizionamento, poiché la compatibilità tra i componenti è un aspetto fondamentale nella pianificazione della manutenzione. Le nuove installazioni continuano a svolgere un ruolo importante; tuttavia, gli interventi di ammodernamento potrebbero rappresentare un ciclo di approvvigionamento sostenibile quando le turbine raggiungono la metà del loro ciclo di vita. Le installazioni offshore potrebbero creare un segmento di nicchia in cui i requisiti delle apparecchiature diventano più stringenti.
Mercato europeo dei sistemi di imbardata
Si prevede che l'Europa raggiungerà una quota di mercato del 29-33% nel 2025, con una crescita annua composta (CAGR) del 10-12%, e la Germania si posizionerà come mercato leader. L'energia eolica, lo sviluppo offshore, l'esperienza nella produzione di turbine, il repowering e la presenza di fornitori di componenti sono alcuni dei punti di forza della regione. Germania e Regno Unito vantano una notevole competenza ingegneristica, mentre Spagna, Francia, Italia e altri paesi soddisfano le esigenze di sostituzione degli impianti onshore. In Europa, gli acquisti tengono ora conto di fattori quali durata, efficienza energetica, tempi di manutenzione e specifiche delle turbine. Tutti questi elementi contribuiscono a creare sistemi di alta qualità, superando la mera competizione basata sulla quantità.
Rimane comunque un settore di notevole importanza per la Germania, ben attrezzata per la produzione di riduttori, freni, motori e componenti industriali. Il Regno Unito offre una buona opportunità, orientata al settore offshore, dove la resistenza alla corrosione e la manutenzione a distanza rappresentano criteri di acquisto fondamentali. Spagna e Francia vantano infrastrutture eoliche consolidate, unite a investimenti nelle energie rinnovabili, mentre l'Italia offre specifiche competenze produttive nel settore industriale. Vale anche la pena notare che sia l'Italia che la Spagna offrono opportunità per i fornitori di componenti in grado di servire gli ecosistemi regionali di turbine eoliche e sistemi di trasmissione.
Mercato dei sistemi di imbardata APAC
Si prevede che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato del 34-38% nel 2025, con un tasso di crescita annuo composto (CAGR) del 12-14%, trainata dalla Cina. La Cina vanta capacità produttive su larga scala, mentre Giappone e Corea del Sud offrono competenze ingegneristiche avanzate. L'India contribuisce con una crescente domanda onshore, mentre l'Australia apporta la propria domanda attraverso progetti di energia rinnovabile su vasta scala.
La domanda nella regione proviene dalla produzione interna, dagli acquisti di energia rinnovabile e dalla modernizzazione del portafoglio esistente. La Cina rappresenta ancora il principale polo di volume, mentre l'India sta acquisendo sempre maggiore importanza per la produzione e la manutenzione di apparecchiature a livello nazionale. Giappone e Corea del Sud apportano una domanda orientata alla tecnologia, soprattutto laddove l'affidabilità e la compattezza delle apparecchiature sono fattori determinanti.
Mercato dei sistemi di imbardata in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 9-11%, con Arabia Saudita ed Emirati Arabi Uniti in testa alle attività di approvvigionamento emergenti. Il Sudafrica vanta una comprovata esperienza regionale nel settore dell'energia eolica, mentre altri Paesi dipendono da progetti specifici. La diversificazione energetica e gli investimenti nelle infrastrutture offrono ulteriori opportunità.
L'Arabia Saudita e gli Emirati Arabi Uniti hanno realizzato infrastrutture per le energie rinnovabili, che potrebbero generare domanda di componenti e servizi affidabili per le turbine eoliche. Il Sudafrica rappresenta la piattaforma regionale che offre opportunità di sostituzione e manutenzione nell'ambito del quadro eolico esistente. Altri progetti nella regione sono maggiormente influenzati da fattori quali finanziamenti, predisposizione alla rete, esigenze di localizzazione e logistica. Le aziende in grado di offrire attrezzature, servizi e ricambi affidabili ne trarranno vantaggio.
Analisi di segmentazione
Tipo
La segmentazione per tipologia distingue i sistemi di imbardata attivi da quelli passivi in base alla modalità di controllo dell'orientamento della turbina. Si prevede che le architetture attive manterranno la leadership tecnologica poiché le turbine di maggiori dimensioni richiedono un controllo elettromeccanico coordinato, un posizionamento preciso e una risposta automatizzata. Di conseguenza, il mercato dei sistemi di imbardata rimane fortemente legato all'adozione del controllo attivo.
- Sistemi di imbardata attiva: questi sistemi utilizzano attuatori motorizzati, logica di controllo e frenatura per regolare l'orientamento della navicella. La loro integrazione con sensori e controlli digitali li rende strategicamente importanti per le turbine di grandi dimensioni che richiedono un preciso inseguimento del vento e una gestione operativa automatizzata.
- Sistemi di imbardata passivi: le architetture passive si basano maggiormente su meccanismi di risposta aerodinamici o meccanici. Rimangono rilevanti laddove la semplicità, la minore complessità del sistema e i requisiti operativi specifici dell'applicazione prevalgono sui vantaggi di un controllo motorizzato sofisticato.
Il segmento principale, denominato Active Yaw Systems , dovrebbe registrare una crescita annua composta (CAGR) del 12-14% dal 2026 al 2034 , grazie all'aumento delle dimensioni delle turbine, all'automazione e ai requisiti di posizionamento preciso delle navicelle. L'integrazione con i controllori digitali e le funzioni di monitoraggio delle condizioni può ulteriormente migliorare la pianificazione della manutenzione.
Applicazione
La segmentazione delle applicazioni comprende l'energia eolica , i motoriduttori e i progetti di ingegneria idraulica . L'energia eolica rimane il caso d'uso dominante perché le apparecchiature di imbardata sono parte integrante dell'orientamento della navicella della turbina. Le applicazioni con motoriduttori offrono un percorso industriale più ampio, mentre gli impianti di ingegneria idraulica creano una domanda specializzata laddove è richiesto un movimento meccanico controllato.
- Energia eolica: questa applicazione rappresenta il principale centro di domanda, supportato da nuove installazioni di turbine, repowering, progetti offshore e necessità di sostituzione. I fornitori danno priorità a coppia elevata, affidabilità, resistenza alla corrosione e compatibilità con le architetture di controllo delle turbine.
- Motoriduttori: Le applicazioni dei motoriduttori creano opportunità laddove sono richiesti movimenti rotatori controllati, movimentazione di carichi e gruppi di trasmissione compatti. La loro rilevanza strategica estende la base di clienti potenziali oltre i progetti dedicati alle turbine.
- Progetto di conservazione idrica: questi impianti richiedono un'attuazione meccanica durevole in condizioni ambientali difficili. In fase di appalto, l'attenzione si concentra in genere sulla lunga durata, sulla capacità di carico, sull'accessibilità per la manutenzione e su un controllo del movimento affidabile.
Il principale segmento applicativo, l'energia eolica , dovrebbe crescere a un tasso annuo composto (CAGR) del 10-12% dal 2026 al 2034 , a testimonianza della sua stretta relazione con la diffusione globale dell'energia eolica e con il ciclo di sostituzione delle turbine installate.
Panoramica dell'opportunità
Panoramica delle opportunità di mercato
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Energia eolica |
Alto |
Energia eolica offshore |
Scalatura |
|
motori a ingranaggi |
Mezzo |
Azionamenti di precisione |
Scalatura |
|
Progetto di conservazione idrica |
Basso |
Controllo idraulico |
Emergenti |
Fattori di crescita del mercato dei sistemi di imbardata e analisi del loro impatto
L'aumento delle dimensioni della turbina comporta un aumento della coppia e dei requisiti di affidabilità.
Rotori di turbina di dimensioni maggiori aumentano i carichi meccanici trasmessi attraverso il meccanismo di orientamento della navicella, rendendo più importanti la capacità di coppia, le prestazioni dei cuscinetti, la precisione di frenatura e la rigidità strutturale. Poiché i progettisti di turbine puntano a una maggiore potenza erogata dalle singole macchine, i fornitori devono progettare componenti in grado di gestire carichi maggiori senza aumenti sproporzionati di peso o complessità di manutenzione. Questa tendenza favorisce riduttori epicicloidali ad alta coppia, guarnizioni migliorate, materiali più resistenti e una migliore gestione termica. Incoraggia inoltre la co-progettazione tra i produttori di turbine e i produttori di componenti fin dalle prime fasi del ciclo di progettazione. Per i fornitori, l'impatto commerciale si estende oltre le vendite iniziali delle apparecchiature, poiché i componenti di maggior valore possono generare ulteriori opportunità di assistenza, revisione e sostituzione. L'effetto è particolarmente pronunciato negli impianti offshore, dove l'accesso ai componenti è costoso e l'affidabilità delle apparecchiature influenza direttamente i costi di manutenzione.
Il ripotenziamento crea una domanda ricorrente di apparecchiature di orientamento aggiornate.
Il repowering sta creando un importante percorso di sostituzione, poiché molti parchi eolici operativi contengono turbine progettate con tecnologie di controllo, frenatura e trasmissione di precedente generazione. Invece di sostituire immediatamente interi parchi eolici, gli operatori possono aggiornare selettivamente i componenti per prolungarne la vita utile e migliorarne la disponibilità. Le apparecchiature di imbardata si prestano bene a questo approccio, poiché azionamenti, freni, motori, sensori e controllori possono spesso essere progettati in base alle interfacce esistenti delle turbine. L'impatto commerciale si traduce in un mercato post-vendita più ampio, meno dipendente dalle installazioni annuali di nuovi impianti. I fornitori che mantengono la documentazione, i dati di compatibilità dimensionale, i kit di retrofit e le capacità di assistenza sul campo possono ridurre gli ostacoli ingegneristici per gli operatori. Il repowering incentiva inoltre la domanda di componenti digitali in grado di fornire informazioni sulle condizioni operative, aiutando i team di manutenzione a identificare l'usura e a intervenire prima che il degrado meccanico provochi lunghi periodi di fermo turbina.
Il monitoraggio digitale sta migliorando la gestione del ciclo di vita
Il monitoraggio delle condizioni operative viene sempre più integrato nelle architetture di controllo delle turbine eoliche e degli azionamenti industriali, modificando il modo in cui gli operatori valutano le apparecchiature di imbardata. I sensori possono supportare la misurazione di coppia, vibrazioni, temperatura, comportamento di frenata e condizioni meccaniche, generando dati utilizzabili per programmare le ispezioni in modo più efficiente. Il valore aggiunto che ne deriva non si limita al miglioramento del monitoraggio, ma si estende a un migliore coordinamento delle risorse di manutenzione, delle scorte di ricambi e della disponibilità delle turbine. I fornitori che combinano apparecchiature meccaniche con funzionalità di rilevamento e controllo possono differenziare i propri prodotti dagli azionamenti tradizionali autonomi. L'integrazione digitale crea inoltre opportunità per servizi di manutenzione predittiva, diagnostica remota e benchmarking delle prestazioni su flotte di turbine. Con la crescente distribuzione geografica dei parchi eolici e l'aumento dei costi di accesso alle risorse offshore, aumenta il valore economico dell'identificazione di comportamenti anomali prima del guasto, favorendo una maggiore adozione di apparecchiature di imbardata connesse.
Tendenze future del mercato dei sistemi di imbardata
Le architetture di imbardata ricche di sensori diventeranno più standardizzate
È probabile che il mercato dei sistemi di imbardata si orienti verso architetture ricche di sensori, in cui componenti meccanici, azionamenti, freni e controllori si scambiano continuamente dati operativi. Invece di considerare il monitoraggio come un livello di servizio opzionale, i produttori dovrebbero integrare la capacità di rilevamento nelle configurazioni standard dei prodotti. Le informazioni relative a coppia, vibrazioni, temperatura, posizione e condizioni dei freni possono supportare la diagnostica automatizzata e una pianificazione della manutenzione più precisa. Le interfacce di comunicazione standardizzate dovrebbero semplificare l'integrazione tra le diverse piattaforme di turbine, riducendo l'onere ingegneristico associato al monitoraggio dell'intera flotta. Nel tempo, i dati provenienti da più turbine possono anche migliorare la selezione dei componenti e gli intervalli di manutenzione, rivelando schemi di guasto ricorrenti. Questa tendenza andrà a vantaggio soprattutto degli operatori offshore, dove l'accesso remoto e la logistica delle navi rendono l'intervento preventivo economicamente vantaggioso. I fornitori con architetture hardware e software interoperabili acquisiranno quindi probabilmente un'importanza strategica.
Le piattaforme modulari supporteranno famiglie di prodotti multiturbina
Si prevede che lo sviluppo futuro dei prodotti si concentrerà su piattaforme di imbardata modulari, adattabili a diverse potenze di turbina senza la necessità di architetture meccaniche completamente nuove. Stadi di ingranaggi, interfacce motore, sistemi frenanti e controlli elettronici modulari possono ridurre i cicli di progettazione, consentendo al contempo ai produttori di configurare i prodotti per diverse esigenze di coppia e ambientali. Questo approccio può migliorare l'efficienza produttiva e semplificare la gestione dei pezzi di ricambio per gli operatori con flotte di turbine miste. Le apparecchiature offshore potrebbero utilizzare sempre più spesso pacchetti modulari di protezione dalla corrosione e di tenuta, mentre i sistemi onshore potrebbero privilegiare la compattezza e la facilità di sostituzione. Le interfacce standardizzate potrebbero inoltre semplificare i progetti di retrofit, riducendo la necessità di modifiche sostanziali alle navicelle. Poiché i produttori di turbine cercano tempi di sviluppo più brevi e i fornitori sono sotto pressione per controllare la complessità delle scorte, le piattaforme configurabili diventeranno probabilmente un importante fattore di differenziazione competitiva nei mercati globali.
Opportunità di mercato per i sistemi di imbardata
Le reti di assistenza localizzate possono generare valore post-vendita
Esiste un'importante opportunità nella creazione di reti di assistenza localizzate attorno agli impianti eolici già esistenti, in particolare nei mercati con un ampio parco eolico installato e una crescente attività di repowering. I fornitori possono combinare le scorte regionali con servizi di ispezione, ricondizionamento, collaudo e sostituzione d'emergenza per ridurre i tempi di fermo delle turbine. Questo modello è particolarmente vantaggioso per gli operatori che non possono giustificare la gestione di ampie scorte per ogni singolo componente. I team tecnici locali possono inoltre raccogliere dati sulle prestazioni sul campo, supportando futuri miglioramenti del prodotto e rafforzando le relazioni con i clienti. Nei mercati eolici emergenti, l'implementazione tempestiva di capacità di assistenza può creare vantaggi a lungo termine, man mano che i progetti passano dai periodi di garanzia a contratti di manutenzione indipendenti. Le aziende con capacità ingegneristiche flessibili possono ulteriormente personalizzare i pacchetti di sostituzione per le diverse piattaforme di turbine. L'opportunità si estende quindi oltre la vendita di componenti, includendo ricavi ricorrenti per il mercato post-vendita, l'assistenza tecnica, il ricondizionamento e l'ottimizzazione del ciclo di vita.
I pacchetti integrati di trasmissione e frenatura possono semplificare l'approvvigionamento
Un'ulteriore opportunità risiede nei pacchetti di apparecchiature integrate che combinano azionamenti, motori, freni, sensori e controlli sotto una responsabilità ingegneristica coordinata. I produttori e gli operatori di turbine possono beneficiare di un minor numero di punti di interfaccia, una maggiore chiarezza in termini di responsabilità e cicli di messa in servizio potenzialmente più brevi. I fornitori possono differenziarsi attraverso pacchetti specifici per l'applicazione, progettati in base alla coppia della turbina, all'esposizione ambientale, ai cicli operativi e ai requisiti di assistenza. L'integrazione può anche migliorare la diagnostica del sistema, poiché i dati dei componenti possono essere interpretati attraverso un'architettura di controllo comune. Per i progetti offshore, l'approvvigionamento consolidato può ridurre la complessità dell'installazione e semplificare la pianificazione dei pezzi di ricambio. Per il repowering onshore, i pacchetti modulari integrati potrebbero accelerare la sostituzione riducendo il lavoro di adattamento intorno alle interfacce esistenti. I fornitori in grado di combinare l'ingegneria meccanica con i controlli elettrici e l'assistenza tecnica possono quindi aggiudicarsi contratti di maggior valore, migliorando al contempo la propria posizione nelle piattaforme di turbine tecnicamente complesse.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -