
Mercado de sistemas de guiñada: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de sistemas de guiñada (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (sistemas de guiñada activos, sistemas de guiñada pasivos); aplicación (energía eólica, motores de engranajes, proyectos de conservación de agua, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021471
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
1.370 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.550 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,20 %
Índice de crecimiento
Mercado potencial
21.760 millones de dólares estadounidenses
(2026-2034)
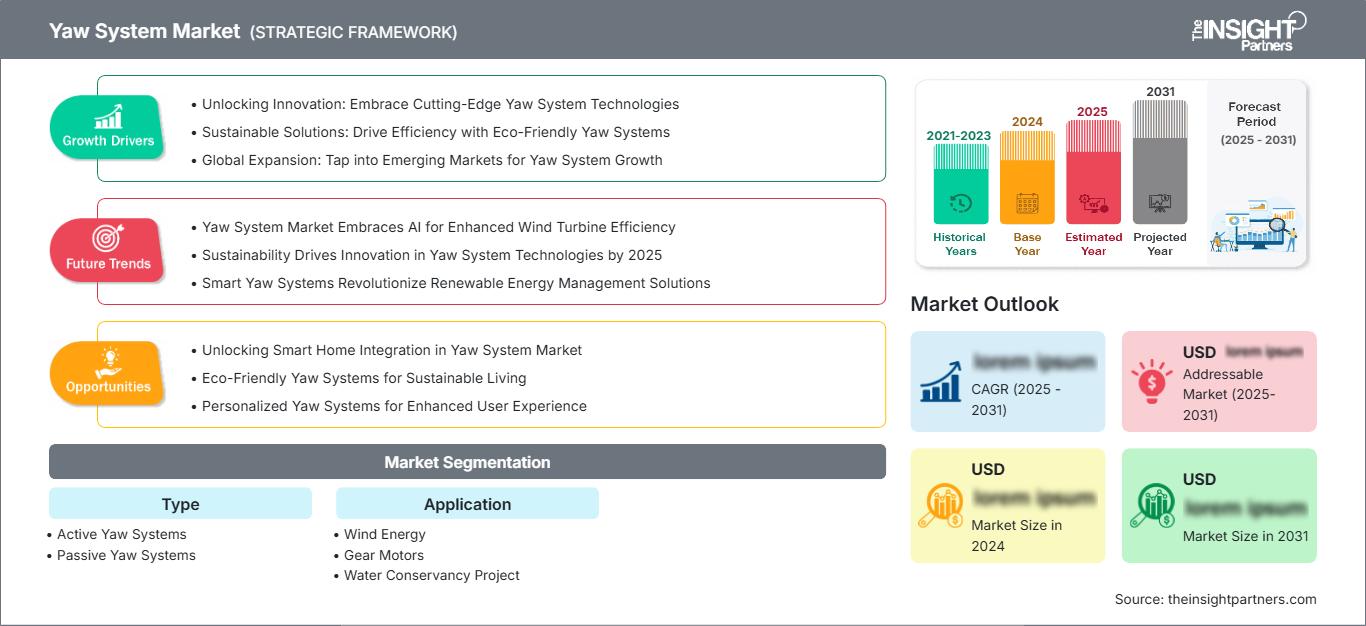
El mercado de sistemas de orientación está en expansión, ya que los desarrolladores de turbinas eólicas priorizan la orientación precisa de la góndola, la protección del sistema de transmisión y una mayor disponibilidad operativa en instalaciones terrestres y marinas. El mercado, valorado en 1370 millones de dólares en 2025 , se prevé que alcance los 3550 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 11,20 % entre 2026 y 2034. El aumento de la potencia nominal de las turbinas, su mayor implementación en regímenes de viento variables y el énfasis en la eficiencia del ciclo de vida impulsan la demanda de tecnologías integradas de control de orientación.
Se prevé que Norteamérica siga siendo un mercado de importancia estratégica, con una tasa de crecimiento anual compuesta (TCAC) estimada del 9-11% entre 2026 y 2034 , impulsada por programas de modernización, la incorporación de parques eólicos a gran escala y la demanda de componentes fiables para el control de turbinas. El mercado regional de sistemas de orientación también se beneficia de la localización de la cadena de suministro nacional, la demanda de reemplazo y las mejoras de ingeniería en los parques eólicos más antiguos.
Análisis y perspectivas del mercado de sistemas de guiñada
- América del Norte: Se prevé que la región represente entre el 24 % y el 28 % de la cuota de mercado de los sistemas de guiñada en 2025 , con un crecimiento anual compuesto del mercado del 9 % al 11 % entre 2026 y 2034, a medida que la repotenciación, la modernización de la red eléctrica y las inversiones en la fiabilidad de las turbinas fortalezcan la demanda de componentes.
- EE. UU.: Se estima que Estados Unidos representará entre el 68 % y el 72 % de la demanda de América del Norte en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 9 % al 11 % entre 2026 y 2034 , gracias a la renovación de parques eólicos a gran escala y a la nueva capacidad instalada.
- Europa: Se estima que Europa representará entre el 29 % y el 33 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 10 % al 12 % entre 2026 y 2034. Alemania, el Reino Unido, España, Francia e Italia siguen siendo importantes debido al despliegue de instalaciones marinas, la modernización de centrales y la consolidación de sus ecosistemas de fabricación de turbinas.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 34 % y el 38 % del mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 12 % al 14 % entre 2026 y 2034. China, India, Japón y Corea del Sur proporcionan la mayor demanda estructural gracias a la escala de producción y la inversión en energías renovables.
- Segmento más importante: La energía eólica se perfila como la aplicación más importante, con una cuota de mercado del 78-82% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 10-12% entre 2026 y 2034 , lo que refleja su vínculo directo con las instalaciones de turbinas.
- Segmento de alto crecimiento: Se estima que los sistemas de orientación activa alcanzarán una cuota de mercado del 62-66% en 2025 , con un crecimiento anual compuesto del 12-14% entre 2026 y 2034 , a medida que la orientación automatizada adquiera mayor importancia para las turbinas de mayor tamaño.
- Empresas clave analizadas en detalle: Bonfiglioli SPA, Eaton Corporation plc, Hydratech Industries Wind Power, Kor-Pak Corporation, NGC Gears, Seaglet Co., Ltd., Siemens AG, Svendborg Brakes ApS, SIBRE Siegerland Bremsen GmbH, ZOLLERN GmbH & Co. KG, Grede Holdings LLC y Altra Industrial Motion Corp.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El crecimiento del mercado de sistemas de guiñada, en términos de ingeniería, estará impulsado por un mayor diámetro del rotor, mayores cargas en la góndola y características operativas de la turbina. Los engranajes mecánicos, motores, frenos, controladores, sensores y el software que controla todos estos componentes se diseñan y fabrican de forma conjunta, en lugar de por separado. Esto implica una mayor densidad de par, una mayor eficiencia térmica, un posicionamiento más preciso, un sellado adecuado y una mayor monitorización del estado. Esta tendencia representa una ventaja para los proveedores con capacidad de ingeniería integrada en lo que respecta a las necesidades personalizadas de la turbina y su ciclo de vida.
Durante el período de previsión, la financiación del mercado de sistemas de orientación se orientará hacia líneas de productos más centradas en la energía eólica marina, soluciones de monitorización, sistemas de sustitución modulares y capacidad de fabricación más cercana a los nuevos proyectos eólicos. El apoyo gubernamental a la generación de electricidad renovable, la localización del proceso de adquisición y la necesidad de redes neutras en carbono pueden aumentar la base de instalación potencial. Además, es probable que la selección del sistema de orientación se base en los costes del ciclo de vida en lugar de los costes de adquisición iniciales.
Alcance del informe de mercado del sistema de guiñada
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.370 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.550 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,20% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de sistemas de guiñada
La demanda está estrechamente ligada a la instalación de turbinas, ya que cada turbina tradicional de eje horizontal requiere una orientación regulada de su góndola para alinearse aerodinámicamente con la dirección variable del viento. Esto significa que la expansión del mercado de los sistemas de orientación dependerá del número de nuevas instalaciones, los ciclos de reemplazo y las actualizaciones de los sistemas existentes. Las cadenas de valor en la industria de los sistemas de orientación incluyen motores, reductores, frenos, rodamientos, controladores, sensores, electrónica de potencia, integradores de ingeniería, fabricantes de equipos originales de turbinas y empresas de servicios.
Las cadenas de suministro se ven afectadas por la disponibilidad de acero, mecanizado, rodamientos, componentes eléctricos y sistemas de accionamiento. Los proveedores están adoptando cada vez más diseños modulares de trenes de engranajes e interfaces estándar para ahorrar tiempo de ingeniería sin sacrificar la personalización del par. El aumento del tamaño de las turbinas marinas incrementa la necesidad de resistencia a la corrosión, capacidad de carga y facilidad de mantenimiento. Estos factores dan lugar a un ecosistema que favorece a los proveedores con capacidades integradas de transmisión mecánica, accionamiento eléctrico, frenado y monitorización, sin las limitaciones de los fabricantes de equipos originales (OEM).
La competencia en ingeniería, la personalización, la base instalada y el servicio se han vuelto cada vez más importantes para competir en el mercado de sistemas de orientación. Bonfiglioli SPA ofrece reductores para motores e inversores, mientras que Siemens AG participa en el sector de equipos eólicos y sistemas de control de turbinas. Svendborg Brakes ApS, SIBRE Siegerland Bremsen GmbH, Hydratech Industries Wind Power y Eaton Corporation plc aumentan la competencia en el mercado gracias a sus capacidades en frenado, hidráulica, electricidad y sistemas de control.
La estrategia de inversión también se está orientando hacia la aplicación. ZOLLERN GmbH & Co. KG y NGC Gears se centran en transmisiones de precisión, mientras que Kor-Pak Corporation, Grede Holdings LLC y Altra Industrial Motion Corp. complementan esta oferta con capacidades mecánicas y de frenado. Seaglet Co., Ltd. aumenta la competencia gracias a sus capacidades especializadas, mientras que Svendborg Brakes ApS y SIBRE Siegerland Bremsen GmbH se benefician de su experiencia en sistemas de frenado capaces de soportar grandes cargas. El Informe de Mercado de Sistemas de Guiñada analiza la competencia a través de la variedad de productos ofrecidos, la capacidad de integración, la geografía y la aplicabilidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de guiñada: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de guiñada en Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado del 24-28% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 9-11% hasta 2034. Estados Unidos representa la mayor parte de la demanda regional, mientras que Canadá contribuye mediante la expansión de la energía eólica y la renovación de equipos. La modernización de las turbinas es especialmente importante, ya que las más antiguas requieren actualizaciones en el sistema de transmisión, los frenos, el sistema de control y el sistema de orientación. Los promotores de proyectos prestan cada vez más atención a la minimización del tiempo de inactividad, dado que puede influir significativamente en la rentabilidad del proyecto. Los programas de fabricación nacional y la demanda de abastecimiento local pueden impulsar a los proveedores a organizar sus inventarios y servicios de asistencia técnica cerca de las centrales eólicas. Por lo tanto, el mercado abarca tanto la demanda de equipos originales como las crecientes oportunidades de posventa en proyectos consolidados.
La creciente importancia de la economía de proyectos, que favorece el uso de equipos capaces de soportar condiciones climáticas variables y ajustes frecuentes, junto con largos periodos de operación, abre una nueva oportunidad de negocio para los fabricantes de componentes. Los proyectos en alta mar añaden una dimensión adicional, ya que el entorno marino exige la implementación de medidas aún mejores de protección contra la corrosión y una mayor fiabilidad de los componentes. Los proveedores con relaciones consolidadas con fabricantes de turbinas, empresas de ingeniería y empresas de servicios independientes pueden suministrar repuestos junto con equipos nuevos. Canadá seguirá siendo un actor menor, pero importante, en este mercado.
Mercado de sistemas de guiñada en EE. UU.
Estados Unidos representa aproximadamente entre el 68 % y el 72 % de la demanda norteamericana en 2025, con una tasa de crecimiento anual compuesta (TCAC) estimada entre el 9 % y el 11 % hasta 2034. La capacidad instalada, la modernización de las centrales y la sustitución de piezas facilitan una demanda sostenida. Las aplicaciones requieren cada vez más facilidad de mantenimiento, integración de controles y fiabilidad en diversas condiciones de funcionamiento.
Entre los proveedores nacionales se encuentran empresas industriales globales y fabricantes de componentes. Los operadores de turbinas han comenzado a considerar sus sistemas de frenado, accionamientos y componentes de posicionamiento en conjunto, ya que la compatibilidad entre componentes es un aspecto clave en la planificación del mantenimiento. Las nuevas instalaciones siguen desempeñando un papel importante; sin embargo, las modernizaciones podrían constituir un ciclo de adquisición sostenible cuando las turbinas alcanzan la mitad de su vida útil. Las instalaciones marinas podrían crear un segmento especializado donde los requisitos de los equipos sean más estrictos.
Mercado europeo de sistemas de guiñada
Se prevé que Europa alcance una cuota de mercado del 29-33% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 10-12%, y Alemania se posiciona como mercado líder. La energía eólica, el desarrollo de instalaciones marinas, la experiencia en la fabricación de turbinas, la modernización de centrales y la presencia de proveedores de componentes son algunas de las fortalezas de la región. Alemania y el Reino Unido cuentan con una sólida base de ingeniería, mientras que España, Francia, Italia y otros países cubren las necesidades de reemplazo de turbinas terrestres. En Europa, las compras ahora tienen en cuenta la durabilidad, la eficiencia energética, los periodos de mantenimiento y las especificaciones de las turbinas. Todo ello contribuye a crear sistemas de mayor calidad, más allá de la mera competencia basada en la cantidad.
Sigue siendo un mercado importante para Alemania, ya que cuenta con una sólida infraestructura para la fabricación de cajas de engranajes, frenos, motores y componentes industriales. El Reino Unido ofrece una buena oportunidad en el sector eólico marino, donde la corrosión y el mantenimiento remoto son criterios clave en las compras. España y Francia ofrecen una infraestructura eólica consolidada, combinada con inversiones en energías renovables, mientras que Italia cuenta con capacidades de fabricación específicas para la industria. Cabe destacar también que tanto Italia como España ofrecen oportunidades para proveedores de componentes que puedan abastecer los ecosistemas regionales de turbinas y sistemas de transmisión.
Mercado de sistemas de guiñada en APAC
Se prevé que la región APAC alcance una cuota de mercado del 34-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 12-14%, liderada por China. China cuenta con capacidad de fabricación a gran escala, mientras que Japón y Corea del Sur ofrecen capacidades de ingeniería avanzadas. India satisface la creciente demanda en tierra firme, mientras que Australia aporta su demanda a través de proyectos de energía renovable a gran escala.
La demanda en la región proviene de la fabricación nacional, la compra de energías renovables y la modernización de la cartera existente. China sigue siendo el principal centro de producción, mientras que India cobra cada vez más importancia en la fabricación y el mantenimiento de equipos en tierra. Japón y Corea del Sur aportan una demanda orientada a la tecnología, especialmente en áreas donde la fiabilidad y la compacidad de los equipos son cruciales.
Mercado de sistemas de guiñada de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 9-11%, con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza de la actividad emergente en materia de adquisiciones. Sudáfrica cuenta con una trayectoria regional consolidada en energía eólica, mientras que otros países dependen de proyectos. La diversificación energética y las inversiones en infraestructura ofrecen mayores oportunidades.
Arabia Saudita y los Emiratos Árabes Unidos han desarrollado proyectos de energías renovables que podrían generar demanda de repuestos y servicios confiables para turbinas. Sudáfrica es la plataforma regional que ofrece oportunidades de reemplazo y mantenimiento dentro del marco eólico existente. Otros proyectos en la región se ven más influenciados por la financiación, la preparación de la red, las exigencias de localización y la logística. Las empresas con capacidad para ofrecer equipos, servicios y repuestos confiables se verán beneficiadas.
Análisis de segmentación
Tipo
La segmentación por tipo distingue entre sistemas de guiñada activa y pasiva según cómo se controla la orientación de la turbina. Se prevé que las arquitecturas activas mantengan el liderazgo tecnológico, ya que las turbinas de mayor tamaño requieren un control electromecánico coordinado, un posicionamiento preciso y una respuesta automatizada. Por consiguiente, el mercado de sistemas de guiñada sigue estando estrechamente vinculado a la adopción del control activo.
- Sistemas de Guiñada Activa: Estos sistemas utilizan accionamiento motorizado, lógica de control y frenado para ajustar la orientación de la góndola. Su integración con sensores y controles digitales los convierte en elementos estratégicos para turbinas de mayor tamaño que requieren un seguimiento preciso del viento y una gestión operativa automatizada.
- Sistemas de guiñada pasivos: Las arquitecturas pasivas dependen en mayor medida de mecanismos de respuesta aerodinámica o mecánica. Siguen siendo relevantes cuando la simplicidad, la menor complejidad del sistema y los requisitos operativos específicos de la aplicación superan las ventajas de un control motorizado sofisticado.
El segmento principal, Sistemas de Guiñada Activa , está diseñado para registrar una tasa de crecimiento anual compuesta (CAGR) del 12-14% entre 2026 y 2034 , impulsada por el aumento de la escala de las turbinas, la automatización y los requisitos de posicionamiento preciso de la góndola. La integración con controladores digitales y funciones de monitorización del estado puede mejorar aún más la planificación del mantenimiento.
Solicitud
La segmentación de aplicaciones abarca la energía eólica , los motorreductores y los proyectos de conservación de agua . La energía eólica sigue siendo el caso de uso predominante, ya que los equipos de orientación son fundamentales para la correcta colocación de la góndola de la turbina. Las aplicaciones de motorreductores ofrecen un ámbito industrial más amplio, mientras que las instalaciones de conservación de agua generan una demanda especializada que requiere un movimiento mecánico controlado.
- Energía eólica: Esta aplicación representa el principal foco de demanda, respaldada por nuevas instalaciones de turbinas, repotenciación, proyectos marinos y necesidades de reemplazo. Los proveedores priorizan el alto par motor, la fiabilidad, la resistencia a la corrosión y la compatibilidad con las arquitecturas de control de las turbinas.
- Motorreductores: Las aplicaciones de motorreductores ofrecen oportunidades donde se requiere movimiento rotatorio controlado, manejo de carga y conjuntos de transmisión compactos. Su relevancia estratégica amplía la base de clientes potenciales más allá de los proyectos dedicados a turbinas.
- Proyecto de conservación del agua: Estas instalaciones requieren un accionamiento mecánico duradero en condiciones ambientales exigentes. La adquisición suele priorizar la larga vida útil, la capacidad de carga, la accesibilidad para el mantenimiento y un control de movimiento fiable.
Se prevé que el principal segmento de aplicaciones, la energía eólica , crezca a una tasa de crecimiento anual compuesta (CAGR) del 10-12% entre 2026 y 2034 , lo que refleja su estrecha relación con el despliegue global de la energía eólica y el ciclo de reemplazo de las turbinas instaladas.
Resumen de la oportunidad
Panorama general de las oportunidades de mercado
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Energía eólica |
Alto |
Energía eólica marina |
Escalada |
|
Motorreductores |
Medio |
Accionamientos de precisión |
Escalada |
|
Proyecto de Conservación del Agua |
Bajo |
Control hidráulico |
Emergente |
Factores de crecimiento del mercado de sistemas de guiñada y análisis de su impacto
El aumento del tamaño de la turbina incrementa los requisitos de par y fiabilidad.
Los rotores de turbina de mayor tamaño aumentan las cargas mecánicas transmitidas a través del mecanismo de orientación de la góndola, lo que hace que la capacidad de torsión, el rendimiento de los cojinetes, la precisión de frenado y la rigidez estructural sean más importantes. A medida que los desarrolladores de turbinas buscan una mayor producción de cada máquina, los proveedores deben diseñar componentes capaces de soportar mayores cargas sin aumentos desproporcionados de peso o complejidad de mantenimiento. Esta tendencia favorece las cajas de engranajes planetarios de alto par, los sellos mejorados, los materiales más resistentes y una mejor gestión térmica. También fomenta la coingeniería entre los fabricantes de equipos originales de turbinas y los fabricantes de componentes en las primeras etapas del ciclo de diseño. Para los proveedores, el impacto comercial va más allá de las ventas iniciales de equipos, ya que los componentes de mayor valor pueden generar oportunidades adicionales de servicio, reacondicionamiento y reemplazo. El efecto es particularmente pronunciado en las instalaciones marinas, donde el acceso a los componentes es costoso y la fiabilidad de los equipos influye directamente en la economía del mantenimiento.
La modernización de los sistemas genera una demanda recurrente de equipos de orientación mejorados.
La modernización de las turbinas está creando una importante vía de reemplazo, ya que muchos parques eólicos en funcionamiento cuentan con turbinas diseñadas con tecnologías de control, frenado y transmisión de generaciones anteriores. En lugar de reemplazar parques eólicos completos de inmediato, los operadores pueden actualizar selectivamente componentes para extender su vida útil y mejorar la disponibilidad. Los equipos de orientación son idóneos para este enfoque, ya que los accionamientos, frenos, motores, sensores y controladores suelen poder diseñarse en torno a las interfaces de las turbinas existentes. El impacto comercial se traduce en una mayor oportunidad de mercado de posventa, menos dependiente de las nuevas instalaciones anuales. Los proveedores que mantienen documentación, datos de compatibilidad dimensional, kits de adaptación y servicios de campo pueden reducir las barreras de ingeniería para los operadores. La modernización también fomenta la demanda de componentes digitales capaces de proporcionar información sobre el estado de funcionamiento, lo que ayuda a los equipos de mantenimiento a identificar el desgaste e intervenir antes de que la degradación mecánica provoque tiempos de inactividad prolongados de las turbinas.
La monitorización digital está mejorando la gestión del ciclo de vida.
La monitorización del estado se está incorporando cada vez más a las arquitecturas de control de turbinas y accionamientos industriales, transformando la forma en que los operadores evalúan los equipos de orientación. Los sensores permiten medir el par, la vibración, la temperatura, el comportamiento de frenado y el estado mecánico, generando datos que facilitan la planificación de inspecciones más eficientes. La propuesta de valor resultante no se limita a una mejor monitorización, sino que también optimiza la coordinación de los recursos de mantenimiento, los inventarios de repuestos y la disponibilidad de las turbinas. Los proveedores que combinan equipos mecánicos con capacidades de detección y control pueden diferenciar sus productos de los accionamientos convencionales independientes. La integración digital también ofrece oportunidades para servicios de mantenimiento predictivo, diagnósticos remotos y evaluación comparativa del rendimiento en flotas de turbinas. A medida que los parques eólicos se dispersan geográficamente y el acceso a los activos marinos se vuelve más costoso, el valor económico de identificar comportamientos anómalos antes de que se produzcan fallos aumenta, lo que impulsa una mayor adopción de equipos de orientación conectados.
Tendencias futuras del mercado de sistemas de guiñada
Las arquitecturas de guiñada con gran cantidad de sensores se estandarizarán cada vez más.
Es probable que las tendencias del mercado de sistemas de guiñada se orienten hacia arquitecturas con gran cantidad de sensores, donde los componentes mecánicos, los accionamientos, los frenos y los controladores intercambien datos operativos de forma continua. En lugar de considerar la monitorización como una capa de servicio opcional, se espera que los fabricantes integren la capacidad de detección en las configuraciones estándar de sus productos. La información sobre par, vibración, temperatura, posición y estado de los frenos puede facilitar el diagnóstico automatizado y una planificación del mantenimiento más precisa. Las interfaces de comunicación estandarizadas deberían simplificar la integración entre las plataformas de turbinas, reduciendo la carga de ingeniería asociada a la monitorización de toda la flota. Con el tiempo, los datos de múltiples turbinas también pueden mejorar la selección de componentes y los intervalos de mantenimiento al revelar patrones de fallos recurrentes. Esta tendencia beneficiará especialmente a los operadores offshore, donde el acceso remoto y la logística de los buques hacen que la intervención preventiva sea económicamente atractiva. Por lo tanto, es probable que los proveedores con arquitecturas de hardware y software interoperables adquieran una importancia estratégica.
Las plataformas modulares admitirán familias de productos con múltiples turbinas.
Se prevé que el desarrollo futuro de productos haga hincapié en plataformas de guiñada modulares que puedan adaptarse a diversas potencias de turbina sin necesidad de arquitecturas mecánicas completamente nuevas. Las etapas de engranajes, las interfaces de motor, los sistemas de frenado y los controles electrónicos modulares pueden acortar los ciclos de ingeniería, al tiempo que permiten a los fabricantes configurar los productos para diferentes requisitos de par y medioambientales. Este enfoque puede mejorar la eficiencia de la fabricación y simplificar la gestión de repuestos para los operadores con flotas de turbinas mixtas. Los equipos marinos podrían utilizar cada vez más sistemas modulares de protección contra la corrosión y sellado, mientras que los sistemas terrestres podrían priorizar la compacidad y la facilidad de sustitución. Las interfaces estandarizadas también podrían facilitar los proyectos de modernización al reducir la necesidad de modificaciones extensas en la góndola. A medida que los fabricantes de equipos originales de turbinas buscan plazos de desarrollo más cortos y los proveedores se enfrentan a la presión de controlar la complejidad del inventario, es probable que las plataformas configurables se conviertan en un importante factor diferenciador competitivo en los mercados globales.
Oportunidades de mercado para sistemas de guiñada
Las redes de servicio localizadas pueden capturar el valor del mercado secundario.
Existe una importante oportunidad en la creación de redes de servicio localizadas en torno a las instalaciones eólicas ya establecidas, especialmente en mercados con grandes flotas instaladas y una creciente actividad de repotenciación. Los proveedores pueden combinar inventarios regionales con servicios de inspección, reacondicionamiento, puesta en marcha y sustitución de emergencia para reducir el tiempo de inactividad de las turbinas. Este modelo resulta particularmente valioso para los operadores que no pueden justificar el mantenimiento de amplios inventarios de cada componente. Los equipos técnicos locales también pueden recopilar datos de rendimiento en campo, lo que permite mejorar los productos en el futuro y fortalecer las relaciones con los clientes. En los mercados eólicos emergentes, establecer capacidades de servicio desde el principio puede generar ventajas a largo plazo a medida que los proyectos pasan de los periodos de garantía a contratos de mantenimiento independientes. Las empresas con capacidades de ingeniería flexibles pueden adaptar aún más los paquetes de sustitución a las diferentes plataformas de turbinas. Por lo tanto, la oportunidad se extiende más allá de la venta de componentes, abarcando los ingresos recurrentes del mercado de posventa, el soporte técnico, el reacondicionamiento y la optimización del ciclo de vida.
Los paquetes integrados de transmisión y frenado pueden simplificar la adquisición.
Otra oportunidad reside en los paquetes de equipos integrados que combinan accionamientos, motores, frenos, sensores y controles bajo una responsabilidad de ingeniería coordinada. Los fabricantes y operadores de turbinas pueden beneficiarse de menos puntos de interfaz, una rendición de cuentas más clara y ciclos de puesta en marcha potencialmente más cortos. Los proveedores pueden diferenciarse mediante paquetes específicos para cada aplicación, diseñados en función del par de la turbina, la exposición ambiental, los ciclos operativos y los requisitos de servicio. La integración también puede mejorar el diagnóstico del sistema, ya que los datos de los componentes pueden interpretarse a través de una arquitectura de control común. Para proyectos en alta mar, la adquisición consolidada puede reducir la complejidad de la instalación y simplificar la planificación de repuestos. Para la repotenciación en tierra, los paquetes integrados modulares podrían acelerar el reemplazo al reducir el trabajo de adaptación en torno a las interfaces existentes. Por lo tanto, los proveedores que pueden combinar la ingeniería mecánica con los controles eléctricos y el soporte de servicio pueden obtener contratos de mayor valor y, al mismo tiempo, mejorar su posición en plataformas de turbinas técnicamente exigentes.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -