
ヨシステム市場:規模・需要・予測 2034
ヨーシステム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(アクティブヨーシステム、パッシブヨーシステム)、用途別(風力発電、ギアモーター、水利事業、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021471
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
13億7000 万米ドル
基準年値
2034年の予測
35 億5000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.20 %
成長率
対象市場
217億6000 万米ドル
(2026年~2034年)
風力タービン開発企業が、陸上および洋上設備におけるナセルの正確な向き制御、駆動系保護、稼働率向上を優先するようになったため、ヨー制御システム市場は拡大しています。同市場は2025年には13億7,000万米ドルと評価され、 2034年には35億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.20%を記録しています。タービン定格の向上、変動風況下での導入拡大、ライフサイクル効率への重視の高まりが、統合型ヨー制御技術への需要を支えています。
北米は、2026年から2034年にかけて、リパワリング計画、大規模風力発電設備の増設、信頼性の高いタービン制御部品への需要に支えられ、年平均成長率(CAGR)9~11%で成長が見込まれる、戦略的に重要な市場であり続けると予想されます。また、地域的なヨーシステム市場規模は、国内サプライチェーンの現地化、交換需要、老朽化した風力発電設備のエンジニアリングアップグレードからも恩恵を受けています。
ヨーシステム市場の評価と洞察
- 北米:この地域は、2025年にはヨーシステム市場の24~28%のシェアを占めると予測されており、リパワリング、送電網の近代化、タービン信頼性への投資によって部品需要が強化されることから、2026年から2034年にかけて年平均成長率(CAGR)9~11%で市場が成長すると見込まれています。
- 米国:米国は、 2025年の北米の需要の68~72%を占めると推定されており、2026年から2034年にかけて、公益事業規模の風力発電設備の改修と新規設備の導入に支えられ、年平均成長率(CAGR)9~11%で拡大すると見込まれている。
- 欧州:欧州は2025年には29~33%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10~12%で成長すると見込まれています。ドイツ、英国、スペイン、フランス、イタリアは、洋上展開、リパワリング、確立されたタービン製造エコシステムといった点で引き続き重要な位置を占めます。
- アジア太平洋地域:アジア太平洋地域は2025年には34~38%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は12~14%と見込まれています。中国、インド、日本、韓国は、製造規模の拡大と再生可能エネルギーへの投資を通じて、最も強力な構造的需要を牽引しています。
- 最大のセグメント: 風力エネルギーは最大の用途としてモデル化されており、2025年には市場シェアが78~82%、2026~2034年には年平均成長率(CAGR)が10~12%と予測されています。これは、風力タービンの設置と直接的に関連していることを反映しています。
- 高成長分野: アクティブヨーシステムは、 2025年には市場シェアの62~66%を占めると推定されており、大型タービンにとって自動姿勢制御の重要性が高まるにつれて、 2026年から2034年にかけて年平均成長率(CAGR)12~14%で成長すると予測されています。
- 詳細に分析された主要企業: Bonfiglioli SPA、Eaton Corporation plc、Hydratech Industries Wind Power、Kor-Pak Corporation、NGC Gears、Seaglet Co., Ltd.、Siemens AG、Svendborg Brakes ApS、SIBRE Siegerland Bremsen GmbH、ZOLLERN GmbH & Co. KG、Grede Holdings LLC、およびAltra Industrial Motion Corp.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ヨーシステム市場は、エンジニアリング面では、ローター径の大型化、ナセル荷重の増加、タービン運転特性の強化によって成長が加速するでしょう。機械式ギア、モーター、ブレーキ、コントローラー、センサー、そしてそれらすべてを制御するソフトウェアは、個別に設計・製造されるのではなく、一体的に設計・製造されるようになっています。つまり、より高いトルク密度、より高い熱効率、より正確な位置決め、適切なシーリング、そしてより高度な状態監視が求められるようになるということです。この傾向は、カスタマイズされたタービンやライフサイクルニーズに対応できる統合的なエンジニアリング能力を持つサプライヤーにとって大きなメリットとなります。
予測期間中、ヨーシステム市場への資金は、洋上風力発電に特化した製品ライン、モニタリングソリューション、モジュール式交換システム、そして新規風力発電プロジェクトに近い製造拠点へとシフトしていくでしょう。再生可能エネルギー発電に対する政府の支援、調達プロセスの現地化、そしてカーボンニュートラルな電力網の必要性により、対象となる設置ベースは拡大する可能性があります。さらに、ヨーシステムの選定は、初期取得コストではなく、ライフサイクルコストに基づいて行われる可能性が高いでしょう。
ヨーシステム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億7000万米ドル |
| 2034年までの市場規模 | 35億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.20% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ヨーシステム市場分析
需要はタービンの設置に大きく左右されます。なぜなら、従来の水平軸タービンは、変化する風向に合わせてナセルの向きを空力的に調整する必要があるからです。つまり、ヨーシステム業界の市場拡大は、新規設置数、交換サイクル、既存システムのアップグレード数に左右されることになります。ヨーシステム業界のバリューチェーンには、モーター、ギアボックス、ブレーキ、ベアリング、コントローラー、センサー、パワーエレクトロニクス、エンジニアリングインテグレーター、タービンOEM、サービス会社などが含まれます。
サプライチェーンは、鉄鋼、機械加工、ベアリング、電気部品、駆動装置などの供給状況に影響を受けます。サプライヤーは、トルクのカスタマイズ性を損なうことなくエンジニアリング時間を節約するために、モジュール式ギアトレイン設計と標準インターフェース設計をますます採用しています。洋上タービンの大型化に伴い、耐腐食性、耐荷重性、保守性に対するニーズが高まっています。これらの要因により、OEMの制約を受けずに、機械式トランスミッション、電気式アクチュエーション、ブレーキ、監視機能を統合したベンダーが有利なエコシステムが構築されています。
ヨーシステム市場の予測において、エンジニアリング能力、カスタマイズ性、導入実績、およびサービスが競争においてますます重要になってきています。Bonfiglioli SPAはモーターやインバーターと組み合わせて使用されるギアボックスを提供しており、Siemens AGは風力発電機器およびタービン制御に携わっています。Svendborg Brakes ApS、SIBRE Siegerland Bremsen GmbH、Hydratech Industries Wind Power、およびEaton Corporation plcは、ブレーキ、油圧、電気、および制御における能力を通じて、この市場に競争をもたらしています。
投資戦略においても、用途重視の傾向が強まっている。ZOLLERN GmbH & Co. KGとNGC Gearsは精密伝動装置に注力している一方、Kor-Pak Corporation、Grede Holdings LLC、Altra Industrial Motion Corp.は機械およびブレーキ技術でこれを補完している。Seaglet Co., Ltd.は独自の技術力で競争力を高めており、Svendborg Brakes ApSとSIBRE Siegerland Bremsen GmbHは大型負荷に対応できるブレーキシステムの経験を活かしている。ヨーシステム市場レポートでは、提供される製品の幅広さ、統合能力、地域、適用性といった観点から競争状況を分析している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ヨーシステム市場:戦略的洞察
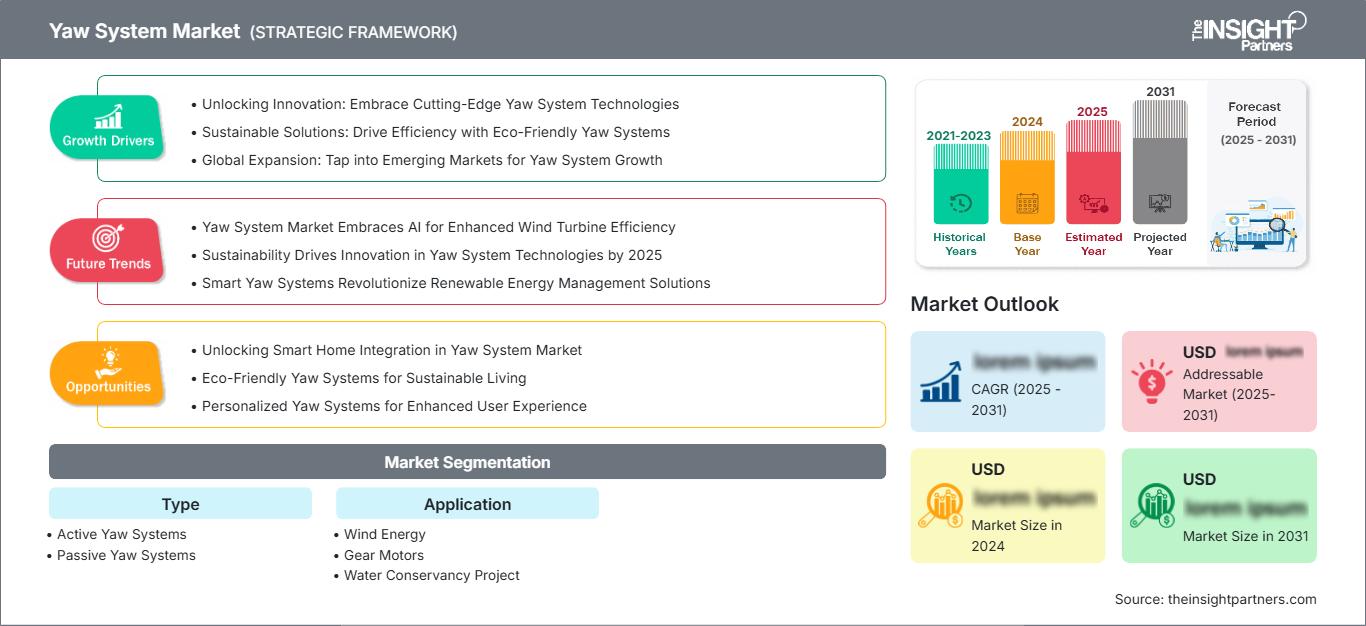
地域別分析
北米ヨーシステム市場
北米は2025年には24~28%のシェアを占め、2034年まで年平均成長率(CAGR)9~11%で成長すると予測されている。地域需要の大部分は米国が占め、カナダは風力発電のさらなる拡大と設備更新によって貢献する。特に、古いタービンは駆動系、ブレーキ、制御システム、姿勢制御システムのアップグレードが必要となるため、リパワリングは重要である。プロジェクト開発者は、ダウンタイムの最小化にますます注目している。これは、ダウンタイムがプロジェクトの経済性に大きな影響を与える可能性があるためだ。国内製造プログラムと現地調達の需要により、サプライヤーは在庫と技術サポートサービスを風力発電所の近くに配置するよう促される可能性がある。したがって、市場には、新規設備需要と、成熟したプロジェクトにおける成長中のアフターマーケット機会の両方が含まれる。
プロジェクト経済性の重要性の高まりは、変動する気象条件や頻繁な調整、そして長期間の稼働に対応できる機器を優先する傾向を生み出し、部品メーカーにとって新たなビジネスチャンスをもたらしている。海洋プロジェクトでは、腐食防止対策の強化や部品の信頼性向上といった、より高度な対策が必要となるため、さらに新たな側面が加わる。タービンメーカー、エンジニアリング会社、独立系サービス会社と関係を築いているサプライヤーは、交換部品と新規機器の両方を供給できる。カナダはこの市場において、規模は小さいながらも重要なプレーヤーであり続けるだろう。
米国ヨーシステム市場
米国は、2025年の北米需要の約68~72%を占め、2034年までの年平均成長率(CAGR)は9~11%と予測されています。設備容量の増強、既存設備の改修、部品交換などが、持続的な需要を支えています。用途によっては、メンテナンスの容易性、制御システムの統合性、そして様々な運転条件下での信頼性に対する要求がますます高まっています。
国内のサプライヤー基盤には、グローバルな産業企業や部品メーカーが含まれています。タービン運用者は、部品間の互換性が保守計画において重要な役割を果たすため、ブレーキシステム、駆動装置、位置決め部品をまとめて検討し始めています。新規設置は引き続き重要な役割を果たしますが、タービンが中期寿命を迎える頃には、改修による調達サイクルが持続可能なものとなる可能性があります。洋上設置は、機器要件がより厳しくなるニッチな分野を生み出す可能性があります。
欧州ヨーシステム市場
欧州は2025年には29~33%のシェアを占め、年平均成長率(CAGR)10~12%で拡大すると予測されており、ドイツが主要市場として位置づけられています。風力発電、洋上開発、タービン製造の専門知識、リパワリング、部品サプライヤーの存在などが、この地域の強みです。ドイツと英国はともに高度な技術力を有しており、スペイン、フランス、イタリアなどは陸上設備の交換ニーズに対応しています。欧州では現在、購入にあたって耐久性、エネルギー効率、メンテナンス期間、タービン仕様などが考慮されています。これらはすべて、単なる量的競争ではなく、より高品質なシステムの構築に貢献しています。
ドイツはギアボックス、ブレーキ、モーター、産業用部品の製造設備が整っているため、依然として非常に重要な市場です。英国は洋上風力発電に特化しており、腐食耐性や遠隔メンテナンスが購入の重要な基準となるため、有望な市場と言えます。スペインとフランスは、再生可能エネルギーへの投資と組み合わせた確立された風力発電インフラを提供しており、イタリアは産業分野における特定の製造能力を有しています。また、イタリアとスペインは、地域のタービンおよび駆動系エコシステムに対応できる部品サプライヤーにとって、魅力的な市場であることも特筆すべき点です。
APACヨーシステム市場
アジア太平洋地域は、2025年には市場シェア34~38%、年平均成長率(CAGR)12~14%で推移すると予測されており、中国が市場を牽引する。中国は大規模な製造能力を有し、日本と韓国は高度なエンジニアリング能力を備えている。インドは陸上需要の増加を牽引し、オーストラリアは再生可能エネルギーの大規模プロジェクトを通じて需要を喚起する。
この地域における需要は、国内製造、再生可能エネルギーの購入、既存設備の近代化から生まれています。中国は依然として主要な生産拠点であり、インドは陸上での設備製造とメンテナンスにおいてますます重要な役割を担っています。日本と韓国は、特に設備の信頼性とコンパクトさが重視される分野で、技術志向の需要をもたらしています。
中東・アフリカのヨーシステム市場
中東・アフリカ地域の需要は年平均成長率(CAGR)9~11%で成長すると予測されており、サウジアラビアとアラブ首長国連邦が新たな調達活動を牽引している。南アフリカは風力発電において地域内で確かな実績を誇り、他の国々はプロジェクトに依存している。エネルギーの多様化とインフラ投資は、さらなる機会をもたらすだろう。
サウジアラビアとアラブ首長国連邦は再生可能エネルギーのパイプラインを構築しており、信頼性の高いタービン部品とサービスへの需要が生まれる可能性がある。南アフリカは、既存の風力発電インフラにおける交換・保守の機会を提供する地域的な拠点となっている。この地域におけるその他のプロジェクトは、資金調達、送電網への対応状況、現地化の要求、物流といった要因に大きく左右される。信頼性の高い機器、サービス、交換部品を提供できる企業は、こうした状況から恩恵を受けるだろう。
セグメンテーション分析
タイプ
タービンの姿勢制御方法に応じて、アクティブヨーシステムとパッシブヨーシステムをタイプ別に区分します。大型タービンでは、協調的な電気機械制御、高精度な位置決め、自動応答が必要となるため、アクティブアーキテクチャが技術的優位性を維持すると予想されます。したがって、ヨーシステム市場の規模は、アクティブ制御の採用状況に大きく左右されます。
- アクティブヨーシステム:これらのシステムは、動力駆動、制御ロジック、およびブレーキを使用してナセルの向きを調整します。センサーやデジタル制御との統合により、精密な風速追従と自動運転管理を必要とする大型タービンにとって戦略的に重要なシステムとなっています。
- パッシブヨーシステム:パッシブアーキテクチャは、空力または機械的な応答メカニズムに大きく依存します。シンプルな構造、システムの複雑さの軽減、およびアプリケーション固有の動作要件が、高度な動力制御の利点を上回る場合に、パッシブシステムは依然として有効です。
主要セグメントであるアクティブヨーシステムは、タービンの大型化、自動化の進展、およびナセルの精密な位置決めに対する要求の高まりを背景に、 2026年から2034年にかけて年平均成長率(CAGR)12~14%を記録すると予測されています。デジタルコントローラや状態監視機能との統合により、保守計画のさらなる改善が期待できます。
応用
用途分野は、風力発電、ギアモーター、および水利事業の3つに分けられます。風力発電は、タービンナセルの向きを制御するためにヨー装置が不可欠であるため、依然として主要な用途となっています。ギアモーター用途はより幅広い産業分野への展開を可能にし、水利事業では、制御された機械的動作が必要とされる特殊な需要が生まれています。
- 風力発電:この分野は、新規タービン設置、リパワリング、洋上プロジェクト、および交換要件によって支えられる主要な需要センターです。サプライヤーは、高トルク、信頼性、耐腐食性、およびタービン制御アーキテクチャとの互換性を最優先事項としています。
- ギアモーター:ギアモーターは、制御された回転運動、負荷処理、およびコンパクトな伝動装置が必要とされる分野で活用されています。その戦略的な重要性は、専用タービンプロジェクトにとどまらず、顧客基盤を拡大します。
- 水利事業:これらの設備には、過酷な環境条件下でも耐久性のある機械式作動装置が必要です。調達においては、通常、長寿命、耐荷重性、メンテナンスの容易性、および信頼性の高い動作制御が重視されます。
主要なアプリケーション分野である風力エネルギーは、2026年から2034年にかけて年平均成長率(CAGR)10~12%で成長すると予測されており、これは世界の風力発電導入状況や設置済みタービンの交換サイクルとの密接な関係を反映している。
機会の概要
市場機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
風力エネルギー |
高い |
洋上風力発電 |
スケーリング |
|
ギアモーター |
中くらい |
プレシジョンドライブ |
スケーリング |
|
水利事業 |
低い |
油圧制御 |
新興 |
ヨーシステム市場の成長要因と影響分析
タービンのサイズを大きくすると、トルクと信頼性の要求が高まる。
タービンローターが大型化すると、ナセルの姿勢制御機構を介して伝達される機械的負荷が増加するため、トルク容量、ベアリング性能、制動精度、構造剛性がより重要になります。タービン開発者が個々のタービンの出力向上を追求するにつれ、サプライヤーは重量やメンテナンスの複雑さを過度に増加させることなく、より大きな負荷に対応できるコンポーネントを設計する必要があります。この傾向は、高トルク遊星歯車機構、改良されたシール、より強度のある材料、および優れた熱管理を有利にします。また、設計サイクルの早い段階でタービンOEMとコンポーネントメーカー間の共同設計を促進します。サプライヤーにとって、商業的な影響は初期機器の販売にとどまらず、高付加価値コンポーネントは追加のサービス、改修、および交換の機会を生み出す可能性があります。この効果は、コンポーネントへのアクセスが高価であり、機器の信頼性がメンテナンスの経済性に直接影響する洋上設備において特に顕著です。
エンジンの換装は、改良された方向指示装置に対する継続的な需要を生み出す。
リパワリングは、多くの稼働中の風力発電所が旧世代の制御、ブレーキ、および駆動系技術に基づいて設計されたタービンを使用しているため、重要な代替手段となっています。風力発電所全体をすぐに交換するのではなく、運用者はコンポーネントを選択的にアップグレードすることで、耐用年数を延ばし、稼働率を向上させることができます。ヨー制御機器は、ドライブ、ブレーキ、モーター、センサー、コントローラーを既存のタービンインターフェースに合わせて設計できるため、このアプローチに最適です。商業的な影響としては、年間新規設置への依存度が低い、より広範なアフターマーケットの機会が生まれます。ドキュメント、寸法互換性データ、レトロフィットキット、およびフィールドサービス機能を維持しているサプライヤーは、運用者にとってのエンジニアリング上の障壁を軽減できます。リパワリングはまた、運転状態情報を提供できるデジタル対応コンポーネントへの需要を促進し、メンテナンスチームが摩耗を特定し、機械的な劣化によってタービンのダウンタイムが長引く前に介入するのに役立ちます。
デジタルモニタリングはライフサイクル管理を改善している
状態監視は、産業用駆動装置やタービン制御アーキテクチャにますます組み込まれるようになり、オペレーターによるヨー装置の評価方法を変えつつあります。センサーは、トルク、振動、温度、制動挙動、機械的状態の測定をサポートし、より効率的な点検スケジュールに使用できるデータを生成します。その結果得られる価値提案は、監視の改善だけでなく、保守リソース、スペアパーツ在庫、タービン稼働率のより良い調整にも及びます。機械装置とセンシングおよび制御機能を組み合わせたサプライヤーは、従来のスタンドアロン駆動装置との差別化を図ることができます。デジタル統合はまた、タービン群全体にわたる予知保全サービス、リモート診断、およびパフォーマンスベンチマークの機会を生み出します。風力発電所が地理的に分散し、洋上資産へのアクセスコストが高くなるにつれて、故障前に異常動作を特定することの経済的価値が高まり、接続されたヨー装置の普及が促進されます。
ヨーシステム市場の将来動向
センサーを豊富に搭載したヨー制御アーキテクチャは、より標準化されるだろう。
ヨーシステム市場のトレンドは、機械部品、駆動装置、ブレーキ、コントローラが動作データを継続的に交換するセンサー豊富なアーキテクチャへと移行していくと予想されます。監視をオプションのサービスレイヤーとして扱うのではなく、メーカーはセンシング機能を標準製品構成に組み込むことが期待されます。トルク、振動、温度、位置、ブレーキ状態などの情報は、自動診断とより精密なメンテナンススケジューリングに役立ちます。標準化された通信インターフェースにより、タービンプラットフォーム間の統合が容易になり、フリート全体の監視に伴うエンジニアリングの負担が軽減されます。また、複数のタービンからのデータは、繰り返し発生する故障パターンを明らかにすることで、部品の選定とメンテナンス間隔の改善にもつながります。このトレンドは、特にオフショア事業者にとって有益です。オフショアでは、遠隔アクセスと船舶の物流により、予防的な介入が経済的に魅力的なものとなるからです。したがって、相互運用可能なハードウェアとソフトウェアのアーキテクチャを持つサプライヤーは、戦略的に重要な存在となるでしょう。
モジュール式プラットフォームは、複数のタービン製品ファミリーをサポートする。
今後の製品開発では、全く新しい機械構造を必要とせずに複数のタービン定格に対応できるモジュール式ヨープラットフォームが重視されると予想されます。モジュール式のギア段、モーターインターフェース、ブレーキパッケージ、電子制御により、エンジニアリングサイクルを短縮できるだけでなく、メーカーはさまざまなトルクや環境要件に合わせて製品を構成できます。このアプローチは、製造効率を向上させ、さまざまなタービンを保有するオペレーターのスペアパーツ管理を簡素化できます。洋上設備では、モジュール式の腐食防止およびシーリングパッケージの使用が増える一方、陸上システムでは、コンパクトさと交換の容易さが優先される可能性があります。標準化されたインターフェースは、大規模なナセル改造の必要性を減らすことで、改修プロジェクトを容易にする可能性もあります。タービンOEMが開発期間の短縮を求め、サプライヤーが在庫の複雑さを管理するよう圧力を受ける中、構成可能なプラットフォームは、グローバル市場において重要な競争上の差別化要因となる可能性が高いでしょう。
ヨーシステム市場の機会
地域密着型のサービスネットワークはアフターマーケットの価値を獲得できる
既存の風力発電設備を中心に地域密着型のサービスネットワークを構築することは、特に大規模な設備保有台数とリパワリング活動が活発な市場において、大きなビジネスチャンスとなります。サプライヤーは、地域ごとの在庫と検査、改修、試運転、緊急交換サービスを組み合わせることで、タービンのダウンタイムを削減できます。このモデルは、あらゆる部品の在庫を大量に保有することが困難な事業者にとって特に有益です。また、現地の技術チームは現場での性能データを収集し、将来の製品改良や顧客関係の強化に役立てることができます。新興の風力発電市場では、サービス体制を早期に確立することで、プロジェクトが保証期間から独立した保守契約へと移行する際に、長期的なメリットを生み出すことができます。柔軟なエンジニアリング能力を持つ企業は、さまざまなタービンプラットフォームに合わせて交換パッケージをさらにカスタマイズできます。したがって、このビジネスチャンスは部品販売にとどまらず、継続的なアフターマーケット収益、技術サポート、改修、ライフサイクル最適化へと広がります。
駆動系とブレーキ系を統合したパッケージは、調達を簡素化できる。
もう一つの機会は、駆動装置、モーター、ブレーキ、センサー、制御装置を統合し、エンジニアリング責任を一元的に管理する統合機器パッケージにあります。タービンメーカーとオペレーターは、インターフェースポイントの削減、責任の明確化、試運転期間の短縮といったメリットを享受できます。サプライヤーは、タービンのトルク、環境負荷、運転サイクル、サービス要件に合わせて設計されたアプリケーション固有のパッケージによって差別化を図ることができます。統合によって、共通の制御アーキテクチャを通じてコンポーネントデータを解釈できるため、システム診断も改善される可能性があります。洋上プロジェクトでは、調達を統合することで設置の複雑さを軽減し、スペアパーツの計画を簡素化できます。陸上リパワリングでは、モジュール式の統合パッケージにより、既存のインターフェースに関する調整作業を削減することで、交換を加速できます。したがって、機械工学と電気制御、サービスサポートを組み合わせられるベンダーは、より高額な契約を獲得できるだけでなく、技術的に要求の厳しいタービンプラットフォームにおける地位を向上させることができます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -