
Marché des systèmes d’orientation (yaw) pour éoliennes : taille, part de marché et prévisions 2034
Taille et prévisions du marché des systèmes d'orientation (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (systèmes d'orientation actifs, systèmes d'orientation passifs) ; application (énergie éolienne, moteurs à engrenages, projets de conservation de l'eau, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021471
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
1,37 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,55 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,20 %
taux de croissance
Marché adressable
21,76 milliards de dollars américains
(2026-2034)
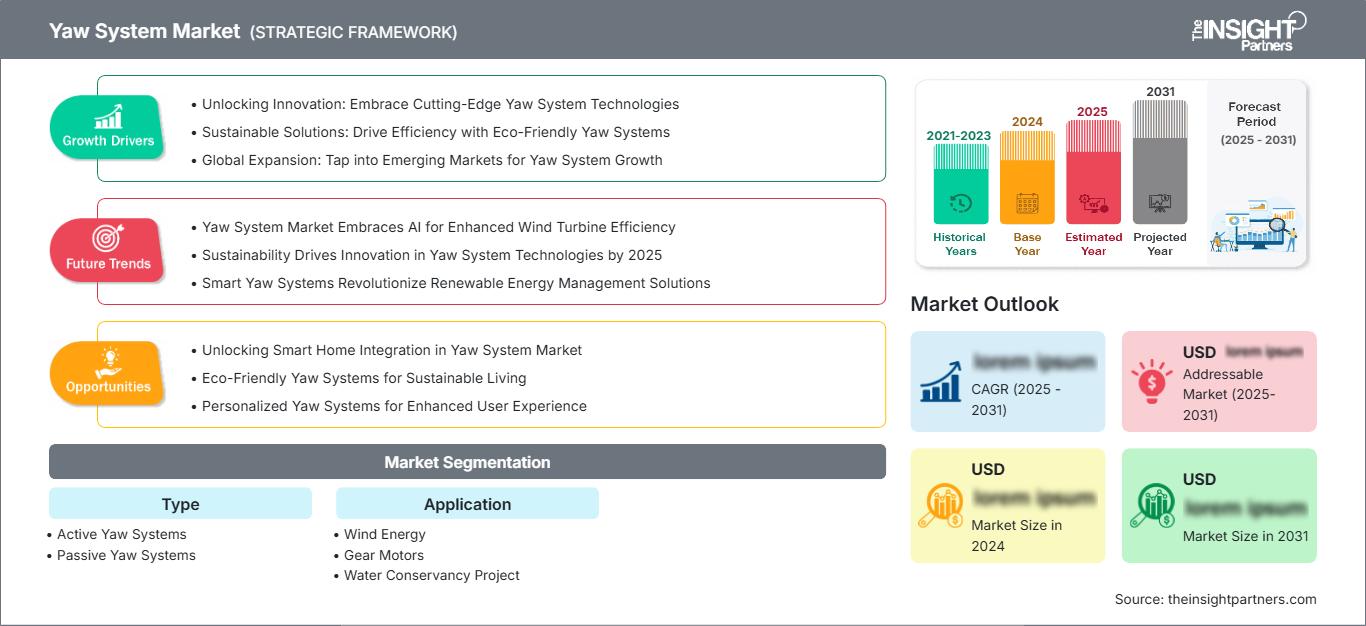
Le marché des systèmes de contrôle d'orientation est en pleine expansion, les développeurs d'éoliennes privilégiant l'orientation précise des nacelles, la protection des chaînes cinématiques et une disponibilité opérationnelle accrue pour les installations terrestres et en mer. Ce marché, évalué à 1,37 milliard de dollars américains en 2025 , devrait atteindre 3,55 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 11,20 % entre 2026 et 2034. L'augmentation de la puissance des turbines, leur déploiement accru dans des régimes de vent variables et l'importance accrue accordée à l'efficacité du cycle de vie soutiennent la demande en technologies intégrées de contrôle d'orientation.
L'Amérique du Nord devrait demeurer un marché stratégique, avec un TCAC estimé entre 9 et 11 % entre 2026 et 2034 , soutenu par les programmes de modernisation des parcs éoliens, l'ajout de nouvelles centrales éoliennes et la demande de composants fiables pour la commande des turbines. Le marché régional des systèmes d'orientation bénéficie également de la relocalisation des chaînes d'approvisionnement nationales, de la demande de remplacement et des mises à niveau techniques des parcs éoliens vieillissants.
Analyse et perspectives du marché des systèmes d'orientation
- Amérique du Nord : La région devrait représenter une part de marché de 24 à 28 % des systèmes de lacet en 2025 , avec un taux de croissance annuel composé (TCAC) de 9 à 11 % entre 2026 et 2034 , la demande de composants étant renforcée par la modernisation des centrales, des réseaux électriques et des turbines.
- États-Unis : On estime que les États-Unis représenteront 68 à 72 % de la demande nord-américaine en 2025 , avec un taux de croissance annuel composé (TCAC) de 9 à 11 % entre 2026 et 2034 , grâce à la rénovation des parcs éoliens à grande échelle et à de nouvelles capacités.
- Europe : La part de l'Europe devrait se situer entre 29 et 33 % en 2025 , avec une croissance annuelle composée de 10 à 12 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, l'Espagne, la France et l'Italie restent des acteurs importants grâce au déploiement en mer, à la modernisation des centrales et à leurs écosystèmes de fabrication de turbines bien établis.
- Asie-Pacifique : La part de l’Asie-Pacifique est estimée à 34-38 % en 2025 , avec un TCAC de 12-14 % entre 2026 et 2034. La Chine, l’Inde, le Japon et la Corée du Sud représentent la plus forte demande structurelle grâce à leur capacité de production et à leurs investissements dans les énergies renouvelables.
- Segment le plus important : L’énergie éolienne est modélisée comme la plus grande application, avec une part de marché de 78 à 82 % en 2025 et un TCAC de 10 à 12 % de 2026 à 2034 , reflétant son lien direct avec les installations de turbines.
- Segment à forte croissance : Les systèmes de lacet actifs devraient représenter une part de marché de 62 à 66 % en 2025 , avec une croissance annuelle composée de 12 à 14 % entre 2026 et 2034 , l'orientation automatisée devenant de plus en plus importante pour les turbines de grande taille.
- Principales entreprises analysées en détail : Bonfiglioli SPA, Eaton Corporation plc, Hydratech Industries Wind Power, Kor-Pak Corporation, NGC Gears, Seaglet Co., Ltd., Siemens AG, Svendborg Brakes ApS, SIBRE Siegerland Bremsen GmbH, ZOLLERN GmbH & Co. KG, Grede Holdings LLC et Altra Industrial Motion Corp.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La croissance du marché des systèmes d'orientation, du point de vue de l'ingénierie, sera principalement due à l'augmentation du diamètre des rotors, des charges sur les nacelles et des caractéristiques de fonctionnement des turbines. Les engrenages mécaniques, les moteurs, les freins, les contrôleurs, les capteurs et les logiciels qui les pilotent sont désormais conçus et fabriqués conjointement, et non plus séparément. Il en résulte des exigences accrues en matière de densité de couple, d'efficacité thermique, de positionnement précis, d'étanchéité et de surveillance de l'état. Cette tendance confère un avantage concurrentiel aux fournisseurs disposant de compétences d'ingénierie intégrées, capables de répondre aux besoins spécifiques des turbines et de leur cycle de vie.
Durant la période de prévision, les investissements dans le marché des systèmes d'orientation se réorienteront vers des gammes de produits plus axées sur l'offshore, les solutions de surveillance, les systèmes de remplacement modulaires et les capacités de production plus proches des nouveaux parcs éoliens. Le soutien gouvernemental à la production d'électricité renouvelable, la localisation des processus d'approvisionnement et la nécessité de réseaux électriques neutres en carbone pourraient accroître le potentiel d'installation. Par ailleurs, le choix d'un système d'orientation reposera probablement sur le coût du cycle de vie plutôt que sur le coût d'acquisition initial.
Portée du rapport sur le marché des systèmes de lacet
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,37 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,55 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 11,20% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de lacet
La demande est étroitement liée à l'installation d'éoliennes, car chaque éolienne à axe horizontal classique nécessite une orientation précise de sa nacelle pour s'aligner aérodynamiquement avec la direction variable du vent. Par conséquent, la croissance du marché des systèmes d'orientation dépendra du nombre de nouvelles installations, des cycles de remplacement et des mises à niveau des systèmes existants. Les chaînes de valeur de ce secteur comprennent les moteurs, les réducteurs, les freins, les roulements, les contrôleurs, les capteurs, l'électronique de puissance, les intégrateurs d'ingénierie, les fabricants d'éoliennes et les entreprises de maintenance.
Les chaînes d'approvisionnement sont tributaires de la disponibilité de l'acier, des procédés d'usinage, des roulements, des composants électriques et des systèmes d'entraînement. Les fournisseurs adoptent de plus en plus des conceptions modulaires d'engrenages et des interfaces standardisées afin de gagner du temps d'ingénierie sans compromettre la personnalisation du couple. L'augmentation de la taille des turbines offshore accroît les exigences en matière de résistance à la corrosion, de capacité de charge et de facilité de maintenance. Ces facteurs favorisent un écosystème propice aux fournisseurs proposant des solutions intégrées de transmission mécanique, d'actionnement électrique, de freinage et de surveillance, affranchies des contraintes des constructeurs d'origine.
Les compétences en ingénierie, la personnalisation, la base installée et le service après-vente sont devenus des atouts majeurs pour se démarquer sur le marché des systèmes d'orientation. Bonfiglioli SPA propose des réducteurs utilisés avec des moteurs et des variateurs de fréquence, tandis que Siemens AG est spécialisée dans les équipements éoliens et les systèmes de contrôle des turbines. Svendborg Brakes ApS, SIBRE Siegerland Bremsen GmbH, Hydratech Industries Wind Power et Eaton Corporation plc contribuent à la concurrence sur ce marché grâce à leurs expertises en matière de freinage, d'hydraulique, d'électricité et de systèmes de contrôle.
La stratégie d'investissement s'oriente désormais vers des applications spécifiques. ZOLLERN GmbH & Co. KG et NGC Gears se concentrent sur les transmissions de précision, tandis que Kor-Pak Corporation, Grede Holdings LLC et Altra Industrial Motion Corp. complètent cette offre par leurs compétences en mécanique et en freinage. Seaglet Co., Ltd. renforce la concurrence grâce à ses savoir-faire particuliers, tandis que Svendborg Brakes ApS et SIBRE Siegerland Bremsen GmbH tirent parti de leur expérience dans les systèmes de freinage capables de supporter des charges importantes. Le rapport sur le marché des systèmes de direction analyse ainsi la concurrence selon l'étendue des produits proposés, les capacités d'intégration, la présence géographique et les domaines d'application.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes d'orientation : Perspectives stratégiques
Perspectives régionales
marché des systèmes de lacet en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 24 à 28 % en 2025, avec un TCAC de 9 à 11 % jusqu'en 2034. Les États-Unis concentrent la majeure partie de la demande régionale, tandis que le Canada y contribue par le développement de l'éolien et le renouvellement des équipements. La modernisation des turbines est particulièrement importante car les turbines plus anciennes nécessitent des mises à niveau de la transmission, du système de freinage, du système de contrôle et du système d'orientation. Les promoteurs de projets accordent une attention croissante à la réduction des temps d'arrêt, car ceux-ci peuvent avoir un impact significatif sur la rentabilité des projets. Les programmes de fabrication nationale et les exigences d'approvisionnement local pourraient inciter les fournisseurs à organiser leurs stocks et leurs services d'assistance technique à proximité des centrales éoliennes. Ainsi, le marché comprend à la fois la demande d'équipements d'origine et les opportunités croissantes du marché de l'après-vente pour les projets matures.
L'importance croissante de la rentabilité des projets, qui favorise les équipements capables de résister aux aléas climatiques et aux ajustements fréquents, ainsi qu'aux longues périodes d'exploitation, ouvre de nouvelles perspectives commerciales pour les fabricants de composants. Les projets en mer ajoutent une dimension supplémentaire, car le milieu marin exige des mesures de protection anticorrosion encore plus performantes et une fiabilité accrue des composants. Les fournisseurs ayant établi des relations avec les fabricants de turbines, les sociétés d'ingénierie et les entreprises de services indépendantes peuvent fournir des pièces de rechange en plus des nouveaux équipements. Le Canada demeurera un acteur plus modeste, mais important, sur ce marché.
Marché américain des systèmes de lacet
Les États-Unis représentent environ 68 à 72 % de la demande nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) estimé entre 9 et 11 % jusqu'en 2034. La capacité installée, la modernisation des installations et le remplacement des pièces contribuent à soutenir cette demande. Les applications exigent de plus en plus de facilité de maintenance, d'intégration des systèmes de contrôle et de fiabilité dans diverses conditions d'exploitation.
On trouve parmi les fournisseurs nationaux des acteurs industriels mondiaux et des fabricants de composants. Les exploitants de turbines examinent désormais leurs systèmes de freinage, leurs entraînements et leurs composants de positionnement dans leur ensemble, la compatibilité entre ces composants étant un facteur déterminant dans la planification de la maintenance. Les nouvelles installations demeurent importantes ; toutefois, les modernisations pourraient constituer un cycle d’approvisionnement durable lorsque les turbines atteignent le milieu de leur durée de vie. Les installations en mer pourraient créer un segment de niche où les exigences en matière d’équipement sont plus strictes.
Marché européen des systèmes de lacet
L'Europe devrait représenter entre 29 et 33 % du marché en 2025, avec une croissance annuelle composée de 10 à 12 %, l'Allemagne se positionnant comme un marché de premier plan. L'énergie éolienne, le développement offshore, l'expertise en fabrication de turbines, le renouvellement des équipements et la présence de fournisseurs de composants constituent quelques-uns des atouts de la région. L'Allemagne et le Royaume-Uni disposent d'une expertise technique considérable, tandis que l'Espagne, la France, l'Italie et d'autres pays répondent aux besoins de remplacement des turbines terrestres. En Europe, les achats prennent désormais en compte la durabilité, l'efficacité énergétique, les intervalles de maintenance et les spécifications des turbines. Tous ces éléments contribuent à la création de systèmes de haute qualité, au-delà de la simple concurrence axée sur la quantité.
Cela reste un enjeu majeur pour l'Allemagne, bien équipée pour la fabrication de boîtes de vitesses, de freins, de moteurs et de composants industriels. Le Royaume-Uni offre une opportunité intéressante dans le secteur offshore, où la résistance à la corrosion et la maintenance à distance sont des critères d'achat essentiels. L'Espagne et la France disposent d'infrastructures éoliennes établies et investissent dans les énergies renouvelables, tandis que l'Italie possède des compétences spécifiques en matière de fabrication industrielle. Il convient également de noter que l'Italie et l'Espagne offrent toutes deux des opportunités aux fournisseurs de composants capables de desservir les écosystèmes régionaux de turbines et de transmissions.
Marché des systèmes de lacet en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 12 à 14 %, sous l'impulsion de la Chine. La Chine dispose d'importantes capacités de production, tandis que le Japon et la Corée du Sud offrent des compétences de pointe en ingénierie. L'Inde contribue à la croissance de la demande intérieure, tandis que l'Australie génère la sienne grâce à des projets d'énergies renouvelables à grande échelle.
La demande dans la région provient de la production locale, des achats d'énergies renouvelables et de la modernisation des parcs énergétiques existants. La Chine demeure le principal centre de production, tandis que l'Inde joue un rôle de plus en plus important dans la production et la maintenance d'équipements sur son territoire. Le Japon et la Corée du Sud génèrent une demande axée sur la technologie, notamment lorsque la fiabilité et la compacité des équipements sont des critères essentiels.
Marché des systèmes de lacet au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 9 à 11 %, l'Arabie saoudite et les Émirats arabes unis étant à la pointe de l'activité d'approvisionnement émergente. L'Afrique du Sud bénéficie d'une expérience régionale éprouvée en matière d'énergie éolienne, tandis que les autres pays dépendent de projets. La diversification énergétique et les investissements dans les infrastructures offrent davantage de perspectives.
L’Arabie saoudite et les Émirats arabes unis ont mis en place des infrastructures d’énergie renouvelable susceptibles de générer une demande en pièces détachées et services fiables pour les turbines. L’Afrique du Sud constitue la plateforme régionale offrant des possibilités de remplacement et de maintenance dans le cadre éolien existant. D’autres projets dans la région sont davantage tributaires du financement, de la préparation du réseau, des impératifs de localisation et de la logistique. Les entreprises capables de fournir des équipements, des services et des pièces de rechange fiables sont celles qui ont le plus à gagner.
Analyse de segmentation
Taper
La segmentation par type distingue les systèmes de lacet actifs et passifs selon le mode de contrôle de l'orientation de la turbine. Les architectures actives devraient conserver leur avance technologique, car les turbines de grande taille nécessitent un contrôle électromécanique coordonné, un positionnement précis et une réponse automatisée. Le marché des systèmes de lacet reste donc fortement lié à l'adoption du contrôle actif.
- Systèmes d'orientation active : Ces systèmes utilisent une actionnement motorisé, une logique de contrôle et un freinage pour ajuster l'orientation de la nacelle. Leur intégration avec des capteurs et des commandes numériques les rend stratégiques pour les grandes turbines nécessitant un suivi précis du vent et une gestion opérationnelle automatisée.
- Systèmes de lacet passifs : Les architectures passives s’appuient davantage sur des mécanismes de réponse aérodynamiques ou mécaniques. Elles restent pertinentes lorsque la simplicité, la faible complexité du système et les exigences de fonctionnement spécifiques à l’application l’emportent sur les avantages d’une commande motorisée sophistiquée.
Le principal segment de marché, les systèmes de lacet actifs , devrait enregistrer un TCAC de 12 à 14 % entre 2026 et 2034 , grâce à l'augmentation de la taille des turbines, de l'automatisation et des exigences en matière de positionnement précis des nacelles. L'intégration de contrôleurs numériques et de fonctions de surveillance de l'état des équipements permettra d'améliorer encore la planification de la maintenance.
Application
La segmentation des applications couvre l'énergie éolienne , les motoréducteurs et les projets de gestion de l'eau . L'énergie éolienne demeure le principal cas d'utilisation, car les systèmes d'orientation sont essentiels au contrôle de l'orientation des nacelles des turbines. Les applications des motoréducteurs offrent un débouché industriel plus large, tandis que les installations de gestion de l'eau créent une demande spécifique nécessitant des mouvements mécaniques contrôlés.
- Énergie éolienne : ce secteur représente le principal moteur de la demande, alimenté par les nouvelles installations d’éoliennes, la modernisation des parcs existants, les projets en mer et les besoins de remplacement. Les fournisseurs privilégient un couple élevé, la fiabilité, la résistance à la corrosion et la compatibilité avec les architectures de contrôle des turbines.
- Motoréducteurs : Les applications des motoréducteurs offrent des opportunités là où le mouvement rotatif contrôlé, la manutention de charges et les transmissions compactes sont nécessaires. Leur intérêt stratégique élargit la clientèle potentielle au-delà des projets dédiés aux turbines.
- Projet de conservation de l'eau : Ces installations nécessitent une actionnement mécanique robuste dans des conditions environnementales difficiles. L'approvisionnement privilégie généralement une longue durée de vie, une capacité de charge élevée, une accessibilité pour la maintenance et un contrôle fiable des mouvements.
Le principal segment d'application, l'énergie éolienne , devrait connaître une croissance annuelle composée de 10 à 12 % entre 2026 et 2034 , reflétant son lien étroit avec le déploiement mondial de l'énergie éolienne et le cycle de remplacement des turbines installées.
Aperçu des opportunités
Aperçu des opportunités de marché
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Énergie éolienne |
Haut |
éolien offshore |
Mise à l'échelle |
|
Moteurs à engrenages |
Moyen |
Entraînements de précision |
Mise à l'échelle |
|
Projet de conservation de l'eau |
Faible |
Commande hydraulique |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des systèmes d'orientation
L'augmentation de la taille de la turbine accroît les exigences en matière de couple et de fiabilité.
L'augmentation de la taille des rotors de turbine accroît les charges mécaniques transmises par le mécanisme d'orientation de la nacelle, ce qui renforce l'importance de la capacité de couple, des performances des paliers, de la précision du freinage et de la rigidité structurelle. Face à la recherche d'une puissance accrue pour chaque machine, les fabricants de turbines exigent des fournisseurs qu'ils conçoivent des composants capables de supporter des charges plus importantes sans augmentation disproportionnée du poids ni de la complexité de la maintenance. Cette tendance favorise les réducteurs planétaires à couple élevé, les joints d'étanchéité améliorés, les matériaux plus résistants et une meilleure gestion thermique. Elle encourage également la co-ingénierie entre les constructeurs de turbines et les fabricants de composants dès les premières étapes de la conception. Pour les fournisseurs, l'impact commercial dépasse le cadre des ventes initiales d'équipements, car des composants à plus forte valeur ajoutée peuvent générer des opportunités supplémentaires de service, de remise à neuf et de remplacement. Cet effet est particulièrement marqué dans les installations offshore, où l'accès aux composants est coûteux et où la fiabilité des équipements influe directement sur les coûts de maintenance.
La modernisation des systèmes de propulsion engendre une demande récurrente d'équipements d'orientation améliorés.
La modernisation des parcs éoliens offre une voie de remplacement essentielle, car nombre d'entre eux sont équipés de turbines conçues avec des technologies de contrôle, de freinage et de transmission de générations antérieures. Plutôt que de remplacer immédiatement des parcs éoliens entiers, les exploitants peuvent moderniser sélectivement les composants afin d'allonger leur durée de vie et d'améliorer leur disponibilité. Les systèmes d'orientation sont parfaitement adaptés à cette approche, car les variateurs, les freins, les moteurs, les capteurs et les contrôleurs peuvent souvent être conçus autour des interfaces des turbines existantes. L'impact commercial se traduit par un marché de l'après-vente plus vaste et moins dépendant des nouvelles installations annuelles. Les fournisseurs qui tiennent à jour la documentation, les données de compatibilité dimensionnelle, les kits de modernisation et les capacités d'intervention sur site peuvent faciliter la tâche des exploitants en réduisant les obstacles techniques. La modernisation des parcs éoliens stimule également la demande de composants numériques capables de fournir des informations sur l'état de fonctionnement, permettant ainsi aux équipes de maintenance d'identifier l'usure et d'intervenir avant que la dégradation mécanique n'entraîne un arrêt prolongé des turbines.
La surveillance numérique améliore la gestion du cycle de vie
La surveillance de l'état des turbines est de plus en plus intégrée aux architectures des systèmes d'entraînement et de contrôle industriels, transformant ainsi la manière dont les opérateurs évaluent les équipements de direction. Les capteurs permettent de mesurer le couple, les vibrations, la température, le comportement au freinage et l'état mécanique, générant des données exploitables pour une planification plus efficace des inspections. Il en résulte non seulement une surveillance améliorée, mais aussi une meilleure coordination des ressources de maintenance, des stocks de pièces détachées et de la disponibilité des turbines. Les fournisseurs qui associent équipements mécaniques, capteurs et capacités de contrôle peuvent différencier leurs produits des entraînements autonomes classiques. L'intégration numérique ouvre également la voie à des services de maintenance prédictive, au diagnostic à distance et à l'analyse comparative des performances des parcs éoliens. Face à la dispersion géographique croissante des parcs éoliens et à l'augmentation du coût d'accès aux installations offshore, la détection des anomalies avant la panne prend une importance économique grandissante, favorisant ainsi l'adoption généralisée des systèmes de direction connectés.
Tendances futures du marché des systèmes de lacet
Les architectures de lacet riches en capteurs deviendront plus standardisées.
Les tendances du marché des systèmes de lacet devraient évoluer vers des architectures riches en capteurs, où les composants mécaniques, les entraînements, les freins et les contrôleurs échangent en continu des données opérationnelles. Au lieu de considérer la surveillance comme une option, les fabricants devraient intégrer des capacités de détection dans les configurations standard de leurs produits. Les informations relatives au couple, aux vibrations, à la température, à la position et à l'état des freins peuvent faciliter les diagnostics automatisés et une planification de la maintenance plus précise. Des interfaces de communication standardisées devraient simplifier l'intégration entre les différentes plateformes d'éoliennes, réduisant ainsi la charge d'ingénierie liée à la surveillance de l'ensemble du parc. À terme, les données provenant de plusieurs turbines peuvent également améliorer le choix des composants et les intervalles de maintenance en révélant les schémas de défaillance récurrents. Cette tendance profitera particulièrement aux opérateurs offshore, où l'accès à distance et la logistique des navires rendent l'intervention préventive économiquement avantageuse. Les fournisseurs proposant des architectures matérielles et logicielles interopérables sont donc susceptibles d'acquérir une importance stratégique.
Les plateformes modulaires prendront en charge les familles de produits multi-turbines.
Le développement futur des produits devrait privilégier les plateformes de lacet modulaires, adaptables à différentes puissances de turbines sans nécessiter d'architectures mécaniques entièrement nouvelles. Les étages d'engrenages modulaires, les interfaces moteur, les systèmes de freinage et les commandes électroniques permettent de raccourcir les cycles d'ingénierie tout en offrant aux fabricants la possibilité de configurer les produits en fonction des exigences de couple et environnementales. Cette approche peut améliorer l'efficacité de la production et simplifier la gestion des pièces de rechange pour les exploitants de parcs de turbines mixtes. Les équipements offshore pourraient de plus en plus utiliser des systèmes modulaires de protection contre la corrosion et d'étanchéité, tandis que les systèmes terrestres pourraient privilégier la compacité et la facilité de remplacement. Des interfaces standardisées pourraient également simplifier les projets de modernisation en réduisant la nécessité de modifications importantes des nacelles. Face à la recherche de délais de développement plus courts par les équipementiers de turbines et à la pression exercée sur les fournisseurs pour maîtriser la complexité des stocks, les plateformes configurables deviendront probablement un avantage concurrentiel majeur sur les marchés mondiaux.
Opportunités du marché des systèmes de lacet
Les réseaux de services locaux peuvent capter la valeur du marché secondaire
Il existe une opportunité considérable à saisir dans la mise en place de réseaux de services de proximité autour des parcs éoliens existants, notamment sur les marchés où les parcs installés sont importants et où les opérations de modernisation sont en plein essor. Les fournisseurs peuvent combiner leurs stocks régionaux avec des services d'inspection, de remise à neuf, de mise en service et de remplacement d'urgence afin de réduire les temps d'arrêt des turbines. Ce modèle est particulièrement avantageux pour les exploitants qui ne peuvent justifier la détention de stocks importants pour chaque composant. Les équipes techniques locales peuvent également collecter des données de performance sur le terrain, contribuant ainsi à l'amélioration future des produits et au renforcement des relations clients. Sur les marchés éoliens émergents, la mise en place précoce de capacités de service peut générer des avantages à long terme, notamment lors du passage des projets de la période de garantie à des contrats de maintenance indépendants. Les entreprises dotées de capacités d'ingénierie flexibles peuvent adapter les offres de remplacement aux différentes plateformes de turbines. L'opportunité dépasse donc le cadre de la simple vente de composants pour englober les revenus récurrents du marché de l'après-vente, le support technique, la remise à neuf et l'optimisation du cycle de vie des turbines.
Les systèmes de transmission et de freinage intégrés peuvent simplifier l'approvisionnement
Une autre opportunité réside dans les ensembles d'équipements intégrés combinant entraînements, moteurs, freins, capteurs et commandes sous une responsabilité d'ingénierie coordonnée. Les fabricants et exploitants de turbines peuvent ainsi bénéficier d'un nombre réduit d'interfaces, d'une responsabilité accrue et de cycles de mise en service potentiellement plus courts. Les fournisseurs peuvent se différencier grâce à des ensembles spécifiques à l'application, conçus en fonction du couple de la turbine, de son exposition environnementale, de ses cycles de fonctionnement et des exigences de maintenance. L'intégration peut également améliorer le diagnostic du système, car les données des composants peuvent être interprétées grâce à une architecture de contrôle commune. Pour les projets offshore, l'approvisionnement consolidé peut réduire la complexité de l'installation et simplifier la planification des pièces de rechange. Pour la modernisation des turbines terrestres, les ensembles intégrés modulaires pourraient accélérer le remplacement en réduisant les travaux d'adaptation autour des interfaces existantes. Les fournisseurs capables d'associer l'ingénierie mécanique aux commandes électriques et au support technique peuvent ainsi décrocher des contrats à plus forte valeur ajoutée tout en renforçant leur position sur les plateformes de turbines techniquement exigeantes.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -