
Markt für Zink Luft Batterie: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Zink-Luft-Batterien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Anwendung (Unterhaltungselektronik, Medizintechnik, Militär & Verteidigung, Automobilindustrie, Luft- und Raumfahrt, Industrie), Bauform (Knopfzellen, Zylinderzellen, Pouchzellen, Prismenzellen), Kapazitätsbereich (100 mAh, 100–500 mAh, 500–1000 mAh, 1000–2000 mAh, > 2000 mAh), Elektrodenmaterial (Zink-Mangandioxid, Zink-Eisenoxid, Zink-Nickeloxid, Zink-Silberoxid, andere fortschrittliche Elektroden).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039685
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


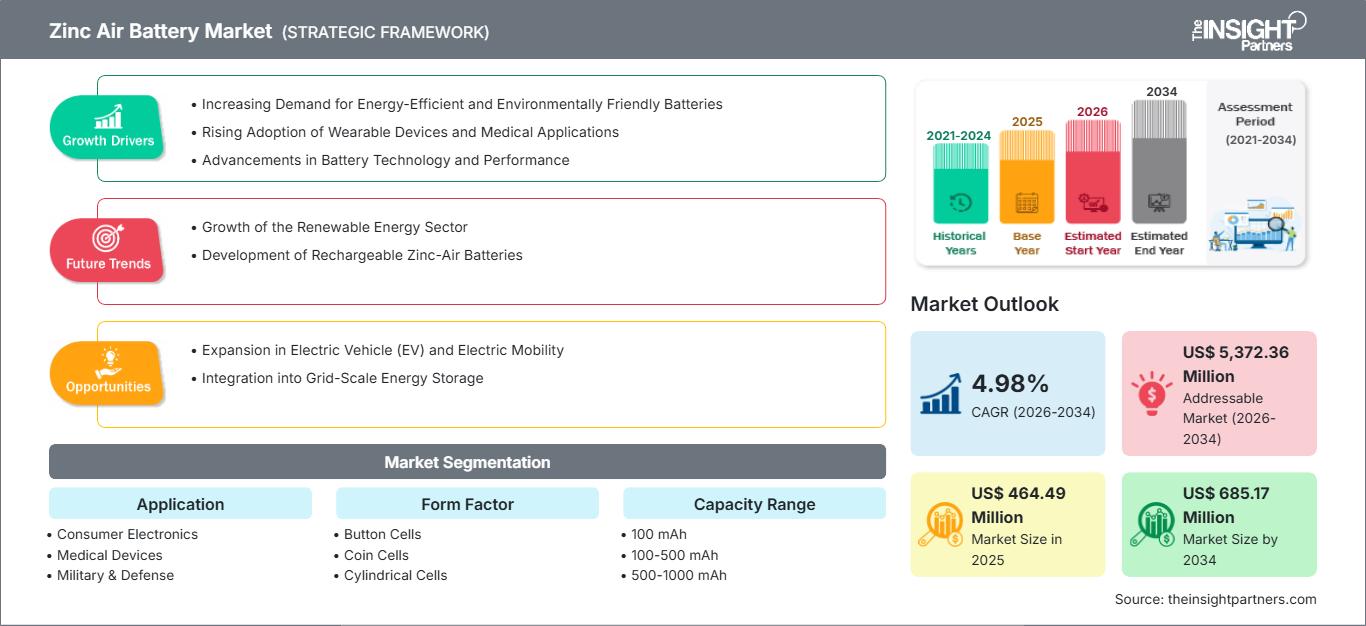
Marktgröße 2025
464,49 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
685,17 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,41 %
Wachstumsrate
Adressierbarer Markt
5.219,42 Mio. US$
(2026–2034)
Der Markt für Zink-Luft-Batterien wurde im Jahr 2025 auf 464,49 Millionen US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 685,17 Millionen US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,41 % erwartet.
Marktanalyse und Einblicke zum Zink-Luft-Batteriemarkt
- Nordamerika: Nordamerika wird voraussichtlich seine führende Position behalten und im Jahr 2025 einen Marktanteil von ca. 42–47 % bei Zink-Luft-Batterien ausmachen. Zwischen 2026 und 2034 wird ein jährliches Wachstum von 5,2–6,0 % erwartet. Die Nachfrage setzt sich aus etablierten medizinischen Anwendungen und neuen stationären Speicherprogrammen zusammen.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 82–87 % der nordamerikanischen Nachfrage ausmachen, unterstützt durch Elektronik im Gesundheitswesen, Verteidigungsprogramme, Bedarf an Notstromversorgung und Forschungsförderung, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–6,1 % bis 2034.
- Europa: Der Marktanteil Europas wird für 2025 auf 20–24 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bieten eine vielfältige Nachfrage in den Bereichen Medizin, Industrie, Mobilität und Energiespeicherung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 22–27 % geschätzt und soll bis 2034 ein durchschnittliches jährliches Wachstum von 6,0–7,0 % verzeichnen. China, Japan, Südkorea, Indien und Australien unterstützen die regionale Expansion durch Investitionen in die Elektronikfertigung, Batterieforschung, Medizintechnik und Energiewende.
- Größtes Segment: Der Markt für Unterhaltungselektronik wird voraussichtlich im Jahr 2025 einen Anteil von 31–36 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,3 % wachsen, unterstützt durch kompakte, leichte Primärzellen.
- Wachstumsstarkes Segment: Der Anteil industrieller Anwendungen wird im Jahr 2025 auf 12–16 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,5 % steigen, da die Demonstrationen zur Langzeitspeicherung zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Innolith GmbH; Zinc8 Energy Solutions Inc.; Impact Clean Power Technology SA; Phinergy Ltd.; XALT Energy LLC; Powercast Corporation; Enevate Corporation; Wrightspeed, Inc.; Nano One Materials Corp.; Blue Ocean Battery.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Zink-Luft-Technologie entwickelt sich von einer etablierten Primärzellentechnologie hin zu vielfältigeren wiederaufladbaren und stationären Optionen. Fortschritte in der Sauerstoffkatalysatortechnologie, der Zinkanodenhandhabung, dem Korrosionsschutz, der Elektrolytstabilität, dem Design der Luftkathode und den Gasdiffusionsschichten überwinden bisherige Leistungsgrenzen. Die Wirtschaftlichkeit wird zunehmend durch den Einsatz preiswerter und reichlich vorhandener Zinkrohstoffe sowie wässriger Verfahren begünstigt, wobei Zyklenlebensdauer, Leistungsdichte, Wassermanagement und Elektrodenlebensdauer weiterhin entscheidend für den kommerziellen Erfolg sind.
Die Zukunftsaussichten des Zink-Luft-Batteriemarktes hängen zunehmend von Regionen ab, die sichere Energiespeichersysteme und vielfältige Batteriematerialien entwickeln wollen. Markttreiber in Nordamerika, Umweltaspekte in Europa und Produktionskapazitäten in Asien ergänzen sich dabei. Anreize für sichere stationäre Speicher, lokale Lieferketten und eine robuste Infrastruktur fördern Pilotprojekte, während sich die Zertifizierungsanforderungen weiterhin auf Nischenanwendungen konzentrieren, bei denen Sicherheit, Langlebigkeit, Gewicht oder Materialaspekte eine höhere Priorität haben als die derzeitigen Lithium-Ionen-Technologien.
Umfang des Marktberichts zu Zink-Luft-Batterien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 464,49 Millionen US-Dollar |
| Marktgröße bis 2034 | 685,17 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Zink-Luft-Batterien
Die Marktprognose für Zink-Luft-Batterien stützt sich auf mehrere miteinander verknüpfte Nachfragequellen. Neben Hörgeräten und anderen kleinen medizinischen Geräten, die aufgrund ihrer hohen Energiedichte und Leistungsfähigkeit in Umgebungen mit geringem Stromverbrauch eingesetzt werden, bieten sich Zink-Luft-Batterien auch als Notstromversorgung für Mikronetze, Industrieanlagen, Fahrzeuge und weitere Anwendungsbereiche an. Die Lieferkette umfasst die Zinkproduktion, die Elektrodenherstellung, Katalysatoren, Elektrolyte, Membranen, die Zellproduktion, Tests und das Recycling.
Die Angebotsseite des Zink-Luft-Batteriemarktes wird zunehmend technologiegetrieben. Obwohl Zink relativ reichlich vorhanden ist, müssen wiederaufladbare Batterien hinsichtlich Morphologie, Korrosionsbeständigkeit, stabilen Grenzflächen und zuverlässigem Sauerstofftransport optimiert werden. Daher konkurrieren Unternehmen weniger um die Verfügbarkeit von Ressourcen als vielmehr um die Entwicklung von Elektroden. Aktuelle Forschungsergebnisse heben Dendritenbildung, Passivierung, Korrosion, parasitäre Wasserstoffentwicklung und langsame Sauerstoffreaktionen als Hauptprobleme hervor.
Der Markt für Zink-Luft-Batterien ist nach wie vor fragmentiert, da neben Herstellern von Primärzellen auch Technologieunternehmen an wiederaufladbaren Zellen und Systemen mit längerer Laufzeit arbeiten. Zu diesen Unternehmen zählen Innolith GmbH, Zinc8 Energy Solutions Inc., Impact Clean Power Technology SA, Phinergy Ltd. und XALT Energy LLC. Die Unternehmen positionieren sich anhand ihrer unterschiedlichen Technologien und Anwendungen, während Powercast Corporation und Enevate Corporation angrenzende Leistungselektronik bzw. fortschrittliche Zelltechnologien anbieten. Wrightspeed Inc. positioniert sich durch seine Expertise in der Schwerlastelektrifizierung, während Nano One Materials Corp. Kompetenzen in der Materialentwicklung bietet.
Die Investitionskriterien für den Markt für Zink-Luft-Batterien konzentrieren sich zunehmend auf Technologien, die ihre Herstellbarkeit unter Beweis stellen können, anstatt sich nur auf die Leistung im Labor zu stützen. Kommerzialisierungsprogramme fokussieren sich auf die Fertigung im Pilotmaßstab, reproduzierbare Lade-/Entladezyklen, Modularität, Sicherheitsvalidierung und die Gesamtbetriebskosten. Strategische Differenzierung bedeutet heute vor allem, die Fähigkeit zur Integration der verschiedenen Systemkomponenten wie Elektroden, Elektrolyt, Luftmanagement, Steuerung und Systembalance nachzuweisen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Zink-Luft-Batteriemarkt: Strategische Einblicke
Regionale Einblicke
Markt für Zink-Luft-Batterien in Nordamerika
Laut dem Marktbericht für Zink-Luft-Batterien wird Nordamerika voraussichtlich 42–47 % der Nachfrage im Jahr 2025 ausmachen und damit der führende regionale Markt sein. Die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) von 5,2–6,0 % bis 2034 spiegelt den etablierten Hörgeräteverbrauch, den Bedarf im Verteidigungsbereich, die Verfügbarkeit zuverlässiger Backup-Systeme und das wachsende Interesse an Langzeitspeichern wider. Die USA dominieren die regionale Entwicklung, da Forschungseinrichtungen, Technologieentwickler, Energieversorger sowie staatliche und bundesstaatliche Förderprogramme ein vergleichsweise ausgereiftes Ökosystem für die Kommerzialisierung bieten.
Kanadas Beiträge umfassen die Verfügbarkeit von Zinkressourcen, Innovationen im Bereich sauberer Technologien und Fortschritte bei der Langzeitspeicherung von Energie. Regionale Beschaffungen berücksichtigen nun neben den Stromgestehungskosten auch Sicherheit, Laufzeit, Recyclingfähigkeit und im Inland produzierte Systeme. Dies ist insbesondere bei Demonstrationsprojekten relevant, da die Zink-Luft-Batteriearchitektur in bestimmten Konfigurationen die Entkopplung von Leistung und Energie ermöglicht und somit die Laufzeit verlängert werden kann, ohne die Leistungsumwandlungssysteme zu erweitern.
US-Markt für Zink-Luft-Batterien
Laut Marktprognose für Zink-Luft-Batterien werden die USA im Jahr 2025 etwa 82–87 % des nordamerikanischen Bedarfs an Zink-Luft-Batterien decken. Das prognostizierte jährliche Wachstum von 5,3–6,1 % wird durch den Verbrauch in Medizingeräten, Verteidigungsanwendungen, industrielle Notstromversorgungsanforderungen und öffentliche Fördermittel für alternative Speichertechnologien gestützt. Inländische Entwickler konzentrieren sich zunehmend auf Systeme, bei denen eine längere Entladedauer und höhere Sicherheit die geringere Marktreife wiederaufladbarer Zink-Luft-Plattformen ausgleichen können.
Die Anwendungsbereiche in den USA reichen von Hörgeräten über Notstromversorgung, Telekommunikation und industrielle Anwendungen bis hin zu dezentralen erneuerbaren Energien. Die Bemühungen von Unternehmen wie Zinc8 Energy Solutions Inc. und Phinergy Ltd. sowie anderer Entwickler von Zinkchemikalien haben das Ökosystem für die Entwicklung in diesem Bereich geschaffen. Die kommerzielle Qualifizierung konzentriert sich stärker auf Zyklenstabilität, Herstellbarkeit, Robustheit und Kostenvorhersagbarkeit als auf das Energiedichtepotenzial.
Markt für Zink-Luft-Batterien in Europa
Europa wird Schätzungen zufolge im Jahr 2025 20–24 % der weltweiten Nachfrage ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % wachsen. Deutschland ist aufgrund seiner Wertschöpfungskette für Industriebatterien und seiner Expertise im Automobilbau führend. Großbritannien konzentriert sich auf Innovationen im Bereich stationärer Energiespeicher, während Frankreich, Italien und Spanien durch ihre Bedürfnisse in den Bereichen Medizintechnik, industrielle Elektrifizierung, erneuerbare Energien und Resilienz einen Beitrag leisten.
Deutschland bündelt sein Know-how in Batteriechemie, Automobiltechnik, Industrieautomation und erneuerbaren Energien zu einem förderlichen Ökosystem für fortschrittliche Batterien. Großbritannien punktet mit Netzflexibilität und Technologievermarktung, während Frankreich von seinem Wissen in der Luft- und Raumfahrt, der Verteidigung und der Energieinfrastruktur profitiert. Italien und Spanien verfügen über Stärken in den Bereichen dezentrale Energieerzeugung, industrielle Notstromversorgung und Ausgleichsenergieerzeugung. Generell fördern Nachhaltigkeitskriterien und Richtlinien zur Batteriekreislaufwirtschaft in der gesamten Region die Evaluierung von Batterien aus häufiger vorkommenden und recycelbaren Materialien.
Markt für Zink-Luft-Batterien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) deckt 2025 etwa 22–27 % der weltweiten Nachfrage ab und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,0 % wachsen. China ist führend in der regionalen Fertigung, während Japan und Südkorea zur Forschung im Bereich fortschrittlicher Materialien beitragen. Indien entwickelt Kompetenzen im Bereich der Batterietechnologie, und Australien stellt Ressourcen und Anwendungen für erneuerbare Energien bereit. Industrielle Elektrifizierung, Elektronikproduktion, Medizintechnik und Energiespeicherpolitik fördern die regionale Einführung neuer Technologien.
Markt für Zink-Luft-Batterien im Nahen Osten und Afrika
Der Bedarf im Nahen Osten und in Afrika ist vergleichsweise geringer, aber für eine resiliente Stromversorgung strategisch relevant. Die Region wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 4,0–5,0 % wachsen, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo Energiediversifizierung und Infrastrukturinvestitionen alternative Speichermöglichkeiten fördern. Südafrika leistet seinen Beitrag durch industrielle Anwendungen und den Bedarf an Netzstabilität.
Segmentierungsanalyse
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,8–5,8 % erwartet. Die Nachfrage ist breit gefächert und umfasst kompakte Medizingeräte und Elektronik, Verteidigungssysteme, Transportwesen, Luft- und Raumfahrt sowie industrielle Speichersysteme. Primärzellen verfügen weiterhin über eine starke installierte Basis, während wiederaufladbare Architekturen zusätzliche Möglichkeiten in Anwendungen eröffnen, die längere Betriebsdauer, sicherere chemische Zusammensetzung oder eine geringere Abhängigkeit von herkömmlichen Lithium-Ionen-Systemen erfordern.
- Unterhaltungselektronik: Kompakte Geräte bleiben strategisch wichtig, da Zink-Luft-Zellen eine hohe Energiedichte für Produkte mit geringem Stromverbrauch bieten. Wearables, Sensoren und Spezialelektronik profitieren davon, wenn es auf geringe Größe und lange Betriebszeiten ankommt.
- Medizinprodukte: Hörgeräte bleiben ein Hauptanwendungsgebiet, während Überwachungs- und spezialisierte medizinische Elektronik zusätzliche Nachfrage generieren. Zuverlässigkeit, kompakte Abmessungen, vorhersehbare Entladungseigenschaften und etablierte Vertriebskanäle fördern die anhaltende Akzeptanz.
- Militär & Verteidigung: Im Verteidigungsbereich werden sichere und leichte Stromquellen für Kommunikation, Sensoren, Überwachung und tragbare Elektronik benötigt. Die Qualifikationsanforderungen sind streng, daher sind Zuverlässigkeit und Umweltverträglichkeit wichtiger als die nominelle Energiedichte.
- Automobilindustrie: Die Einführung von Elektromobilität im Automobilbereich befindet sich noch in der Entwicklungsphase. Das Interesse konzentriert sich auf Reichweitenverlängerungskonzepte, Hilfsantriebe und alternative Speicherlösungen. Die kommerziellen Erfolgsaussichten hängen von der Wiederaufladbarkeit, der Leistung, dem thermischen Verhalten und der Integration in bestehende elektrische Antriebsstränge ab.
- Luft- und Raumfahrt: In der Luft- und Raumfahrt stehen Gewicht, Sicherheit, Zuverlässigkeit und Einsatzdauer im Vordergrund. Zink-Luft-Konzepte eignen sich zwar für spezielle Systeme mit geringem Stromverbrauch, jedoch schränken Qualifizierungszyklen und strenge Betriebsanforderungen eine kurzfristige Marktdurchdringung ein.
- Industrie: Die Nachfrage im Industriebereich gewinnt an strategischer Bedeutung, da Unternehmen Zinksysteme für Backup-Systeme, die Integration erneuerbarer Energien, Kommunikationsinfrastrukturen und Langzeitspeicherung evaluieren, wobei Sicherheit und Dauer wichtige Kaufkriterien sind.
Formfaktor
Der Formfaktor wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,6 % wachsen. Die Zellarchitektur bestimmt die Herstellbarkeit, die Verpackungseffizienz, die Anforderungen an das Wärme- und Gasmanagement sowie die Eignung für bestimmte Lasten. Etablierte Kleinzellengeometrien dominieren weiterhin, während Pouch- und Prismenzellen für wiederaufladbare Systeme und Systeme mit höherer Kapazität zunehmend an Bedeutung gewinnen.
- Knopfzellen: Knopfzellen sind nach wie vor eng mit Hörgeräten und anderer kompakter Elektronik verbunden. Ihr etabliertes Fertigungsökosystem und ihre vorhersehbare Leistung bei niedrigen Strömen machen sie strategisch wichtig für den primären Zink-Luft-Bedarf.
- Knopfzellen: Knopfzellen eignen sich für kompakte Elektronik mit geringem Platzbedarf und moderatem Energieverbrauch. Ihre Verbreitung hängt von der Leckstromsicherheit, der Lagerfähigkeit, den Aktivierungseigenschaften und der Kompatibilität mit standardisierten Gerätegehäusen ab.
- Zylindrische Zellen: Zylindrische Zellen bieten mechanische Stabilität und Kompatibilität mit etablierten Produktionsverfahren. Sie gewinnen zunehmend an Bedeutung für die Forschung an wiederaufladbaren Akkumulatoren, wo eine kontrollierte Elektrodenanordnung und reproduzierbare Fertigung erforderlich sind.
- Pouchzellen: Pouchzellen bieten flexible Verpackungsmöglichkeiten und potenziell hohe Materialausnutzung. Ihre strategische Bedeutung liegt vor allem in der leichten Elektronik, Sensoren und neuartigen wiederaufladbaren Systemen, die kundenspezifische Abmessungen erfordern.
- Prismatische Zellen: Prismatische Bauformen ermöglichen Systeme mit höherer Kapazität und eine effiziente Modulverpackung. Ihre Verbreitung hängt mit verbessertem Luftmanagement, erhöhter Elektrodenhaltbarkeit, besserer Abdichtung und skalierbaren Fertigungsprozessen zusammen.
Kapazitätsbereich
Es wird erwartet, dass die Speicherkapazität im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % steigen wird. Die Nachfrage variiert je nach Anwendung erheblich: Zellen mit geringer Kapazität werden in kompakten Geräten eingesetzt, während größere Formate industrielle und neuartige Speicherkonzepte unterstützen. Verbesserungen bei der Elektrodennutzung und der Systemarchitektur erweitern das adressierbare Kapazitätsspektrum.
- 100 mAh: Produkte mit geringer Kapazität werden vorwiegend für kompakte Anwendungen in den Bereichen Medizin, Sensorik und Konsumgüter eingesetzt. Ihre etablierten Anwendungsfälle machen diese Produktreihe kommerziell zugänglich und relativ weniger anfällig für Unsicherheiten im Bereich der wiederaufladbaren Technologie.
- 100–500 mAh: Dieser Bereich eignet sich für kompakte Elektronikgeräte und spezielle medizinische Geräte, die längere Betriebszeiten erfordern. Er bietet ein optimales Verhältnis zwischen Größe, Energieverfügbarkeit und Integrationsanforderungen.
- 500–1000 mAh: Zellen mittlerer Kapazität eignen sich für Anwendungen, die eine höhere Ausdauer erfordern, ohne dass auf größere Batteriearchitekturen zurückgegriffen werden muss. Ihre Bedeutung nimmt zu, da tragbare Elektronik und industrielle Sensoren längere Wartungsintervalle benötigen.
- 1000–2000 mAh: Zellen mit höherer Kapazität gewinnen zunehmend an Bedeutung für spezialisierte tragbare Geräte und wiederaufladbare Systeme in der Entwicklung. Ihr strategischer Wert hängt von einer verbesserten Elektrodenstabilität und effizienten Sauerstoffmanagement-Systemen ab.
- > 2000 mAh: Akkus mit hoher Kapazität werden in der Industrie, als Notstromversorgung und in neuen stationären Anwendungen eingesetzt. Die Kommerzialisierung hängt maßgeblich von der Zyklenfestigkeit, der Leistungsumwandlung, der Ladeeffizienz und der Wirtschaftlichkeit des Systems ab.
Elektrodenmaterial
Für Elektrodenmaterialien wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,4–6,4 % prognostiziert. Innovationen im Elektrodenbereich sind für die Kommerzialisierung von zentraler Bedeutung, da die Sauerstoffreaktionskinetik, die Zinkausnutzung, die Korrosionsbeständigkeit und die Grenzflächenstabilität die Leistung direkt beeinflussen. Die Forschung konzentriert sich zunehmend darauf, die Abhängigkeit von teuren Katalysatoren zu verringern und gleichzeitig die Haltbarkeit zu verbessern.
- Zink-Mangandioxid: Diese Chemie profitiert von bekannten Materiallieferketten und etabliertem Wissen in der Batterieherstellung. Sie bleibt strategisch relevant, wo Kosten, Verfügbarkeit und unkomplizierte Fertigung Priorität haben.
- Zink-Eisenoxid: Eisenbasierte Verfahren sind aufgrund der Verfügbarkeit und des relativ niedrigen Preises von Eisen von Interesse. Ihre Bedeutung liegt in den Bemühungen, die Materialkosten zu senken und gleichzeitig eine ausreichende elektrochemische Leistung zu gewährleisten.
- Zink-Nickel-Oxid: Nickelhaltige Elektroden bieten zwar nützliche elektrochemische Eigenschaften, sind aber mit hohen Kosten verbunden. Ihre strategische Bedeutung liegt vor allem in Anwendungen, bei denen die Leistungsanforderungen einen höheren Materialaufwand rechtfertigen.
- Zink-Silber-Oxid: Silberbasierte Systeme bieten zwar eine hohe elektrochemische Leistung, sind aber aufgrund der Materialkosten begrenzt. Daher eignen sie sich besser für Spezialanwendungen, bei denen Zuverlässigkeit und Leistungsmerkmale wichtiger sind als die Kosten.
Andere fortschrittliche Elektroden
Fortschrittliche Elektrodenansätze werden die zukünftige Entwicklung voraussichtlich durch verbesserte Sauerstoffreduktions- und -entwicklungskinetik beeinflussen. Kohlenstoffbasierte Katalysatoren, Übergangsmetallverbindungen, metallorganische Gerüstverbindungen und Hybridarchitekturen werden hinsichtlich ihrer Effizienz, Haltbarkeit und Kosten untersucht.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Tragbare Stromversorgung |
Reifen |
|
Medizinprodukte |
Hoch |
Hörgerät |
Reifen |
|
Militär & Verteidigung |
Medium |
Mission Power |
Skalierung |
|
Automobil |
Medium |
Reichweitenerweiterung |
Aufkommen |
|
Luft- und Raumfahrt |
Niedrig |
Leichtgewichtige Leistung |
Aufkommen |
|
Industrie |
Hoch |
Lange Dauer |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Zink-Luft-Batterien
Erweiterung der Anforderungen an die Langzeitlagerung
Die Langzeitspeicherung bietet Zink-Luft-Systemen ein Differenzierungspotenzial, da die Energiekapazität im Vergleich zu Systemen mit kurzer Speicherdauer potenziell kostengünstiger skaliert werden kann. In Stromnetzen mit hohem Anteil erneuerbarer Energien müssen Speicherlösungen für zeitliche und langfristige Diskrepanzen zwischen Erzeugung und Verbrauch bieten. Daher konzentrieren sich Zink-Luft-Unternehmen auf Speichermärkte wie Mikronetze, den Ausbau erneuerbarer Energien, Notstromversorgung und industrielle Resilienz. Obwohl Zink-Luft-Systeme derzeit noch nicht mit den etablierten Lithium-Ionen-Systemen vergleichbar sind, ermöglicht die Funktionsweise von Zink-Luft mit reichlich vorhandenem Material längere Speicherdauern. Die Bewertung von Zink-Luft-Systemen wird sich künftig von der Energiedichte hin zu Faktoren wie Speicherdauer, Sicherheit, Standortwahl, Degradation, Wartung und Lebenszykluskosten verlagern.
Materialverfügbarkeit und Diversifizierung der Batterieversorgung
In der Batterieindustrie besteht ein Trend hin zu alternativen Materialien, um die Abhängigkeit von Rohstoffen zu verringern, deren Quellen begrenzt und geopolitisch heikel sein können. Zink ist weltweit weit verbreitet, da es in der Galvanisierung, in Legierungen, Batterien und in industriellen Anwendungen Verwendung findet. Die Verfügbarkeit dieser Ressource wird zwar Lieferkettenprobleme nicht verhindern, aber die Abhängigkeit von der Kombination aus Lithium, Nickel, Kobalt und Graphit verringern. Für die Entwickler von Zink-Luft-Batterien ist es jedoch nur dann von Bedeutung, wenn Fertigungstechnologien zur Verfügung stehen, die ohne teure Katalysatoren auskommen und die Wiederverwendung der Batterien ermöglichen. Gleichzeitig werden die Beschaffungsabteilungen beginnen, neben der Materialverfügbarkeit auch Sicherheit, Energiedichte, Zyklenlebensdauer und Gesamtbetriebskosten zu bewerten.
Fortschritte im Bereich der elektrochemischen Grenzflächentechnik
Die Weiterentwicklung elektrochemischer Grenzflächen durch gezielte Ingenieursarbeit verbessert die Leistungsfähigkeit wiederaufladbarer Zink-Luft-Batterien, indem sie mehrere, sich gegenseitig verstärkende Ausfallmechanismen überwindet. Dazu gehören Dendritenbildung, Passivierung, Korrosion und Wasserstoffentwicklung an der Zinkelektrode sowie träge Reaktionskinetik und Katalysatordeaktivierung an der Luftelektrode. Entwicklungen bei bifunktionalen Katalysatoren, porösen Materialien, Schutzschichten, Elektrolyten und Gasdiffusionsmembranen zielen darauf ab, diese Reaktionen zu stabilisieren. Diese Entwicklung wirkt sich nicht nur auf die Effizienz aus, sondern führt auch zu geringeren Wartungskosten, längeren Lebensdauern und einer höheren Fertigungskonstanz. Neue Studien lenken die Aufmerksamkeit verstärkt auf Festkörperbauweise und praktische zylindrische oder Pouch-Batterien. Sollten sich diese Entwicklungen im großen Maßstab als erfolgreich erweisen, würde sich der Markt von spezialisierten Primäranwendungen hin zu gängigeren wiederaufladbaren Anwendungen für tragbare Geräte, Notstromversorgung, Reichweitenverlängerung und stationäre Energiespeicher verlagern.
Zukunftstrends auf dem Markt für Zink-Luft-Batterien
Integration von Festkörper-Zink-Luft-Architekturen
Die Marktentwicklung von Zink-Luft-Batterien wird sich voraussichtlich zunehmend auf Festkörperelektrolyte und geschützte Schnittstellen konzentrieren, da Entwickler eine höhere Zyklenstabilität und einen sichereren wiederaufladbaren Betrieb anstreben. Festkörperanordnungen tragen dazu bei, unerwünschte chemische Reaktionen zwischen Zink, Elektrolyt und Luftelektroden zu minimieren und gleichzeitig einen effizienteren Zellaufbau zu ermöglichen. Im Hinblick auf den Forschungsfortschritt besteht der nächste Schritt im Übergang von Einzelelektrodenversuchen zu praktischen zylindrischen und Pouch-Zellen. Dabei sind Zellen im Amperestundenbereich, die Reproduzierbarkeit der Tests, die Schnittstellenkompatibilität und die Fertigungsmethoden zu berücksichtigen. Im nächsten Schritt werden höchstwahrscheinlich standardisierte Leistungstests unter realen Bedingungen hinsichtlich Stromstärke, Luftfeuchtigkeit, Temperatur und Ladezyklen durchgeführt. Das kommerzielle Potenzial dieser Technologie liegt in ihrer Fähigkeit, die Kostenvorteile von Zink beizubehalten und gleichzeitig eine ausreichende Leistung zu erzielen.
Katalysatorsysteme, die auf reichlich vorhandenen Materialien basieren
Zukünftige Entwicklungen werden sich zunehmend auf Sauerstoffkatalysatoren mit verbesserter katalytischer Effizienz und reduziertem Einsatz von Platingruppenmetallen konzentrieren. Aktuell wird an Übergangsmetalloxiden, kohlenstoffbasierten Materialien, metallorganischen Gerüsten, Sulfiden, Phosphiden und Kompositsystemen geforscht, um eine bifunktionelle Katalyse für die Sauerstoffreduktion und -entwicklung zu ermöglichen. Der Fokus dieses Ansatzes liegt nicht nur auf maximaler Effizienz im Labormaßstab, sondern auch auf deren Aufrechterhaltung in wiederholten Lade-Entlade-Zyklen ohne Korrosion oder Degradation. Katalysatorbeladung, Porositätsdesign, elektrische Leitfähigkeit, Wechselwirkung mit Elektrolyten und Prozessreproduzierbarkeit werden dabei eine immer wichtigere Rolle spielen. Die Entwickler werden zudem Abfallprodukte und häufig vorkommende Rohstoffe in Betracht ziehen, um deren negative ökologische und ökonomische Auswirkungen zu minimieren. Mit dem Einsetzen neuer Materialien in die praktische Elektrodenanwendung könnte sich der Wettbewerb zunehmend von der Chemie hin zum Lebenszyklus und der Leistung im Standardbetrieb verlagern.
Marktchancen für Zink-Luft-Batterien
Verteilte Resilienz für kritische Infrastrukturen
Prognosen deuten auf ein wachsendes Potenzial für dezentrale Energieversorgung hin, insbesondere dort, wo Einrichtungen Notstrom für längere Zeiträume benötigen, als herkömmliche unterbrechungsfreie Stromversorgungen (USV) üblicherweise bieten. Telekommunikationsstandorte, Gesundheitseinrichtungen, Industrieanlagen, Dateninfrastrukturen, Fernüberwachungssysteme und kommunale Mikronetze können von Speichertechnologien profitieren, die auf Langzeitentladung ausgelegt sind. Das größte Potenzial besteht dort, wo der Ersatz von Dieselgeneratoren, die Integration erneuerbarer Energien oder eingeschränkte Netzanschlüsse ein höheres anfängliches Technologierisiko rechtfertigen. Entwickler sollten modulare Systeme, Fernüberwachung, planbare Wartung und die Integration mit bestehender Stromwandlungstechnik priorisieren. Partnerschaften mit Energieversorgern, Infrastrukturbetreibern, Ingenieurbüros und Entwicklern erneuerbarer Energien können Betriebsdaten liefern und die Qualifizierung beschleunigen. Kommerzielle Strategien sollten sich auf Anwendungen konzentrieren, bei denen Dauer und Sicherheit einen messbaren finanziellen Wert haben, anstatt direkt mit Lithium-Ionen-Systemen in allen stationären Speicherkategorien zu konkurrieren.
Lokalisierte Fertigungs- und Komponentenökosysteme
Eine weitere Chance liegt im Aufbau lokaler Fertigungsökosysteme für Zinkelektroden, Luftkathoden, Elektrolyte, Separatoren und Systemkomponenten. Regionale Produktion kann logistische Risiken reduzieren, die Qualitätskontrolle verbessern und staatliche Ziele zur Sicherstellung einer stabilen Batterieversorgung unterstützen. Diese Chance bietet sich insbesondere in Märkten mit Zinkverarbeitungskapazitäten, etablierter Elektronikfertigung oder wachsender Nachfrage nach erneuerbaren Energiespeichern. Investoren können sich auf spezialisierte Komponentenlieferanten konzentrieren, anstatt sofort die Fertigung kompletter Systeme anzustreben. Dadurch lässt sich das technische Risiko entlang der Wertschöpfungskette verteilen. Partnerschaften in der Auftragsfertigung ermöglichen zudem den Zugang zu ausgereiften Anlagen für Beschichtung, Formgebung, Montage und Prüfung. Standardisierte Zelldesigns könnten im Laufe der Zeit Skaleneffekte in verschiedenen Anwendungsbereichen ermöglichen. Die überzeugendsten Geschäftsmodelle kombinieren voraussichtlich firmeneigene Material- oder Prozessvorteile mit Fertigungskompatibilität, dokumentierter Zuverlässigkeit und klar definierten Qualifizierungspfaden.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -