
亜鉛空気バッテリー市場:規模・成長・予測 2034
亜鉛空気電池市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:用途別(家電、医療機器、軍事・防衛、自動車、航空宇宙、産業)、形状別(ボタン型電池、コイン型電池、円筒型電池、ポーチ型電池、角型電池)、容量範囲別(100 mAh、100~500 mAh、500~1000 mAh、1000~2000 mAh、2000 mAh超)、電極材料別(亜鉛マンガン二酸化物、亜鉛鉄酸化物、亜鉛ニッケル酸化物、亜鉛銀酸化物、その他の先進電極)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039685
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


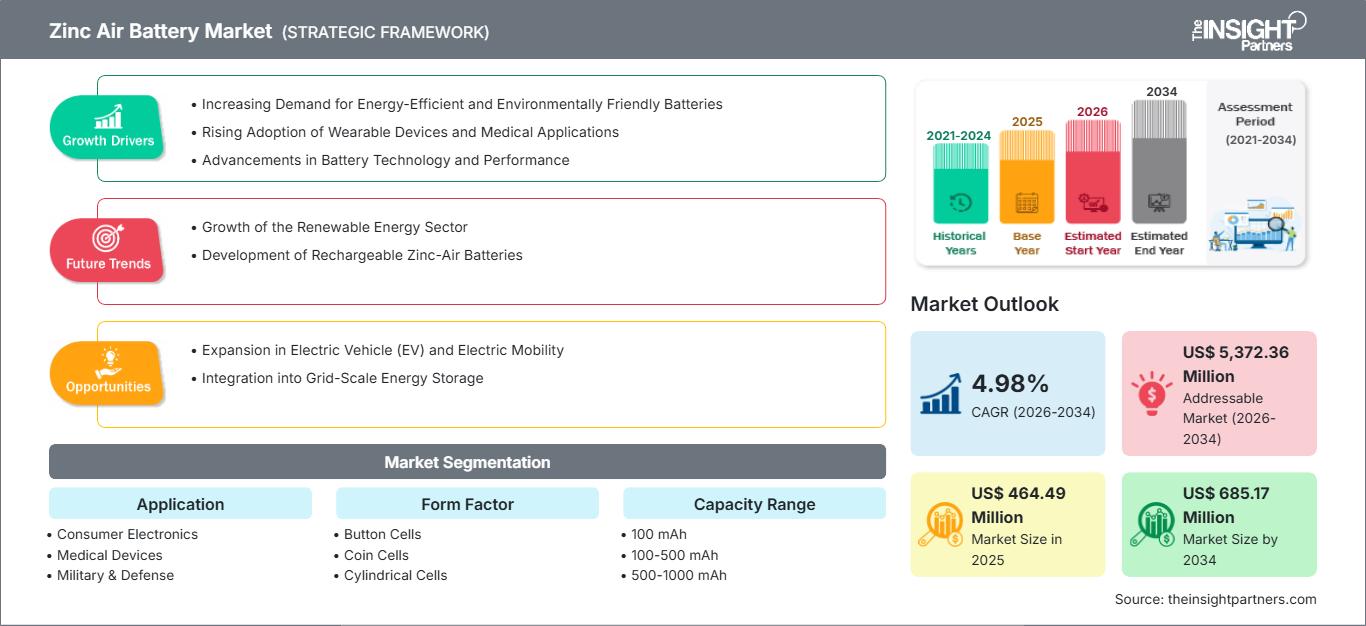
2025年の市場規模
4億6449 万米ドル
基準年値
2034年の予測
6億8517 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.41 %
成長率
対象市場
52億1942 万米ドル
(2026年~2034年)
亜鉛空気電池市場は、2025年には4億6449万米ドルと評価され、2034年までに6億8517万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)4.41%を記録すると推定されています。
亜鉛空気電池市場の評価と洞察
- 北米:北米は引き続き主導的な地位を維持し、2025年には亜鉛空気電池市場の約42~47%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.2~6.0%で成長すると予想されています。需要は、成熟した医療用途と、新たに登場した定置型蓄電プログラムが組み合わさったものです。
- 米国:米国は、医療用電子機器、防衛プログラム、バックアップ電源の需要、研究資金などに支えられ、2025年には北米の需要の82~87%を占めると推定されており、2034年までの年平均成長率は5.3~6.1%です。
- 欧州:欧州の市場シェアは2025年には20~24%と推定され、2034年まで年平均成長率(CAGR)4.7~5.5%で成長すると予測されています。ドイツ、英国、フランス、イタリア、スペインは、医療、産業、モビリティ、エネルギー貯蔵など、幅広い分野で多様な需要を生み出しています。
- アジア太平洋地域:アジア太平洋地域は2025年には22~27%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)6.0~7.0%を記録すると予想されています。中国、日本、韓国、インド、オーストラリアは、電子機器製造、バッテリー研究、医療機器、エネルギー転換への投資を通じて、この地域の拡大を支えています。
- 最大のセグメントである家電製品は、小型軽量の一次電池に支えられ、2025年には市場シェアの31~36%を占め、2026~2034年には年平均成長率(CAGR)4.5~5.3%で拡大すると予測されている。
- 高成長分野:産業用途は2025年には12~16%のシェアを占めると推定され、長期蓄電の実証実験の拡大に伴い、2026~2034年には年平均成長率(CAGR)6.5~7.5%で成長すると予測されている。
- 詳細に分析された主要企業: Innolith GmbH、Zinc8 Energy Solutions Inc.、Impact Clean Power Technology SA、Phinergy Ltd.、XALT Energy LLC、Powercast Corporation、Enevate Corporation、Wrightspeed, Inc.、Nano One Materials Corp.、Blue Ocean Battery。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
亜鉛空気電池技術は、確立された一次電池の化学反応から、より多様な充電式および定置型電池へと移行しつつあります。酸素触媒技術、亜鉛アノードの取り扱い、腐食管理、電解質の安定性、空気カソードの設計、ガス拡散層などの進歩により、従来の性能上の限界が克服されつつあります。コスト面では、安価で豊富な亜鉛原料に加え、水系プロセスがより有利になりつつありますが、サイクル寿命、出力密度、水管理、電極寿命は、商業的な成功にとって依然として重要な要素です。
今後、亜鉛空気電池市場の見通しは、安全なエネルギー貯蔵システムと多様な電池材料の開発を目指す地域とますます密接に結びついていくでしょう。北米の市場牽引要因、ヨーロッパの環境、そしてアジアの生産能力は、いずれも相互補完的な道筋を示しています。安全な定置型蓄電、地域サプライチェーン、そして強固なインフラに対するインセンティブは、パイロットプロジェクトを促進する一方、認証要件は、安全性、長寿命、重量、あるいは材料に関する考慮事項が現在のリチウムイオン技術よりも優先されるニッチな用途に引き続き焦点を当てていくでしょう。
亜鉛空気電池市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 4億6449万米ドル |
| 2034年までの市場規模 | 6億8517万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.41% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
亜鉛空気電池市場分析
亜鉛空気電池市場の予測は、相互に関連するいくつかの需要源によって支えられています。補聴器やその他の小型医療機器は、その高い実用密度と低電力環境での性能から需要が高まっていますが、マイクログリッド、産業、車両などのバックアップ電源として亜鉛空気電池を充電する用途も期待されています。サプライチェーンは、亜鉛生産、電極生産、触媒、電解質、膜、セル生産、試験、リサイクルを網羅しています。
亜鉛空気電池市場の供給側は、ますます技術主導型になりつつある。亜鉛は比較的豊富に存在するものの、充電式電池は特定の形態、耐腐食性、安定した界面、そして信頼性の高い酸素輸送能力を備えるように設計されなければならない。そのため、企業は資源の入手可能性ではなく、電極の開発で競争している。近年の学術研究では、デンドライト形成、不動態化、腐食、副反応としての水素発生、そして遅い酸素反応が主な障害として挙げられている。
亜鉛空気電池市場におけるポジショニングは、一次電池メーカーと、より長寿命の充電式電池およびシステムの開発を目指す技術企業が存在するため、依然として細分化されている。これらの企業には、Innolith GmbH、Zinc8 Energy Solutions Inc.、Impact Clean Power Technology SA、Phinergy Ltd.、XALT Energy LLCなどが含まれる。各社は、それぞれの技術や用途に応じてポジショニングを行っている一方、Powercast CorporationとEnevate Corporationは、関連するパワーエレクトロニクスや先進的な電池技術を提供している。Wrightspeed Inc.は、大型電気機器の専門技術を強みとしており、Nano One Materials Corp.は、材料開発能力を提供している。
亜鉛空気電池市場への投資基準は、実験室での性能だけでなく、製造可能性を実証できる技術にますます重点を置くようになっている。商業化に向けたプログラムは、パイロットスケールでの製造、繰り返しサイクル試験、モジュール性、安全性の検証、および総所有コストに焦点を当てている。戦略的な差別化は、電極、電解質、空気管理、制御、システムバランスといった様々なシステムコンポーネントを統合する能力を証明することに尽きる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
亜鉛空気電池市場:戦略的洞察
地域別分析
北米亜鉛空気電池市場
亜鉛空気電池市場レポートによると、北米は2025年の需要の42~47%を占めると推定されており、地域別市場をリードする存在となっています。2034年までの年平均成長率(CAGR)は5.2~6.0%と予測されており、これは補聴器の既存消費、防衛関連のニーズ、堅牢なバックアップシステム、そして長期保存への関心の高まりを反映しています。米国は、研究機関、技術開発企業、電力会社、連邦政府および州政府のプログラムが比較的成熟した商業化エコシステムを提供しているため、地域市場を牽引しています。
カナダの貢献としては、亜鉛資源の豊富さ、クリーンテクノロジーの革新、長時間エネルギー貯蔵技術の進歩などが挙げられます。現在、地域調達では、均等化コストに加え、安全性、持続時間、リサイクル性、国内生産システムなどが考慮されています。これは特に実証プロジェクトにおいて重要であり、亜鉛空気電池の構造は、一部の構成において電力とエネルギーの分離を可能にし、電力変換システムを増強することなく持続時間を延長することができます。
米国亜鉛空気電池市場
亜鉛空気電池市場の予測によると、2025年には北米の亜鉛空気電池需要の約82~87%を米国が占める見込みです。推定される年平均成長率(CAGR)は5.3~6.1%で、医療機器、防衛用途、産業用バックアップ電源、代替蓄電技術への公的資金投入などが市場を支えています。国内の開発者は、充電式亜鉛空気電池プラットフォームの成熟度の低さを、放電時間の延長と安全性で補えるシステムの開発にますます注力しています。
米国における応用分野は、補聴器から非常用電源、通信、産業用途、分散型再生可能エネルギーまで多岐にわたる。Zinc8 Energy Solutions Inc.やPhinergy Ltd.をはじめとする亜鉛化学開発企業の取り組みにより、この分野の開発エコシステムが構築されてきた。商業化に向けた評価は、エネルギー密度ポテンシャルよりも、サイクル安定性、製造性、堅牢性、コスト予測可能性に重点を置いている。
欧州亜鉛空気電池市場
欧州は2025年には世界の需要の20~24%を占めると推定されており、2034年まで年平均成長率(CAGR)4.7~5.5%で成長すると予測されている。ドイツは産業用バッテリーのバリューチェーンと自動車工学の専門知識を背景に、この分野の最前線に立っている。英国は定置型蓄電のイノベーションに注力しており、フランス、イタリア、スペインは医療用電子機器、産業用電化、再生可能エネルギー、そしてレジリエンス(災害リスクへの対応力)といったニーズを通じて貢献している。
ドイツは、電池化学、自動車工学、産業オートメーション、再生可能エネルギーに関する知識を結集し、先進電池を支援するエコシステムを構築している。英国は送電網の柔軟性と技術の商業化に強みを持ち、フランスは航空宇宙、防衛、エネルギーインフラに関するノウハウを活用している。イタリアとスペインは、分散型発電、産業用バックアップ、再生可能エネルギーのバランス調整に強みを持っている。地域全体では、持続可能性基準と電池の循環型政策が、より豊富でリサイクル可能な材料から作られた電池の評価を促進している。
アジア太平洋地域の亜鉛空気電池市場
アジア太平洋地域は2025年時点で世界の需要の約22~27%を占め、年平均成長率(CAGR)6.0~7.0%で拡大すると予測されている。中国は地域における製造規模をリードし、日本と韓国は先端材料研究に貢献している。インドはバッテリー技術の開発を進めており、オーストラリアは資源と再生可能エネルギーの応用を提供している。産業の電化、電子機器製造、医療機器、エネルギー貯蔵政策が、地域における普及を後押ししている。
中東・アフリカの亜鉛空気電池市場
中東・アフリカ地域の電力需要は比較的小さいものの、強靭な電力供給にとって戦略的に重要な地域である。同地域は、エネルギーの多様化とインフラ投資によって代替エネルギー貯蔵が促進されるサウジアラビアとアラブ首長国連邦を中心に、年平均成長率(CAGR)約4.0~5.0%で成長すると予測されている。南アフリカは、産業用途と電力網の強靭性ニーズを通じて貢献している。
セグメンテーション分析
応用
2026年から2034年にかけて、用途は年平均成長率(CAGR)4.8~5.8%で拡大すると予測されています。需要は、小型医療機器や電子機器、防衛システム、輸送、航空宇宙、産業用ストレージなど、多岐にわたります。一次電池は依然として高い導入実績を維持していますが、充電式電池は、より長い動作時間、より安全な化学組成、あるいは従来のリチウムイオンシステムへの依存度低減を必要とする用途において、新たな機会を生み出しています。
- 家電製品:亜鉛空気電池は低消費電力製品に高いエネルギー密度を提供するため、小型デバイスは依然として戦略的に重要です。薄型形状と長時間動作が求められるウェアラブルデバイス、センサー、特殊電子機器などは、亜鉛空気電池の恩恵を受けることができます。
- 医療機器:補聴器は依然として主要な用途であり、モニタリング機器や特殊な医療用電子機器にも需要が広がっています。信頼性、コンパクトなサイズ、予測可能な放電特性、そして確立された供給チャネルが、継続的な普及を支えています。
- 軍事・防衛分野:防衛用途では、通信機器、センサー、監視機器、携帯電子機器向けに、安全で軽量な電源が求められます。認証要件は厳しく、公称エネルギー密度よりも信頼性と環境耐性が重視されます。
- 自動車分野:自動車への導入は依然として開発段階にあり、航続距離延長、補助電源、代替蓄電といったコンセプトに関心が集中している。商業的な見通しは、充電性、出力、熱特性、既存の電気駆動系との統合性に左右される。
- 航空宇宙分野:航空宇宙用途では、重量、安全性、信頼性、およびミッション期間が最優先事項となります。亜鉛空気電池は特殊な低出力システムには適している可能性がありますが、認証サイクルと厳格な運用要件により、短期的な普及は制限されます。
- 産業分野:企業がバックアップ、再生可能エネルギー統合、通信インフラ、および安全性と耐久性が重要な購入検討事項となる長期蓄電向けに亜鉛ベースのシステムを評価するにつれ、産業分野における需要は戦略的に重要性を増している。
フォームファクター
フォームファクターは、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.6%で成長すると予測されています。セル構造は、製造性、パッケージング効率、熱およびガス管理要件、特定の負荷への適合性を決定します。確立された小型セル形状が依然として主流である一方、パウチ型および角型設計は、充電式および大容量システム向けに開発の注目を集めています。
- ボタン電池:ボタン電池は、補聴器やその他の小型電子機器と密接に関連しています。確立された製造エコシステムと予測可能な低電流性能により、亜鉛空気電池の一次需要において戦略的に重要な位置を占めています。
- コイン型電池:コイン型電池は、小型で適度なエネルギー消費が求められるコンパクトな電子機器に適しています。普及の可否は、漏電制御、保存寿命、活性化特性、および標準的なデバイス筐体との互換性に左右されます。
- 円筒形セル:円筒形セルは、機械的な安定性と既存の製造手法との互換性を備えています。電極の積層構造の制御と再現性の高い製造が求められる充電式電池の研究において、その重要性はますます高まっています。
- パウチ型電池:パウチ型デザインは、パッケージングの柔軟性と高い材料利用率を実現します。軽量電子機器、センサー、およびカスタマイズされた寸法を必要とする新興の充電式システムにおいて、その戦略的重要性は最も高くなります。
- 角型セル:角型フォーマットは、より大容量のシステムと効率的なモジュールパッケージングを可能にします。その普及は、空気管理の改善、電極の耐久性向上、シーリング性能の向上、および拡張可能な製造プロセスと密接に関係しています。
容量範囲
容量範囲は、2026年から2034年にかけて年平均成長率(CAGR)5.0~6.0%で拡大すると予測されています。需要は用途によって大きく異なり、小型デバイス向けには低容量セルが、産業用および新たな蓄電コンセプト向けには大型フォーマットが使用されています。電極利用率とシステムアーキテクチャの改善により、対応可能な容量範囲が拡大しています。
- 100mAh:低容量製品は主に、小型の医療機器、センサー機器、および民生機器向けアプリケーションをサポートします。これらの製品は既に確立された用途があるため、商業的に入手しやすく、充電技術の不確実性の影響を比較的受けにくいという利点があります。
- 100~500mAh:この容量範囲は、長時間の動作を必要とする小型電子機器や特殊な医療機器に適しています。物理的なサイズ、エネルギー供給能力、および機器への統合要件との間で、実用的なバランスを提供します。
- 500~1000mAh:中容量セルは、大型バッテリーアーキテクチャに移行することなく、より長い耐久性を必要とする用途に対応します。携帯電子機器や産業用センサーにおいて、より長いサービス間隔が求められるようになるにつれ、その重要性は高まっています。
- 1000~2000mAh:より大容量の電池は、特殊な携帯機器や開発中の充電式システムにおいてますます重要性を増している。その戦略的価値は、電極の安定性の向上と効率的な酸素管理設計にかかっている。
- 2000mAh以上:大容量フォーマットは、産業用途、バックアップ用途、および新興の定置型用途に関連しています。実用化は、サイクル寿命、電力変換効率、充電効率、およびシステムレベルの経済性に大きく依存します。
電極材料
電極材料市場は、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.4%で成長すると予測されています。酸素反応速度、亜鉛利用率、耐食性、界面安定性は性能に直接影響するため、電極技術の革新は商業化において極めて重要です。研究は、高価な触媒への依存度を低減しつつ耐久性を向上させることにますます重点が置かれています。
- 亜鉛マンガン二酸化物:この化学は、馴染みのある材料供給網と確立された電池加工技術の恩恵を受けています。コスト、入手性、そして簡便な製造工程が優先される場面において、戦略的に重要な位置を占めています。
- 亜鉛-酸化鉄:鉄は豊富に存在し、比較的安価であるため、鉄をベースとした手法が注目を集めている。その重要性は、適切な電気化学的性能を維持しながら材料コストを削減する取り組みと密接に関係している。
- 亜鉛ニッケル酸化物:ニッケル含有電極は有用な電気化学的特性を示すことができるが、コスト面で課題がある。その戦略的な役割は、性能要件がより高い材料費を正当化する用途において最も重要となる。
- 亜鉛-銀酸化物:銀系システムは優れた電気化学的性能を発揮するものの、材料コストが制約となる。そのため、信頼性と電力特性がコストよりも重視される特殊な用途に適している。
その他の先進電極
高度な電極技術は、酸素還元および発生反応速度の向上を通じて、今後の開発に大きな影響を与えることが期待されています。炭素系触媒、遷移金属化合物、金属有機構造体、およびハイブリッド構造が、効率、耐久性、およびコストの改善を目指して評価されています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
家電 |
高い |
ウェアラブル電源 |
成熟した |
|
医療機器 |
高い |
補聴器 |
成熟した |
|
軍事・防衛 |
中くらい |
ミッションパワー |
スケーリング |
|
自動車 |
中くらい |
範囲拡張 |
新興 |
|
航空宇宙 |
低い |
軽量パワー |
新興 |
|
工業 |
高い |
長期間 |
スケーリング |
亜鉛空気電池市場の成長要因と影響分析
長期保管要件の拡大
亜鉛空気電池は、短時間の電力供給システムに比べてエネルギー容量をより安価に拡張できる可能性があるため、長時間の蓄電が可能な点で差別化の機会となります。再生可能エネルギーの普及率が高い電力網では、発電と需要のミスマッチや長時間の供給に対応できる蓄電システムが求められます。そのため、亜鉛空気電池メーカーは、マイクログリッド、再生可能エネルギーの導入、バックアップ電源、産業レジリエンスといった蓄電市場に注力しています。亜鉛空気電池は、既に広く普及しているリチウムイオン電池と規模では比較になりませんが、その運用基盤により、豊富な材料を用いて長時間の蓄電を実現できます。今後は、亜鉛空気電池の評価基準を、エネルギー密度から、寿命、安全性、設置場所の適性、劣化、メンテナンス、ライフサイクルコストといった要素へとシフトさせていくでしょう。
材料の入手可能性とバッテリー供給の多様化
電池業界では、供給源が限られており、地政学的な観点からも不安定な原材料への依存度を下げるため、代替材料を模索する傾向が見られます。亜鉛は、亜鉛めっき、合金、電池、および産業用途で広く使用されているため、世界中で入手可能です。このような資源が入手可能になったとしても、サプライチェーンの問題を完全に解消できるわけではありませんが、リチウム、ニッケル、コバルト、グラファイトの組み合わせへの依存度は低下します。亜鉛空気電池の開発者にとって重要なのは、高価な触媒を使用せず、電池の再利用を可能にする製造技術が存在する場合のみです。同時に、調達部門は、材料の入手可能性に加え、安全性、エネルギー密度、サイクル寿命、および総所有コストの評価を開始するでしょう。
電気化学界面工学の進歩
エンジニアリングによる電気化学界面の開発は、複合的に作用する複数の故障メカニズムを克服することで、充電式亜鉛空気電池の実用性を向上させています。これらの故障メカニズムには、亜鉛電極におけるデンドライト形成、不動態化、腐食、水素発生、および空気電極における反応速度の低下と触媒の不活性化が含まれます。二機能性触媒、多孔質材料、保護層、電解質、ガス拡散膜の開発は、これらの反応を安定化することを目的としています。この開発は効率に影響を与えるだけでなく、メンテナンスコストの削減、寿命の延長、製造の一貫性の向上にもつながります。新たな研究では、固体電池設計と実用的な円筒形またはパウチ型電池への注目が高まっています。これらの開発が大規模に成功すれば、市場は特殊な一次電池用途から、携帯機器、バックアップ電源、航続距離延長、定置型エネルギー貯蔵などのより一般的な充電式電池用途へと移行するでしょう。
亜鉛空気電池市場の将来動向
固体亜鉛空気構造の統合
亜鉛空気電池市場の動向は、開発者がより高いサイクル安定性とより安全な充電動作を追求するにつれて、固体電解質と保護されたインターフェースをますます重視するようになるだろう。固体構造は、亜鉛、電解質、および空気電極間で発生する可能性のある望ましくない化学反応を軽減し、より効率的なセル構造を可能にする。研究の進捗状況としては、次のステップは、個々の電極の試験から、アンペア時レベルのセル、試験の再現性、インターフェースの互換性、および製造方法を考慮した実用的な円筒形およびパウチ型セルへの移行となるだろう。次のステップには、実際の電流、湿度、温度、および複数サイクルを使用した標準的な性能試験が含まれる可能性が高い。このような技術の商業的可能性は、亜鉛のコストメリットを維持しながら十分な出力を提供できる点にある。
豊富な材料を基盤とした触媒システム
今後の開発は、触媒効率の向上と白金族金属の使用量削減を目的とした酸素触媒へとますます重点が置かれるようになるでしょう。酸素還元と酸素発生の二機能性触媒作用を実現するために、遷移金属酸化物、炭素系材料、金属有機構造体、硫化物、リン化物、複合システムなどの研究が進められています。このアプローチの重要な焦点は、実験室環境での最大限の効率を達成するだけでなく、腐食や劣化を起こすことなく、充放電操作を繰り返してもその効率を維持することです。触媒の担持量、多孔性設計、電気伝導性、電解質との相互作用、およびプロセスの再現性がますます重要になってきます。開発者はまた、廃棄物由来の材料や地球上に豊富に存在する材料にも注目し、それらの環境的および経済的な悪影響を軽減しようとしています。新しい材料が実用的な電極実装へと進むにつれて、競争は化学組成からライフサイクルと標準的な動作モードでの性能へとますますシフトしていく可能性があります。
亜鉛空気電池の市場機会
重要インフラ向けの分散型レジリエンス
亜鉛空気電池の予測によると、分散型レジリエンスにおいて新たな機会が生まれており、施設は従来の無停電電源装置が通常提供するよりも長い期間バックアップ電源を必要としています。通信サイト、医療施設、工業プラント、データインフラ、遠隔監視設備、コミュニティマイクログリッドは、長時間放電を想定して設計された蓄電技術の恩恵を受けることができます。ディーゼル代替、再生可能エネルギー統合、または制約のあるグリッド接続がより高い初期技術リスクを正当化する場合、この機会は最も大きくなります。開発者は、モジュール式システム、遠隔監視、予測可能なメンテナンス、および既存の電力変換機器との統合を優先する必要があります。電力会社、インフラ事業者、エンジニアリング会社、および再生可能エネルギー開発者とのパートナーシップは、運用データを提供し、認証を加速することができます。商業戦略は、あらゆる定置型蓄電カテゴリでリチウムイオンシステムと直接競合するのではなく、持続時間と安全性が測定可能な財務価値を持つアプリケーションに焦点を当てるべきです。
地域密着型の製造および部品エコシステム
もう一つの機会は、亜鉛電極、空気極、電解質、セパレータ、およびシステムコンポーネントを中心とした地域密着型の製造エコシステムを構築することにあります。地域生産は、物流リスクの軽減、品質管理の向上、およびバッテリー供給の安定性に関する政府目標の支援につながります。この機会は、亜鉛加工能力、確立された電子機器製造、または成長を続ける再生可能エネルギー貯蔵需要を有する市場において特に重要です。投資家は、システム全体の製造を直ちに試みるのではなく、専門部品サプライヤーをターゲットにすることで、技術リスクをバリューチェーン全体に分散させることができます。契約製造パートナーシップにより、成熟したコーティング、成形、組み立て、および試験装置へのアクセスも可能になります。時間の経過とともに、標準化されたセル設計により、複数の用途で規模の経済を実現できる可能性があります。最も有力なビジネスケースは、独自の材料またはプロセスの優位性と、製造互換性、実証済みの信頼性、および明確に定義された認定経路を組み合わせたものになるでしょう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -