
Mercado de baterías de zinc-aire: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de baterías de zinc-aire (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por aplicación (electrónica de consumo, dispositivos médicos, militar y defensa, automoción, aeroespacial, industrial), factor de forma (pilas de botón, pilas de moneda, pilas cilíndricas, pilas de bolsa, pilas prismáticas), rango de capacidad (100 mAh, 100-500 mAh, 500-1000 mAh, 1000-2000 mAh, > 2000 mAh), material del electrodo (dióxido de zinc-manganeso, óxido de zinc-hierro, óxido de zinc-níquel, óxido de zinc-plata, otros electrodos avanzados).
- Estado : Datos publicados
- Código de informe : TIPRE00039685
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


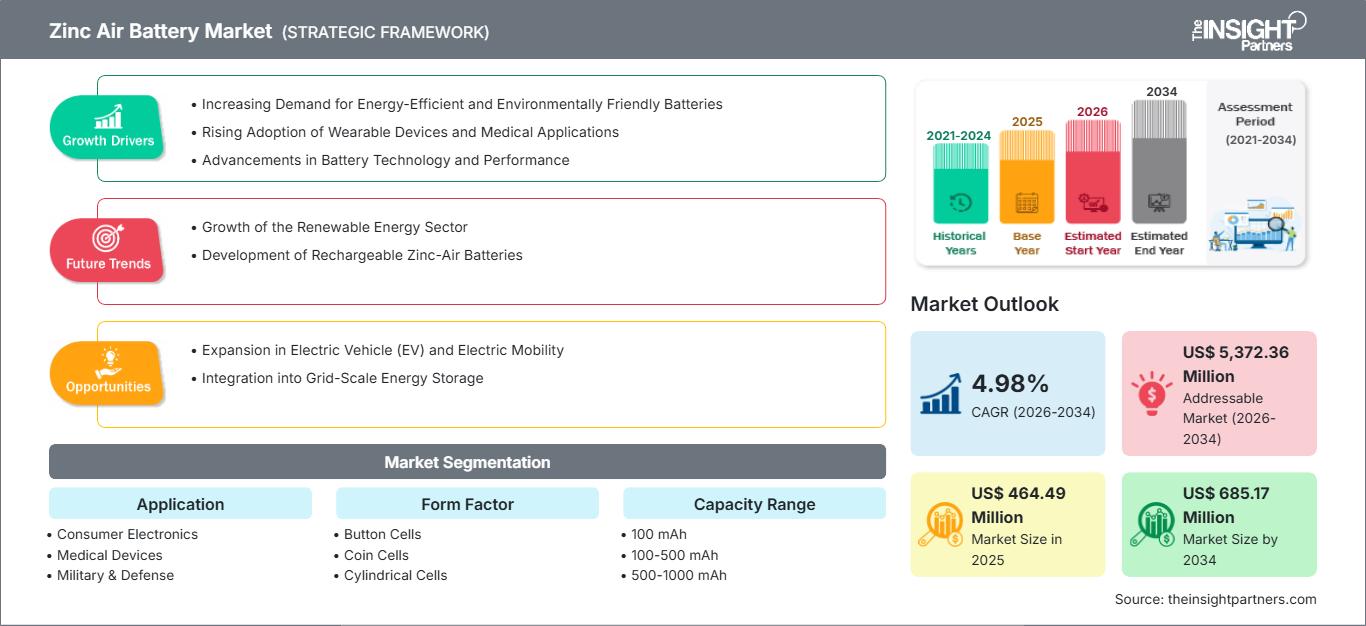
Tamaño del mercado en 2025
464,49 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
685,17 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,41 %
Índice de crecimiento
Mercado potencial
US$ 5.219,42 millones
(2026-2034)
El mercado de baterías de zinc-aire estaba valorado en 464,49 millones de dólares estadounidenses en 2025 y se espera que alcance los 685,17 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,41 % durante el período 2026-2034.
Evaluación y perspectivas del mercado de baterías de zinc-aire
- América del Norte: Se prevé que América del Norte mantenga una posición de liderazgo, representando aproximadamente entre el 42 % y el 47 % de la cuota de mercado de las baterías de zinc-aire en 2025 y creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 6,0 % entre 2026 y 2034. La demanda combina aplicaciones médicas consolidadas con programas emergentes de almacenamiento estacionario.
- EE. UU.: Se estima que EE. UU. representará entre el 82 % y el 87 % de la demanda norteamericana en 2025, impulsada por la electrónica sanitaria, los programas de defensa, las necesidades de energía de respaldo y la financiación de la investigación, con una tasa de crecimiento anual compuesta (CAGR) del 5,3 % al 6,1 % hasta 2034.
- Europa: Se estima que Europa representará entre el 20 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,5 % hasta 2034. Alemania, el Reino Unido, Francia, Italia y España ofrecen una demanda diversa en aplicaciones médicas, industriales, de movilidad y de almacenamiento de energía.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 22 % y el 27 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 7,0 % hasta 2034. China, Japón, Corea del Sur, India y Australia impulsan la expansión regional mediante la fabricación de productos electrónicos, la investigación en baterías, los dispositivos médicos y la inversión en la transición energética.
- Segmento más grande: Se estima que la electrónica de consumo tendrá una cuota de mercado del 31-36% en 2025 y crecerá a una tasa compuesta anual del 4,5-5,3% durante el período 2026-2034, gracias a las pilas primarias compactas y ligeras.
- Segmento de alto crecimiento: Se estima que las aplicaciones industriales representarán entre el 12 % y el 16 % de la cuota de mercado en 2025 y se prevé que avancen a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,5 % durante el período 2026-2034, a medida que se expandan las demostraciones de almacenamiento de larga duración.
- Empresas clave analizadas en detalle: Innolith GmbH; Zinc8 Energy Solutions Inc.; Impact Clean Power Technology SA; Phinergy Ltd.; XALT Energy LLC; Powercast Corporation; Enevate Corporation; Wrightspeed, Inc.; Nano One Materials Corp.; Blue Ocean Battery.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de zinc-aire está evolucionando desde una química de pilas primarias consolidada hacia opciones recargables y estacionarias más diversas. Los avances en la tecnología de catalizadores de oxígeno, el manejo del ánodo de zinc, la gestión de la corrosión, la estabilidad del electrolito, el diseño del cátodo de aire y las capas de difusión de gas están superando las limitaciones de rendimiento existentes. La rentabilidad está favoreciendo cada vez más el uso de materias primas de zinc económicas y abundantes, además de los procesos acuosos, si bien la vida útil, la densidad de potencia, la gestión del agua y la vida útil de los electrodos siguen siendo factores clave para el éxito comercial.
De cara al futuro, las perspectivas del mercado de baterías de zinc-aire están cada vez más ligadas a las regiones que desean desarrollar sistemas seguros de almacenamiento de energía y materiales de batería diversificados. Los factores impulsores del mercado en Norteamérica, el entorno en Europa y las capacidades de producción en Asia ofrecen un camino complementario. Los incentivos para el almacenamiento estacionario seguro, la cadena de suministro local y una infraestructura sólida fomentarán los proyectos piloto, mientras que los requisitos de certificación seguirán centrándose en las aplicaciones específicas donde la seguridad, la durabilidad, el peso o las consideraciones sobre los materiales tienen mayor prioridad que las tecnologías actuales de iones de litio.
Alcance del informe de mercado de baterías de zinc-aire
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 464,49 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 685,17 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,41% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de baterías de zinc-aire
El pronóstico del mercado de baterías de zinc-aire se sustenta en diversas fuentes de demanda interrelacionadas. Además de los audífonos y otros dispositivos médicos pequeños, gracias a su alta densidad y rendimiento en entornos de baja potencia, las baterías de zinc-aire recargables tienen aplicaciones potenciales como sistemas de respaldo para microrredes, industrias, vehículos, entre otros. La cadena de suministro abarca la producción de zinc, la producción de electrodos, catalizadores, electrolitos, membranas, la producción de celdas, las pruebas y el reciclaje.
La oferta en el mercado de baterías de zinc-aire está cada vez más impulsada por la tecnología. Si bien el zinc es relativamente abundante, las baterías recargables deben diseñarse con una morfología específica, resistencia a la corrosión, interfaces estables y un transporte de oxígeno fiable. Por lo tanto, las empresas compiten en el desarrollo de electrodos en lugar de en la disponibilidad de recursos. Investigaciones académicas recientes destacan la formación de dendritas, la pasivación, la corrosión, la evolución parasitaria de hidrógeno y las reacciones lentas del oxígeno como los principales obstáculos.
El posicionamiento en el mercado de baterías de zinc-aire aún se encuentra fragmentado debido a la coexistencia de fabricantes de celdas primarias y empresas tecnológicas que buscan celdas y sistemas recargables de mayor duración. Algunas de estas empresas incluyen Innolith GmbH, Zinc8 Energy Solutions Inc., Impact Clean Power Technology SA, Phinergy Ltd. y XALT Energy LLC. Estas empresas se posicionan según sus diferentes tecnologías y aplicaciones, mientras que Powercast Corporation y Enevate Corporation ofrecen electrónica de potencia o tecnologías de celdas avanzadas. Wrightspeed Inc. se posiciona a través de su experiencia en electrificación de alta potencia, mientras que Nano One Materials Corp. ofrece capacidad de desarrollo de materiales.
Los criterios de inversión para el mercado de baterías de zinc-aire se centran cada vez más en tecnologías que demuestren su viabilidad de fabricación, en lugar de limitarse a evaluar su rendimiento en el laboratorio. Los programas de comercialización se han enfocado en la fabricación a escala piloto, el ciclo repetible, la modularidad, la validación de la seguridad y el coste total de propiedad. La diferenciación estratégica ahora radica en demostrar la capacidad de integrar los diversos componentes del sistema, como los electrodos, el electrolito, la gestión del aire, el control y el equilibrio del sistema.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de baterías de zinc-aire: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de baterías de zinc-aire
El informe de mercado de baterías de zinc-aire muestra que se estima que Norteamérica representará entre el 42 % y el 47 % de la demanda en 2025, lo que la convierte en el mercado regional líder. La tasa de crecimiento anual compuesta (CAGR) estimada entre el 5,2 % y el 6,0 % hasta 2034 refleja el consumo consolidado de audífonos, las necesidades de defensa, los sistemas de respaldo resilientes y el creciente interés en el almacenamiento de larga duración. Estados Unidos domina la actividad regional debido a que las instituciones de investigación, los desarrolladores de tecnología, las empresas de servicios públicos y los programas federales y estatales proporcionan un ecosistema de comercialización relativamente maduro.
Las contribuciones de Canadá incluyen la disponibilidad de recursos de zinc, innovaciones en tecnologías limpias y avances en el almacenamiento de energía de larga duración. Las adquisiciones regionales ahora consideran la seguridad, la duración, la reciclabilidad y los sistemas de producción nacional, además de los costos nivelados. Esto es especialmente relevante al hablar de proyectos de demostración, donde la arquitectura de la batería de zinc-aire permitirá la separación de la potencia y la energía en algunas configuraciones, lo que posibilita extender la duración sin aumentar los sistemas de conversión de energía.
Mercado de baterías de zinc-aire de EE. UU.
Según las previsiones del mercado de baterías de zinc-aire, Estados Unidos representará aproximadamente entre el 82 % y el 87 % de la demanda norteamericana de estas baterías en 2025. Su tasa de crecimiento anual compuesta (CAGR) estimada entre el 5,3 % y el 6,1 % se ve impulsada por el consumo en el sector de dispositivos médicos, las aplicaciones de defensa, las necesidades de respaldo industrial y la financiación pública para tecnologías de almacenamiento alternativas. Los desarrolladores nacionales se centran cada vez más en sistemas donde la mayor duración de la descarga y la seguridad compensan la menor madurez de las plataformas recargables de zinc-aire.
En Estados Unidos, las aplicaciones abarcan desde audífonos hasta energía de emergencia, telecomunicaciones, aplicaciones industriales y energías renovables distribuidas. Empresas como Zinc8 Energy Solutions Inc. y Phinergy Ltd., junto con otros desarrolladores de productos químicos de zinc, han creado el ecosistema necesario para el desarrollo en este campo. La cualificación comercial se centra cada vez más en la estabilidad del ciclo, la facilidad de fabricación, la robustez y la previsibilidad de costes, en lugar del potencial de densidad energética.
Mercado europeo de baterías de zinc-aire
Se estima que Europa concentrará entre el 20 % y el 24 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,5 % hasta 2034. Alemania lidera el sector gracias a su cadena de valor de baterías industriales y su experiencia en ingeniería automotriz. El Reino Unido se centra en las innovaciones en almacenamiento estacionario, mientras que Francia, Italia y España contribuyen a través de sus necesidades en electrónica sanitaria, electrificación industrial, energías renovables y resiliencia.
Alemania está combinando el conocimiento en química de baterías, ingeniería automotriz, automatización industrial y energías renovables para crear un ecosistema propicio para baterías avanzadas. El Reino Unido destaca por su flexibilidad de red y la comercialización de tecnología, mientras que Francia se beneficia de su experiencia en infraestructura aeroespacial, de defensa y energética. Italia y España tienen fortalezas relacionadas con la generación distribuida, el respaldo industrial y el equilibrio de energías renovables. En general, en toda la región, los criterios de sostenibilidad y las políticas de circularidad de las baterías fomentan la evaluación de baterías fabricadas con materiales más abundantes y reciclables.
Mercado de baterías de zinc-aire en la región Asia-Pacífico
La región de Asia-Pacífico representa aproximadamente entre el 22 % y el 27 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6 % al 7 %. China lidera la producción regional, mientras que Japón y Corea del Sur contribuyen con la investigación de materiales avanzados. India está desarrollando capacidades en tecnología de baterías, y Australia proporciona recursos y aplicaciones de energías renovables. La electrificación industrial, la producción electrónica, los dispositivos médicos y las políticas de almacenamiento de energía impulsan la adopción regional.
Mercado de baterías de zinc-aire de Oriente Medio y África
La demanda en Oriente Medio y África es comparativamente menor, pero estratégicamente relevante para garantizar un suministro eléctrico resiliente. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,0 % y el 5,0 %, liderada por Arabia Saudita y los Emiratos Árabes Unidos, donde la diversificación energética y la inversión en infraestructura impulsan el almacenamiento alternativo. Sudáfrica contribuye a través de aplicaciones industriales y necesidades de resiliencia de la red eléctrica.
Análisis de segmentación
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,8 % durante el periodo 2026-2034. La demanda se diversifica en dispositivos médicos compactos y electrónica, sistemas de defensa, transporte, industria aeroespacial y almacenamiento industrial. Las baterías primarias mantienen una sólida base instalada, mientras que las arquitecturas recargables generan nuevas oportunidades en aplicaciones que requieren mayor autonomía, una química más segura o una menor dependencia de los sistemas convencionales de iones de litio.
- Electrónica de consumo: Los dispositivos compactos siguen siendo estratégicamente importantes porque las pilas de zinc-aire proporcionan una alta densidad energética para productos de bajo consumo. Los dispositivos portátiles, los sensores y la electrónica especializada pueden beneficiarse de esta tecnología, donde el tamaño reducido y los periodos de funcionamiento prolongados son cruciales.
- Dispositivos médicos: Los audífonos siguen siendo un caso de uso fundamental, mientras que los sistemas de monitorización y la electrónica médica especializada generan una demanda adicional. La fiabilidad, las dimensiones compactas, las características de descarga predecibles y los canales de suministro establecidos favorecen su continua adopción.
- Militar y Defensa: Las aplicaciones de defensa valoran las fuentes de alimentación seguras y ligeras para comunicaciones, sensores, vigilancia y dispositivos electrónicos portátiles. Los requisitos de cualificación son estrictos, por lo que la fiabilidad y la tolerancia ambiental son más importantes que la densidad energética nominal.
- Automoción: La adopción de la tecnología automotriz aún se encuentra en fase de desarrollo, con un interés concentrado en conceptos de extensión de autonomía, energía auxiliar y almacenamiento alternativo. Las perspectivas comerciales dependen de la capacidad de recarga, la potencia de salida, el comportamiento térmico y la integración con los sistemas de propulsión eléctrica existentes.
- Aeroespacial: Las aplicaciones aeroespaciales priorizan el peso, la seguridad, la fiabilidad y la duración de la misión. Los sistemas de zinc-aire podrían ser útiles en sistemas especializados de baja potencia, pero los ciclos de cualificación y los estrictos requisitos operativos limitan su adopción a corto plazo.
- Sector industrial: La demanda industrial está adquiriendo relevancia estratégica a medida que las empresas evalúan los sistemas basados en zinc para sistemas de respaldo, integración de energías renovables, infraestructura de comunicaciones y almacenamiento de larga duración, donde la seguridad y la durabilidad son consideraciones clave a la hora de comprar.
Factor de forma
Se prevé que el factor de forma crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,6 % durante el período 2026-2034. La arquitectura de la celda determina la facilidad de fabricación, la eficiencia del empaquetado, los requisitos de gestión térmica y de gases, y la idoneidad para cargas específicas. Las geometrías de celdas pequeñas ya establecidas siguen siendo las predominantes, mientras que los diseños tipo bolsa y prismáticos están atrayendo la atención del desarrollo para sistemas recargables y de mayor capacidad.
- Pilas de botón: Las pilas de botón siguen estando estrechamente asociadas a los audífonos y otros dispositivos electrónicos compactos. Su ecosistema de fabricación consolidado y su rendimiento predecible a baja corriente las convierten en una opción estratégica para satisfacer la demanda de pilas primarias de zinc-aire.
- Pilas de botón: Las pilas de botón son ideales para dispositivos electrónicos compactos que requieren poco espacio y un consumo de energía moderado. Su adopción depende del control de fugas, la vida útil, las características de activación y la compatibilidad con las carcasas estandarizadas de los dispositivos.
- Celdas cilíndricas: Las celdas cilíndricas ofrecen consistencia mecánica y compatibilidad con los métodos de producción establecidos. Son cada vez más relevantes en la investigación de celdas recargables, donde se requiere un apilamiento controlado de electrodos y una fabricación repetible.
- Celdas tipo bolsa: Los diseños tipo bolsa ofrecen flexibilidad de empaque y un alto potencial de aprovechamiento del material. Su importancia estratégica es máxima para la electrónica ligera, los sensores y los sistemas recargables emergentes que requieren dimensiones personalizadas.
- Celdas prismáticas: Los formatos prismáticos permiten sistemas de mayor capacidad y un empaquetado de módulos más eficiente. Su adopción está ligada a una mejor gestión del aire, mayor durabilidad de los electrodos, un sellado óptimo y procesos de fabricación escalables.
Rango de capacidad
Se prevé que la capacidad de almacenamiento crezca a una tasa anual compuesta (CAGR) del 5,0 % al 6,0 % durante el período 2026-2034. La demanda varía considerablemente según la aplicación: las celdas de baja capacidad se utilizan en dispositivos compactos, mientras que los formatos más grandes dan soporte a conceptos de almacenamiento industriales y emergentes. Las mejoras en la utilización de electrodos y la arquitectura del sistema están ampliando el rango de capacidad disponible.
- 100 mAh: Los productos de baja capacidad se utilizan principalmente en aplicaciones médicas, de detección y de consumo compactas. Sus casos de uso ya establecidos hacen que esta gama sea comercialmente accesible y relativamente menos vulnerable a las incertidumbres de la tecnología de baterías recargables.
- 100–500 mAh: Esta gama está diseñada para dispositivos electrónicos compactos y dispositivos médicos especializados que requieren periodos de funcionamiento prolongados. Ofrece un equilibrio práctico entre tamaño físico, disponibilidad de energía y requisitos de integración del dispositivo.
- 500–1000 mAh: Las baterías de capacidad media satisfacen las necesidades de aplicaciones que requieren mayor autonomía sin recurrir a baterías de gran tamaño. Su relevancia aumenta a medida que los dispositivos electrónicos portátiles y los sensores industriales demandan intervalos de servicio más prolongados.
- 1000–2000 mAh: Las baterías de mayor capacidad son cada vez más relevantes para equipos portátiles especializados y sistemas recargables en desarrollo. Su valor estratégico depende de una mayor estabilidad de los electrodos y diseños eficientes para la gestión del oxígeno.
- > 2000 mAh: Los formatos de alta capacidad se asocian con aplicaciones industriales, de respaldo y estacionarias emergentes. Su comercialización depende en gran medida de la vida útil, la conversión de energía, la eficiencia de recarga y la rentabilidad del sistema.
Material del electrodo
Se prevé que el mercado de materiales para electrodos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,4 % durante el periodo 2026-2034. La innovación en electrodos es fundamental para su comercialización, ya que la cinética de la reacción del oxígeno, la utilización del zinc, la resistencia a la corrosión y la estabilidad interfacial influyen directamente en el rendimiento. La investigación se centra cada vez más en reducir la dependencia de catalizadores costosos y, al mismo tiempo, mejorar la durabilidad.
- Dióxido de zinc-manganeso: Esta química se beneficia de cadenas de suministro de materiales conocidas y de un conocimiento consolidado del procesamiento de baterías. Sigue siendo estratégicamente relevante cuando se priorizan el costo, la disponibilidad y la facilidad de fabricación.
- Óxido de zinc-hierro: Los métodos basados en hierro despiertan interés debido a su abundancia y bajo costo. Su importancia radica en los esfuerzos por reducir los costos de los materiales manteniendo un rendimiento electroquímico adecuado.
- Óxido de zinc-níquel: Los electrodos que contienen níquel pueden proporcionar características electroquímicas útiles, pero conllevan consideraciones de costo. Su papel estratégico es más importante en aplicaciones donde los requisitos de rendimiento justifican un mayor gasto en materiales.
- Óxido de zinc-plata: Los sistemas basados en plata ofrecen un excelente rendimiento electroquímico, pero su coste sigue siendo un factor limitante. Por lo tanto, son más adecuados para aplicaciones especializadas donde la fiabilidad y las características de potencia son más importantes que la sensibilidad al coste.
Otros electrodos avanzados
Se prevé que los enfoques avanzados en electrodos influyan en el desarrollo futuro mediante la mejora de la cinética de reducción y evolución del oxígeno. Se están evaluando catalizadores a base de carbono, compuestos de metales de transición, estructuras metalorgánicas y arquitecturas híbridas para mejorar la eficiencia, la durabilidad y el coste.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Día de las tendencias |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Energía portátil |
Maduro |
|
Dispositivos médicos |
Alto |
Audífono |
Maduro |
|
Militar y Defensa |
Medio |
Poder de la misión |
Escalada |
|
Automotor |
Medio |
Extensión de alcance |
Emergente |
|
Aeroespacial |
Bajo |
Potencia ligera |
Emergente |
|
Industrial |
Alto |
Larga duración |
Escalada |
Factores de crecimiento del mercado de baterías de zinc-aire y análisis de su impacto
Ampliación de los requisitos de almacenamiento de larga duración
El almacenamiento a largo plazo ofrece una oportunidad de diferenciación para los sistemas de zinc-aire, ya que la capacidad energética puede escalarse a un menor coste en comparación con los sistemas de energía de corta duración. En redes eléctricas con alta penetración de energías renovables, el almacenamiento debe proporcionar soluciones para los desajustes horarios y las largas duraciones entre la generación y la demanda. Esto significa que las empresas de zinc-aire se están centrando en mercados de almacenamiento que incluyen microrredes, despliegue de energías renovables, energía de respaldo y resiliencia industrial. Si bien los sistemas de zinc-aire no son actualmente comparables en escala a los sistemas de iones de litio, que están bien establecidos, la base operativa del zinc-aire permite alcanzar duraciones más largas con un material abundante. La evaluación de los sistemas de zinc-aire ahora se centrará en factores como la duración, la seguridad, la viabilidad de instalación, la degradación, el mantenimiento y el coste a lo largo del ciclo de vida, en lugar de la densidad energética.
Disponibilidad de materiales y diversificación del suministro de baterías
Existe una tendencia a buscar materiales alternativos en la industria de las baterías para reducir la dependencia de materias primas cuyas fuentes pueden ser limitadas y sensibles desde el punto de vista geopolítico. El zinc está ampliamente disponible a nivel mundial, ya que se utiliza en galvanización, aleaciones, baterías y aplicaciones industriales. La disponibilidad de este recurso no evitará los problemas en la cadena de suministro, pero disminuirá la dependencia de la combinación de litio, níquel, cobalto y grafito. Para los desarrolladores de baterías de zinc-aire, será importante contar con tecnologías de fabricación que no utilicen catalizadores costosos y permitan la reutilización de las baterías. Al mismo tiempo, los departamentos de compras comenzarán a evaluar la disponibilidad de materiales junto con la seguridad, la densidad energética, la vida útil y el costo total de propiedad.
Avances en la ingeniería de interfaces electroquímicas
El desarrollo de interfaces electroquímicas mediante ingeniería está mejorando la viabilidad de las baterías recargables de zinc-aire al superar múltiples mecanismos de falla que actúan de forma combinada. Estos incluyen la formación de dendritas, la pasivación, la corrosión y la evolución de hidrógeno en el electrodo de zinc, así como la cinética de reacción lenta y la desactivación del catalizador en el electrodo de aire. Los avances en catalizadores bifuncionales, materiales porosos, capas de protección, electrolitos y membranas de difusión de gas tienen como objetivo estabilizar estas reacciones. Este desarrollo no solo tendrá un efecto en la eficiencia, sino que también conducirá a una reducción en los costos de mantenimiento, una mayor vida útil y una mejor consistencia en la fabricación. Nuevos estudios apuntan a una mayor atención en los diseños de estado sólido y las baterías cilíndricas o tipo bolsa prácticas. Si estos avances resultan exitosos a gran escala, esto cambiaría el mercado de aplicaciones primarias especializadas a aplicaciones recargables más comunes para dispositivos portátiles, energía de respaldo, extensión de autonomía y almacenamiento de energía estacionario.
Tendencias futuras del mercado de baterías de zinc-aire
Integración de arquitecturas de zinc-aire de estado sólido
Es probable que el panorama de las tendencias del mercado de baterías de zinc-aire se centre cada vez más en los electrolitos de estado sólido y las interfaces protegidas, a medida que los desarrolladores buscan una mayor estabilidad del ciclo y una operación recargable más segura. Las configuraciones de estado sólido ayudarían a mitigar cualquier reacción química indeseada que pudiera ocurrir entre el zinc, el electrolito y los electrodos de aire, al tiempo que permitirían una construcción de celdas más eficiente. En cuanto al progreso de la investigación, el siguiente paso sería la transición de las pruebas de electrodos individuales a celdas cilíndricas y tipo bolsa prácticas, considerando celdas a nivel de amperios-hora, repetibilidad en las pruebas, compatibilidad de la interfaz y métodos de fabricación. El siguiente paso probablemente incluirá pruebas de rendimiento estándar utilizando corrientes, niveles de humedad, temperaturas y ciclos múltiples reales. El potencial comercial de esta tecnología radica en su capacidad para mantener las ventajas de costo del zinc al tiempo que proporciona una salida de potencia suficiente.
Sistemas catalíticos diseñados en torno a materiales abundantes
Los desarrollos futuros se orientarán cada vez más hacia catalizadores de oxígeno con mayor eficiencia catalítica y menor uso de metales del grupo del platino. Se están llevando a cabo investigaciones sobre óxidos de metales de transición, materiales a base de carbono, estructuras metalorgánicas, sulfuros, fosfuros y sistemas compuestos para realizar catálisis bifuncional para la reducción y evolución de oxígeno. El objetivo principal de este enfoque no es solo lograr la máxima eficiencia en el laboratorio, sino mantenerla en ciclos repetidos de carga y descarga sin corrosión ni degradación. La carga del catalizador, el diseño de la porosidad, la conductividad eléctrica, la interacción con los electrolitos y la repetibilidad del proceso adquirirán mayor importancia. Los desarrolladores también considerarán materiales derivados de residuos y materiales terrestres abundantes para mitigar su impacto ambiental y económico negativo. A medida que los nuevos materiales se acercan a la implementación práctica en electrodos, la competencia podría centrarse cada vez más en el ciclo de vida y el rendimiento en modos operativos estándar, en lugar de en la química.
Oportunidades de mercado para baterías de zinc-aire
Resiliencia distribuida para infraestructuras críticas
Las previsiones sobre las baterías de zinc-aire indican una oportunidad emergente en la resiliencia distribuida, donde las instalaciones requieren energía de respaldo durante períodos más prolongados que los que suelen proporcionar los sistemas de alimentación ininterrumpida convencionales. Los sitios de telecomunicaciones, centros de salud, plantas industriales, infraestructura de datos, instalaciones de monitoreo remoto y microrredes comunitarias pueden beneficiarse de tecnologías de almacenamiento diseñadas para descargas prolongadas. La oportunidad es más fuerte donde la sustitución del diésel, la integración de energías renovables o las conexiones a la red limitadas justifican un mayor riesgo tecnológico inicial. Los desarrolladores deben priorizar los sistemas modulares, el monitoreo remoto, el mantenimiento predecible y la integración con los equipos de conversión de energía existentes. Las alianzas con empresas de servicios públicos, operadores de infraestructura, empresas de ingeniería y desarrolladores de energías renovables pueden proporcionar datos operativos y acelerar la calificación. Las estrategias comerciales deben centrarse en aplicaciones donde la duración y la seguridad tengan un valor financiero cuantificable, en lugar de competir directamente con los sistemas de iones de litio en todas las categorías de almacenamiento estacionario.
Ecosistemas de fabricación y componentes localizados
Otra oportunidad reside en la creación de ecosistemas de fabricación localizada en torno a electrodos de zinc, cátodos de aire, electrolitos, separadores y componentes del sistema. La producción regional puede reducir la exposición logística, mejorar el control de calidad y respaldar los objetivos gubernamentales relacionados con la resiliencia del suministro de baterías. Esta oportunidad es particularmente relevante en mercados con capacidad de procesamiento de zinc, fabricación de productos electrónicos consolidada o una creciente demanda de almacenamiento de energía renovable. Los inversores pueden centrarse en proveedores de componentes especializados en lugar de intentar la fabricación inmediata de sistemas completos, lo que permite distribuir el riesgo técnico a lo largo de la cadena de valor. Las alianzas de fabricación por contrato también pueden proporcionar acceso a equipos maduros de recubrimiento, conformado, ensamblaje y prueba. Con el tiempo, los diseños de celdas estandarizados podrían permitir economías de escala en diversas aplicaciones. Los casos de negocio más sólidos probablemente combinarán materiales patentados o ventajas de proceso con compatibilidad de fabricación, fiabilidad documentada y vías de cualificación claramente definidas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -