
Mercato delle batterie di zinc-aire: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle batterie zinco-aria (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (elettronica di consumo, dispositivi medici, militare e difesa, automobilistico, aerospaziale, industriale), fattore di forma (celle a bottone, celle cilindriche, celle a sacchetto, celle prismatiche), intervallo di capacità (100 mAh, 100-500 mAh, 500-1000 mAh, 1000-2000 mAh, > 2000 mAh), materiale dell'elettrodo (ossido di zinco-manganese, ossido di zinco-ferro, ossido di zinco-nichel, ossido di zinco-argento, altri elettrodi avanzati).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039685
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


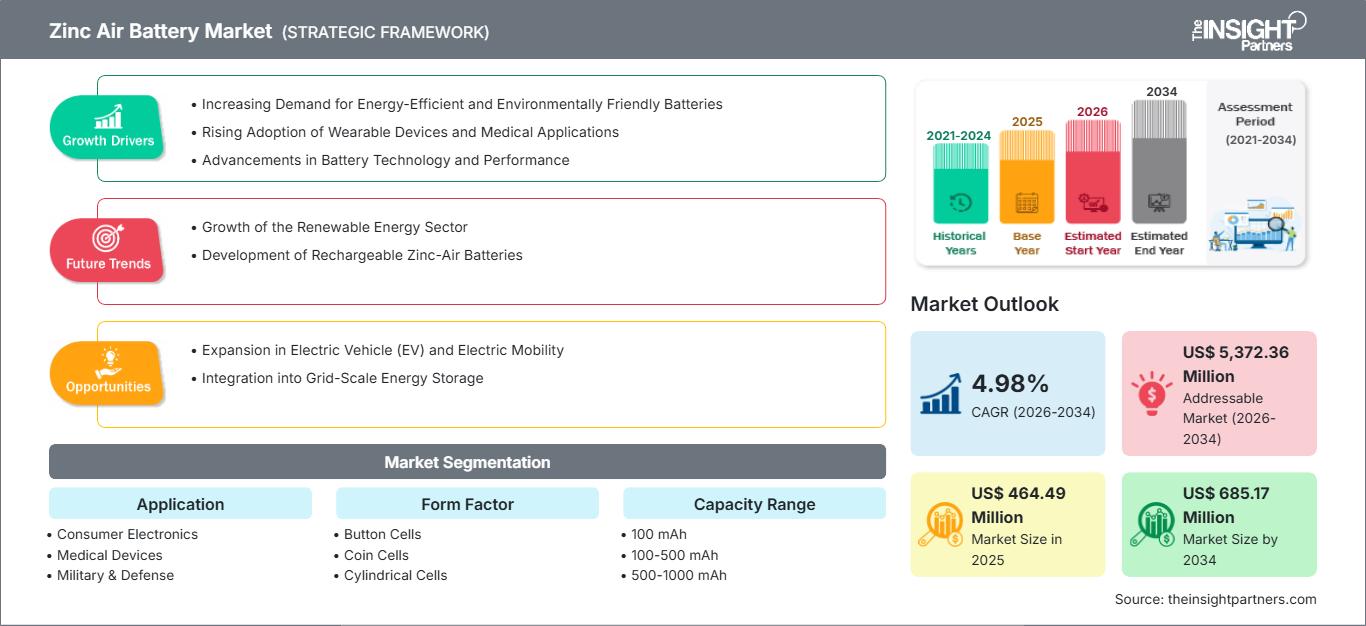
Dimensioni del mercato nel 2025
464,49 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
685,17 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,41 %
Tasso di crescita
Mercato di riferimento
5.219,42 milioni di dollari USA
(2026-2034)
Il mercato delle batterie zinco-aria aveva un valore di 464,49 milioni di dollari nel 2025 e si prevede che raggiungerà i 685,17 milioni di dollari entro il 2034; si stima che registrerà un tasso di crescita annuo composto (CAGR) del 4,41% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato delle batterie zinco-aria
- Nord America: Si prevede che il Nord America manterrà una posizione di leadership, rappresentando circa il 42-47% della quota di mercato delle batterie zinco-aria nel 2025 e crescendo a un CAGR del 5,2-6,0% tra il 2026 e il 2034. La domanda combina applicazioni mediche consolidate con programmi emergenti di accumulo stazionario.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-87% della domanda nordamericana nel 2025, sostenuti dall'elettronica per il settore sanitario, dai programmi di difesa, dai requisiti di alimentazione di riserva e dai finanziamenti per la ricerca, con un tasso di crescita annuo composto (CAGR) del 5,3-6,1% fino al 2034.
- Europa: si stima che l'Europa deterrà una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,5% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna offrono una domanda diversificata in ambito medico, industriale, della mobilità e dello stoccaggio energetico.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 22-27% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,0-7,0% fino al 2034. Cina, Giappone, Corea del Sud, India e Australia sostengono l'espansione regionale attraverso la produzione di elettronica, la ricerca sulle batterie, i dispositivi sanitari e gli investimenti nella transizione energetica.
- Segmento più ampio: si stima che l'elettronica di consumo deterrà una quota di mercato del 31-36% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,5-5,3% nel periodo 2026-2034, grazie alle celle primarie compatte e leggere.
- Segmento ad alta crescita: si stima che le applicazioni industriali rappresenteranno una quota del 12-16% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,5-7,5% nel periodo 2026-2034, grazie all'espansione delle dimostrazioni di sistemi di accumulo a lunga durata.
- Aziende chiave analizzate nel dettaglio: Innolith GmbH; Zinc8 Energy Solutions Inc.; Impact Clean Power Technology SA; Phinergy Ltd.; XALT Energy LLC; Powercast Corporation; Enevate Corporation; Wrightspeed, Inc.; Nano One Materials Corp.; Blue Ocean Battery.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia zinco-aria sta passando da una consolidata chimica per celle primarie a opzioni ricaricabili e stazionarie più diversificate. I progressi nella tecnologia dei catalizzatori per l'ossigeno, nella gestione dell'anodo di zinco, nella gestione della corrosione, nella stabilità dell'elettrolita, nella progettazione del catodo ad aria e negli strati di diffusione del gas stanno superando i limiti prestazionali consolidati. I costi stanno diventando sempre più favorevoli all'utilizzo di materie prime di zinco economiche e abbondanti, oltre ai processi acquosi, sebbene la durata del ciclo, la densità di potenza, la gestione dell'acqua e la durata degli elettrodi continuino a essere fattori chiave per il successo commerciale.
Guardando al futuro, le prospettive del mercato delle batterie zinco-aria sono sempre più legate alle regioni che desiderano sviluppare sistemi di accumulo di energia sicuri e materiali diversificati per le batterie. I fattori trainanti del mercato in Nord America, le tematiche ambientali in Europa e le capacità produttive in Asia offrono tutti un percorso complementare. Gli incentivi per l'accumulo stazionario sicuro, la filiera locale e un'infrastruttura solida incoraggeranno i progetti pilota, mentre i requisiti di certificazione continueranno a concentrarsi sulle applicazioni di nicchia in cui sicurezza, durata, peso o considerazioni sui materiali hanno una priorità maggiore rispetto alle attuali tecnologie agli ioni di litio.
Ambito del rapporto sul mercato delle batterie zinco-aria
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 464,49 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 685,17 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle batterie zinco-aria
Le previsioni di mercato per le batterie zinco-aria sono supportate da diverse fonti di domanda interconnesse. Oltre agli apparecchi acustici e ad altri piccoli dispositivi medici, grazie alla loro elevata densità e alle prestazioni in ambienti a bassa potenza, le batterie zinco-aria ricaricabili trovano potenziale impiego come sistemi di backup per microreti, industrie, veicoli e altro ancora. La catena di approvvigionamento comprende la produzione di zinco, la produzione di elettrodi, catalizzatori, elettroliti, membrane, la produzione di celle, i test e il riciclo.
Nel mercato delle batterie zinco-aria, l'offerta è sempre più orientata alla tecnologia. Sebbene lo zinco sia relativamente abbondante, le batterie ricaricabili devono essere progettate con una morfologia specifica, resistenza alla corrosione, interfacce stabili e un trasporto di ossigeno affidabile. Pertanto, le aziende competono nello sviluppo di elettrodi anziché nella disponibilità delle risorse. Recenti ricerche accademiche evidenziano la formazione di dendriti, la passivazione, la corrosione, la produzione parassita di idrogeno e le lente reazioni dell'ossigeno come principali ostacoli.
Il mercato delle batterie zinco-aria è ancora frammentato, poiché i produttori di celle primarie coesistono con aziende tecnologiche impegnate nello sviluppo di celle e sistemi ricaricabili con maggiore durata. Tra queste aziende figurano Innolith GmbH, Zinc8 Energy Solutions Inc., Impact Clean Power Technology SA, Phinergy Ltd. e XALT Energy LLC. Le aziende si posizionano in base alle diverse tecnologie e applicazioni, mentre Powercast Corporation ed Enevate Corporation offrono soluzioni complementari di elettronica di potenza o tecnologie avanzate per le celle. Wrightspeed Inc. si distingue per la sua esperienza nell'elettrificazione per impieghi gravosi, mentre Nano One Materials Corp. offre capacità di sviluppo di materiali.
I criteri di investimento per il mercato delle batterie zinco-aria si concentrano sempre più su tecnologie in grado di dimostrare la propria producibilità, anziché limitarsi alle sole prestazioni in laboratorio. I programmi di commercializzazione si sono focalizzati sulla produzione su scala pilota, sulla ripetibilità dei cicli di carica/scarica, sulla modularità, sulla validazione della sicurezza e sul costo totale di proprietà. La differenziazione strategica ora si basa sulla capacità di integrare i vari componenti del sistema, come gli elettrodi, l'elettrolita, la gestione dell'aria, il controllo e il bilanciamento dei sistemi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle batterie zinco-aria: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle batterie zinco-aria
Il rapporto sul mercato delle batterie zinco-aria mostra che il Nord America dovrebbe rappresentare il 42-47% della domanda nel 2025, risultando il mercato regionale leader. Il tasso di crescita annuo composto (CAGR) stimato tra il 5,2% e il 6,0% fino al 2034 riflette il consumo consolidato di apparecchi acustici, i requisiti della difesa, i sistemi di backup resilienti e il crescente interesse per lo stoccaggio a lungo termine. Gli Stati Uniti dominano l'attività regionale perché istituti di ricerca, sviluppatori di tecnologie, aziende di servizi pubblici e programmi federali e statali forniscono un ecosistema di commercializzazione relativamente maturo.
Il contributo del Canada comprende la disponibilità di risorse di zinco, innovazioni nel settore delle tecnologie pulite e progressi nello stoccaggio di energia a lungo termine. Gli appalti regionali ora tengono conto di sicurezza, durata, riciclabilità e sistemi prodotti a livello nazionale, oltre che dei costi livellati. Ciò è particolarmente rilevante quando si parla di progetti dimostrativi, in cui l'architettura delle batterie zinco-aria consentirà di disaccoppiare potenza ed energia in alcune configurazioni, permettendo di estendere la durata senza aumentare i sistemi di conversione di potenza.
Mercato statunitense delle batterie zinco-aria Mercato
Secondo le previsioni di mercato per le batterie zinco-aria, gli Stati Uniti rappresenteranno circa l'82-87% della domanda nordamericana di batterie zinco-aria nel 2025. Il tasso di crescita annuo composto (CAGR) stimato tra il 5,3% e il 6,1% è sostenuto dal consumo di dispositivi medici, applicazioni per la difesa, requisiti di backup industriali e finanziamenti pubblici per tecnologie di accumulo alternative. Gli sviluppatori nazionali si stanno orientando sempre più verso sistemi in cui la maggiore durata di scarica e la sicurezza possono compensare la minore maturità delle piattaforme zinco-aria ricaricabili.
Negli Stati Uniti, le applicazioni spaziano dagli apparecchi acustici all'alimentazione di emergenza, dalle telecomunicazioni alle applicazioni industriali e alle energie rinnovabili distribuite. L'impegno di aziende come Zinc8 Energy Solutions Inc. e Phinergy Ltd., insieme ad altri sviluppatori nel campo della chimica dello zinco, ha creato l'ecosistema favorevole allo sviluppo in questo settore. La qualificazione commerciale si sta concentrando maggiormente sulla stabilità del ciclo di vita, sulla producibilità, sulla robustezza e sulla prevedibilità dei costi, piuttosto che sul potenziale di densità energetica.
Mercato europeo delle batterie zinco-aria
Si stima che l'Europa deterrà il 20-24% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,5% fino al 2034. La Germania è all'avanguardia grazie alla sua catena del valore delle batterie industriali e alla sua esperienza nell'ingegneria automobilistica. Il Regno Unito si concentra sull'innovazione nello stoccaggio stazionario, mentre Francia, Italia e Spagna contribuiscono con i loro settori di elettronica sanitaria, elettrificazione industriale, energie rinnovabili e resilienza.
La Germania sta combinando le competenze in chimica delle batterie, ingegneria automobilistica, automazione industriale ed energie rinnovabili in un ecosistema favorevole alle batterie di nuova generazione. Il Regno Unito eccelle nella flessibilità della rete e nella commercializzazione delle tecnologie, mentre la Francia trae vantaggio dal suo know-how nei settori aerospaziale, della difesa e delle infrastrutture energetiche. Italia e Spagna vantano punti di forza legati alla generazione distribuita, al backup industriale e al bilanciamento delle energie rinnovabili. In generale, in tutta la regione, i criteri di sostenibilità e le politiche di circolarità delle batterie stanno incoraggiando la valutazione di batterie realizzate con materiali più abbondanti e riciclabili.
Mercato delle batterie zinco-aria nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenta circa il 22-27% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-7,0%. La Cina è leader nella produzione regionale su larga scala, mentre Giappone e Corea del Sud contribuiscono alla ricerca sui materiali avanzati. L'India sta sviluppando competenze nel settore delle tecnologie per le batterie e l'Australia fornisce risorse e applicazioni per le energie rinnovabili. L'elettrificazione industriale, la produzione di elettronica, i dispositivi medici e le politiche di accumulo energetico favoriscono l'adozione di queste tecnologie a livello regionale.
Mercato delle batterie zinco-aria in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è relativamente inferiore, ma strategicamente rilevante per la resilienza energetica. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 4,0-5,0%, trainata da Arabia Saudita ed Emirati Arabi Uniti, dove la diversificazione energetica e gli investimenti infrastrutturali supportano lo stoccaggio alternativo. Il Sudafrica contribuisce attraverso applicazioni industriali e le esigenze di resilienza della rete.
Analisi di segmentazione
Applicazione
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) del 4,8-5,8% nel periodo 2026-2034. La domanda è diversificata e comprende dispositivi medici compatti ed elettronica, sistemi di difesa, trasporti, settore aerospaziale e stoccaggio industriale. Le celle primarie mantengono una solida base installata, mentre le architetture ricaricabili stanno creando opportunità aggiuntive in applicazioni che richiedono una maggiore durata operativa, una chimica più sicura o una minore dipendenza dai sistemi convenzionali agli ioni di litio.
- Elettronica di consumo: i dispositivi compatti rimangono strategicamente importanti perché le celle zinco-aria offrono un'elevata densità energetica per i prodotti a basso consumo. Dispositivi indossabili, sensori ed elettronica specializzata possono trarne vantaggio laddove dimensioni ridotte e lunghi periodi di funzionamento sono fattori determinanti.
- Dispositivi medici: gli apparecchi acustici rimangono un caso d'uso fondamentale, mentre il monitoraggio e l'elettronica medica specializzata generano ulteriore domanda. Affidabilità, dimensioni compatte, caratteristiche di scarica prevedibili e canali di fornitura consolidati favoriscono la continua diffusione di questi dispositivi.
- Settore militare e della difesa: le applicazioni di difesa richiedono fonti di alimentazione sicure e leggere per comunicazioni, sensori, sorveglianza ed elettronica portatile. I requisiti di qualificazione sono rigorosi, il che rende l'affidabilità e la tolleranza ambientale più importanti della densità energetica nominale.
- Settore automobilistico: l'adozione della tecnologia nel settore automobilistico è ancora in fase di sviluppo, con un interesse concentrato sui concetti di estensione dell'autonomia, alimentazione ausiliaria e sistemi di accumulo alternativi. Le prospettive commerciali dipendono dalla ricaricabilità, dalla potenza erogata, dal comportamento termico e dall'integrazione con le attuali motorizzazioni elettriche.
- Settore aerospaziale: le applicazioni aerospaziali privilegiano peso, sicurezza, affidabilità e durata della missione. I sistemi zinco-aria potrebbero essere impiegati in sistemi specializzati a bassa potenza, ma i cicli di qualificazione e i rigorosi requisiti operativi ne limitano la diffusione a breve termine.
- Settore industriale: la domanda industriale sta acquisendo rilevanza strategica, poiché le aziende valutano i sistemi a base di zinco per applicazioni di backup, integrazione di energie rinnovabili, infrastrutture di comunicazione e stoccaggio a lungo termine, dove sicurezza e durata sono fattori chiave nelle decisioni di acquisto.
Fattore di forma
Si prevede che il Form Factor crescerà a un tasso di crescita annuo composto (CAGR) del 4,6-5,6% nel periodo 2026-2034. L'architettura delle celle determina la producibilità, l'efficienza di confezionamento, i requisiti di gestione termica e dei gas e l'idoneità per carichi specifici. Le geometrie consolidate delle celle di piccole dimensioni rimangono dominanti, mentre i design a sacchetto e prismatici stanno attirando l'attenzione degli sviluppatori per i sistemi ricaricabili e ad alta capacità.
- Batterie a bottone: Le batterie a bottone rimangono strettamente associate agli apparecchi acustici e ad altri dispositivi elettronici compatti. Il loro consolidato ecosistema produttivo e le prestazioni prevedibili a basse correnti le rendono strategicamente importanti per la domanda primaria di batterie zinco-aria.
- Batterie a bottone: le batterie a bottone sono ideali per dispositivi elettronici compatti che richiedono dimensioni ridotte e un consumo energetico moderato. La loro adozione dipende dal controllo delle perdite, dalla durata di conservazione, dalle caratteristiche di attivazione e dalla compatibilità con gli involucri standardizzati dei dispositivi.
- Celle cilindriche: Le celle cilindriche offrono uniformità meccanica e compatibilità con i metodi di produzione consolidati. Sono sempre più rilevanti per la ricerca sulle batterie ricaricabili, dove sono richiesti un impilamento controllato degli elettrodi e una produzione ripetibile.
- Celle a sacchetto: le celle a sacchetto offrono flessibilità di confezionamento e un potenziale elevato utilizzo del materiale. La loro importanza strategica è massima per l'elettronica leggera, i sensori e i sistemi ricaricabili emergenti che richiedono dimensioni personalizzate.
- Celle prismatiche: i formati prismatici possono supportare sistemi ad alta capacità e un packaging efficiente dei moduli. La loro adozione è legata a una migliore gestione dell'aria, alla durata degli elettrodi, alla tenuta e a processi di produzione scalabili.
Gamma di capacità
Si prevede che la gamma di capacità crescerà a un tasso annuo composto (CAGR) del 5,0-6,0% nel periodo 2026-2034. La domanda varia notevolmente a seconda dell'applicazione, con celle a bassa capacità destinate a dispositivi compatti e formati più grandi a supporto di concetti di accumulo industriali ed emergenti. I miglioramenti nell'utilizzo degli elettrodi e nell'architettura di sistema stanno ampliando la gamma di capacità gestibile.
- 100 mAh: I prodotti a bassa capacità sono destinati principalmente ad applicazioni compatte in ambito medico, di rilevamento e di consumo. I loro casi d'uso consolidati rendono questa gamma commercialmente accessibile e relativamente meno esposta alle incertezze legate alla tecnologia di ricarica.
- 100–500 mAh: Questa gamma è adatta a dispositivi elettronici compatti e dispositivi medici specializzati che richiedono periodi di funzionamento più lunghi. Offre un equilibrio pratico tra dimensioni fisiche, disponibilità di energia e requisiti di integrazione del dispositivo.
- 500–1000 mAh: Le celle di media capacità sono adatte ad applicazioni che richiedono una maggiore autonomia senza dover ricorrere ad architetture di batterie di grandi dimensioni. La loro importanza aumenta man mano che l'elettronica portatile e i sensori industriali richiedono intervalli di manutenzione più lunghi.
- 1000–2000 mAh: Le celle ad alta capacità sono sempre più importanti per le apparecchiature portatili specializzate e i sistemi ricaricabili in fase di sviluppo. Il loro valore strategico dipende da una migliore stabilità degli elettrodi e da una progettazione efficiente della gestione dell'ossigeno.
- > 2000 mAh: I formati ad alta capacità sono associati ad applicazioni industriali, di backup e a quelle stazionarie emergenti. La commercializzazione dipende fortemente dalla durata del ciclo di vita, dalla conversione di potenza, dall'efficienza di ricarica e dalla redditività a livello di sistema.
Materiale dell'elettrodo
Si prevede che il settore dei materiali per elettrodi crescerà a un tasso annuo composto (CAGR) del 5,4-6,4% nel periodo 2026-2034. L'innovazione nel campo degli elettrodi è fondamentale per la commercializzazione, poiché la cinetica della reazione dell'ossigeno, l'utilizzo dello zinco, la resistenza alla corrosione e la stabilità interfacciale influenzano direttamente le prestazioni. La ricerca si concentra sempre più sulla riduzione della dipendenza da catalizzatori costosi, migliorandone al contempo la durabilità.
- Biossido di zinco-manganese: questa tecnologia chimica beneficia di catene di approvvigionamento dei materiali consolidate e di una conoscenza consolidata dei processi di produzione delle batterie. Rimane strategicamente rilevante laddove costi, disponibilità e semplicità di produzione sono prioritari.
- Ossido di zinco-ferro: gli approcci basati sul ferro suscitano interesse perché il ferro è abbondante e relativamente economico. La loro importanza è legata agli sforzi per ridurre i costi dei materiali mantenendo al contempo prestazioni elettrochimiche adeguate.
- Ossido di zinco-nichel: gli elettrodi contenenti nichel possono offrire utili caratteristiche elettrochimiche, ma presentano problematiche di costo. Il loro ruolo strategico è più rilevante nelle applicazioni in cui i requisiti prestazionali giustificano una maggiore spesa per i materiali.
- Ossido di zinco-argento: i sistemi a base di argento offrono elevate prestazioni elettrochimiche, ma rimangono limitati dal costo del materiale. Sono quindi più adatti ad applicazioni specializzate in cui affidabilità e caratteristiche di potenza sono più importanti della sensibilità al costo.
Altri elettrodi avanzati
Si prevede che gli approcci avanzati relativi agli elettrodi influenzeranno lo sviluppo futuro attraverso una migliore riduzione della cinetica di evoluzione dell'ossigeno. Catalizzatori a base di carbonio, composti di metalli di transizione, strutture metallo-organiche e architetture ibride sono in fase di valutazione per migliorare l'efficienza, la durata e il costo.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica di consumo |
Alto |
Energia indossabile |
Maturo |
|
Dispositivi medici |
Alto |
apparecchio acustico |
Maturo |
|
Militare e Difesa |
Mezzo |
Missione Potere |
Scalatura |
|
Automobilistico |
Mezzo |
Estensione della gamma |
Emergenti |
|
Aerospaziale |
Basso |
Alimentazione leggera |
Emergenti |
|
Industriale |
Alto |
Lunga durata |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle batterie zinco-aria
Espansione dei requisiti di stoccaggio a lungo termine
La possibilità di immagazzinare energia per periodi prolungati offre un vantaggio competitivo ai sistemi zinco-aria, poiché la capacità energetica può essere potenzialmente aumentata a costi inferiori rispetto ai sistemi di alimentazione con durate più brevi. Nelle reti energetiche con un'elevata penetrazione di energie rinnovabili, l'accumulo deve essere in grado di fornire soluzioni per compensare le discrepanze orarie e le lunghe durate tra produzione e domanda. Ciò significa che le aziende del settore zinco-aria si stanno concentrando su mercati che includono microreti, implementazione di energie rinnovabili, alimentazione di backup e resilienza industriale. Sebbene i sistemi zinco-aria non siano attualmente paragonabili, in termini di scala, ai sistemi agli ioni di litio, ormai consolidati, il loro funzionamento consente di raggiungere durate più lunghe grazie all'abbondanza del materiale. La valutazione dei sistemi zinco-aria si sposterebbe quindi dalla densità energetica a fattori quali durata, sicurezza, fattibilità dell'installazione, degrado, manutenzione e costi del ciclo di vita.
Disponibilità dei materiali e diversificazione delle forniture di batterie
Nell'industria delle batterie si sta diffondendo la tendenza a ricercare materiali alternativi per ridurre la dipendenza da materie prime le cui fonti possono essere limitate e sensibili dal punto di vista geopolitico. Lo zinco è ampiamente disponibile in tutto il mondo, essendo utilizzato nella galvanizzazione, nelle leghe, nelle batterie e in applicazioni industriali. La disponibilità di tale risorsa non eliminerà i problemi della catena di approvvigionamento, ma ridurrà la dipendenza dalla combinazione di litio, nichel, cobalto e grafite. Per i produttori di batterie zinco-aria sarà importante disporre di tecnologie di produzione che non utilizzino costosi catalizzatori e che consentano il riutilizzo delle batterie. Allo stesso tempo, gli uffici acquisti inizieranno a valutare la disponibilità dei materiali insieme a sicurezza, densità energetica, durata del ciclo di vita e costo totale di proprietà.
Progressi nell'ingegneria delle interfacce elettrochimiche
Lo sviluppo di interfacce elettrochimiche attraverso l'ingegneria sta migliorando la fattibilità delle batterie zinco-aria ricaricabili, superando molteplici meccanismi di guasto che agiscono in combinazione. Questi includono la formazione di dendriti, la passivazione, la corrosione e lo sviluppo di idrogeno all'elettrodo di zinco, nonché la cinetica di reazione lenta e la disattivazione del catalizzatore all'elettrodo ad aria. Gli sviluppi nei catalizzatori bifunzionali, nei materiali porosi, negli strati protettivi, negli elettroliti e nelle membrane di diffusione del gas mirano a stabilizzare queste reazioni. Questo sviluppo non solo avrà un impatto sull'efficienza, ma porterà anche a una riduzione dei costi di manutenzione e a una maggiore durata, nonché a una migliore uniformità produttiva. Nuovi studi indicano una crescente attenzione verso le architetture a stato solido e le pratiche batterie cilindriche o a sacchetto. Se questi sviluppi si dimostreranno efficaci su larga scala, il mercato si sposterà dalle applicazioni primarie specializzate ad applicazioni ricaricabili più comuni per dispositivi portatili, alimentazione di backup, estensione dell'autonomia e accumulo di energia stazionario.
Tendenze future del mercato delle batterie zinco-aria
Integrazione di architetture zinco-aria a stato solido
Il panorama delle tendenze di mercato delle batterie zinco-aria probabilmente si orienterà sempre più verso gli elettroliti allo stato solido e le interfacce protette, poiché gli sviluppatori ricercano una maggiore stabilità ciclica e un funzionamento ricaricabile più sicuro. Le configurazioni allo stato solido contribuirebbero a mitigare eventuali reazioni chimiche indesiderate che potrebbero verificarsi tra lo zinco, l'elettrolita e gli elettrodi ad aria, consentendo al contempo una costruzione delle celle più efficiente. In termini di progressi nella ricerca, il prossimo passo sarà il passaggio da test su singoli elettrodi a celle cilindriche e a sacchetto pratiche, tenendo conto di celle a livello di ampere-ora, ripetibilità nei test, compatibilità delle interfacce e metodi di produzione. Il passo successivo includerà molto probabilmente test di prestazione standard utilizzando correnti, livelli di umidità, temperature e cicli multipli in condizioni reali. Il potenziale commerciale di tale tecnologia risiede nella sua capacità di mantenere i vantaggi in termini di costi dello zinco, fornendo al contempo una potenza di uscita sufficiente.
Sistemi catalitici progettati attorno a materiali abbondanti
Gli sviluppi futuri saranno sempre più orientati verso catalizzatori per l'ossigeno con una maggiore efficienza catalitica e un ridotto utilizzo di metalli del gruppo del platino. La ricerca è in corso su ossidi di metalli di transizione, materiali a base di carbonio, strutture metallo-organiche, solfuri, fosfuri e sistemi compositi per svolgere la catalisi bifunzionale per la riduzione e l'evoluzione dell'ossigeno. L'obiettivo principale di questo approccio non è solo quello di raggiungere la massima efficienza in laboratorio, ma anche di mantenerla in operazioni ripetute di carica e scarica senza corrosione o degrado. Il carico del catalizzatore, la progettazione della porosità, la conduttività elettrica, l'interazione con gli elettroliti e la ripetibilità del processo diventeranno fattori sempre più importanti. Gli sviluppatori prenderanno in considerazione anche materiali derivati da rifiuti e materiali abbondanti sulla Terra, nel tentativo di mitigarne l'impatto ambientale ed economico negativo. Man mano che i nuovi materiali si avvicinano all'implementazione pratica negli elettrodi, la competizione potrebbe spostarsi sempre più dalla chimica al ciclo di vita e alle prestazioni nelle modalità operative standard.
Opportunità di mercato per le batterie zinco-aria
Resilienza distribuita per le infrastrutture critiche
Le previsioni sulle batterie zinco-aria indicano un'opportunità emergente nella resilienza distribuita, laddove le strutture necessitano di alimentazione di backup per periodi più lunghi rispetto a quanto tipicamente fornito dai sistemi di alimentazione ininterrotta convenzionali. Siti di telecomunicazione, strutture sanitarie, impianti industriali, infrastrutture dati, installazioni di monitoraggio remoto e microreti comunitarie possono beneficiare di tecnologie di accumulo progettate per scariche prolungate. L'opportunità è più concreta laddove la sostituzione del diesel, l'integrazione delle energie rinnovabili o le connessioni di rete limitate giustificano un rischio tecnologico iniziale più elevato. Gli sviluppatori dovrebbero dare priorità ai sistemi modulari, al monitoraggio remoto, alla manutenzione prevedibile e all'integrazione con le apparecchiature di conversione di potenza esistenti. Le partnership con utility, gestori di infrastrutture, società di ingegneria e sviluppatori di energie rinnovabili possono fornire dati operativi e accelerare la qualificazione. Le strategie commerciali dovrebbero concentrarsi su applicazioni in cui la durata e la sicurezza hanno un valore finanziario misurabile, piuttosto che competere direttamente con i sistemi agli ioni di litio in ogni categoria di accumulo stazionario.
Ecosistemi di produzione e componenti localizzati
Un'altra opportunità risiede nella creazione di ecosistemi produttivi localizzati attorno a elettrodi di zinco, catodi ad aria, elettroliti, separatori e componenti di sistema. La produzione regionale può ridurre i rischi logistici, migliorare il controllo qualità e supportare gli obiettivi governativi relativi alla resilienza dell'approvvigionamento di batterie. Questa opportunità è particolarmente rilevante nei mercati con capacità di lavorazione dello zinco, una consolidata produzione di elettronica o una crescente domanda di sistemi di accumulo di energia rinnovabile. Gli investitori possono puntare a fornitori di componenti specializzati anziché tentare immediatamente la produzione di sistemi completi, consentendo così di distribuire il rischio tecnico lungo tutta la catena del valore. Le partnership di produzione a contratto possono inoltre fornire accesso ad apparecchiature consolidate per il rivestimento, la formatura, l'assemblaggio e il collaudo. Nel tempo, la standardizzazione dei design delle celle potrebbe consentire economie di scala in diverse applicazioni. I business case più solidi probabilmente combineranno vantaggi proprietari in termini di materiali o processi con la compatibilità produttiva, l'affidabilità documentata e percorsi di qualificazione chiaramente definiti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -