
Marché des batteries de Zinc air : taille, part de marché et prévisions 2034
Taille et prévisions du marché des piles zinc-air (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par application (électronique grand public, dispositifs médicaux, défense et militaire, automobile, aérospatiale, industrie), facteur de forme (piles boutons, piles cylindriques, piles à poche, piles prismatiques), plage de capacité (100 mAh, 100-500 mAh, 500-1000 mAh, 1000-2000 mAh, > 2000 mAh), matériau d’électrode (dioxyde de zinc-manganèse, oxyde de zinc-fer, oxyde de zinc-nickel, oxyde de zinc-argent, autres électrodes avancées)
- Statut : Données publiées
- Code du rapport : TIPRE00039685
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
464,49 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
685,17 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,41 %
taux de croissance
Marché adressable
5 219,42 millions de dollars américains
(2026-2034)
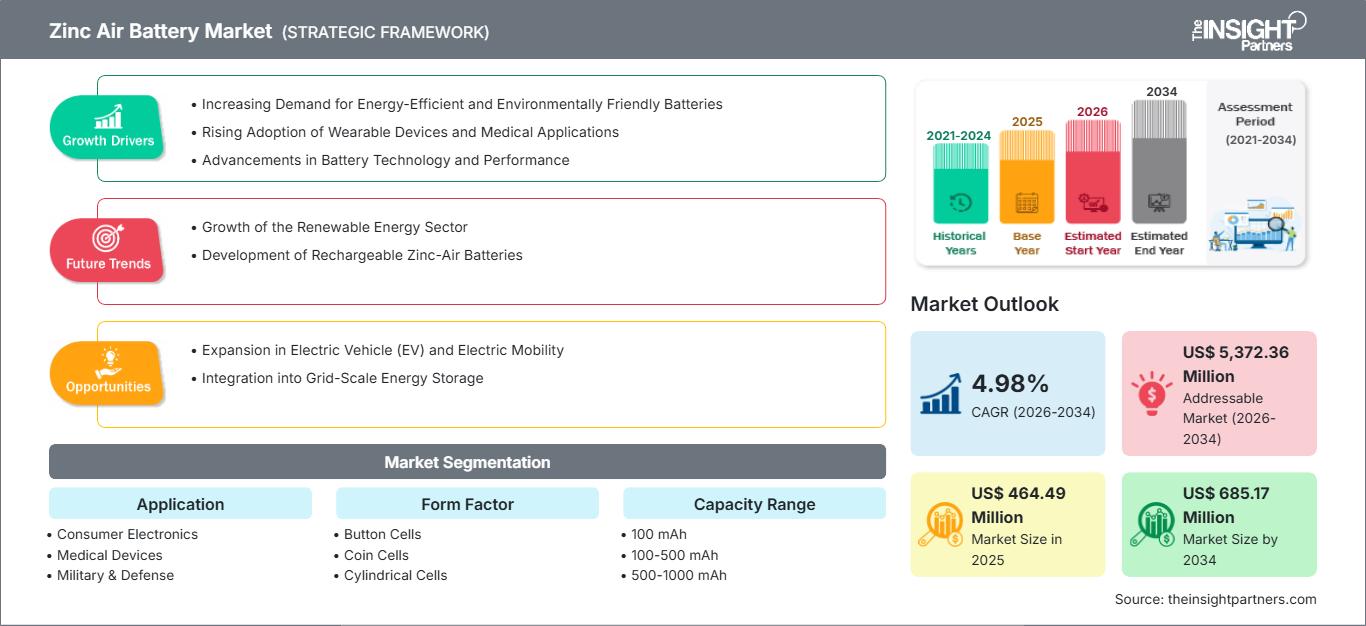
Le marché des batteries zinc-air était évalué à 464,49 millions de dollars américains en 2025 et devrait atteindre 685,17 millions de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 4,41 % entre 2026 et 2034.
Analyse et perspectives du marché des batteries zinc-air
- Amérique du Nord : L'Amérique du Nord devrait conserver une position de leader, représentant environ 42 à 47 % des parts de marché des piles zinc-air en 2025 et connaissant une croissance annuelle composée de 5,2 à 6,0 % entre 2026 et 2034. La demande combine des applications médicales matures et des programmes de stockage stationnaire émergents.
- États-Unis : On estime que les États-Unis représenteront 82 à 87 % de la demande nord-américaine en 2025, soutenue par l'électronique médicale, les programmes de défense, les besoins en alimentation de secours et le financement de la recherche, avec un TCAC de 5,3 à 6,1 % jusqu'en 2034.
- Europe : La part de l'Europe est estimée à 20-24 % en 2025 et devrait croître à un TCAC de 4,7-5,5 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentent une demande diversifiée dans les domaines médical, industriel, de la mobilité et du stockage d'énergie.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 22 et 27 % en 2025 et devrait enregistrer un TCAC de 6,0 à 7,0 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutiennent l'expansion régionale grâce à la fabrication de produits électroniques, la recherche sur les batteries, les dispositifs médicaux et les investissements dans la transition énergétique.
- Segment le plus important : L'électronique grand public devrait détenir une part de marché de 31 à 36 % en 2025 et connaître une croissance annuelle composée de 4,5 à 5,3 % entre 2026 et 2034, grâce à des piles primaires compactes et légères.
- Segment à forte croissance : Les applications industrielles devraient représenter une part de marché de 12 à 16 % en 2025 et devraient progresser à un TCAC de 6,5 à 7,5 % entre 2026 et 2034, à mesure que les démonstrations de stockage de longue durée se développent.
- Principales entreprises analysées en détail : Innolith GmbH ; Zinc8 Energy Solutions Inc. ; Impact Clean Power Technology SA ; Phinergy Ltd. ; XALT Energy LLC ; Powercast Corporation ; Enevate Corporation ; Wrightspeed, Inc. ; Nano One Materials Corp. ; Blue Ocean Battery.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie zinc-air évolue d'une chimie de pile primaire bien établie vers des options rechargeables et stationnaires plus diversifiées. Les progrès réalisés dans les domaines de la catalyse de l'oxygène, de la manipulation des anodes en zinc, de la gestion de la corrosion, de la stabilité de l'électrolyte, de la conception des cathodes à air et des couches de diffusion gazeuse permettent de surmonter les limitations de performance établies. La rentabilité favorise l'utilisation de matières premières en zinc peu coûteuses et abondantes, ainsi que les procédés aqueux, même si la durée de vie, la densité de puissance, la gestion de l'eau et la durée de vie des électrodes demeurent des facteurs clés de succès commercial.
À l'avenir, les perspectives du marché des batteries zinc-air seront de plus en plus liées aux régions souhaitant développer des systèmes de stockage d'énergie sûrs et diversifier les matériaux utilisés. Les facteurs de marché en Amérique du Nord, les enjeux environnementaux en Europe et les capacités de production en Asie offrent des perspectives complémentaires. Les incitations en faveur d'un stockage stationnaire sûr, d'une chaîne d'approvisionnement locale et d'infrastructures robustes encourageront les projets pilotes, tandis que les exigences de certification continueront de privilégier les applications de niche où la sécurité, la durée de vie, le poids ou les matériaux sont prioritaires par rapport aux technologies lithium-ion actuelles.
Rapport sur le marché des batteries zinc-air : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 464,49 millions de dollars américains |
| Taille du marché d'ici 2034 | 685,17 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des piles zinc-air
Le marché des piles zinc-air est soutenu par plusieurs sources de demande interdépendantes. Outre les appareils auditifs et autres petits dispositifs médicaux, grâce à leur densité énergétique élevée et leurs performances en environnement basse consommation, les piles zinc-air rechargeables présentent un potentiel d'utilisation comme systèmes de secours pour les micro-réseaux, les industries, les véhicules, etc. La chaîne d'approvisionnement englobe la production de zinc, d'électrodes, de catalyseurs, d'électrolytes, de membranes, la fabrication des cellules, les tests et le recyclage.
L'offre sur le marché des piles zinc-air est de plus en plus axée sur la technologie. Bien que le zinc soit relativement abondant, les piles rechargeables doivent être conçues avec une morphologie spécifique, une résistance à la corrosion, des interfaces stables et un transport d'oxygène fiable. De ce fait, les entreprises se font concurrence sur le développement des électrodes plutôt que sur la disponibilité des ressources. Les recherches universitaires récentes mettent en évidence la formation de dendrites, la passivation, la corrosion, le dégagement d'hydrogène parasite et la lenteur des réactions d'oxygène comme principaux obstacles.
Le positionnement sur le marché des batteries zinc-air reste fragmenté, car les fabricants de piles primaires côtoient les acteurs technologiques qui développent des cellules et des systèmes rechargeables à plus longue durée de vie. Parmi ces entreprises figurent Innolith GmbH, Zinc8 Energy Solutions Inc., Impact Clean Power Technology SA, Phinergy Ltd. et XALT Energy LLC. Elles se positionnent en fonction de leurs technologies et applications respectives, tandis que Powercast Corporation et Enevate Corporation proposent des solutions d'électronique de puissance ou des technologies de cellules avancées. Wrightspeed Inc. mise sur son expertise en électrification pour applications intensives, et Nano One Materials Corp. offre des services de développement de matériaux.
Les critères d'investissement pour le marché des batteries zinc-air privilégient de plus en plus les technologies dont la fabricabilité est avérée, et non plus seulement leurs performances en laboratoire. Les programmes de commercialisation mettent l'accent sur la production à l'échelle pilote, la reproductibilité des cycles de charge/décharge, la modularité, la validation de la sécurité et le coût total de possession. La différenciation stratégique repose désormais sur la capacité à intégrer les différents composants du système, tels que les électrodes, l'électrolyte, la gestion de l'air, le contrôle et l'équilibrage.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des piles zinc-air : perspectives stratégiques
Perspectives régionales
marché des piles zinc-air en Amérique du Nord
Le rapport sur le marché des piles zinc-air indique que l'Amérique du Nord devrait représenter entre 42 et 47 % de la demande en 2025, ce qui en fait le principal marché régional. Le taux de croissance annuel composé (TCAC) estimé entre 5,2 et 6,0 % jusqu'en 2034 reflète la consommation établie d'appareils auditifs, les exigences du secteur de la défense, les systèmes de secours performants et l'intérêt croissant pour le stockage de longue durée. La domination des États-Unis sur le marché régional s'explique par un écosystème de commercialisation relativement mature, grâce à la présence d'instituts de recherche, de développeurs de technologies, de fournisseurs d'énergie et de programmes fédéraux et étatiques.
La contribution du Canada comprend la disponibilité de ressources en zinc, des innovations en technologies propres et des progrès dans le domaine du stockage d'énergie de longue durée. Les achats régionaux tiennent désormais compte de la sécurité, de la durée de vie, de la recyclabilité et des systèmes produits localement, en plus du coût actualisé. Ceci est particulièrement pertinent dans le cadre des projets de démonstration, où l'architecture des batteries zinc-air permettra, dans certaines configurations, de dissocier la puissance et l'énergie, ce qui permettra d'allonger la durée de vie sans augmenter la complexité des systèmes de conversion de puissance.
Marché américain des piles zinc-air
D'après les prévisions du marché des batteries zinc-air, les États-Unis représenteront environ 82 à 87 % de la demande nord-américaine en 2025. Leur taux de croissance annuel composé (TCAC) estimé entre 5,3 et 6,1 % est soutenu par la consommation de dispositifs médicaux, les applications de défense, les besoins de secours industriels et les financements publics alloués aux technologies de stockage alternatives. Les développeurs américains privilégient de plus en plus les systèmes où une durée de décharge prolongée et une sécurité accrue peuvent compenser la moindre maturité des plateformes de batteries zinc-air rechargeables.
Aux États-Unis, les applications de cette technologie s'étendent des appareils auditifs à l'alimentation de secours, en passant par les télécommunications, les applications industrielles et les énergies renouvelables distribuées. Les efforts d'entreprises telles que Zinc8 Energy Solutions Inc. et Phinergy Ltd., ainsi que d'autres développeurs de technologies à base de zinc, ont créé un écosystème propice au développement dans ce domaine. La qualification commerciale privilégie la stabilité du cycle, la faisabilité de fabrication, la robustesse et la prévisibilité des coûts plutôt que le potentiel de densité énergétique.
Marché européen des piles zinc-air
On estime que l'Europe représentera 20 à 24 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,5 % jusqu'en 2034. L'Allemagne est à l'avant-garde grâce à sa chaîne de valeur des batteries industrielles et à son expertise en ingénierie automobile. Le Royaume-Uni se concentre sur les innovations en matière de stockage stationnaire, tandis que la France, l'Italie et l'Espagne contribuent par leurs activités dans les domaines de l'électronique médicale, de l'électrification industrielle, des énergies renouvelables et de la résilience.
L'Allemagne conjugue ses connaissances en chimie des batteries, en ingénierie automobile, en automatisation industrielle et en énergies renouvelables pour créer un écosystème favorable aux batteries de pointe. Le Royaume-Uni mise sur la flexibilité du réseau et la commercialisation des technologies, tandis que la France tire profit de son expertise dans les secteurs de l'aérospatiale, de la défense et des infrastructures énergétiques. L'Italie et l'Espagne excellent dans la production décentralisée, les systèmes de secours industriels et l'équilibrage du réseau par les énergies renouvelables. De manière générale, dans toute la région, les critères de durabilité et les politiques de circularité des batteries encouragent l'évaluation des batteries fabriquées à partir de matériaux plus abondants et recyclables.
Marché des piles zinc-air en Asie-Pacifique
La région Asie-Pacifique représente environ 22 à 27 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 6 à 7 %. La Chine domine la production régionale, tandis que le Japon et la Corée du Sud contribuent à la recherche sur les matériaux avancés. L'Inde développe ses capacités en matière de technologies de batteries et l'Australie fournit des ressources et des applications d'énergies renouvelables. L'électrification industrielle, la production électronique, les dispositifs médicaux et les politiques de stockage d'énergie favorisent l'adoption de ces technologies dans la région.
Marché des piles zinc-air au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est relativement plus faible, mais revêt une importance stratégique pour la résilience énergétique. La région devrait connaître une croissance annuelle composée d'environ 4,0 à 5,0 %, tirée par l'Arabie saoudite et les Émirats arabes unis, où la diversification énergétique et les investissements dans les infrastructures favorisent les solutions de stockage alternatives. L'Afrique du Sud y contribue par le biais d'applications industrielles et de besoins en matière de résilience du réseau.
Analyse de segmentation
Application
Le marché des batteries devrait croître à un TCAC de 4,8 % à 5,8 % entre 2026 et 2034. La demande est diversifiée et couvre les dispositifs médicaux et électroniques compacts, les systèmes de défense, les transports, l'aérospatiale et le stockage industriel. Les piles primaires conservent une base installée importante, tandis que les architectures rechargeables offrent de nouvelles opportunités pour les applications exigeant une durée de fonctionnement plus longue, une chimie plus sûre ou une moindre dépendance aux systèmes lithium-ion conventionnels.
- Électronique grand public : Les appareils compacts conservent une importance stratégique car les piles zinc-air offrent une densité énergétique élevée pour les produits basse consommation. Les objets connectés, les capteurs et les appareils électroniques spécialisés peuvent en tirer parti, notamment lorsque la finesse du format et l’autonomie prolongée sont essentielles.
- Dispositifs médicaux : Les appareils auditifs demeurent une application essentielle, tandis que la surveillance et l’électronique médicale spécialisée génèrent une demande supplémentaire. La fiabilité, la compacité, les caractéristiques de décharge prévisibles et les circuits de distribution établis favorisent leur adoption continue.
- Militaire et Défense : Les applications de défense privilégient les sources d’énergie sûres et légères pour les communications, les capteurs, la surveillance et l’électronique portable. Les exigences de qualification étant rigoureuses, la fiabilité et la tolérance environnementale priment sur la densité énergétique nominale.
- Automobile : L’adoption de ce secteur par les véhicules électriques reste encore en développement, l’intérêt se concentrant sur les solutions d’extension d’autonomie, l’alimentation auxiliaire et les systèmes de stockage alternatifs. Les perspectives commerciales dépendent de la capacité de recharge, de la puissance de sortie, du comportement thermique et de l’intégration aux groupes motopropulseurs électriques existants.
- Aérospatiale : Les applications aérospatiales privilégient le poids, la sécurité, la fiabilité et la durée de mission. Les batteries zinc-air peuvent convenir à des systèmes spécialisés basse consommation, mais les cycles de qualification et les exigences opérationnelles strictes limitent leur diffusion à court terme.
- Secteur industriel : La demande industrielle acquiert une importance stratégique, les entreprises évaluant les systèmes à base de zinc pour la sauvegarde, l’intégration des énergies renouvelables, les infrastructures de communication et le stockage de longue durée, où la sécurité et la durée sont des critères d’achat essentiels.
Facteur de forme
Le format des batteries devrait connaître une croissance annuelle composée de 4,6 % à 5,6 % entre 2026 et 2034. L'architecture des cellules détermine la fabricabilité, l'efficacité de l'intégration, les exigences en matière de gestion thermique et des gaz, ainsi que l'adéquation à des charges spécifiques. Les géométries de petites cellules classiques restent dominantes, tandis que les conceptions en forme de poche et prismatiques suscitent un intérêt croissant pour le développement de systèmes rechargeables et de plus grande capacité.
- Piles boutons : Les piles boutons restent étroitement associées aux appareils auditifs et autres appareils électroniques compacts. Leur écosystème de fabrication bien établi et leurs performances prévisibles à faible courant en font un élément stratégique pour répondre à la demande primaire en zinc-air.
- Piles bouton : Les piles bouton sont idéales pour les appareils électroniques compacts nécessitant un faible encombrement et une consommation d’énergie modérée. Leur adoption dépend de la maîtrise des fuites, de la durée de conservation, des caractéristiques d’activation et de la compatibilité avec les boîtiers standardisés.
- Cellules cylindriques : Les cellules cylindriques offrent une homogénéité mécanique et une compatibilité avec les méthodes de production établies. Elles sont de plus en plus pertinentes pour la recherche sur les batteries rechargeables, qui exige un empilement contrôlé des électrodes et une fabrication reproductible.
- Cellules en sachet : les sachets offrent une grande flexibilité d’emballage et permettent une utilisation optimale des matériaux. Leur importance stratégique est maximale pour l’électronique légère, les capteurs et les nouveaux systèmes rechargeables nécessitant des dimensions personnalisées.
- Cellules prismatiques : Les formats prismatiques permettent de réaliser des systèmes de plus grande capacité et d’optimiser le conditionnement des modules. Leur adoption est conditionnée par une meilleure gestion de l’air, une durabilité accrue des électrodes, une étanchéité renforcée et des procédés de fabrication adaptables.
Plage de capacité
La capacité des cellules devrait croître à un TCAC de 5,0 à 6,0 % entre 2026 et 2034. La demande varie considérablement selon l'application : les cellules de faible capacité alimentent les appareils compacts, tandis que les formats plus grands prennent en charge les concepts de stockage industriels et émergents. Les améliorations apportées à l'utilisation des électrodes et à l'architecture des systèmes élargissent la gamme de capacités disponibles.
- 100 mAh : Les produits à faible capacité sont principalement destinés aux applications médicales, de détection et grand public compactes. Leurs cas d’utilisation bien établis rendent cette gamme accessible sur le marché et relativement moins exposée aux incertitudes liées à la technologie des batteries rechargeables.
- 100–500 mAh : Cette gamme de batteries convient aux appareils électroniques compacts et aux dispositifs médicaux spécialisés nécessitant une longue autonomie. Elle offre un compromis idéal entre taille, disponibilité énergétique et exigences d’intégration.
- 500–1000 mAh : Les cellules de capacité moyenne répondent aux besoins des applications exigeant une plus grande autonomie sans nécessiter de batteries de grande taille. Leur importance s’accroît avec l’allongement des intervalles de maintenance requis par l’électronique portable et les capteurs industriels.
- 1000–2000 mAh : Les cellules de plus grande capacité sont de plus en plus pertinentes pour les équipements portables spécialisés et les systèmes rechargeables en développement. Leur intérêt stratégique repose sur une meilleure stabilité des électrodes et une gestion efficace de l’oxygène.
- > 2000 mAh : Les formats haute capacité sont associés aux applications industrielles, de secours et aux applications stationnaires émergentes. Leur commercialisation dépend fortement de la durée de vie, de la conversion de puissance, de l’efficacité de recharge et de la rentabilité globale du système.
Matériau d'électrode
Le marché des matériaux d'électrodes devrait connaître une croissance annuelle composée de 5,4 % à 6,4 % entre 2026 et 2034. L'innovation dans ce domaine est essentielle à la commercialisation des électrodes, car la cinétique des réactions d'oxygène, l'utilisation du zinc, la résistance à la corrosion et la stabilité interfaciale influent directement sur leurs performances. La recherche se concentre de plus en plus sur la réduction de la dépendance aux catalyseurs coûteux tout en améliorant leur durabilité.
- Dioxyde de zinc-manganèse : cette chimie bénéficie de chaînes d’approvisionnement en matières premières bien connues et d’une expertise éprouvée dans la fabrication de batteries. Elle demeure stratégiquement pertinente lorsque le coût, la disponibilité et la simplicité de production sont des critères prioritaires.
- Oxyde de zinc-fer : les procédés à base de fer suscitent un vif intérêt car le fer est abondant et relativement peu coûteux. Leur importance est liée aux efforts déployés pour réduire les coûts des matériaux tout en maintenant des performances électrochimiques adéquates.
- Oxyde de zinc-nickel : les électrodes contenant du nickel présentent des caractéristiques électrochimiques intéressantes, mais leur coût est un facteur important. Leur intérêt stratégique est maximal dans les applications où les performances requises justifient un investissement plus élevé dans les matériaux.
- Oxyde de zinc-argent : les systèmes à base d’argent offrent d’excellentes performances électrochimiques, mais leur coût reste un facteur limitant. Ils sont donc mieux adaptés aux applications spécifiques où la fiabilité et les performances énergétiques priment sur le coût.
Autres électrodes avancées
Les nouvelles approches en matière d'électrodes devraient influencer les développements futurs grâce à une cinétique améliorée de réduction et d'oxydation de l'oxygène. Des catalyseurs à base de carbone, des composés de métaux de transition, des réseaux métallo-organiques et des architectures hybrides sont actuellement évalués afin d'améliorer l'efficacité, la durabilité et le coût.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Électronique grand public |
Haut |
Énergie portable |
Mature |
|
Dispositifs médicaux |
Haut |
Prothèse auditive |
Mature |
|
Militaire et défense |
Moyen |
Mission Power |
Mise à l'échelle |
|
Automobile |
Moyen |
Extension de gamme |
Émergent |
|
Aérospatial |
Faible |
Puissance légère |
Émergent |
|
Industriel |
Haut |
Longue durée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des piles zinc-air
Extension des besoins en matière de stockage de longue durée
Le stockage de longue durée offre un avantage concurrentiel aux systèmes zinc-air, car la capacité énergétique peut potentiellement être augmentée à moindre coût par rapport aux systèmes de stockage de courte durée. Dans les réseaux électriques à forte pénétration d'énergies renouvelables, le stockage doit pouvoir pallier les décalages horaires et les écarts de longue durée entre la production et la demande. De ce fait, les entreprises spécialisées dans le zinc-air se concentrent sur les marchés du stockage liés aux micro-réseaux, au déploiement des énergies renouvelables, à l'alimentation de secours et à la résilience industrielle. Bien que les systèmes zinc-air ne soient pas encore comparables en termes d'échelle aux systèmes lithium-ion, déjà bien implantés, leur principe de fonctionnement leur permet d'atteindre des durées de stockage plus longues grâce à l'abondance du matériau. L'évaluation des systèmes zinc-air s'orientera désormais non plus vers la densité énergétique, mais vers des facteurs tels que la durée de vie, la sécurité, l'implantation, la dégradation, la maintenance et le coût global du cycle de vie.
Disponibilité des matériaux et diversification de l'approvisionnement en batteries
On observe une tendance à rechercher des matériaux alternatifs dans l'industrie des batteries afin de réduire la dépendance aux matières premières, dont les sources peuvent être limitées et sensibles sur le plan géopolitique. Le zinc est largement disponible dans le monde entier, car il est utilisé dans la galvanisation, les alliages, les batteries et diverses applications industrielles. La disponibilité de cette ressource ne permettra pas d'éliminer les problèmes d'approvisionnement, mais elle réduira la dépendance à l'égard du lithium, du nickel, du cobalt et du graphite. Pour les développeurs de batteries zinc-air, cela ne sera important que si des technologies de fabrication permettant la réutilisation des batteries et l'absence de catalyseurs coûteux sont disponibles. Parallèlement, les services d'approvisionnement évalueront la disponibilité des matériaux, ainsi que leur sécurité, leur densité énergétique, leur durée de vie et leur coût total de possession.
Progrès en ingénierie des interfaces électrochimiques
Le développement d'interfaces électrochimiques par l'ingénierie améliore la viabilité des batteries zinc-air rechargeables en surmontant de multiples mécanismes de défaillance agissant de concert. Parmi ceux-ci figurent la formation de dendrites, la passivation, la corrosion et le dégagement d'hydrogène à l'électrode de zinc, ainsi que la cinétique de réaction lente et la désactivation du catalyseur à l'électrode à air. Les progrès réalisés dans le domaine des catalyseurs bifonctionnels, des matériaux poreux, des couches de protection, des électrolytes et des membranes de diffusion de gaz visent à stabiliser ces réactions. Ces avancées auront non seulement un impact sur l'efficacité, mais elles permettront également de réduire les coûts de maintenance, d'allonger la durée de vie des batteries et d'améliorer la reproductibilité de la fabrication. De nouvelles études mettent en évidence un intérêt croissant pour les conceptions à l'état solide et les batteries cylindriques ou souples pratiques. Si ces développements s'avèrent concluants à grande échelle, le marché se déplacera des applications primaires spécialisées vers des applications rechargeables plus courantes pour les appareils portables, l'alimentation de secours, l'extension d'autonomie et le stockage d'énergie stationnaire.
Tendances futures du marché des batteries zinc-air
Intégration d'architectures zinc-air à l'état solide
Le marché des batteries zinc-air devrait privilégier de plus en plus les électrolytes solides et les interfaces protégées, les développeurs recherchant une meilleure stabilité cyclique et un fonctionnement rechargeable plus sûr. Les dispositifs à semi-conducteurs permettraient de limiter les réactions chimiques indésirables entre le zinc, l'électrolyte et les électrodes à air, tout en optimisant la conception des cellules. En termes de recherche, la prochaine étape consistera à passer des essais sur électrodes individuelles à des cellules cylindriques et souples, en tenant compte de la capacité (en ampères-heures), de la reproductibilité des tests, de la compatibilité des interfaces et des méthodes de fabrication. L'étape suivante inclura probablement des tests de performance standardisés, réalisés dans des conditions réelles de courant, d'humidité et de température, et sur plusieurs cycles. Le potentiel commercial de cette technologie réside dans sa capacité à conserver les avantages économiques du zinc tout en fournissant une puissance suffisante.
Systèmes de catalyse conçus à partir de matériaux abondants
Les développements futurs seront de plus en plus orientés vers des catalyseurs d'oxygène à efficacité catalytique accrue et à utilisation réduite de métaux du groupe du platine. La recherche se poursuit sur les oxydes de métaux de transition, les matériaux à base de carbone, les réseaux métallo-organiques, les sulfures, les phosphures et les systèmes composites pour la catalyse bifonctionnelle de la réduction et de l'oxydation de l'oxygène. L'objectif principal de cette approche n'est pas seulement d'atteindre une efficacité maximale en laboratoire, mais aussi de la maintenir lors de cycles de charge-décharge répétés, sans corrosion ni dégradation. La charge catalytique, la conception de la porosité, la conductivité électrique, l'interaction avec les électrolytes et la reproductibilité du procédé deviendront des facteurs de plus en plus importants. Les développeurs étudieront également les matériaux issus de déchets et les ressources terrestres abondantes afin d'atténuer leur impact environnemental et économique négatif. À mesure que les nouveaux matériaux se dirigent vers une application pratique dans les électrodes, la concurrence pourrait se déplacer de plus en plus de la chimie vers le cycle de vie et les performances en modes de fonctionnement standard.
Opportunités du marché des piles zinc-air
Résilience distribuée pour les infrastructures critiques
Les prévisions concernant les batteries zinc-air indiquent une opportunité émergente dans le domaine de la résilience distribuée, notamment pour les installations nécessitant une alimentation de secours pendant des périodes plus longues que celles offertes par les systèmes d'alimentation sans interruption (ASI) conventionnels. Les sites de télécommunications, les établissements de santé, les usines, les infrastructures de données, les installations de télésurveillance et les micro-réseaux communautaires peuvent tirer profit de technologies de stockage conçues pour une décharge prolongée. Cette opportunité est particulièrement prometteuse lorsque le remplacement du diesel, l'intégration des énergies renouvelables ou les contraintes de raccordement au réseau justifient un risque technologique initial plus élevé. Les développeurs devraient privilégier les systèmes modulaires, la télésurveillance, la maintenance prévisible et l'intégration avec les équipements de conversion d'énergie existants. Les partenariats avec les fournisseurs d'énergie, les gestionnaires d'infrastructures, les bureaux d'études et les développeurs d'énergies renouvelables peuvent fournir des données d'exploitation et accélérer la qualification. Les stratégies commerciales devraient se concentrer sur les applications où la durée et la sécurité ont une valeur financière mesurable, plutôt que de concurrencer directement les systèmes lithium-ion dans toutes les catégories de stockage stationnaire.
Écosystèmes de fabrication et de composants localisés
Une autre opportunité réside dans la mise en place d'écosystèmes de production locaux autour des électrodes de zinc, des cathodes à air, des électrolytes, des séparateurs et des composants de systèmes. La production régionale permet de réduire les risques logistiques, d'améliorer le contrôle qualité et de soutenir les objectifs gouvernementaux liés à la résilience de l'approvisionnement en batteries. Cette opportunité est particulièrement pertinente sur les marchés disposant de capacités de transformation du zinc, d'une industrie électronique établie ou d'une demande croissante en stockage d'énergie renouvelable. Les investisseurs peuvent cibler des fournisseurs de composants spécialisés plutôt que de tenter une production de systèmes complets immédiate, ce qui permet de répartir le risque technique tout au long de la chaîne de valeur. Les partenariats de sous-traitance peuvent également donner accès à des équipements performants de revêtement, de formage, d'assemblage et de test. À terme, la standardisation des conceptions de cellules pourrait permettre de réaliser des économies d'échelle dans de nombreuses applications. Les modèles économiques les plus solides associeront probablement des matériaux ou des procédés exclusifs à une compatibilité de fabrication, une fiabilité documentée et des procédures de qualification clairement définies.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -