
Mercado de inseminación artificial: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de inseminación artificial y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (kits de inseminación, dispositivos de concepción en el hogar, accesorios); uso final (clínicas de fertilidad y otros, hogar); tipo de fuente (IAH - esposo, AID - donante); técnica (inseminación intrauterina, inseminación intracervical, inseminación intravaginal, inseminación intratubárica) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004561
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
2.580 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.120 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,91 %
Índice de crecimiento
Mercado potencial
34.640 millones de dólares estadounidenses
(2026-2034)
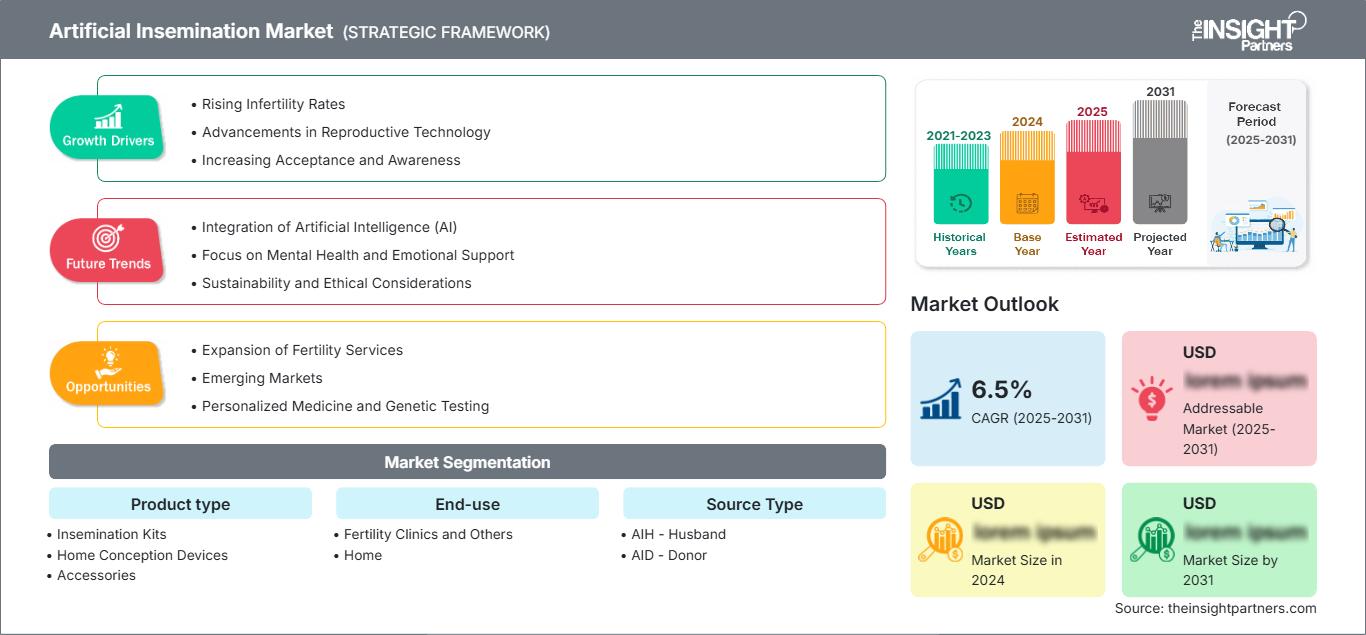
Se prevé que el mercado de la inseminación artificial crezca de 2.580 millones de dólares en 2025 a 5.120 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 7,91% durante el período 2026-2034. Este mercado abarca el uso de métodos clínicos y domésticos para la inseminación con esperma, debido a una mayor concienciación sobre la infertilidad, un mejor acceso a los servicios de salud reproductiva, fuentes adicionales de donantes y una creciente preferencia de los consumidores por un proceso de concepción no invasivo.
América del Norte seguirá siendo una importante fuente de ingresos, con un mercado de inseminación artificial impulsado por una sólida infraestructura de atención a la fertilidad, un conocimiento relativamente alto de los tratamientos, innovaciones en seguros y una creciente aceptación de las técnicas de concepción asistida con donantes. Se prevé que esta región experimente una tasa de crecimiento anual compuesta (TCAC) de entre el 6,9 % y el 7,3 % entre 2026 y 2034. El crecimiento del mercado estará impulsado por el aumento de la capacidad de servicio de las clínicas de fertilidad y la preferencia de los clientes por soluciones asequibles antes de recurrir a tecnologías avanzadas de reproducción asistida.
Evaluación y perspectivas del mercado de la inseminación artificial
- América del Norte: Se estima que América del Norte representará entre el 34 % y el 38 % del mercado en 2025 y que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,3 % entre 2026 y 2034, gracias al apoyo de clínicas de fertilidad consolidadas, programas de donación, concienciación sobre la salud reproductiva y soluciones de fertilidad en el hogar.
- EE. UU.: Estados Unidos representa aproximadamente entre el 76 % y el 80 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,4 % durante el período 2026-2034, impulsado por la disponibilidad de servicios de fertilidad y la adopción por parte de los consumidores.
- Europa: Se estima que Europa representará entre el 28 % y el 32 % de la cuota de mercado en 2025, con un crecimiento anual compuesto del 7,1 % al 7,5 % hasta 2034. El Reino Unido, Alemania, Francia, Italia y España ofrecen una capacidad clínica sustancial y protocolos de atención a la fertilidad cada vez más estructurados.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 8,8 %. China, Japón, India, Corea del Sur y Australia son contribuyentes clave, dado el aumento de la concienciación sobre la fertilidad y la inversión en atención médica.
- Segmento más importante: Los kits de inseminación representarán una cuota de mercado estimada del 52-56% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,1-7,5%, lo que refleja su asequibilidad, conveniencia y amplia usabilidad.
- Segmento de alto crecimiento: El uso doméstico representa aproximadamente entre el 14 % y el 18 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,8 %, impulsado por la privacidad, la accesibilidad y la disponibilidad directa al consumidor.
- Empresas clave analizadas en detalle: Nikon Instruments Inc., Genea Limited, Rinovum Women's Health LLC, Pride Angel, Hi-Tech Solutions, Irvine Scientific, Kitazato Corporation, Clearblue (SPD Swiss Precision Diagnostics GmbH), Rocket Medical PLC, Conceivex, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los tratamientos han evolucionado desde simples dispositivos de administración de esperma hasta kits más estandarizados, una mejor ergonomía del aplicador, un manejo más preciso de las muestras y el seguimiento de la ovulación mediante tecnologías digitales. La dinámica de la fabricación ahora incluye componentes estériles, geometría estándar del dispositivo, un embalaje adecuado y el cumplimiento de la normativa. Los proveedores clínicos seguirán comprometidos con ofrecer consumibles fiables, mientras que los minoristas se centrarán en que sus productos sean fáciles de usar, se distribuyan discretamente y sean compatibles con las prácticas de gestión de la fertilidad. Esta tendencia abre nuevas oportunidades de productos que van más allá de los procedimientos clínicos tradicionales.
Durante el período de pronóstico, es razonable esperar que se desarrollen nuevos mercados debido a una mayor disponibilidad de servicios de fertilidad y un mayor reconocimiento de la salud reproductiva en las políticas nacionales de salud. La clarificación de las cuestiones regulatorias para los productos de bajo riesgo para uso doméstico podría facilitar su comercialización, y las clínicas están integrando cada vez más la programación electrónica de citas, la coordinación de donantes y el seguimiento del ciclo. Esto crea una oportunidad para los proveedores que pueden ofrecer tanto calidad clínica como facilidad de uso.
Alcance del informe de mercado sobre inseminación artificial
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.580 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.120 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,91% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la inseminación artificial
El patrón de demanda se ve influenciado por el retraso en la maternidad, la creciente concienciación sobre la infertilidad y la mayor aceptación de los métodos de reproducción asistida. Existen varias etapas que caracterizan el crecimiento del mercado de la inseminación artificial, desde la obtención del semen hasta los bancos de donantes, pasando por la evaluación de la fertilidad, los dispositivos de inseminación, los procedimientos clínicos y el seguimiento.
Además, el proveedor opera en un entorno que incluye clínicas de fertilidad, laboratorios, médicos especialistas en reproducción, bancos de donantes, farmacias, comercio electrónico y atención domiciliaria. La diferenciación en la estructura de la oferta se basa en las distintas necesidades del consumidor y del entorno clínico, donde este último requiere herramientas estandarizadas y procesos controlados, mientras que el primero prioriza la comodidad, el empaquetado, etc.
La competencia se encuentra fragmentada entre los dispositivos clínicos, los servicios de fertilidad, los monitores de diagnóstico y los productos de venta directa al consumidor. Por lo tanto, el informe del mercado de inseminación artificial analiza el posicionamiento a lo largo de todo el proceso, más allá de la mera venta de dispositivos clínicos. Nikon Instruments Inc., Irvine Scientific, Kitazato Corporation y Rocket Medical PLC cuentan con capacidades relacionadas con la medicina reproductiva. Rinovum Women's Health LLC, Pride Angel y Conceivex, Inc. ofrecen oportunidades más orientadas al consumidor.
Se observa una creciente inversión estratégica en asistencia digital para la fertilidad, diseño ergonómico de productos, socios de canal y crecimiento regional. Genea Limited cuenta con una amplia plataforma de servicios de fertilidad, mientras que Clearblue (SPD Swiss Precision Diagnostics GmbH) amplía su plataforma de monitorización del ciclo menstrual. Kitazato Corporation está expandiendo sus operaciones internacionales y su oferta de productos, demostrando cómo los proveedores pueden aprovechar sus carteras en medicina reproductiva para fortalecer sus relaciones institucionales y reducir la dependencia de un solo tipo de procedimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la inseminación artificial: Perspectivas estratégicas
Perspectivas regionales
Mercado de inseminación artificial en Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado de inseminación artificial del 34-38% para 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9-7,3% hasta 2034. La región cuenta con condiciones favorables en cuanto a un ecosistema de fertilidad desarrollado, un sistema de bancos de esperma, la experiencia de los médicos especialistas en reproducción y un alto nivel de conocimiento por parte de los consumidores. Estados Unidos concentra la mayor parte del mercado, mientras que Canadá representa un ecosistema secundario, aunque ya consolidado. Si bien la adopción aún se centra en las clínicas de fertilidad, los productos para uso doméstico ofrecen otra vía de acceso para ciertos consumidores.
Entre los factores que impulsan este crecimiento se encuentran el aumento de las evaluaciones de fertilidad, la necesidad de concepción mediante donación de gametos y el creciente acceso a tratamientos reproductivos. Los proveedores de productos también se benefician de marcos regulatorios favorables y una infraestructura de comercio electrónico desarrollada. Los consumidores se ven influenciados por el costo del tratamiento, la existencia de programas de seguros y el deseo de un procedimiento menos invasivo que la FIV. El entorno empresarial en Norteamérica permite el éxito de las empresas capaces de satisfacer tanto las necesidades clínicas como las de los consumidores.
Mercado estadounidense de inseminación artificial
Se estima que Estados Unidos representará entre el 76 % y el 80 % del valor total de Norteamérica en 2025, y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,4 % hasta 2034. La amplia red de clínicas de fertilidad, el acceso a esperma de donantes, la competencia en endocrinología reproductiva y la concienciación impulsan la aceptación. Rinovum Women's Health LLC, Conceivex, Inc., Clearblue (SPD Swiss Precision Diagnostics GmbH) e Irvine Scientific operan en las subcategorías de productos y monitorización de la fertilidad.
Están surgiendo perfiles de aplicación más diferenciados en la inseminación clínica frente a la asistencia para la concepción en el hogar. El papel de las clínicas se está limitando al diagnóstico, la gestión de donantes y los procesos de asistencia médica, mientras que los consumidores recurren al control de la ovulación para sincronizar su ciclo. Un marco regulatorio claro para los productos de uso doméstico que se ajusten a esta clasificación será útil, pero los datos clínicos, el etiquetado y la educación son cruciales. Los precios y las políticas de cobertura influyen en la elección del consumidor entre productos de autoayuda y soluciones de fertilidad asistida.
Mercado europeo de inseminación artificial
Se prevé que Europa alcance una cuota de mercado del 28-32% en 2025 y experimente una tasa de crecimiento anual compuesta (TCAC) del 7,1-7,5% hasta 2034, siendo los países líderes el Reino Unido, Alemania, Francia, Italia y España. La región cuenta con un sistema desarrollado de atención a la salud reproductiva, una amplia red de clínicas de fertilidad y una creciente demanda de tratamientos de fertilidad tanto en el ámbito público como en el privado.
El Reino Unido cuenta con una buena infraestructura clínica y un sector de reproducción asistida bien desarrollado. Por su parte, Alemania se enorgullece de su tradición en medicina reproductiva y de una normativa clínica relativamente estructurada. La contribución de Francia, Italia y España se debe al creciente mercado de servicios de fertilidad y al auge del turismo médico. En Europa, los mercados líderes serán aquellos con una infraestructura clínica superior y una mejor normativa sobre reembolsos.
Mercado de inseminación artificial en la región Asia-Pacífico
Se prevé que la región APAC alcance un tamaño de mercado del 22-26% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,4-8,8% hasta 2034. China, Japón, Corea del Sur, India y Australia se consideran los principales países consumidores. China y Japón ofrecen importantes instalaciones clínicas, mientras que India presenta un gran potencial de crecimiento debido a la urbanización y la mayor concienciación sobre la fertilidad. Australia combina servicios de fertilidad ya existentes con servicios de donación de esperma.
Las oportunidades en la región de Asia-Pacífico se han visto impulsadas por el apoyo político, el retraso en el matrimonio, la inversión en servicios de salud y la mayor disponibilidad de servicios de reproducción asistida. Japón se beneficiará del apoyo gubernamental a los tratamientos de fertilidad. India y China se centran en la creación de una red de tratamiento más amplia. Australia seguirá siendo estratégica para los servicios de donación. Las oportunidades en el sector industrial de la región abarcan desde consumibles clínicos hasta sistemas de monitorización y productos para el cuidado en el hogar.
Mercado de inseminación artificial en Oriente Medio y África
Se prevé que Oriente Medio y África (MEA) experimente una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8% para 2034. En esta región, Arabia Saudita y los Emiratos Árabes Unidos impulsan el desarrollo comercial gracias a su infraestructura sanitaria privada de alta gama, mientras que Sudáfrica contribuye con sus instalaciones de salud reproductiva ya existentes. El resto de los mercados de MEA carecen de uniformidad debido a las variaciones en la accesibilidad, el reembolso, la disponibilidad de especialistas en reproducción y la regulación.
El desarrollo de la atención médica y la infraestructura sanitaria genera oportunidades para las clínicas de fertilidad y los proveedores de productos estandarizados. Emiratos Árabes Unidos y Arabia Saudita se benefician del desarrollo de la infraestructura sanitaria privada y la disponibilidad de especialistas, mientras que Sudáfrica contribuye a la experiencia médica regional. El crecimiento depende de precios asequibles, la disponibilidad de especialistas en reproducción, programas de gestión de donantes y canales de distribución de productos.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de producto en el mercado de la inseminación artificial registre una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,4 % durante el período 2026-2034. La demanda se concentra en productos que simplifican el manejo del esperma, mejoran la consistencia del procedimiento y garantizan la privacidad. Los kits de inseminación siguen siendo comercialmente importantes porque combinan componentes esenciales en formatos accesibles, mientras que los dispositivos y accesorios para la concepción en el hogar amplían el ecosistema de productos. La diferenciación de productos depende cada vez más del diseño ergonómico, la esterilidad, el empaque, las instrucciones y la compatibilidad con las rutinas de monitoreo de la fertilidad.
- Kits de inseminación: Los kits de inseminación siguen siendo la principal categoría de productos, ya que sus componentes integrados simplifican la preparación y el uso. Su precio asequible y su empaquetado estandarizado facilitan tanto la compra por parte de los consumidores como ciertas aplicaciones asistidas por clínicas.
- Dispositivos para la concepción en el hogar: Estos dispositivos están dirigidos a usuarios que buscan mayor privacidad y un control total de la autoadministración. Su importancia estratégica aumenta a medida que los fabricantes introducen métodos de manejo más sencillos, diseños de aplicadores mejorados y guías de uso más claras.
- Accesorios: Los accesorios facilitan la recolección de esperma, la programación, el manejo de muestras y la planificación de la fertilidad. Su función recurrente y complementaria los hace útiles para aumentar el valor del conjunto de productos y mantener la participación del consumidor a lo largo de varios ciclos.
Uso final
Se prevé que el segmento de uso final en el mercado de la inseminación artificial crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,2 % hasta 2034. Las clínicas de fertilidad y otros centros siguen siendo fundamentales, ya que el diagnóstico, la gestión de donantes y el tratamiento supervisado requieren infraestructura profesional. El uso doméstico se está desarrollando con mayor rapidez, dado que los consumidores buscan privacidad, comodidad y menores obstáculos para iniciar los intentos de concepción. Por lo tanto, el alcance del mercado de la inseminación artificial abarca cada vez más tanto la adquisición institucional como la venta directa al consumidor.
- Clínicas de fertilidad y otros centros: Las clínicas de fertilidad y los centros profesionales relacionados siguen siendo esenciales para el diagnóstico, la preparación del esperma, la coordinación de donantes, la selección del tratamiento y el seguimiento. Su función facilita la obtención estandarizada de insumos y satisface la demanda recurrente de productos relacionados con los procedimientos.
- Hogar: El uso doméstico está adquiriendo una importancia estratégica entre los consumidores que buscan comodidad y privacidad. La educación digital, las compras en línea, el seguimiento de la ovulación y la entrega discreta pueden reducir las barreras prácticas para acceder a determinados productos para la concepción.
Tipo de fuente
Se prevé que el segmento de tipo de fuente crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,6 % durante el período 2026-2034. La opción de donación de esperma del esposo (AIH) sigue siendo relevante cuando las parejas utilizan el esperma de su pareja, mientras que la donación de esperma de donante (AID) cobra importancia a medida que la concepción mediante donación se vuelve más visible entre padres solteros, parejas del mismo sexo y parejas afectadas por infertilidad masculina. Los requisitos regulatorios en torno a la selección, el almacenamiento, la trazabilidad y la información del donante siguen siendo fundamentales para el desarrollo del mercado.
- AIH - Marido: La AIH - Marido representa el uso de esperma de la pareja y sigue estando estrechamente relacionada con la evaluación de la fertilidad y el tratamiento programado por ciclo. La demanda depende del diagnóstico clínico, la calidad del esperma, el control de la ovulación y las preferencias de la paciente.
- AID - Donor: AID - Donor brinda apoyo a personas y parejas que necesitan esperma de donante. Su importancia estratégica aumenta a la par de los cambios en las estructuras familiares, la escasez de donantes en ciertos mercados y los requisitos más estrictos de selección y trazabilidad.
Técnica
Se prevé que el segmento de técnicas registre una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 7,8 % hasta 2034. La inseminación intrauterina sigue siendo el principal método supervisado clínicamente, mientras que los métodos intracervicales e intravaginales ofrecen opciones menos invasivas o para uso doméstico. Los métodos intratubáricos representan una vía especializada. La selección de la técnica depende de la causa de la infertilidad, la calidad del esperma, la anatomía reproductiva, la evidencia clínica y el grado de supervisión médica requerido.
- Inseminación intrauterina: La inseminación intrauterina está ampliamente integrada en los protocolos de las clínicas de fertilidad, ya que el esperma preparado puede introducirse directamente en la cavidad uterina. Resulta especialmente relevante cuando la ovulación programada y la preparación controlada del esperma son clínicamente apropiadas.
- Inseminación intracervical: La inseminación intracervical ofrece un método relativamente sencillo para la administración de espermatozoides y resulta útil para la concepción con donantes y ciertas aplicaciones domésticas. Su menor complejidad procedimental facilita su acceso en lugares con supervisión clínica limitada.
- Inseminación intravaginal: La inseminación intravaginal representa un método sencillo que puede realizarse con equipo limitado. Su papel estratégico es más importante en el ámbito doméstico, donde la privacidad, la asequibilidad y la facilidad de administración influyen en la elección del producto.
- Inseminación intratubárica: La inseminación intratubárica es una técnica especializada que requiere mayor pericia clínica y una anatomía reproductiva adecuada. Su importancia comercial es menor, pero sigue siendo relevante dentro de ciertos tratamientos de fertilidad.
- Inseminación intratubárica: La inseminación intratubárica es una técnica especializada que requiere mayor pericia clínica y una anatomía reproductiva adecuada. Su importancia comercial es menor, pero sigue siendo relevante dentro de ciertos tratamientos de fertilidad.
Resumen de la oportunidad
|
Uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Clínicas de fertilidad y otras |
Alto |
Clínica IUI |
Maduro |
|
Hogar |
Medio |
Concepción del hogar |
Escalada |
Factores que impulsan el crecimiento del mercado de la inseminación artificial y análisis de su impacto
Mayor reconocimiento de la infertilidad y evaluación precoz de la fertilidad.
Según la OMS, la infertilidad afecta aproximadamente a una de cada seis personas en edad reproductiva a nivel mundial, lo que genera una importante población que requiere evaluación y tratamiento. Esta situación se traduce en una mayor demanda de servicios de fertilidad accesibles, especialmente entre pacientes que buscan opciones menos complejas antes de considerar la FIV. Un diagnóstico precoz puede ampliar la población a la que se puede acceder mediante inseminación artificial programada, procedimientos con donantes, productos de monitorización y consumibles relacionados. El impacto comercial se extiende a clínicas, bancos de esperma, proveedores de diagnóstico y fabricantes de productos específicos para cada procedimiento. A medida que aumenta la concienciación, las decisiones de compra también se vuelven más informadas, lo que incrementa la importancia de la evidencia clínica, las instrucciones transparentes y el posicionamiento adecuado del producto. La guía de la OMS para 2025 refuerza la gestión progresiva de la infertilidad, ayudando a establecer vías más claras desde la evaluación hasta tratamientos como la inseminación intrauterina.
Expansión de la concepción mediante donación de gametos y cambios en las estructuras familiares.
La demanda de esperma de donante se ve cada vez más influenciada por los cambios en la estructura familiar, la mayor visibilidad de la monoparentalidad y la creciente aceptación de la formación de familias homoparentales. Genea informó que la demanda de esperma de donante en Australia aumentó un 97,6 % entre 2022 y 2025, lo que demuestra cómo la demanda puede crecer más rápido que la oferta en mercados reproductivos maduros. Estas condiciones incrementan la necesidad de una selección, almacenamiento, trazabilidad y distribución coordinadas de los donantes. Para los fabricantes de productos, el impacto va más allá de los dispositivos de administración de esperma, ya que las vías de donación requieren consumibles clínicos fiables e infraestructura de apoyo. La escasez también puede incentivar la búsqueda de proveedores internacionales, lo que genera requisitos logísticos y regulatorios adicionales. Los proveedores capaces de integrar la disponibilidad fiable de productos con relaciones con clínicas y documentación conforme a la normativa pueden obtener beneficios de la expansión de las vías de concepción mediante donación, al tiempo que gestionan condiciones de suministro cada vez más complejas.
La monitorización digital de la fertilidad está mejorando la sincronización del tratamiento.
La monitorización digital de la fertilidad está transformando la forma en que los consumidores identifican sus periodos fértiles y coordinan sus intentos de concepción. Las plataformas modernas de ovulación combinan la detección hormonal, el seguimiento del ciclo y la interpretación mediante aplicaciones, ofreciendo a los usuarios información más estructurada antes de decidir si es necesario un tratamiento profesional. El catálogo actual de Clearblue ilustra esta tendencia, con pruebas digitales, lectura mediante cámara y aplicaciones de seguimiento del ciclo que permiten una planificación personalizada de la fertilidad. El impacto comercial es significativo, ya que los productos de monitorización pueden abrir las puertas a ecosistemas más amplios de atención a la fertilidad. Los fabricantes de productos de inseminación pueden utilizar la compatibilidad con los flujos de trabajo de monitorización como factor diferenciador, mientras que las clínicas pueden usar la información del ciclo generada por el paciente para mejorar la eficiencia de las consultas. Esta convergencia también impulsa las ventas recurrentes de pruebas y consumibles, junto con los productos relacionados con los procedimientos.
Tendencias futuras del mercado de la inseminación artificial
Integración de la inseminación casera con los ecosistemas digitales de fertilidad.
Es probable que la concepción en el hogar se integre cada vez más con la gestión digital de la fertilidad, en lugar de seguir siendo una categoría de producto independiente. Las plataformas futuras podrían combinar los resultados de las pruebas de ovulación, el historial del ciclo, la orientación educativa, las instrucciones del producto y las derivaciones a especialistas dentro de un mismo proceso para el paciente. Este modelo podría ayudar a los consumidores a distinguir entre el uso autodirigido adecuado y las situaciones que requieren evaluación médica. Es probable que los fabricantes prioricen el empaquetado interoperable, las instrucciones con código QR, la compatibilidad con dispositivos móviles y el apoyo personalizado para la planificación. Esta tendencia también debería fomentar las colaboraciones entre marcas de fertilidad, empresas de diagnóstico, proveedores de telemedicina y clínicas de fertilidad. Con el tiempo, la diferenciación podría pasar del aplicador físico a la calidad del ecosistema informativo que lo rodea. Las empresas que demuestren una educación responsable del paciente y vías claras de derivación ganarán mayor credibilidad en un mercado donde la idoneidad clínica sigue siendo fundamental.
Mayor énfasis en productos de fertilidad para el consumidor regulados y estériles.
La próxima fase del desarrollo de las tendencias del mercado de la inseminación artificial probablemente hará mayor hincapié en la fabricación estéril, los materiales validados, las cadenas de suministro trazables y la transparencia regulatoria de los productos vendidos directamente a los consumidores. Un mayor escrutinio permitirá distinguir los productos médicos diseñados profesionalmente de los métodos de concepción informales que carecen de controles de calidad consistentes. Este cambio crea oportunidades para que los fabricantes inviertan en pruebas de biocompatibilidad, validación de envases, ingeniería de usabilidad y vigilancia posterior a la comercialización. También podría incentivar a los minoristas y plataformas en línea a aplicar procedimientos de calificación de proveedores más rigurosos. A medida que los consumidores estén mejor informados, la confianza dependerá cada vez más de la evidencia visible de la calidad de fabricación y del etiquetado adecuado. Por lo tanto, la diferenciación regulatoria podría redefinir el posicionamiento competitivo, favoreciendo a las empresas que combinen un diseño fácil de usar con sistemas de calidad documentados y una comunicación clínicamente responsable.
Oportunidades de mercado en la inseminación artificial
Expansión regional mediante alianzas con clínicas de fertilidad.
Los proveedores pueden impulsar su crecimiento asociándose con clínicas de fertilidad en países donde la infraestructura de salud reproductiva se está expandiendo, pero la disponibilidad de productos aún es fragmentada. India, algunos mercados del sudeste asiático, Oriente Medio y partes de Latinoamérica ofrecen oportunidades para establecer relaciones con distribuidores, programas de capacitación para profesionales clínicos e inventarios localizados. Un modelo basado en alianzas puede reducir las dificultades de entrada al mercado, ya que las clínicas influyen en la selección de productos y pueden brindar retroalimentación sobre la usabilidad y las necesidades de los pacientes. Las empresas deben priorizar el mapeo regulatorio, los materiales en el idioma local, los requisitos de temperatura y almacenamiento cuando corresponda, y un soporte posventa confiable. Las alianzas estratégicas también pueden ayudar a los proveedores a comprender las diferencias en las regulaciones de donación y la práctica clínica. Las mejores oportunidades probablemente se encuentren en carteras que combinen productos para procedimientos con monitoreo de fertilidad, educación y consumibles complementarios.
Premiumización a través de productos de diseño de precisión.
Los desarrolladores de productos pueden crear ofertas de mayor valor mejorando el diseño ergonómico, la garantía de esterilidad, el empaque, las instrucciones y la compatibilidad con herramientas digitales de fertilidad. En lugar de competir únicamente por el precio unitario, los proveedores pueden diferenciarse mediante una preparación simplificada, pasos de manipulación reducidos, instrucciones de dosificación o colocación más claras y un empaque discreto. El posicionamiento premium puede ser particularmente relevante para los consumidores que valoran la privacidad y la confiabilidad, pero que son sensibles al costo del tratamiento en clínicas. Las empresas también pueden explorar modelos de suscripción o reposición para accesorios complementarios y productos de monitoreo de fertilidad. El mercado de la inseminación artificial presenta mayores oportunidades donde los fabricantes combinan la innovación de productos físicos con educación digital y mecanismos de derivación clínica adecuados. Estas estrategias pueden aumentar la participación recurrente y reducir la dependencia de compras únicas.
Novedades recientes
- Agosto de 2026: Kitazato Corporation anunció una colaboración comercial con SIOS Technology para desarrollar un sistema de apoyo para tratamientos de fertilidad mediante tecnologías avanzadas de inteligencia artificial. Esta iniciativa amplía la estrategia de medicina reproductiva de Kitazato hacia el soporte digital y demuestra el creciente interés en combinar productos de fertilidad con tecnologías basadas en datos. La colaboración se anunció el 3 de agosto de 2026.
- Julio de 2026: Kitazato Corporation completó la instalación de equipos de fabricación automatizados para sus agujas de extracción de ovocitos, reemplazando un proceso de ensamblaje manual anterior. El sistema incluye inspección por imágenes y está diseñado para mejorar la productividad, la uniformidad de la fabricación y el control de calidad. Este desarrollo refleja una mayor inversión en la producción automatizada de dispositivos reproductivos y fortalece las capacidades de fabricación de la empresa para los mercados globales de atención a la fertilidad.
- Julio de 2025: Genea Limited confirmó que su investigación de ciberseguridad de febrero de 2025 reveló que se había accedido a información de pacientes y que esta se había publicado en la web oscura. Posteriormente, la empresa se comunicó con las personas afectadas e implementó medidas de apoyo. El incidente subraya la creciente importancia de la ciberseguridad, la gobernanza de la privacidad y una infraestructura digital resiliente para los proveedores de servicios de fertilidad que manejan información médica y reproductiva altamente sensible.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -