
Marché de l’insémination artificielle : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'insémination artificielle (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (kits d'insémination, dispositifs de conception à domicile, accessoires) ; par utilisateur final (cliniques de fertilité et autres, domicile) ; par type de source (insémination artificielle avec le conjoint, insémination artificielle avec donneur) ; par technique (insémination intra-utérine, insémination intracervicale, insémination intravaginale, insémination intratubaire) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004561
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
2,58 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,12 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
7,91 %
taux de croissance
Marché adressable
34,64 milliards de dollars américains
(2026-2034)
Le marché de l'insémination artificielle devrait passer de 2,58 milliards de dollars américains en 2025 à 5,12 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,91 % entre 2026 et 2034. Ce marché englobe l'utilisation de méthodes cliniques et domestiques d'insémination de sperme en raison d'une sensibilisation accrue à l'infertilité, d'un meilleur accès aux services de santé reproductive, de sources supplémentaires de donneurs et de préférences croissantes des consommateurs pour un processus de conception non invasif.
L'Amérique du Nord devrait demeurer un important moteur de croissance, grâce à un marché de l'insémination artificielle florissant, soutenu par une infrastructure de soins de fertilité solide, une sensibilisation relativement élevée aux traitements, des innovations en matière d'assurance et une acceptation croissante des techniques de procréation assistée par don. Cette région devrait afficher un TCAC d'environ 6,9 à 7,3 % entre 2026 et 2034. La croissance du marché sera alimentée par l'augmentation des capacités des cliniques de fertilité et par le choix, par les patients, de solutions abordables avant l'avènement des technologies de procréation assistée plus avancées.
Analyse et perspectives du marché de l'insémination artificielle
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 34 à 38 % en 2025 et connaîtra une croissance annuelle composée de 6,9 à 7,3 % entre 2026 et 2034, grâce aux cliniques de fertilité établies, aux programmes de dons, à la sensibilisation à la santé reproductive et aux solutions de fertilité à domicile.
- États-Unis : Les États-Unis représentent environ 76 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 7,0 à 7,4 % entre 2026 et 2034, tirée par la disponibilité des services de fertilité et leur adoption par les consommateurs.
- Europe : La part de l'Europe est estimée entre 28 et 32 % en 2025, avec un taux de croissance annuel composé (TCAC) de 7,1 à 7,5 % jusqu'en 2034. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne disposent d'importantes capacités cliniques et de parcours de soins de fertilité de plus en plus structurés.
- Asie-Pacifique : La région Asie-Pacifique représentera environ 22 à 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8,4 à 8,8 %. La Chine, le Japon, l’Inde, la Corée du Sud et l’Australie y contribueront largement, grâce à la sensibilisation accrue à la fertilité et aux investissements dans les soins de santé.
- Segment le plus important : Les kits d’insémination détiennent une part de marché estimée entre 52 et 56 % en 2025 et devraient connaître une croissance annuelle composée de 7,1 à 7,5 %, reflétant leur accessibilité, leur commodité et leur large facilité d’utilisation.
- Segment à forte croissance : L'utilisation finale à domicile représente environ 14 à 18 % du marché en 2025 et devrait croître à un TCAC de 9,2 à 9,8 %, grâce à la confidentialité, l'accessibilité et la disponibilité directe auprès du consommateur.
- Principales sociétés analysées en détail : Nikon Instruments Inc., Genea Limited, Rinovum Women's Health LLC, Pride Angel, Hi-Tech Solutions, Irvine Scientific, Kitazato Corporation, Clearblue (SPD Swiss Precision Diagnostics GmbH), Rocket Medical PLC, Conceivex, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les protocoles de traitement ont évolué, passant de simples dispositifs de prélèvement de sperme à des kits plus standardisés, une meilleure ergonomie des applicateurs, une manipulation optimisée des échantillons et un suivi de l'ovulation grâce aux technologies numériques. La fabrication intègre de plus en plus de composants stériles, une géométrie standardisée des dispositifs, un emballage adapté et le respect des réglementations. Les fournisseurs de matériel clinique s'engagent à fournir des consommables fiables, tandis que les fournisseurs grand public privilégieront des produits faciles d'utilisation, distribués discrètement et compatibles avec les pratiques de gestion de la fertilité. Cette tendance ouvre de nouvelles perspectives pour les produits, dépassant le cadre des procédures cliniques traditionnelles.
Au cours de la période prévisionnelle, il est raisonnable d'anticiper le développement de nouveaux marchés grâce à une meilleure accessibilité des services de fertilité et à une plus grande prise en compte de la santé reproductive dans les politiques nationales de santé. La clarification des réglementations relatives aux produits à faible risque à usage domestique pourrait faciliter leur commercialisation, et les cliniques intègrent de plus en plus la prise de rendez-vous en ligne, la coordination des donneurs et le suivi des cycles. Ceci représente une opportunité pour les fournisseurs capables de proposer à la fois une qualité équivalente à celle des produits cliniques et une grande facilité d'utilisation.
Portée du rapport sur le marché de l'insémination artificielle
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,58 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,12 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,91% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'insémination artificielle
L'évolution de la demande est influencée par le report de la maternité, la sensibilisation accrue à l'infertilité et une meilleure acceptation des techniques de procréation médicalement assistée. Le marché de l'insémination artificielle connaît plusieurs étapes, depuis l'approvisionnement en sperme jusqu'aux banques de sperme, en passant par le bilan de fertilité, les dispositifs d'insémination, les procédures cliniques et le suivi.
De plus, le fournisseur intervient dans un environnement comprenant les cliniques de fertilité, les laboratoires, les médecins spécialistes de la reproduction, les banques de gamètes, les pharmacies, le commerce en ligne et la vente à domicile. La différenciation de la structure de l'offre est toujours dictée par les différents besoins du consommateur et du milieu clinique : ce dernier exige des outils standardisés et des processus contrôlés, tandis que le premier privilégie la praticité, le conditionnement, etc.
La concurrence est fragmentée entre les dispositifs cliniques, les services de fertilité, les moniteurs de diagnostic et les produits destinés directement aux consommateurs. Le rapport sur le marché de l'insémination artificielle examine donc le positionnement tout au long du processus, et pas seulement la vente des dispositifs cliniques. Nikon Instruments Inc., Irvine Scientific, Kitazato Corporation et Rocket Medical PLC possèdent des compétences liées à la médecine reproductive. Rinovum Women's Health LLC, Pride Angel et Conceivex, Inc. offrent des opportunités davantage orientées vers le consommateur.
On observe une augmentation des investissements stratégiques dans l'assistance numérique à la fertilité, la conception ergonomique des produits, les partenariats de distribution et le développement régional. Genea Limited dispose d'une plateforme complète de services de fertilité, tandis que Clearblue (SPD Swiss Precision Diagnostics GmbH) enrichit sa plateforme de suivi des cycles. Kitazato Corporation étend ses activités internationales et ses capacités de production, illustrant comment les fournisseurs peuvent tirer parti de leurs portefeuilles en médecine reproductive pour développer des liens institutionnels plus étroits et réduire leur dépendance à une seule catégorie de procédures.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'insémination artificielle : Perspectives stratégiques
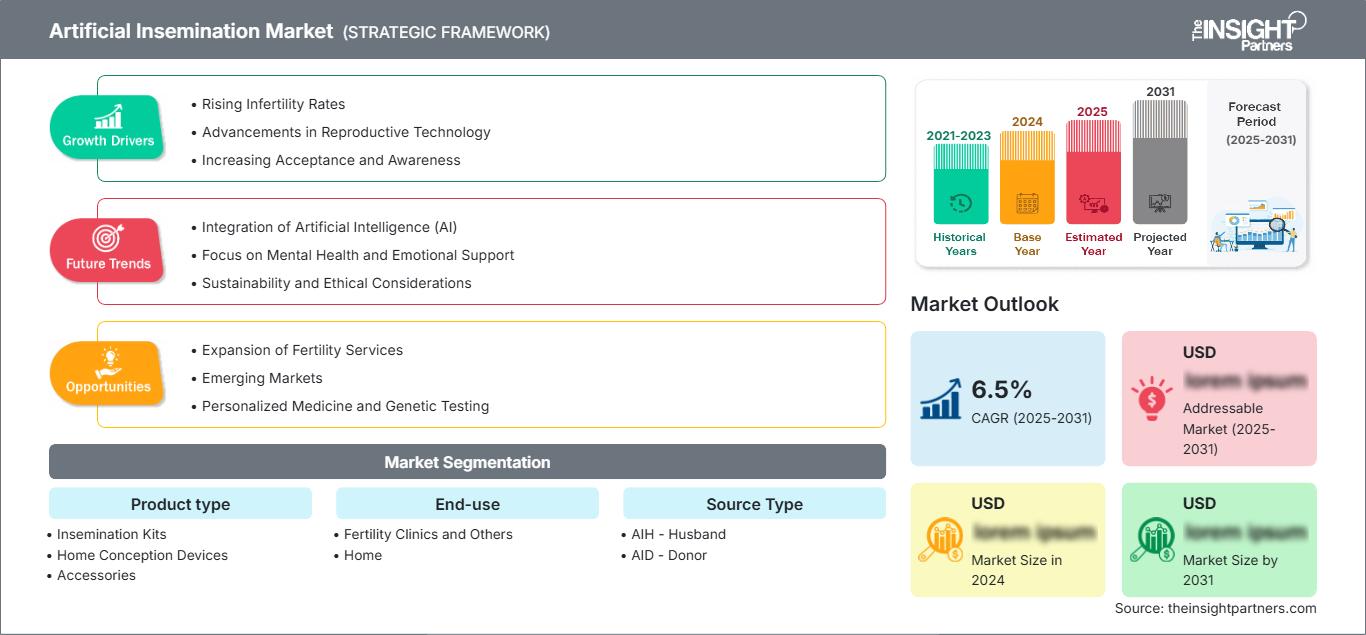
Perspectives régionales
marché de l'insémination artificielle en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de l'insémination artificielle de 34 à 38 % d'ici 2025 et connaître une croissance annuelle composée de 6,9 à 7,3 % jusqu'en 2034. La région bénéficie de conditions favorables grâce à un écosystème de fertilité développé, un système de banques de sperme, l'expertise de médecins spécialistes de la reproduction et une bonne sensibilisation des consommateurs. Les États-Unis représentent la plus grande part du marché, tandis que le Canada constitue un écosystème secondaire, mais déjà bien établi. Si l'utilisation reste principalement concentrée dans les cliniques de fertilité, les produits à usage domestique offrent une alternative pour certains consommateurs.
Les facteurs influençant cette tendance incluent la hausse des bilans de fertilité, le recours au don de gamètes et l'accès croissant aux traitements de procréation médicalement assistée. Les fournisseurs de produits bénéficient également d'un cadre réglementaire favorable et d'une infrastructure de commerce électronique développée. Les consommateurs sont sensibles au coût des traitements, à la présence de programmes d'assurance maladie et à leur préférence pour une procédure moins invasive que la FIV. L'environnement commercial nord-américain permet aux entreprises capables de répondre aux besoins cliniques et des consommateurs de prospérer.
marché américain de l'insémination artificielle
On estime que les États-Unis représenteront 76 % à 80 % de la valeur nord-américaine en 2025 et connaîtront une croissance annuelle composée de 7,0 % à 7,4 % jusqu'en 2034. Le vaste réseau de cliniques de fertilité, l'accès au don de sperme, l'expertise en endocrinologie de la reproduction et la sensibilisation du public favorisent l'acceptation de ces pratiques. Rinovum Women's Health LLC, Conceivex, Inc., Clearblue (SPD Swiss Precision Diagnostics GmbH) et Irvine Scientific opèrent dans les sous-catégories des produits et du suivi de la fertilité.
Des profils d'utilisation plus différenciés émergent entre l'insémination en clinique et l'aide à la conception à domicile. Le rôle des cliniques se limite désormais au diagnostic, à la gestion des donneurs et aux procédures médicalement assistées, tandis que les personnes se tournent vers le suivi de l'ovulation pour synchroniser leurs cycles. Un cadre réglementaire clair pour les produits à usage domestique correspondant à cette classification serait utile, mais les données cliniques, l'étiquetage et l'information sont essentiels. Les prix et les politiques de remboursement influencent le choix des consommateurs entre les produits d'auto-assistance et les solutions de procréation médicalement assistée.
marché européen de l'insémination artificielle
L'Europe devrait détenir entre 28 et 32 % du marché en 2025 et connaître un taux de croissance annuel composé (TCAC) de 7,1 à 7,5 % jusqu'en 2034. Les principaux pays moteurs de ce marché seraient le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne. La région bénéficie d'un système de santé reproductive développé, de cliniques de fertilité et d'une demande croissante de traitements de fertilité, tant dans le secteur public que privé.
Le Royaume-Uni dispose d'infrastructures cliniques de qualité et d'un secteur du don de gamètes bien développé. L'Allemagne, quant à elle, bénéficie d'une longue tradition en médecine reproductive et d'une réglementation clinique relativement structurée. La contribution de la France, de l'Italie et de l'Espagne s'explique par le développement du marché des services de fertilité et l'essor du tourisme médical. En Europe, les marchés les plus performants seront ceux qui possèdent les infrastructures cliniques les plus développées et une réglementation plus avantageuse en matière de remboursement.
marché de l'insémination artificielle en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 22 et 26 % du marché en 2025 et connaître une croissance annuelle composée (TCAC) de 8,4 à 8,8 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie sont considérés comme les principaux pays consommateurs. La Chine et le Japon disposent d'infrastructures cliniques importantes, tandis que l'Inde présente un fort potentiel de croissance grâce à l'urbanisation et à la sensibilisation accrue à la fertilité. L'Australie combine les services de procréation médicalement assistée (PMA) existants et les services de don de sperme.
Les opportunités dans la région Asie-Pacifique ont été renforcées par des politiques favorables, le report du mariage, les investissements dans les services de santé et une meilleure disponibilité des services de procréation médicalement assistée. Le Japon bénéficiera d'un soutien gouvernemental aux traitements de fertilité. L'Inde et la Chine s'attachent à développer des infrastructures de soins plus complètes. L'Australie restera un acteur stratégique pour les services de dons. Les opportunités dans le secteur industriel de la région concernent un large éventail de produits, allant des consommables médicaux aux systèmes de surveillance et aux produits de soins à domicile.
marché de l'insémination artificielle au Moyen-Orient et en Afrique
La région MENA devrait connaître un taux de croissance annuel composé (TCAC) de 6,2 à 6,8 % d'ici 2034. Dans cette région, l'Arabie saoudite et les Émirats arabes unis sont les moteurs du développement commercial grâce à leurs infrastructures de santé privées de pointe, tandis que l'Afrique du Sud y contribue par ses structures de santé reproductive existantes. Les autres marchés de la région MENA présentent des disparités en matière d'accessibilité, de remboursement, de disponibilité de spécialistes de la reproduction et de réglementation.
Le développement des soins de santé et des infrastructures médicales offre des opportunités aux cliniques de fertilité et aux fournisseurs de produits standardisés. Les Émirats arabes unis et l'Arabie saoudite bénéficient du développement de leurs infrastructures de santé privées et de la disponibilité de spécialistes, tandis que l'Afrique du Sud contribue à l'expertise médicale régionale. La croissance repose sur des prix abordables, la disponibilité de spécialistes de la reproduction, des programmes de gestion des donneurs et des circuits de distribution efficaces.
Analyse de segmentation
Type de produit
Le segment des types de produits sur le marché de l'insémination artificielle devrait enregistrer un TCAC de 7,0 à 7,4 % entre 2026 et 2034. La demande se concentre sur les produits qui simplifient la manipulation du sperme, améliorent la reproductibilité des procédures et garantissent la confidentialité. Les kits d'insémination conservent une importance commerciale majeure car ils regroupent les composants essentiels dans des formats accessibles, tandis que les dispositifs et accessoires de conception à domicile enrichissent l'offre. La différenciation des produits repose de plus en plus sur l'ergonomie, la stérilité, le conditionnement, le mode d'emploi et la compatibilité avec les protocoles de suivi de la fertilité.
- Kits d'insémination : Les kits d'insémination demeurent la principale catégorie de produits, car leurs composants intégrés simplifient la préparation et l'utilisation. Leur prix abordable et leur emballage standardisé favorisent les achats des consommateurs et certaines applications en clinique.
- Dispositifs de procréation médicalement assistée à domicile : Ces dispositifs s’adressent aux utilisateurs recherchant une plus grande intimité et une autogestion contrôlée. Leur importance stratégique s’accroît à mesure que les fabricants proposent des dispositifs plus faciles à manipuler, des applicateurs améliorés et des instructions d’utilisation plus claires.
- Accessoires : Les accessoires facilitent le recueil de sperme, le choix du moment opportun, la manipulation des échantillons et la planification de la fertilité. Leur rôle récurrent et complémentaire permet d’accroître la valeur du panier moyen et de maintenir l’engagement des consommateurs sur plusieurs cycles.
Utilisation finale
Le segment des utilisateurs finaux du marché de l'insémination artificielle devrait connaître une croissance annuelle composée de 7,8 % à 8,2 % jusqu'en 2034. Les cliniques de fertilité et autres acteurs demeurent essentiels, car le diagnostic, la gestion des donneurs et le traitement supervisé nécessitent une infrastructure professionnelle. L'utilisation à domicile se développe plus rapidement, les consommateurs recherchant davantage de confidentialité, de commodité et un accès facilité à la procréation. Le marché de l'insémination artificielle englobe donc de plus en plus l'approvisionnement institutionnel et la vente directe aux consommateurs.
- Cliniques de fertilité et autres structures : Les cliniques de fertilité et les structures professionnelles associées demeurent essentielles au diagnostic, à la préparation du sperme, à la coordination des donneurs, au choix du traitement et au suivi. Leur rôle garantit un approvisionnement standardisé et une demande régulière de produits liés aux procédures.
- À domicile : L’utilisation à domicile revêt une importance stratégique croissante pour les consommateurs en quête de praticité et de discrétion. L’information numérique, les achats en ligne, le suivi de l’ovulation et la livraison discrète peuvent faciliter l’accès à certains produits de conception.
Type de source
Le segment « Type de source » devrait connaître une croissance annuelle composée de 7,2 % à 7,6 % entre 2026 et 2034. Le don de sperme du conjoint reste pertinent, tandis que le don de sperme d’un donneur gagne en importance à mesure que cette pratique se développe chez les parents célibataires, les couples de même sexe et les couples confrontés à l’infertilité masculine. Les exigences réglementaires relatives au dépistage, au stockage, à la traçabilité et à l’information des donneurs demeurent essentielles au développement du marché.
- Insémination artificielle avec sperme du conjoint : cette technique consiste à utiliser le sperme du partenaire et reste étroitement liée à l’évaluation de la fertilité et aux traitements programmés en fonction du cycle. La demande dépend du diagnostic clinique, de la qualité du sperme, de la gestion de l’ovulation et des préférences de la patiente.
- AID - Don de sperme : AID - Don de sperme accompagne les personnes et les couples ayant besoin d’un don de sperme. Son importance stratégique s’accroît face à l’évolution des structures familiales, à la pénurie de donneurs sur certains marchés et au renforcement des exigences en matière de dépistage et de traçabilité.
Technique
Le segment des techniques de procréation médicalement assistée (PMA) devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,4 % à 7,8 % jusqu’en 2034. L’insémination intra-utérine (IIU) demeure la principale approche sous supervision médicale, tandis que les méthodes intracervicales et intravaginales offrent des applications moins invasives ou à domicile. Les approches intratubaires constituent une voie spécialisée. Le choix de la technique dépend de la cause de l’infertilité, de la qualité du sperme, de l’anatomie reproductive, des données cliniques et du niveau de suivi médical requis.
- Insémination intra-utérine : L’insémination intra-utérine est largement intégrée aux protocoles des cliniques de fertilité car elle permet de déposer directement le sperme préparé dans la cavité utérine. Elle est particulièrement pertinente lorsque l’ovulation programmée et la préparation contrôlée du sperme sont cliniquement appropriées.
- Insémination intracervicale : L’insémination intracervicale offre une méthode d’administration de sperme relativement simple et convient à la conception par don de sperme ainsi qu’à certaines applications à domicile. Sa simplicité procédurale la rend plus accessible, même lorsque la supervision médicale est limitée.
- Insémination intravaginale : L’insémination intravaginale est une méthode simple qui ne nécessite que peu de matériel. Son intérêt est particulièrement marqué à domicile, où l’intimité, le coût et la facilité d’administration influencent le choix du produit.
- Insémination intratubaire : L’insémination intratubaire est une technique spécialisée qui exige une grande expertise clinique et une connaissance approfondie de l’anatomie reproductive. Son importance commerciale est plus limitée, mais elle demeure pertinente dans certains parcours de soins de fertilité.
- Insémination intratubaire : L’insémination intratubaire est une technique spécialisée qui exige une grande expertise clinique et une connaissance approfondie de l’anatomie reproductive. Son importance commerciale est plus limitée, mais elle demeure pertinente dans certains parcours de soins de fertilité.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Cliniques de fertilité et autres |
Haut |
Clinique d'insémination intra-utérine |
Mature |
|
Maison |
Moyen |
Conception de la maison |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'insémination artificielle
Reconnaissance accrue de l'infertilité et évaluation plus précoce de la fertilité
L'infertilité touche environ une personne sur six en âge de procréer dans le monde, selon l'OMS, ce qui représente une population importante nécessitant des bilans et des traitements. Ce fardeau se traduit par une demande accrue de services de fertilité accessibles, notamment lorsque les patients recherchent des options moins complexes avant d'envisager une FIV. Un diagnostic plus précoce permet d'élargir le nombre de personnes pouvant bénéficier d'inséminations programmées, de dons de sperme, de produits de suivi et de consommables associés. L'impact commercial se fait sentir dans les cliniques, les banques de sperme, les centres de diagnostic et les fabricants de produits spécifiques aux procédures. À mesure que la sensibilisation s'améliore, les décisions d'achat sont plus éclairées, ce qui renforce l'importance des données cliniques, de la transparence des instructions et d'un positionnement approprié des produits. Les recommandations de l'OMS pour 2025 encouragent une prise en charge progressive de l'infertilité, contribuant à définir des parcours de soins plus clairs, du bilan aux traitements tels que l'insémination intra-utérine.
Expansion du don de gamètes et évolution des structures familiales
La demande de sperme de donneur est de plus en plus influencée par l'évolution des structures familiales, la meilleure visibilité des familles monoparentales et une plus grande acceptation des couples de même sexe. Genea a constaté une augmentation de 97,6 % de la demande de sperme de donneur en Australie entre 2022 et 2025, illustrant ainsi comment la demande peut croître plus rapidement que l'offre sur les marchés matures de la reproduction. Ces conditions renforcent le besoin d'une coordination accrue du dépistage, du stockage, de la traçabilité et de la distribution des donneurs. Pour les fabricants de produits, l'impact dépasse le cadre des dispositifs de prélèvement de sperme, car les filières de don nécessitent des consommables cliniques fiables et une infrastructure de soutien adéquate. Les pénuries peuvent également encourager l'approvisionnement international, engendrant des exigences logistiques et réglementaires supplémentaires. Les fournisseurs capables d'assurer une disponibilité fiable des produits, de nouer des relations avec les cliniques et de fournir une documentation conforme peuvent tirer profit du développement des filières de conception par don, tout en gérant des conditions d'approvisionnement de plus en plus complexes.
Le suivi numérique de la fertilité améliore le calendrier des traitements
Le suivi numérique de la fertilité révolutionne la façon dont les consommateurs identifient leurs périodes de fertilité et organisent leurs tentatives de conception. Les plateformes modernes de suivi de l'ovulation combinent détection hormonale, suivi du cycle et interprétation via une application, offrant ainsi aux utilisatrices des informations plus structurées avant de décider de recourir à un traitement médical. L'offre actuelle de Clearblue illustre cette évolution, avec des tests numériques, la lecture par caméra et des applications de suivi du cycle pour une planification personnalisée de la fertilité. L'impact commercial est considérable, car les produits de suivi constituent un point d'entrée vers des écosystèmes de soins de fertilité plus vastes. Les fabricants de produits d'insémination peuvent se différencier par leur compatibilité avec les protocoles de suivi, tandis que les cliniques peuvent exploiter les données de cycle fournies par les patientes pour optimiser les consultations. Cette convergence favorise également les ventes récurrentes de tests et de consommables, en complément des produits liés aux procédures.
Tendances futures du marché de l'insémination artificielle
Intégration de l'insémination à domicile aux écosystèmes numériques de fertilité
La conception à domicile devrait s'intégrer davantage à la gestion numérique de la fertilité, au lieu de rester une catégorie de produits isolée. Les plateformes futures pourraient combiner les résultats des tests d'ovulation, l'historique des cycles, des conseils pédagogiques, les instructions d'utilisation et les parcours de soins vers un professionnel de santé, le tout au sein d'un parcours patient unique. Ce modèle pourrait aider les consommateurs à distinguer une utilisation autonome appropriée des situations nécessitant un avis médical. Les fabricants privilégieront probablement les emballages interopérables, les instructions accessibles par QR code, la compatibilité mobile et un accompagnement personnalisé pour le suivi du cycle. Cette tendance devrait également encourager les partenariats entre les marques de produits de fertilité grand public, les entreprises de diagnostic, les prestataires de télémédecine et les cliniques de fertilité. À terme, la différenciation pourrait se déplacer du seul dispositif physique vers la qualité de l'écosystème informationnel associé. Les entreprises capables de démontrer une éducation responsable des patients et des procédures de prise en charge claires devraient gagner en crédibilité sur un marché où la pertinence clinique demeure essentielle.
Accent mis davantage sur les produits de fertilité destinés aux consommateurs, réglementés et stériles.
La prochaine phase d'évolution du marché de l'insémination artificielle devrait mettre davantage l'accent sur la fabrication stérile, les matériaux validés, la traçabilité des chaînes d'approvisionnement et la transparence du statut réglementaire des produits vendus directement aux consommateurs. Un contrôle plus rigoureux permettra de distinguer les dispositifs médicaux conçus par des professionnels des outils de procréation médicalement assistée informels qui ne font l'objet d'aucun contrôle qualité rigoureux. Cette évolution offre aux fabricants l'opportunité d'investir dans les tests de biocompatibilité, la validation des emballages, l'ergonomie et la surveillance post-commercialisation. Elle pourrait également inciter les distributeurs et les plateformes en ligne à appliquer des procédures de qualification des fournisseurs plus strictes. À mesure que les consommateurs s'informeront davantage, la confiance reposera de plus en plus sur des preuves tangibles de la qualité de fabrication et un étiquetage approprié. La différenciation réglementaire pourrait ainsi redéfinir le positionnement concurrentiel, favorisant les entreprises qui allient une conception adaptée au consommateur à des systèmes de qualité documentés et à une communication cliniquement responsable.
Opportunités du marché de l'insémination artificielle
Expansion régionale grâce à des partenariats avec des cliniques de fertilité
Les fournisseurs peuvent favoriser leur croissance en nouant des partenariats avec des cliniques de fertilité dans les pays où l'infrastructure des soins de santé reproductive se développe, mais où l'offre de produits reste fragmentée. L'Inde, certains marchés d'Asie du Sud-Est, le Moyen-Orient et certaines régions d'Amérique latine offrent des opportunités pour établir des relations de distribution, des programmes de formation pour les cliniciens et des stocks locaux. Un modèle axé sur le partenariat peut faciliter l'entrée sur le marché, car les cliniques influencent le choix des produits et peuvent fournir des retours d'information sur leur facilité d'utilisation et les besoins des patients. Les entreprises doivent privilégier la connaissance de la réglementation, la documentation en langue locale, les exigences en matière de température et de stockage le cas échéant, ainsi qu'un service après-vente fiable. Les partenariats stratégiques peuvent également aider les fournisseurs à comprendre les différences de réglementation concernant les donneurs et les pratiques cliniques. Les meilleures opportunités concerneront probablement les gammes de produits combinant les produits liés aux procédures avec le suivi de la fertilité, la formation et les consommables complémentaires.
La montée en gamme grâce à des produits de conception de précision
Les développeurs de produits peuvent créer des offres à plus forte valeur ajoutée en améliorant l'ergonomie, la garantie de stérilité, l'emballage, les instructions et la compatibilité avec les outils numériques de fertilité. Plutôt que de se concentrer uniquement sur le prix unitaire, les fournisseurs peuvent se différencier par une préparation simplifiée, une manipulation réduite, des instructions de dosage ou d'insertion plus claires et un emballage discret. Un positionnement haut de gamme peut s'avérer particulièrement pertinent pour les consommateurs qui privilégient la confidentialité et la fiabilité, tout en restant sensibles au coût des traitements en clinique. Les entreprises peuvent également envisager des modèles d'abonnement ou de réapprovisionnement pour les accessoires complémentaires et les produits de suivi de la fertilité. Le marché de l'insémination artificielle présente le plus fort potentiel lorsque les fabricants associent innovation produit, formation numérique et mécanismes d'orientation clinique appropriés. De telles stratégies peuvent fidéliser la clientèle tout en réduisant la dépendance aux achats ponctuels.
Développements récents
- Août 2026 : Kitazato Corporation annonce une collaboration commerciale avec SIOS Technology pour développer un système d’assistance aux traitements de fertilité utilisant des technologies d’intelligence artificielle avancées. Cette initiative étend la stratégie de Kitazato en médecine reproductive au soutien numérique et témoigne d’un intérêt croissant pour l’association des produits de fertilité aux technologies basées sur les données. La collaboration a été annoncée le 3 août 2026.
- Juillet 2026 : Kitazato Corporation a finalisé l’installation d’équipements de fabrication automatisés pour ses aiguilles de ponction ovocytaire, remplaçant ainsi un processus d’assemblage manuel. Ce système, qui intègre l’inspection par imagerie, vise à améliorer la productivité, la régularité de la production et le contrôle qualité. Ce développement témoigne d’un investissement plus large dans la production automatisée de dispositifs de reproduction et renforce les capacités de production de l’entreprise pour les marchés mondiaux de la fertilité.
- Juillet 2025 : Genea Limited a confirmé que son enquête de cybersécurité de février 2025 avait révélé que des informations concernant des patients avaient été consultées et publiées sur le dark web. L’entreprise a ensuite communiqué avec les personnes concernées et mis en place des mesures de soutien. Cet incident souligne l’importance croissante de la cybersécurité, de la gouvernance de la protection des données et d’une infrastructure numérique résiliente pour les prestataires de soins de fertilité qui gèrent des informations médicales et reproductives hautement sensibles.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -