
Markt für Künstlich Insemination: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den Markt für künstliche Befruchtung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Inseminationssets, Heimbefruchtungsgeräte, Zubehör); Endverwendung (Kinderwunschkliniken und andere, Heimbefruchtung); Quellentyp (AIH – Ehemann, AID – Spender); Technik (intrauterine Insemination, intrazervikale Insemination, intravaginale Insemination, intratubare Insemination, intratubale Insemination) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004561
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
2,58 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,12 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,91 %
Wachstumsrate
Adressierbarer Markt
34,64 Mrd. US-Dollar
(2026–2034)
Der Markt für künstliche Befruchtung wird Prognosen zufolge von 2,58 Milliarden US-Dollar im Jahr 2025 auf 5,12 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,91 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst sowohl klinische als auch häusliche Methoden der Spermienbefruchtung. Gründe hierfür sind das gestiegene Bewusstsein für Unfruchtbarkeit, der verbesserte Zugang zu reproduktionsmedizinischen Dienstleistungen, zusätzliche Spenderquellen und die zunehmende Präferenz der Verbraucher für ein nicht-invasives Verfahren zur Empfängnis.
Nordamerika wird auch weiterhin ein wichtiger Umsatzträger bleiben. Das Marktwachstum im Bereich der künstlichen Befruchtung wird durch eine gut ausgebaute Infrastruktur für die Reproduktionsmedizin, ein relativ hohes Bewusstsein für die Behandlungsmöglichkeiten, Innovationen im Versicherungswesen und die zunehmende Akzeptanz von Methoden der Samenspende gestützt. Für diese Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von etwa 6,9–7,3 % prognostiziert. Dieses Wachstum wird durch die steigenden Kapazitäten von Kinderwunschkliniken und die zunehmende Beliebtheit kostengünstiger Lösungen vor dem Einsatz fortschrittlicher Reproduktionstechniken angetrieben.
Marktanalyse und Einblicke zur künstlichen Besamung
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 34–38 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,9–7,3 % wachsen wird, unterstützt durch etablierte Fruchtbarkeitskliniken, Spenderprogramme, Aufklärung über reproduktive Gesundheit und Fruchtbarkeitslösungen für zu Hause.
- USA: Die USA repräsentieren etwa 76–80 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,4 % wachsen, wobei die Verfügbarkeit von Fruchtbarkeitsbehandlungen und die Akzeptanz durch die Verbraucher im Vordergrund stehen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 28–32 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,1–7,5 % wachsen. Großbritannien, Deutschland, Frankreich, Italien und Spanien verfügen über beträchtliche klinische Kapazitäten und zunehmend strukturierte Behandlungspfade für Fruchtbarkeitsbehandlungen.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird 2025 einen Marktanteil von ca. 22–26 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–8,8 % wachsen. China, Japan, Indien, Südkorea und Australien tragen maßgeblich dazu bei, da das Bewusstsein für Fruchtbarkeit und die Investitionen im Gesundheitswesen zunehmen.
- Größtes Segment: Inseminationssets werden im Jahr 2025 voraussichtlich einen Marktanteil von 52–56 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,1–7,5 % wachsen, was auf Erschwinglichkeit, Bequemlichkeit und breite Anwendbarkeit zurückzuführen ist.
- Wachstumsstarkes Segment: Der Anteil der Heimnutzung wird im Jahr 2025 bei etwa 14–18 % liegen und dürfte aufgrund von Datenschutz, Zugänglichkeit und direkter Verfügbarkeit für Endverbraucher mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Nikon Instruments Inc., Genea Limited, Rinovum Women's Health LLC, Pride Angel, Hi-Tech Solutions, Irvine Scientific, Kitazato Corporation, Clearblue (SPD Swiss Precision Diagnostics GmbH), Rocket Medical PLC, Conceivex, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Behandlungsmethoden haben sich von einfachen Spermien-Applikatoren hin zu standardisierten Kits, ergonomischen Applikatoren, optimierter Probenhandhabung und Ovulationsverfolgung mithilfe digitaler Technologien weiterentwickelt. Die Fertigung konzentriert sich zunehmend auf sterile Komponenten, standardisierte Gerätegeometrie, sachgerechte Verpackung und die Einhaltung gesetzlicher Bestimmungen. Klinikhersteller werden weiterhin zuverlässige Verbrauchsmaterialien anbieten, während Anbieter im Einzelhandel Wert auf benutzerfreundliche, diskret vertriebene und mit den Methoden des Reproduktionsmanagements kompatible Produkte legen. Dieser Trend eröffnet neue Produktmöglichkeiten, die über traditionelle Klinikbehandlungen hinausgehen.
Im Prognosezeitraum ist mit der Erschließung neuer Märkte zu rechnen, bedingt durch die zunehmende Verfügbarkeit von Fruchtbarkeitsbehandlungen und die stärkere Berücksichtigung der reproduktiven Gesundheit in den nationalen Gesundheitspolitiken. Die Klärung regulatorischer Fragen für risikoarme Heimprodukte könnte deren Vermarktung erleichtern, und Kliniken integrieren vermehrt elektronische Terminplanung, Spenderkoordination und Zyklusverfolgung. Dies eröffnet Anbietern, die sowohl klinische Qualität als auch Benutzerfreundlichkeit bieten können, neue Chancen.
Umfang des Marktberichts zur künstlichen Befruchtung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,58 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,12 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,91 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur künstlichen Besamung
Das Nachfrageverhalten wird zunehmend durch den späteren Kinderwunsch, das wachsende Bewusstsein für Unfruchtbarkeit und die steigende Akzeptanz assistierter Reproduktionsmethoden beeinflusst. Der Wachstumspfad des Marktes für künstliche Befruchtung lässt sich in mehrere Phasen unterteilen – von der Samenbeschaffung über die Spenderbanken und die Fruchtbarkeitsdiagnostik bis hin zu den Befruchtungsgeräten, den klinischen Verfahren und der Nachsorge.
Darüber hinaus ist der Lieferant in einem Umfeld tätig, das Kinderwunschkliniken, Labore, Reproduktionsmediziner, Samenbanken, Apotheken, den E-Commerce und den Vertrieb zu Hause umfasst. Die Differenzierung der Angebotsstruktur wird weiterhin durch die unterschiedlichen Bedürfnisse der Verbraucher und des klinischen Umfelds bestimmt. Letzteres erfordert standardisierte Instrumente und kontrollierte Prozesse, während Verbraucher Wert auf Komfort, Verpackung usw. legen.
Der Wettbewerb ist durch klinische Geräte, Fruchtbarkeitsdienstleistungen, Diagnosemonitore und Direktvertriebsprodukte fragmentiert. Der Marktbericht zur künstlichen Befruchtung untersucht daher die Positionierung entlang des gesamten Prozessablaufs, nicht nur den Verkauf klinischer Geräte. Nikon Instruments Inc., Irvine Scientific, Kitazato Corporation und Rocket Medical PLC verfügen über Kompetenzen im Bereich der Reproduktionsmedizin. Rinovum Women's Health LLC, Pride Angel und Conceivex, Inc. bieten hingegen stärker verbraucherorientierte Möglichkeiten.
Es gibt zunehmend strategische Investitionen in digitale Fruchtbarkeitsbehandlungen, ergonomisches Produktdesign, Vertriebspartnerschaften und regionales Wachstum. Genea Limited verfügt über eine umfassende Plattform für Fruchtbarkeitsdienstleistungen, während Clearblue (SPD Swiss Precision Diagnostics GmbH) die Plattform zur Zyklusüberwachung erweitert. Die Kitazato Corporation baut ihre internationalen Aktivitäten und Produktkapazitäten aus und zeigt damit, wie Anbieter ihre Portfolios in der Reproduktionsmedizin nutzen können, um bessere institutionelle Beziehungen aufzubauen und die Abhängigkeit von einer einzelnen Verfahrensklasse zu verringern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für künstliche Befruchtung: Strategische Einblicke
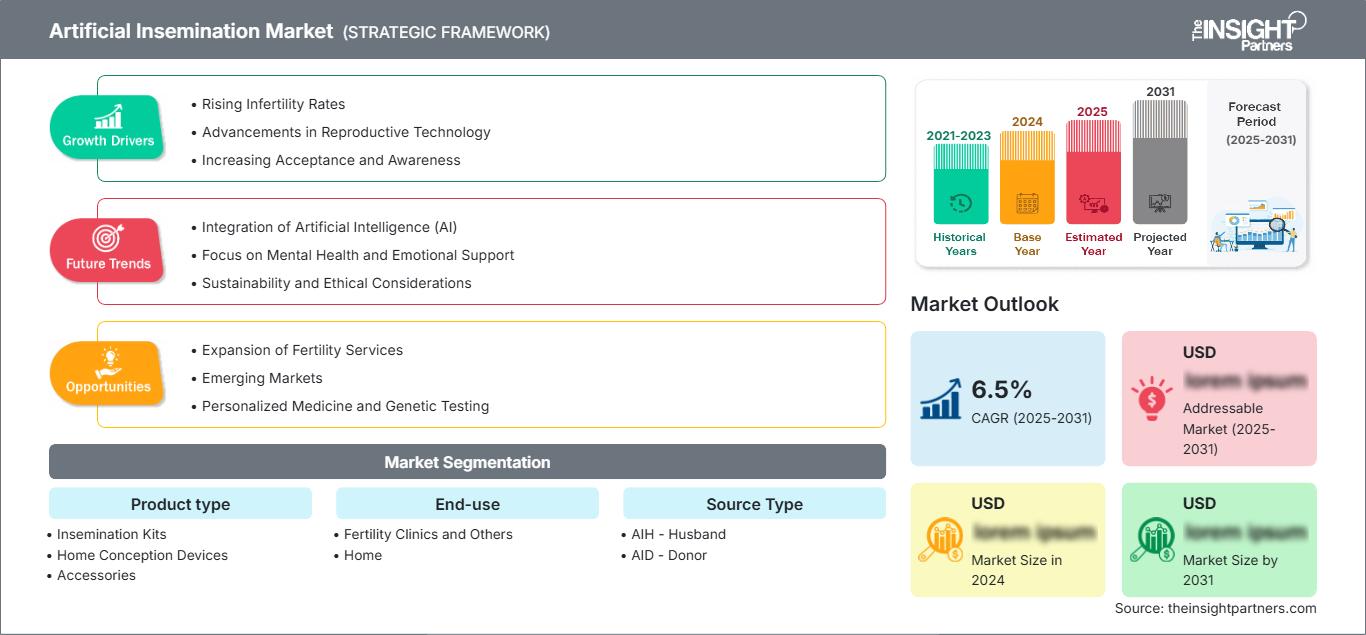
Regionale Einblicke
Markt für künstliche Besamung in Nordamerika
Nordamerika wird voraussichtlich bis 2025 einen Marktanteil von 34–38 % im Bereich der künstlichen Befruchtung erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,3 % wachsen. Die Region bietet günstige Bedingungen in Bezug auf ein gut entwickeltes Ökosystem der Reproduktionsmedizin, ein etabliertes Samenbankensystem, die Expertise von Reproduktionsmedizinern und ein hohes Verbraucherbewusstsein. Die USA stellen den größten Marktanteil, während Kanada ein zwar sekundär, aber ebenfalls bereits gut entwickeltes Ökosystem aufweist. Die Anwendung konzentriert sich weiterhin auf Kinderwunschkliniken, doch Produkte für den Heimgebrauch bieten einen zusätzlichen Vertriebskanal für bestimmte Verbrauchergruppen.
Zu den treibenden Faktoren zählen die steigende Nachfrage nach Fruchtbarkeitsuntersuchungen, der Bedarf an Samenspende und die zunehmenden Möglichkeiten reproduktionsmedizinischer Behandlungen. Produktanbieter profitieren zudem von günstigen regulatorischen Rahmenbedingungen und einer gut ausgebauten E-Commerce-Infrastruktur. Verbraucher lassen sich von den Behandlungskosten, dem Vorhandensein von Versicherungsprogrammen und dem Wunsch nach einem weniger invasiven Verfahren als der IVF beeinflussen. Das Geschäftsumfeld in Nordamerika bietet Unternehmen, die sowohl die klinischen als auch die Verbraucherbedürfnisse erfüllen können, optimale Bedingungen für ein erfolgreiches Bestehen.
US-Markt für künstliche Besamung
Es wird geschätzt, dass die USA im Jahr 2025 76–80 % des nordamerikanischen Marktes ausmachen werden und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,4 % wachsen werden. Das dichte Netz an Kinderwunschkliniken, der Zugang zu Spendersamen, die Kompetenz in der reproduktionsmedizinischen Endokrinologie und das gestiegene Bewusstsein fördern die Akzeptanz. Rinovum Women's Health LLC, Conceivex, Inc., Clearblue (SPD Swiss Precision Diagnostics GmbH) und Irvine Scientific sind in den Bereichen Kinderwunschprodukte und -überwachung tätig.
Im Bereich der klinikbasierten Insemination im Vergleich zur häuslichen Fruchtbarkeitsbehandlung zeichnen sich differenziertere Anwendungsgebiete ab. Die Rolle der Kliniken beschränkt sich zunehmend auf Diagnostik, Spenderbetreuung und medizinisch unterstützte Verfahren, während Frauen vermehrt auf Ovulationsmonitoring zur Zyklussynchronisation setzen. Ein klarer regulatorischer Rahmen für entsprechende Produkte für den Heimgebrauch ist hilfreich, klinische Daten, Kennzeichnung und Aufklärung sind jedoch unerlässlich. Preise und Kostenerstattung beeinflussen die Entscheidung der Frauen für Selbsthilfeprodukte oder künstliche Befruchtung.
Europäischer Markt für künstliche Besamung
Europa wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 28–32 % erreichen und bis 2034 ein jährliches Wachstum von 7,1–7,5 % verzeichnen. Die führenden Länder werden voraussichtlich Großbritannien, Deutschland, Frankreich, Italien und Spanien sein. Die Region verfügt über ein gut entwickeltes System der reproduktionsmedizinischen Versorgung, eine hohe Dichte an Kinderwunschkliniken und eine steigende Nachfrage nach Kinderwunschbehandlungen im öffentlichen und privaten Sektor.
Das Vereinigte Königreich verfügt über eine gute Klinikinfrastruktur und einen gut entwickelten Markt für Samenspende. Deutschland hingegen zeichnet sich durch eine lange Tradition in der Reproduktionsmedizin und vergleichsweise gut strukturierte klinische Regelungen aus. Frankreich, Italien und Spanien verdanken ihren Beitrag dem wachsenden Markt für Fruchtbarkeitsbehandlungen und dem zunehmenden Medizintourismus. In Europa werden die führenden Märkte diejenigen sein, die über eine bessere Klinikinfrastruktur und bessere Regelungen zur Kostenerstattung verfügen.
Markt für künstliche Besamung im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum (APAC) wird bis 2025 ein Marktanteil von 22–26 % prognostiziert, mit einem erwarteten jährlichen Wachstum von 8,4–8,8 % bis 2034. China, Japan, Südkorea, Indien und Australien gelten als die wichtigsten Verbraucherländer. China und Japan verfügen über eine umfangreiche klinische Infrastruktur, während Indien aufgrund der Urbanisierung und des gestiegenen Bewusstseins für Fruchtbarkeit ein großes Wachstumspotenzial bietet. Australien kombiniert bestehende Fruchtbarkeitsbehandlungen mit Samenspendediensten.
Die Chancen in der APAC-Region wurden durch politische Unterstützung, das spätere Heiratsalter, Investitionen in das Gesundheitswesen und die verbesserte Verfügbarkeit reproduktionsmedizinischer Leistungen gestärkt. Japan profitiert von staatlicher Förderung der Fruchtbarkeitsbehandlung. Indien und China konzentrieren sich auf den Aufbau eines umfassenderen Behandlungsangebots. Australien bleibt aufgrund seiner Spenderdienste weiterhin von strategischer Bedeutung. Die Chancen im Industriesektor der Region reichen von Klinikbedarf über Überwachungssysteme bis hin zu Produkten für die häusliche Pflege.
Markt für künstliche Besamung im Nahen Osten und Afrika
Für den Nahen Osten und Afrika (MEA) wird bis 2034 ein jährliches Wachstum von 6,2–6,8 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die wirtschaftliche Entwicklung in dieser Region mit Hilfe einer hochmodernen privaten Gesundheitsinfrastruktur voran, während Südafrika mit seinen bestehenden Einrichtungen für reproduktionsmedizinische Versorgung dazu beiträgt. Die übrigen Märkte im Nahen Osten und Afrika weisen aufgrund von Unterschieden in der Zugänglichkeit, der Kostenerstattung, der Verfügbarkeit von Reproduktionsmedizinern und der Regulierung keine einheitliche Entwicklung auf.
Die Entwicklung des Gesundheitswesens und der Gesundheitsinfrastruktur schafft Chancen für Kinderwunschkliniken und Anbieter standardisierter Produkte. Die Vereinigten Arabischen Emirate und Saudi-Arabien profitieren vom Ausbau der privaten Gesundheitsinfrastruktur und der Verfügbarkeit von Spezialisten, während Südafrika die regionale medizinische Expertise erweitert. Wachstum basiert auf erschwinglichen Preisen, der Verfügbarkeit von Reproduktionsmedizinern, Programmen zur Spenderbetreuung und Vertriebskanälen.
Segmentierungsanalyse
Produktart
Im Markt für künstliche Befruchtung wird für das Segment der Produkttypen im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,4 % erwartet. Die Nachfrage konzentriert sich auf Produkte, die die Spermienhandhabung vereinfachen, die Konsistenz des Verfahrens verbessern und die Privatsphäre wahren. Befruchtungssets bleiben wirtschaftlich wichtig, da sie alle notwendigen Komponenten in leicht zugänglichen Formaten vereinen, während Geräte und Zubehör für die Heimbefruchtung das Produktangebot erweitern. Die Produktdifferenzierung hängt zunehmend von ergonomischem Design, Sterilität, Verpackung, Gebrauchsanweisung und Kompatibilität mit Fertilitätsüberwachungsmethoden ab.
- Inseminationssets: Inseminationssets bleiben die wichtigste Produktkategorie, da die integrierten Komponenten die Vorbereitung und Anwendung vereinfachen. Ihr günstiger Preis und die standardisierte Verpackung fördern sowohl den Kauf durch Endverbraucher als auch ausgewählte Anwendungen in Kliniken.
- Empfängnisverhütungsmittel für den Heimgebrauch: Empfängnisverhütungsmittel für den Heimgebrauch richten sich an Nutzer, die mehr Privatsphäre und kontrollierte Selbstverabreichung wünschen. Ihre strategische Bedeutung nimmt zu, da die Hersteller die Handhabung vereinfachen, verbesserte Applikatoren entwickeln und die Gebrauchsanweisungen verständlicher gestalten.
- Zubehör: Zubehör unterstützt die Spermiengewinnung, die zeitliche Planung, die Probenverarbeitung und die Fruchtbarkeitsplanung. Durch ihre wiederkehrende und sich ergänzende Funktion trägt sie dazu bei, den Wert des Produktkorbs zu steigern und die Kundenbindung über mehrere Zyklen hinweg aufrechtzuerhalten.
Endverwendung
Der Endverbrauchersektor im Markt für künstliche Befruchtung wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,2 % wachsen. Kinderwunschkliniken und andere Einrichtungen bleiben zentral, da Diagnose, Spenderbetreuung und überwachte Behandlung eine professionelle Infrastruktur erfordern. Die Anwendung zu Hause entwickelt sich rasant, da Verbraucher Wert auf Privatsphäre, Komfort und geringere Hürden bei der Einleitung von Kinderwunschbehandlungen legen. Der Markt für künstliche Befruchtung umfasst daher zunehmend sowohl die institutionelle Beschaffung als auch den Direktvertrieb an Verbraucher.
- Kinderwunschkliniken und andere Einrichtungen: Kinderwunschkliniken und verwandte Einrichtungen sind weiterhin unerlässlich für die Diagnose, Spermienaufbereitung, Spenderkoordination, Behandlungsauswahl und -überwachung. Sie gewährleisten eine standardisierte Beschaffung und einen kontinuierlichen Bedarf an Produkten für die jeweiligen Eingriffe.
- Zuhause: Die Anwendung zu Hause gewinnt für Verbraucherinnen, die Wert auf Komfort und Privatsphäre legen, zunehmend an strategischer Bedeutung. Digitale Aufklärung, Online-Kauf, Ovulationstracking und diskrete Lieferung können praktische Hürden beim Zugang zu ausgewählten Verhütungsmitteln abbauen.
Quellentyp
Das Segment „Spermienquelle“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,6 % wachsen. Die künstliche Befruchtung mit Samen des Ehemanns bleibt relevant, wenn Paare Partnersamen verwenden, während die künstliche Befruchtung mit Spendersamen an Bedeutung gewinnt, da die Samenspende bei Alleinerziehenden, gleichgeschlechtlichen Paaren und Paaren mit männlicher Unfruchtbarkeit immer häufiger Anwendung findet. Regulatorische Anforderungen in Bezug auf Screening, Lagerung, Rückverfolgbarkeit und Spenderinformationen bleiben zentral für die Marktentwicklung.
- AIH – Ehemann: AIH – Ehemann steht für die Verwendung von Partner-Spermien und ist eng mit der Fruchtbarkeitsdiagnostik und der zyklusgesteuerten Behandlung verbunden. Die Nachfrage hängt von der klinischen Diagnose, der Spermienqualität, dem Ovulationsmanagement und den Wünschen der Patientin ab.
- AID – Donor: AID – Donor unterstützt Einzelpersonen und Paare, die auf Spendersamen angewiesen sind. Seine strategische Bedeutung nimmt mit dem Wandel der Familienstrukturen, dem Spendermangel in bestimmten Märkten und den strengeren Anforderungen an Screening und Rückverfolgbarkeit zu.
Technik
Für das Segment der Behandlungstechniken wird bis 2034 ein jährliches Wachstum von 7,4–7,8 % prognostiziert. Die intrauterine Insemination bleibt die wichtigste klinisch überwachte Methode, während intrazervikale und intravaginale Verfahren weniger invasive oder für den Heimgebrauch geeignete Anwendungen ermöglichen. Intratubare Verfahren stellen einen spezialisierten Weg dar. Die Wahl der Technik hängt von der Ursache der Unfruchtbarkeit, der Spermienqualität, der reproduktiven Anatomie, klinischen Befunden und dem erforderlichen Grad an medizinischer Betreuung ab.
- Intrauterine Insemination: Die intrauterine Insemination ist in den Behandlungsprotokollen von Kinderwunschkliniken weit verbreitet, da aufbereitetes Sperma direkt in die Gebärmutterhöhle eingebracht werden kann. Sie ist besonders relevant, wenn ein gezielter Eisprung und eine kontrollierte Spermienaufbereitung klinisch angezeigt sind.
- Intrazervikale Insemination: Die intrazervikale Insemination ist eine vergleichsweise einfache Methode zur Spermienübertragung und eignet sich für die Samenspende und ausgewählte Anwendungen im häuslichen Umfeld. Ihre geringere Komplexität ermöglicht eine bessere Zugänglichkeit auch dort, wo die klinische Betreuung eingeschränkt ist.
- Intravaginale Insemination: Die intravaginale Insemination ist eine unkomplizierte Methode, die mit geringem Materialaufwand durchgeführt werden kann. Ihre größte Bedeutung liegt im häuslichen Umfeld, wo Diskretion, Kosten und einfache Anwendung die Produktwahl beeinflussen.
- Intratubare Insemination: Die intratubare Insemination ist eine spezialisierte Technik, die hohe klinische Expertise und eine geeignete reproduktionsmedizinische Anatomie erfordert. Ihre kommerzielle Bedeutung ist geringer, aber sie bleibt in bestimmten Bereichen der Fruchtbarkeitsbehandlung relevant.
- Intratubare Insemination: Die intratubare Insemination ist eine spezialisierte Technik, die hohe klinische Expertise und eine geeignete reproduktionsmedizinische Anatomie erfordert. Ihre kommerzielle Bedeutung ist geringer, aber sie bleibt in bestimmten Bereichen der Fruchtbarkeitsbehandlung relevant.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Fruchtbarkeitskliniken und andere |
Hoch |
Klinik IUI |
Reifen |
|
Heim |
Medium |
Hauskonzept |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für künstliche Befruchtung
Zunehmende Anerkennung von Unfruchtbarkeit und frühere Fruchtbarkeitsuntersuchung
Laut WHO ist weltweit etwa jeder sechste Mensch im reproduktionsfähigen Alter von Unfruchtbarkeit betroffen. Dies führt zu einer beträchtlichen Anzahl von Betroffenen, die auf Diagnostik und Behandlung angewiesen sind. Diese Belastung erhöht die Nachfrage nach leicht zugänglichen Fruchtbarkeitsbehandlungen, insbesondere dort, wo Patientinnen und Patienten zunächst unkompliziertere Alternativen suchen, bevor sie eine IVF in Betracht ziehen. Eine frühere Diagnose kann den Kreis der potenziellen Patientinnen und Patienten für terminierte Insemination, Samenspende, Überwachungsprodukte und entsprechende Verbrauchsmaterialien erweitern. Die wirtschaftlichen Auswirkungen erstrecken sich auf Kliniken, Samenbanken, Diagnostikanbieter und Hersteller von verfahrensspezifischen Produkten. Mit steigendem Bewusstsein werden auch Kaufentscheidungen fundierter, wodurch klinische Evidenz, transparente Anweisungen und eine angemessene Produktpositionierung an Bedeutung gewinnen. Die WHO-Leitlinie 2025 bekräftigt die Bedeutung eines fortschrittlichen Unfruchtbarkeitsmanagements und trägt dazu bei, klarere Wege von der Diagnostik bis hin zu Behandlungen wie der intrauterinen Insemination zu schaffen.
Ausweitung der Samenspende und veränderte Familienstrukturen
Die Nachfrage nach Spendersamen wird zunehmend durch veränderte Haushaltsstrukturen, die wachsende Sichtbarkeit von Alleinerziehenden und die steigende Akzeptanz gleichgeschlechtlicher Familien beeinflusst. Genea berichtete, dass die Nachfrage nach Spendersamen in Australien zwischen 2022 und 2025 um 97,6 % gestiegen ist. Dies verdeutlicht, wie die Nachfrage in etablierten Reproduktionsmärkten schneller wachsen kann als das Angebot. Solche Entwicklungen erhöhen den Bedarf an koordiniertem Spender-Screening, Lagerung, Rückverfolgbarkeit und Vertrieb. Für Produkthersteller reichen die Auswirkungen über die Geräte zur Samenspende hinaus, da die Wege zur Samenspende zuverlässige klinische Verbrauchsmaterialien und eine entsprechende Infrastruktur erfordern. Engpässe können zudem die internationale Beschaffung fördern und damit zusätzliche logistische und regulatorische Anforderungen mit sich bringen. Anbieter, die eine verlässliche Produktverfügbarkeit mit Klinikbeziehungen und konformer Dokumentation verbinden können, können von der Ausweitung der Wege zur Samenspende profitieren und gleichzeitig die zunehmend komplexen Lieferbedingungen bewältigen.
Die digitale Fruchtbarkeitsüberwachung optimiert den Behandlungszeitpunkt
Die digitale Fruchtbarkeitsüberwachung verändert die Art und Weise, wie Frauen ihre fruchtbaren Tage bestimmen und Kinderwunsch koordinieren. Moderne Ovulationsplattformen kombinieren Hormonmessung, Zyklusverfolgung und App-basierte Auswertung und liefern so strukturiertere Informationen, bevor über eine professionelle Behandlung entschieden wird. Das aktuelle Portfolio von Clearblue verdeutlicht diese Entwicklung: Digitale Tests, kamerabasierte Auswertung und Zyklusverfolgungs-Apps unterstützen die personalisierte Planung des optimalen Zeitpunkts für die Schwangerschaft. Die wirtschaftlichen Auswirkungen sind erheblich, da Überwachungsprodukte den Einstieg in umfassendere Fruchtbarkeitsbehandlungen ermöglichen. Hersteller von Inseminationsprodukten können die Kompatibilität mit Überwachungssystemen als Differenzierungsmerkmal nutzen, während Kliniken die von Patientinnen generierten Zyklusdaten zur Effizienzsteigerung der Beratung einsetzen können. Diese Konvergenz fördert zudem den wiederkehrenden Absatz von Tests und Verbrauchsmaterialien neben den Produkten für die jeweiligen Eingriffe.
Markt für künstliche Befruchtung: Zukunftstrends
Integration der Heiminsemination in digitale Fruchtbarkeitsökosysteme
Die häusliche Kinderwunschbehandlung wird voraussichtlich stärker mit digitalem Fruchtbarkeitsmanagement verknüpft sein, anstatt eine eigenständige Produktkategorie zu bleiben. Zukünftige Plattformen könnten Ovulationstestergebnisse, Zyklusverläufe, Informationsmaterial, Produktanweisungen und Überweisungswege zu Ärzten in einem einzigen Patientenprozess vereinen. Dieses Modell könnte Verbrauchern helfen, zwischen geeigneter Selbstanwendung und Situationen, die eine ärztliche Abklärung erfordern, zu unterscheiden. Hersteller werden voraussichtlich interoperable Verpackungen, QR-Code-basierte Anleitungen, mobile Kompatibilität und personalisierte Unterstützung bei der Terminplanung priorisieren. Dieser Trend dürfte auch Partnerschaften zwischen Anbietern von Fruchtbarkeitsprodukten für Verbraucher, Diagnostikunternehmen, Telemedizinanbietern und Kinderwunschkliniken fördern. Langfristig könnte sich die Differenzierung vom rein physischen Applikator hin zur Qualität des umgebenden Informationssystems verlagern. Unternehmen, die eine verantwortungsvolle Patientenaufklärung und klare Eskalationswege nachweisen können, dürften in einem Markt, in dem die klinische Angemessenheit weiterhin von entscheidender Bedeutung ist, an Glaubwürdigkeit gewinnen.
Stärkerer Fokus auf regulierte, sterile Fruchtbarkeitsprodukte für Verbraucher
Die nächste Phase der Marktentwicklung im Bereich der künstlichen Befruchtung wird voraussichtlich einen stärkeren Fokus auf sterile Herstellung, validierte Materialien, nachvollziehbare Lieferketten und transparente regulatorische Rahmenbedingungen für direkt an Verbraucher verkaufte Produkte legen. Eine genauere Prüfung kann professionell entwickelte Medizinprodukte von informellen Befruchtungsmethoden unterscheiden, denen es an einheitlichen Qualitätskontrollen mangelt. Diese Entwicklung bietet Herstellern die Möglichkeit, in Biokompatibilitätstests, Verpackungsvalidierung, Usability-Engineering und die Überwachung nach der Markteinführung zu investieren. Sie könnte auch Einzelhändler und Online-Plattformen dazu anregen, strengere Verfahren zur Lieferantenqualifizierung anzuwenden. Da Verbraucher zunehmend besser informiert sind, wird das Vertrauen immer stärker von sichtbaren Nachweisen der Herstellungsqualität und einer korrekten Kennzeichnung abhängen. Regulatorische Differenzierung könnte daher die Wettbewerbspositionierung verändern und Unternehmen begünstigen, die verbraucherfreundliches Design mit dokumentierten Qualitätssystemen und klinisch verantwortungsvoller Kommunikation kombinieren.
Marktchancen im Bereich der künstlichen Befruchtung
Regionale Expansion durch Partnerschaften mit Kinderwunschkliniken
Anbieter können ihr Wachstum durch Partnerschaften mit Kinderwunschkliniken in Ländern fördern, in denen die Infrastruktur für reproduktionsmedizinische Versorgung zwar ausgebaut wird, die Produktverfügbarkeit jedoch noch fragmentiert ist. Indien, ausgewählte südostasiatische Märkte, der Nahe Osten und Teile Lateinamerikas bieten Möglichkeiten, Vertriebspartnerschaften aufzubauen, Fortbildungsprogramme für Klinikpersonal zu entwickeln und lokale Lagerbestände aufzubauen. Ein partnerschaftliches Modell kann den Markteintritt erleichtern, da Kliniken Einfluss auf die Produktauswahl nehmen und Feedback zur Benutzerfreundlichkeit und zu den Bedürfnissen der Patientinnen und Patienten geben können. Unternehmen sollten der regulatorischen Analyse, lokalsprachigen Materialien, gegebenenfalls relevanten Temperatur- und Lageranforderungen sowie einem zuverlässigen Kundendienst Priorität einräumen. Strategische Partnerschaften können Anbietern zudem helfen, Unterschiede in den Vorschriften der Spenderländer und der klinischen Praxis zu verstehen. Die größten Chancen bieten sich voraussichtlich bei Produktportfolios, die Produkte für medizinische Eingriffe mit Fruchtbarkeitsüberwachung, Schulungen und ergänzenden Verbrauchsmaterialien kombinieren.
Premiumisierung durch präzisionsgefertigte Konzeptionsprodukte
Produktentwickler können durch verbesserte Ergonomie, Sterilitätsgarantie, Verpackung, Gebrauchsanweisung und Kompatibilität mit digitalen Fruchtbarkeitstools höherwertige Produkte entwickeln. Anstatt ausschließlich über den Stückpreis zu konkurrieren, können sich Anbieter durch vereinfachte Vorbereitung, weniger Arbeitsschritte, klarere Dosierungs- und Anwendungshinweise sowie diskrete Verpackung differenzieren. Eine Premium-Positionierung ist besonders relevant für Verbraucher, die Wert auf Datenschutz und Zuverlässigkeit legen, aber gleichzeitig die Kosten einer Behandlung in einer Klinik im Blick behalten. Unternehmen können zudem Abonnement- oder Nachbestellmodelle für ergänzendes Zubehör und Produkte zur Fruchtbarkeitsüberwachung prüfen. Der Markt für künstliche Befruchtung bietet die größten Chancen dort, wo Hersteller Produktinnovationen mit digitaler Aufklärung und geeigneten Überweisungsmechanismen kombinieren. Solche Strategien können die Kundenbindung stärken und gleichzeitig die Abhängigkeit von einmaligen Käufen verringern.
Aktuelle Entwicklungen
- August 2026: Die Kitazato Corporation gab eine Geschäftspartnerschaft mit SIOS Technology zur Entwicklung eines Unterstützungssystems für Fruchtbarkeitsbehandlungen mithilfe fortschrittlicher künstlicher Intelligenz bekannt. Diese Initiative erweitert Kitazatos Strategie im Bereich der Reproduktionsmedizin um digitale Unterstützung und unterstreicht das wachsende Interesse an der Kombination von Fruchtbarkeitsprodukten mit datengestützten Technologien. Die Zusammenarbeit wurde am 3. August 2026 bekannt gegeben.
- Juli 2026: Die Kitazato Corporation hat die Installation einer automatisierten Fertigungsanlage für ihre Eizellentnahmenadeln abgeschlossen und damit den bisherigen manuellen Montageprozess ersetzt. Das System umfasst eine Bildinspektion und soll Produktivität, Fertigungskonstanz und Qualitätskontrolle verbessern. Diese Entwicklung spiegelt die umfassenderen Investitionen des Unternehmens in die automatisierte Produktion von Reproduktionsmedizinprodukten wider und stärkt seine Fertigungskompetenz für den globalen Markt für Fruchtbarkeitsbehandlungen.
- Juli 2025: Genea Limited bestätigte, dass ihre Cybersicherheitsuntersuchung vom Februar 2025 ergab, dass Patientendaten abgerufen und im Darknet veröffentlicht wurden. Das Unternehmen kontaktierte daraufhin die betroffenen Personen und leitete Unterstützungsmaßnahmen ein. Der Vorfall unterstreicht die zunehmende Bedeutung von Cybersicherheit, Datenschutzrichtlinien und einer robusten digitalen Infrastruktur für Anbieter von Fruchtbarkeitsbehandlungen, die hochsensible reproduktionsmedizinische und medizinische Daten verwalten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -