
Mercato dell’inseminazione artificiale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'inseminazione artificiale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (kit per inseminazione, dispositivi per il concepimento domiciliare, accessori); utilizzo finale (cliniche per la fertilità e altri, uso domestico); tipo di fonte (AIH - marito, AID - donatore); tecnica (inseminazione intrauterina, inseminazione intracervicale, inseminazione intravaginale, inseminazione intratubarica) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004561
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
2,58 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,12 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,91 %
Tasso di crescita
Mercato di riferimento
34,64 miliardi di dollari USA
(2026-2034)
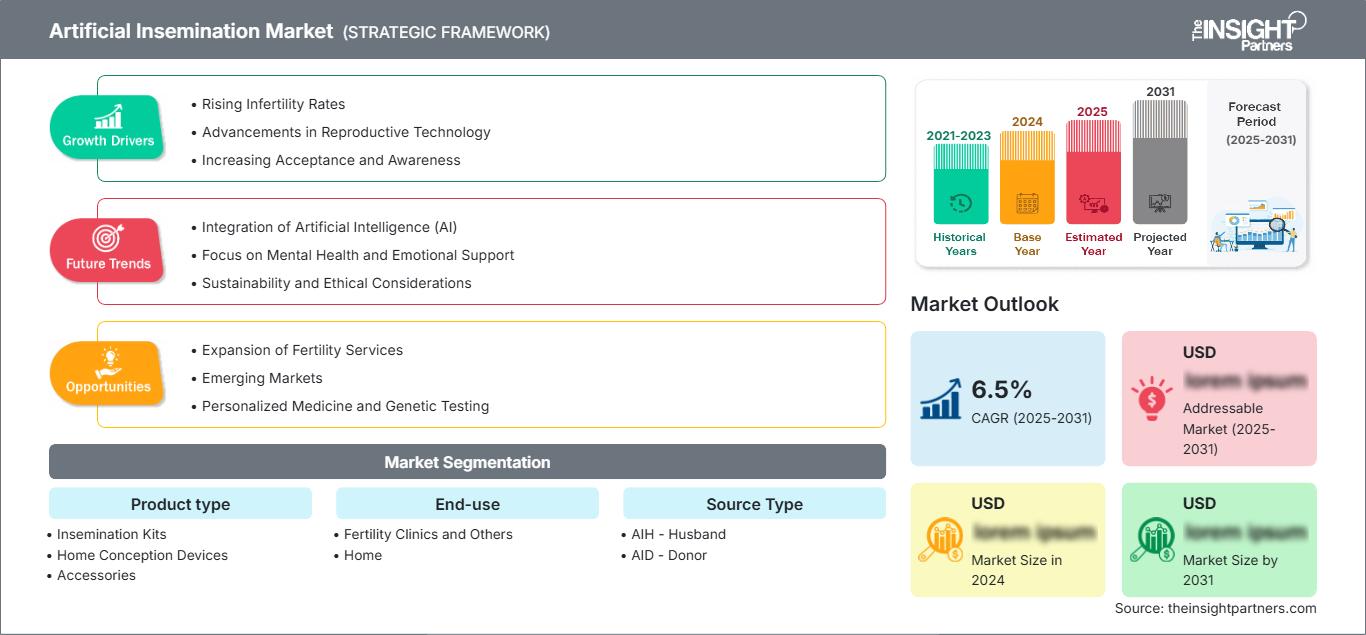
Si prevede che il mercato dell'inseminazione artificiale crescerà da 2,58 miliardi di dollari nel 2025 a 5,12 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,91% nel periodo 2026-2034. Il mercato comprende l'utilizzo di metodi di inseminazione artificiale sia clinici che casalinghi, grazie alla maggiore consapevolezza sull'infertilità, al miglior accesso ai servizi di salute riproduttiva, alla disponibilità di donatori e alla crescente preferenza dei consumatori per un processo di concepimento non invasivo.
Il Nord America è destinato a continuare a rappresentare un importante generatore di ricavi, con le dimensioni del mercato dell'inseminazione artificiale sostenute da una solida infrastruttura per la cura della fertilità, una conoscenza relativamente elevata dei trattamenti, innovazioni nel settore assicurativo e una crescente accettazione delle tecniche di procreazione assistita con donazione di gameti. Si prevede che questa regione registrerà un tasso di crescita annuo composto (CAGR) di circa il 6,9-7,3% tra il 2026 e il 2034. La crescita del mercato sarà trainata dalla crescente capacità di erogazione dei servizi delle cliniche per la fertilità e dalla preferenza dei clienti per soluzioni più accessibili rispetto alle tecnologie di procreazione assistita più avanzate.
Analisi e approfondimenti sul mercato dell'inseminazione artificiale
- Nord America: si stima che il Nord America rappresenterà una quota del 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,9-7,3% tra il 2026 e il 2034, grazie al supporto di cliniche per la fertilità consolidate, programmi di donazione, sensibilizzazione sulla salute riproduttiva e soluzioni di fertilità domiciliari.
- USA: Gli Stati Uniti rappresentano circa il 76-80% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,4% nel periodo 2026-2034, grazie alla disponibilità di servizi per la fertilità e all'adozione da parte dei consumatori.
- Europa: Si stima che l'Europa deterrà una quota del 28-32% nel 2025, con una crescita annua composta (CAGR) del 7,1-7,5% fino al 2034. Regno Unito, Germania, Francia, Italia e Spagna offrono una notevole capacità clinica e percorsi di cura della fertilità sempre più strutturati.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,4-8,8%. Cina, Giappone, India, Corea del Sud e Australia sono i principali contributori, grazie alla crescente consapevolezza in materia di fertilità e agli investimenti nel settore sanitario.
- Segmento più ampio: i kit per l'inseminazione artificiale detengono una quota di mercato stimata tra il 52% e il 56% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,1-7,5%, grazie alla loro convenienza, praticità e ampia applicabilità.
- Segmento ad alta crescita: l'uso domestico rappresenta una quota di mercato pari a circa il 14-18% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,2-9,8%, trainato da fattori quali privacy, accessibilità e disponibilità diretta al consumatore.
- Aziende chiave analizzate nel dettaglio: Nikon Instruments Inc., Genea Limited, Rinovum Women's Health LLC, Pride Angel, Hi-Tech Solutions, Irvine Scientific, Kitazato Corporation, Clearblue (SPD Swiss Precision Diagnostics GmbH), Rocket Medical PLC, Conceivex, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I percorsi di trattamento si sono evoluti da semplici dispositivi per la somministrazione dello sperma a kit più standardizzati, con applicatori ergonomici, una migliore gestione dei campioni e il monitoraggio dell'ovulazione tramite tecnologie digitali. Le dinamiche di produzione hanno sempre più coinvolto componenti sterili, geometria standardizzata dei dispositivi, confezionamento adeguato e conformità alle normative. I fornitori di dispositivi clinici continueranno a impegnarsi per fornire materiali di consumo affidabili, mentre i rivenditori al dettaglio saranno interessati a rendere i loro prodotti facili da usare, distribuiti in modo discreto e compatibili con le pratiche di gestione della fertilità. Questa tendenza apre nuove opportunità di prodotto che vanno oltre le tradizionali procedure cliniche.
Nel periodo di previsione, è ragionevole aspettarsi lo sviluppo di nuovi mercati grazie alla maggiore disponibilità di servizi per la fertilità e al maggiore riconoscimento della salute riproduttiva nelle politiche sanitarie nazionali. Il chiarimento delle questioni normative relative ai prodotti per la fecondazione assistita a basso rischio potrebbe facilitare la commercializzazione di tali prodotti, e le cliniche stanno integrando sempre più la programmazione elettronica, il coordinamento dei donatori e il monitoraggio del ciclo. Ciò crea un'opportunità per i fornitori in grado di offrire sia una qualità di livello clinico che una facilità d'uso.
Ambito del rapporto sul mercato dell'inseminazione artificiale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,58 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,12 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,91% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'inseminazione artificiale
L'andamento della domanda è influenzato dal ritardo nella scelta del luogo di maternità, dalla crescente consapevolezza sull'infertilità e dalla maggiore accettazione delle tecniche di procreazione assistita. Il percorso di crescita del mercato dell'inseminazione artificiale si articola in diverse fasi: dall'approvvigionamento del seme alle banche dei donatori, dalla valutazione della fertilità ai dispositivi per l'inseminazione, dalle procedure cliniche al follow-up.
Inoltre, il fornitore opera in un contesto che comprende cliniche per la fertilità, laboratori, medici specializzati in medicina riproduttiva, banche del seme, farmacie, canali di e-commerce e canali di vendita a domicilio. La differenziazione nella struttura dell'offerta continua a essere guidata dalle diverse esigenze del consumatore e del contesto clinico, dove quest'ultimo richiede strumenti standard e processi controllati, mentre il primo privilegia la praticità, il packaging, ecc.
La concorrenza è frammentata tra dispositivi clinici, servizi per la fertilità, monitor diagnostici e prodotti venduti direttamente ai consumatori. Il rapporto sul mercato dell'inseminazione artificiale esamina quindi il posizionamento lungo l'intero processo, andando oltre la semplice vendita dei dispositivi clinici. Nikon Instruments Inc., Irvine Scientific, Kitazato Corporation e Rocket Medical PLC vantano competenze specifiche nel campo della medicina riproduttiva. Rinovum Women's Health LLC, Pride Angel e Conceivex, Inc. offrono opportunità maggiormente orientate al consumatore finale.
Si registra un crescente investimento strategico nell'assistenza digitale alla fertilità, nella progettazione ergonomica dei prodotti, nei partner di canale e nella crescita regionale. Genea Limited dispone di un'ampia piattaforma di servizi per la fertilità, mentre Clearblue (SPD Swiss Precision Diagnostics GmbH) amplia la sua piattaforma di monitoraggio del ciclo. Kitazato Corporation sta espandendo le proprie attività e capacità di prodotto a livello internazionale, dimostrando come i fornitori possano sfruttare i propri portafogli nel settore della medicina riproduttiva per sviluppare legami istituzionali più solidi e ridurre la dipendenza da un'unica classe di procedure.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'inseminazione artificiale: approfondimenti strategici
Approfondimenti regionali
Mercato dell'inseminazione artificiale in Nord America
Si prevede che il Nord America deterrà una quota di mercato dell'inseminazione artificiale pari al 34-38% entro il 2025, con una crescita annua composta (CAGR) del 6,9-7,3% fino al 2034. La regione gode di condizioni favorevoli in termini di un ecosistema della fertilità sviluppato, un sistema di banche del seme, la competenza dei medici specializzati in medicina riproduttiva e la consapevolezza dei consumatori. Gli Stati Uniti detengono la quota maggiore del mercato, mentre il Canada rappresenta un mercato secondario, ma con un ecosistema già ben sviluppato. L'adozione di questi metodi è ancora focalizzata sulle cliniche per la fertilità, ma i prodotti per uso domestico offrono un ulteriore canale per alcuni consumatori.
Tra i fattori trainanti figurano la crescente necessità di valutazioni della fertilità, l'esigenza di concepimento tramite donazione di gameti e le maggiori opportunità di trattamenti per la fertilità. I fornitori di prodotti beneficiano inoltre di quadri normativi favorevoli e di un'infrastruttura di e-commerce ben sviluppata. I consumatori sono influenzati dal costo del trattamento, dalla presenza di programmi assicurativi e dal desiderio di una procedura meno invasiva rispetto alla fecondazione in vitro. Il contesto economico nordamericano consente alle aziende in grado di soddisfare sia le esigenze cliniche che quelle dei consumatori di operare con successo.
Mercato statunitense dell'inseminazione artificiale
Si stima che gli Stati Uniti rappresenteranno il 76%-80% del valore nordamericano nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 7,0%-7,4% fino al 2034. L'ampia rete di cliniche per la fertilità, l'accesso allo sperma da donatore, la competenza in endocrinologia riproduttiva e la maggiore consapevolezza favoriscono l'accettazione. Rinovum Women's Health LLC, Conceivex, Inc., Clearblue (SPD Swiss Precision Diagnostics GmbH) e Irvine Scientific operano nei sottosettori dei prodotti e del monitoraggio della fertilità.
Nell'ambito dell'inseminazione artificiale in clinica e della procreazione assistita a domicilio, stanno emergendo profili applicativi sempre più differenziati. Il ruolo delle cliniche si sta riducendo alla diagnostica, alla gestione dei donatori e ai processi medicalmente assistiti, mentre i consumatori si affidano al monitoraggio dell'ovulazione per la sincronizzazione del ciclo. Un quadro normativo chiaro per i prodotti per uso domestico che rientrano in questa categoria sarebbe utile, ma i dati clinici, l'etichettatura e l'informazione sono fondamentali. I prezzi e le politiche di copertura influenzano la scelta dei consumatori tra prodotti per l'auto-aiuto e soluzioni di procreazione assistita.
Mercato europeo dell'inseminazione artificiale
Si prevede che l'Europa deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,1-7,5% entro il 2034, con i paesi leader rappresentati da Regno Unito, Germania, Francia, Italia e Spagna. La regione vanta un sistema sanitario riproduttivo ben sviluppato, la presenza di cliniche per la fertilità e una crescente domanda di trattamenti per la fertilità sia nel settore pubblico che in quello privato.
Il Regno Unito vanta un buon livello di infrastrutture cliniche e un solido sviluppo nel settore della procreazione assistita con donazione di gameti. La Germania, a sua volta, si distingue per la sua tradizione nella medicina riproduttiva e per una regolamentazione clinica relativamente strutturata. Il contributo di Francia, Italia e Spagna è dovuto allo sviluppo del mercato dei servizi di fertilità e alla crescita del turismo medico. In Europa, i mercati leader saranno quelli con infrastrutture cliniche più avanzate e una migliore regolamentazione in materia di rimborsi.
Mercato dell'inseminazione artificiale nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) rappresenterà il 22-26% del mercato nel 2025 e che crescerà a un tasso annuo composto (CAGR) dell'8,4-8,8% fino al 2034. Cina, Giappone, Corea del Sud, India e Australia sono considerati i principali paesi consumatori. Cina e Giappone offrono importanti strutture cliniche, mentre l'India presenta un grande potenziale di crescita grazie all'urbanizzazione e alla crescente consapevolezza in materia di fertilità. L'Australia offre una combinazione di servizi di fertilità già esistenti e servizi di donazione di sperma.
Le opportunità nella regione Asia-Pacifico sono state favorite dal sostegno politico, dal posticipo dei matrimoni, dagli investimenti nei servizi sanitari e dal miglioramento della disponibilità di servizi di procreazione assistita. Il Giappone beneficerà del supporto governativo per i trattamenti di fertilità. India e Cina si stanno concentrando sulla creazione di una struttura di trattamento più ampia. L'Australia rimarrà strategica per i servizi di donazione. Le opportunità nel settore industriale della regione spaziano dai materiali di consumo per le cliniche ai sistemi di monitoraggio e ai prodotti per l'assistenza domiciliare.
Mercato dell'inseminazione artificiale in Medio Oriente e Africa
Si prevede che la regione MEA registrerà un tasso di crescita annuo composto (CAGR) del 6,2-6,8% entro il 2034. In quest'area, l'Arabia Saudita e gli Emirati Arabi Uniti trainano lo sviluppo commerciale grazie a infrastrutture sanitarie private di alto livello, mentre il Sudafrica contribuisce con le sue strutture sanitarie specializzate in salute riproduttiva. I restanti mercati della regione MEA presentano una mancanza di uniformità a causa delle variazioni in termini di accessibilità, rimborso, disponibilità di specialisti in salute riproduttiva e regolamentazione.
Lo sviluppo dell'assistenza sanitaria e delle infrastrutture sanitarie crea opportunità per le cliniche per la fertilità e i fornitori di prodotti standardizzati. Gli Emirati Arabi Uniti e l'Arabia Saudita beneficiano dello sviluppo delle infrastrutture sanitarie private e della disponibilità di specialisti, mentre il Sudafrica contribuisce al patrimonio medico regionale. La crescita dipende da prezzi accessibili, disponibilità di specialisti della riproduzione, programmi di gestione dei donatori e canali di distribuzione dei prodotti.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento di prodotto relativo all'inseminazione artificiale registrerà un CAGR (tasso di crescita annuale composto) del 7,0-7,4% nel periodo 2026-2034. La domanda si concentra sui prodotti che semplificano la gestione dello sperma, migliorano la coerenza procedurale e garantiscono la privacy. I kit per l'inseminazione rimangono commercialmente importanti perché combinano componenti essenziali in formati accessibili, mentre i dispositivi e gli accessori per il concepimento domiciliare ampliano l'ecosistema dei prodotti. La differenziazione dei prodotti dipende sempre più dal design ergonomico, dalla sterilità, dal packaging, dalle istruzioni e dalla compatibilità con le routine di monitoraggio della fertilità.
- Kit per l'inseminazione artificiale: i kit per l'inseminazione artificiale rimangono la principale categoria di prodotto perché i componenti integrati semplificano la preparazione e l'utilizzo. La loro convenienza e la confezione standardizzata favoriscono sia gli acquisti da parte dei consumatori che alcune applicazioni assistite da cliniche.
- Dispositivi per il concepimento domiciliare: i dispositivi per il concepimento domiciliare si rivolgono alle donne che desiderano maggiore privacy e un'autogestione controllata. La loro importanza strategica è in aumento, poiché i produttori introducono dispositivi più facili da usare, applicatori dal design migliorato e istruzioni per l'uso più chiare.
- Accessori: Gli accessori supportano la raccolta dello sperma, la pianificazione dei tempi, la gestione dei campioni e la pianificazione della fertilità. Il loro ruolo ricorrente e complementare li rende utili per aumentare il valore del carrello della spesa e mantenere il coinvolgimento dei consumatori nel corso di più cicli.
Uso finale
Si prevede che il segmento "Uso finale" del mercato dell'inseminazione artificiale crescerà a un tasso annuo composto (CAGR) del 7,8-8,2% fino al 2034. Le cliniche per la fertilità e altre strutture rimangono centrali, poiché la diagnosi, la gestione dei donatori e il trattamento supervisionato richiedono infrastrutture professionali. L'uso domestico si sta sviluppando più rapidamente, in quanto i consumatori cercano privacy, comodità e minori ostacoli all'avvio di tentativi di concepimento. Il mercato dell'inseminazione artificiale comprende quindi sempre più sia gli acquisti da istituzioni che le vie di vendita diretta al consumatore.
- Cliniche per la fertilità e altre strutture: Le cliniche per la fertilità e le strutture professionali correlate rimangono essenziali per la diagnosi, la preparazione dello sperma, il coordinamento dei donatori, la selezione del trattamento e il monitoraggio. Il loro ruolo supporta l'approvvigionamento standardizzato e la domanda ricorrente di prodotti correlati alle procedure.
- Uso domestico: l'utilizzo domestico sta acquisendo un'importanza strategica tra i consumatori che ricercano comodità e privacy. L'educazione digitale, gli acquisti online, il monitoraggio dell'ovulazione e la consegna discreta possono ridurre gli ostacoli pratici all'accesso a determinati prodotti per il concepimento.
Tipo di sorgente
Si prevede che il segmento "Tipo di fonte" crescerà a un tasso annuo composto (CAGR) del 7,2-7,6% nel periodo 2026-2034. La fecondazione assistita da donatore (AIH - Marito) rimane rilevante laddove le coppie utilizzano lo sperma del partner, mentre la fecondazione assistita da donatore (AID - Donatore) acquisisce importanza man mano che la procreazione con donazione di gameti diventa più visibile tra i genitori single, le coppie dello stesso sesso e le coppie colpite da infertilità maschile. I requisiti normativi in materia di screening, conservazione, tracciabilità e informazioni sui donatori rimangono fondamentali per lo sviluppo del mercato.
- AIH - Marito: AIH - Marito rappresenta l'utilizzo dello sperma del partner e rimane strettamente associato alla valutazione della fertilità e al trattamento a tempo determinato. La domanda dipende dalla diagnosi clinica, dalla qualità dello sperma, dalla gestione dell'ovulazione e dalle preferenze della paziente.
- AID - Donor: AID - Donor supporta individui e coppie che necessitano di sperma da donatore. La sua importanza strategica è in crescita, parallelamente ai cambiamenti nelle strutture familiari, alla carenza di donatori in alcuni mercati e ai requisiti più stringenti in materia di screening e tracciabilità.
Tecnica
Si prevede che il segmento delle tecniche di procreazione assistita registrerà un tasso di crescita annuo composto (CAGR) del 7,4-7,8% fino al 2034. L'inseminazione intrauterina rimane il principale approccio clinicamente supervisionato, mentre i metodi intracervicali e intravaginali supportano applicazioni meno invasive o domiciliari. Gli approcci intratubarici rappresentano un percorso specialistico. La scelta della tecnica dipende dalla causa dell'infertilità, dalla qualità dello sperma, dall'anatomia riproduttiva, dalle evidenze cliniche e dal grado di supervisione medica richiesto.
- Inseminazione intrauterina: L'inseminazione intrauterina è ampiamente integrata nei protocolli delle cliniche per la fertilità perché lo sperma preparato può essere introdotto direttamente nella cavità uterina. È particolarmente indicata quando l'ovulazione programmata e una preparazione controllata dello sperma sono clinicamente appropriate.
- Inseminazione intracervicale: L'inseminazione intracervicale offre un metodo di somministrazione dello sperma relativamente semplice ed è indicata per il concepimento con donazione di sperma e per alcune applicazioni domiciliari. La sua minore complessità procedurale ne facilita l'accesso anche in contesti in cui la supervisione clinica è limitata.
- Inseminazione intravaginale: L'inseminazione intravaginale rappresenta un approccio semplice che può essere eseguito con attrezzature limitate. Il suo ruolo strategico è più forte in ambito domestico, dove la privacy, l'economicità e la facilità di somministrazione influenzano la scelta del prodotto.
- Inseminazione intratubarica: L'inseminazione intratubarica è una tecnica specialistica che richiede maggiore competenza clinica e un'adeguata conoscenza dell'anatomia riproduttiva. La sua importanza commerciale è più limitata, ma rimane rilevante all'interno di specifici percorsi di trattamento della fertilità.
- Inseminazione intratubarica: L'inseminazione intratubarica è una tecnica specialistica che richiede maggiore competenza clinica e un'adeguata conoscenza dell'anatomia riproduttiva. La sua importanza commerciale è più limitata, ma rimane rilevante all'interno di specifici percorsi di trattamento della fertilità.
Panoramica dell'opportunità
|
Uso finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cliniche per la fertilità e altre |
Alto |
Clinica per l'inseminazione intrauterina (IUI) |
Maturo |
|
Casa |
Mezzo |
Ideazione di una casa |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dell'inseminazione artificiale
Maggiore riconoscimento dell'infertilità e valutazione precoce della fertilità
Secondo l'OMS, l'infertilità colpisce circa una persona su sei in età riproduttiva a livello globale, creando una popolazione considerevole che necessita di percorsi di valutazione e trattamento. Questo problema si traduce in una maggiore domanda di servizi di fertilità accessibili, soprattutto per i pazienti che cercano opzioni meno complesse prima di prendere in considerazione la fecondazione in vitro (FIV). Una diagnosi precoce può ampliare la popolazione raggiungibile per l'inseminazione artificiale a tempo fisso, le procedure con donatore, i prodotti per il monitoraggio e i relativi materiali di consumo. L'impatto commerciale si estende a cliniche, banche del seme, fornitori di servizi diagnostici e produttori di prodotti specifici per le procedure. Con l'aumentare della consapevolezza, anche le decisioni di acquisto diventano più informate, il che accresce l'importanza delle evidenze cliniche, delle istruzioni trasparenti e di un posizionamento appropriato del prodotto. Le linee guida dell'OMS del 2025 rafforzano la gestione progressiva dell'infertilità, contribuendo a definire percorsi più chiari dalla valutazione ai trattamenti come l'inseminazione intrauterina.
Espansione della procreazione assistita tramite donazione di gameti e cambiamenti nelle strutture familiari.
La domanda di sperma da donatore è sempre più influenzata dai cambiamenti nella struttura familiare, dalla maggiore visibilità della genitorialità singola e dalla migliore accettazione delle coppie omosessuali. Genea ha riportato che la domanda di sperma da donatore in Australia è aumentata del 97,6% tra il 2022 e il 2025, a dimostrazione di come la domanda possa crescere più rapidamente dell'offerta nei mercati riproduttivi maturi. Tali condizioni aumentano la necessità di un coordinamento efficace per lo screening, la conservazione, la tracciabilità e la distribuzione dei donatori. Per i produttori di prodotti, l'impatto si estende oltre i dispositivi per la somministrazione di sperma, poiché i percorsi di donazione richiedono materiali di consumo clinici affidabili e infrastrutture di supporto. Le carenze possono anche incoraggiare l'approvvigionamento internazionale, creando ulteriori requisiti logistici e normativi. I fornitori in grado di integrare la disponibilità affidabile del prodotto con le relazioni con le cliniche e la documentazione conforme possono trarre vantaggio dall'espansione dei percorsi di concepimento con donazione, gestendo al contempo condizioni di approvvigionamento sempre più complesse.
Il monitoraggio digitale della fertilità sta migliorando la tempistica dei trattamenti.
Il monitoraggio digitale della fertilità sta cambiando il modo in cui i consumatori identificano i periodi fertili e coordinano i tentativi di concepimento. Le moderne piattaforme per l'ovulazione combinano il rilevamento ormonale, il monitoraggio del ciclo e l'interpretazione tramite app, fornendo agli utenti informazioni più strutturate prima di decidere se sia necessario un trattamento professionale. L'attuale portfolio di Clearblue illustra la direzione dello sviluppo, con test digitali, funzionalità di lettura tramite fotocamera e applicazioni per il monitoraggio del ciclo che supportano una pianificazione personalizzata della fertilità. L'impatto commerciale è significativo perché i prodotti di monitoraggio possono rappresentare un punto di accesso a ecosistemi più ampi di assistenza alla fertilità. I produttori di prodotti per l'inseminazione artificiale possono utilizzare la compatibilità con i flussi di lavoro di monitoraggio come fattore di differenziazione, mentre le cliniche possono utilizzare le informazioni sul ciclo fornite dalle pazienti per migliorare l'efficienza delle consulenze. Questa convergenza supporta anche le vendite ricorrenti di test e materiali di consumo, oltre ai prodotti correlati alle procedure.
Tendenze future del mercato dell'inseminazione artificiale
Integrazione dell'inseminazione domiciliare con gli ecosistemi digitali per la fertilità.
È probabile che la procreazione assistita a domicilio si integri sempre più con la gestione digitale della fertilità, anziché rimanere una categoria di prodotti a sé stante. Le piattaforme future potrebbero combinare i risultati dei test di ovulazione, la cronologia del ciclo, le linee guida educative, le istruzioni per l'uso e i percorsi di consultazione con il medico all'interno di un unico percorso per il paziente. Questo modello potrebbe aiutare i consumatori a distinguere tra un uso appropriato e autonomo e le situazioni che richiedono una valutazione medica. I produttori probabilmente daranno priorità a confezioni interoperabili, istruzioni con codici QR, compatibilità con dispositivi mobili e supporto personalizzato per la pianificazione. Questa tendenza dovrebbe anche incoraggiare le partnership tra marchi di prodotti per la fertilità destinati ai consumatori, aziende diagnostiche, fornitori di servizi di telemedicina e cliniche per la fertilità. Nel tempo, la differenziazione potrebbe spostarsi dal solo dispositivo fisico alla qualità dell'ecosistema informativo circostante. Le aziende in grado di dimostrare una formazione responsabile per i pazienti e percorsi di assistenza chiari dovrebbero acquisire maggiore credibilità in un mercato in cui l'appropriatezza clinica rimane fondamentale.
Maggiore enfasi sui prodotti per la fertilità sterili e regolamentati destinati al consumo.
La prossima fase di sviluppo delle tendenze del mercato dell'inseminazione artificiale probabilmente porrà maggiore enfasi sulla produzione sterile, sui materiali validati, sulle catene di approvvigionamento tracciabili e sulla trasparenza dello status normativo per i prodotti venduti direttamente ai consumatori. Un controllo più rigoroso può distinguere i dispositivi medici progettati professionalmente dagli strumenti informali per il concepimento privi di controlli di qualità costanti. Questo cambiamento crea opportunità per i produttori di investire in test di biocompatibilità, validazione del packaging, ingegneria dell'usabilità e sorveglianza post-vendita. Potrebbe anche incoraggiare i rivenditori e le piattaforme online ad applicare procedure di qualificazione dei fornitori più rigorose. Man mano che i consumatori saranno più informati, la fiducia dipenderà sempre più da prove tangibili della qualità della produzione e da un'etichettatura appropriata. La differenziazione normativa potrebbe quindi rimodellare il posizionamento competitivo, favorendo le aziende che combinano un design intuitivo per il consumatore con sistemi di qualità documentati e una comunicazione clinicamente responsabile.
Opportunità di mercato nell'inseminazione artificiale
Espansione regionale attraverso collaborazioni con cliniche per la fertilità
I fornitori possono perseguire la crescita collaborando con cliniche per la fertilità in paesi in cui le infrastrutture per la salute riproduttiva sono in espansione, ma la disponibilità dei prodotti rimane frammentata. L'India, alcuni mercati del Sud-est asiatico, il Medio Oriente e alcune zone dell'America Latina offrono opportunità per instaurare rapporti di distribuzione, programmi di formazione per i medici e scorte locali. Un modello basato sulle partnership può ridurre le difficoltà di ingresso nel mercato, poiché le cliniche influenzano la selezione dei prodotti e possono fornire feedback sull'usabilità e sulle esigenze dei pazienti. Le aziende dovrebbero dare priorità alla mappatura normativa, ai materiali in lingua locale, ai requisiti di temperatura e conservazione, ove pertinenti, e a un'assistenza post-vendita affidabile. Le partnership strategiche possono anche aiutare i fornitori a comprendere le differenze nelle normative sui donatori e nelle pratiche cliniche. Le maggiori opportunità si presenteranno probabilmente con portafogli che combinano prodotti per le procedure con monitoraggio della fertilità, formazione e materiali di consumo complementari.
Valorizzazione del prodotto attraverso la progettazione di precisione.
Gli sviluppatori di prodotti possono creare offerte di maggior valore migliorando il design ergonomico, la garanzia di sterilità, il packaging, le istruzioni e la compatibilità con gli strumenti digitali per la fertilità. Invece di competere esclusivamente sul prezzo unitario, i fornitori possono differenziarsi attraverso una preparazione semplificata, una riduzione delle fasi di manipolazione, indicazioni più chiare sul dosaggio o sul posizionamento e un packaging discreto. Il posizionamento premium può essere particolarmente rilevante per i consumatori che apprezzano la privacy e l'affidabilità, ma sono comunque sensibili al costo dei trattamenti in clinica. Le aziende possono anche esplorare modelli di abbonamento o di rifornimento per accessori complementari e prodotti per il monitoraggio della fertilità. Il mercato dell'inseminazione artificiale prevede maggiori opportunità laddove i produttori combinano l'innovazione del prodotto fisico con la formazione digitale e meccanismi di riferimento clinico appropriati. Tali strategie possono aumentare il coinvolgimento ricorrente riducendo al contempo la dipendenza da acquisti una tantum.
Sviluppi recenti
- Agosto 2026: Kitazato Corporation ha annunciato una collaborazione commerciale con SIOS Technology per sviluppare un sistema di supporto ai trattamenti per la fertilità basato su tecnologie avanzate di intelligenza artificiale. L'iniziativa estende la strategia di Kitazato nel campo della medicina riproduttiva al supporto digitale e dimostra il crescente interesse nell'integrare i prodotti per la fertilità con le tecnologie basate sui dati. La collaborazione è stata annunciata il 3 agosto 2026.
- Luglio 2026: Kitazato Corporation ha completato l'installazione di un sistema di produzione automatizzato per gli aghi per il prelievo di ovociti, in sostituzione del precedente processo di assemblaggio manuale. Il sistema include l'ispezione tramite immagini ed è progettato per migliorare la produttività, la uniformità della produzione e il controllo qualità. Questo sviluppo riflette un più ampio investimento nella produzione automatizzata di dispositivi per la fertilità e rafforza le capacità produttive dell'azienda per i mercati globali della fertilità.
- Luglio 2025: Genea Limited ha confermato che la sua indagine sulla sicurezza informatica del febbraio 2025 ha rilevato che le informazioni dei pazienti erano state consultate e pubblicate sul dark web. L'azienda ha quindi contattato le persone interessate e implementato misure di supporto. L'incidente evidenzia la crescente importanza della sicurezza informatica, della gestione della privacy e di un'infrastruttura digitale resiliente per i fornitori di servizi di fertilità che gestiscono informazioni mediche e riproduttive altamente sensibili.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -