
人工インセマネイシャン市場:動向・予測 2034
人工授精市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(授精キット、家庭用受精器具、アクセサリー)、エンドユーザー別(不妊治療クリニックその他、家庭)、供給源タイプ別(AIH - 夫、AID - ドナー)、技術別(子宮内授精、頸管内授精、膣内授精、卵管内授精)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004561
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
25億8000 万米ドル
基準年値
2034年の予測
51億2000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.91 %
成長率
対象市場
346億4000 万米ドル
(2026年~2034年)
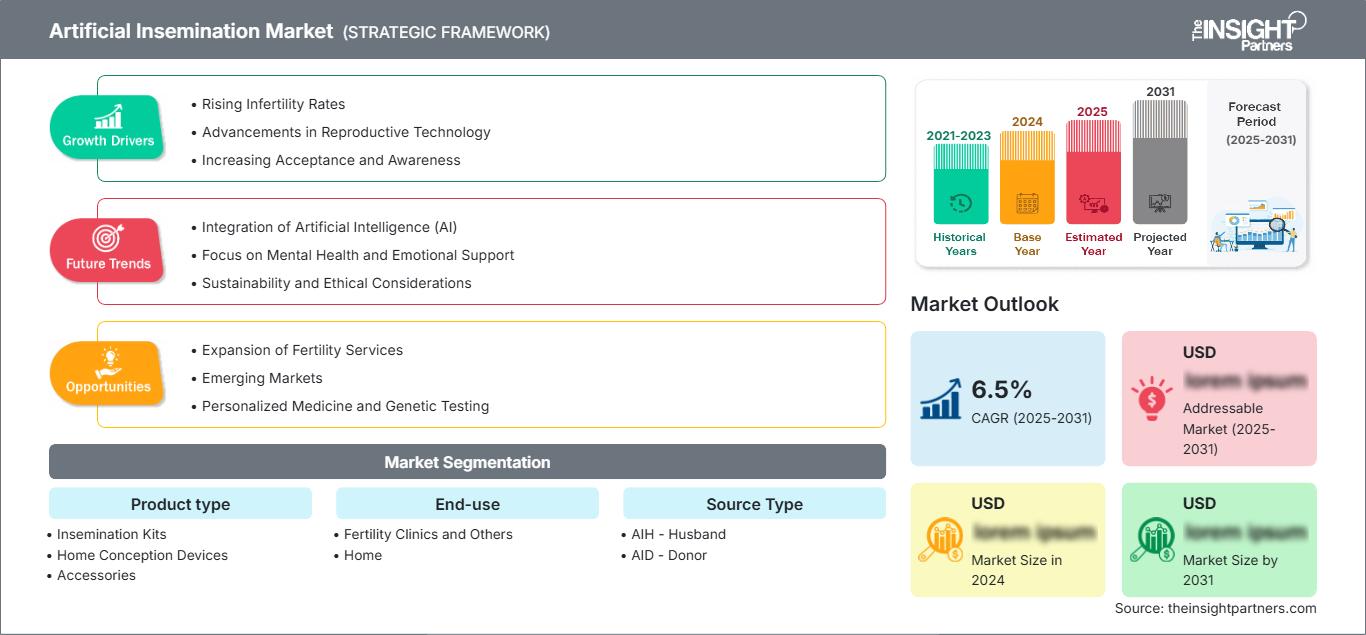
人工授精市場は、2025年の25億8000万米ドルから2034年には51億2000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.91%を記録する見込みです。この市場は、不妊症に対する意識の高まり、生殖医療サービスへのアクセス向上、ドナーの供給源の増加、そして非侵襲的な受精方法に対する消費者の嗜好の高まりにより、臨床的および家庭的な両方の精子授精方法の利用を含んでいます。
北米は今後も重要な収益源であり続けると見込まれており、人工授精市場の規模は、充実した不妊治療インフラ、比較的高い治療認知度、保険制度の革新、そしてドナー精子を用いた受精技術の普及拡大によって支えられています。この地域は2026年から2034年にかけて、年平均成長率(CAGR)約6.9~7.3%で成長すると予測されています。市場の成長は、不妊治療クリニックのサービス能力の向上と、高度な生殖補助医療技術よりも手頃な価格のソリューションを選択する顧客層によって促進されるでしょう。
人工授精市場の評価と洞察
- 北米:北米は、2025年には34~38%のシェアを占めると推定され、既存の不妊治療クリニック、ドナープログラム、生殖医療への意識向上、在宅不妊治療ソリューションなどに支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.3%で拡大すると予測されています。
- 米国:米国は2025年の北米市場の約76~80%を占め、不妊治療サービスの普及と消費者の受け入れ拡大に牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.4%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には市場シェアの28~32%を占めると推定され、2034年まで年平均成長率(CAGR)7.1~7.5%で成長すると予測されている。英国、ドイツ、フランス、イタリア、スペインは、十分な臨床能力と、ますます体系化された不妊治療の道筋を提供している。
- アジア太平洋地域:アジア太平洋地域は2025年には市場全体の約22~26%を占め、年平均成長率(CAGR)は8.4~8.8%と予測されています。中国、日本、インド、韓国、オーストラリアは、妊産婦に関する意識向上と医療投資の増加に伴い、主要な貢献国となっています。
- 最大のセグメント:人工授精キットは、2025年には推定52~56%の市場シェアを占め、手頃な価格、利便性、幅広い使いやすさを反映して、年平均成長率(CAGR)7.1~7.5%で拡大すると予想されています。
- 高成長分野:家庭でのエンドユースは、2025年には約14~18%のシェアを占め、プライバシー、アクセシビリティ、消費者への直接販売の普及を背景に、年平均成長率(CAGR)9.2~9.8%で成長すると予想されています。
- 詳細に分析された主要企業:ニコンインスツルメンツ株式会社、ジェネア株式会社、リノバム・ウィメンズ・ヘルス株式会社、プライドエンジェル、ハイテクソリューションズ、アーバインサイエンティフィック、北里株式会社、クリアブルー(SPDスイスプレシジョンダイアグノスティクス株式会社)、ロケットメディカル株式会社、コンシーベックス株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
治療方法は、精子を投与する単純な器具から、より標準化されたキット、アプリケーターの人間工学に基づいた設計、より優れた検体処理、デジタル技術を用いた排卵追跡へと進化してきました。製造工程においては、滅菌部品、標準的な器具形状、適切な包装、規制遵守がますます重要視されるようになっています。臨床用ベンダーは信頼性の高い消耗品の提供に引き続き注力する一方、小売ベンダーは製品の使いやすさ、目立たない流通、そして不妊治療の実践との互換性に関心を寄せています。こうした傾向は、従来の臨床手順を超えた新たな製品開発の機会を切り開いています。
予測期間中、不妊治療サービスの普及拡大と、国の医療政策におけるリプロダクティブヘルスへの認識向上により、新たな市場が開拓されることが期待されます。低リスクの家庭用製品に関する規制上の問題が明確化されれば、こうした製品の商業化が促進されるでしょう。また、クリニックでは、電子予約システム、ドナーの調整、周期追跡システムの導入が進んでいます。これは、臨床レベルの品質と使いやすさを両立できるサプライヤーにとって、大きなチャンスとなります。
人工授精市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 25億8000万米ドル |
| 2034年までの市場規模 | 51億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.91% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
人工授精市場分析
需要パターンは、出産年齢の高齢化、不妊症に対する意識の高まり、生殖補助医療の受容度の上昇によって影響を受けつつあります。人工授精市場の成長過程は、精子の採取からドナーバンク、不妊検査から授精器具、臨床手順、そしてフォローアップに至るまで、いくつかの段階を経て特徴づけられます。
さらに、サプライヤーは不妊治療クリニック、検査機関、生殖医療専門医、ドナーバンク、薬局、eコマースチャネル、在宅チャネルを含む環境で事業を展開しています。供給構造の差別化は、消費者と臨床現場の異なるニーズによって推進され続けています。後者は標準的なツールと管理されたプロセスを必要とする一方、前者は利便性やパッケージングなどを重視するからです。
競争は、臨床機器、不妊治療サービス、診断モニター、および消費者向け製品によって細分化されています。そのため、人工授精市場レポートでは、臨床機器の販売だけでなく、プロセス全体を通してのポジショニングを検証しています。ニコンインスツルメンツ、アーバインサイエンティフィック、北里商会、ロケットメディカルは、生殖医療に関連する能力を有しています。リノバムウィメンズヘルス、プライドエンジェル、コンシーベックスは、より消費者向けの機会を提供しています。
デジタル不妊治療支援、製品の人間工学に基づいた設計、チャネルパートナー、地域展開への戦略的投資が増加している。Genea Limitedは包括的な不妊治療サービスプラットフォームを有し、Clearblue(SPD Swiss Precision Diagnostics GmbH)は周期モニタリングプラットフォームを拡充している。Kitazato Corporationは国際事業と製品能力を拡大しており、サプライヤーが生殖医療におけるポートフォリオを活用して、より強固な組織的連携を構築し、特定の治療法への依存度を低減できる可能性を示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
人工授精市場:戦略的洞察
地域別分析
北米の人工授精市場
北米は2025年までに人工授精市場の34~38%のシェアを獲得し、2034年まで年平均成長率(CAGR)6.9~7.3%で成長すると予測されている。同地域は、発達した不妊治療のエコシステム、精子バンクシステム、生殖医療専門医の専門知識、そして消費者の意識といった点で有利な条件を備えている。市場の大部分は米国が占めており、カナダは二次的な市場規模ながら既に発展したエコシステムを形成している。人工授精の普及は依然として不妊治療クリニックに集中しているが、家庭用製品は一部の消費者にとって新たな選択肢となっている。
成長要因としては、不妊検査の増加、ドナーによる受精ニーズの高まり、生殖補助医療の機会の増加などが挙げられます。製品提供企業は、有利な規制枠組みと発達したeコマースインフラの恩恵を受けています。消費者は、治療費、保険制度の存在、体外受精(IVF)よりも侵襲性の低い治療法への要望によって影響を受けています。北米のビジネス環境は、臨床ニーズと消費者ニーズの両方を満たすことができる企業にとって、事業の成功を可能にしています。
米国の人工授精市場
米国は2025年には北米市場全体の76~80%を占めると推定されており、2034年まで年平均成長率(CAGR)7.0~7.4%で成長すると予測されています。不妊治療クリニックの広範なネットワーク、ドナー精子へのアクセス、生殖内分泌学における専門知識、そして認知度の高さが、市場の受け入れを促進しています。Rinovum Women's Health LLC、Conceivex, Inc.、Clearblue(SPD Swiss Precision Diagnostics GmbH)、およびIrvine Scientificは、不妊治療製品およびモニタリングのサブカテゴリーで事業を展開しています。
クリニックで行う人工授精と自宅での妊娠支援では、用途のプロファイルがより多様化しつつあります。クリニックの役割は診断、ドナーの取り扱い、医療補助プロセスに限定される一方、消費者は排卵モニタリングを利用して同期を図っています。この分類に該当する家庭用製品に対する明確な規制枠組みは有益ですが、臨床データ、ラベル表示、教育も不可欠です。価格と保険適用範囲は、消費者がセルフヘルプ製品と医療補助による不妊治療のどちらを選択するかに影響を与えます。
欧州の人工授精市場
欧州は2025年には28~32%のシェアを占め、2034年まで年平均成長率(CAGR)7.1~7.5%の成長が見込まれており、英国、ドイツ、フランス、イタリア、スペインが主要国となるだろう。この地域は生殖医療システムが発達しており、不妊治療クリニックが多数存在し、公的機関と民間機関の両方で不妊治療への需要が高まっている。
英国は、優れた医療インフラとドナーによる受精産業の発展を誇っています。一方、ドイツは生殖医療の伝統と比較的体系化された臨床規制を有しています。フランス、イタリア、スペインの貢献は、不妊治療サービスの市場拡大と医療ツーリズムの台頭によるものです。ヨーロッパでは、医療インフラがより充実し、償還に関する規制が整備された市場が主要市場となるでしょう。
アジア太平洋地域の人工授精市場
アジア太平洋地域(APAC)の市場規模は、2025年には22~26%に達すると予測されており、2034年まで年平均成長率(CAGR)8.4~8.8%で成長すると見込まれています。中国、日本、韓国、インド、オーストラリアが主要な消費国とされています。中国と日本は充実した臨床施設を有しており、インドは都市化と不妊治療への意識の高まりにより大きな成長の可能性を秘めています。オーストラリアは、既存の不妊治療サービスと精子提供サービスが融合した市場です。
アジア太平洋地域におけるビジネスチャンスは、政策支援、晩婚化、医療サービスへの投資、生殖医療サービスの利用可能性の向上によって拡大している。日本は政府による不妊治療支援の恩恵を受けるだろう。インドと中国は、より広範な治療施設の整備に注力している。オーストラリアは、ドナーサービスにおいて引き続き重要な役割を果たすだろう。同地域の産業分野におけるビジネスチャンスは、診療所消耗品からモニタリングシステム、在宅医療製品まで多岐にわたる。
中東・アフリカの人工授精市場
中東・アフリカ地域は、2034年までに年平均成長率(CAGR)6.2~6.8%の成長が見込まれています。この地域では、サウジアラビアとアラブ首長国連邦が高度な民間医療インフラを活用して商業開発を牽引する一方、南アフリカは既存の生殖医療施設で貢献しています。中東・アフリカ地域のその他の市場は、医療へのアクセス、償還制度、生殖医療専門医の確保状況、規制などにばらつきがあるため、一貫性に欠けています。
医療および医療インフラの発展は、不妊治療クリニックや標準化された製品の供給業者にとって新たな機会を生み出します。UAEとサウジアラビアは、民間医療インフラの整備と専門医の確保により優位性を得ており、南アフリカは地域における医療専門知識の蓄積に貢献しています。成長の鍵は、手頃な価格、生殖医療専門医の確保、ドナー管理プログラム、そして製品流通チャネルにあります。
セグメンテーション分析
製品タイプ
人工授精市場における製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.4%を記録すると予測されています。需要は、精子処理の簡素化、手順の一貫性の向上、プライバシー保護を目的とした製品に集中しています。授精キットは、必要な構成要素を使いやすい形式で提供しているため、商業的に依然として重要です。一方、家庭用受精器具やアクセサリーは、製品エコシステムを拡大しています。製品の差別化は、人間工学に基づいた設計、滅菌性、パッケージ、使用説明書、および妊孕性モニタリングルーチンとの互換性にますます依存するようになっています。
- 人工授精キット:人工授精キットは、構成要素が一体化されているため準備と使用が容易であることから、依然として主要な製品カテゴリーとなっています。手頃な価格と標準化されたパッケージングにより、一般消費者による購入と、一部のクリニックでの人工授精の両方に対応しています。
- 家庭用避妊器具:家庭用避妊器具は、より高いプライバシーと自己管理を求めるユーザーのニーズに応えるものです。メーカー各社がより扱いやすい操作性、改良されたアプリケーターデザイン、そして分かりやすい使用方法を導入するにつれ、その戦略的重要性は高まっています。
- 付属品:付属品は、精子採取、タイミング調整、検体処理、および妊孕性計画をサポートします。繰り返し使用される補完的な役割により、製品バスケットの価値を高め、複数回の周期にわたって顧客のエンゲージメントを維持するのに役立ちます。
最終用途
人工授精市場におけるエンドユーザーセグメントは、2034年まで年平均成長率(CAGR)7.8~8.2%で拡大すると予測されています。不妊治療クリニックなどは、診断、ドナー管理、および専門家による治療に必要なインフラが不可欠であるため、依然として中心的な役割を担っています。一方、消費者がプライバシー、利便性、そして妊娠へのハードルの低さを求めるにつれ、自宅での利用は急速に拡大しています。そのため、人工授精市場の範囲は、医療機関による調達と消費者への直接販売の両方を包含するようになっています。
- 不妊治療クリニック等:不妊治療クリニックおよび関連する専門機関は、診断、精子処理、ドナーの調整、治療法の選択、モニタリングにおいて依然として不可欠な存在です。これらの機関の役割は、標準化された調達と、処置関連製品の継続的な需要を支えるものです。
- 自宅:利便性とプライバシーを求める消費者の間で、自宅での使用が戦略的に重要性を増している。デジタル教育、オンライン購入、排卵日追跡、そして目立たない配送は、特定の妊娠関連製品へのアクセスにおける実際的な障壁を軽減することができる。
ソースタイプ
ソースタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.6%で成長すると予測されています。AIH(夫提供)は、パートナーの精子を使用するカップルにとって依然として重要な選択肢であり、AID(ドナー提供)は、シングルペアレント、同性カップル、男性不妊症のカップルの間でドナーによる受精がより一般的になるにつれて重要性を増しています。スクリーニング、保管、トレーサビリティ、ドナー情報に関する規制要件は、市場開発の中心であり続けます。
- AIH - 夫: AIH - 夫はパートナーの精子を使用する方法であり、不妊評価や周期に合わせた治療と密接に関連しています。需要は、臨床診断、精子の質、排卵管理、患者の希望によって異なります。
- AID - Donor: AID - Donorは、精子提供を必要とする個人やカップルを支援しています。家族構成の変化、特定の市場における精子提供者の不足、そしてスクリーニングとトレーサビリティに対する要求の強化に伴い、その戦略的重要性は高まっています。
技術
技術分野は、2034年まで年平均成長率(CAGR)7.4~7.8%で成長すると予測されています。子宮内人工授精は、臨床的に管理された主要な方法であり、子宮頸管内および膣内方法は、侵襲性の低い、あるいは自宅で行える方法を支えています。卵管内方法は、専門的なアプローチです。技術の選択は、不妊の原因、精子の質、生殖器の構造、臨床的根拠、および必要な医療管理の程度によって異なります。
- 子宮内人工授精:子宮内人工授精は、処理済みの精子を子宮腔内に直接注入できるため、不妊治療クリニックのプロトコルに広く組み込まれています。特に、排卵のタイミングを計り、精子を適切に処理することが臨床的に適切な場合に有効です。
- 子宮頸管内人工授精:子宮頸管内人工授精は、比較的簡便な精子送達方法であり、ドナー精子による受精や、特定の在宅での受精に適しています。手技の複雑さが低いため、臨床的な監督が限られている状況でも実施可能です。
- 膣内人工授精:膣内人工授精は、限られた器具で実施できる簡便な方法です。プライバシー、費用対効果、そして実施の容易さが製品選択に影響を与える家庭環境において、その戦略的な役割は最も大きくなります。
- 卵管内人工授精:卵管内人工授精は、高度な臨床知識と適切な生殖器の解剖学的構造を必要とする専門的な技術です。商業的な重要性は限定的ですが、特定の不妊治療経路においては依然として重要な位置を占めています。
- 卵管内人工授精:卵管内人工授精は、高度な臨床知識と適切な生殖器の解剖学的構造を必要とする専門的な技術です。商業的な重要性は限定的ですが、特定の不妊治療経路においては依然として重要な位置を占めています。
機会の概要
|
最終用途 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
不妊治療クリニックその他 |
高い |
クリニックでの人工授精 |
成熟した |
|
家 |
中くらい |
ホームコンセプト |
スケーリング |
人工授精市場の成長要因と影響分析
不妊症の認識の高まりと、より早期の不妊検査
世界保健機関(WHO)によると、不妊症は世界中で生殖年齢にある人の約6人に1人に影響を与えており、評価と治療の道筋を必要とする相当数の人々が存在します。この負担は、特に体外受精(IVF)を検討する前に、より負担の少ない選択肢を求める患者にとって、アクセスしやすい不妊治療サービスへの需要の高まりにつながっています。早期診断は、タイミング法による人工授精、ドナー精子を用いた処置、モニタリング製品、および関連消耗品の対象となる人口を拡大することができます。商業的な影響は、クリニック、精子バンク、診断プロバイダー、および処置専用製品の製造業者に及びます。認識が高まるにつれて、購入決定もより情報に基づいたものになり、臨床的エビデンス、透明性のある指示、および適切な製品ポジショニングの重要性が高まっています。WHOの2025年ガイドラインは、先進的な不妊管理を強化し、評価から子宮内人工授精などの治療へのより明確な道筋を確立するのに役立ちます。
ドナーによる受精の拡大と家族構造の変化
ドナー精子の需要は、世帯構成の変化、ひとり親家庭の認知度の向上、同性カップルによる家族形成への受容度の向上といった要因によってますます影響を受けています。Geneaの報告によると、オーストラリアにおけるドナー精子の需要は2022年から2025年の間に97.6%増加しており、成熟した生殖医療市場では需要が供給を上回るペースで増加する可能性があることが示されています。このような状況下では、ドナーのスクリーニング、保管、トレーサビリティ、流通の調整がますます重要になります。製品メーカーにとって、その影響は精子送達装置にとどまらず、ドナー経路には信頼性の高い臨床消耗品とそれを支えるインフラが必要となるため、さらに広がります。供給不足は国際的な調達を促し、物流や規制に関する追加要件を生み出す可能性もあります。信頼できる製品の供給とクリニックとの関係、そして法令遵守に基づいた文書作成を統合できるサプライヤーは、ますます複雑化する供給状況を管理しながら、ドナーによる受精経路の拡大から価値を獲得することができます。
デジタル不妊モニタリングは治療のタイミングを改善している
デジタル妊活モニタリングは、消費者が妊娠しやすい時期を特定し、妊娠を試みるための方法を変えつつあります。最新の排卵プラットフォームは、ホルモン検出、周期追跡、アプリによる解釈を組み合わせることで、専門的な治療が必要かどうかを判断する前に、より体系的な情報を提供します。Clearblueの現在の製品ポートフォリオは、デジタル検査、カメラ読み取り機能、周期追跡アプリケーションなど、個々の妊活のタイミングをサポートする機能を備え、開発の方向性を示しています。モニタリング製品は、より広範な不妊治療エコシステムへの入り口となるため、商業的な影響は大きいと言えます。人工授精製品のメーカーは、モニタリングワークフローとの互換性を差別化要因として活用でき、クリニックは患者が生成した周期情報を使用して診察効率を向上させることができます。この融合は、処置関連製品に加えて、検査や消耗品の継続的な販売も促進します。
人工授精市場の将来動向
自宅人工授精とデジタル妊活エコシステムの統合
自宅での妊娠は、独立した製品カテゴリーとしてではなく、デジタル不妊治療管理とより密接に結びつくようになる可能性が高い。将来のプラットフォームでは、排卵検査の結果、周期履歴、教育的なガイダンス、製品の使用説明書、医師への紹介経路などが、患者の体験全体の中で統合される可能性がある。このモデルは、消費者が適切な自己管理による使用と、医学的評価が必要な状況を区別するのに役立つだろう。メーカーは、相互運用可能なパッケージ、QRコード付きの説明書、モバイル対応、パーソナライズされたタイミングサポートを優先する可能性が高い。この傾向は、消費者向け不妊治療ブランド、診断会社、遠隔医療プロバイダー、不妊治療クリニック間のパートナーシップを促進するはずだ。時間の経過とともに、差別化は物理的なアプリケーターのみから、周囲の情報エコシステムの質へと移行する可能性がある。責任ある患者教育と明確なエスカレーション経路を示すことができる企業は、臨床的妥当性が依然として重要な市場において、より高い信頼性を獲得できるだろう。
規制された無菌の消費者向け不妊治療製品への重点化
人工授精市場のトレンド展開の次の段階では、消費者に直接販売される製品について、無菌製造、検証済みの材料、トレーサブルなサプライチェーン、透明性の高い規制状況がより重視されるようになるでしょう。より厳格な審査によって、専門家が設計した医療製品と、一貫した品質管理を欠く非公式な受精ツールを区別することが可能になります。この変化は、製造業者にとって、生体適合性試験、パッケージ検証、ユーザビリティエンジニアリング、市販後監視への投資機会を生み出します。また、小売業者やオンラインプラットフォームが、より厳格なサプライヤー認定手続きを適用するよう促す可能性もあります。消費者の情報通になるにつれ、信頼は製造品質の目に見える証拠と適切なラベル表示にますます依存するようになるでしょう。したがって、規制上の差別化は競争上の位置付けを再構築し、消費者に優しい設計と文書化された品質システム、そして臨床的に責任あるコミュニケーションを組み合わせた企業に有利に働く可能性があります。
人工授精市場の機会
不妊治療クリニックとの提携による地域展開
サプライヤーは、生殖医療インフラが拡大しているものの、製品の入手可能性が依然として断片化している国々の不妊治療クリニックと提携することで成長を追求できます。インド、一部の東南アジア市場、中東、およびラテンアメリカの一部は、販売代理店との関係構築、臨床医向け教育プログラム、および地域に特化した在庫体制の構築の機会を提供します。パートナーシップ主導のモデルは、クリニックが製品選択に影響を与え、使いやすさや患者のニーズに関するフィードバックを提供できるため、市場参入の障壁を軽減できます。企業は、規制のマッピング、現地語資料、該当する場合の温度および保管要件、そして信頼できるアフターサービスを優先すべきです。戦略的パートナーシップは、サプライヤーがドナー規制や臨床診療の違いを理解するのにも役立ちます。最も有望な機会は、処置製品と不妊モニタリング、教育、および補完的な消耗品を組み合わせたポートフォリオにあると考えられます。
精密設計による製品開発を通じたプレミアム化
製品開発者は、人間工学に基づいた設計、滅菌保証、パッケージ、説明書、デジタル不妊治療ツールとの互換性を改善することで、より価値の高い製品を提供できます。単価だけで競争するのではなく、サプライヤーは、準備の簡素化、取り扱い手順の削減、より明確な投与量または配置ガイダンス、目立たないパッケージによって差別化を図ることができます。プレミアムなポジショニングは、プライバシーと信頼性を重視しながらも、クリニックでの治療費に敏感な消費者にとって特に重要となる可能性があります。企業は、補完的なアクセサリーや不妊モニタリング製品について、サブスクリプションまたは補充モデルを検討することもできます。人工授精市場の予測では、メーカーが物理的な製品の革新とデジタル教育および適切な臨床紹介メカニズムを組み合わせる場合に、機会が最も大きくなります。このような戦略は、一度限りの購入への依存を減らしながら、継続的なエンゲージメントを高めることができます。
最近の動向
- 2026年8月:北里製薬株式会社は、高度な人工知能技術を用いた不妊治療支援システムの開発のため、SIOSテクノロジー社との業務提携を発表しました。この取り組みは、北里製薬の生殖医療戦略をデジタル支援へと拡大するものであり、不妊治療製品とデータ駆動型技術の融合に対する関心の高まりを示すものです。この提携は2026年8月3日に発表されました。
- 2026年7月:北里株式会社は、採卵針の製造工程を自動化し、従来手作業で行っていた組立工程を自動化する設備を導入しました。このシステムは画像検査機能を備え、生産性、製造の一貫性、品質管理の向上を目指しています。今回の導入は、生殖補助医療機器の自動化生産への幅広い投資を反映したものであり、同社のグローバルな不妊治療市場における製造能力を強化するものです。
- 2025年7月:Genea Limitedは、2025年2月に実施したサイバーセキュリティ調査で、患者情報が不正アクセスを受け、ダークウェブ上に公開されていたことを確認した。同社はその後、影響を受けた個人と連絡を取り、支援措置を実施した。この事件は、生殖医療情報や医療情報といった極めて機密性の高い情報を扱う不妊治療提供者にとって、サイバーセキュリティ、プライバシーガバナンス、そして強靭なデジタルインフラの重要性がますます高まっていることを浮き彫りにしている。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -