
Mercado de órganos artificiales y biónica: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de órganos artificiales y biónica y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (órganos artificiales, biónica artificial); tecnología (biónica mecánica, biónica electrónica) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018936
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
22.420 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
50.000 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,32 %
Índice de crecimiento
Mercado potencial
323.450 millones de dólares estadounidenses
(2026-2034)
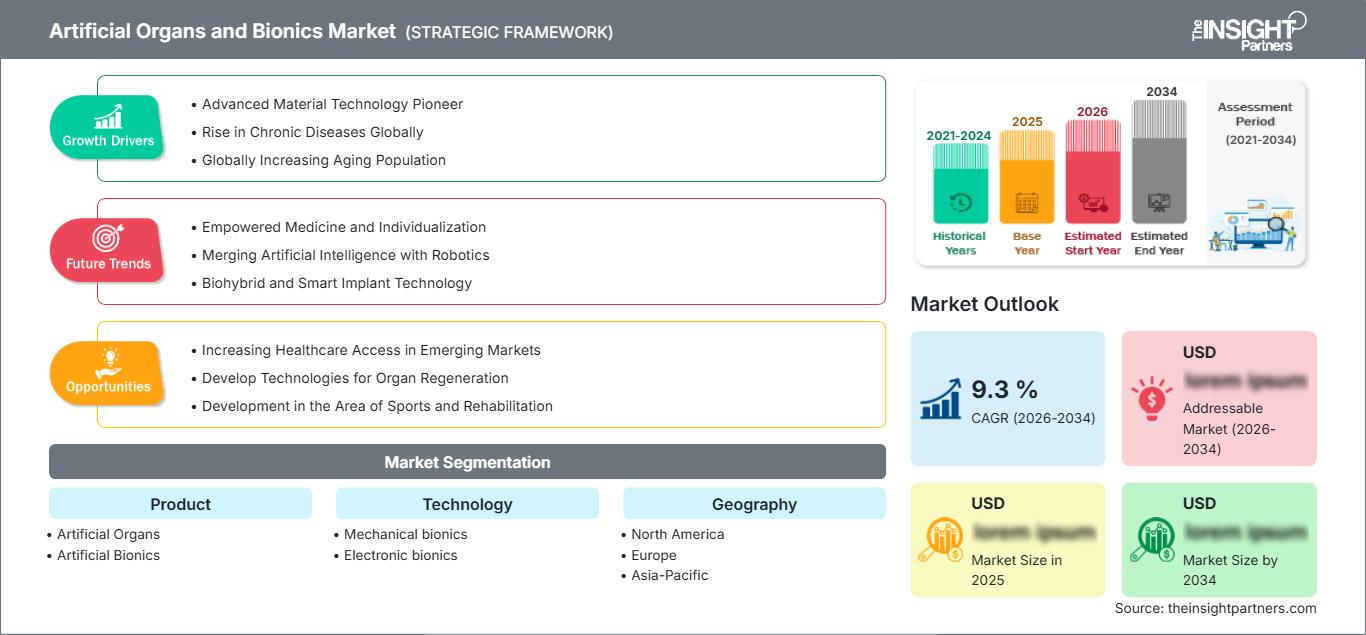
El mercado de órganos artificiales y biónica se sitúa en la intersección del reemplazo de órganos, el soporte circulatorio, la restauración sensorial y las tecnologías de movilidad. Este mercado, valorado en 22.420 millones de dólares en 2025, se prevé que alcance los 50.000 millones de dólares en 2034, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 9,32 % entre 2026 y 2034. La demanda se ve impulsada por la insuficiencia orgánica, el envejecimiento de la población, la discapacidad y el continuo desarrollo de tecnologías implantables y portátiles.
Se prevé que la demanda en Norteamérica se mantenga estructuralmente sólida, y el mercado de órganos artificiales y biónica se beneficiará de la atención cardíaca y ortopédica avanzada, el alto volumen de procedimientos, los centros especializados y los sistemas de reembolso establecidos. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,5 % entre 2026 y 2034. Los indicadores de referencia del sector también identifican a Norteamérica como el mercado regional líder.
Evaluación y perspectivas del mercado de órganos artificiales y biónica
- América del Norte: Se estima que América del Norte tendrá una participación del 42-46% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,7-9,5% entre 2026 y 2034, gracias a una infraestructura cardiovascular, ortopédica y de rehabilitación avanzada y a una fuerte adopción clínica.
- EE. UU.: En 2025, Estados Unidos representaría entre el 82 % y el 86 % de Norteamérica y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,6 % entre 2026 y 2034, impulsado por los hospitales especializados, la innovación en dispositivos y la amplitud de los sistemas de reembolso.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 9,0-9,8% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España respaldando la demanda a través de sistemas hospitalarios maduros y la fabricación de dispositivos médicos.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 20 % y el 24 % en 2025 y tendrá una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,5 % entre 2026 y 2034, con China, Japón, Corea del Sur, India y Australia beneficiándose de la inversión en atención médica y la expansión de la capacidad de especialistas.
- Segmento más grande: Los órganos artificiales representan entre el 72 % y el 76 % estimado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 8,6 % al 9,4 % durante el período 2026-2034, lo que refleja las aplicaciones terapéuticas ya establecidas.
- Segmento de alto crecimiento: La biónica electrónica representará entre el 31 % y el 35 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,5 % durante el período 2026-2034, gracias al apoyo de la detección y el control digital.
- Empresas clave analizadas en detalle: Medtronic; Zimmer Biomet Holdings, Inc.; Abbott; ABIOMED, Inc.; Biomet, Inc.; Berlin Heart GmbH; Edwards Lifesciences Corporation; Boston Scientific Corporation; Ekso Bionics, Inc.; SynCardia Systems, LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Tras la sustitución inicial de dispositivos mecánicos, la industria ahora utiliza materiales biocompatibles, así como sensores diminutos y equipos de monitorización electrónica y digital. Esto se aplica a dispositivos de asistencia cardíaca, prótesis articulares, válvulas artificiales, exoesqueletos y dispositivos sensoriales, todos los cuales requieren técnicas de fabricación avanzadas y software clínico. La fiabilidad, la miniaturización, la esterilización y la reproducibilidad son pilares fundamentales del proceso de fabricación.
En el futuro, los nuevos sistemas de atención médica en Asia Pacífico y en determinados mercados de Oriente Medio facilitarán el acceso gracias a una mayor disponibilidad de instalaciones especializadas, programas de seguros y capacidad de fabricación. Lo más probable es que la inversión se destine a aquellas plataformas que demuestren un rendimiento sólido, procesos de fabricación escalables y costes de ciclo de vida asequibles. La seguridad, la interoperabilidad y los datos posteriores a la comercialización guiarán la inversión en dispositivos implantables o controlados electrónicamente.
Alcance del informe de mercado sobre órganos artificiales y biónica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 22.420 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 50.000 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,32% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de órganos artificiales y biónica
La demanda de este tipo de producto se debe a la discrepancia entre la demanda de reemplazo o restauración de órganos y la oferta de donantes. La tendencia del mercado de órganos artificiales y biónica se caracteriza, por lo tanto, por el crecimiento de implantes duraderos, asistencia circulatoria a corto plazo, soluciones relacionadas con la diálisis, prótesis y tecnologías sensoriales. La cadena de valor está compuesta por biomateriales, componentes de precisión, electrónica, desarrolladores de tecnología, hospitales, centros de rehabilitación y entidades de reembolso.
Los factores que impulsan la oferta han evolucionado hacia la producción especializada en lugar de la producción en masa. Bombas, válvulas, carcasas implantables, actuadores, electrodos y sensores se fabrican con tolerancias controladas y en entornos controlados. Los hospitales influyen en la elección en función de los resultados, la capacitación, el costo de los procedimientos y los servicios. La ingeniería integrada y la experiencia regulatoria podrían contribuir a un desarrollo más rápido, y las especialidades más pequeñas aprovecharían las tecnologías existentes.
El posicionamiento competitivo se basa ahora en la amplitud de la cartera de productos, la evidencia clínica y la distribución especializada. El informe del mercado de órganos artificiales y biónica sugiere los siguientes niveles de competencia: las principales empresas de tecnología médica incluyen sus carteras cardiovasculares, ortopédicas y quirúrgicas, mientras que las empresas especializadas se centran en soluciones específicas para corazones artificiales, exoesqueletos o implantes. Medtronic, Abbott, ABIOMED, Inc., Edwards Lifesciences Corporation y Boston Scientific Corporation cuentan con una amplia experiencia en ensayos clínicos y actividades comerciales.
Zimmer Biomet Holdings, Inc. posee competencias adicionales en el campo de la biónica ortopédica y la cirugía digital, mientras que Ekso Bionics, Inc. se centra en soluciones de rehabilitación. Berlin Heart GmbH y SynCardia Systems, LLC mantienen nichos especializados en el ámbito del soporte circulatorio mecánico. Biomet, Inc. sigue desempeñando un papel importante en la historia de la cartera ortopédica. Se destinará mayor inversión a la miniaturización, la robótica, la detección inteligente y la durabilidad de los dispositivos. Entre todos estos tipos, la diferenciación se basa en la evidencia, la fabricación a gran escala, la formación de clínicos y la integración de hardware y software.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de órganos artificiales y biónica: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de órganos artificiales y biónica
América del Norte representa entre el 42 % y el 46 % de la cuota de mercado de órganos artificiales y biónica en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,5 % hasta 2034. La cuota de mercado de órganos artificiales y biónica se debe a la alta incidencia de procedimientos cardiovasculares, cirugía reconstructiva ortopédica, terapias de rehabilitación y la presencia de hospitales especializados en la región. Estados Unidos concentra la mayor parte de la demanda regional, mientras que Canadá cuenta con centros de atención terciaria. Según los parámetros de referencia actuales, América del Norte representa el mercado regional líder.
La especialización de los centros de tratamiento permite el desarrollo de sistemas implantables de alto valor gracias a su capacidad para cubrir las necesidades de formación, supervisión y mantenimiento postoperatorio. La presencia de sistemas regulatorios y de pago avanzados también beneficia a los desarrolladores de productos en la región, si bien las exigencias en cuanto a la evidencia siguen siendo elevadas. La colaboración entre hospitales, universidades y fabricantes sienta las bases para el desarrollo de tecnologías cardíacas, protésicas y de detección.
Mercado estadounidense de órganos artificiales y biónica
Se estima que Estados Unidos representará entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,6 % hasta 2034. El país combina una alta prevalencia de enfermedades cardiovasculares, un elevado volumen de procedimientos ortopédicos, rehabilitación especializada y una amplia adopción de tecnología implantable. Las principales empresas mantienen redes de fabricación, investigación clínica, distribución y formación médica. Estados Unidos sigue siendo un importante centro de innovación y comercialización de órganos artificiales y biónica.
Estos dispositivos abarcan desde dispositivos de asistencia ventricular hasta válvulas transcatéter, implantes ortopédicos, neuroestimuladores, prótesis y exoesqueletos. En cuanto al panorama competitivo, las tecnologías que ofrecen evidencia sólida, son comercialmente viables para los hospitales y cuentan con información posterior a la comercialización que las respalda tienen mayor éxito. El proceso regulatorio influye en el tiempo de comercialización y la financiación, mientras que el reembolso determinará cuándo las tecnologías complejas se incorporan al ámbito clínico.
Mercado europeo de órganos artificiales y biónica
Europa tiene una cuota de mercado aproximada del 25-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0-9,8% hasta 2034. Alemania es el líder, seguida del Reino Unido, Francia, Italia y España. Los seguros de salud, los hospitales especializados y las inversiones en rehabilitación impulsan la demanda. Alemania cuenta con capacidades avanzadas en la fabricación de dispositivos médicos y atención terciaria que fomentan el uso de implantes complejos en las áreas cardiovascular y ortopédica.
En el Reino Unido, los programas avanzados de cardiología y rehabilitación se garantizan mediante la compra centralizada de servicios sanitarios, y en Alemania, la fabricación de dispositivos médicos de alta gama y la atención terciaria se complementan. En Francia, se están desarrollando programas para cardiología estructural e implantes, mientras que Italia y España ofrecen servicios avanzados de ortopedia y cardiología. La medicina basada en la evidencia y la economía de la salud cobran cada vez más importancia a la hora de adquirir productos. El Reglamento de Dispositivos Médicos de la UE favorece a los fabricantes consolidados.
Mercado de órganos artificiales y biónica en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico tendrá una cuota de mercado del 20-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5-11,5% hasta 2034, convirtiéndose en la región de mayor crecimiento. China lidera el mercado en términos de tamaño, y otros actores importantes son Japón, Corea del Sur, India y Australia, con diferentes trayectorias de crecimiento. Diversos estudios de referencia publicados también han identificado a China y Japón como los mercados regionales clave.
Las inversiones en el sector industrial, el desarrollo hospitalario, el envejecimiento de la población y el creciente número de especialidades impulsan su adopción. En China se están realizando esfuerzos para desarrollar capacidades locales en el ámbito de los dispositivos médicos; en Japón, se hace hincapié en los implantes avanzados y las necesidades de atención a las personas mayores; Corea del Sur combina la industria electrónica con la atención sanitaria; India ofrece oportunidades en el sector de la atención terciaria; y Australia cuenta con una infraestructura clínica sofisticada.
Mercado de órganos artificiales y biónica de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 8,0 % al 9,0 % hasta 2034, con Arabia Saudita a la cabeza de la inversión regional. La cuota de mercado de órganos artificiales y biónica sigue siendo menor que en las regiones desarrolladas debido a las grandes diferencias en la infraestructura especializada y la cobertura de los sistemas de reembolso entre países.
En Arabia Saudita y los Emiratos Árabes Unidos se están desarrollando infraestructuras hospitalarias modernas y servicios de turismo médico, mientras que Sudáfrica continúa siendo un importante centro clínico para el resto del África subsahariana. Otras regiones de Oriente Medio y África sufren desigualdades en el acceso a la atención médica, por lo que el mercado experimentará dos ritmos de desarrollo. La riqueza generada por la industria energética permitirá el desarrollo de costosos proyectos hospitalarios en los países del Golfo, si bien los costos de adquisición, la experiencia y el mantenimiento serán cruciales.
Análisis de segmentación
Producto
La segmentación de productos está liderada por los Órganos Artificiales, lo que refleja su uso clínico consolidado en aplicaciones cardiovasculares, renales, ortopédicas y de soporte orgánico. La Biónica Artificial se expande con mayor rapidez a medida que las tecnologías protésicas, sensoriales y de movilidad se integran cada vez más con la electrónica y el control digital. Se prevé que los Órganos Artificiales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8,6 % al 9,4 %, mientras que la Biónica Artificial se proyecta entre el 10,0 % y el 11,0 % durante el período 2026-2034. El mercado de órganos artificiales y biónica abarca cada vez más tanto sistemas de soporte vital como plataformas de restauración funcional.
- Órganos artificiales: Las aplicaciones consolidadas en cardiología, riñón y reemplazo de tejidos constituyen la mayor base clínica instalada. La demanda está determinada por la prevalencia de la insuficiencia orgánica, el volumen de procedimientos, los ciclos de reemplazo y la necesidad de alternativas duraderas cuando el trasplante no está disponible.
- Biónica artificial: Las aplicaciones protésicas, sensoriales, de movilidad y neurotecnológicas combinan cada vez más estructuras mecánicas con electrónica. Su adopción depende de la mejora funcional, la capacidad de rehabilitación, la formación del personal clínico, el reembolso y la posibilidad de personalizar el rendimiento del dispositivo.
Tecnología
La segmentación tecnológica distingue entre biónica mecánica y biónica electrónica. La biónica mecánica sigue siendo importante en aplicaciones donde el rendimiento de carga, la actuación y la durabilidad estructural son determinantes, mientras que la biónica electrónica se beneficia de sensores integrados, microprocesadores, conectividad inalámbrica y control adaptativo. Se prevé que la biónica mecánica crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 %, en comparación con el 10,5 % al 11,5 % de la biónica electrónica durante el período 2026-2034.
- Biónica mecánica: Los sistemas mecánicos siguen siendo fundamentales para el movimiento duradero, la sustitución estructural y el soporte circulatorio. Su importancia estratégica radica en la fiabilidad, la resistencia a la fatiga, la biocompatibilidad y la capacidad de funcionar de forma predecible bajo cargas fisiológicas exigentes.
- Biónica electrónica: Los sistemas electrónicos permiten la detección, la estimulación, el control adaptativo y la captura de datos. La demanda está cada vez más ligada a la personalización, la conectividad, las actualizaciones de software y la mejora de la retroalimentación funcional, lo que genera oportunidades para colaboraciones tecnológicas que van más allá de la fabricación convencional de dispositivos médicos.
Resumen de la oportunidad
|
Producto |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción |
|---|---|---|---|
|
Órganos artificiales |
Alto |
Soporte orgánico |
Maduro |
|
Biónica artificial |
Medio |
Prótesis inteligentes |
Escalada |
Factores que impulsan el crecimiento del mercado de órganos artificiales y biónica y análisis de su impacto
Aumento de la carga de insuficiencia orgánica y discapacidad funcional.
El aumento de la prevalencia de enfermedades cardiovasculares, insuficiencia renal, complicaciones relacionadas con la diabetes, trastornos musculoesqueléticos y lesiones incapacitantes amplía la población potencial para órganos artificiales y tecnologías biónicas. El impacto es mayor en pacientes que requieren soporte, reemplazo o restauración a largo plazo y donde la disponibilidad de donantes no satisface la necesidad clínica. El envejecimiento de la población incrementa aún más la demanda de reconstrucción ortopédica y manejo de enfermedades crónicas. Para los fabricantes, este factor impulsa la inversión en implantes de mayor durabilidad, sistemas de soporte más pequeños y tecnologías que reducen las complicaciones. Los hospitales también están más dispuestos a adoptar dispositivos avanzados cuando estos demuestran un menor riesgo de reingreso, una recuperación más rápida o mejores resultados funcionales. En consecuencia, los proveedores con tecnologías respaldadas por evidencia pueden acceder a vías clínicas más amplias y generar una demanda recurrente a través de reemplazos, actualizaciones, monitoreo y programas de servicio.
Miniaturización e integración de sensores con sistemas implantables
La miniaturización de dispositivos está transformando la economía de la ingeniería de órganos artificiales y biónica, al permitir que bombas, sensores, procesadores, baterías y componentes de comunicación ocupen menos espacio físico. Los sistemas más pequeños mejoran la viabilidad de la implantación, la movilidad del paciente, la comodidad y la eficiencia de los procedimientos. La integración también crea oportunidades para la monitorización fisiológica continua y el comportamiento adaptativo de los dispositivos, especialmente en prótesis controladas electrónicamente y plataformas de rehabilitación. Los fabricantes necesitan cada vez más experiencia en ingeniería mecánica, electrónica, software, ciencia de los materiales y validación clínica. El impacto comercial va más allá del hardware, ya que los dispositivos conectados pueden generar demanda de software, análisis, mantenimiento y servicios de soporte clínico. A medida que estos sistemas se vuelven más complejos, la ciberseguridad, la interoperabilidad, la seguridad de las baterías y la gestión del ciclo de vida se convertirán en criterios de compra importantes, junto con medidas convencionales como la durabilidad y el rendimiento de los procedimientos.
Expansión de las intervenciones mínimamente invasivas y asistidas por robot.
Los procedimientos mínimamente invasivos están ampliando el uso de implantes sofisticados al reducir el trauma quirúrgico y permitir el tratamiento de pacientes que podrían no ser buenos candidatos para la cirugía convencional. Las válvulas transcatéter, el soporte circulatorio administrado por catéter, los implantes guiados por imágenes y los sistemas ortopédicos robóticos ilustran cómo la innovación en los procedimientos puede aumentar la población a la que se pueden acceder con órganos artificiales y tecnologías biónicas. El impacto comercial es significativo, ya que los hospitales pueden realizar intervenciones de mayor valor cuando los equipos clínicos cuentan con la capacitación y la infraestructura de procedimientos adecuadas. En consecuencia, los desarrolladores de dispositivos compiten no solo en el rendimiento del implante, sino también en los sistemas de administración, la compatibilidad con las imágenes, la integración del flujo de trabajo y la formación del médico. La evidencia que demuestra resultados reproducibles puede acelerar la adopción en todas las redes. Este factor también fomenta las alianzas entre fabricantes de dispositivos, desarrolladores de software, empresas de imágenes y hospitales que buscan plataformas de procedimientos integradas.
Tendencias futuras del mercado de órganos artificiales y biónica
Implantes adaptativos mediante control de circuito cerrado
Es probable que la próxima generación de dispositivos biónicos evolucione hacia un funcionamiento de circuito cerrado, donde los sensores capturan continuamente señales fisiológicas o de movimiento y los algoritmos ajustan el comportamiento del dispositivo. Estos sistemas pueden proporcionar respuestas más naturales que los ajustes mecánicos fijos, especialmente en prótesis, neuroestimulación y soporte circulatorio. El desarrollo futuro hará hincapié en la electrónica de bajo consumo, el procesamiento fiable de señales, las interfaces de sensores biocompatibles y los algoritmos clínicamente interpretables. Los fabricantes que establezcan marcos de validación sólidos podrían diferenciar sus productos mediante un rendimiento personalizado en lugar de basarse únicamente en las especificaciones del hardware. La integración con la monitorización remota también puede generar conjuntos de datos longitudinales que mejoren la calibración y el mantenimiento del dispositivo. Sin embargo, la adopción clínica dependerá de la demostración de seguridad, comportamiento predecible, ciberseguridad y un beneficio significativo para el paciente. Por lo tanto, es probable que las tendencias del mercado de órganos artificiales y biónica favorezcan las plataformas donde el hardware, el software y la evidencia clínica evolucionen conjuntamente.
Convergencia de la medicina regenerativa y la ingeniería de reemplazo
Un cambio a largo plazo implicará la combinación de estructuras de ingeniería con materiales biológicos, la integración tisular y enfoques regenerativos. En lugar de tratar los dispositivos artificiales como elementos permanentemente separados del cuerpo, los desarrolladores exploran diseños destinados a mejorar la compatibilidad tisular, reducir la inflamación, fomentar la integración o restaurar gradualmente la función biológica. El progreso será desigual, ya que la fabricación, la respuesta inmunológica, la durabilidad a largo plazo y la clasificación regulatoria siguen siendo complejas. Aun así, la convergencia podría crear nuevas categorías de productos entre los implantes convencionales y los reemplazos biológicos. Las estrategias comerciales podrían depender cada vez más de las alianzas entre empresas de dispositivos, especialistas en biomateriales, desarrolladores de terapia celular y laboratorios académicos. Para los inversores, las oportunidades más atractivas podrían incluir tecnologías facilitadoras que mejoren la longevidad o la integración de los implantes sin requerir un flujo de trabajo clínico completamente nuevo. Este enfoque podría ampliar la cadena de valor abordable con el tiempo.
Oportunidades de mercado en órganos artificiales y biónica
Fabricación localizada y distribución especializada en mercados emergentes.
Los sistemas sanitarios emergentes ofrecen oportunidades para los fabricantes que puedan adaptar el diseño de productos, los precios, la formación y los modelos de servicio a las condiciones locales. India, China, el sudeste asiático, los estados del Golfo y algunos mercados latinoamericanos están ampliando su capacidad de atención terciaria, al tiempo que buscan una mayor resiliencia de sus dispositivos médicos a nivel nacional. Las empresas pueden aprovechar esta oportunidad mediante el ensamblaje local, el abastecimiento de componentes, las colaboraciones clínicas y la distribución técnica. Los productos diseñados para requerir menos infraestructura pueden lograr una penetración más rápida en el mercado. Las previsiones para el mercado de órganos artificiales y biónica también respaldan la inversión en experiencia regulatoria regional, dado que los requisitos de aprobación y reembolso difieren sustancialmente. Las alianzas estratégicas con hospitales y universidades pueden acelerar la validación clínica y mejorar la familiaridad de los médicos con los productos, creando una vía práctica para la comercialización local de productos especializados importados.
Servicios de ciclo de vida basados en datos para implantes de alto valor.
Los implantes de alto valor y los sistemas biónicos ofrecen la oportunidad de desarrollar servicios recurrentes en torno a la monitorización, el mantenimiento, el software, la formación y el análisis de resultados. Los dispositivos conectados permiten la detección temprana de cambios en el rendimiento y facilitan una gestión más sistemática de los pacientes tras la implantación. Los fabricantes pueden utilizar datos de rendimiento anonimizados para identificar mejoras en el diseño, respaldar la evidencia posterior a la comercialización y fortalecer las negociaciones de reembolso. Los modelos de servicio también pueden reducir la carga de trabajo de los hospitales al centralizar el soporte técnico y el seguimiento remoto. La inversión debe priorizar arquitecturas de datos seguras, interoperabilidad, paneles de control para clínicos y flujos de trabajo que minimicen el esfuerzo administrativo adicional. El éxito comercial dependerá de la demostración de un valor clínico cuantificable. Las empresas que combinan la fiabilidad del hardware con un valor cuantificable a lo largo de su ciclo de vida pueden lograr una mayor fidelización de clientes y una economía diferenciada.
Novedades recientes
- Agosto de 2026: Zimmer Biomet Holdings, Inc. informó ventas de US$2.177 millones en el segundo trimestre de 2026 y destacó el sistema de hombro ROSA de próxima generación, el lanzamiento completo de la rodilla ROSA con OptimiZe y el continuo progreso clínico de su plataforma robótica autónoma de rodilla mBôs.
- Julio de 2026: Edwards Lifesciences Corporation informó ventas de US$1.740 millones en el segundo trimestre y la continua expansión de las terapias para cardiopatías estructurales SAPIEN M3, PASCAL y EVOQUE. La compañía también destacó la evidencia clínica en curso y los hitos regulatorios previstos que respaldan una mayor adopción de las tecnologías de reemplazo y reparación transcatéter.
- Octubre de 2025: Medtronic plc presentó los resultados del ensayo Evolut Low Risk, de cinco años de duración, que demostraron un rendimiento clínico duradero y buenos resultados en la implantación de su sistema de reemplazo valvular aórtico transcatéter. Esta evidencia reforzó el posicionamiento de la compañía en el ámbito de las cardiopatías estructurales y respalda la evaluación continua del reemplazo transcatéter en poblaciones con estenosis aórtica de bajo riesgo.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -