
人工オルガン・バイアーニクス市場:規模・成長・予測 2034
人工臓器およびバイオニクス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(人工臓器、人工バイオニクス)、技術別(機械バイオニクス、電子バイオニクス)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018936
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
224億2000 万米ドル
基準年値
2034年の予測
500 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.32 %
成長率
対象市場
3,234億5,000 万米ドル
(2026年~2034年)
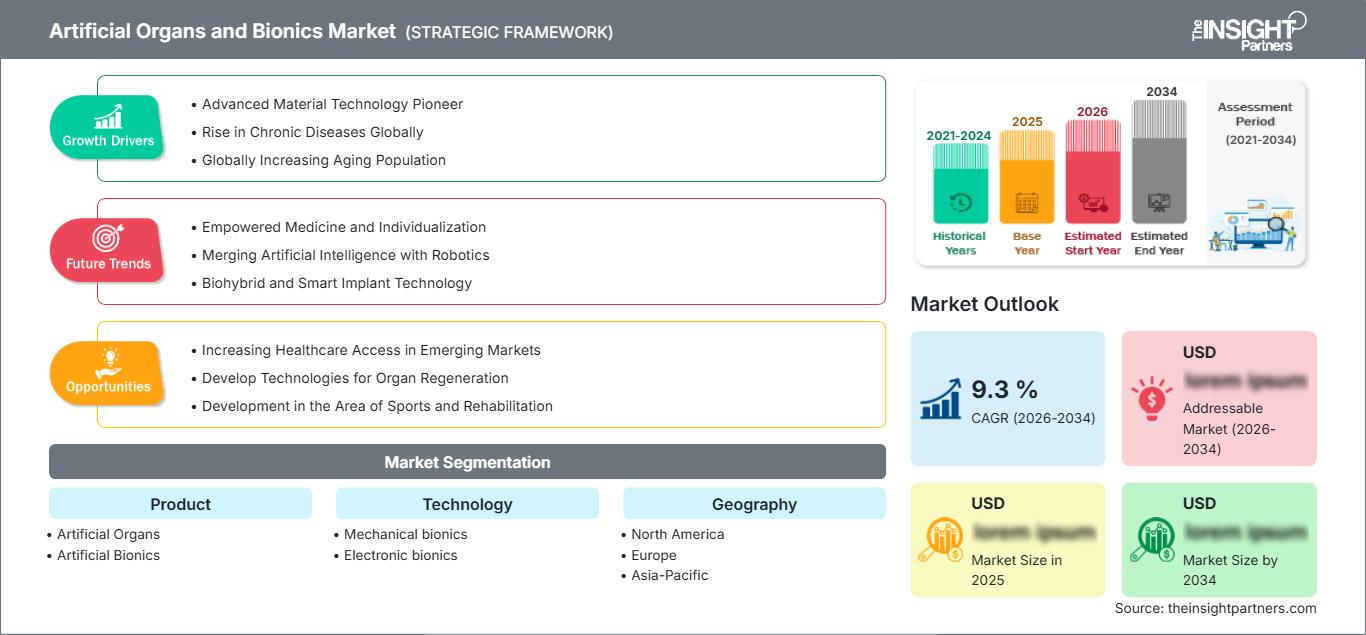
人工臓器およびバイオニクス市場は、臓器置換、循環補助、感覚回復、および移動技術の交差点に位置しています。市場規模は2025年に224億2,000万米ドルと評価され、2034年までに500億米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は9.32%です。需要は、臓器不全、高齢化、障害、および埋め込み型・装着型技術の継続的な開発によって支えられています。
北米における需要は構造的に堅調に推移すると予想され、人工臓器およびバイオニクス市場は、高度な心臓・整形外科医療、高い手術件数、専門センター、確立された償還制度といった恩恵を受けています。同地域は2026年から2034年にかけて年平均成長率(CAGR)8.7~9.5%で拡大すると予測されています。公表されている業界ベンチマークでも、北米が地域別主要市場として位置づけられています。
人工臓器およびバイオニクス市場の評価と洞察
- 北米:北米は、高度な心血管、整形外科、リハビリテーションのインフラと強力な臨床導入に支えられ、2025年には42~46%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.5%で成長すると予測されています。
- 米国:米国は2025年には北米の82~86%を占め、専門病院、医療機器の革新、償還制度の充実などを背景に、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.6%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)9.0~9.8%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインは、成熟した病院システムと医療機器製造によって需要を支えている。
- アジア太平洋地域:アジア太平洋地域は、2025年には20~24%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)10.5~11.5%で成長すると予測されており、中国、日本、韓国、インド、オーストラリアは、医療投資と専門医の増員によって恩恵を受けると見込まれています。
- 最大のセグメントである人工臓器は、2025年には推定72~76%のシェアを占め、確立された治療用途を反映して、2026~2034年には8.6~9.4%の年平均成長率で拡大すると予想されている。
- 高成長分野:電子バイオニクスは、2025年には推定31~35%のシェアを占め、センシングとデジタル制御に支えられ、2026~2034年には年平均成長率(CAGR)10.5~11.5%で成長すると予測されている。
- 詳細に分析された主要企業:メドトロニック、ジマー・バイオメット・ホールディングス、アボット、アビオメッド、バイオメット、ベルリン・ハート、エドワーズ・ライフサイエンス、ボストン・サイエンティフィック、エクソ・バイオニクス、シンカーディア・システムズ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
当初は機械式デバイスの代替が主流でしたが、現在では生体適合性材料に加え、小型センサー、電子・デジタルモニタリング機器が活用されています。これは、心臓補助装置、人工関節、人工弁、外骨格、感覚装置など、高度な製造技術と臨床ソフトウェアを必要とするあらゆる医療機器に当てはまります。製造工程においては、信頼性、小型化、滅菌、再現性が重視されています。
将来的には、アジア太平洋地域および中東の一部の市場における新たな医療制度により、より専門的な施設、保険制度、製造能力が整備され、医療へのアクセスが容易になるでしょう。資金は、堅牢な性能、拡張性の高い製造プロセス、そして手頃なライフサイクルコストを示すプラットフォームに重点的に投入されると考えられます。安全性、セキュリティ、相互運用性、そして市販後のデータが、埋め込み型または電子駆動型デバイスへの投資を左右するでしょう。
人工臓器およびバイオニクス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 224億2000万米ドル |
| 2034年までの市場規模 | 500億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.32% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
人工臓器およびバイオニクス市場分析
このような製品への需要は、臓器移植や臓器再生の需要とドナー供給の不均衡によって促進されています。そのため、人工臓器およびバイオニクス市場の動向は、耐久性のあるインプラント、短期循環補助、透析関連ソリューション、義肢、および感覚技術の成長によって特徴づけられます。バリューチェーンは、生体材料、精密部品、電子機器、技術開発企業、病院、リハビリテーション、および医療費償還に関わる企業で構成されています。
供給の原動力は、大量生産から特殊生産へと進化してきた。ポンプ、バルブ、埋め込み型ハウジング、アクチュエータ、電極、センサーなどは、厳密な公差と管理された環境下で製造されている。病院は、結果、トレーニング、処置やサービスの費用に基づいて選択に影響を与える。統合されたエンジニアリングと規制に関する専門知識は、より迅速な開発に役立ち、小規模な専門分野は技術を活用するだろう。
競争上のポジショニングは、製品ポートフォリオの充実度、臨床的エビデンス、および専門的な流通網によって左右されるようになっています。人工臓器およびバイオニクス市場レポートでは、以下の競争層が示唆されています。大手メドテック企業は、心血管、整形外科、および外科用製品ポートフォリオを擁する一方、専門企業は人工心臓、外骨格、またはインプラント向けの特定のソリューションをターゲットとしています。メドトロニック、アボット、ABIOMED、エドワーズライフサイエンス、およびボストンサイエンティフィックは、臨床試験および商業活動において豊富な経験を有しています。
Zimmer Biomet Holdings, Inc. は整形外科バイオニクスとデジタル手術の分野でさらに専門性を持ち、Ekso Bionics, Inc. はリハビリテーションソリューションに注力しています。Berlin Heart GmbH と SynCardia Systems, LLC は機械的循環補助の分野でニッチな専門性を維持しています。Biomet, Inc. は整形外科ポートフォリオの歴史において依然として重要な役割を果たしています。小型化、ロボット工学、インテリジェントセンシング、およびデバイスの長寿命化にさらに投資が行われます。これらのすべてのタイプの中で、差別化はエビデンス、大規模製造、臨床医のトレーニング、およびハードウェアとソフトウェアの統合に基づいています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
人工臓器およびバイオニクス市場:戦略的洞察
地域別分析
北米の人工臓器およびバイオニクス市場
北米は2025年の人工臓器・バイオニクス市場シェアの42~46%を占め、2034年まで年平均成長率(CAGR)8.7~9.5%で成長すると予測されています。人工臓器・バイオニクスの市場シェアが高いのは、この地域における心血管手術、整形外科再建手術、リハビリテーション療法の実施件数が多く、専門病院が多数存在するためです。米国が地域需要の大部分を占め、カナダは三次医療施設によって支えられています。既存のベンチマークによると、北米は地域市場をリードしています。
専門性の高い治療センターは、術後の研修、監督、保守といったニーズに対応できるため、高付加価値の埋め込み型システムの開発を可能にしています。高度な規制システムと支払いシステムの存在も、この地域の製品開発者にとって有利に働いていますが、エビデンスに対する要求は依然として高い水準にあります。病院、大学、製造業者間の連携は、心臓、人工装具、センシング技術の開発基盤となっています。
米国の人工臓器およびバイオニクス市場
米国は2025年には北米全体の収益の82~86%を占めると推定され、2034年まで年平均成長率(CAGR)8.8~9.6%で成長すると予測されている。米国は、心血管疾患の罹患率が高く、整形外科手術件数が多く、専門的なリハビリテーションが行われており、埋め込み型医療機器の普及も著しい。主要企業は、製造、臨床研究、流通、医師研修のネットワークを維持している。米国は、人工臓器およびバイオニクスの主要なイノベーションと商業化の中心地であり続けている。
これらは、心室補助装置から経カテーテル弁、整形外科用インプラント、神経刺激装置、人工装具、外骨格まで多岐にわたります。競争環境においては、具体的なエビデンスがあり、病院にとって商業的に実現可能で、市販後の裏付け情報がある技術が有利となります。規制プロセスは市場投入までの時間と資金調達に影響を与え、償還制度は複雑な技術が臨床現場に導入される時期を決定づけるでしょう。
欧州の人工臓器およびバイオニクス市場
欧州は2025年時点で市場シェアの約25~29%を占め、2034年まで年平均成長率(CAGR)9.0~9.8%で成長すると予測されている。ドイツが首位で、英国、フランス、イタリア、スペインがそれに続く。健康保険、専門病院、リハビリテーションへの投資が需要を押し上げている。ドイツは医療機器製造と三次医療において高度な能力を誇り、心血管系および整形外科分野における複雑なインプラントの使用を促進している。
英国では、高度な心血管疾患治療およびリハビリテーションプログラムが、医療費の一元管理によって確保されている。ドイツでは、高度な医療機器製造と三次医療能力が一体となっている。フランスでは、構造的心臓疾患治療およびインプラントに関するプログラムが開発中で、イタリアとスペインでは、高度な整形外科および心血管疾患治療サービスが提供されている。製品購入においては、エビデンスに基づいた医療と医療経済がますます重要になっている。EU医療機器規制は、既存の製造業者にとって有利な制度となっている。
アジア太平洋地域の人工臓器およびバイオニクス市場
アジア太平洋地域は2025年には市場シェアの20~24%を占めると推定されており、2034年まで年平均成長率(CAGR)10.5~11.5%で成長し、最も急速に成長する地域になると予測されています。市場規模でトップを走るのは中国で、その他には日本、韓国、インド、オーストラリアなどがあり、それぞれ異なる成長軌道をたどっています。公表されているベンチマークでも、中国と日本が主要な地域市場として同様に認識されています。
産業部門への投資、病院開発、高齢化、そして専門分野の増加が、医療機器の普及を促進している。中国では、医療機器開発における国内能力の構築に向けた取り組みが進められており、日本では、高度なインプラントと高齢者ケアのニーズに重点が置かれている。韓国では、電子産業と医療が融合し、インドでは三次医療の機会が提供され、オーストラリアでは、高度な臨床インフラが整備されている。
中東・アフリカの人工臓器およびバイオニクス市場
中東・アフリカ地域は2034年まで年平均成長率8.0~9.0%で拡大すると予測されており、サウジアラビアが地域投資を牽引する見込みです。人工臓器およびバイオニクス市場のシェアは、専門インフラや医療費償還制度の充実度が国によって大きく異なるため、先進地域に比べて依然として小さいままです。
サウジアラビアとアラブ首長国連邦では、近代的な病院インフラと医療ツーリズムサービスが整備されている一方、南アフリカはサハラ以南アフリカの他の地域にとって主要な医療拠点であり続けている。中東・アフリカの他の地域では、医療へのアクセスに格差があり、そのため市場は二極化するだろう。エネルギー産業から生み出される富は、湾岸諸国における高額な病院プロジェクトの開発を可能にするだろうが、調達コスト、専門知識、維持管理が重要な課題となる。
セグメンテーション分析
製品
製品セグメントは人工臓器が牽引しており、心血管、腎臓、整形外科、その他の臓器サポート用途における臨床使用の確立を反映しています。人工バイオニクスは、義肢、感覚、および移動技術が電子機器やデジタル制御とより統合されるにつれて、急速に拡大しています。人工臓器は2026年から2034年にかけて年平均成長率(CAGR)8.6~9.4%で成長すると予想され、人工バイオニクスは10.0~11.0%で成長すると予測されています。人工臓器およびバイオニクス市場の範囲は、生命維持システムと機能回復プラットフォームの両方をますます含むようになっています。
- 人工臓器:確立された心臓、腎臓、組織置換用途が、最大の臨床導入基盤を形成している。需要は、臓器不全の罹患率、手術件数、交換サイクル、そして移植が不可能な場合の耐久性のある代替手段の必要性によって形成される。
- 人工バイオニクス:義肢、感覚器、移動補助、神経技術の応用分野では、機械構造と電子機器の組み合わせがますます進んでいます。普及の鍵は、機能改善、リハビリテーション能力、臨床医の研修、医療費償還、そして機器の性能を個々の患者に合わせてカスタマイズできるかどうかにかかっています。
テクノロジー
技術の細分化により、機械式バイオニクスと電子式バイオニクスは区別されます。機械式バイオニクスは、耐荷重性能、作動機構、構造的耐久性が結果を左右する分野で依然として重要であり、一方、電子式バイオニクスは、組み込みセンサー、マイクロプロセッサ、無線接続、適応制御の恩恵を受けています。2026年から2034年にかけて、機械式バイオニクスは年平均成長率(CAGR)8.0~9.0%で成長すると予測されているのに対し、電子式バイオニクスは10.5~11.5%で成長すると予測されています。
- 機械バイオニクス:機械システムは、耐久性のある動作、構造的置換、および循環補助において依然として中心的な役割を担っています。その戦略的な重要性は、信頼性、耐疲労性、生体適合性、そして厳しい生理的負荷の下でも予測可能な機能を発揮できる能力にあります。
- 電子バイオニクス:電子システムは、センシング、刺激、適応制御、およびデータ収集を可能にします。需要は、パーソナライゼーション、接続性、ソフトウェアアップデート、および機能フィードバックの向上とますます密接に関連しており、従来の医療機器製造の枠を超えた技術提携の機会を生み出しています。
機会の概要
|
製品 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|---|---|---|---|
|
人工臓器 |
高い |
臓器サポート |
成熟した |
|
人工バイオニクス |
中くらい |
スマート義肢 |
スケーリング |
人工臓器およびバイオニクス市場の成長要因と影響分析
臓器不全と機能障害の負担増大
心血管疾患、腎不全、糖尿病関連合併症、筋骨格系疾患、および身体障害を引き起こす外傷の有病率の上昇は、人工臓器およびバイオニック技術の対象となる人口を拡大させています。その影響は、患者が長期的なサポート、置換、または修復を必要とし、ドナーの確保が臨床ニーズを満たせない場合に最も顕著です。高齢化は、整形外科的再建および慢性疾患管理に対する需要をさらに高めています。製造業者にとって、この要因は、耐久性の高いインプラント、小型のサポートシステム、および合併症を軽減する技術への投資を後押ししています。病院もまた、再入院リスクの低減、回復期間の短縮、または機能的転帰の改善が実証できる場合、先進的な機器の導入に積極的です。その結果、エビデンスに裏付けられた技術を持つサプライヤーは、より幅広い臨床経路にアクセスし、交換、アップグレード、モニタリング、およびサービスプログラムを通じて継続的な需要を生み出すことができます。
センシングの小型化と埋め込み型システムとの統合
デバイスの小型化により、ポンプ、センサー、プロセッサ、バッテリー、通信コンポーネントの占有スペースが削減され、人工臓器やバイオニクスのエンジニアリング経済性が変化しています。システムの小型化は、移植の実現可能性、患者の可動性、快適性、および処置効率の向上につながります。また、統合により、特に電子制御義肢やリハビリテーションプラットフォームにおいて、継続的な生理学的モニタリングや適応的なデバイス動作の機会が生まれます。製造業者は、機械工学、エレクトロニクス、ソフトウェア、材料科学、臨床検証など、幅広い分野の専門知識をますます必要としています。接続されたデバイスは、ソフトウェア、分析、メンテナンス、臨床サポートサービスに対する需要を生み出すため、商業的な影響はハードウェアにとどまりません。これらのシステムが複雑化するにつれて、耐久性や処置性能といった従来の基準に加え、サイバーセキュリティ、相互運用性、バッテリーの安全性、ライフサイクル管理が重要な購入基準となるでしょう。
低侵襲手術およびロボット支援手術の拡大
低侵襲手術は、外科的侵襲を軽減し、従来の手術には不向きな患者にも治療を可能にすることで、高度なインプラントの使用範囲を拡大しています。経カテーテル弁、カテーテルによる循環補助、画像誘導インプラント、ロボット整形外科システムは、手術手技の革新が人工臓器やバイオニック技術の対象となる患者層をどのように拡大できるかを示しています。臨床チームが適切なトレーニングと手術手技のインフラを備えている場合、病院はより価値の高い介入を追求できるため、商業的な効果は大きいと言えます。したがって、デバイス開発者は、インプラントの性能だけでなく、送達システム、画像との互換性、ワークフローの統合、医師教育においても競争しています。再現性のある結果を示すエビデンスは、ネットワーク全体での導入を加速させることができます。この推進力は、統合された手術手技プラットフォームを求めるデバイスメーカー、ソフトウェア開発者、画像診断会社、病院間のパートナーシップも促進します。
人工臓器およびバイオニクス市場の将来動向
閉ループ制御を用いた適応型インプラント
次世代のバイオニックデバイスは、センサーが生理学的信号や運動信号を継続的に捕捉し、アルゴリズムがデバイスの動作を調整するクローズドループ制御へと移行していく可能性が高い。このようなシステムは、特に義肢、神経刺激、循環補助の分野において、固定された機械的設定よりも自然な反応を提供できる可能性がある。今後の開発では、低消費電力エレクトロニクス、信頼性の高い信号処理、生体適合性センサーインターフェース、臨床的に解釈可能なアルゴリズムが重視されるだろう。堅牢な検証フレームワークを確立したメーカーは、ハードウェア仕様だけでなく、個々のユーザーに合わせたパフォーマンスによって製品を差別化できる可能性がある。遠隔モニタリングとの統合により、デバイスのキャリブレーションとメンテナンスを改善する長期的なデータセットも作成される可能性がある。しかし、臨床現場での採用は、安全性、予測可能な動作、サイバーセキュリティ、そして患者にとって有意義な利益を実証できるかどうかにかかっている。したがって、人工臓器およびバイオニック市場の動向は、ハードウェア、ソフトウェア、臨床的エビデンスが共に進化するプラットフォームを優先する可能性が高い。
再生医療と人工置換の融合
長期的な変化としては、人工構造物と生体材料、組織統合、再生医療アプローチを組み合わせることが挙げられます。開発者は、人工デバイスを身体から永久的に分離したものとして扱うのではなく、組織適合性の向上、炎症の軽減、統合の促進、あるいは生物学的機能の段階的な回復を目的とした設計を模索しています。製造、免疫応答、長期耐久性、規制上の分類は依然として複雑であるため、進歩は一様ではありません。それでも、融合によって、従来のインプラントと生物学的置換の間に新たな製品カテゴリーが生まれる可能性があります。商業戦略は、デバイス企業、生体材料専門家、細胞療法開発者、学術研究機関間のパートナーシップにますます依存するようになるでしょう。投資家にとって最も魅力的な機会は、全く新しい臨床ワークフローを必要とせずにインプラントの寿命や統合を向上させるイネーブリングテクノロジーかもしれません。このアプローチは、時間の経過とともに対象となるバリューチェーンを拡大する可能性があります。
人工臓器およびバイオニクス市場の機会
新興市場における現地生産と専門的な流通
新興の医療システムは、製品設計、価格設定、トレーニング、サービスモデルを現地の状況に合わせて調整できるメーカーにとってチャンスを提供します。インド、中国、東南アジア、湾岸諸国、および一部のラテンアメリカ市場は、三次医療能力を拡大すると同時に、国内の医療機器のレジリエンス強化を目指しています。企業は、現地での組み立て、部品調達、臨床パートナーシップ、技術代理店を通じて、この機会を捉えることができます。インフラ要件の低い製品であれば、より早く普及する可能性があります。人工臓器およびバイオニクス市場の予測では、承認および償還要件が大きく異なるため、地域の規制に関する専門知識への投資も推奨されています。病院や大学との戦略的パートナーシップは、臨床検証を加速させ、医師の理解を深め、輸入専門製品から現地での商業化への現実的な道筋を作ることができます。
データ活用型ライフサイクルサービスによる高付加価値インプラントの実現
高付加価値インプラントやバイオニックシステムは、モニタリング、メンテナンス、ソフトウェア、トレーニング、アウトカム分析といった継続的なサービスを構築する機会を生み出します。接続されたデバイスは、パフォーマンスの変化を早期に検出することを可能にし、医療提供者がインプラント後の患者をより体系的に管理できるようにします。メーカーは、匿名化されたパフォーマンスデータを使用して、設計の改善点を特定し、市販後のエビデンスをサポートし、償還に関する議論を強化できます。サービスモデルは、技術サポートと遠隔フォローアップを一元化することで、病院の負担を軽減することもできます。投資は、安全なデータアーキテクチャ、相互運用性、臨床医向けダッシュボード、および追加の管理作業を最小限に抑えるワークフローを優先すべきです。商業的な成功は、測定可能な臨床的価値を証明できるかどうかにかかっています。ハードウェアの信頼性と測定可能なライフサイクル価値を組み合わせた企業は、顧客維持率を高め、差別化された経済性を実現できます。
最近の動向
- 2026年8月:Zimmer Biomet Holdings, Inc.は、2026年第2四半期の売上高が21億7,700万米ドルであったと発表し、次世代ROSAショルダーシステム、OptimiZe搭載ROSAニーのフルラインナップ発売、および自律型ロボット膝関節プラットフォームmBôsの継続的な臨床開発の進捗状況を強調した。
- 2026年7月:エドワーズライフサイエンス社は、第2四半期の売上高が17億4000万米ドルに達し、SAPIEN M3、PASCAL、EVOQUEといった構造的心疾患治療薬の事業拡大が継続していることを発表しました。同社はまた、経カテーテル置換・修復技術の普及拡大を支える進行中の臨床データと、計画されている規制上のマイルストーンについても強調しました。
- 2025年10月:メドトロニック社は、経カテーテル大動脈弁置換システム「Evolut Low Risk」の5年間の臨床試験結果を発表しました。この結果は、同社の経カテーテル大動脈弁置換システムにおける持続的な臨床性能と弁機能を示しています。このエビデンスは、同社の構造的心疾患治療における位置づけを強化し、低リスク大動脈弁狭窄症患者における経カテーテル置換術の継続的な評価を支持するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -