
Marché des organes artificiels et bionique : taille et croissance 2034
Rapport d'analyse du marché des organes artificiels et de la bionique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (organes artificiels, bionique artificielle) ; technologie (bionique mécanique, bionique électronique) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018936
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


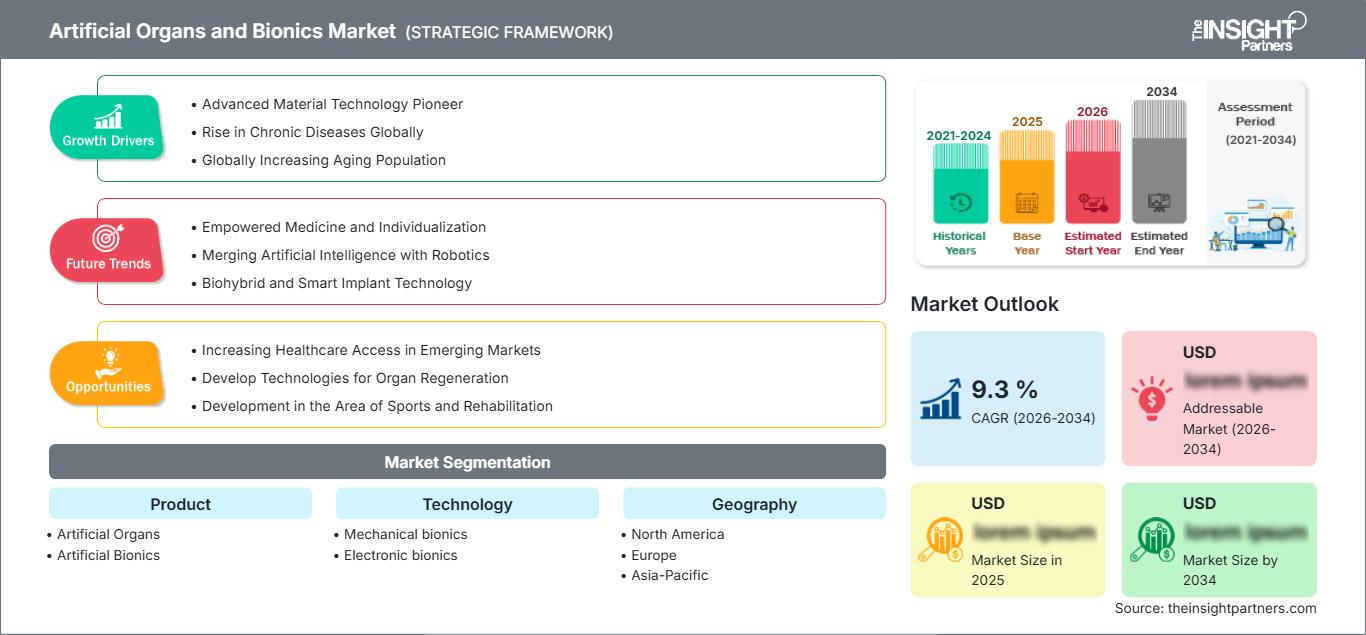
Taille du marché en 2025
22,42 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
50 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
9,32 %
taux de croissance
Marché adressable
323,45 milliards de dollars américains
(2026-2034)
Le marché des organes artificiels et de la bionique se situe à la croisée des chemins entre le remplacement d'organes, l'assistance circulatoire, la restauration sensorielle et les technologies de mobilité. Évalué à 22,42 milliards de dollars américains en 2025, il devrait atteindre 50 milliards de dollars américains d'ici 2034, soit un taux de croissance annuel composé (TCAC) de 9,32 % sur la période 2026-2034. La demande est soutenue par l'insuffisance organique, le vieillissement de la population, le handicap et le développement continu des technologies implantables et portables.
La demande nord-américaine devrait rester structurellement forte, le marché des organes artificiels et de la bionique bénéficiant de soins cardiaques et orthopédiques de pointe, d'un volume élevé d'interventions, de centres spécialisés et de systèmes de remboursement bien établis. La région devrait connaître une croissance annuelle composée (TCAC) de 8,7 % à 9,5 % entre 2026 et 2034. Les études de référence publiées par le secteur confirment également la position de l'Amérique du Nord comme principal marché régional.
Analyse et perspectives du marché des organes artificiels et de la bionique
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 42 à 46 % en 2025 et connaîtra une croissance annuelle composée de 8,7 à 9,5 % entre 2026 et 2034, grâce à des infrastructures cardiovasculaires, orthopédiques et de réadaptation de pointe et à une forte adoption clinique.
- États-Unis : Les États-Unis représentent 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 8,8 à 9,6 % entre 2026 et 2034, tirée par les hôpitaux spécialisés, l'innovation en matière de dispositifs médicaux et l'étendue du remboursement.
- Europe : La part de l'Europe est estimée à 25-29 % en 2025 et à un TCAC de 9,0-9,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des systèmes hospitaliers matures et à la fabrication de dispositifs médicaux.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 20 à 24 % en 2025 et un TCAC de 10,5 à 11,5 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie bénéficiant des investissements dans les soins de santé et de l'expansion des capacités de spécialistes.
- Segment le plus important : les organes artificiels représentent environ 72 à 76 % du marché en 2025 et devraient connaître une croissance annuelle composée de 8,6 à 9,4 % entre 2026 et 2034, reflétant leurs applications thérapeutiques établies.
- Segment à forte croissance : La bionique électronique représente environ 31 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 10,5 à 11,5 % entre 2026 et 2034, grâce à la détection et au contrôle numérique.
- Principales sociétés analysées en détail : Medtronic ; Zimmer Biomet Holdings, Inc. ; Abbott ; ABIOMED, Inc. ; Biomet, Inc. ; Berlin Heart GmbH ; Edwards Lifesciences Corporation ; Boston Scientific Corporation ; Ekso Bionics, Inc. ; SynCardia Systems, LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Après le remplacement initial des dispositifs mécaniques, l'industrie utilise désormais des matériaux biocompatibles ainsi que des capteurs miniatures et des équipements de surveillance électroniques et numériques. Ceci concerne les dispositifs d'assistance cardiaque, les prothèses articulaires, les valves artificielles, les exosquelettes et les dispositifs sensoriels, qui requièrent tous des techniques de fabrication avancées et des logiciels cliniques. Fiabilité, miniaturisation, stérilisation et reproductibilité sont au cœur du processus de fabrication.
À l'avenir, les nouveaux systèmes de santé en Asie-Pacifique et sur certains marchés du Moyen-Orient faciliteront l'accès aux soins grâce à des infrastructures plus spécialisées, des programmes d'assurance et des capacités de production accrues. Les investissements seront très probablement orientés vers les plateformes affichant des performances robustes, des processus de fabrication évolutifs et des coûts de cycle de vie abordables. La sécurité, la sûreté, l'interopérabilité et les données post-commercialisation orienteront les investissements dans les dispositifs implantables ou à commande électronique.
Portée du rapport sur le marché des organes artificiels et de la bionique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 22,42 milliards de dollars américains |
| Taille du marché d'ici 2034 | 50 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,32% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des organes artificiels et de la bionique
La demande pour ce type de produit est alimentée par le déséquilibre entre la demande de greffes ou de restaurations d'organes et l'offre de donneurs. Le marché des organes artificiels et de la bionique est ainsi caractérisé par la croissance des implants durables, des dispositifs d'assistance circulatoire temporaire, des solutions de dialyse, des prothèses et des technologies sensorielles. La chaîne de valeur comprend les biomatériaux, les composants de précision, l'électronique, les développeurs de technologies, les hôpitaux, les centres de réadaptation et les organismes de remboursement.
L'offre s'oriente désormais vers une production spécialisée plutôt que vers la production de masse. Pompes, vannes, boîtiers implantables, actionneurs, électrodes et capteurs sont fabriqués avec des tolérances maîtrisées et dans des environnements contrôlés. Les hôpitaux influencent leurs choix en fonction des résultats, de la formation, du coût des interventions et des services. Une expertise intégrée en ingénierie et en réglementation pourrait accélérer le développement, et les petites spécialités pourraient tirer parti des technologies.
Le positionnement concurrentiel repose désormais sur la profondeur du portefeuille de produits, les données cliniques probantes et un réseau de distribution spécialisé. Le rapport sur le marché des organes artificiels et de la bionique met en évidence les différents niveaux de concurrence. Les grandes entreprises de technologies médicales (MedTech) proposent des portefeuilles de produits cardiovasculaires, orthopédiques et chirurgicaux, tandis que les entreprises spécialisées ciblent des solutions spécifiques pour les cœurs artificiels, les exosquelettes ou les implants. Medtronic, Abbott, ABIOMED, Inc., Edwards Lifesciences Corporation et Boston Scientific Corporation bénéficient d'une vaste expérience en matière d'essais cliniques et de commercialisation.
Zimmer Biomet Holdings, Inc. possède une expertise pointue en bionique orthopédique et en chirurgie numérique, tandis qu'Ekso Bionics, Inc. se concentre sur les solutions de réadaptation. Berlin Heart GmbH et SynCardia Systems, LLC occupent des créneaux spécialisés dans le domaine de l'assistance circulatoire mécanique. Biomet, Inc. demeure un acteur majeur du secteur orthopédique. Des investissements accrus seront consacrés à la miniaturisation, à la robotique, aux capteurs intelligents et à la durée de vie des dispositifs. La différenciation entre ces différents types de dispositifs repose sur des données probantes, une production à grande échelle, la formation des cliniciens et l'intégration du matériel et du logiciel.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des organes artificiels et de la bionique : perspectives stratégiques
Perspectives régionales
Marché des organes artificiels et de la bionique en Amérique du Nord
L'Amérique du Nord représentera 42 à 46 % du marché des organes artificiels et des dispositifs bioniques en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,7 à 9,5 % jusqu'en 2034. Cette part de marché s'explique par l'importance des interventions cardiovasculaires, de la chirurgie orthopédique reconstructive et des thérapies de réadaptation dans la région, ainsi que par la présence d'hôpitaux spécialisés. Les États-Unis couvrent la majeure partie de la demande régionale, tandis que le Canada est représenté par ses établissements de soins tertiaires. Selon les indicateurs actuels, l'Amérique du Nord constitue le principal marché régional.
La spécialisation des centres de traitement favorise le développement de systèmes implantables de haute valeur, grâce à leur capacité à répondre aux besoins en matière de formation, de supervision et de suivi postopératoire. L'existence de systèmes réglementaires et de remboursement performants est également un atout pour les développeurs de produits de la région, même si les exigences en matière de preuves restent élevées. La collaboration entre les hôpitaux, les universités et les fabricants constitue le socle du développement des technologies cardiaques, prothétiques et de détection.
Marché américain des organes artificiels et de la bionique
Les États-Unis devraient représenter entre 82 et 86 % des revenus nord-américains en 2025 et leur croissance annuelle composée (TCAC) devrait se situer entre 8,8 et 9,6 % jusqu'en 2034. Le pays se caractérise par une forte prévalence de maladies cardiovasculaires, un volume important d'interventions orthopédiques, des services de réadaptation spécialisés et une large adoption des technologies implantables. Les principales entreprises y disposent de réseaux de production, de recherche clinique, de distribution et de formation médicale. Les États-Unis demeurent un pôle majeur d'innovation et de commercialisation pour les organes artificiels et la bionique.
Ces dispositifs comprennent des systèmes d'assistance ventriculaire, des valves transcathéter, des implants orthopédiques, des neurostimulateurs, des prothèses et des exosquelettes. Dans un contexte concurrentiel, les technologies qui apportent des preuves concrètes, sont commercialement viables pour les hôpitaux et bénéficient d'un suivi post-commercialisation probant sont mieux positionnées. Le processus réglementaire influe sur les délais de mise sur le marché et le financement, tandis que le remboursement déterminera le moment où les technologies complexes seront utilisées en pratique clinique.
Marché européen des organes artificiels et de la bionique
L'Europe détiendra une part de marché d'environ 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,0 à 9,8 % jusqu'en 2034. L'Allemagne est en tête, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. L'assurance maladie, les hôpitaux spécialisés et les investissements dans la réadaptation stimulent la demande. L'Allemagne dispose de capacités avancées dans la fabrication de dispositifs médicaux et les soins tertiaires, ce qui favorise l'utilisation d'implants complexes dans les domaines cardiovasculaire et orthopédique.
Au Royaume-Uni, des programmes de pointe en cardiologie et en réadaptation sont garantis par un système d'achats centralisé pour le secteur de la santé. En Allemagne, la fabrication de dispositifs médicaux de haut niveau et les services de soins tertiaires sont étroitement liés. La France développe des programmes pour les structures cardiaques et les implants, tandis que l'Italie et l'Espagne proposent des services orthopédiques et cardiovasculaires de pointe. La médecine factuelle et l'économie de la santé jouent un rôle de plus en plus important dans l'achat de produits. Le règlement européen relatif aux dispositifs médicaux est favorable aux fabricants établis.
Marché des organes artificiels et de la bionique en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché estimée entre 20 et 24 % en 2025 et connaître une croissance annuelle composée (TCAC) de 10,5 à 11,5 % jusqu'en 2034, devenant ainsi la région à la croissance la plus rapide. La Chine domine le marché en termes de volume, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, dont les trajectoires de croissance diffèrent. Les études comparatives publiées ont également identifié la Chine et le Japon comme les principaux marchés régionaux.
Les investissements dans le secteur industriel, le développement hospitalier, le vieillissement de la population et la multiplication des spécialités médicales favorisent l'adoption de ces technologies. En Chine, des efforts sont déployés pour renforcer les capacités locales en matière de développement de dispositifs médicaux ; au Japon, l'accent est mis sur les implants de pointe et les besoins des personnes âgées ; la Corée du Sud associe l'industrie électronique aux soins de santé ; l'Inde offre des opportunités en matière de soins tertiaires ; et l'Australie dispose d'infrastructures cliniques sophistiquées.
Marché des organes artificiels et de la bionique au Moyen-Orient et en Afrique
Le marché des organes artificiels et de la bionique au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 8,0 à 9,0 % jusqu'en 2034, l'Arabie saoudite étant en tête des investissements régionaux. La part de marché de ce marché demeure toutefois inférieure à celle des régions développées, en raison des fortes disparités entre les pays en matière d'infrastructures spécialisées et de prise en charge.
En Arabie saoudite et aux Émirats arabes unis, des infrastructures hospitalières modernes et des services de tourisme médical sont en plein développement, tandis que l'Afrique du Sud demeure un centre clinique majeur pour le reste de l'Afrique subsaharienne. D'autres régions du Moyen-Orient et d'Afrique souffrent d'inégalités d'accès aux soins, ce qui entraînera une évolution du marché à deux vitesses. La richesse générée par le secteur énergétique permettra le développement de projets hospitaliers coûteux dans les pays du Golfe, même si le coût d'acquisition, l'expertise et la maintenance seront des facteurs déterminants.
Analyse de segmentation
Produit
La segmentation des produits est dominée par les organes artificiels, dont l'utilisation clinique est bien établie dans les domaines cardiovasculaire, rénal, orthopédique et autres applications de soutien d'organes. La bionique artificielle connaît une expansion plus rapide, les technologies prothétiques, sensorielles et de mobilité étant de plus en plus intégrées à l'électronique et au contrôle numérique. Le marché des organes artificiels devrait croître à un TCAC de 8,6 % à 9,4 %, tandis que celui de la bionique artificielle est projeté à 10,0 % à 11,0 % entre 2026 et 2034. Le marché des organes artificiels et de la bionique englobe de plus en plus les systèmes de maintien des fonctions vitales et les plateformes de restauration fonctionnelle.
- Organes artificiels : Les applications établies dans les domaines cardiaque, rénal et tissulaire constituent la plus grande base clinique installée. La demande est déterminée par la prévalence des insuffisances organiques, le volume des interventions, les cycles de remplacement et le besoin d’alternatives durables lorsque la transplantation n’est pas possible.
- Bionique artificielle : les applications prothétiques, sensorielles, de mobilité et neurotechnologiques combinent de plus en plus les structures mécaniques et l’électronique. Leur adoption dépend de l’amélioration fonctionnelle, des capacités de réadaptation, de la formation des cliniciens, du remboursement et de la possibilité de personnaliser les performances du dispositif.
Technologie
La segmentation technologique distingue la bionique mécanique de la bionique électronique. La bionique mécanique demeure essentielle lorsque la résistance à la charge, l'actionnement et la durabilité structurelle sont déterminants, tandis que la bionique électronique bénéficie de capteurs intégrés, de microprocesseurs, de la connectivité sans fil et d'une commande adaptative. La bionique mécanique devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 9,0 % entre 2026 et 2034, contre 10,5 à 11,5 % pour la bionique électronique.
- La bionique mécanique : les systèmes mécaniques demeurent essentiels à la mobilité durable, au remplacement structurel et à l'assistance circulatoire. Leur importance stratégique réside dans leur fiabilité, leur résistance à la fatigue, leur biocompatibilité et leur capacité à fonctionner de manière prévisible sous des contraintes physiologiques importantes.
- Bionique électronique : les systèmes électroniques permettent la détection, la stimulation, le contrôle adaptatif et l’acquisition de données. La demande est de plus en plus liée à la personnalisation, la connectivité, les mises à jour logicielles et un meilleur retour d’information fonctionnel, créant ainsi des opportunités de partenariats technologiques au-delà de la fabrication conventionnelle de dispositifs médicaux.
Aperçu des opportunités
|
Produit |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|---|---|---|---|
|
organes artificiels |
Haut |
Soutien des organes |
Mature |
|
Bionique artificielle |
Moyen |
Prothèses intelligentes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des organes artificiels et de la bionique
Augmentation du fardeau des défaillances organiques et des handicaps fonctionnels
La prévalence croissante des maladies cardiovasculaires, de l'insuffisance rénale, des complications liées au diabète, des troubles musculo-squelettiques et des lésions invalidantes élargit la population cible des organes artificiels et des technologies bioniques. L'impact est le plus marqué chez les patients nécessitant un soutien, un remplacement ou une restauration à long terme, et lorsque la disponibilité des donneurs ne permet pas de répondre aux besoins cliniques. Le vieillissement de la population accroît encore la demande en matière de reconstruction orthopédique et de prise en charge des maladies chroniques. Pour les fabricants, ce facteur encourage l'investissement dans des implants plus durables, des systèmes de soutien plus compacts et des technologies réduisant les complications. Les hôpitaux sont également plus enclins à adopter des dispositifs de pointe lorsqu'ils peuvent démontrer une diminution du risque de réadmission, une convalescence plus courte ou une amélioration des résultats fonctionnels. Par conséquent, les fournisseurs de technologies éprouvées peuvent accéder à des parcours de soins plus étendus et générer une demande récurrente grâce aux programmes de remplacement, de mise à niveau, de surveillance et de maintenance.
Miniaturisation et intégration de la détection dans les systèmes implantables
La miniaturisation des dispositifs transforme l'économie de l'ingénierie des organes artificiels et des prothèses bioniques en permettant aux pompes, capteurs, processeurs, batteries et composants de communication d'occuper un espace physique réduit. Des systèmes plus petits peuvent améliorer la faisabilité des implantations, la mobilité et le confort des patients, ainsi que l'efficacité des interventions. L'intégration offre également des possibilités de surveillance physiologique continue et d'adaptation du comportement des dispositifs, notamment pour les prothèses à commande électronique et les plateformes de rééducation. Les fabricants ont de plus en plus besoin d'expertise en génie mécanique, électronique, logiciel, science des matériaux et validation clinique. L'impact commercial dépasse le simple cadre du matériel, car les dispositifs connectés peuvent générer une demande en logiciels, analyses de données, maintenance et services d'assistance clinique. À mesure que ces systèmes se complexifient, la cybersécurité, l'interopérabilité, la sécurité des batteries et la gestion du cycle de vie deviendront des critères d'achat essentiels, au même titre que les critères classiques tels que la durabilité et la performance des interventions.
Expansion des interventions mini-invasives et robotisées
Les procédures mini-invasives élargissent l'utilisation d'implants sophistiqués en réduisant les traumatismes chirurgicaux et en permettant le traitement de patients inaptes à la chirurgie conventionnelle. Les valves transcathéter, l'assistance circulatoire par cathéter, les implants guidés par l'image et les systèmes orthopédiques robotisés illustrent comment l'innovation procédurale peut accroître le nombre de patients pouvant bénéficier d'organes artificiels et de technologies bioniques. L'impact commercial est considérable, car les hôpitaux peuvent proposer des interventions à plus forte valeur ajoutée lorsque les équipes cliniques disposent de la formation et de l'infrastructure procédurale adéquates. Les fabricants de dispositifs rivalisent donc non seulement sur la performance des implants, mais aussi sur les systèmes d'administration, la compatibilité avec l'imagerie, l'intégration aux flux de travail et la formation des médecins. Des résultats reproductibles peuvent accélérer l'adoption au sein des réseaux. Ce facteur encourage également les partenariats entre les fabricants de dispositifs, les développeurs de logiciels, les sociétés d'imagerie et les hôpitaux à la recherche de plateformes procédurales intégrées.
Tendances futures du marché des organes artificiels et de la bionique
Implants adaptatifs utilisant une commande en boucle fermée
La prochaine génération de dispositifs bioniques devrait évoluer vers un fonctionnement en boucle fermée, où des capteurs captent en continu les signaux physiologiques ou moteurs et des algorithmes ajustent le comportement du dispositif. De tels systèmes peuvent potentiellement offrir des réponses plus naturelles que des réglages mécaniques fixes, notamment pour les prothèses, la neurostimulation et l'assistance circulatoire. Les développements futurs mettront l'accent sur l'électronique basse consommation, le traitement fiable du signal, les interfaces de capteurs biocompatibles et les algorithmes cliniquement interprétables. Les fabricants qui mettront en place des cadres de validation robustes pourront différencier leurs produits par des performances personnalisées plutôt que par les seules spécifications matérielles. L'intégration de la télésurveillance pourrait également générer des ensembles de données longitudinales permettant d'améliorer l'étalonnage et la maintenance des dispositifs. Cependant, l'adoption clinique dépendra de la démonstration de la sécurité, d'un comportement prévisible, de la cybersécurité et d'un bénéfice significatif pour le patient. Les tendances du marché des organes artificiels et de la bionique devraient donc favoriser les plateformes où le matériel, les logiciels et les données cliniques évoluent de concert.
Convergence de la médecine régénérative et du remplacement par ingénierie tissulaire
À plus long terme, l'évolution consistera à combiner des structures artificielles avec des matériaux biologiques, à favoriser l'intégration tissulaire et à recourir à des approches régénératives. Plutôt que de considérer les dispositifs artificiels comme des entités distinctes et permanentes du corps, les développeurs explorent des conceptions visant à améliorer la biocompatibilité, à réduire l'inflammation, à encourager l'intégration ou à restaurer progressivement la fonction biologique. Les progrès seront inégaux, car la fabrication, la réponse immunologique, la durabilité à long terme et la classification réglementaire demeurent complexes. Néanmoins, cette convergence pourrait créer de nouvelles catégories de produits, à mi-chemin entre les implants conventionnels et les substituts biologiques. Les stratégies commerciales pourraient s'appuyer de plus en plus sur des partenariats entre les fabricants de dispositifs, les spécialistes des biomatériaux, les développeurs de thérapies cellulaires et les laboratoires universitaires. Pour les investisseurs, les opportunités les plus intéressantes pourraient concerner les technologies habilitantes qui améliorent la longévité ou l'intégration des implants sans nécessiter une refonte complète du protocole clinique. Cette approche pourrait, à terme, élargir la chaîne de valeur accessible.
Opportunités du marché des organes artificiels et de la bionique
Production locale et distribution spécialisée sur les marchés émergents
Les systèmes de santé émergents offrent des opportunités aux fabricants capables d'adapter la conception de leurs produits, leur tarification, la formation de leurs équipes et leurs modèles de service aux réalités locales. L'Inde, la Chine, l'Asie du Sud-Est, les pays du Golfe et certains marchés d'Amérique latine développent leurs capacités de soins tertiaires tout en renforçant leur autonomie en matière de dispositifs médicaux. Les entreprises peuvent saisir cette opportunité grâce à l'assemblage local, l'approvisionnement en composants, les partenariats cliniques et les distributeurs techniques. Les produits conçus pour des infrastructures moins exigeantes pourraient connaître une diffusion plus rapide. Les prévisions du marché des organes artificiels et de la bionique encouragent également l'investissement dans l'expertise réglementaire régionale, car les exigences en matière d'approbation et de remboursement diffèrent considérablement. Des partenariats stratégiques avec les hôpitaux et les universités peuvent accélérer la validation clinique tout en améliorant la connaissance des médecins, facilitant ainsi la commercialisation locale des produits spécialisés importés.
Services de cycle de vie basés sur les données pour les implants de grande valeur
Les implants de haute valeur et les systèmes bioniques offrent la possibilité de développer des services récurrents autour du suivi, de la maintenance, des logiciels, de la formation et de l'analyse des résultats. Les dispositifs connectés permettent une détection plus précoce des variations de performance et offrent aux professionnels de santé une prise en charge plus systématique des patients après l'implantation. Les fabricants peuvent exploiter des données de performance anonymisées pour identifier des améliorations de conception, étayer les preuves post-commercialisation et renforcer les arguments en faveur du remboursement. Les modèles de services peuvent également alléger la charge des hôpitaux en centralisant le support technique et le suivi à distance. Les investissements doivent privilégier les architectures de données sécurisées, l'interopérabilité, les tableaux de bord pour les cliniciens et les flux de travail minimisant les tâches administratives supplémentaires. Le succès commercial dépendra de la démonstration d'une valeur clinique mesurable. Les entreprises qui associent fiabilité du matériel et valeur mesurable sur l'ensemble du cycle de vie peuvent fidéliser davantage leur clientèle et se démarquer par leur modèle économique.
Développements récents
- Août 2026 : Zimmer Biomet Holdings, Inc. a annoncé un chiffre d’affaires de 2,177 milliards de dollars US pour le deuxième trimestre 2026 et a mis en avant le système d’épaule ROSA de nouvelle génération, le lancement complet du genou ROSA avec OptimiZe et les progrès cliniques continus de sa plateforme de genou robotique autonome mBôs.
- Juillet 2026 : Edwards Lifesciences Corporation a annoncé un chiffre d’affaires de 1,74 milliard de dollars au deuxième trimestre et la poursuite du développement de ses thérapies cardiaques structurelles SAPIEN M3, PASCAL et EVOQUE. L’entreprise a également souligné les données cliniques en cours et les étapes réglementaires prévues, qui favoriseront une adoption plus large des technologies de remplacement et de réparation par cathéter.
- Octobre 2025 : Medtronic plc a présenté les résultats de l’étude Evolut Low Risk, menée sur cinq ans, démontrant la durabilité des performances cliniques et des résultats valvulaires de son système de remplacement valvulaire aortique par voie transcathéter. Ces données ont conforté le positionnement de l’entreprise dans le domaine des cardiopathies structurelles et justifient la poursuite de l’évaluation du remplacement transcathéter chez les patients atteints de sténose aortique à faible risque.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -