
Mercato dell’organos artificiali e bionica: dimensioni, crescita e previsioni 2034
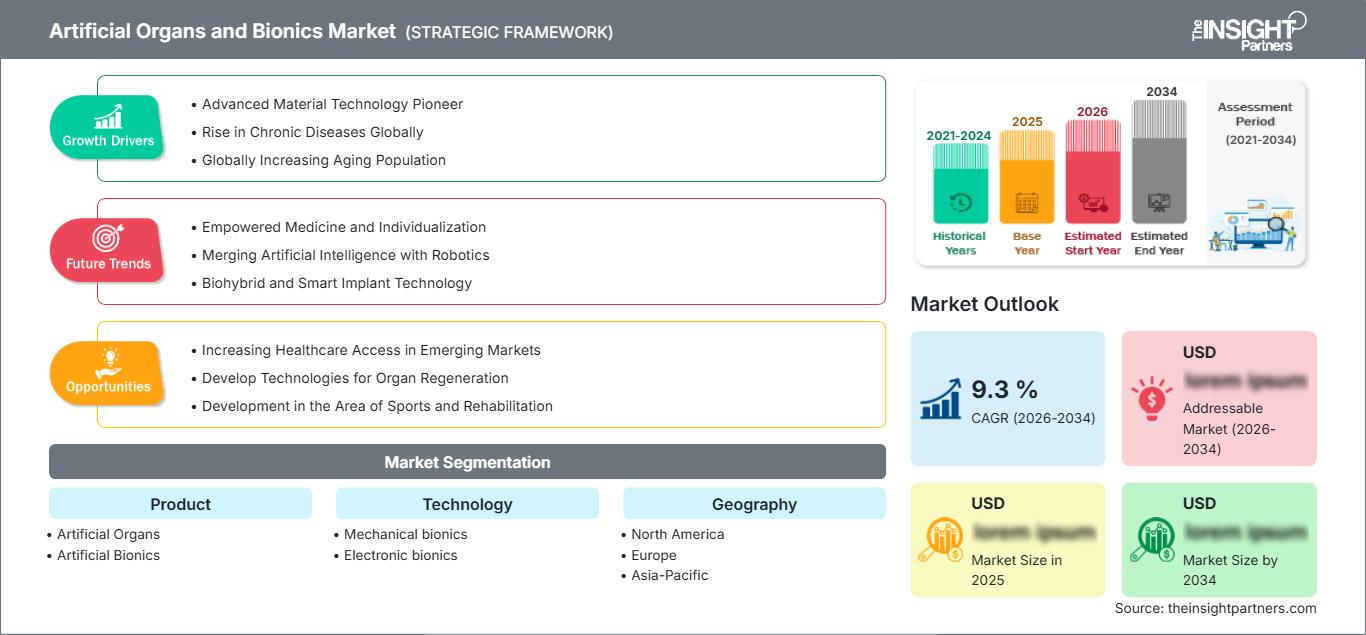
Dimensioni e previsioni del mercato degli organi artificiali e della bionica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (organi artificiali, bionica artificiale); tecnologia (bionica meccanica, bionica elettronica) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018936
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
22,42 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
50 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,32 %
Tasso di crescita
Mercato di riferimento
323,45 miliardi di dollari USA
(2026-2034)
Il mercato degli organi artificiali e della bionica si colloca all'intersezione tra sostituzione d'organo, supporto circolatorio, ripristino sensoriale e tecnologie per la mobilità. Il mercato, valutato a 22,42 miliardi di dollari nel 2025, dovrebbe raggiungere i 50 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,32% nel periodo 2026-2034. La domanda è sostenuta dall'insufficienza d'organo, dall'invecchiamento della popolazione, dalla disabilità e dal continuo sviluppo di tecnologie impiantabili e indossabili.
Si prevede che la domanda nordamericana rimarrà strutturalmente forte, con il mercato degli organi artificiali e della bionica che beneficerà di cure cardiache e ortopediche avanzate, elevati volumi di procedure, centri specializzati e percorsi di rimborso consolidati. Si stima che la regione crescerà a un tasso annuo composto (CAGR) dell'8,7-9,5% dal 2026 al 2034. Analogamente, i benchmark di settore pubblicati identificano il Nord America come il mercato regionale leader.
Analisi e approfondimenti sul mercato degli organi artificiali e della bionica
- Nord America: si stima che il Nord America deterrà una quota di mercato del 42-46% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,7-9,5% tra il 2026 e il 2034, grazie a infrastrutture avanzate in ambito cardiovascolare, ortopedico e riabilitativo e a una forte adozione clinica.
- USA: Gli Stati Uniti rappresentano l'82-86% del Nord America nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,8-9,6% tra il 2026 e il 2034, trainati dagli ospedali specializzati, dall'innovazione dei dispositivi e dalla solidità dei sistemi di rimborso.
- Europa: si stima che l'Europa deterrà una quota del 25-29% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 9,0-9,8% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda grazie a sistemi ospedalieri consolidati e alla produzione di dispositivi medici.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 20-24% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 10,5-11,5% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud, India e Australia che beneficeranno degli investimenti nel settore sanitario e dell'espansione delle capacità specialistiche.
- Il segmento più ampio, quello degli organi artificiali, detiene una quota stimata tra il 72% e il 76% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,6-9,4% nel periodo 2026-2034, a testimonianza delle consolidate applicazioni terapeutiche.
- Segmento ad alta crescita: la bionica elettronica detiene una quota stimata tra il 31% e il 35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% nel periodo 2026-2034, grazie al supporto dei sensori e del controllo digitale.
- Aziende chiave analizzate nel dettaglio: Medtronic; Zimmer Biomet Holdings, Inc.; Abbott; ABIOMED, Inc.; Biomet, Inc.; Berlin Heart GmbH; Edwards Lifesciences Corporation; Boston Scientific Corporation; Ekso Bionics, Inc.; SynCardia Systems, LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dopo la sostituzione iniziale con dispositivi meccanici, l'industria ora utilizza sia materiali biocompatibili sia sensori miniaturizzati, apparecchiature di monitoraggio elettroniche e digitali. Ciò si applica ai dispositivi di assistenza cardiaca, alle protesi articolari, alle valvole artificiali, agli esoscheletri e ai dispositivi sensoriali, tutti elementi che richiedono tecniche di produzione avanzate e software clinici. Affidabilità, miniaturizzazione, sterilizzazione e riproducibilità sono al centro del processo produttivo.
In futuro, i nuovi sistemi sanitari nell'area Asia-Pacifico e in alcuni mercati del Medio Oriente faciliteranno l'accesso alle cure, grazie a strutture più specializzate, programmi assicurativi e capacità produttive più accessibili. Gli investimenti saranno probabilmente indirizzati verso le piattaforme che dimostrano prestazioni solide, processi produttivi scalabili e costi del ciclo di vita contenuti. Sicurezza, protezione, interoperabilità e dati post-vendita guideranno gli investimenti in dispositivi impiantabili o a controllo elettronico.
Ambito del rapporto sul mercato degli organi artificiali e della bionica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 22,42 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 50 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,32% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli organi artificiali e della bionica
La domanda di tali prodotti è trainata dalla discrepanza tra la richiesta di sostituzione o ripristino di organi e l'offerta di donatori. Il mercato degli organi artificiali e della bionica è quindi caratterizzato dalla crescita di impianti durevoli, assistenza circolatoria a breve termine, soluzioni per la dialisi, protesi e tecnologie sensoriali. La catena del valore comprende biomateriali, componenti di precisione, elettronica, sviluppatori di tecnologie, ospedali, strutture di riabilitazione e enti di rimborso.
I fattori trainanti dell'offerta si sono evoluti verso la produzione specializzata piuttosto che quella di massa. Pompe, valvole, alloggiamenti per dispositivi impiantabili, attuatori, elettrodi e sensori vengono prodotti con tolleranze controllate e in ambienti controllati. Gli ospedali influenzano le scelte in base ai risultati, alla formazione, al costo delle procedure e dei servizi. L'integrazione di competenze ingegneristiche e normative potrebbe contribuire a uno sviluppo più rapido, consentendo alle piccole specializzazioni di sfruttare al meglio le tecnologie.
Il posizionamento competitivo è ormai determinato dalla profondità del portafoglio prodotti, dalle evidenze cliniche e dalla distribuzione specializzata. Il rapporto sul mercato degli organi artificiali e della bionica suggerisce i seguenti livelli di concorrenza. Le principali aziende MedTech includono i loro portafogli cardiovascolari, ortopedici e chirurgici, mentre le aziende specializzate si concentrano su soluzioni specifiche per cuori artificiali, esoscheletri o impianti. Medtronic, Abbott, ABIOMED, Inc., Edwards Lifesciences Corporation e Boston Scientific Corporation vantano una vasta esperienza in studi clinici e attività commerciali.
Zimmer Biomet Holdings, Inc. vanta competenze aggiuntive nel campo della bionica ortopedica e della chirurgia digitale, mentre Ekso Bionics, Inc. si concentra sulle soluzioni di riabilitazione. Berlin Heart GmbH e SynCardia Systems, LLC mantengono nicchie specializzate nel settore del supporto circolatorio meccanico. Biomet, Inc. continua a svolgere un ruolo importante nella storia del portfolio ortopedico. Ulteriori investimenti saranno dedicati alla miniaturizzazione, alla robotica, al rilevamento intelligente e alla longevità dei dispositivi. Tra tutte queste tipologie, la differenziazione si basa su evidenze scientifiche, produzione su larga scala, formazione del personale clinico e integrazione hardware-software.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli organi artificiali e della bionica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli organi artificiali e della bionica
Il Nord America rappresenta il 42-46% della quota di mercato degli organi artificiali e della bionica nel 2025 e si prevede che crescerà a un CAGR dell'8,7-9,5% fino al 2034. Le quote di mercato degli organi artificiali e della bionica sono attribuibili all'elevato numero di interventi cardiovascolari, chirurgia ricostruttiva ortopedica, terapie riabilitative e alla presenza di ospedali specializzati nella regione. Gli Stati Uniti coprono la maggior parte della domanda regionale, mentre il Canada è rappresentato dalle strutture di assistenza terziaria. Secondo i parametri di riferimento esistenti, il Nord America rappresenta il mercato regionale leader.
La natura specializzata dei centri di trattamento consente lo sviluppo di sistemi impiantabili di alto valore, grazie alla capacità di soddisfare le esigenze di formazione, supervisione e assistenza post-operatoria. La presenza di sistemi normativi e di rimborso avanzati avvantaggia inoltre gli sviluppatori di prodotti nella regione, sebbene i requisiti in termini di evidenze scientifiche rimangano elevati. La collaborazione tra ospedali, università e produttori costituisce la base per lo sviluppo di tecnologie cardiache, protesiche e di rilevamento.
Mercato statunitense degli organi artificiali e della bionica
Si stima che gli Stati Uniti rappresentino l'82-86% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,8-9,6% fino al 2034. Il Paese è caratterizzato da un'elevata incidenza di malattie cardiovascolari, un alto volume di interventi ortopedici, servizi di riabilitazione specialistica e un'ampia diffusione delle tecnologie impiantabili. Le principali aziende del settore mantengono reti di produzione, ricerca clinica, distribuzione e formazione per i medici. Gli Stati Uniti rimangono un importante centro di innovazione e commercializzazione per organi artificiali e bionica.
Si tratta di dispositivi che spaziano dai dispositivi di assistenza ventricolare alle valvole transcatetere, dagli impianti ortopedici ai neurostimolatori, dalle protesi agli esoscheletri. In termini di scenario competitivo, le tecnologie che forniscono prove concrete, sono commercialmente fattibili per gli ospedali e dispongono di informazioni post-marketing a supporto hanno maggiori probabilità di successo. Il processo normativo influisce sui tempi di immissione sul mercato e sul finanziamento, mentre il rimborso determinerà quando le tecnologie complesse entreranno nella pratica clinica.
Mercato europeo degli organi artificiali e della bionica
Nel 2025 l'Europa deteneva una quota di mercato approssimativa del 25-29% e si prevede una crescita annua composta (CAGR) del 9,0-9,8% fino al 2034. La Germania è leader del settore, seguita da Regno Unito, Francia, Italia e Spagna. L'assicurazione sanitaria, gli ospedali specializzati e gli investimenti nella riabilitazione stimolano la domanda. La Germania vanta competenze avanzate nella produzione di dispositivi medici e nell'assistenza terziaria, che favoriscono l'utilizzo di impianti complessi nei settori cardiovascolare e ortopedico.
Nel Regno Unito, i programmi avanzati di cardiologia e riabilitazione sono garantiti da un sistema centralizzato di acquisto di servizi sanitari, mentre in Germania la produzione di dispositivi medici di alto livello e le capacità di assistenza terziaria procedono di pari passo. In Francia sono in fase di sviluppo programmi per la chirurgia cardiaca strutturale e gli impianti, mentre Italia e Spagna offrono servizi ortopedici e cardiovascolari all'avanguardia. La medicina basata sull'evidenza e l'economia sanitaria assumono un'importanza crescente nell'acquisto di prodotti. Il Regolamento UE sui dispositivi medici è favorevole ai produttori affermati.
Mercato degli organi artificiali e della bionica nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico deterrà una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% fino al 2034, diventando la regione a più rapida crescita. In termini di dimensioni, la Cina è leader del mercato, seguita da Giappone, Corea del Sud, India e Australia, ognuno con un diverso percorso di crescita. Anche i benchmark pubblicati riconoscono Cina e Giappone come i principali mercati regionali.
Gli investimenti nel settore industriale, lo sviluppo ospedaliero, l'invecchiamento della popolazione e il crescente numero di specializzazioni guidano l'adozione di queste tecnologie. In Cina si stanno compiendo sforzi per sviluppare competenze locali in termini di dispositivi medici; in Giappone, l'attenzione si concentra sugli impianti avanzati e sulle esigenze di assistenza agli anziani; la Corea del Sud coniuga l'industria elettronica con il settore sanitario; l'India offre opportunità di assistenza terziaria; e l'Australia dispone di infrastrutture cliniche all'avanguardia.
Mercato degli organi artificiali e della bionica in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) dell'8,0-9,0% fino al 2034, con l'Arabia Saudita in testa agli investimenti regionali. La quota di mercato degli organi artificiali e della bionica rimane inferiore rispetto alle regioni sviluppate, poiché le infrastrutture specialistiche e i sistemi di rimborso variano notevolmente da paese a paese.
In Arabia Saudita e negli Emirati Arabi Uniti si stanno sviluppando infrastrutture ospedaliere moderne e servizi di turismo medico, mentre il Sudafrica continua a essere un importante centro clinico per il resto dell'Africa subsahariana. Altre zone del Medio Oriente e dell'Africa soffrono di disparità nell'accesso all'assistenza sanitaria e, di conseguenza, il mercato si svilupperà a due velocità. La ricchezza generata dal settore energetico consentirà lo sviluppo di costosi progetti ospedalieri nei paesi del Golfo, sebbene i costi di appalto, le competenze e la manutenzione saranno cruciali.
Analisi di segmentazione
Prodotto
La segmentazione dei prodotti è guidata dagli organi artificiali, a testimonianza del loro consolidato utilizzo clinico in ambito cardiovascolare, renale, ortopedico e in altre applicazioni di supporto agli organi. La bionica artificiale si sta espandendo più rapidamente grazie alla crescente integrazione delle tecnologie protesiche, sensoriali e di mobilità con l'elettronica e il controllo digitale. Si prevede che il mercato degli organi artificiali crescerà a un tasso annuo composto (CAGR) dell'8,6-9,4%, mentre quello della bionica artificiale a un tasso del 10,0-11,0% nel periodo 2026-2034. Il mercato degli organi artificiali e della bionica comprende sempre più sia sistemi di supporto vitale che piattaforme di ripristino funzionale.
- Organi artificiali: le applicazioni consolidate in ambito cardiaco, renale e di sostituzione tissutale costituiscono la base clinica installata più ampia. La domanda è influenzata dalla prevalenza dell'insufficienza d'organo, dal volume delle procedure, dai cicli di sostituzione e dalla necessità di alternative durature quando il trapianto non è possibile.
- Bionica artificiale: le applicazioni protesiche, sensoriali, di mobilità e neurotecnologiche combinano sempre più strutture meccaniche con l'elettronica. La loro adozione dipende dal miglioramento funzionale, dalla capacità riabilitativa, dalla formazione dei clinici, dal rimborso e dalla possibilità di personalizzare le prestazioni del dispositivo.
Tecnologia
La segmentazione tecnologica distingue la bionica meccanica da quella elettronica. La bionica meccanica rimane importante laddove le prestazioni di carico, l'attuazione e la durabilità strutturale determinano i risultati, mentre la bionica elettronica beneficia di sensori integrati, microprocessori, connettività wireless e controllo adattivo. Si prevede che la bionica meccanica crescerà a un tasso annuo composto (CAGR) dell'8,0-9,0%, rispetto al 10,5-11,5% della bionica elettronica nel periodo 2026-2034.
- Bionica meccanica: i sistemi meccanici rimangono fondamentali per il movimento duraturo, la sostituzione strutturale e il supporto circolatorio. La loro importanza strategica risiede nell'affidabilità, nella resistenza alla fatica, nella biocompatibilità e nella capacità di funzionare in modo prevedibile sotto carichi fisiologici impegnativi.
- Bionica elettronica: i sistemi elettronici consentono il rilevamento, la stimolazione, il controllo adattivo e l'acquisizione di dati. La domanda è sempre più legata alla personalizzazione, alla connettività, agli aggiornamenti software e a un feedback funzionale migliorato, creando opportunità per collaborazioni tecnologiche che vanno oltre la produzione convenzionale di dispositivi medici.
Panoramica dell'opportunità
|
Prodotto |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|---|---|---|---|
|
organi artificiali |
Alto |
Supporto organico |
Maturo |
|
Bionica artificiale |
Mezzo |
Protesi intelligenti |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli organi artificiali e della bionica.
Aumento del carico di insufficienza d'organo e disabilità funzionale
La crescente prevalenza di malattie cardiovascolari, insufficienza renale, complicanze legate al diabete, disturbi muscoloscheletrici e lesioni invalidanti amplia la popolazione potenzialmente interessata da organi artificiali e tecnologie bioniche. L'impatto è maggiore laddove i pazienti necessitano di supporto a lungo termine, sostituzione o ripristino e dove la disponibilità di donatori non è sufficiente a soddisfare le esigenze cliniche. L'invecchiamento della popolazione aumenta ulteriormente la domanda di ricostruzione ortopedica e gestione delle malattie croniche. Per i produttori, questo fattore incentiva gli investimenti in impianti più durevoli, sistemi di supporto più piccoli e tecnologie che riducono le complicanze. Gli ospedali sono inoltre più propensi ad adottare dispositivi avanzati quando questi dimostrano un minor rischio di riammissione, tempi di recupero più brevi o migliori risultati funzionali. Di conseguenza, i fornitori con tecnologie validate da evidenze scientifiche possono accedere a percorsi clinici più ampi e creare una domanda ricorrente attraverso sostituzioni, aggiornamenti, monitoraggio e programmi di assistenza.
Miniaturizzazione e integrazione dei sensori con sistemi impiantabili
La miniaturizzazione dei dispositivi sta cambiando l'economia ingegneristica degli organi artificiali e della bionica, consentendo a pompe, sensori, processori, batterie e componenti di comunicazione di occupare meno spazio fisico. Sistemi più piccoli possono migliorare la fattibilità dell'impianto, la mobilità del paziente, il comfort e l'efficienza delle procedure. L'integrazione crea anche opportunità per il monitoraggio fisiologico continuo e il comportamento adattivo del dispositivo, in particolare nelle protesi a controllo elettronico e nelle piattaforme di riabilitazione. I produttori necessitano sempre più di competenze in ingegneria meccanica, elettronica, software, scienza dei materiali e validazione clinica. L'impatto commerciale si estende oltre l'hardware, poiché i dispositivi connessi possono generare domanda di software, analisi, manutenzione e servizi di supporto clinico. Con l'aumentare della complessità di questi sistemi, la sicurezza informatica, l'interoperabilità, la sicurezza delle batterie e la gestione del ciclo di vita diventeranno criteri di acquisto importanti, accanto a parametri convenzionali come la durata e le prestazioni procedurali.
Espansione degli interventi minimamente invasivi e robotizzati.
Le procedure minimamente invasive stanno ampliando l'utilizzo di impianti sofisticati, riducendo il trauma chirurgico e consentendo il trattamento di pazienti che potrebbero non essere candidati ideali per la chirurgia convenzionale. Valvole transcatetere, supporto circolatorio tramite catetere, impianti guidati da immagini e sistemi ortopedici robotici dimostrano come l'innovazione procedurale possa aumentare la popolazione di pazienti potenzialmente idonei per le tecnologie di organi artificiali e bioniche. L'impatto commerciale è significativo, poiché gli ospedali possono perseguire interventi di maggior valore quando i team clinici dispongono di una formazione adeguata e di infrastrutture procedurali idonee. Di conseguenza, i produttori di dispositivi competono non solo sulle prestazioni degli impianti, ma anche sui sistemi di rilascio, la compatibilità con le tecniche di imaging, l'integrazione del flusso di lavoro e la formazione dei medici. Le evidenze che dimostrano risultati riproducibili possono accelerare l'adozione all'interno delle reti. Questo fattore incentiva anche le partnership tra produttori di dispositivi, sviluppatori di software, aziende di imaging e ospedali alla ricerca di piattaforme procedurali integrate.
Tendenze future del mercato degli organi artificiali e della bionica
Impianti adattivi con controllo a circuito chiuso
La prossima generazione di dispositivi bionici si orienterà probabilmente verso un funzionamento a circuito chiuso, in cui i sensori acquisiscono continuamente segnali fisiologici o di movimento e gli algoritmi regolano il comportamento del dispositivo. Tali sistemi possono potenzialmente fornire risposte più naturali rispetto alle impostazioni meccaniche fisse, in particolare nel campo delle protesi, della neurostimolazione e del supporto circolatorio. Lo sviluppo futuro si concentrerà su elettronica a basso consumo, elaborazione affidabile del segnale, interfacce con sensori biocompatibili e algoritmi clinicamente interpretabili. I produttori che implementeranno solidi framework di validazione potrebbero differenziare i prodotti attraverso prestazioni personalizzate piuttosto che basandosi esclusivamente sulle specifiche hardware. L'integrazione con il monitoraggio remoto potrebbe inoltre creare set di dati longitudinali che migliorino la calibrazione e la manutenzione del dispositivo. Tuttavia, l'adozione clinica dipenderà dalla dimostrazione di sicurezza, comportamento prevedibile, sicurezza informatica e benefici concreti per il paziente. Le tendenze del mercato degli organi artificiali e della bionica tenderanno quindi a privilegiare piattaforme in cui hardware, software ed evidenze cliniche si evolvono di pari passo.
Convergenza tra medicina rigenerativa e protesi ingegnerizzate
Un cambiamento a lungo termine comporterà la combinazione di strutture ingegnerizzate con materiali biologici, integrazione tissutale e approcci rigenerativi. Anziché considerare i dispositivi artificiali come elementi permanentemente separati dal corpo, gli sviluppatori stanno esplorando soluzioni volte a migliorare la biocompatibilità, ridurre l'infiammazione, favorire l'integrazione o ripristinare gradualmente la funzione biologica. I progressi saranno disomogenei, poiché la produzione, la risposta immunologica, la durabilità a lungo termine e la classificazione normativa rimangono complesse. Tuttavia, la convergenza potrebbe creare nuove categorie di prodotti tra gli impianti convenzionali e la sostituzione biologica. Le strategie commerciali potrebbero basarsi sempre più su partnership tra aziende produttrici di dispositivi, specialisti di biomateriali, sviluppatori di terapie cellulari e laboratori accademici. Per gli investitori, le opportunità più interessanti potrebbero riguardare le tecnologie abilitanti che migliorano la longevità o l'integrazione degli impianti senza richiedere un flusso di lavoro clinico completamente nuovo. Questo approccio potrebbe ampliare nel tempo la catena del valore raggiungibile.
Opportunità di mercato per organi artificiali e bionica
Produzione localizzata e distribuzione specializzata nei mercati emergenti.
I sistemi sanitari emergenti offrono opportunità ai produttori in grado di adattare la progettazione dei prodotti, i prezzi, la formazione e i modelli di servizio alle condizioni locali. India, Cina, Sud-est asiatico, gli stati del Golfo e alcuni mercati latinoamericani stanno espandendo la capacità di assistenza terziaria, cercando al contempo una maggiore resilienza del mercato interno dei dispositivi medici. Le aziende possono cogliere questa opportunità attraverso l'assemblaggio locale, l'approvvigionamento di componenti, le partnership cliniche e la distribuzione tecnica. I prodotti progettati per minori esigenze infrastrutturali potrebbero raggiungere una penetrazione più rapida. Le previsioni per il mercato degli organi artificiali e della bionica supportano anche gli investimenti in competenze normative regionali, poiché i requisiti di approvazione e rimborso differiscono sostanzialmente. Le partnership strategiche con ospedali e università possono accelerare la validazione clinica, migliorando al contempo la familiarità dei medici con i dispositivi e creando un percorso pratico dai prodotti specialistici importati alla commercializzazione locale.
Servizi di gestione del ciclo di vita basati sui dati per impianti di alto valore
Gli impianti di alto valore e i sistemi bionici offrono l'opportunità di sviluppare servizi ricorrenti incentrati su monitoraggio, manutenzione, software, formazione e analisi dei risultati. I dispositivi connessi possono favorire l'individuazione precoce di cambiamenti nelle prestazioni e consentire agli operatori sanitari di gestire i pazienti in modo più sistematico dopo l'impianto. I produttori possono utilizzare dati anonimizzati sulle prestazioni per identificare miglioramenti progettuali, supportare le evidenze post-commercializzazione e rafforzare le trattative per il rimborso. I modelli di servizio possono inoltre ridurre il carico di lavoro degli ospedali centralizzando l'assistenza tecnica e il follow-up a distanza. Gli investimenti dovrebbero dare priorità ad architetture dati sicure, interoperabilità, dashboard per i medici e flussi di lavoro che riducano al minimo gli sforzi amministrativi aggiuntivi. Il successo commerciale dipenderà dalla dimostrazione di un valore clinico misurabile. Le aziende che combinano l'affidabilità dell'hardware con un valore misurabile del ciclo di vita possono sviluppare una maggiore fidelizzazione dei clienti e un'economia differenziata.
Sviluppi recenti
- Agosto 2026: Zimmer Biomet Holdings, Inc. ha annunciato un fatturato di 2,177 miliardi di dollari per il secondo trimestre del 2026 e ha evidenziato il lancio del sistema di spalla ROSA di nuova generazione, del sistema completo di ginocchio ROSA con OptimiZe e i continui progressi clinici della sua piattaforma robotica autonoma per ginocchio mBôs.
- Luglio 2026: Edwards Lifesciences Corporation ha annunciato un fatturato di 1,74 miliardi di dollari nel secondo trimestre e la continua espansione delle terapie cardiache strutturali SAPIEN M3, PASCAL ed EVOQUE. L'azienda ha inoltre evidenziato i progressi clinici e i traguardi normativi previsti a supporto di una più ampia adozione delle tecnologie di sostituzione e riparazione transcatetere.
- Ottobre 2025: Medtronic plc ha presentato i risultati quinquennali dello studio Evolut Low Risk, che hanno dimostrato prestazioni cliniche e risultati valvolari duraturi per il suo sistema di sostituzione valvolare aortica transcatetere. I dati hanno rafforzato il posizionamento dell'azienda nel settore delle cardiopatie strutturali e supportano la continua valutazione della sostituzione transcatetere nelle popolazioni di pazienti con stenosi aortica a basso rischio.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -