
Markt für Künstlich Organs und Bionics: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für künstliche Organe und Bionik (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (künstliche Organe, künstliche Bionik); Technologie (mechanische Bionik, elektronische Bionik) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018936
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
22,42 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
50,00 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,32 %
Wachstumsrate
Adressierbarer Markt
323,45 Mrd. US-Dollar
(2026–2034)
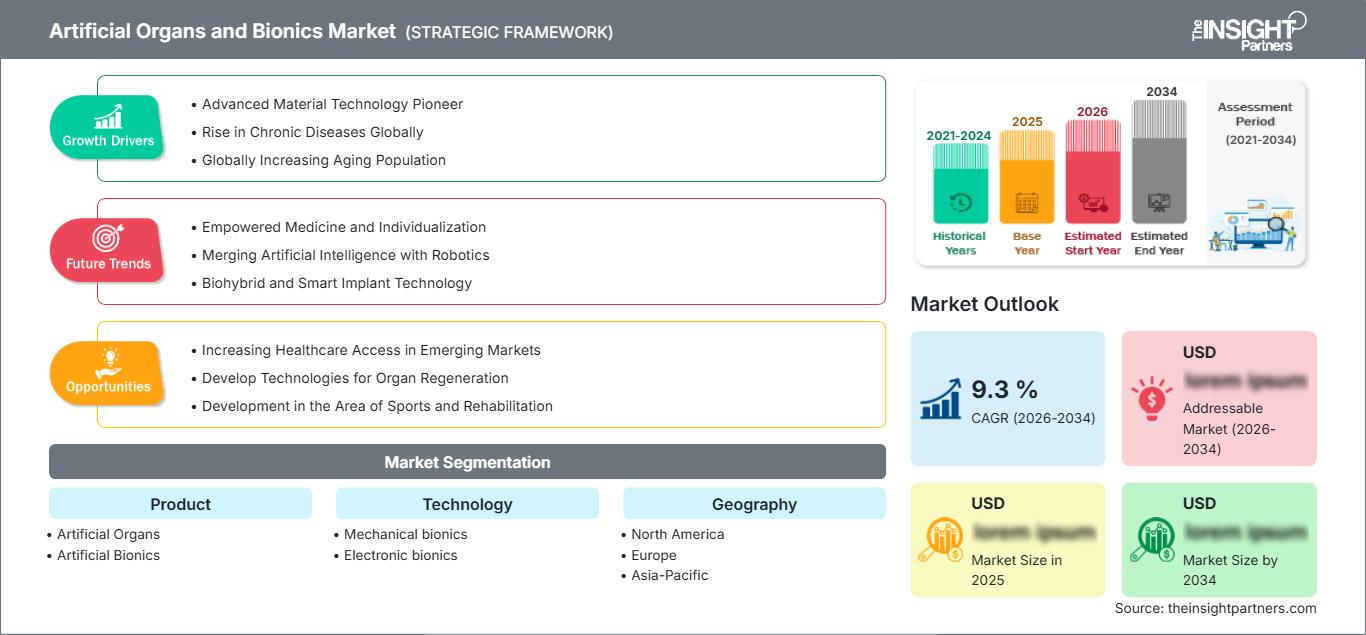
Der Markt für künstliche Organe und Bionik befindet sich an der Schnittstelle von Organersatz, Kreislaufunterstützung, Wiederherstellung der Sinneswahrnehmung und Mobilitätstechnologien. Er wird im Jahr 2025 auf 22,42 Milliarden US-Dollar geschätzt und soll bis 2034 auf 50,00 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,32 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch Organversagen, die alternde Bevölkerung, Behinderungen und die kontinuierliche Weiterentwicklung implantierbarer und tragbarer Technologien getrieben.
Die Nachfrage in Nordamerika dürfte weiterhin stark bleiben. Der Markt für künstliche Organe und Bionik profitiert von fortschrittlicher Herz- und Orthopädieversorgung, hohen Fallzahlen, spezialisierten Zentren und etablierten Erstattungsmodellen. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 8,7–9,5 % prognostiziert. Auch veröffentlichte Branchenvergleiche bestätigen Nordamerika als führenden regionalen Markt.
Marktanalyse und Einblicke in den Markt für künstliche Organe und Bionik
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 42–46 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,5 % wachsen wird, unterstützt durch eine fortschrittliche Infrastruktur in den Bereichen Herz-Kreislauf, Orthopädie und Rehabilitation sowie eine starke klinische Akzeptanz.
- USA: Die USA stellen im Jahr 2025 82–86 % Nordamerikas dar und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen, wobei spezialisierte Krankenhäuser, Geräteinnovationen und die Tiefe der Kostenerstattung federführend sind.
- Europa: Für Europa wird ein Anteil von 25–29 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,0–9,8 % zwischen 2026 und 2034 erwartet. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch ausgereifte Krankenhaussysteme und die Herstellung von Medizinprodukten.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 20–24 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,5–11,5 % zwischen 2026 und 2034 erwartet. China, Japan, Südkorea, Indien und Australien profitieren von Investitionen im Gesundheitswesen und einer Erweiterung ihrer Fachkapazitäten.
- Größtes Segment: Künstliche Organe werden im Jahr 2025 schätzungsweise 72–76 % des Marktes ausmachen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,4 % wachsen, was auf etablierte therapeutische Anwendungen zurückzuführen ist.
- Wachstumsstarkes Segment: Die elektronische Bionik wird im Jahr 2025 schätzungsweise 31–35 % ausmachen und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,5 % wachsen, unterstützt durch Sensorik und digitale Steuerung.
- Detaillierte Analyse der wichtigsten Unternehmen: Medtronic; Zimmer Biomet Holdings, Inc.; Abbott; ABIOMED, Inc.; Biomet, Inc.; Berlin Heart GmbH; Edwards Lifesciences Corporation; Boston Scientific Corporation; Ekso Bionics, Inc.; SynCardia Systems, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Nach dem anfänglichen Ersatz mechanischer Implantate verwendet die Industrie heute sowohl biokompatible Materialien als auch winzige Sensoren sowie elektronische und digitale Überwachungsgeräte. Dies gilt für Herzunterstützungssysteme, Gelenkersatz, künstliche Herzklappen, Exoskelette und Sensorik, die allesamt fortschrittliche Fertigungstechniken und klinische Software erfordern. Zuverlässigkeit, Miniaturisierung, Sterilisation und Reproduzierbarkeit stehen im Mittelpunkt des Herstellungsprozesses.
Zukünftig werden neue Gesundheitssysteme im asiatisch-pazifischen Raum und in ausgewählten Märkten des Nahen Ostens den Zugang durch spezialisierte Einrichtungen, Versicherungsprogramme und Produktionskapazitäten erleichtern. Investitionen werden voraussichtlich in Plattformen fließen, die sich durch hohe Leistungsfähigkeit, skalierbare Fertigungsprozesse und niedrige Lebenszykluskosten auszeichnen. Sicherheit, Interoperabilität und Daten nach der Markteinführung werden die Investitionen in implantierbare oder elektronisch gesteuerte Geräte leiten.
Berichtsumfang zum Markt für künstliche Organe und Bionik
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 22,42 Milliarden US-Dollar |
| Marktgröße bis 2034 | 50 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,32 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für künstliche Organe und Bionik
Die Nachfrage nach solchen Produkten wird durch das Ungleichgewicht zwischen dem Bedarf an Organersatz oder -wiederherstellung und dem Angebot an Spenderorganen angetrieben. Der Markt für künstliche Organe und Bionik ist daher durch ein Wachstum bei langlebigen Implantaten, kurzfristiger Kreislaufunterstützung, Dialyselösungen, Prothesen und Sensortechnologien gekennzeichnet. Die Wertschöpfungskette umfasst Akteure aus den Bereichen Biomaterialien, Präzisionskomponenten, Elektronik, Technologieentwicklung, Krankenhäuser, Rehabilitation und Kostenerstattung.
Die Angebotsstruktur hat sich von der Massenproduktion hin zur Spezialfertigung verlagert. Pumpen, Ventile, Implantatgehäuse, Aktuatoren, Elektroden und Sensoren werden mit kontrollierten Toleranzen und unter kontrollierten Bedingungen hergestellt. Krankenhäuser beeinflussen die Auswahl anhand von Ergebnissen, Schulungen sowie den Kosten von Eingriffen und Dienstleistungen. Integriertes technisches und regulatorisches Know-how könnte die Entwicklung beschleunigen, und kleinere Fachkliniken könnten Technologien optimal nutzen.
Die Wettbewerbspositionierung wird heute maßgeblich von der Portfoliobreite, klinischen Studien und spezialisierten Vertriebskanälen bestimmt. Der Marktbericht zu künstlichen Organen und Bionik identifiziert folgende Wettbewerbsebenen: Große Medizintechnikunternehmen bieten ihre Portfolios in den Bereichen Herz-Kreislauf, Orthopädie und Chirurgie an, während spezialisierte Unternehmen spezifische Lösungen für künstliche Herzen, Exoskelette oder Implantate entwickeln. Medtronic, Abbott, ABIOMED, Inc., Edwards Lifesciences Corporation und Boston Scientific Corporation verfügen über umfangreiche Erfahrung in klinischen Studien und im kommerziellen Bereich.
Zimmer Biomet Holdings, Inc. verfügt über zusätzliche Kompetenzen im Bereich orthopädischer Bionik und digitaler Chirurgie, während Ekso Bionics, Inc. sich auf Rehabilitationslösungen konzentriert. Berlin Heart GmbH und SynCardia Systems, LLC besetzen spezialisierte Nischen im Bereich der mechanischen Kreislaufunterstützung. Biomet, Inc. spielt weiterhin eine wichtige Rolle in der Geschichte des orthopädischen Portfolios. Zukünftig werden verstärkt Investitionen in Miniaturisierung, Robotik, intelligente Sensorik und die Langlebigkeit der Geräte fließen. Die Differenzierung dieser Produktarten basiert auf wissenschaftlichen Erkenntnissen, der Serienfertigung, der Schulung von Klinikern und der Integration von Hardware und Software.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für künstliche Organe und Bionik: Strategische Einblicke
Regionale Einblicke
Markt für künstliche Organe und Bionik in Nordamerika
Nordamerika repräsentiert 2025 einen Marktanteil von 42–46 % am Markt für künstliche Organe und Bionik und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,5 % wachsen. Die hohen Marktanteile sind auf die Vielzahl an kardiovaskulären Eingriffen, orthopädischen Rekonstruktionsoperationen, Rehabilitationstherapien und die Präsenz spezialisierter Krankenhäuser in der Region zurückzuführen. Die USA decken den größten Teil der regionalen Nachfrage ab, während Kanada durch seine tertiären Versorgungseinrichtungen repräsentiert wird. Gemessen an den bestehenden Vergleichswerten ist Nordamerika der führende regionale Markt.
Die Spezialisierung der Behandlungszentren ermöglicht die Entwicklung hochwertiger implantierbarer Systeme, da sie den Bedarf an Schulung, Überwachung und Nachsorge decken können. Auch die fortschrittlichen Regulierungs- und Vergütungssysteme in der Region kommen Produktentwicklern zugute, obwohl die Anforderungen an die Evidenz weiterhin hoch sind. Die Zusammenarbeit zwischen Krankenhäusern, Universitäten und Herstellern bildet die Grundlage für die Entwicklung von Herz-, Prothesen- und Sensortechnologien.
US-Markt für künstliche Organe und Bionik
Die USA werden 2025 schätzungsweise 82–86 % des nordamerikanischen Umsatzes generieren und voraussichtlich bis 2034 ein jährliches Wachstum von 8,8–9,6 % verzeichnen. Das Land vereint eine hohe Belastung durch Herz-Kreislauf-Erkrankungen, ein hohes Volumen an orthopädischen Eingriffen, spezialisierte Rehabilitationseinrichtungen und eine weitverbreitete Anwendung implantierbarer Technologien. Führende Unternehmen unterhalten Netzwerke in den Bereichen Produktion, klinische Forschung, Vertrieb und ärztliche Weiterbildung. Die USA bleiben ein bedeutendes Innovations- und Kommerzialisierungszentrum für künstliche Organe und Bionik.
Diese reichen von Herzunterstützungssystemen über Transkatheterklappen, orthopädische Implantate und Neurostimulatoren bis hin zu Prothesen und Exoskeletten. Im Wettbewerbsumfeld schneiden Technologien, die konkrete Belege liefern, für Krankenhäuser wirtschaftlich realisierbar sind und über unterstützende Daten nach der Markteinführung verfügen, besser ab. Der Zulassungsprozess beeinflusst die Markteinführungszeit und die Finanzierung, während die Kostenerstattung darüber entscheidet, wann komplexe Technologien in die klinische Praxis eingeführt werden.
Europäischer Markt für künstliche Organe und Bionik
Europa wird 2025 einen Marktanteil von etwa 25–29 % erreichen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,8 % wachsen. Deutschland ist Marktführer, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Krankenversicherungen, spezialisierte Kliniken und Investitionen in die Rehabilitation treiben die Nachfrage an. Deutschland verfügt über fortschrittliche Kompetenzen in der Medizintechnik und der spezialisierten Versorgung, die den Einsatz komplexer Implantate in der Kardiologie und Orthopädie fördern.
In Großbritannien werden fortschrittliche Herz-Kreislauf- und Rehabilitationsprogramme durch zentralisierte Gesundheitsbeschaffung sichergestellt, und in Deutschland gehen hochwertige Medizintechnik und spezialisierte Versorgungseinrichtungen Hand in Hand. In Frankreich werden Programme für Herzstrukturbehandlungen und Implantate entwickelt, während Italien und Spanien fortschrittliche orthopädische und kardiovaskuläre Leistungen anbieten. Evidenzbasierte Medizin und Gesundheitsökonomie gewinnen bei der Produktbeschaffung zunehmend an Bedeutung. Die EU-Medizinprodukteverordnung ist für etablierte Hersteller vorteilhaft.
Markt für künstliche Organe und Bionik im asiatisch-pazifischen Raum
Die Region Asien-Pazifik wird voraussichtlich 2025 einen Marktanteil von 20–24 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,5 % wachsen, wodurch sie zur am schnellsten wachsenden Region wird. China ist marktführend, gefolgt von Japan, Südkorea, Indien und Australien mit unterschiedlichen Wachstumspfaden. Auch veröffentlichte Benchmarks bestätigen China und Japan als die wichtigsten regionalen Märkte.
Investitionen in den Industriesektor, den Krankenhausausbau, die alternde Bevölkerung und die wachsende Zahl von Fachrichtungen treiben die Akzeptanz voran. In China werden Anstrengungen unternommen, lokale Kapazitäten im Bereich der Medizintechnikentwicklung aufzubauen; in Japan liegt der Schwerpunkt auf fortschrittlichen Implantaten und der Altenpflege; Südkorea verbindet die Elektronikindustrie mit dem Gesundheitswesen; Indien bietet Möglichkeiten der spezialisierten Versorgung; und Australien verfügt über eine hochentwickelte klinische Infrastruktur.
Markt für künstliche Organe und Bionik im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 8,0–9,0 % erwartet, wobei Saudi-Arabien die regionalen Investitionen anführt. Der Marktanteil künstlicher Organe und Bionik ist im Vergleich zu entwickelten Regionen weiterhin geringer, da die spezialisierte Infrastruktur und die Kostenerstattung in den einzelnen Ländern stark variieren.
In Saudi-Arabien und den Vereinigten Arabischen Emiraten werden moderne Krankenhausinfrastrukturen und medizinische Tourismusdienstleistungen entwickelt, während Südafrika weiterhin ein wichtiges medizinisches Zentrum für das übrige Subsahara-Afrika bleibt. Andere Teile des Nahen Ostens und Afrikas leiden unter Ungleichheiten beim Zugang zur Gesundheitsversorgung, weshalb der Markt zwei unterschiedlichen Entwicklungsgeschwindigkeiten unterliegen wird. Der durch die Energiewirtschaft generierte Wohlstand wird die Entwicklung kostspieliger Krankenhausprojekte in den Golfstaaten ermöglichen, wobei Beschaffungskosten, Fachwissen und Instandhaltung entscheidende Faktoren darstellen werden.
Segmentierungsanalyse
Produkt
Die Produktsegmentierung wird von künstlichen Organen angeführt, was deren etablierte klinische Anwendung in den Bereichen Herz-Kreislauf, Nieren, Orthopädie und anderen Organunterstützungsanwendungen widerspiegelt. Künstliche Bionik wächst schneller, da Prothesen-, Sensorik- und Mobilitätstechnologien zunehmend mit Elektronik und digitaler Steuerung integriert werden. Für künstliche Organe wird ein jährliches Wachstum von 8,6–9,4 % erwartet, während für künstliche Bionik im Zeitraum 2026–2034 ein Wachstum von 10,0–11,0 % prognostiziert wird. Der Markt für künstliche Organe und Bionik umfasst zunehmend sowohl lebenserhaltende Systeme als auch Plattformen zur funktionellen Wiederherstellung.
- Künstliche Organe: Etablierte Anwendungen für Herz-, Nieren- und Gewebeersatz bilden die größte installierte klinische Basis. Die Nachfrage wird durch die Prävalenz von Organversagen, die Anzahl der Eingriffe, die Austauschzyklen und den Bedarf an dauerhaften Alternativen bestimmt, wenn eine Transplantation nicht möglich ist.
- Künstliche Bionik: Prothesen, sensorische Hilfsmittel, Mobilitätshilfen und neurotechnologische Anwendungen kombinieren zunehmend mechanische Strukturen mit Elektronik. Die Akzeptanz hängt von funktionellen Verbesserungen, Rehabilitationsmöglichkeiten, der Ausbildung von Klinikern, der Kostenerstattung und der Möglichkeit zur individuellen Anpassung der Geräteleistung ab.
Technologie
Die technologische Segmentierung trennt mechanische von elektronischer Bionik. Mechanische Bionik bleibt dort wichtig, wo Belastbarkeit, Aktorik und strukturelle Haltbarkeit entscheidend sind, während elektronische Bionik von integrierten Sensoren, Mikroprozessoren, drahtloser Konnektivität und adaptiver Steuerung profitiert. Für die mechanische Bionik wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–9,0 % erwartet, verglichen mit 10,5–11,5 % für die elektronische Bionik.
- Mechanische Bionik: Mechanische Systeme spielen weiterhin eine zentrale Rolle für dauerhafte Bewegung, strukturellen Ersatz und Kreislaufunterstützung. Ihre strategische Bedeutung liegt in ihrer Zuverlässigkeit, Ermüdungsbeständigkeit, Biokompatibilität und der Fähigkeit, unter anspruchsvollen physiologischen Belastungen vorhersagbar zu funktionieren.
- Elektronische Bionik: Elektronische Systeme ermöglichen Sensorik, Stimulation, adaptive Steuerung und Datenerfassung. Die Nachfrage ist zunehmend mit Personalisierung, Konnektivität, Software-Updates und verbessertem Funktionsfeedback verknüpft, wodurch sich Möglichkeiten für Technologiepartnerschaften jenseits der herkömmlichen Medizingeräteherstellung ergeben.
Momentaufnahme der Chancen
|
Produkt |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|---|---|---|---|
|
Künstliche Organe |
Hoch |
Organunterstützung |
Reifen |
|
Künstliche Bionik |
Medium |
Intelligente Prothesen |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für künstliche Organe und Bionik
Zunehmende Belastung durch Organversagen und funktionelle Behinderung
Die zunehmende Verbreitung von Herz-Kreislauf-Erkrankungen, Nierenversagen, diabetesbedingten Komplikationen, Erkrankungen des Bewegungsapparates und schweren Verletzungen erweitert den Kreis potenzieller Patienten, die künstliche Organe und bionische Technologien benötigen. Besonders stark ist dieser Effekt dort, wo Patienten langfristige Unterstützung, Ersatz oder Wiederherstellung benötigen und die Verfügbarkeit von Spenderorganen den klinischen Bedarf nicht deckt. Die alternde Bevölkerung steigert zudem die Nachfrage nach orthopädischer Rekonstruktion und dem Management chronischer Erkrankungen. Für Hersteller fördert dieser Trend Investitionen in langlebigere Implantate, kleinere Unterstützungssysteme und Technologien, die Komplikationen reduzieren. Krankenhäuser sind ebenfalls eher bereit, fortschrittliche Geräte einzusetzen, wenn diese ein geringeres Risiko für Wiedereinweisungen, eine kürzere Genesungszeit oder verbesserte funktionelle Ergebnisse nachweisen können. Anbieter mit evidenzbasierten Technologien erhalten somit Zugang zu breiteren klinischen Behandlungspfaden und können durch Ersatzlieferungen, Upgrades, Überwachung und Serviceprogramme eine kontinuierliche Nachfrage generieren.
Miniaturisierung und Integration von Sensoren in implantierbare Systeme
Die Miniaturisierung von Geräten verändert die Wirtschaftlichkeit künstlicher Organe und Bionik, indem sie es ermöglicht, Pumpen, Sensoren, Prozessoren, Batterien und Kommunikationskomponenten auf kleinerem Raum unterzubringen. Kleinere Systeme verbessern die Implantationsmöglichkeit, die Mobilität der Patienten, den Komfort und die Effizienz von Eingriffen. Die Integration eröffnet zudem Möglichkeiten für die kontinuierliche physiologische Überwachung und das adaptive Verhalten der Geräte, insbesondere bei elektronisch gesteuerten Prothesen und Rehabilitationsplattformen. Hersteller benötigen zunehmend Expertise in den Bereichen Maschinenbau, Elektronik, Software, Materialwissenschaften und klinische Validierung. Die wirtschaftlichen Auswirkungen reichen über die Hardware hinaus, da vernetzte Geräte die Nachfrage nach Software, Analysen, Wartung und klinischen Supportleistungen steigern können. Mit zunehmender Komplexität dieser Systeme werden Cybersicherheit, Interoperabilität, Batteriesicherheit und Lebenszyklusmanagement neben herkömmlichen Kriterien wie Langlebigkeit und Leistungsfähigkeit im Eingriff zu wichtigen Kaufkriterien.
Ausweitung minimalinvasiver und robotergestützter Eingriffe
Minimalinvasive Verfahren erweitern den Einsatz komplexer Implantate, indem sie das Operationstrauma reduzieren und die Behandlung von Patienten ermöglichen, für die eine konventionelle Operation ungeeignet wäre. Transkatheterklappen, kathetergestützte Kreislaufunterstützung, bildgesteuerte Implantate und robotergestützte orthopädische Systeme veranschaulichen, wie Verfahrensinnovationen die Zielgruppe für künstliche Organe und bionische Technologien vergrößern können. Die wirtschaftlichen Auswirkungen sind erheblich, da Krankenhäuser höherwertige Interventionen durchführen können, wenn die klinischen Teams über die entsprechende Ausbildung und die notwendige Infrastruktur verfügen. Gerätehersteller konkurrieren daher nicht nur über die Leistung der Implantate, sondern auch über Applikationssysteme, Bildgebungskompatibilität, Workflow-Integration und die Weiterbildung von Ärzten. Nachweise reproduzierbarer Ergebnisse können die Verbreitung in Netzwerken beschleunigen. Dieser Trend fördert zudem Partnerschaften zwischen Geräteherstellern, Softwareentwicklern, Bildgebungsunternehmen und Krankenhäusern, die integrierte Verfahrensplattformen anstreben.
Markt für künstliche Organe und Bionik: Zukunftstrends
Adaptive Implantate mit geschlossener Regelung
Die nächste Generation bionischer Geräte wird sich voraussichtlich in Richtung eines geschlossenen Regelkreises entwickeln, in dem Sensoren kontinuierlich physiologische oder Bewegungssignale erfassen und Algorithmen das Geräteverhalten anpassen. Solche Systeme können potenziell natürlichere Reaktionen als feste mechanische Einstellungen ermöglichen, insbesondere in der Prothetik, Neurostimulation und Kreislaufunterstützung. Zukünftige Entwicklungen werden den Fokus auf energieeffiziente Elektronik, zuverlässige Signalverarbeitung, biokompatible Sensorschnittstellen und klinisch interpretierbare Algorithmen legen. Hersteller, die robuste Validierungsrahmen etablieren, können Produkte durch personalisierte Leistung anstatt allein durch Hardware-Spezifikationen differenzieren. Die Integration mit Fernüberwachung kann zudem longitudinale Datensätze generieren, die die Gerätekalibrierung und -wartung verbessern. Die klinische Anwendung wird jedoch von dem Nachweis von Sicherheit, vorhersagbarem Verhalten, Cybersicherheit und einem relevanten Patientennutzen abhängen. Die Markttrends für künstliche Organe und Bionik werden daher voraussichtlich Plattformen begünstigen, bei denen sich Hardware, Software und klinische Evidenz gemeinsam weiterentwickeln.
Konvergenz von regenerativer Medizin und technischem Ersatz
Ein langfristiger Wandel wird die Kombination von künstlichen Strukturen mit biologischen Materialien, Gewebeintegration und regenerativen Ansätzen beinhalten. Anstatt künstliche Implantate als dauerhaft vom Körper getrennt zu betrachten, erforschen Entwickler Designs, die die Gewebeverträglichkeit verbessern, Entzündungen reduzieren, die Integration fördern oder die biologische Funktion schrittweise wiederherstellen sollen. Die Fortschritte werden uneinheitlich sein, da Herstellung, Immunantwort, Langzeitbeständigkeit und regulatorische Klassifizierung weiterhin komplex sind. Dennoch könnte die Konvergenz neue Produktkategorien zwischen konventionellen Implantaten und biologischem Ersatz schaffen. Kommerzielle Strategien könnten zunehmend auf Partnerschaften zwischen Medizintechnikunternehmen, Biomaterialspezialisten, Zelltherapieentwicklern und akademischen Laboren basieren. Für Investoren könnten die attraktivsten Möglichkeiten in Schlüsseltechnologien liegen, die die Lebensdauer oder Integration von Implantaten verbessern, ohne einen völlig neuen klinischen Arbeitsablauf zu erfordern. Dieser Ansatz könnte die adressierbare Wertschöpfungskette im Laufe der Zeit erweitern.
Marktchancen für künstliche Organe und Bionik
Lokale Fertigung und spezialisierter Vertrieb in Schwellenländern
Neue Gesundheitssysteme bieten Herstellern, die Produktdesign, Preisgestaltung, Schulungen und Servicemodelle an die lokalen Gegebenheiten anpassen können, Chancen. Indien, China, Südostasien, die Golfstaaten und ausgewählte lateinamerikanische Märkte bauen ihre Kapazitäten im Bereich der tertiären Versorgung aus und streben gleichzeitig eine stärkere heimische Medizintechnikversorgung an. Unternehmen können diese Chance durch lokale Montage, Komponentenbeschaffung, klinische Partnerschaften und technische Vertriebspartner nutzen. Produkte, die geringere Infrastrukturanforderungen stellen, können sich schneller durchsetzen. Prognosen für den Markt für künstliche Organe und Bionik sprechen ebenfalls für Investitionen in regionale regulatorische Expertise, da sich die Zulassungs- und Erstattungsanforderungen erheblich unterscheiden. Strategische Partnerschaften mit Krankenhäusern und Universitäten können die klinische Validierung beschleunigen und gleichzeitig die Vertrautheit der Ärzte mit den Produkten verbessern. So entsteht ein praktischer Weg von importierten Spezialprodukten hin zur lokalen Vermarktung.
Datengestützte Lebenszyklusdienstleistungen für hochwertige Implantate
Hochwertige Implantate und bionische Systeme bieten die Chance, wiederkehrende Dienstleistungen rund um Monitoring, Wartung, Software, Schulungen und Ergebnisanalysen aufzubauen. Vernetzte Geräte ermöglichen die frühzeitige Erkennung von Leistungsveränderungen und erlauben es Ärzten, Patienten nach der Implantation systematischer zu betreuen. Hersteller können anonymisierte Leistungsdaten nutzen, um Designverbesserungen zu identifizieren, Erkenntnisse nach der Markteinführung zu gewinnen und die Kostenerstattung zu verbessern. Servicemodelle können Krankenhäuser entlasten, indem sie den technischen Support und die Nachsorge zentralisieren. Investitionen sollten sichere Datenarchitekturen, Interoperabilität, benutzerfreundliche Dashboards für Ärzte und Workflows priorisieren, die den zusätzlichen Verwaltungsaufwand minimieren. Der wirtschaftliche Erfolg hängt vom Nachweis eines messbaren klinischen Nutzens ab. Unternehmen, die Hardware-Zuverlässigkeit mit einem messbaren Lebenszykluswert kombinieren, können eine stärkere Kundenbindung und differenzierte Wirtschaftlichkeit erzielen.
Aktuelle Entwicklungen
- August 2026: Zimmer Biomet Holdings, Inc. meldete für das zweite Quartal 2026 einen Umsatz von 2,177 Milliarden US-Dollar und hob das ROSA Shoulder System der nächsten Generation, die Markteinführung des kompletten ROSA Knee mit OptimiZe sowie die fortgesetzten klinischen Fortschritte für seine autonome mBôs-Robotik-Knieplattform hervor.
- Juli 2026: Edwards Lifesciences Corporation meldete für das zweite Quartal einen Umsatz von 1,74 Milliarden US-Dollar und die weitere Expansion der Therapien SAPIEN M3, PASCAL und EVOQUE für strukturelle Herzerkrankungen. Das Unternehmen hob zudem laufende klinische Studien und geplante regulatorische Meilensteine hervor, die eine breitere Anwendung von Transkatheter-Ersatz- und Reparaturtechnologien unterstützen.
- Oktober 2025: Medtronic plc präsentierte die Ergebnisse der fünfjährigen Evolut Low Risk-Studie, die eine anhaltende klinische Leistungsfähigkeit und positive Ergebnisse für das Transkatheter-Aortenklappenersatzsystem belegen. Die Ergebnisse stärken die Positionierung des Unternehmens im Bereich der strukturellen Herzerkrankungen und unterstützen die weitere Evaluierung des Transkatheter-Aortenklappenersatzes bei Patienten mit Aortenstenose und geringerem Risiko.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -