
Mercado de bioplastificantes: tamaño, cuota de mercado y previsiones 2031
Mercado de bioplastificantes: mapeo competitivo y perspectivas estratégicas para 2031
- Estado : Datos publicados
- Código de informe : TIPRE00004506
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
2.860 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.860 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2025-2034
8,3 %
Índice de crecimiento
Mercado potencial
39.170 millones de dólares estadounidenses
(2025-2034)
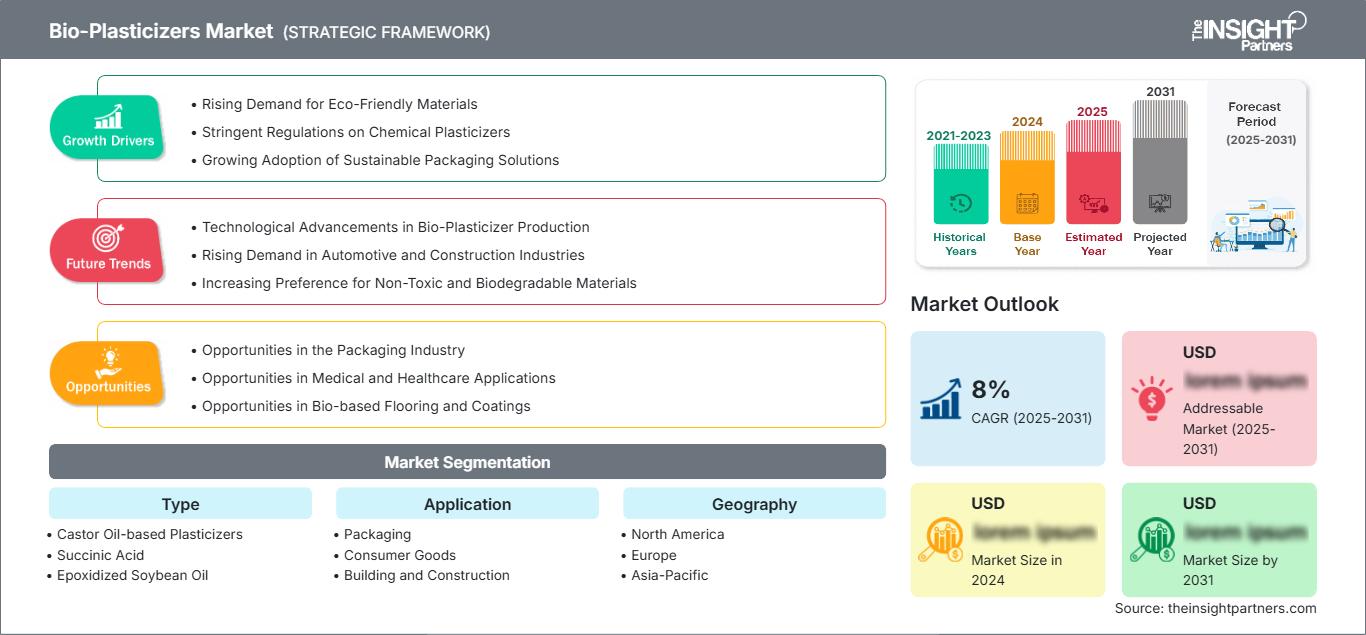
El mercado de bioplastificantes alcanzó un valor de 2860 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 5860 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,3 % entre 2026 y 2034. El mercado se expandirá a medida que los productores sustituyan sus aditivos tradicionales derivados del petróleo por aditivos basados en materias primas que faciliten la flexibilidad, la durabilidad, la baja dependencia de los combustibles fósiles y el cumplimiento de los estándares de seguridad de los productos.
Se prevé que Norteamérica siga siendo un mercado importante debido a la demanda de aditivos sin ftalatos, polímeros flexibles sostenibles y formulaciones con contenido renovable. Los factores que impulsan el crecimiento del mercado de bioplastificantes incluyen la regulación de la exposición a sustancias químicas, los esfuerzos de las empresas por reducir las emisiones de carbono y las inversiones en la producción de polímeros y aditivos en la región. Se espera que la adopción de bioplastificantes continúe a una tasa de crecimiento anual compuesta (TCAC) prevista del 7,4 % al 8,2 % entre 2026 y 2034, siendo Estados Unidos el principal contribuyente a la demanda regional.
Análisis y perspectivas del mercado de bioplastificantes
- América del Norte: América del Norte representó una participación estimada del 18-22% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,2% entre 2026 y 2034 , impulsada por los envases sostenibles, los polímeros médicos, los interiores de automóviles y la demanda de aditivos certificados con bajas emisiones de carbono.
- EE. UU.: Se estima que Estados Unidos representará una cuota de mercado del 14-17 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,3-8,1 % entre 2026 y 2034 , impulsado por el envasado, la atención médica, la construcción y la sustitución regulatoria de los plastificantes convencionales.
- Europa: Europa representó una cuota estimada del 24-28% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,6% entre 2026 y 2034 , liderada por Alemania, Francia, Italia y el Reino Unido, donde la seguridad química, la economía circular y las iniciativas de reducción de emisiones de carbono influyen en la selección de materiales.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 42 % y el 46 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,5 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur e India a través de la expansión de la fabricación de envases, materiales de construcción, automóviles y productos electrónicos.
- Segmento más importante: El aceite de soja epoxidado representó una cuota de mercado estimada del 28-33% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,5% entre 2026 y 2034 , gracias a su compatibilidad establecida y al amplio uso de polímeros.
- Segmento de alto crecimiento: Las aplicaciones médicas representaron una participación estimada del 8 al 11 % en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,1 al 10,0 % entre 2026 y 2034 , gracias a la sustitución de materiales centrada en la seguridad.
- Empresas clave analizadas en detalle: BASF SE, Emery Oleochemicals LLC, Galata Chemicals LLC, LANXESS AG, Avient Corporation, Dow Inc., Cargill, Incorporated, Evonik Industries AG, DIC Corporation y Roquette Frères SA
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los bioplastificantes han evolucionado desde materias primas renovables de nicho hasta opciones listas para su uso en formulaciones, ofreciendo materiales alternativos para métodos de procesamiento de polímeros ya probados. Las innovaciones tecnológicas se centran en el aceite vegetal epoxidado, la tecnología del ácido succínico, el alcohol renovable y las materias primas equilibradas. Los fabricantes están mejorando la estabilidad térmica, la propiedad antimigratoria, la compatibilidad y la procesabilidad, al tiempo que minimizan las modificaciones de formulación necesarias para los convertidores. Estas innovaciones amplían las posibilidades de sustitución en PVC flexible, películas de embalaje, aislamiento de cables, piezas de automóviles y bienes de consumo.
El crecimiento futuro dependerá de las fuentes de materia prima, el marco de certificación y la economía de fabricación en cada región. La región Asia-Pacífico se beneficiaría de una alta capacidad de procesamiento de polímeros, mientras que Europa priorizaría los insumos renovables, la seguridad química y la economía circular. Los productores norteamericanos de bioplastificantes están incorporando cada vez más materias primas con un balance de biomasa en sus procesos de producción actuales. Estas iniciativas deberían ayudar a los clientes a minimizar su consumo de recursos fósiles sin modificar sus técnicas de procesamiento de polímeros ya probadas.
Alcance del informe de mercado de bioplastificantes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.860 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.860 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,3% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2025-2034 |
Análisis del mercado de bioplastificantes
La demanda del mercado de bioplastificantes estará directamente ligada al abandono de los plastificantes elaborados con ftalatos en favor de alternativas más sostenibles y seguras. Además, los fabricantes de envases demandan plastificantes que cumplan con los estándares de sostenibilidad y las expectativas para el contacto con alimentos, mientras que las industrias automotriz y de la construcción buscan plastificantes con bajas emisiones de carbono que, a la vez, sean duraderos. La cadena de valor de los bioplastificantes abarca materias primas agrícolas, su transformación química, la producción de plastificantes, la formulación de polímeros y la fabricación del producto. Por lo tanto, la oferta depende de la disponibilidad de aceites vegetales, la producción de ácido succínico, los precios de las materias primas, la certificación y las plantas de procesamiento regionales.
La ventaja de utilizar materias primas renovables radica en la posibilidad de incorporarlas al sistema de polímeros existente sin realizar cambios sustanciales en los equipos. Por ejemplo, BASF produce plastificantes con balance de biomasa mediante un método de balance de masas certificado. Esto demuestra cómo se puede integrar el uso de materias primas renovables en el proceso de producción actual.
La diferenciación competitiva está evolucionando, pasando de meras afirmaciones sobre el contenido renovable a métricas que incluyen un rendimiento medible, certificación, disponibilidad de materia prima y formulación según la aplicación. El Informe de Mercado de Bioplastificantes revela que BASF SE, LANXESS AG, Emery Oleochemicals LLC, Galata Chemicals LLC, Dow Inc. y Evonik Industries AG compiten en función de su amplia capacidad de química y formulación, adaptada a las necesidades de cada cliente. Por otro lado, Cargill, Incorporated y Roquette Frères SA cuentan con una capacidad única de biorrefinería y materias primas renovables, mientras que Avient Corporation se especializa en tecnología de aditivos para sistemas de biopolímeros.
Se están realizando inversiones en materias primas renovables y soluciones de sustitución directa, pero no en nuevas plantas de procesamiento posteriores. La cartera equilibrada de biomasa de BASF demuestra la viabilidad comercial de la sustitución certificada, mientras que la cartera de biorrefinerías de Roquette muestra la integración de materias primas renovables. Por lo tanto, el posicionamiento competitivo debe basarse en la seguridad de las materias primas, la certificación, el rendimiento de las formulaciones, la asistencia técnica y el cumplimiento de las normativas vigentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de bioplastificantes: Perspectivas estratégicas
Perspectivas regionales
Mercado de bioplastificantes en Norteamérica
América del Norte representó una cuota de mercado estimada de entre el 18 % y el 22 % en el sector de bioplastificantes en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % entre 2026 y 2034. Estados Unidos constituye el principal centro de demanda regional, impulsado por aplicaciones en PVC flexible, embalaje, productos médicos, componentes automotrices y cables. México contribuye a la demanda manufacturera mediante la exportación de productos automotrices y de consumo, mientras que Canadá aporta a través del embalaje, la construcción y el procesamiento de polímeros industriales.
El uso de productos regionales se está asociando cada vez más con las certificaciones de contenido renovable y la contabilidad de carbono en las empresas. En 2025, BASF lanzó nuevos plastificantes sostenibles en Norteamérica, utilizando productos con balance de biomasa y reciclados procedentes de Pasadena, Texas, y Cornwall, Ontario, con certificación ISCC PLUS. Esto demuestra una creciente tendencia hacia el uso de productos sustitutivos, que permiten a los transformadores continuar con sus procesos habituales sin depender de combustibles fósiles.
Mercado de bioplastificantes en EE. UU.
En 2025, Estados Unidos representó aproximadamente entre el 76 % y el 79 % de la demanda total de Norteamérica, lo que se traduce en una cuota proyectada del 14 % al 17 % a nivel mundial, con una tasa de crecimiento anual compuesta (CAGR) prevista del 7,3 % al 8,1 % hasta 2034. Surgen oportunidades en los sectores de embalaje y atención médica debido a la creciente importancia de la seguridad y la trazabilidad del material en términos de aplicación.
Los sistemas de balance de masas certificados para plastificantes de origen renovable son cada vez más demandados por productores y consumidores en Estados Unidos. Un ejemplo de ello es el lanzamiento en Norteamérica, en 2025, de plastificantes con balance de biomasa y reciclados por parte de BASF. Esto reviste una importancia estratégica para Estados Unidos, dada su sólida capacidad de conversión de polímeros y la normativa vigente sobre aditivos químicos.
Mercado europeo de bioplastificantes
Europa ostenta una cuota de mercado estimada del 24-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8-8,6% entre 2026 y 2034, siendo Alemania el mayor consumidor regional. Los sectores de automoción, construcción, electricidad y polímeros industriales en Alemania presentan amplias necesidades de soluciones de plastificantes ecológicos, mientras que Francia e Italia contribuyen significativamente a la demanda de envases y bienes de consumo.
El Reino Unido mantiene su compromiso con la promoción de materiales y productos químicos sostenibles en los sectores de embalaje, construcción y consumo. Alemania destaca por sus sólidas industrias automotriz y manufacturera, mientras que Francia, Italia y España lo hacen por sus sectores de embalaje, materiales de construcción, revestimientos para suelos, productos de consumo y automoción. Los compradores de productos ecológicos en Europa ahora evalúan conjuntamente el contenido biológico y la sostenibilidad de los materiales, así como sus propiedades de migración y su impacto en el ciclo de vida.
Mercado de bioplastificantes en la región Asia-Pacífico
Se prevé que la región APAC alcance una cuota de mercado del 42-46% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,5% hasta 2034. China lidera el consumo en la región gracias a la fabricación de PVC, envases, materiales de construcción, automóviles y productos electrónicos. Japón y Corea del Sur se centran en materiales de alto rendimiento, mientras que India y Australia ofrecen perspectivas de crecimiento mediante la inversión en infraestructura y envases.
El crecimiento de la industria, la capacidad de fabricación de polímeros y las tendencias de sostenibilidad son factores que impulsarán la adopción regional. China seguirá liderando, mientras que India está bien posicionada para un fuerte crecimiento incremental del consumo gracias al aumento de la actividad en la fabricación de envases y automóviles. Los bioplastificantes experimentarán un fuerte crecimiento debido a que los fabricantes regionales buscan plastificantes renovables compatibles con los procesos de composición y conversión existentes.
Mercado de bioplastificantes de Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 8,0 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos, dos países de Oriente Medio, están impulsando el desarrollo de sus industrias de materiales derivados, mientras que en África, Sudáfrica contribuye a la demanda del sector mediante aplicaciones en embalaje, construcción, automoción y fabricación de productos de consumo. La demanda del resto de Oriente Medio y África, aunque reducida, se beneficia del desarrollo de infraestructuras y del uso de tecnologías importadas para el procesamiento de polímeros.
Emiratos Árabes Unidos y Arabia Saudita lideran los mercados de la región gracias a la diversificación de sus sectores industriales y las inversiones en la fabricación de productos no petroleros. El mercado sudafricano cuenta con una base de consumidores más amplia. La adopción de bioplastificantes depende del precio y la oferta; sin embargo, la demanda podría aumentar debido a los requisitos de contenido renovable para los productos de exportación.
Análisis de segmentación
Tipo
El alcance del mercado de bioplastificantes abarca los segmentos de tipo y aplicación, con una dinámica de mercado influenciada por la disponibilidad de materias primas renovables, el rendimiento de la formulación, los requisitos normativos y la sustitución de los plastificantes convencionales. La segmentación por tipo incluye plastificantes a base de aceite de ricino, ácido succínico, aceite de soja epoxidado y aceite de linaza epoxidado, mientras que la demanda por aplicación abarca embalaje, bienes de consumo, construcción, medicina, cables y alambres, y automoción. Se proyecta que el segmento de tipo se expanda a una tasa de crecimiento anual compuesta (CAGR) modelada del 7,8-8,6% entre 2026 y 2034. La selección del producto depende de la compatibilidad, la resistencia a la migración, la estabilidad térmica, los requisitos de contenido renovable y la economía de la materia prima. Los aceites epoxidados siguen estando comercialmente establecidos, mientras que los sistemas de ácido succínico y aceite de ricino ofrecen oportunidades para una química renovable diferenciada.
- Plastificantes a base de aceite de ricino: Estos materiales se benefician de la disponibilidad de materias primas renovables y de su compatibilidad con determinados sistemas poliméricos. Su valor estratégico aumenta cuando los formuladores buscan plastificantes de origen vegetal con requisitos de rendimiento superiores a los de los aceites vegetales convencionales.
- Ácido succínico: Los sistemas basados en ácido succínico ofrecen una vía hacia la obtención de intermedios químicos renovables y pueden ser útiles en aplicaciones que requieren un control preciso del rendimiento. Su importancia aumentará a medida que la producción química de base biológica se integre más con las biorrefinerías industriales.
- Aceite de soja epoxidado: El aceite de soja epoxidado (ESBO, por sus siglas en inglés) es una categoría comercialmente consolidada debido a la amplia disponibilidad de materia prima derivada de la soja y a que su estructura epoxidada puede proporcionar funcionalidades plastificantes y estabilizadoras en las formulaciones de PVC.
- Aceite de linaza epoxidado: El aceite de linaza epoxidado ofrece ventajas en cuanto a su contenido renovable y compatibilidad funcional en sistemas poliméricos seleccionados. La demanda se ve impulsada por aplicaciones que requieren aditivos de origen vegetal con beneficios en el rendimiento relacionados con la oxidación.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de bioplastificantes registre una tasa de crecimiento anual compuesta ( CAGR) del 8,1 % al 8,9 % entre 2026 y 2034. Su adopción se está extendiendo más allá de los usos convencionales de polímeros flexibles hacia productos regulados y sensibles a la sostenibilidad, con el envasado y los bienes de consumo aportando volumen, mientras que las aplicaciones médicas y automotrices crean oportunidades de mayor valor.
- Embalaje: El embalaje representa un importante foco de demanda, ya que los transformadores evalúan cada vez más los aditivos renovables junto con la idoneidad para el contacto con alimentos, el rendimiento de migración, la reciclabilidad y los objetivos de huella de carbono.
- Bienes de consumo: Los productos de consumo ofrecen oportunidades cada vez mayores para los aditivos de base biológica en componentes flexibles, productos para el hogar, juguetes y artículos de estilo de vida, donde la seguridad de los materiales y el posicionamiento medioambiental influyen en las decisiones de compra.
- Edificación y construcción: Las aplicaciones en la construcción incluyen pavimentos, revestimientos de paredes, componentes flexibles y sistemas de polímeros para sellado. La demanda depende de la durabilidad, la baja migración, el cumplimiento normativo y las especificaciones de los materiales de construcción sostenibles.
- Aplicaciones médicas: Las aplicaciones médicas requieren un control estricto sobre la migración, los extractables, la compatibilidad y la biocompatibilidad. Estos requisitos alargan el proceso de cualificación técnica, pero pueden favorecer un posicionamiento de alta gama para formulaciones biológicas adecuadas.
- Cables y alambres: Los fabricantes de cables y alambres requieren flexibilidad, rendimiento eléctrico, estabilidad térmica y una larga vida útil. Los plastificantes de origen biológico pueden ganar cuota de mercado donde los requisitos de contenido renovable se alinean con el rendimiento de aislamiento exigido.
- Automoción: Las aplicaciones automotrices evalúan cada vez más los materiales interiores sostenibles, manteniendo al mismo tiempo los requisitos de resistencia al calor, durabilidad, baja condensación y baja migración. Esta combinación favorece el desarrollo de plastificantes especializados de origen biológico.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Embalaje |
Alto |
Embalaje seguro |
Escalada |
|
Bienes de consumo |
Medio |
Materiales no tóxicos |
Escalada |
|
Edificación y construcción |
Medio |
Suelos ecológicos |
Escalada |
|
Médico |
Medio |
Baja migración |
Emergente |
|
Cables y alambres |
Medio |
Aislamiento renovable |
Emergente |
|
Automotor |
Alto |
Interiores sostenibles |
Escalada |
Factores que impulsan el crecimiento del mercado de bioplastificantes y análisis de su impacto
Sustitución de plastificantes convencionales mediante requisitos de seguridad
Las restricciones y el escrutinio en torno a ciertos plastificantes convencionales están impulsando a los formuladores a evaluar alternativas con perfiles de seguridad mejorados y materias primas renovables. El impacto es más notable en envases, productos médicos, juguetes, bienes de consumo y aplicaciones donde la migración o la exposición química reciben una atención regulatoria rigurosa. Por lo tanto, los bioplastificantes pueden ganar popularidad incluso cuando su costo de material sigue siendo superior al de las alternativas convencionales, siempre que cumplan simultáneamente con los requisitos de rendimiento y cumplimiento normativo. Esta dinámica está transformando las decisiones de compra, pasando de una simple comparación de precios a una evaluación integral de la idoneidad de la formulación. Los proveedores que demuestran un buen rendimiento en cuanto a la migración, documentación regulatoria, calidad constante y materias primas trazables pueden reducir las barreras de calificación. Con el tiempo, el ciclo de reemplazo debería incentivar a los transformadores a probar múltiples compuestos químicos de base biológica, aumentando la presión competitiva en torno a la eficiencia de la formulación, el soporte técnico y la certificación.
Expansión de las aplicaciones de envases sostenibles y polímeros flexibles.
Los fabricantes de envases se enfrentan a la presión simultánea de mantener el rendimiento de los materiales y reducir la dependencia de insumos derivados de combustibles fósiles. Los bioplastificantes pueden apoyar esta transición mejorando la flexibilidad y la procesabilidad en sistemas poliméricos seleccionados, a la vez que aportan atributos de contenido renovable. El impacto comercial se extiende desde películas y envases flexibles hasta cierres, envases para el consumidor y componentes de envases especiales. La demanda debería ser mayor donde las afirmaciones de sostenibilidad estén respaldadas por una certificación reconocida y donde la migración de aditivos se mantenga dentro de los requisitos aplicables. Los transformadores de envases también prefieren soluciones que puedan operar a través de la infraestructura existente de extrusión, composición y transformación. En consecuencia, los proveedores con productos compatibles tienen una ventaja sobre las tecnologías que requieren modificaciones extensas de los equipos. El desarrollo continuo de materias primas renovables y sistemas de balance de masas certificados debería ampliar aún más la gama de aplicaciones de envases aptas para la plastificación de base biológica.
Crecimiento de la integración de materias primas renovables en la fabricación de productos químicos.
Los productores químicos están integrando cada vez más materias primas renovables en sus sistemas de fabricación ya establecidos, en lugar de depender exclusivamente de nuevas instalaciones de producción. Los enfoques basados en el balance de biomasa permiten atribuir las materias primas renovables mediante cadenas de balance de masa certificadas, manteniendo al mismo tiempo el rendimiento de la fabricación convencional. La cartera de plastificantes sostenibles de BASF ilustra este modelo, con grados certificados basados en el balance de biomasa diseñados para conservar las propiedades de los productos convencionales. Esta integración puede reducir las barreras de adopción, ya que los procesadores posteriores no necesitan rediseñar sus equipos ni modificar las condiciones de procesamiento. Además, crea oportunidades para que las empresas agrícolas y de biorrefinería participen en etapas más tempranas de la cadena de valor. El ecosistema resultante puede fortalecer la fiabilidad del suministro, mejorar la trazabilidad y respaldar carteras de productos diferenciadas según su contenido de carbono renovable.
Tendencias futuras del mercado de bioplastificantes
Ampliación de la gama de plastificantes con balance de masas certificado
Las tendencias del mercado de bioplastificantes apuntan cada vez más hacia la producción con balance de masas certificado, ya que los fabricantes buscan reducciones cuantificables en el consumo de recursos fósiles sin alterar los sistemas de procesamiento de polímeros ya establecidos. En lugar de requerir rutas químicas completamente nuevas, los productores pueden integrar materias primas renovables o circulares en las redes de producción existentes y atribuir su uso mediante una certificación reconocida. La cartera de plastificantes con balance de biomasa certificado ISCC PLUS de BASF ilustra esta tendencia. Es probable que los productos futuros ofrezcan una documentación más transparente sobre el contenido renovable, información sobre la huella de carbono y evidencia de la cadena de custodia. Este enfoque puede ser especialmente relevante para las empresas multinacionales de conversión que necesitan materiales uniformes en diversas regiones. A medida que los equipos de compras incorporan métricas de ciclo de vida y de carbono en la calificación de proveedores, los plastificantes con balance de masas certificado adquirirán cada vez más importancia junto con los productos de origen biológico.
Desarrollo de sistemas de plastificantes renovables de alto rendimiento.
Las formulaciones futuras se centrarán cada vez más en aplicaciones donde los aditivos convencionales de base biológica han presentado históricamente limitaciones en cuanto a resistencia al calor, control de la migración, durabilidad o compatibilidad con polímeros. Es probable que la investigación y el desarrollo comercial combinen materias primas renovables con estrategias de diseño molecular que mejoren el rendimiento, en lugar de considerar el origen renovable como el principal atributo del producto. Este cambio puede abrir oportunidades en interiores de automóviles, componentes médicos, aislamiento de cables, productos de construcción y aplicaciones exigentes para el consumidor. Se espera que los proveedores se diferencien mediante formulaciones específicas para cada aplicación, estructuras moleculares controladas y una mayor estabilidad a largo plazo. El resultado debería ser una cartera más amplia que vaya más allá de los productos tradicionales a base de aceites vegetales. A medida que se reducen las diferencias de rendimiento, las decisiones de compra podrán priorizar cada vez más el impacto en el ciclo de vida, la documentación regulatoria, la fiabilidad y la rentabilidad total de la formulación, en lugar de centrarse únicamente en el contenido renovable.
Oportunidades de mercado para bioplastificantes
Ampliación del suministro de materias primas renovables mediante biorrefinerías integradas.
Las previsiones del mercado de bioplastificantes indican una oportunidad para fortalecer la seguridad del suministro de materias primas conectando a los productores de plastificantes con biorrefinerías integradas. El ácido succínico, los intermedios derivados del ricino, el aceite de soja y otros insumos renovables pueden beneficiarse de acuerdos de suministro coordinados verticalmente que mejoran la trazabilidad y reducen la exposición a la fragmentación del abastecimiento. El modelo de biorrefinería integrada de Roquette, que procesa cultivos renovables y celulosa para convertirlos en ingredientes industriales, demuestra cómo la integración en la fase inicial puede respaldar una producción química de base biológica consistente. Las inversiones en la conversión regional de materias primas pueden reducir aún más la exposición logística y mejorar la capacidad de respuesta del suministro. Las empresas que establecen alianzas de abastecimiento a largo plazo pueden generar una economía más predecible para los transformadores posteriores, al tiempo que mejoran la verificación del contenido renovable. Esta oportunidad es particularmente relevante en Asia Pacífico y América del Norte, donde las grandes bases de procesamiento pueden respaldar redes de suministro localizadas.
Expansión estratégica hacia aplicaciones médicas y automotrices.
Las aplicaciones médicas y automotrices ofrecen oportunidades atractivas, ya que ambas requieren un rendimiento diferenciado en lugar de precios estándar. Los fabricantes de dispositivos médicos priorizan la migración, los extractables, la biocompatibilidad y la documentación regulatoria, lo que crea espacio para formulaciones de base biológica calificadas con especificaciones consistentes. Los fabricantes de automóviles evalúan cada vez más los materiales renovables para interiores, manteniendo al mismo tiempo exigentes requisitos de resistencia al calor, empañamiento, durabilidad y olor. Los proveedores pueden dirigirse a estas aplicaciones mediante grados especializados en lugar de una sustitución generalizada de productos básicos. El desarrollo estratégico debe centrarse en las pruebas de aplicación, el rendimiento de envejecimiento a largo plazo, la calificación regulatoria y la compatibilidad con los compuestos poliméricos existentes. Las alianzas entre proveedores de aditivos, formuladores, fabricantes de equipos originales (OEM) y fabricantes de componentes pueden acelerar la validación. Una calificación exitosa en estos sectores podría establecer una demanda de mayor valor y diversificar los ingresos, alejándolos del embalaje y las aplicaciones de consumo general.
Novedades recientes
- Julio de 2025: Pirelli — Pirelli lanzó un neumático P Zero de producción estándar que contiene más del 70 % de materiales de origen biológico y reciclados , incluyendo caucho natural con certificación FSC, acero reciclado, sílice derivada de cáscara de arroz y materiales de origen vegetal. Desarrollado para Jaguar Land Rover, el neumático está diseñado para ciertas aplicaciones de Range Rover de 22 pulgadas. Pirelli declaró que todo el caucho natural utilizado en sus fábricas europeas contará con la certificación FSC para 2026.
- Noviembre de 2025: IG Petrochemicals Limited — IG Petrochemicals extendió el plazo de finalización de su planta de plastificantes hasta marzo de 2026 y aprobó una inversión de 100 millones de rupias en IG Biofuels Limited, su filial de propiedad absoluta, para explorar oportunidades en el sector de los biocombustibles y el biogás comprimido. Este desarrollo indica una inversión paralela en capacidad de producción de plastificantes y negocios relacionados con materias primas de origen biológico.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -